Franchement, je n’arrive pas à trouver grand-chose à redire dans cette publication de résultats d’hier d’AMD.
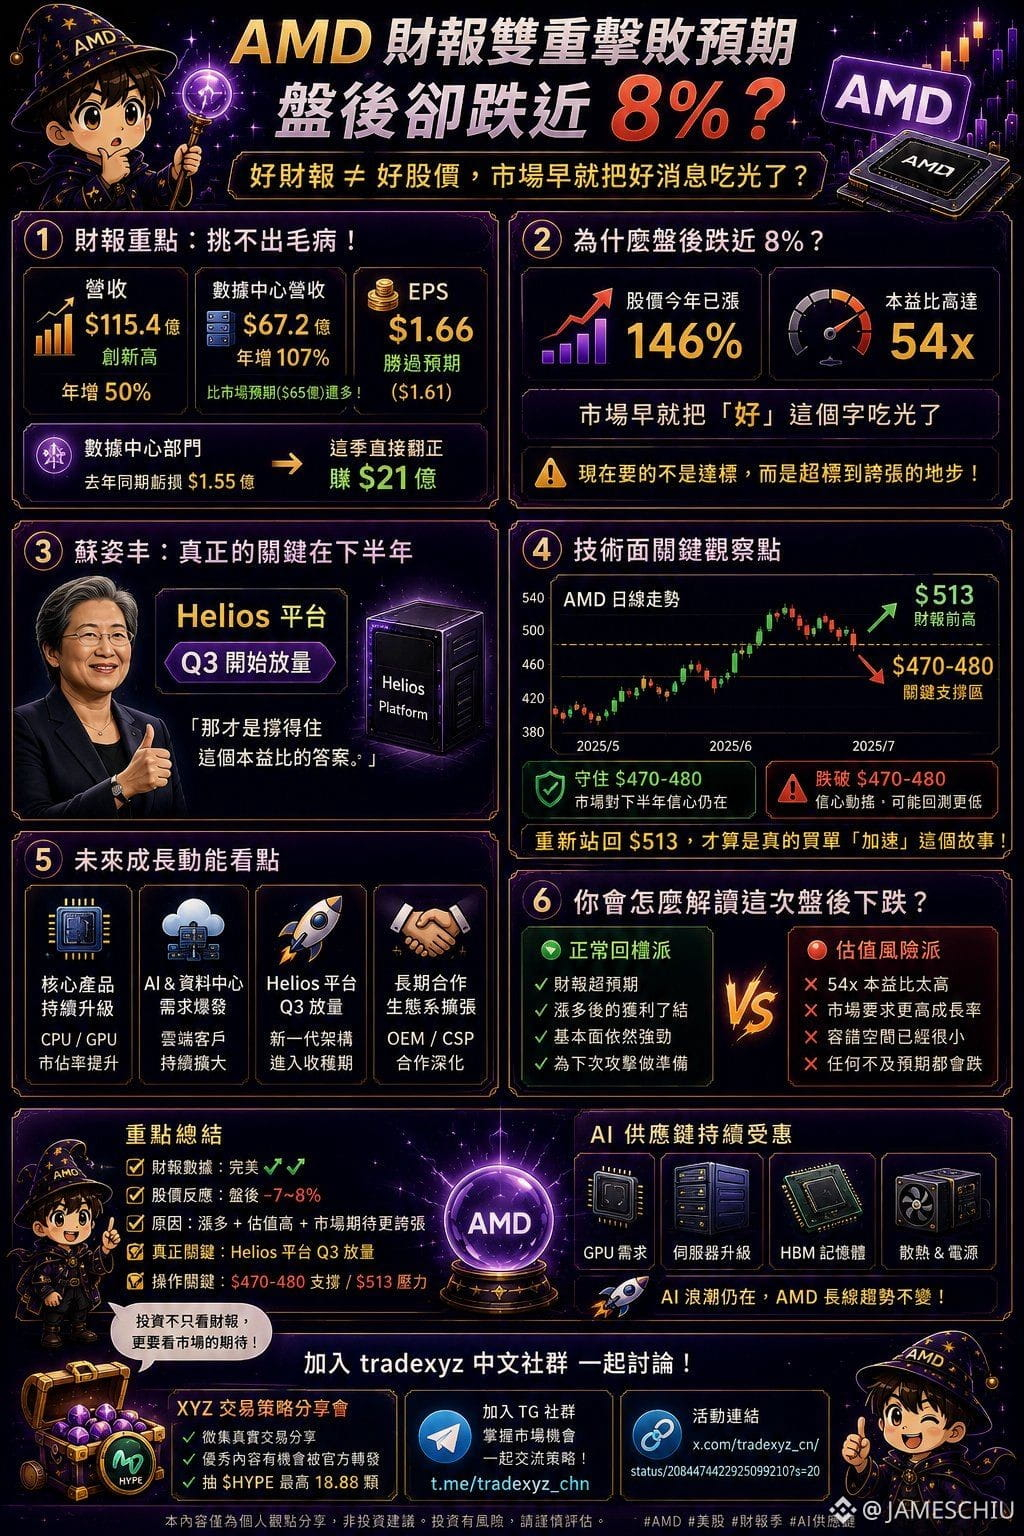
Le chiffre d’affaires atteint 11,54 milliards de dollars, un record, en hausse de 50% sur un an ; le segment des centres de données s’élève à 6,72 milliards, en hausse de 107%, et dépasse même les attentes du marché (6,5 milliards). Le BPA est de 1,66, également supérieur aux prévisions (1,61). Au même trimestre l’an dernier, le segment des centres de données affichait encore une perte de 155 millions ; cette fois, il repasse dans le vert avec un bénéfice de 2,1 milliards.
Pourtant, après la clôture, l’action a chuté de près de 8%.
Ce n’est pas que le rapport soit mauvais : avant même la publication des résultats, le cours avait déjà grimpé de 146% sur l’année, passant la barre de 54x de PER. Le marché avait déjà tout “consommé” du mot « bon » depuis longtemps. À présent, on ne demande plus seulement d’atteindre les objectifs : il faut les dépasser à un niveau carrément exagéré.
Ce qu’il faut vraiment surveiller, ce n’est pas ce trimestre, mais la plateforme Helios dont Lisa Su a parlé, avec une montée en volume à partir du T3 — c’est elle qui donnera la réponse permettant de soutenir ce PER.
Si, après la clôture, le rebond retombe et que $470–480 ne tient pas, cela signifie que la confiance du marché vacille pour le second semestre. Et ce n’est que si le titre repasse au-dessus du plus haut d’avant la publication (513 $) qu’on peut dire que le marché “accélère” vraiment en validant ce récit.
Malgré un double dépassement des attentes, ça baisse : tu l’interprétes comme un simple repli normal, ou bien comme le fait que l’évaluation n’a déjà plus aucune marge d’erreur ?
$AMDB #美股 #財報季 #AI供應鏈
Verifying my Binance Square account for YZi Labs Amplify via EchoHunt: EH-UVCSM4
Le chiffre d’affaires atteint 11,54 milliards de dollars, un record, en hausse de 50% sur un an ; le segment des centres de données s’élève à 6,72 milliards, en hausse de 107%, et dépasse même les attentes du marché (6,5 milliards). Le BPA est de 1,66, également supérieur aux prévisions (1,61). Au même trimestre l’an dernier, le segment des centres de données affichait encore une perte de 155 millions ; cette fois, il repasse dans le vert avec un bénéfice de 2,1 milliards.
Pourtant, après la clôture, l’action a chuté de près de 8%.
Ce n’est pas que le rapport soit mauvais : avant même la publication des résultats, le cours avait déjà grimpé de 146% sur l’année, passant la barre de 54x de PER. Le marché avait déjà tout “consommé” du mot « bon » depuis longtemps. À présent, on ne demande plus seulement d’atteindre les objectifs : il faut les dépasser à un niveau carrément exagéré.
Ce qu’il faut vraiment surveiller, ce n’est pas ce trimestre, mais la plateforme Helios dont Lisa Su a parlé, avec une montée en volume à partir du T3 — c’est elle qui donnera la réponse permettant de soutenir ce PER.
Si, après la clôture, le rebond retombe et que $470–480 ne tient pas, cela signifie que la confiance du marché vacille pour le second semestre. Et ce n’est que si le titre repasse au-dessus du plus haut d’avant la publication (513 $) qu’on peut dire que le marché “accélère” vraiment en validant ce récit.
Malgré un double dépassement des attentes, ça baisse : tu l’interprétes comme un simple repli normal, ou bien comme le fait que l’évaluation n’a déjà plus aucune marge d’erreur ?
$AMDB #美股 #財報季 #AI供應鏈
Verifying my Binance Square account for YZi Labs Amplify via EchoHunt: EH-UVCSM4