

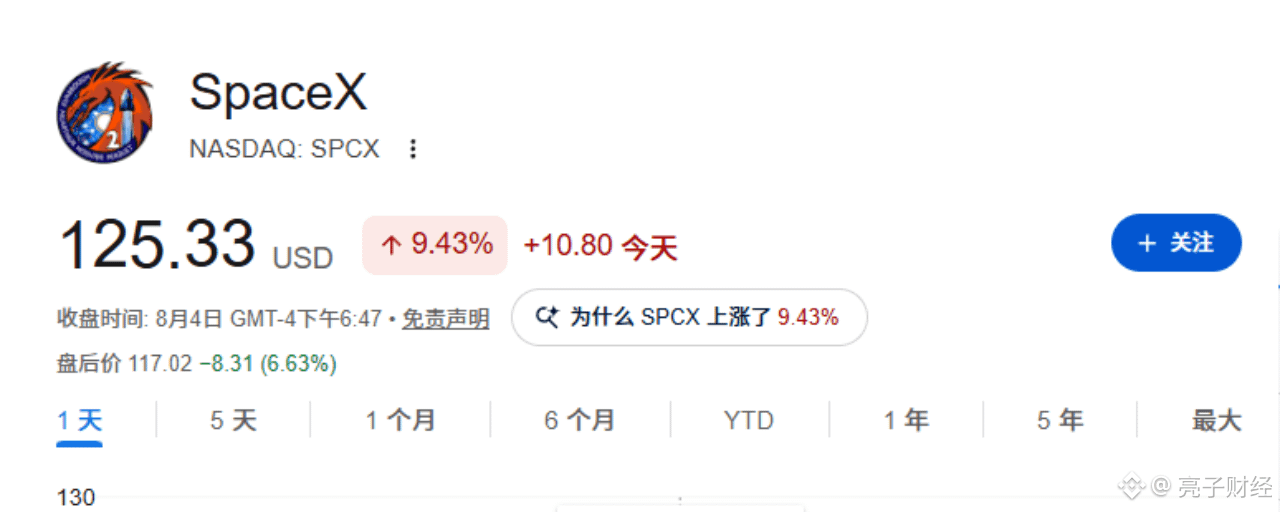

Juste après la clôture de la séance sur le marché américain, le très attendu $SPCX a été publié : le rapport du T2.
Chiffre d’affaires : 7,814 milliards de dollars, +92 % sur un an. Attentes du marché : 6,93 milliards. Soit environ 900 millions de plus.
La perte nette s’est resserrée de 1,008 milliard de dollars sur la période correspondante de l’an dernier à 541 millions. Perte par action : 9 cents, alors que le marché anticipait une perte de 26 cents. La perte opérationnelle est passée de 970 millions à 143 millions.
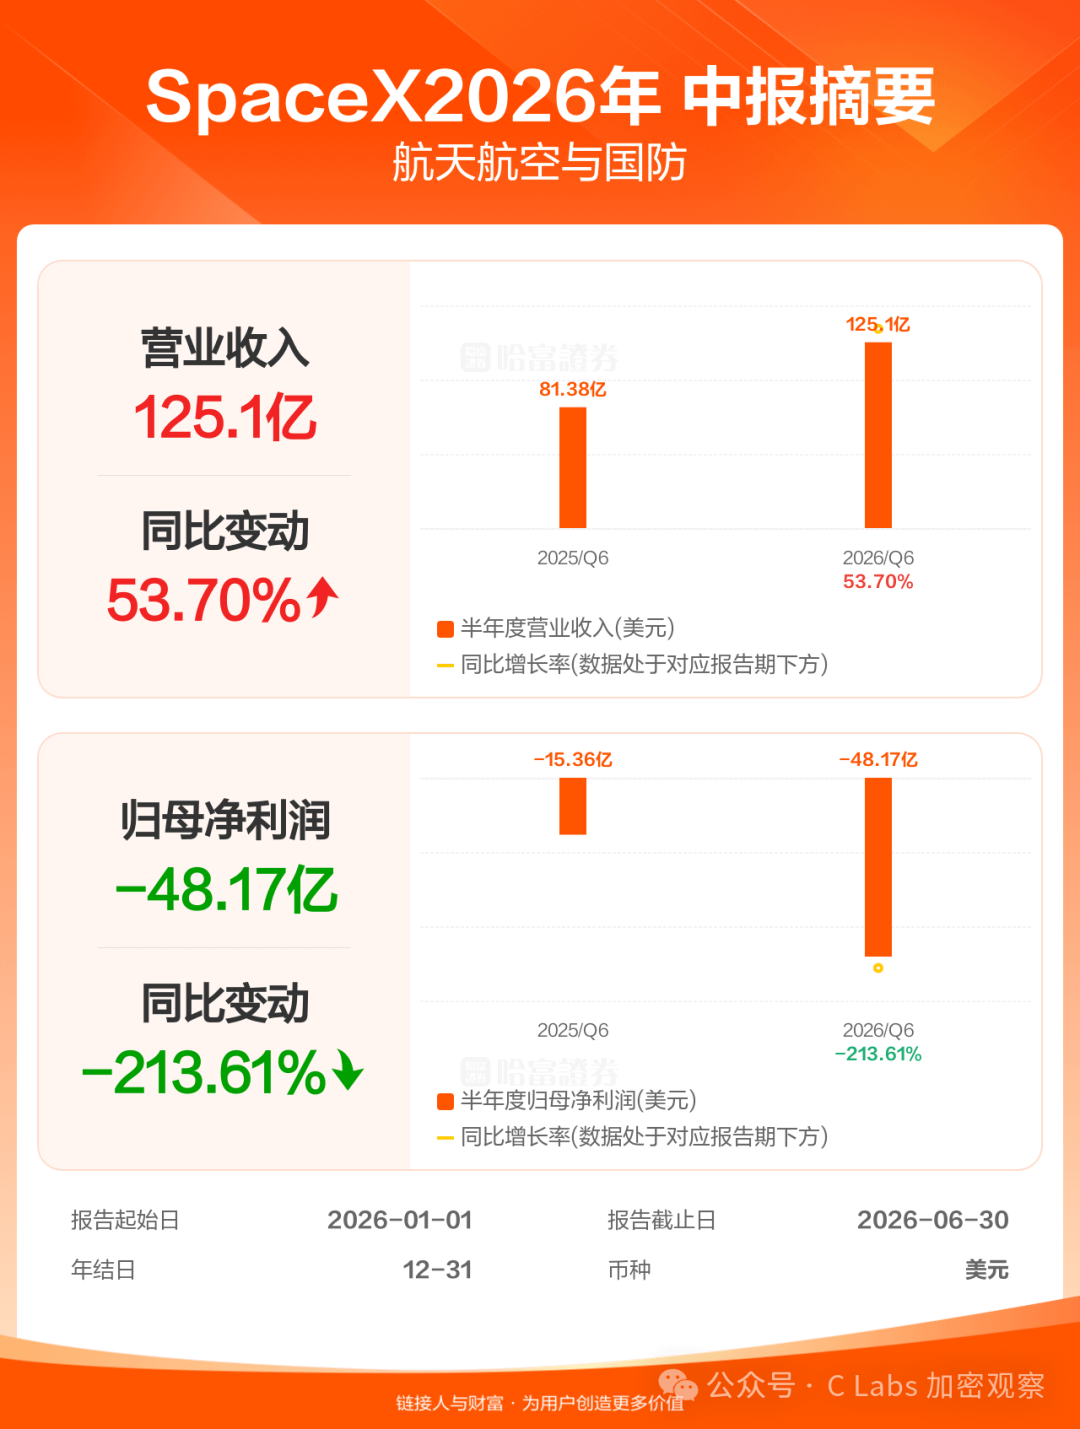
Les trois chiffres dépassent les attentes des analystes. Nombre d’utilisateurs Starlink : 12 millions, soit le double en glissement annuel. Le chiffre d’affaires de la division IA : +247 % sur un an, les pertes par rapport au trimestre précédent divisées par deux ; et l’EBITDA ajusté est même repassé en positif à 1,146 milliard.
Pris séparément, ce sont de bons résultats, dignes d’un bon bulletin.
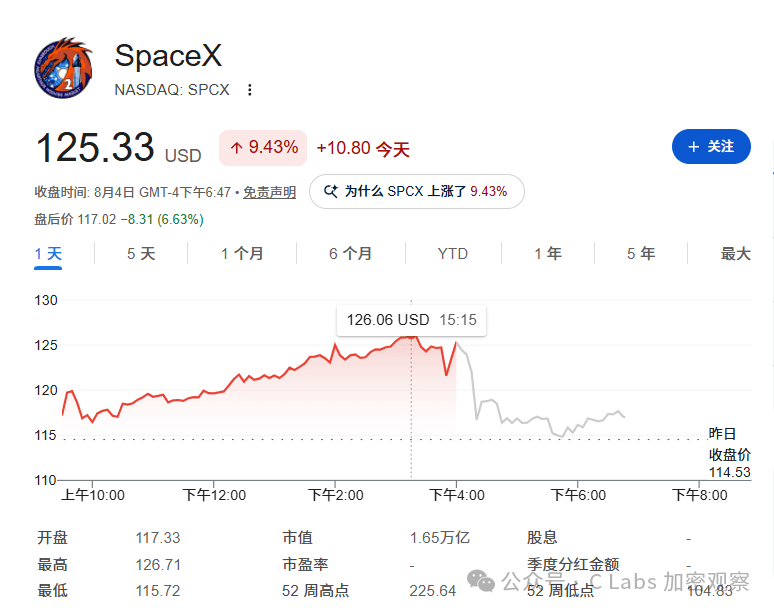
Mais, après la clôture, l’action a tout de même reculé de 8 %.
Et pourquoi ?
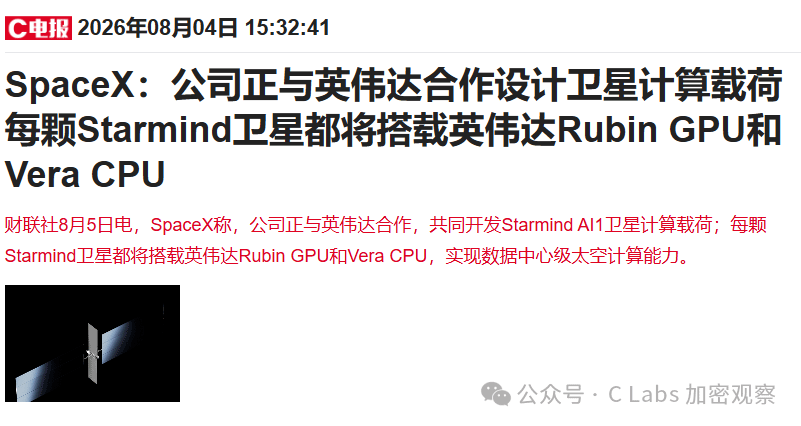
Quelques heures avant la publication du rapport, SpaceX a annoncé un partenariat avec Nvidia : Nvidia conçoit la charge utile de calcul pour ses satellites d’IA Starmind AI1. Chaque satellite embarquera le dernier GPU Rubin de Nvidia et le CPU Vera. La puissance de calcul de crête passerait à 250 kilowatts.
Nvidia qualifie cette activité de « calcul en espace ». Selon la version officielle, la puissance de calcul maximale du module Space-1 Vera Rubin (pour l’IA) pourrait atteindre 25 fois celle du H100. Les livraisons en série devraient commencer cet automne.
Dès que cette nouvelle est sortie, tout le monde a cru que le rapport financier allait frapper fort ; le titre a même bondi de plus de dix points à un moment.
Mais dès la publication du rapport, c’est l’échec :
D’abord, l’activité IA dont les revenus montent fortement : les revenus proviennent essentiellement d’une location de puissance de calcul qui ne demande pas grand-chose en termes de technologie. Notamment :
Anthropic
12,5 milliards de dollars par mois, location de toute la capacité de production de Colossus 1 ; d’ici mai 2029, environ 325 000 GPU
Google
9,2 milliards de dollars par mois ; d’ici juin 2029, environ 110 000 GPU
Reflection AI
1,5 milliard de dollars par mois, à partir de juillet, jusqu’en 2029
Quant à l’xAI maison de SpaceX, on peut dire que ses résultats sont plutôt médiocres.
En mars, Grok compte 117 millions d’utilisateurs mensuels actifs, mais ceux qui achètent vraiment la version premium (SuperGrok) ne sont que 1,9 million ; 4,4 millions supplémentaires achètent le service social X avec lequel l’accès est offert. D’après des calculs : en répartissant sur les utilisateurs mensuels actifs, l’argent encaissé côté consommation ne suffit qu’à couvrir 14 % du coût des infrastructures.
La marge bénéficiaire opérationnelle s’est dégradée de -60 % en 2024 à -200 %, avec une annualisation à -302 % pour le T1 2026. Plus l’échelle augmente, plus les pertes sont lourdes.
Les deux autres gros « appâts » dessinés par SpaceX lors de son IPO n’avancent quasiment pas non plus.
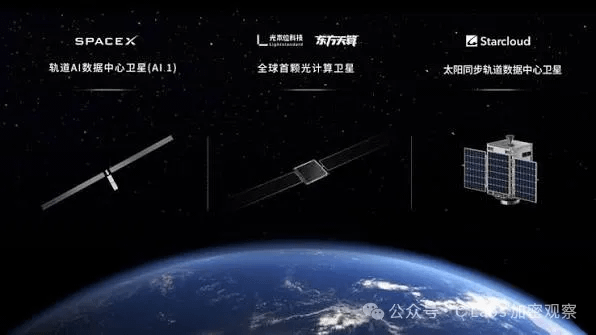
Centre de données dans l’espace : 1 million de demandes, 0 construction.
SpaceX a déposé auprès de la FCC une demande pour déployer jusqu’à 1 million de satellites sur une orbite terrestre basse située à 500-2000 kilomètres. Dans le prospectus, il est indiqué que le déploiement de satellites en orbite destinés à fournir de la puissance de calcul « pourrait commencer au plus tôt en 2028 ».
La version de Musk est encore plus agressive : l’année prochaine, des satellites IA ; à l’échelle en deux ans ; et d’ici trois ans, faire mieux et moins cher que des centres de données au sol.
En février de cette année, la FCC a accepté cette demande, mais aucune décision n’a encore été rendue. Avant la décision, Starmind est en substance une commande de puces sans licence. En parallèle, des organisations environnementales et astronomiques demandent aussi à la FCC de suspendre la délivrance de ce type de licences tant que l’évaluation environnementale systémique n’est pas achevée.
En se référant au calendrier passé de Musk : conduite automobile entièrement automatisée en 2017 ; lancement de vols habités vers la fusée en 2024 ; et d’ici fin 2025, 10 000 unités d’Optimus.
Même Bezos l’a dit publiquement : les propos sur « deux ou trois ans » « sont un peu trop ambitieux ».
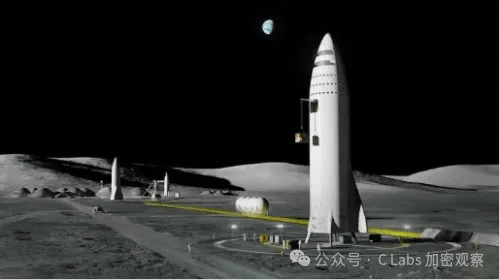
L’avancement de la base lunaire n’est pas non plus très encourageant.
Le succès d’Artemis II avec un vol habité autour de la Lune a eu lieu en avril. Mais en février, la NASA a remplacé le premier alunissage prévu (Artemis III) par un test en orbite basse, pour une raison très claire : le module d’atterrissage n’était pas prêt. Et le Starship de SpaceX, c’est précisément ce module d’atterrissage.
Le premier alunissage habité a donc été repoussé à Artemis IV, avec pour objectif le début 2028.
À l’heure actuelle, un courtier a même donné exceptionnellement une note « vendre », avec un prix cible de 75 dollars, soit 35 % de moins qu’au moment présent. Et deux jours plus tard, le 6 août : libération de la première vague d’environ 911,5 millions d’actions en actions de gré à gré, totalisant une valeur de plus de 100 milliards de dollars ; c’est la plus grosse levée de restrictions jamais observée à Wall Street.