
L’acheteur a envoyé un paiement initial fluide de 4 000 ₹ pour une transaction en USDT sur Binance P2P. Cependant, cinq heures plus tard, il a ajouté 20 000 ₹ supplémentaires sur le compte du vendeur via deux transactions non sollicitées (3 000 ₹ et 17 000 ₹). L’acheteur a immédiatement exigé un remboursement direct, affirmant qu’il s’agissait d’un dysfonctionnement accidentel de « transfert automatique ».
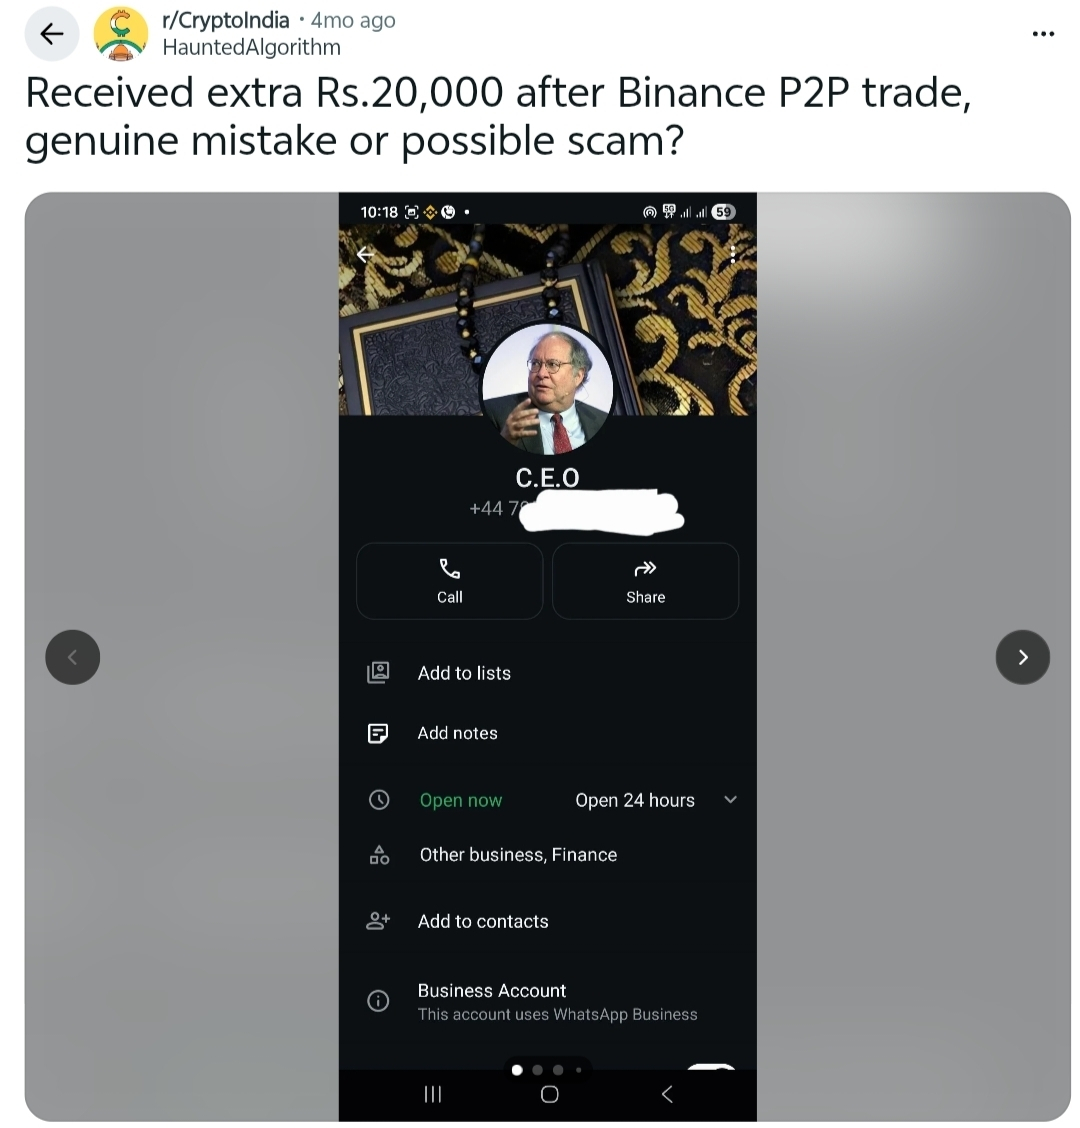
La transaction s’est rapidement effondrée lors de l’examen minutieux, lorsque le vendeur a repéré un numéro d’entreprise basé au Royaume-Uni (+44...) sur la capture d’écran de l’acheteur, malgré le fait que ce dernier prétendait que les fonds provenaient d’un compte bancaire indien. L’explication de l’acheteur a ensuite changé pour « un frère vivant au Royaume-Uni », et ils ont commencé à exercer une intense manipulation émotionnelle concernant un parent malade lorsque le vendeur a refusé d’envoyer de l’argent en retour aveuglément. Constatant les signes typiques d’une fraude par chargeback dans le cadre d’un schéma P2P, le vendeur a refusé un transfert manuel direct et a demandé à l’acheteur d’initier une inversion officielle via sa banque. Malgré cette mise en garde, l’acheteur a déposé un recours sur Binance, qui a gelé 196 USDT du vendeur, tandis qu’une saisie de 20 000 ₹ a été placée sur le compte bancaire de ce dernier.
L’arnaque du P2P : comment un dépôt « par erreur » de 20 000 ₹ pourrait geler toute votre vie
C’est une soirée calme et vous venez de conclure une vente P2P impeccable de USDT d’une valeur de 4 000 ₹. La transaction est terminée, les fonds sont arrivés, et vous reprenez votre journée. Mais cinq heures plus tard, votre téléphone vibre : deux notifications. 3 000 ₹ supplémentaires arrivent sur votre compte bancaire, immédiatement suivis par encore 17 000 ₹.
Soudain, un inconnu a déposé 20 000 ₹ d’argent liquide non sollicité directement entre vos mains. Avant même que vous puissiez comprendre ce qui s’est passé, votre conversation P2P explose avec des messages paniqués.
« S’il vous plaît ! Mon téléphone a buggué et a transféré l’argent tout seul ! Renvoyez-le tout de suite ! »
Ce scénario exact est arrivé à un trader crypto au sein même de notre communauté, le poussant dans une confrontation à haut risque entre se comporter comme un bon samaritain et préserver l’argent durement gagné.
L’anatomie d’une arnaque à haute technologie
Notre trader, HauntedAlgorithm, a ressenti immédiatement le poids de la culpabilité. La plupart des personnes honnêtes cliqueraient sur « Transférer » pour rendre de l’argent qui ne leur appartient pas. Mais en regardant de plus près, le récit de l’acheteur s’est mis à se fissurer comme du verre bon marché :
L’empreinte incohérente : l’argent est arrivé depuis un compte bancaire indien local, mais une capture d’écran envoyée par l’acheteur a accidentellement révélé une notification contextuelle provenant d’un numéro WhatsApp très suspect associé à une entreprise au Royaume-Uni (+44...).
Le récit qui change : lorsqu’on l’a interrogé, l’acheteur a abandonné d’un coup l’excuse du « bug du téléphone » et a prétendu que le compte au Royaume-Uni appartenait à un frère.
Le chantage émotionnel : dès que le trader a refusé d’effectuer un transfert manuel non régulé, l’acheteur a immédiatement déployé de graves excuses d’urgence familiale culpabilisantes (« Ma mère est gravement malade ! ») afin de pousser à un paiement rapide.
Le piège du double prélèvement expliqué
Que se passe-t-il si vous renvoyez l’argent manuellement ? Vous perdez tout.
C’est l’arnaque classique des tiers / chargebacks. Le hacker ou l’escroc utilise un compte bancaire compromis, volé ou appartenant à un tiers pour vous envoyer les 20 000 ₹ supplémentaires. Ils veulent désespérément que vous transfériez manuellement cet argent vers un tout autre compte contrôlé par eux.
Une fois que vous rendez les fonds, la véritable victime du compte bancaire volé découvre l’argent manquant et signale un chargeback frauduleux ou une plainte cyber auprès de sa banque. La banque retire alors encore 20 000 ₹ de votre solde ou place une restriction sur votre profil. Le fraudeur s’en va avec un profit net de 20 000 ₹ à votre détriment direct, laissant vos comptes financiers bloqués dans une situation sans issue.
Dans le cas de notre trader, faire la bonne chose a quand même eu des conséquences. Il a refusé correctement un virement manuel et a demandé à l’acheteur de traiter un renversement bancaire officiel. En représailles, l’acheteur malveillant a déposé un recours auprès de Binance et une plainte cyber, parvenant à bloquer 196 USDT du vendeur et à imposer un nantissement bancaire de 20 000 ₹.
Comment immuniser votre portefeuille P2P
Si une entité inconnue dépose accidentellement de l’argent supplémentaire sur votre compte après une transaction, privilégiez votre sécurité numérique plutôt que de vous adapter rapidement :
Ne rendez jamais l’argent manuellement : ne transférez absolument jamais l’argent de votre propre initiative vers un identifiant UPI non vérifié ou vers un compte tiers fourni par l’acheteur.
Exigez des renversements bancaires officiels : demandez à l’acheteur de déposer une réclamation explicite d’erreur/renversement auprès de son institution financière. Indiquez clairement que vous consentirez uniquement lorsque votre banque vous contactera officiellement pour approuver le rollback interne sécurisé.
Signalez de manière proactive votre branche : entrez dans votre branche locale ou contactez le support client pour signaler l’afflux inattendu de fonds. Présentez l’historique des transactions P2P tel qu’il est écrit comme preuve tangible d’une trace d’actifs légaux afin d’éviter que votre profil ne soit entièrement blacklisté.
Explorez des sorties sécurisées hors P2P : les règlements P2P traditionnels constituent un terrain idéal pour des chargebacks malveillants. Réduisez votre risque envisageant des méthodes de liquidité alternatives comme les distributeurs de dépôt de cash (CDM) ou des passerelles directes, entièrement vérifiées et réglementées.