

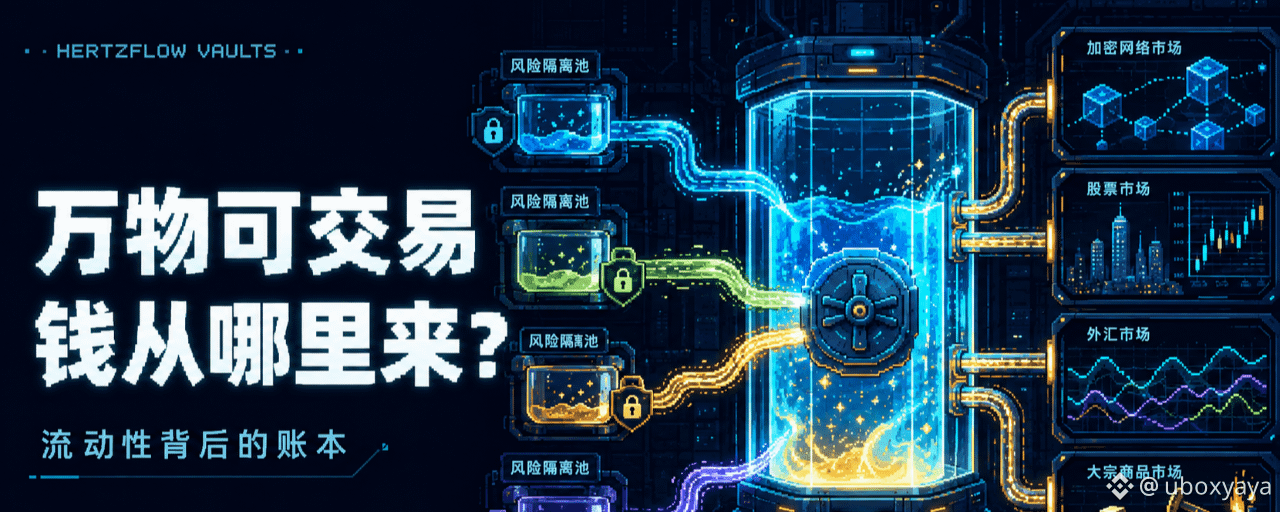
Le 27 juillet, @Hertzflow_xyz a mis en ligne sur le réseau de test 4 HzV Vaults : Bluechip Crypto, Degen Basket, Tech Giants et Macro.
Deux jours plus tard, l’équipe a de nouveau réinitialisé les données du réseau de test et mis à jour le contrat. La raison invoquée : se préparer au réseau principal.
En regardant ces deux mises à jour ensemble, la priorité actuelle de HertzFlow est très claire : avant de canaliser de l’argent réel vers le réseau principal, d’abord faire tourner cette architecture—comment la liquidité entre sur le marché, comment les risques sont répartis et comment différents ensembles se combinent.
Quand beaucoup de gens découvrent pour la première fois un Vault, leur attention se fixe sur le APY. Mais chez HertzFlow, ce qu’il y a de plus intéressant à étudier dans le Vault, c’est la manière dont il organise la liquidité pour un protocole de levier capable de multiplier sans cesse les marchés de trading.
Les marchés peuvent être créés rapidement, mais la liquidité ne peut pas apparaître “par magie”.
HertzFlow permet aux utilisateurs de trader des actifs comme les cryptomonnaies, les devises, les matières premières et les actions, et prévoit aussi de créer des marchés de trading pour n’importe quel actif disposant d’un prix Oracle.
“Créer des marchés” paraît facile dans la présentation du produit, mais une réalité vous rattrape : à chaque paire de trading ajoutée, il faut aussi une quantité de liquidité suffisante pour couvrir/absorber les positions.
Sans assez de fonds de contrepartie, même si les données de prix et la page de trading sont déjà prêtes, il sera difficile de faire fonctionner le marché de façon stable. La taille des positions sera limitée, et dans des conditions de marché extrêmes, le risque deviendra encore plus concentré.
HertzFlow utilise un mode RFQ et un système de prix via Oracle : les transactions des utilisateurs ne dépendent pas du fait qu’un ordre opposé existe exactement dans le carnet d’ordres traditionnel. Elles sont absorbées par les pools de liquidité, qui prennent l’exposition au trading.
Cela permet au marché de couvrir davantage d’actifs, tout en transférant une partie du risque côté LP.
Quand les traders gagnent, leurs profits doivent être payés par le pool de liquidité correspondant ; quand les traders perdent, leurs pertes sont intégrées au pool. La rémunération des LP provient d’activités de trading réelles, tout en subissant les effets des profits globaux des traders, de la volatilité brutale du marché et des variations du taux d’utilisation des fonds.
Par conséquent, si HertzFlow veut étendre le nombre de marchés, il ne peut pas seulement ajouter des pages de trading. Il lui faut aussi une structure de liquidité capable d’absorber en continu les fonds, de disperser l’exposition et de limiter le risque d’un marché unique.
Pool, Market et Vault servent justement à résoudre ce problème.
Pool, Market et Vault traitent respectivement des problèmes à différents niveaux
Le Pool de HertzFlow cible un marché d’actifs précis ; chaque pool dispose de fonds et d’une gestion des risques relativement indépendants.
Si un utilisateur veut uniquement fournir de la liquidité à un marché précis, il peut directement choisir le Pool correspondant. L’avantage, c’est que l’exposition est claire : on peut plus facilement juger quel marché génère des gains et lequel subit des pertes.
Mais avec l’augmentation du nombre de marchés, les LP “ordinaires” ont du mal à analyser en continu pour chaque pool les volumes de trading, le taux d’utilisation des fonds, le PnL des traders et l’évolution des risques.
HertzFlow ajoute alors aussi Market et Vault pour cela.
Sur le site officiel, Market est décrit comme un outil de liquidité de type ETF pour une catégorie d’actifs. Les utilisateurs n’ont pas besoin de choisir une seule paire : ils peuvent fournir de la liquidité à un ensemble de marchés proches.
Le Vault ajoute une couche supplémentaire : il combine plusieurs Pools selon une certaine stratégie. Après un dépôt unique, l’utilisateur obtient un ensemble d’expositions de marché. À l’avenir, le Curator Vault permettra aussi à des gestionnaires tiers de répartir la liquidité au niveau des pools selon la stratégie.
On peut comprendre ces trois niveaux simplement comme :
Le Pool gère un marché unique ; le Market gère une catégorie d’actifs ; le Vault gère une stratégie de configuration des fonds.
Du point de vue du protocole, ils résolvent le problème de granularité de liquidité. Les fonds peuvent soit entrer de façon précise sur un marché, soit être combinés selon une catégorie d’actifs ou une stratégie.
Du point de vue de l’utilisateur, elles offrent différents niveaux de choix en matière de gestion. Ceux qui aiment faire leurs propres recherches peuvent choisir directement un Pool ; ceux qui préfèrent ne pas ajuster trop souvent peuvent choisir un Vault.
Les quatre Vaults, en réalité, représentent quatre budgets de risque
Sur le testnet, les 4 Vaults lancés sont respectivement Bluechip Crypto, Degen Basket, Tech Giants et Macro.
En surface, ces noms classent les actifs ; en réalité, ils correspondent à quatre budgets de risque différents.
Bluechip Crypto se concentre davantage sur les actifs crypto grand public ; Degen Basket vise des marchés plus volatils ; Tech Giants offre une exposition liée aux actions technologiques ; Macro oriente le regard vers les devises, les matières premières ou des actifs macroéconomiques.
Le Vault aide les utilisateurs à éviter le travail de choix de Pool un par un, mais il ne supprime pas le risque. Le risque passe simplement de “quel marché unique choisir” à “quelle combinaison sélectionner et comment la gérer”.
Cela signifie que, lorsque les utilisateurs consultent le Vault, ils ne peuvent pas se contenter de comparer l’APY affiché sur la page.
Il faut aussi voir quels marchés il inclut, comment les pondérations de chaque marché sont réparties, à quelle fréquence les fonds sont ajustés, la corrélation entre différents actifs, et comment le taux de rendement est calculé lorsque le Vault enregistre une perte non réalisée.
Par exemple, un Vault contenant plusieurs tokens très volatils peut sembler diversifié sur différents marchés, mais lorsque le marché baisse, ces actifs peuvent aussi connaître des fluctuations importantes en même temps. Avoir nominalement plusieurs actifs ne signifie pas forcément une diversification efficace.
Tech Giants ou Macro ont aussi leurs propres problèmes. Les horaires de trading selon les régions, la façon dont les Oracles se mettent à jour, les arrêts pendant les jours fériés et les annonces macro inattendues peuvent tous influencer le prix et le contrôle du risque.
Le Vault réduit la complexité opérationnelle et renforce aussi l’importance pour les utilisateurs de comprendre les règles de la combinaison.
L’APY n’est que le résultat ; le PnL des traders est la variable
Les rendements des produits de rendement “classiques” proviennent souvent des intérêts sur les prêts, des récompenses de staking ou de subventions en tokens. Les fonds du HertzFlow Vault, eux, sont placés sur un marché de trading à effet de levier, jouant un rôle de liquidité pour la contrepartie.
La documentation officielle est très directe : quand les traders perdent, le pool grossit ; quand les traders gagnent, le pool se réduit.
Les rendements à long terme seront aussi influencés par les frais de trading, le taux d’utilisation des fonds et la performance globale des traders dans différents marchés. Par conséquent, l’historique d’APY affiché sur la page ne reflète que les résultats d’une période passée, et ne peut pas représenter directement les rendements futurs.
Si, sur un marché, un grand nombre de traders réalisent des profits à court terme, la valeur nette du Vault peut baisser ; si beaucoup de fonds affluent mais que la demande réelle de trading n’augmente pas en parallèle, les fonds ajoutés peuvent aussi diluer l’efficacité des capitaux.
Ainsi, HzV ressemble davantage à un portefeuille de fonds de contrepartie géré automatiquement, plutôt qu’à un compte d’épargne stable au sens habituel.
Les indicateurs qui devraient intéresser les utilisateurs ne doivent pas se limiter à l’APY : ils doivent aussi inclure l’exposition aux marchés du Vault, le PnL réalisé et non réalisé, le taux d’utilisation des fonds, les revenus de frais, la capacité maximale et les règles de retrait.
Surtout dans des scénarios extrêmes, les pools de liquidité doivent conserver des fonds pour payer les profits des traders ; le montant que les utilisateurs peuvent retirer peut donc être limité. Il existe une contrainte entre rendement élevé et liquidité, on ne peut pas ne voir qu’un seul côté.
Le Vault détermine jusqu’où HertzFlow peut étendre les marchés
HertzFlow souhaite faire entrer des actifs supportés par davantage d’Oracles dans le trading à effet de levier on-chain. La faisabilité de cette direction dépend fortement de la liquidité, qui doit suivre l’expansion du marché.
Si, à chaque ajout d’actif, il faut repartir de zéro pour trouver un ensemble de LP indépendants, l’expansion du marché sera extrêmement lente. Le Vault peut allouer une somme de fonds à plusieurs Pools, puis servir différents profils de risque via différentes combinaisons.
Le Curator Vault renforce encore ces capacités. Les équipes professionnelles peuvent concevoir leurs propres pondérations de marché et stratégies de fonds ; les utilisateurs ordinaires choisissent, eux, le gestionnaire selon leur tolérance au risque.
Ainsi, HertzFlow ne fournit pas seulement une interface de trading : il inclut aussi un cadre d’émission et de gestion de la liquidité. Après la création de nouveaux marchés, ils peuvent être intégrés à un Market ou à un Vault afin d’obtenir une source de capitaux plus stable.
Mais pour que cette structure fonctionne sur le mainnet, il faut encore répondre à plusieurs questions.
Premièrement, le niveau de transparence des pondérations du Vault et de l’historique de rebalancement ; deuxièmement, si le risque d’un marché unique peut être isolé pour éviter d’affecter les autres Pools ; troisièmement, lorsque le Curator se trompe dans son évaluation, comment se répartissent les responsabilités et les limites ; quatrièmement, si dans des conditions extrêmes, les mécanismes d’Oracle, de liquidation et de retrait fonctionnent normalement.
Ces questions ne peuvent être répondues de façon plus fiable qu’après l’intégration au mainnet avec des fonds réels et des volumes de trading réels.
Avant le mainnet, la réinitialisation des données est plus à surveiller que des spéculations sur les airdrops.
HertzFlow a déjà réinitialisé les données du testnet le 29 juillet et mis à jour les contrats ; la communication officielle indique que c’est une étape de préparation au mainnet.
Cela indique que le produit entre dans une nouvelle phase de test, mais pour l’instant il manque d’informations suffisantes pour prouver que le mainnet est officiellement lancé, et il n’y a aussi aucune confirmation officielle que les interactions testnet correspondent à de futurs airdrops.
Interpréter directement les classements du testnet, les volumes ou les données d’invitation comme des récompenses certaines n’est pas rigoureux.
À ce stade, ce qui vaut le plus la peine, c’est de faire une expérience complète du trading et de comprendre la relation entre Pool et Vault : observer si le produit reste stable après les mises à jour des contrats, et voir comment l’équipe traite les problèmes exposés pendant les tests précédents.
Si le but est seulement de conserver une trace d’interaction, on peut contrôler la fréquence et le risque du portefeuille ; si l’objectif est de comprendre réellement HertzFlow, le Vault pourrait être plus intéressant à étudier que de scraper sans cesse des volumes de trading.
Mon avis
HzV n’est pas aussi “spectaculaire” que “jusqu’à 1000x de levier”, mais c’est lui qui détermine bien davantage combien de marchés HertzFlow pourra supporter à l’avenir.
Le trading à effet de levier attire les utilisateurs ; le Pool capte l’exposition au trading ; le Vault organise la liquidité dispersée en un ensemble de stratégies sélectionnables. La capacité de ces trois éléments à fonctionner harmonieusement déterminera s’il y aura, après l’expansion du protocole, un problème de sur-dispersion des fonds.
Les 4 Vaults de testnet lancés récemment permettent, au moins, à cette conception de passer des documents vers une page produit réellement utilisable.
Mais on ne peut pas extrapoler directement le testnet (APY, performances de la combinaison et capacité de fonds) vers le mainnet. Une fois les fonds réels entrés en jeu, le Vault devra aussi faire face à des situations telles que : des traders qui gagnent en continu, une hausse de la corrélation entre les marchés, un retrait concentré de la liquidité et des anomalies d’Oracle.
Donc, à l’heure actuelle, mon jugement sur HertzFlow reste prudent : il existe un besoin réel sur le plan directionnel, la structure du produit est plus complète que de simples ajouts de paires de trading, mais la performance du mainnet doit encore être validée par des données réelles.
Un protocole capable de créer énormément de marchés : au final, ce n’est pas seulement le nombre de marchés qui compte.
Qui peut fournir une liquidité durable à ces marchés, qui peut expliquer clairement gains et risques, et qui a la chance de transformer l’idée “n’importe quel actif peut être trading” d’un slogan en produit capable de fonctionner sur la durée.