Indicateurs clés : (5 janv. 16h HKT > 12 janv. 16h HKT)
BTC/USD -1,0 % (92 600 $ > 91 700 $), ETH/USD -0,5 % (3 165 $ > 3 150 $)
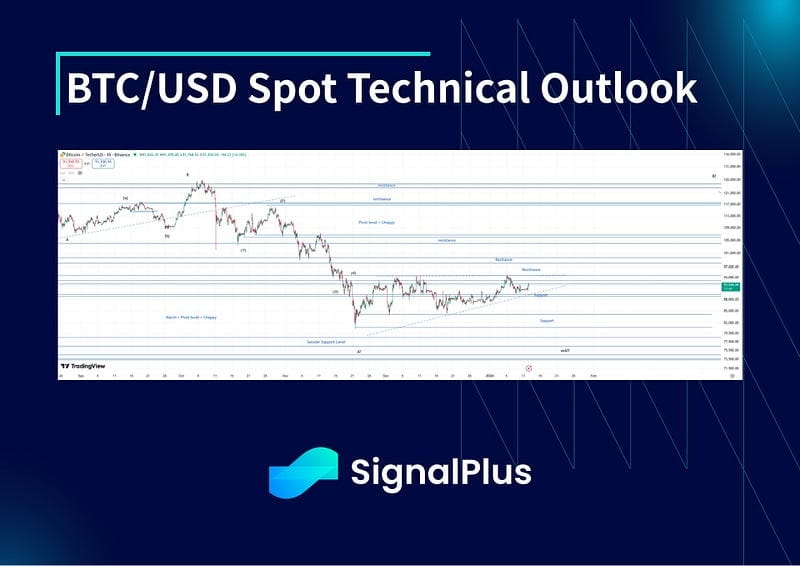
Le marché au comptant du BTC continue sa phase latérale observée depuis la fin novembre, frustrant à la fois les acheteurs et les vendeurs avec sa volatilité réalisée en baisse. Nous pouvons visualiser l'évolution des cours dans un triangle qui penche légèrement davantage vers une baisse finale (et une inversion ultérieure), mais étant donné le bon soutien vu au cours des deux derniers mois, il est fort probable que ce soit une partie d'un mouvement correctif complexe à la hausse (éventuellement). Pour l'instant, le verdict est encore ouvert, mais nous maintenons l'opinion générale selon laquelle la baisse à partir d'ici sera limitée en amplitude et en volatilité, tandis que le potentiel haussier offre davantage de marge en termes de mouvement final, bien que nous n'attendions pas d'action explosive des prix ou de volatilité ici. En dessous de 89 000 $ ou au-dessus de 95 000 $ devrait catalyser un changement par rapport à cette période de consolidation/triangle, et nous recommandons la patience pendant que le marché tente de résoudre son prochain mouvement
Thèmes de marché
La première semaine complète de cotation de 2026 s’est finalement caractérisée par une évolution globalement modérée des prix dans les différentes classes d’actifs, alors que la « liquidité normale » revenait sur le marché et que certains des mouvements journaliers extrêmes observés pendant la période des fêtes, peu liquide (par exemple sur les métaux précieux), commençaient à se normaliser. Le contexte général reste favorable au risque et le SPX a atteint un nouveau record historique, manquant de peu le seuil psychologique des 7 000 $, et a clôturé la semaine autour de 6 966. Malgré le bruit géopolitique persistant en toile de fond (Venezuela, Iran, Groenland), ces thèmes sont difficiles à suivre au jour le jour. Les intervenants cherchent à se positionner de manière plus structurelle pour l’année à venir, en faisant abstraction du bruit à court terme
Les cryptomonnaies ont une nouvelle fois accusé un retard sur le mouvement général des actifs risqués, après que le début d’année encourageant a perdu de son élan à l’approche des niveaux de résistance clés de 94 à 94,5 k$ pour le BTC. Les flux des ETF se sont inversés et sont devenus sortants pendant la majeure partie de la semaine dernière, ramenant les flux nets à un niveau pratiquement nul depuis le début de l’année, malgré 1 Md$ d’entrées nettes au cours des deux premiers jours de l’année. Du point de vue de l’allocation de portefeuille, le marché semble nettement plus à l’aise avec l’allocation à l’or, même à ces niveaux, dans le cadre d’une stratégie de protection contre la dépréciation de la monnaie (USD). Pour les actions et les actifs risqués, le marché préfère toujours investir directement dans les actions. Tant que nous n’observerons pas un changement important de dynamique, des signes d’une certaine volatilité à la hausse ou un changement de catalyseur structurel (par exemple, des achats de BTC par les États-Unis pour leurs réserves), les cryptomonnaies pourraient continuer à être délaissées au profit d’autres actifs dans le régime actuel
Volatilités implicites ATM du BTC$
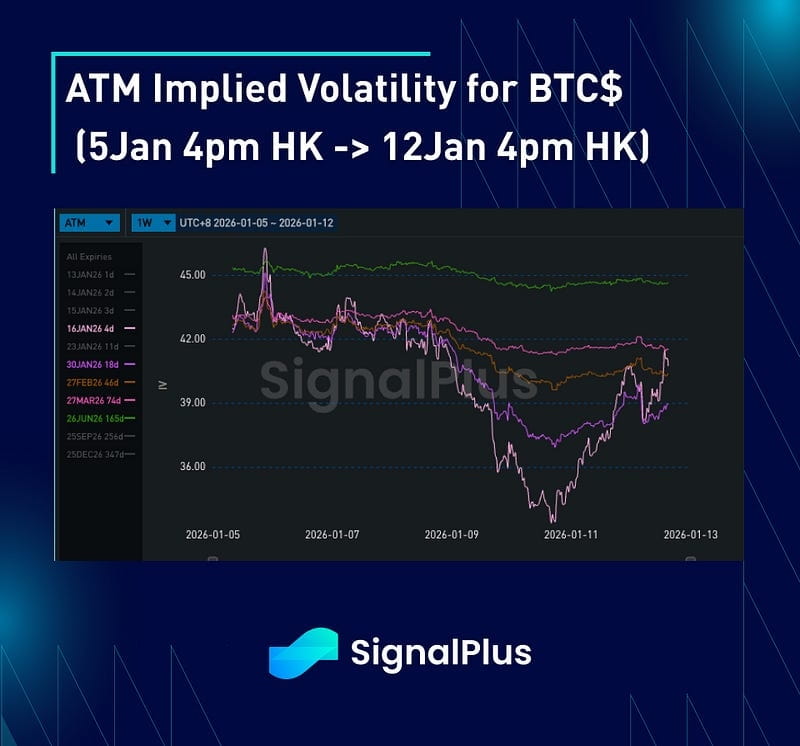
Les volatilités implicites ont globalement baissé la semaine dernière, tandis que la volatilité réalisée est restée contenue dans une fourchette de 30 à 35 vol et que la vague initiale d’achats de volatilité à la hausse en début d’année s’est essoufflée (en fait, les flux se sont transformés en ventes et débouclements de positions à la hausse après l’échec du franchissement des 94 k$)
La structure par terme des volatilités implicites a commencé à se pentifier, les volatilités journalières à court terme étant retombées vers le milieu de la zone des 30, en convergence avec les niveaux récents de volatilité réalisée. Cela a inévitablement pesé sur les échéances allant jusqu’à la fin janvier, pour lesquelles les volatilités journalières étaient évaluées dans le milieu-haut de la zone des 40, entraînant cette pentification. Tant que nous resterons dans cette fourchette de 88 à 94 k$, le marché réduira probablement assez rapidement le risque lié à la partie courte de la courbe et celle-ci pourrait donc rester sous pression. Plus loin sur la courbe, le marché se montre toutefois plus prudent quant à la vente structurelle de volatilité à ces niveaux, après la période de forte volatilité observée au quatrième trimestre de l’année dernière
Skew/convexité du BTC$
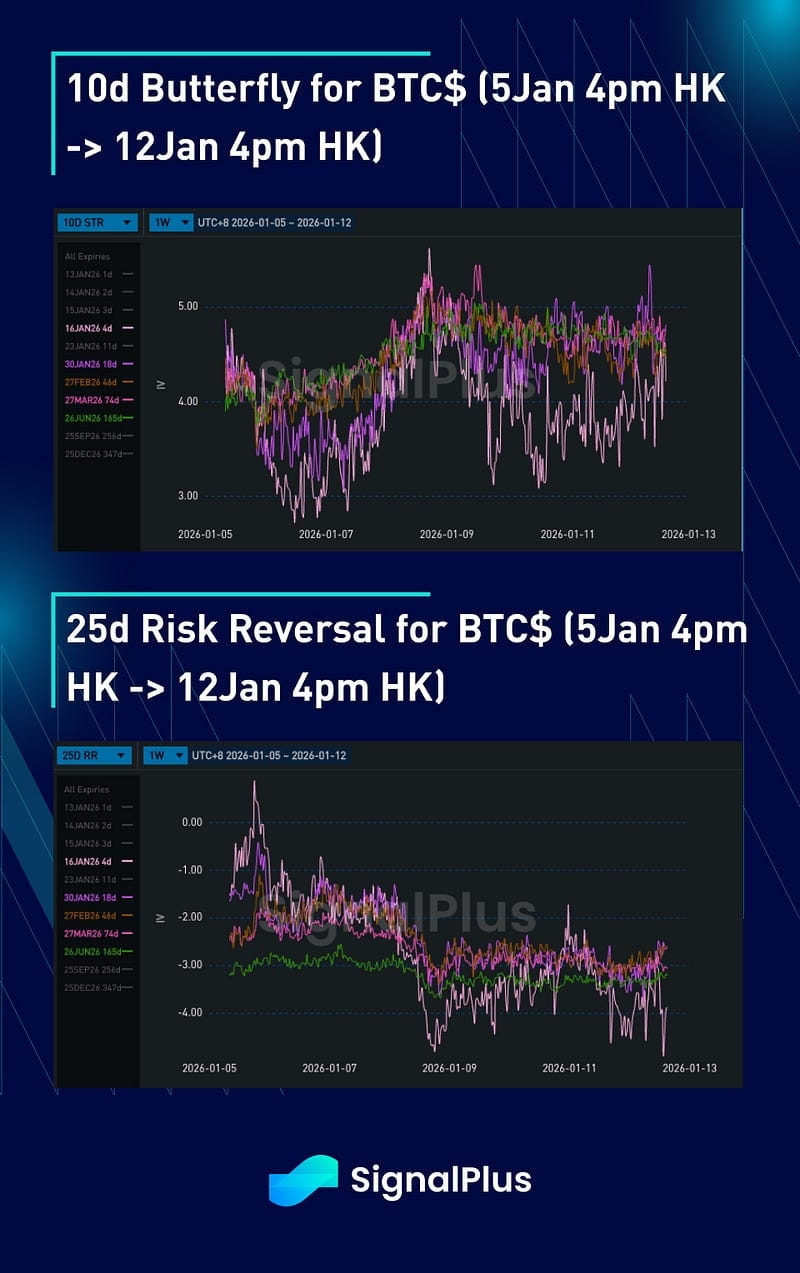
Les prix du skew se sont davantage déplacés en faveur des puts au cours de la semaine, tandis que l’élan initial à la hausse observé en début d’année s’essoufflait et qu’une certaine offre de volatilité à la hausse arrivait sur le marché. La volatilité réalisée est restée modérée lors de la hausse du spot, mais s’est accélérée lors des replis, ce qui suggère une corrélation locale assez nette entre le spot et la volatilité réalisée. Cependant, le positionnement étant beaucoup plus assaini et le contexte macroéconomique restant favorable au risque, le marché ne semble pas préoccupé à ce stade par un mouvement baissier prolongé et volatil, ce qui maintient les prix des risk reversals à des niveaux relativement contenus
Les prix de la convexité sont globalement restés stables, le spot trouvant un point d’appui dans une large fourchette de 88 à 94 k$. Les stratégies directionnelles de part et d’autre de cette fourchette ont pris la forme de call spreads ou de put spreads, apportant davantage d’ailes au marché, avec peu d’anticipations d’une sortie importante de cette fourchette dans un avenir proche
Bonne chance pour la semaine à venir !