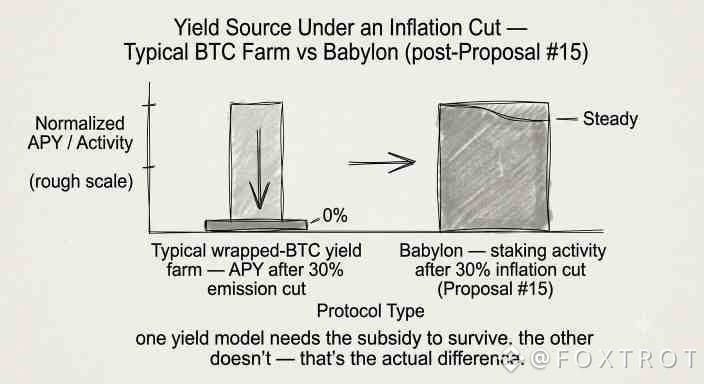
Je n’arrêtais pas de comparer les stats des coffres de Babylon à celles d’une ferme de rendement en BTC enveloppé que j’avais consultée plus tôt dans la semaine — même tâche, onglet différent — et c’est le contraste qui m’est vraiment resté en tête. L’un compte sur les émissions pour sembler attrayant. L’autre vient de réduire ses émissions sans que le modèle bronche. Babylon $BABY #baby @BabylonLabs_io
La plupart des produits de rendement en BTC — l’envelopper, le transférer via un bridge, le déposer dans un pool — reposent essentiellement sur une subvention. Des émissions de tokens pour vous inciter à participer. Supprimez les émissions et l’APY s’effondre, parce qu’il n’y avait en réalité aucun acheteur derrière ce rendement. Babylon vient de mener l’expérience inverse, sans le vouloir : la proposition #15 a été adoptée, l’inflation a été réduite de 30 %, et le staking ne s’est pas tari. Pourquoi ? Parce que l’autre composante du rendement ne vient pas des émissions : ce sont les chaînes PoS qui paient réellement pour la finalité du Bitcoin, via le partage du co-staking. Une vraie demande, pas un robinet à tokens.
Hmm, il m’a fallu un moment avant de croire à cette interprétation. Je m’attendais sans cesse à découvrir le piège — un calendrier d’émissions caché qui soutenait les chiffres. J’ai repassé les données des coffres au peigne fin deux fois pour le trouver. Je n’ai rien trouvé, et honnêtement, ça m’a plus surpris que si j’en avais trouvé un.
La différence ne tient donc ni au modèle de sécurité ni à la garde des fonds, puisque tout le monde revendique ça maintenant. Elle tient à la capacité du rendement à résister à une baisse de sa propre offre de tokens.
Je me demande combien de projets de « rendement BTC » survivraient à leur propre version de la proposition #15.