
Indicateurs clés (de 16h00 le 20 juillet à 16h00 le 27 juillet, heure de Hong Kong) :
BTC/USD : +1,9% (64 150 $ → 65 350 $)
ETH/USD : +5,9% (1 860 $ → 1 970 $)
Perspectives techniques sur le BTC/USD au comptant
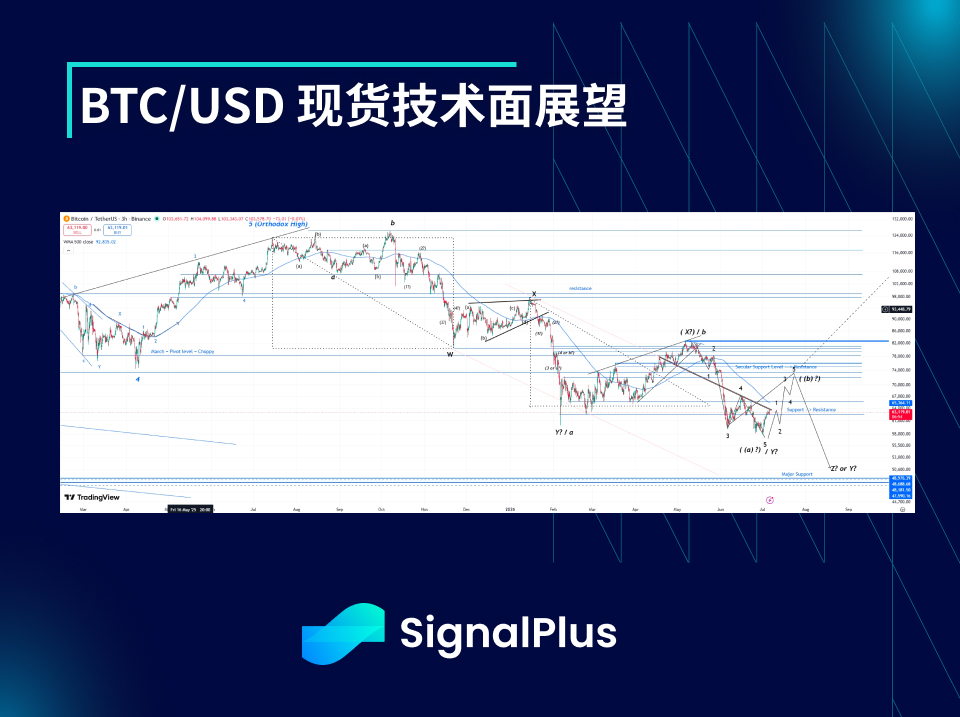
La semaine dernière, les prix au comptant du BTC (ainsi que de l’ETH) ont continué de faire preuve d’une relative stabilité, conformément à la configuration technique globale que nous suivons depuis plusieurs semaines. Le marché a d’abord rebondi jusqu’à 67k$, mais, à mesure que les espoirs d’avancées liées à la progression du projet de loi (CLARITY) avant la pause estivale du Congrès américain se sont progressivement estompés au cours de la semaine, cette hausse a finalement été contenue. Malgré l’escalade des tensions dans la guerre Iran-Irak qui a ravivé, en fin de semaine, le sentiment de prudence sur l’ensemble du marché, le BTC a tout de même trouvé un support au-dessus de 63,7k$. Comme la situation du week-end ne s’est pas davantage dégradée, le prix a de nouveau rebondi aujourd’hui (lundi).
À ce stade, notre opinion de base est que le marché restera globalement dans une large phase de consolidation, tout en progressant lentement et de manière erratique. À l’approche du plein été, les volumes de交易 continuent de diminuer de manière généralisée. La persistance récente de plus bas plus élevés et de plus hauts plus élevés dessine un profil technique de court terme plutôt positif, susceptible de pousser le prix à tester la première résistance située à 67–68 k$ ; si le (CLARITY法案) progresse, le BTC pourrait ensuite monter vers une résistance de tendance plus importante à 74 k$. À la baisse, nous surveillons la première zone de support à 62,5–63 k$ ; si cette zone cède, le prix pourrait successivement retester 60 k$ puis 58 k$, et finir par former une vague baissière s’étendant vers 50–55 k$ afin de compléter l’ensemble de la phase corrective du marché baissier.
Thème de marché
Bien que des entreprises importantes comme Google et Intel aient publié des résultats globalement solides, le marché a néanmoins largement affiché un sentiment d’aversion au risque la semaine dernière. Les inquiétudes concernant une nouvelle hausse des dépenses d’investissement se sont de nouveau intensifiées, et les investisseurs semblent toujours ne pas croire que ces investissements finiront par générer une production et une croissance du chiffre d’affaires suffisantes. La situation entre les États-Unis et l’Iran continue d’évoluer de manière erratique, exerçant une pression haussière persistante sur les prix du pétrole ; le Brent a brièvement dépassé 100 dollars le baril, en hausse de plus de 30 % par rapport à son récent creux. Toutefois, comme les deux parties ne se sont pas mutuellement attaquées pendant le week-end, les prix du pétrole ont ensuite reculé d’environ 10 % par rapport à leur sommet local. Le marché s’attend toujours à ce que Trump fasse des concessions avant les élections de mi-mandat.
Le sentiment du marché des cryptomonnaies s’est de nouveau globalement amélioré la semaine dernière. L’optimisme initial autour du (CLARITY法案) a poussé les prix au comptant à la hausse, le BTC atteignant brièvement 67 k$ et l’ETH frôlant 2 k$. Bien que le projet de loi n’ait finalement pas enregistré de progrès substantiels la semaine dernière — les démocrates continuant de s’opposer aux dispositions éthiques de la version la plus récente du texte —, la probabilité d’une adoption au cours des deux prochaines semaines reste difficile à écarter, la probabilité sur Polymarket restant stable autour de 35 %–37 %. Étant donné qu’un scénario haussier demeure présent dans la distribution des probabilités du marché, et qu’après les énormes sorties de fonds des ETF de mai à fin juin il ne reste plus grand-chose à vendre sur le marché, l’équilibre offre/demande à court terme penche progressivement en faveur de la demande. Dans l’ensemble, nous pensons que si le résultat déçoit, c’est-à-dire si le (CLARITY法案) n’est pas adopté avant la suspension estivale des travaux, le prix au comptant pourrait revenir vers 62–63 k$ ; si une surprise positive se matérialise, le prix au comptant pourrait à nouveau dépasser 70 k$. Le pire scénario à court terme serait une escalade de la guerre entre les États-Unis et l’Iran combinée à l’absence d’adoption du (CLARITY法案), ce qui pourrait ramener le BTC dans la zone des 58–60 k$.
Volatilité implicite ATM du BTC/USD
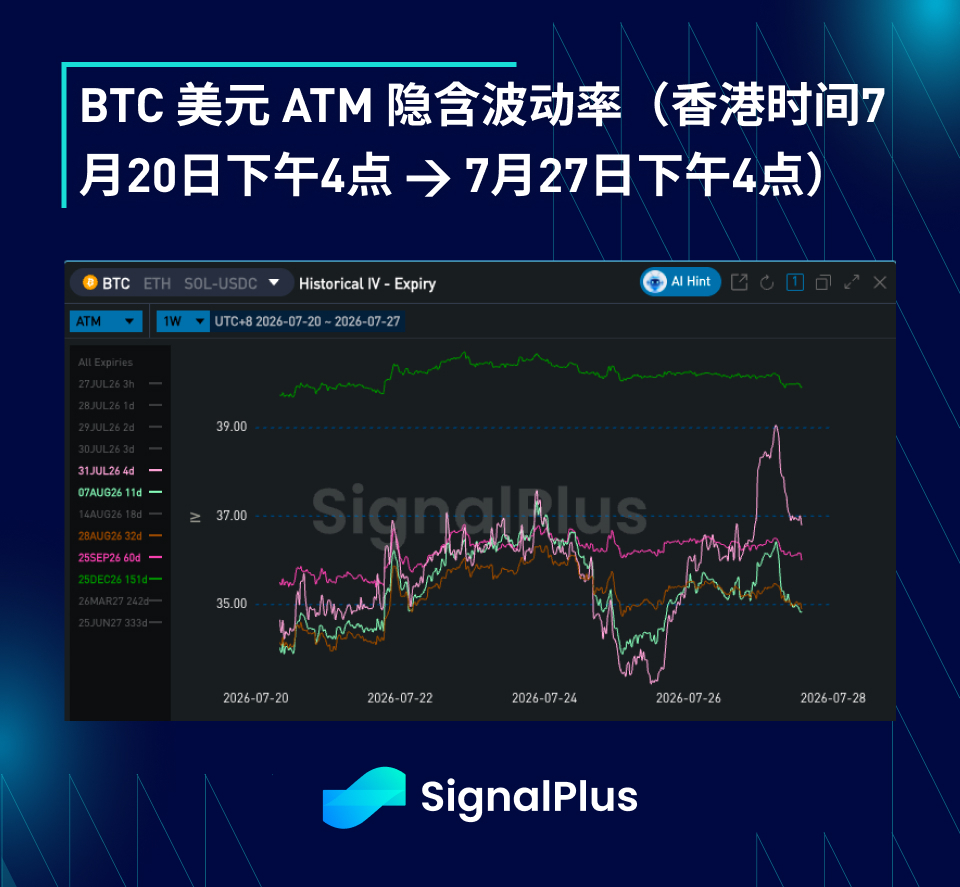
La volatilité implicite a globalement augmenté lentement la semaine dernière, principalement sous l’effet d’une hausse de l’incertitude sur le segment le plus court de la courbe de volatilité (échéances avant la mi-août). Afin de jouer la fenêtre potentielle de l’événement (CLARITY法案) avant la suspension estivale du Congrès, le marché a enregistré une forte demande pour les options call. Toutefois, il s’agit encore d’un pari très concentré sur le court terme. Comme la volatilité réalisée reste faible — principalement en raison d’un volume global atone, le volume des ETF BTC étant tombé à son plus bas niveau depuis octobre 2024 —, la hausse de la volatilité sur la partie courte n’a pas entraîné de rebond plus substantiel de la volatilité implicite sur les échéances plus éloignées de la courbe. À l’heure actuelle, la demande structurelle pour les calls à la hausse reste introuvable. En revanche, comme les positions cash du marché sont nettement plus légères, nous ne constatons pas de demande notable de couverture baissière ; dans le même temps, dans un environnement de range, les vendeurs de stratégies couvertes continuent de vendre des options des deux côtés du prix au comptant afin d’améliorer le rendement de leur portefeuille.
La structure par terme de la volatilité s’est globalement aplatie la semaine dernière, principalement en raison de la hausse de la volatilité à court terme alimentée par l’incertitude liée au (CLARITY法案). Nous continuons d’anticiper une remontée de la volatilité réalisée à partir de septembre, notamment compte tenu des élections de mi-mandat et du contexte macroéconomique — les attentes du marché concernant la première baisse de taux de la Fed ont désormais été repoussées de juillet/août à septembre/octobre. Par ailleurs, même si le (CLARITY法案) manque la date limite avant la suspension estivale, septembre offrira encore un certain temps d’examen au Congrès, ce qui laisse la possibilité d’une adoption avant que les élections de mi-mandat n’entrent dans leur phase la plus intense. Néanmoins, à l’approche du plein été, le marché n’est pas encore disposé à parier à l’avance sur ce scénario. Cela a encore fait baisser l’évaluation des volatilités à terme sur la partie éloignée de la courbe, jusqu’au bas de la fourchette observée au cours des deux dernières années, se rapprochant progressivement de niveaux que nous jugeons attrayants pour commencer à accumuler des positions.
Skew / Kurtosis du BTC/USD
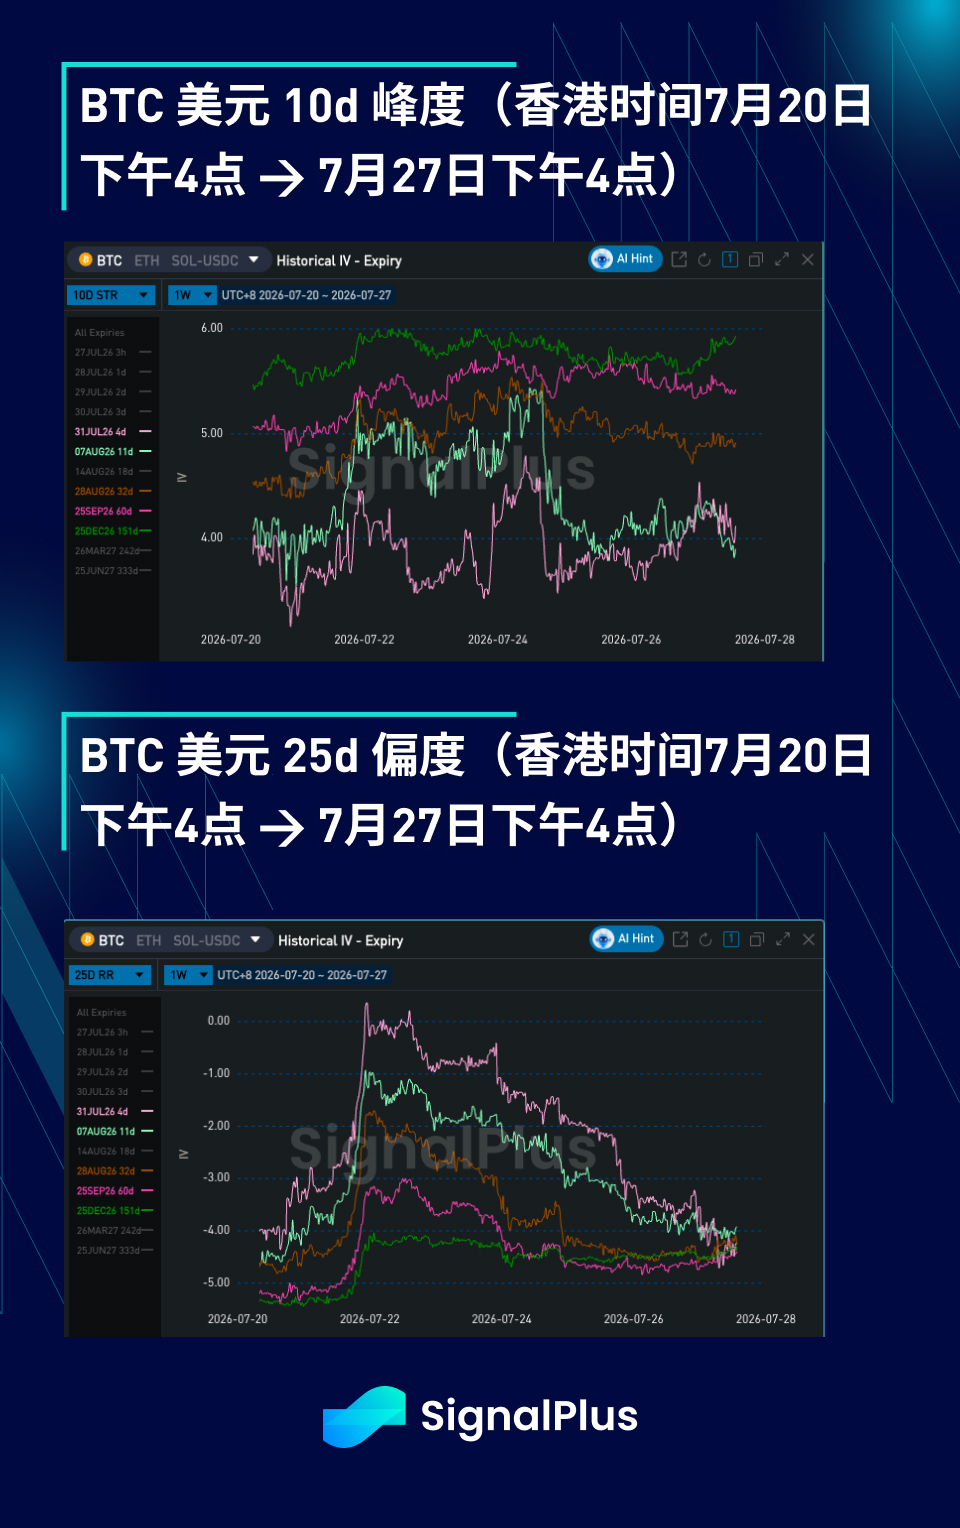
La tarification du skew a connu des fluctuations particulièrement marquées la semaine dernière. Porté par l’optimisme du marché autour du (CLARITY法案), le BTC a grimpé vers 67 k$, tandis que la demande d’options call augmentait fortement, faisant brièvement passer le skew à court terme en faveur d’une prime plus élevée sur les calls pour la première fois depuis janvier. Toutefois, ce mouvement n’a finalement duré que peu de temps : à mesure que l’optimisme s’est rapidement dissipé, l’aversion au risque sur les marchés extérieurs a également commencé à peser sur le prix au comptant, et a donné au marché une raison d’augmenter la tarification de la variance de queue baissière, c’est-à-dire le risque qu’une absence d’adoption du (CLARITY法案) coïncide avec une escalade de la guerre.
La tarification de la convexité a globalement augmenté, surtout sur les échéances longues. La volatilité de la volatilité (vol-of-vol) sur les courtes échéances ainsi que le riskie-gamma à court terme ont affiché des mouvements extrêmes — autrement dit, lorsque le prix au comptant monte, le skew se déplace fortement en faveur des options d’achat ; et lorsque le prix au comptant recule, ce mouvement s’inverse rapidement. Cela donne au marché une raison de relever la prime des butterflies plus éloignés sur la courbe. Compte tenu du niveau actuel de la tarification du skew, le marché est désormais plus prudent à l’idée de vendre à découvert de la volatilité call-side à des niveaux fortement décotés. Cela se reflète déjà dans une courbure plus élevée, et cette prime devrait très probablement rester élevée au cours des prochaines semaines.
Bonne semaine de trading à tous !