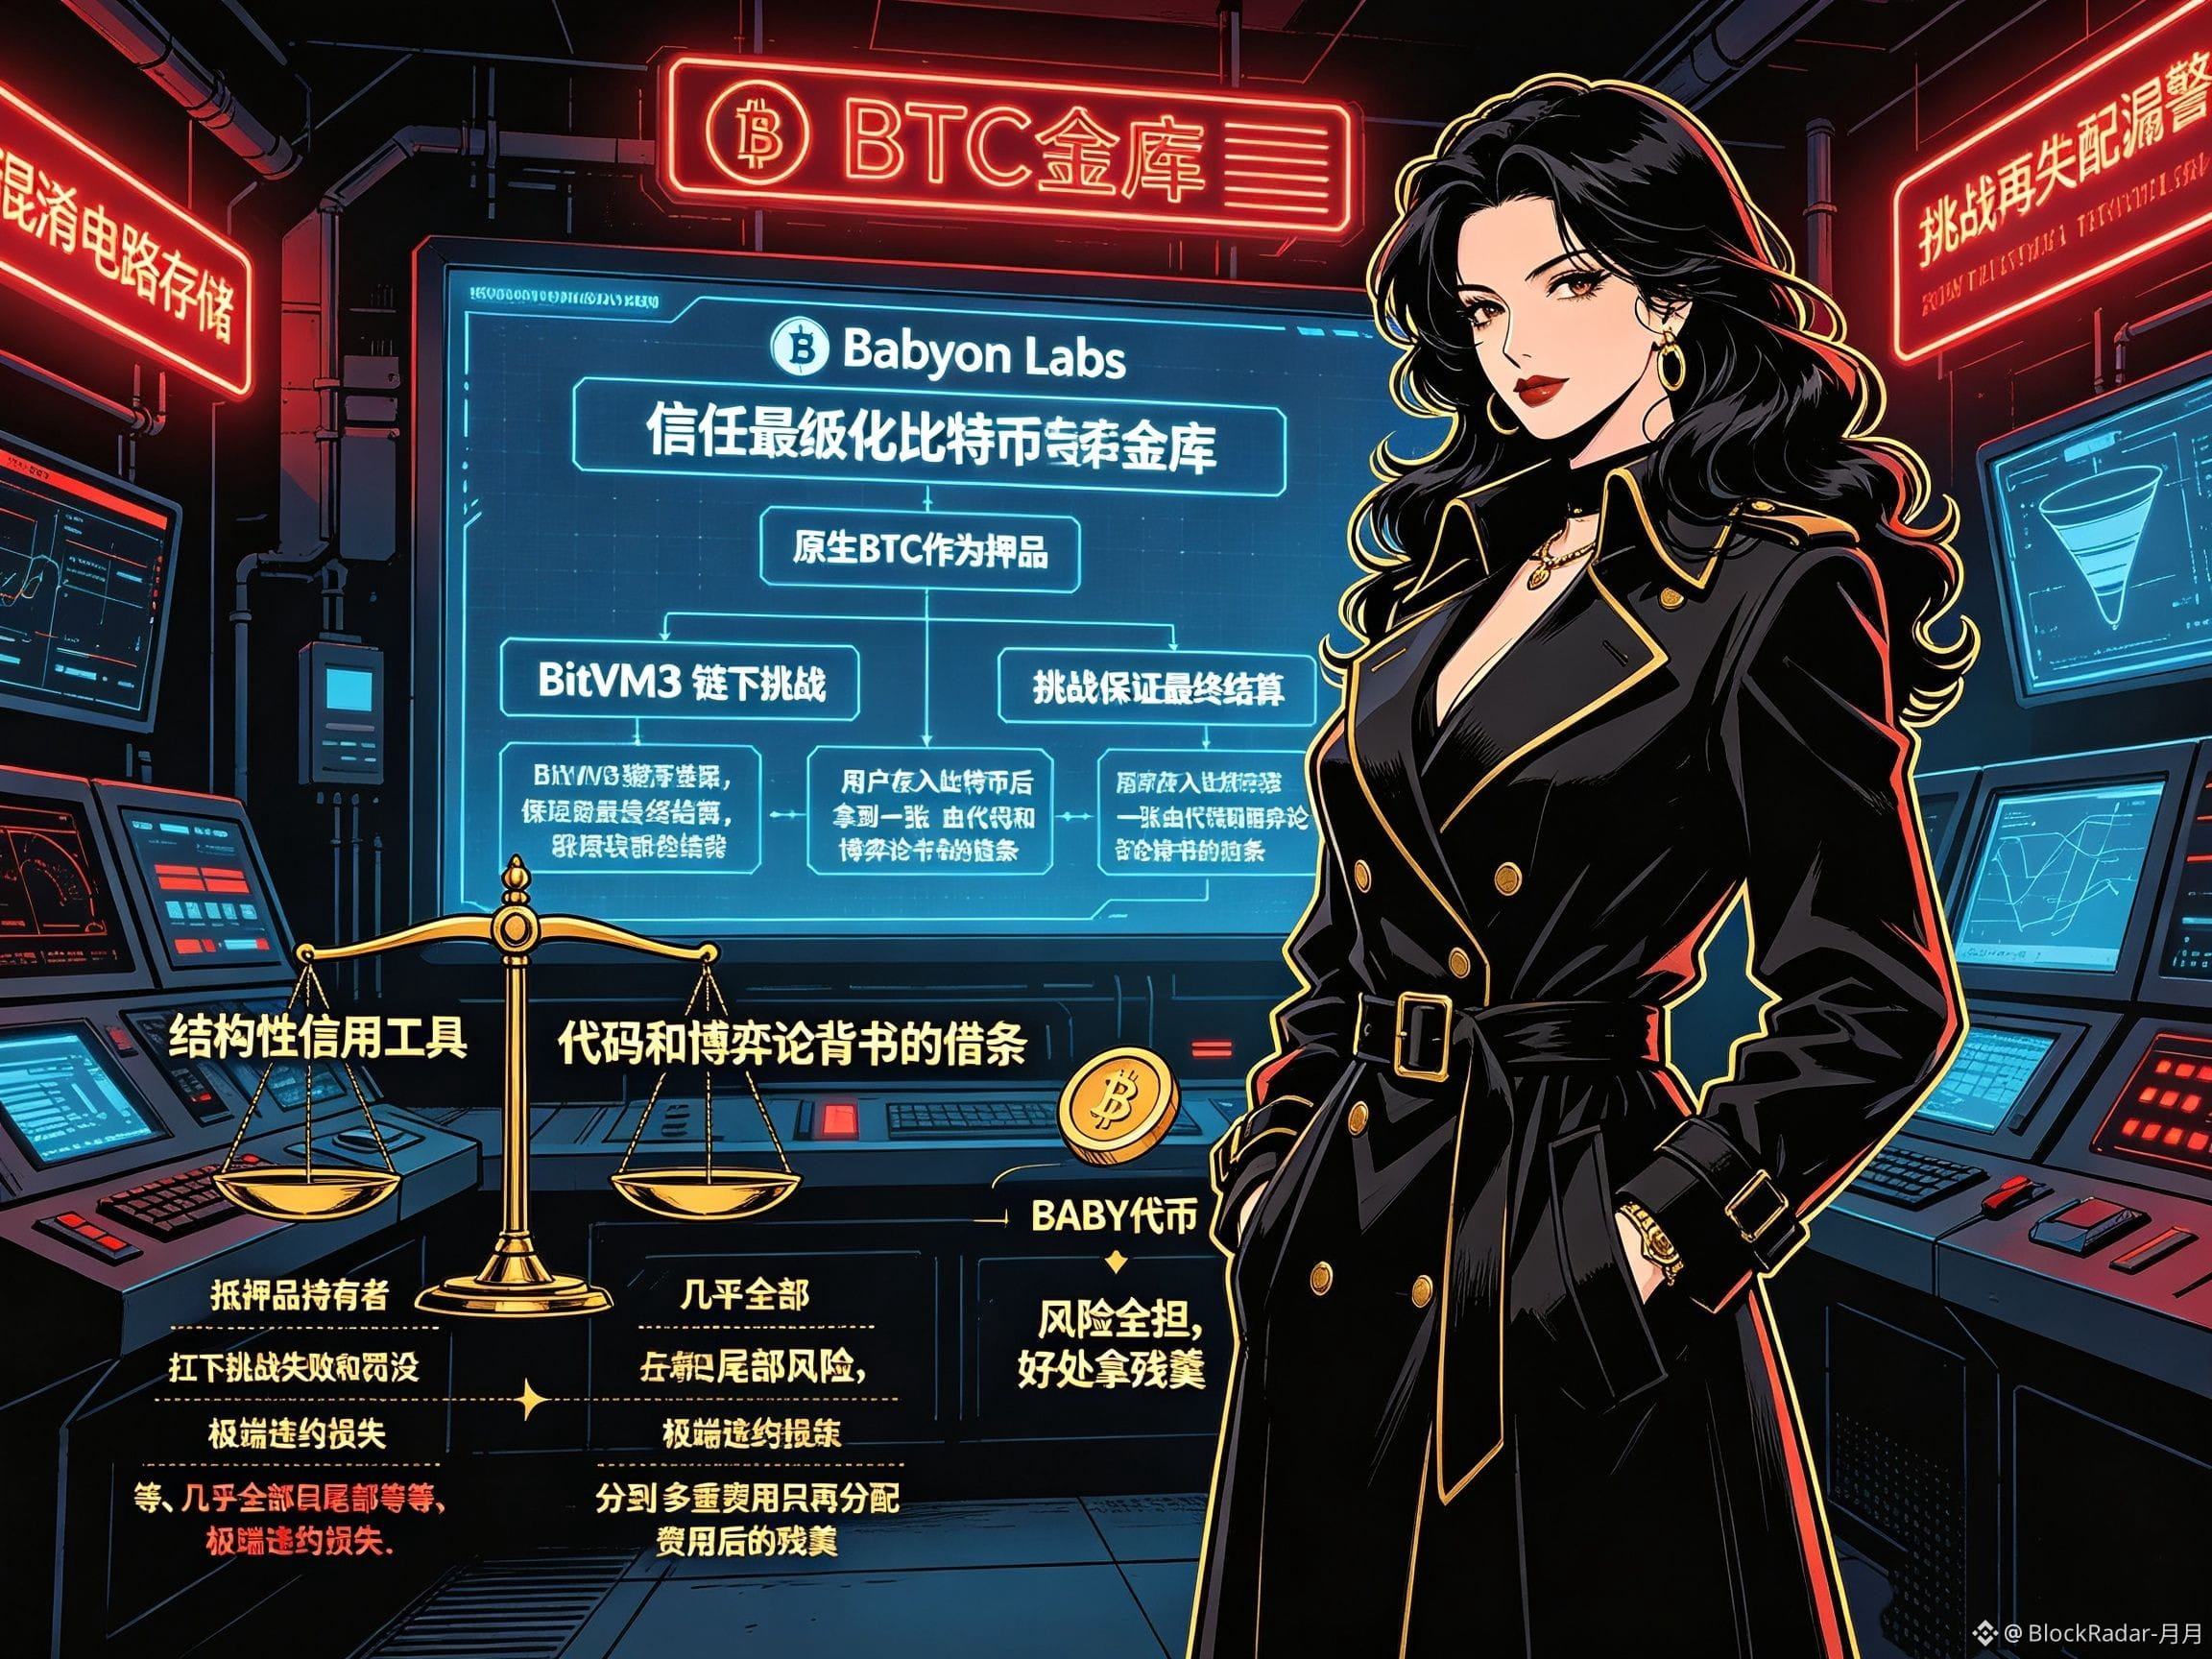
Démarrez @BabylonLabs_io cette soi-disant “bourse à confiance minimale” de Bitcoin : je la vois plutôt comme un instrument de crédit structurel, adossé à du BTC natif en garantie, et dont le règlement final repose sur un mécanisme de contestation hors-chaîne assuré par BitVM3. En clair : vous déposez des bitcoins, vous recevez un code et une reconnaissance par la théorie des jeux, comme un billet à ordre.
Mais après avoir parcouru les droits d’accès du contrat de Babylon, les paramètres du modèle économique et les données d’expérimentation sur le réseau principal, j’ai eu cette pensée : le rapport risque-rendement est totalement asymétrique. Le détenteur de la garantie porte presque tout le risque en queue — confiscations en cas d’échec de contestation, pertes en cas de défaut extrême, tout vous revient ; les détenteurs du token BABY reçoivent, au mieux, les “restes” après redistribution de divers frais. Risque assumé à 100%, bénéfice gratté sur les miettes : c’est difficile à trouver logique.
Fondamentalement, la trésorerie de Babylon ressemble à une situation d’options où les deux parties verrouillent une marge de garantie. Les transactions pré-signées et le stockage de circuits de brouillage de 43 Go constituent une taxe implicite déclenchant des pénalités en cas de fraude : dès que vous entrez dans le jeu, ces coûts se répartissent sur vous. Le projet introduit ensuite des liquidateurs k-of-n signant conjointement avec les gros emprunteurs : cela transforme le risque d’un seul contrepartiste en une garantie conjointe soutenue par l’hypothèse que la majorité est honnête. Dit autrement : c’est un panier de swaps de défaut de crédit ciblés. Si vous y réfléchissez : n’est-ce pas simplement remplacer “avoir confiance en une personne” par “faire confiance à la majorité parmi un groupe de personnes” ? Et si les liquidateurs et les gros emprunteurs s’entendent en coulisses, la base même de “majorité honnête” s’effondre d’un coup : qui prend le relais ? #baby
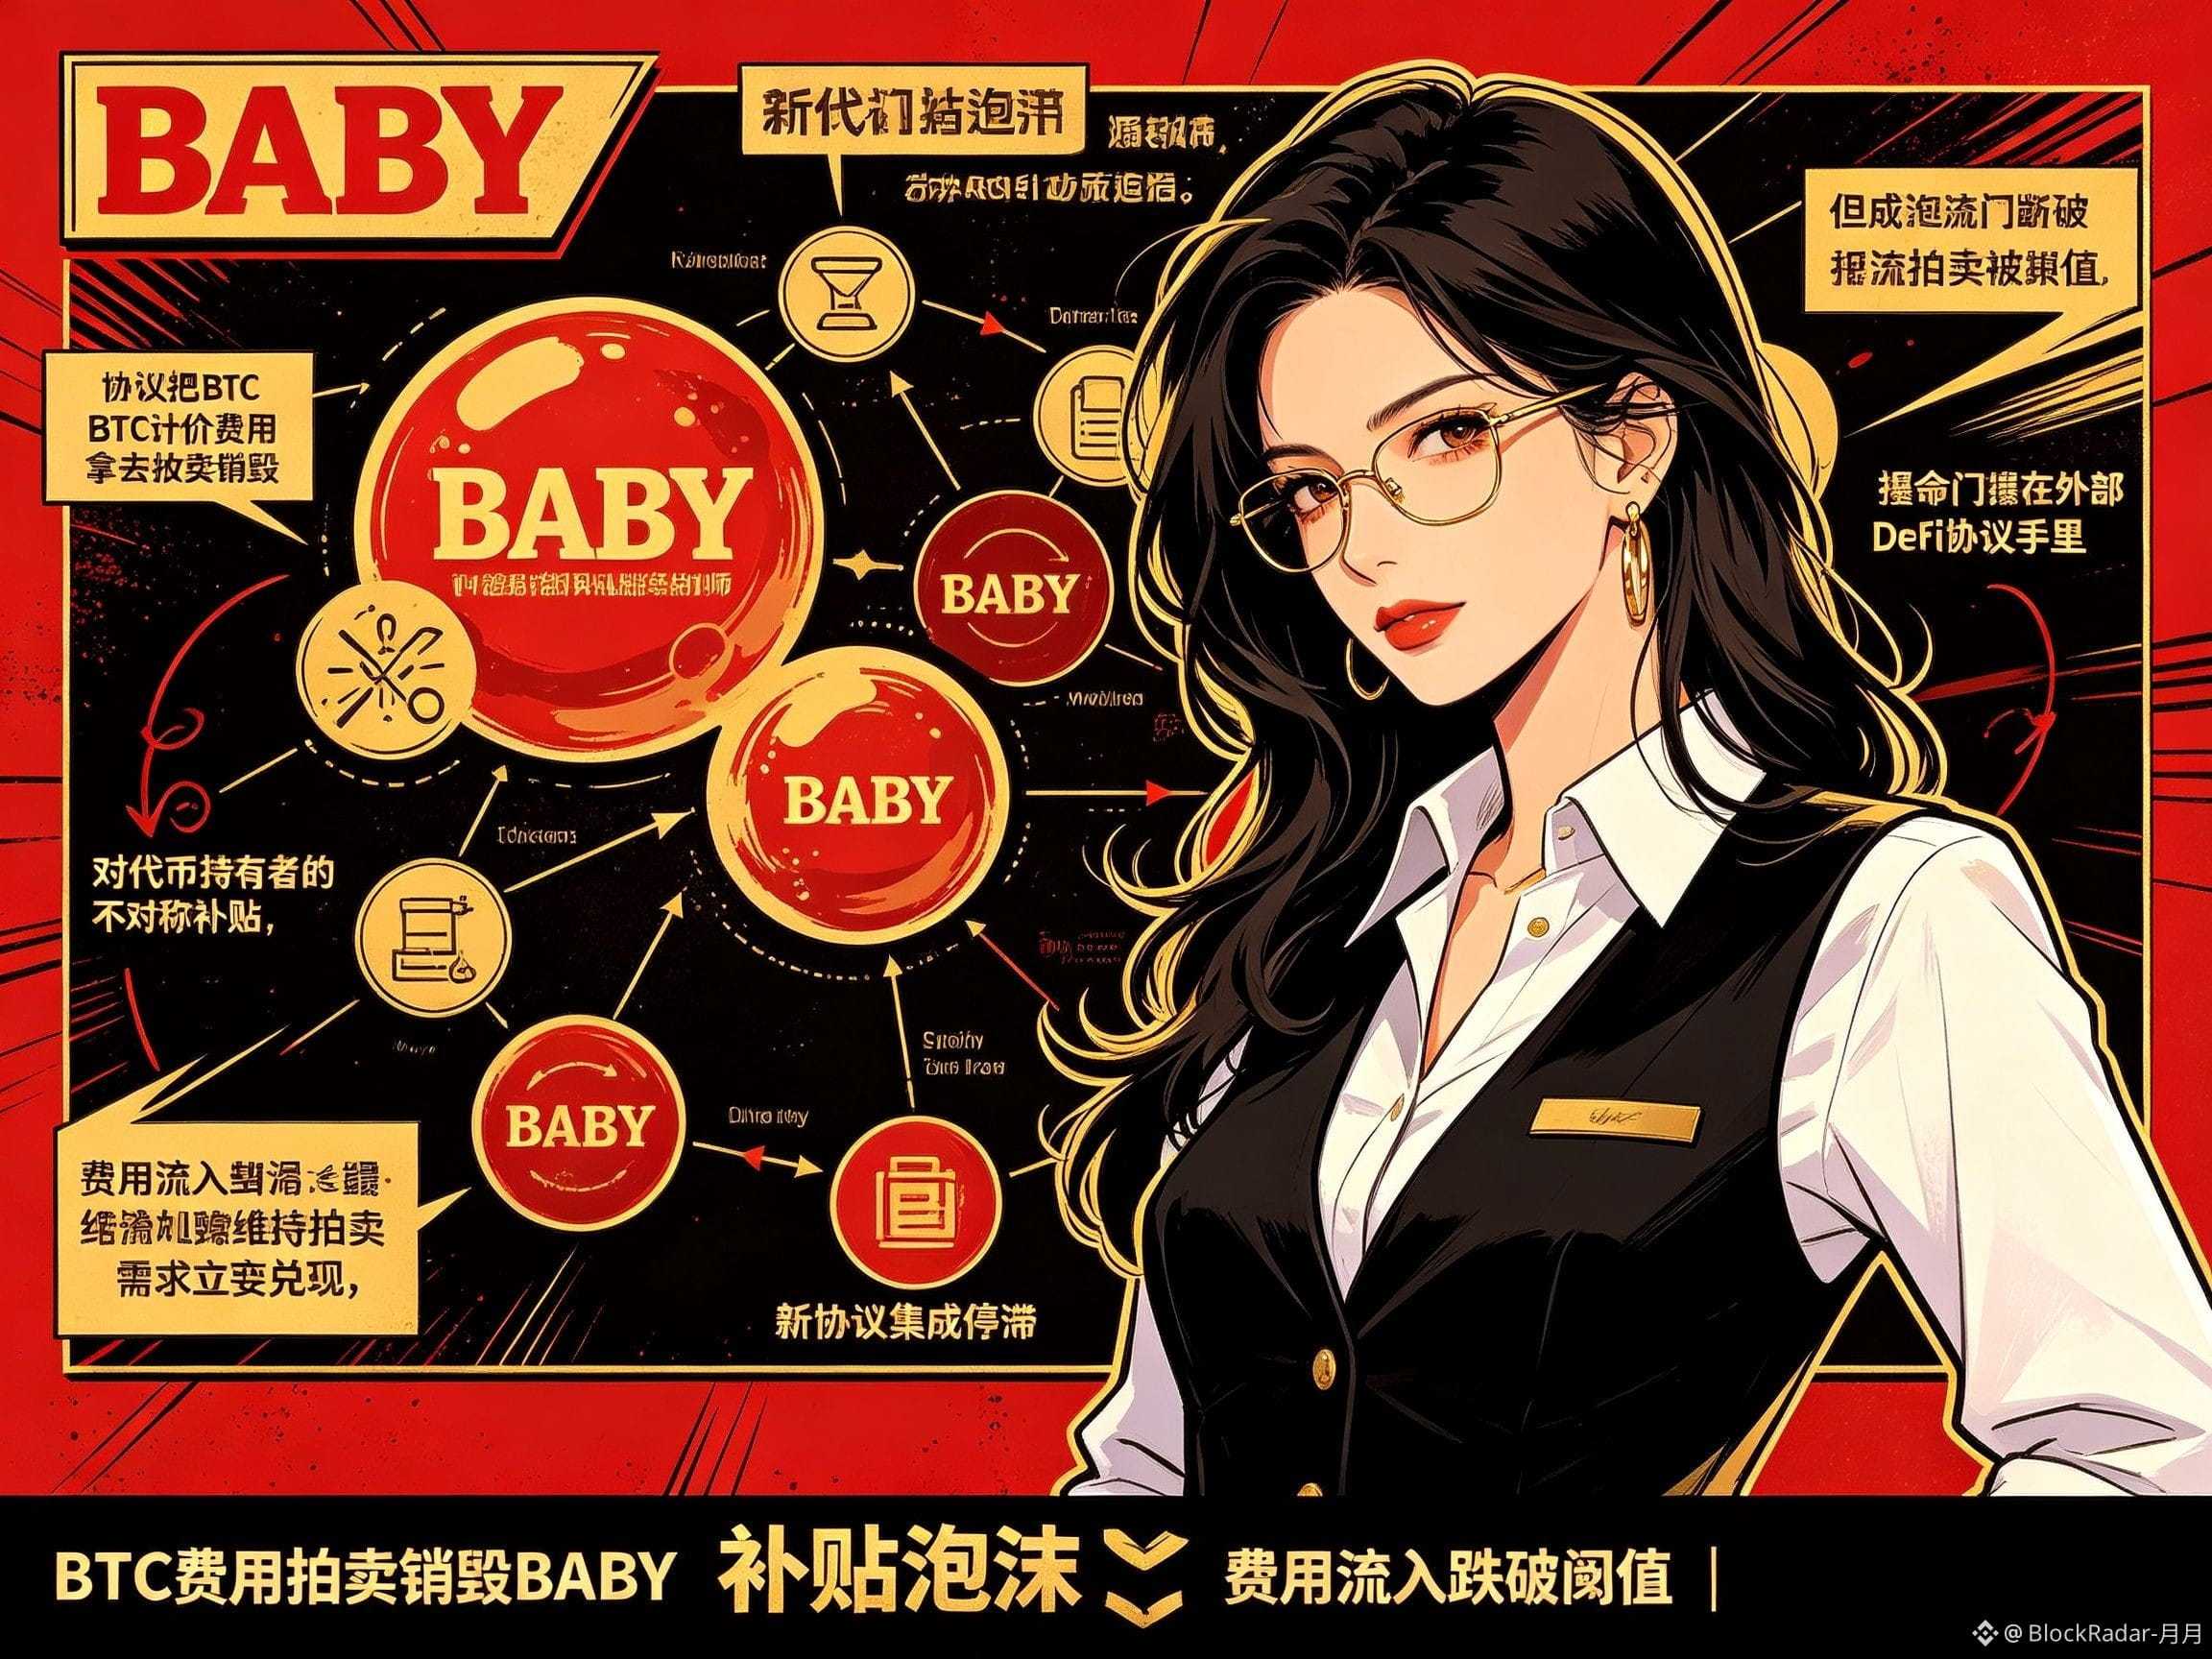
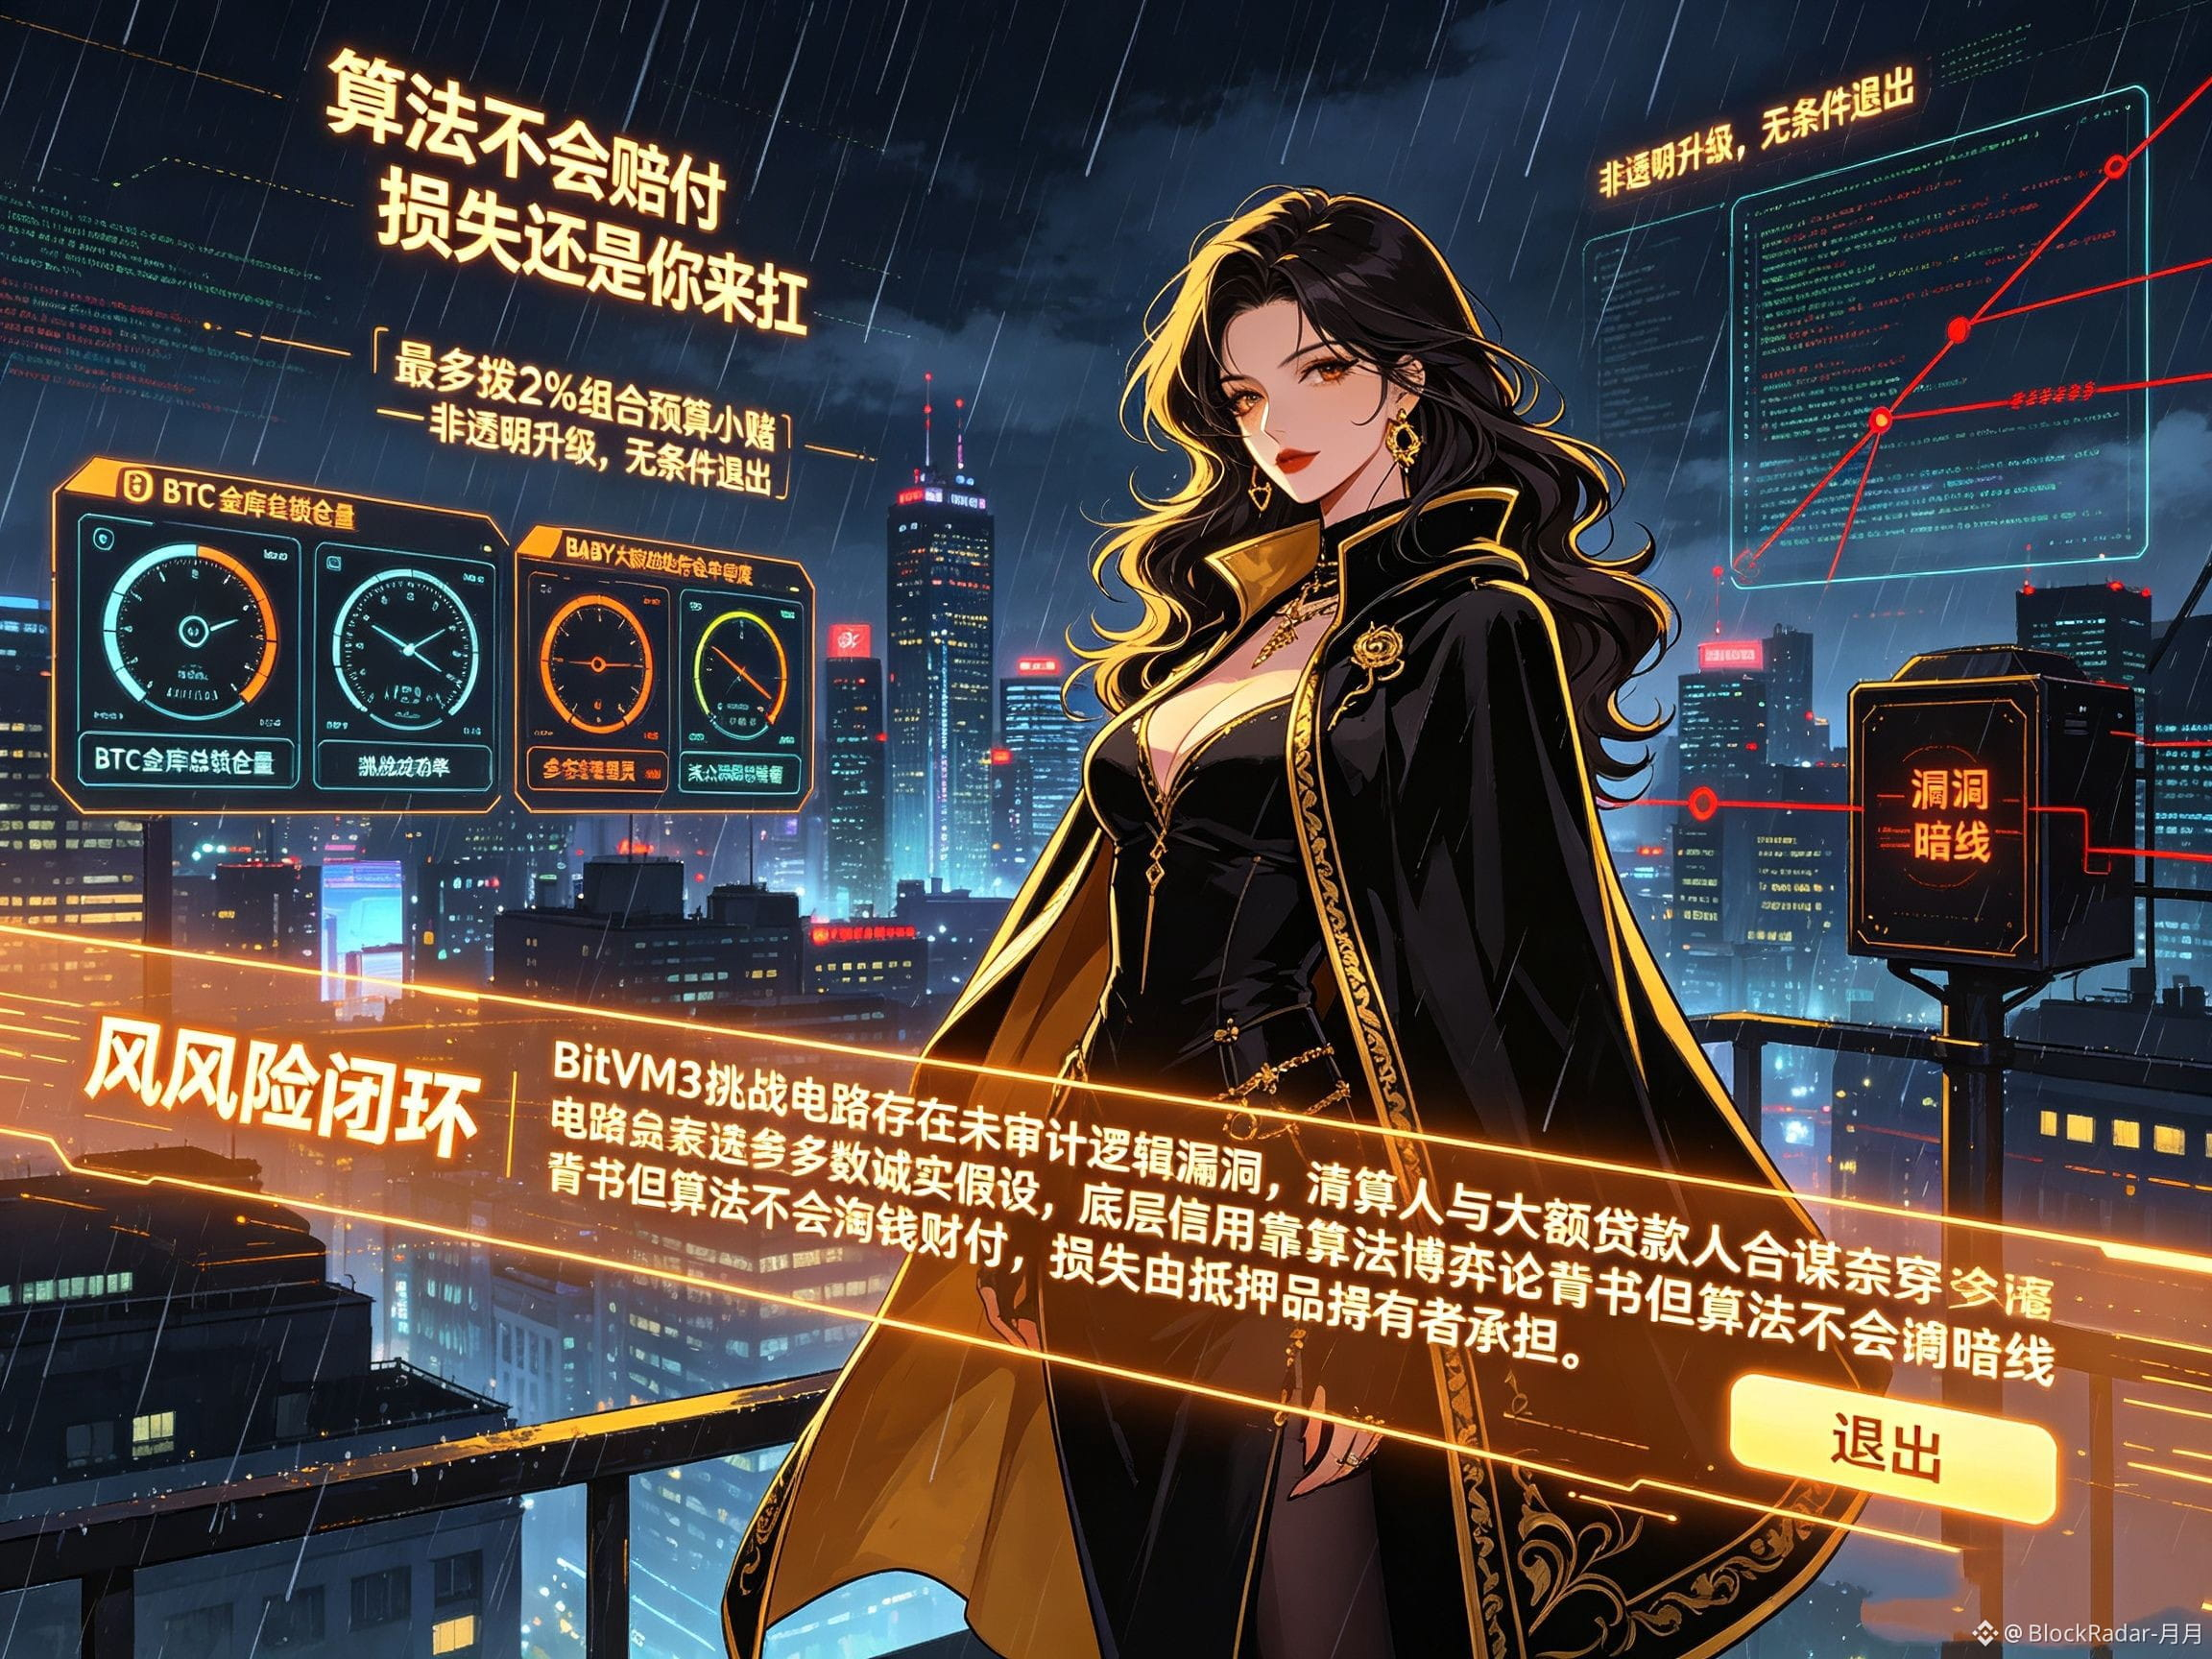
Regardons maintenant la conception déflationniste du $BABY . Le protocole envoie les frais libellés en BTC à une vente aux enchères pour détruire BABY : cela revient à une subvention asymétrique pour les détenteurs de tokens. Mais le “cœur du mécanisme” est détenu par des protocoles DeFi externes. Dès qu’une nouvelle intégration de protocole stagne, ou que les flux de frais passent sous le seuil nécessaire pour alimenter la demande d’enchères de maintien, la bulle de la subvention finit par éclater : la décote de liquidité se matérialise immédiatement. Le plus inquiétant encore : les failles logiques non auditées dans le circuit de contestation BitVM3, ou la collusion évoquée plus haut, suffisent à faire tomber l’hypothèse de majorité honnête. N’oubliez pas : la confiance au niveau “crédit” repose sur la théorie des jeux et des algorithmes — or un algorithme ne sortira pas d’argent pour indemniser. S’il y a un problème, la perte reste pour vous.
J’ai l’habitude d’allouer au maximum 2% de mon budget de portefeuille à des paris, et je surveille de près le total de BTC verrouillés dans la trésorerie, le taux de succès des contestations, le degré de concentration des positions des adresses détenant de gros volumes de BABY, ainsi que le fait que les administrateurs multi-signature puissent modifier en douce sans publication. Dès que je constate une mise à niveau non transparente du circuit BitVM3 ou des contrats de frais, je sors sans condition.