

Découvrez ce que sont les stablecoins comme l’USDT et l’USDC, comment elles fonctionnent, leurs usages en Amérique latine pour économiser en dollars et envoyer des remises, et les risques à prendre en compte.
Si vous vous êtes déjà demandé ce que sont les stablecoins et pourquoi autant de personnes en Amérique latine les utilisent pour conserver des dollars ou envoyer de l’argent à leur famille, cet article est fait pour vous. Les stablecoins (ou « monnaies stables ») sont un type de cryptomonnaie conçu pour maintenir une valeur fixe, presque toujours indexée sur le dollar américain. Un de ces tokens, en théorie, devrait toujours valoir un dollar.
Contrairement au Bitcoin ou à l’Ethereum, dont les prix montent et baissent fortement d’un jour à l’autre, une stablecoin cherche justement le contraire : la stabilité. Cette caractéristique les a rendues extrêmement populaires dans les pays où la monnaie locale perd de la valeur rapidement, où l’accès aux dollars physiques est compliqué, ou encore où les transferts internationaux sont chers et lents.
Dans les prochaines sections, vous allez comprendre comment elles fonctionnent en interne, les différences entre les plus connues — USDT et USDC —, à quoi elles servent dans la vie réelle (surtout dans la région) et quels risques il vaut mieux garder à l’œil avant de transférer votre argent vers elles.
Qu’est-ce qu’une stablecoin et pourquoi on l’appelle « stable »
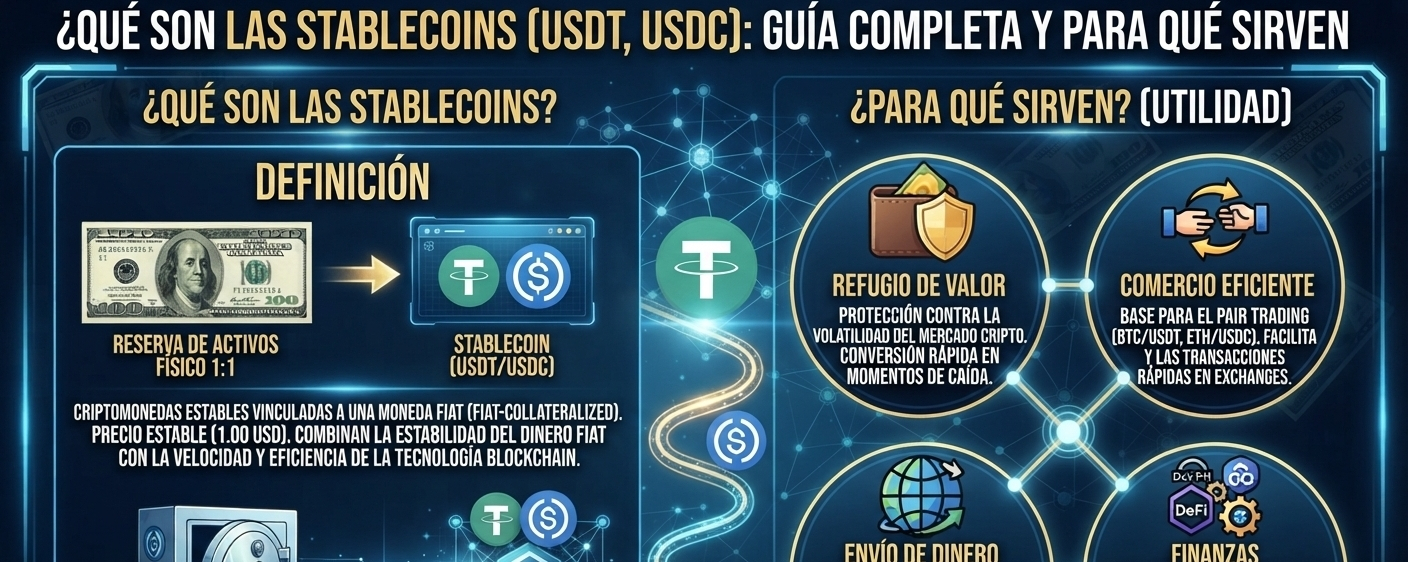
Une stablecoin est une cryptomonnaie dont le prix est conçu pour rester stable par rapport à un actif de référence. Dans la grande majorité des cas, cet actif est le dollar : ainsi, un token vaut (ou cherche à valoir) 1 USD. Il existe aussi des stablecoins indexées sur l’euro et, dans une moindre mesure, sur des matières premières comme l’or, mais celles qui dominent le marché sont liées au dollar.
L’idée derrière est simple : combiner le meilleur des cryptos — des transferts rapides, sans frontières, disponibles 24 heures sur 24 — avec la prévisibilité d’une monnaie traditionnelle. Vous pouvez avoir des « dollars numériques » dans votre wallet (portefeuille numérique où vous conservez vos cryptomonnaies) et les déplacer sur Internet sans dépendre d’une banque.
Le mot-clé ici, c’est la garantie (le « backing »). Pour qu’un token vaille de façon crédible un dollar, il doit exister quelque chose derrière qui soutient cette valeur. Et selon la façon dont cette garantie est obtenue, on distingue plusieurs types de stablecoins.
Comment ça marche : les types de stablecoins
Toutes les monnaies stables ne se soutiennent pas de la même manière. Comprendre cette partie vous aide à savoir lesquelles sont davantage dignes de confiance et pourquoi.
Garanties par de la monnaie fiduciaire (les plus courantes)
Ce sont les classiques. Pour chaque token en circulation, l’entreprise émettrice affirme conserver un dollar (ou son équivalent en actifs très liquides, comme des bons du Trésor américain) stocké sur des comptes bancaires. Quand vous achetez 100 USDT, en théorie, il y a quelque part 100 dollars réservés. L’USDT (Tether) et l’USDC (de Circle) fonctionnent selon ce modèle. Leur solidité dépend du fait que l’émetteur possède réellement ces réserves et les gère correctement.
Garanties par d’autres cryptomonnaies
Ici, la garantie n’est pas une monnaie traditionnelle, mais une crypto déposée en tant que collatéral. Comme les cryptos sont volatiles, ces systèmes exigent une sur-garantie : pour émettre 100 dollars en stablecoin, il peut vous falloir bloquer par exemple 150 dollars en Ethereum. Le cas le plus connu est DAI, gérée par un protocole décentralisé plutôt que par une entreprise.
Algorithmiques
Celles-ci tentent de maintenir le prix via des mécanismes automatiques qui augmentent ou réduisent l’offre du token, sans garantie réelle qui le sécurise à 100 %. Sur le papier, ça sonne élégant, mais ces mécanismes ont montré qu’ils étaient fragiles. L’effondrement de TerraUSD (UST) en 2022 a effacé des dizaines de milliards de dollars et a laissé une leçon claire : une stablecoin sans solide garantie peut s’écrouler d’un coup. C’est pourquoi, aujourd’hui, la plupart des utilisateurs préfèrent celles garanties par de la monnaie fiduciaire.
USDT vs USDC : les deux grandes du marché
Quand quelqu’un en LatAm parle de « dollars crypto », il fait presque toujours référence à l’USDT ou à l’USDC. Les deux visent à valoir un dollar, mais elles ont des différences d’origine et de perception.
L’USDT (Tether) est la stablecoin la plus ancienne et celle qui a le plus grand volume d’échanges au monde. Son principal atout, c’est la liquidité : elle est disponible pratiquement sur tous les exchanges (plateformes pour acheter et vendre des cryptos) et sur énormément de réseaux. Dans la région, c’est de loin la plus utilisée au quotidien. Pendant des années, elle a été critiquée pour le manque de transparence sur ses réserves, même si, avec le temps, elle a commencé à publier des rapports de garantie.
L’USDC (Circle) est né avec une approche davantage orientée vers la réglementation et la transparence. Il publie des attestations périodiques sur ses réserves et est souvent préféré par les utilisateurs et les institutions qui accordent la priorité à cet aspect. Sa liquidité est élevée, bien qu’à certains endroits en Amérique latine (LatAm), il soit parfois un peu plus difficile de la trouver face à la domination de l’USDT.
En pratique, beaucoup de personnes utilisent les deux selon le contexte : l’USDT pour sa commodité et sa disponibilité, l’USDC quand elles cherchent une sensation de garantie supplémentaire. Aucune des deux n’est « la bonne » pour tout le monde : cela dépend de l’endroit où vous opérez et des options que votre plateforme vous offre.
Réseaux blockchain : pourquoi le choix compte
Une même stablecoin peut exister sur plusieurs réseaux (blockchains). Par exemple, vous avez de l’USDT sur Ethereum, sur Tron, sur BNB Chain, sur Solana, et d’autres. Cela a des conséquences très concrètes pour votre portefeuille.
Le réseau que vous choisissez détermine la commission que vous payez lors de l’envoi et la vitesse de la transaction. Envoyer de l’USDT via le réseau Ethereum (ERC-20) peut coûter assez cher en cas de congestion, alors que le faire via Tron (TRC-20) est généralement beaucoup moins coûteux : c’est pour cela qu’en LatAm, c’est si populaire pour les virements et les petits paiements.
Un avertissement qui peut vous éviter un gros souci : si vous envoyez une stablecoin via un réseau et que la personne qui reçoit en attend un autre, vous pouvez perdre les fonds. Vérifiez toujours que le réseau d’origine et celui de destination correspondent avant de confirmer tout transfert.
À quoi servent les stablecoins en Amérique latine
C’est ici que ces monnaies cessent d’être un concept abstrait et deviennent un outil quotidien pour des millions de personnes. Voici les usages les plus fréquents dans la région.
Épargner en dollars sans aller à la banque
Dans les pays où l’inflation est élevée ou où il existe des contrôles de change, garder le salaire dans la monnaie locale revient à voir son pouvoir d’achat diminuer chaque mois. Beaucoup de personnes convertissent une partie de leurs revenus en USDT ou USDC pour se « dollariser » simplement, sans dépendre de la disponibilité de billets physiques ni des limites bancaires. L’argent reste dans votre wallet, accessible depuis le téléphone.
Envoyer et recevoir des virements/remises
Les transferts d’argent entre pays impliquent souvent des commissions élevées et plusieurs jours d’attente avec les services traditionnels. Avec les stablecoins, un transfert peut arriver en quelques minutes et à faible coût, surtout en utilisant des réseaux économiques. Quelqu’un aux États-Unis ou en Espagne peut envoyer de l’USDT à un proche au Venezuela, en Colombie ou en Argentine, puis cette personne le convertit en monnaie locale sur un exchange ou l’utilise directement.
Être payé pour du travail en freelance ou à distance
Les programmeurs, designers et autres professionnels qui travaillent pour des clients à l’étranger sont souvent payés en stablecoins afin d’éviter les retards bancaires et de recevoir une valeur stable. C’est une voie pratique lorsque ouvrir un compte en dollars localement est difficile.
Opérer dans le monde crypto
Ceux qui achètent et vendent des cryptomonnaies utilisent des stablecoins comme « valeur refuge ». Quand le marché baisse, transférer des fonds en USDT permet de conserver de la valeur sans sortir complètement vers de l’argent traditionnel, puis d’y revenir quand ils le décident. Elles sont aussi la porte d’entrée la plus courante : d’abord, vous achetez de l’USDT, puis à partir de là, vous achetez d’autres cryptos.
Paiements et commerce
Certains commerces, surtout dans des zones avec du tourisme crypto ou entre freelances, acceptent les stablecoins comme moyen de paiement. Dans certains pays, des cartes commencent aussi à apparaître, permettant de dépenser le solde en stablecoins automatiquement convertis en monnaie locale.
Comment commencer à utiliser les stablecoins, étape par étape
Si vous n’en avez jamais utilisé, le processus de base est plus simple qu’il n’y paraît.
Choisissez où les obtenir. Vous pouvez utiliser un exchange centralisé (comme les grandes plateformes internationales ou celles de votre pays) où vous achetez de l’USDT ou de l’USDC avec votre monnaie locale via virement bancaire, carte ou paiement mobile.
Complétez l’enregistrement et la vérification. La plupart exigent un KYC (sigle en anglais de « know your customer », « connaissez votre client »), c’est-à-dire de vérifier votre identité avec un document. C’est une exigence légale habituelle.
Achetez votre stablecoin. Déposez la monnaie locale et achetez la quantité que vous voulez d’USDT ou d’USDC. Faites attention au taux de change et aux commissions d’achat.
Décidez où la conserver. Vous pouvez la laisser sur l’exchange ou la transférer vers un wallet à vous. Un portefeuille personnel (par exemple, du type que seul vous contrôlez) vous donne une autonomie totale, mais aussi toute la responsabilité.
Envoyez ou recevez avec prudence. Lors d’un transfert de fonds, copiez correctement l’adresse, confirmez le bon réseau, et si le montant est important, faites d’abord un petit test.
Un conseil transversal : conservez vos phrases de récupération (les mots qui restaurent votre wallet) hors ligne et ne les partagez jamais. Quiconque possède cette phrase a votre argent.
Les risques que vous devez connaître
Les stablecoins sont utiles, mais « stable » ne veut pas dire « sans risque ». Cela vaut la peine de comprendre ce qui peut mal tourner.
Risque de garantie (perte de la parité). Si l’émetteur n’a pas les réserves qu’il prétend avoir, ou si le marché cesse de lui faire confiance, le token peut tomber en dessous d’un dollar. On appelle cela « perdre le peg » ou perdre la parité. Cela s’est déjà produit temporairement même avec des stablecoins importantes en période de panique. Les algorithmiques, comme on l’a vu, peuvent s’effondrer complètement.
Risque de la plateforme. Si vous laissez vos stablecoins sur un exchange qui fait faillite ou qui est piraté, vous pourriez perdre l’accès à vos fonds. L’expression « not your keys, not your coins » (si vous ne contrôlez pas les clés, ce ne sont pas vos monnaies) résume ce point.
Risque réglementaire. Les gouvernements définissent comment traiter les stablecoins. Des changements de règles peuvent affecter leur disponibilité, exiger plus de conditions ou modifier le fonctionnement des plateformes dans votre pays. Il est utile de se tenir au courant de la réglementation locale.
Erreurs de l’utilisateur. Envoyer à une mauvaise adresse, choisir le mauvais réseau ou tomber dans des arnaques de « cadeau de crypto » sont des causes très fréquentes de pertes. Ici, il n’y a pas de banque pour annuler l’opération : les transactions sont irréversibles.
Risque de change lors de la conversion. Quand vous passez de la monnaie locale à la stablecoin puis de retour, vous payez des spreads et des commissions. Dans certains marchés, le taux de change crypto diffère du taux officiel : comparez donc avant d’effectuer de gros montants.
Stablecoins et monnaies numériques des banques centrales (CBDC) : ce n’est pas la même chose
Il est facile de les confondre. Une stablecoin est généralement émise par une entreprise privée et circule sur des blockchains publiques. Une CBDC est de la monnaie numérique émise directement par la banque centrale d’un pays, sous son contrôle. Plusieurs pays de la région explorent ou testent des CBDC, mais ce sont des projets différents, avec une autre logique de fonctionnement et de confidentialité. Quand quelqu’un parle de « dollar numérique » au sens crypto, il s’agit presque toujours de stablecoins comme l’USDT ou l’USDC, et non d’une monnaie officielle.
Questions fréquentes
Est-ce sûr de garder mes économies en USDT ou en USDC ?
Ce sont parmi les options les plus utilisées et les plus liquides, mais aucun investissement n’est sans risque. Votre sécurité dépend de la garantie de l’émetteur, de l’endroit où vous les conservez et de vos propres pratiques de sécurité. Beaucoup d’utilisateurs diversifient et n’investissent pas tout dans un seul token ou une seule plateforme. Ce n’est pas un conseil en investissement : renseignez-vous selon votre situation.
Les stablecoins paient-elles des intérêts ?
Certaines plateformes offrent des rendements en déposant des stablecoins, via le staking ou des produits d’épargne. Ces rendements impliquent des risques supplémentaires (liés à la plateforme, au protocole) et ne sont pas garantis. Un rendement très élevé est souvent le signe d’un risque plus important.
Lequel vaut mieux, USDT ou USDC ?
Cela dépend de l’usage. L’USDT domine en liquidité et en disponibilité en LatAm, ce qui facilite l’achat, la vente et l’envoi. L’USDC est souvent appréciée pour son approche axée sur la transparence et la régulation. Beaucoup de personnes utilisent les deux selon ce que leur exchange propose et selon leurs besoins.
Puis-je perdre de l’argent avec une stablecoin si son prix est fixe ?
Oui. Même si l’objectif est de valoir un dollar, l’écart à la parité peut se creuser en situation de stress, la plateforme où vous les conservez peut échouer, ou vous pouvez faire des erreurs lors de l’envoi. « Stable » réduit la volatilité, mais n’élimine pas tous les risques.
Ai-je besoin de vérifier mon identité pour les acheter ?
Dans la plupart des exchanges centralisés, oui, pour des raisons réglementaires KYC. Il existe des moyens plus décentralisés de les obtenir, mais ils exigent souvent des connaissances techniques et comportent leurs propres risques et responsabilités.
Les stablecoins sont devenues un outil très concret pour ceux qui vivent là où l’accès aux dollars est limité ou où les transferts traditionnels sont coûteux. Si vous allez commencer à les utiliser, prenez un peu de temps pour comprendre comment fonctionne le réseau que vous choisissez, où conserver vos fonds et quelle plateforme vous inspire confiance dans votre pays. Commencez avec de petits montants, testez tout le processus d’achat, d’envoi et de conversion, puis gagnez en aisance avant de transférer des montants importants : le confort d’avoir des dollars numériques vaut beaucoup plus lorsqu’il s’accompagne de bonnes pratiques de sécurité.
#Stablecoins #Tether #Circle #Latinoamérica #BILLIONS🌟 $USDC $USDT $CRCLB