



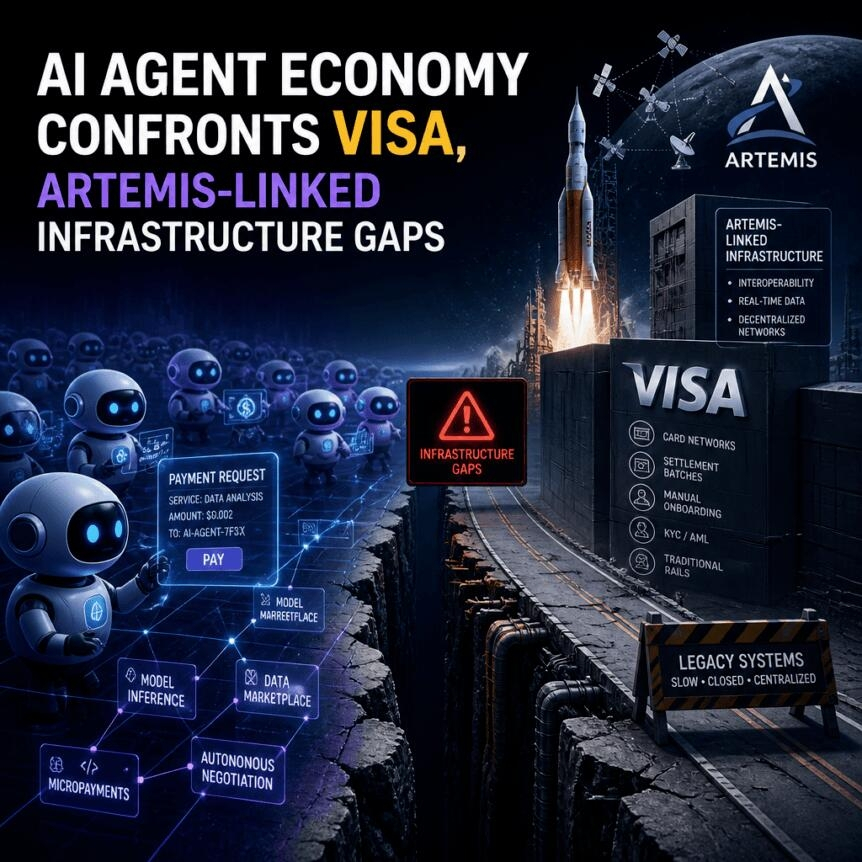
Visa et la plateforme de thèse d’investissement Artemis ont publié un rapport soutenant que l’essor d’une IA « agentique »—un logiciel capable de découvrir des services, de négocier des conditions et d’exécuter des transactions—pourrait forcer à repenser la manière dont le monde traite les paiements. Le problème central, selon eux, est que les rails de carte actuels et d’autres acteurs historiques ont été conçus pour des schémas d’achat humains : des transactions relativement rares, sensibles aux frais, réglées selon des échéances qui ne correspondent pas aux micropaiements à fort volume.
Selon eux, les agents d’IA ont atteint, à la mi-2025, un seuil de capacité opérationnelle leur permettant d’identifier des API inconnues, de comparer les prix et d’initier des paiements de manière autonome. Ce changement rend les frictions quasi nulles et le règlement rapide plus importants que jamais—conditions que le rapport affirme que l’infrastructure actuelle ne parvient souvent pas à satisfaire à grande échelle. Le rapport présente aussi les stablecoins comme un catalyseur potentiel pour des micropaiements natifs des machines, tout en évoquant un modèle de convergence où plusieurs « voies » coexistent.
Points clés à retenir
Visa et Artemis soutiennent que l’infrastructure traditionnelle par carte peine à répondre à la fréquence et à la sensibilité aux frais nécessaires aux micro-paiements des agents IA.
Le rapport relie l’adoption d’agents IA à un saut de capacités vers la mi-2025 qui permet aux agents d’évaluer des services et de déclencher des paiements de manière autonome.
Il projette une convergence plutôt qu’un remplacement : des cartes pour les transactions par procuration au sein des réseaux marchands, des stablecoins pour des micro-paiements natifs de la machine, et des workflows hybrides.
Le protocole x402 de Coinbase est cité comme un exemple concret en cours d’émergence, avec un volume et un nombre de transactions en accélération après son lancement de mai 2025.
L’étude décrit une approche de cadre partagé de paiement machine, y compris le travail de Visa pour étendre le protocole de paiement machine (MPP) de Tempo (Tempo’s Machine Payment Protocol, MPP) vers un commerce agentiel basé sur la carte.
Pourquoi les agents IA exercent une pression sur les infrastructures de paiement
Le rapport conjoint, publié mercredi, se concentre sur le décalage entre le commerce humain et le commerce machine. D’après Visa et Artemis, les systèmes par carte ont été conçus autour de transactions à plus faible fréquence, où les structures de frais et le calendrier de règlement sont acceptables. En revanche, les agents IA peuvent fonctionner en cycles rapides — découvrant de nouveaux endpoints, lançant des vérifications de tarification et payant en arrière-plan — ce qui crée, selon le rapport, une demande de frais proches de zéro et de règlements plus rapides pour que les micro-paiements soient économiquement viables.
Les auteurs soutiennent que ce n’est pas simplement une demande de mise à niveau théorique. Ils affirment que les agents IA ont franchi un seuil clé de capacités vers la mi-2025 : ils peuvent à la fois naviguer dans des API inconnues et prendre des décisions de paiement sans intervention humaine. Dans ce contexte, même de petites frictions — des frais qui augmentent mal, des retards de règlement qui réduisent l’efficacité de l’automatisation, ou un manque de flexibilité opérationnelle — peuvent devenir des goulots d’étranglement.
Preuve d’adoption : le protocole x402 de Coinbase
Le rapport pointe aussi des signaux précoces de marché provenant de standards de paiement orientés agents. L’un des exemples mis en avant est x402, un protocole de paiement développé par Coinbase. Visa et Artemis indiquent que x402 a traité 15 millions de dollars de volume ajusté sur plus de 109 millions de transactions ajustées depuis son lancement en mai 2025.
Plus précisément, le rapport décrit une forte accélération après une période d’activité relativement faible. Il indique qu’en octobre 2025, le nombre mensuel de transactions est passé de 40 000 à 3,8 millions, pour aboutir à 38 millions de transactions traitées rien que sur octobre. Les données sont utilisées pour suggérer que des voies de micro-paiement compatibles avec les agents peuvent connaître une croissance rapide du débit lorsque les bonnes conditions opérationnelles sont réunies.
Les stablecoins comme élément d’une convergence, et non comme “gagnant emporte tout”
Une thèse centrale du rapport est la convergence entre les types de paiements. Visa et Artemis écrivent que la “trajectoire va vers la convergence plutôt que la concurrence”, en décrivant trois rôles pour différents rails : les cartes pour des achats par procuration au sein des réseaux marchands existants ; les stablecoins pour les micro-paiements natifs de la machine ; et des flux hybrides où les deux types de paiements fonctionnent dans le même workflow.
Ce cadrage est important car il évite une histoire binaire où la crypto remplacerait les acteurs historiques. Au lieu de cela, il suggère que les stablecoins pourraient devenir particulièrement utiles là où l’économie des cartes et la cadence de règlement ne correspondent pas aux besoins des micro-paiements machine, tandis que les réseaux de cartes pourraient continuer à offrir une portée au sein des écosystèmes marchands — notamment pour des transactions où l’achat via procuration ou l’intégration marchande familière est bénéfique.
Le rapport soutient en outre qu’un seul cadre de paiements machine pourrait prendre en charge à la fois les transactions en stablecoins et celles par carte, créant un chemin permettant aux flux agentiques de s’étendre vers les réseaux du commerce par carte plutôt que d’imposer une migration complète.
Des cadres partagés et la volonté de connecter les réseaux de cartes aux paiements machine
Pour expliquer comment la convergence pourrait être mise en œuvre, le rapport discute du protocole de paiement machine (MPP) de Tempo. Il indique que le MPP couvre désormais à la fois les paiements crypto onchain et les paiements en fiat via des jetons de paiement partagés. Visa, à son tour, est décrit comme travaillant à étendre le protocole vers un commerce agentiel basé sur la carte.
Concrètement, le rapport indique que l’approche de Tempo est conçue pour faciliter l’envoi et la réception d’argent par des acteurs de l’IA, tandis que les outils de Visa visent à soutenir les paiements agentiques sur les rails de cartes. Le secteur crypto de Visa a aussi été cité en lien avec des outils pour l’IA, notamment une fonctionnalité de paiements le jour même par des agents IA. De son côté, Tempo — qui dispose d’un soutien associé à Stripe dans le matériel source — a été décrit comme lançant des capacités liées à l’IA en parallèle à ses travaux sur les paiements machine, en mars.
Au-delà des détails produit, l’enseignement pertinent pour les investisseurs est structurel : au lieu de traiter les cartes et les rails crypto comme des piles distinctes, le rapport met en avant des efforts pour les aligner via des concepts partagés de paiement tokenisé. Cet alignement est présenté comme une étape clé pour permettre aux agents d’exécuter des paiements sur différents réseaux sans que la logique d’automatisation sous-jacente doive être reconstruite pour chaque rail.
Comment les stablecoins peuvent évoluer avec les micro-entreprises natives de l’IA
Le modèle de convergence du rapport recoupe aussi une autre affirmation récente dans l’écosystème au sens large : Swyftx a déclaré plus tôt cette semaine que des micro-entreprises activées par l’IA pourraient ajouter, d’ici 2033, un volume estimé de 262 milliards de dollars en stablecoins, en supposant environ 33 % d’adoption. L’argument de l’entreprise, tel que présenté dans le document source, relie des paiements natifs de l’IA réglés en stablecoins à la croissance de l’activité commerciale pilotée par la machine.
Bien que ce chiffre soit fondé sur les hypothèses d’adoption de Swyftx plutôt que sur les données de Visa/Artemis, il concorde avec la priorité accordée par le rapport conjoint à l’économie des micro-paiements. Pour les lecteurs, l’implication est que le récit autour des stablecoins pourrait de plus en plus dépendre de l’utilité transactionnelle — notamment du volume à l’échelle du micro — plutôt que de la spéculation de détail à elle seule.
Pour les investisseurs et les développeurs, le prochain signal à surveiller est de savoir si des standards de paiement machine comme x402 et le cadre plus large du MPP continuent d’afficher une croissance d’utilisation en forme de “saut” et si les extensions aux réseaux de cartes peuvent réduire la friction que le rapport identifie. La question sans réponse n’est pas de savoir si les agents IA vont créer de nouvelles demandes de paiement, mais si les infrastructures de paiement peuvent s’adapter assez vite pour rendre cette demande commercialement sans friction.
Cet article a été initialement publié sous le titre AI Agent Economy Confronts Visa, Artemis-Linked Infrastructure Gaps on Crypto Breaking News — votre source de confiance pour l’actualité crypto, l’actualité Bitcoin et les mises à jour blockchain.