
Indicateurs clés : (heure de Hong Kong, 29 juin 16:00 -> 6 juillet 16:00)
BTC/USD +4,8%(60 000 $ -> 62 900 $),ETH/USD +11,7%(1 580 $ -> 1 765 $) Perspectives techniques du spot BTC :
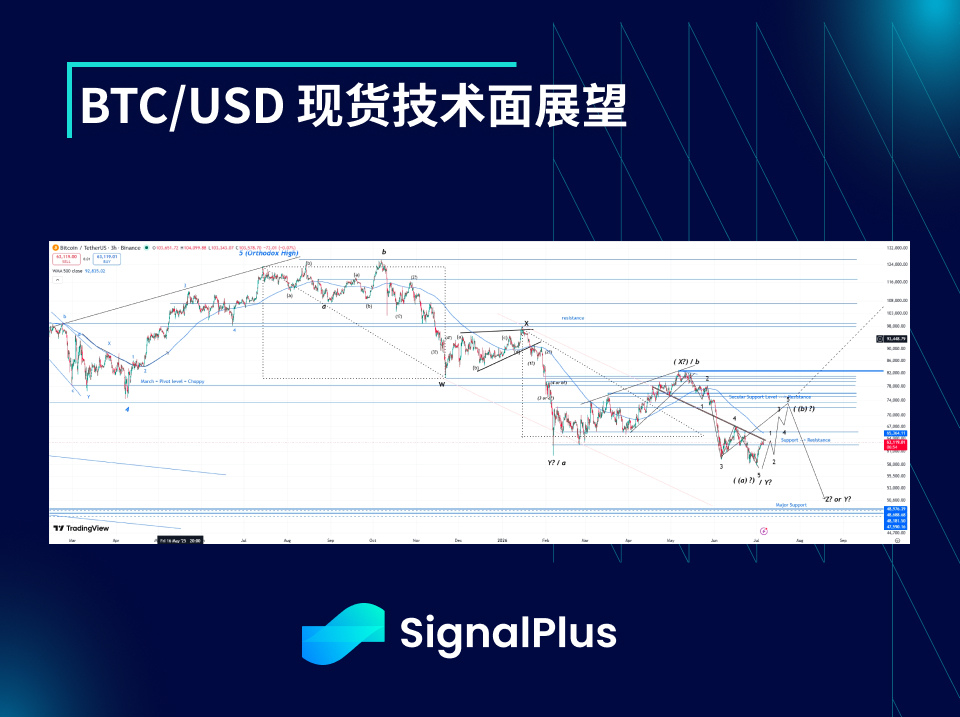
La semaine dernière, la tendance globale des prix au comptant était relativement maîtrisée. Bien qu’elle ait brièvement touché un point bas local d’environ 58 000 $, cela n’a pas déclenché d’achats d’options de vente de panique en tant que couverture, ce qui nous fait encore plus fortement penser qu’à ce niveau, les positions au comptant du marché ont déjà considérablement diminué. Bien que la capacité de MSTR à jouer le rôle de « dernier acheteur de secours » ait diminué, cela réduit simultanément le risque que le marché déclenche une spirale de baisse terrifiante et, à moyen terme, vienne briser l’ensemble du récit autour du BTC.
D’un point de vue de la figure technique, la dernière portion de la baisse se présente de façon la plus évidente sous la forme d’une structure en 5 sous-vagues ; elle ressemble donc à l’achèvement de cette phase de baisse initiée à la mi-mai. La question désormais est de savoir si cela correspond au dernier « ABC » de la structure « WXYXZ » de type correction triple, ou bien si, depuis le départ, il s’agit d’une « Y » prolongée à l’intérieur d’un « WXY » double. Les prochains mouvements de trading sur environ un mois vont permettre de clarifier progressivement ce point. Pour notre part, nous restons haussiers sur la dimension « avenir », car le marché n’est globalement pas très éloigné du creux de février et, depuis lors, la dynamique globale est restée en consolidation mais plutôt corrective. Techniquement, cela crée les conditions pour une reprise haussière à partir d’une zone de creux située environ 10 à 12 mois après les sommets, qu’il s’agisse d’un sommet orthodoxe ou d’un sommet non orthodoxe.
Thème du marché
La semaine dernière, le marché boursier a commencé à relâcher la pression après le chaos de la fin de mois / fin de trimestre, liée au rééquilibrage. Les données américaines sur l’emploi non agricole publiées ensuite ont été un peu molles ; et surtout, Powell a reconnu que les données récentes sur l’inflation ont quelque peu reculé, même s’il a toutefois déclaré que l’inflation « reste trop élevée ». Les taux américains ont reculé par rapport à leurs récents sommets, et le dollar a aussi partiellement effacé la forte hausse enregistrée en juin. L’or a trouvé un support sous 4 000 dollars l’once et a rebondi de près de 5 % en 48 heures à partir de ses plus bas. Dans l’ensemble, il semble que le marché soit en phase d’observation avant l’été. Le « choc » taux/dollar apparu après la première réunion du FOMC de Powell est en train de s’atténuer, tandis que le marché est toujours soutenu par de solides résultats et par un contexte macro plutôt modéré. Cependant, les replis brusques après un excès d’enthousiasme récent, ainsi que les inquiétudes du marché face à des valorisations trop élevées, pourraient temporairement limiter le potentiel haussier.
Le marché crypto semble avoir trouvé un plancher à court terme. Auparavant, alors que l’on entrait en fin de mois / fin de trimestre, les ETF continuaient d’enregistrer des sorties massives ; mais ces sorties se sont finalement calmées, et le BTC, autour de 58 000 dollars, montre surtout une demande correcte. MSTR a confirmé officiellement qu’il vendrait, à un « certain moment » au cours des prochains mois, pour 1,2 milliard de dollars de bitcoins afin de reconstituer les fonds nécessaires au rachat d’actions (auparavant, MSTR avait vendu pour 1,2 milliard de dollars d’actions afin de couvrir ses obligations de dividendes en faveur de STRC). Le marché considère cela comme positif pour MSTR et STRC, mais pour le BTC, cela reste une pression structurelle. Après que les positions vendeuses (short) aient été comprimées et aient propulsé le prix jusqu’à environ 64 000 dollars au début de cette semaine, nous nous attendons à ce que le prix revienne très probablement dans la fourchette 60 à 62 000 dollars ; ensuite, si le contexte macro reste favorable, il pourrait remonter progressivement, d’une manière plus maîtrisée, avec comme premier objectif la zone de résistance à 66-68 000 dollars. Ce soir, le marché va suivre de près les documents de divulgation de MSTR afin de confirmer s’il a vendu un quelconque BTC la semaine dernière.
Volatilité implicite
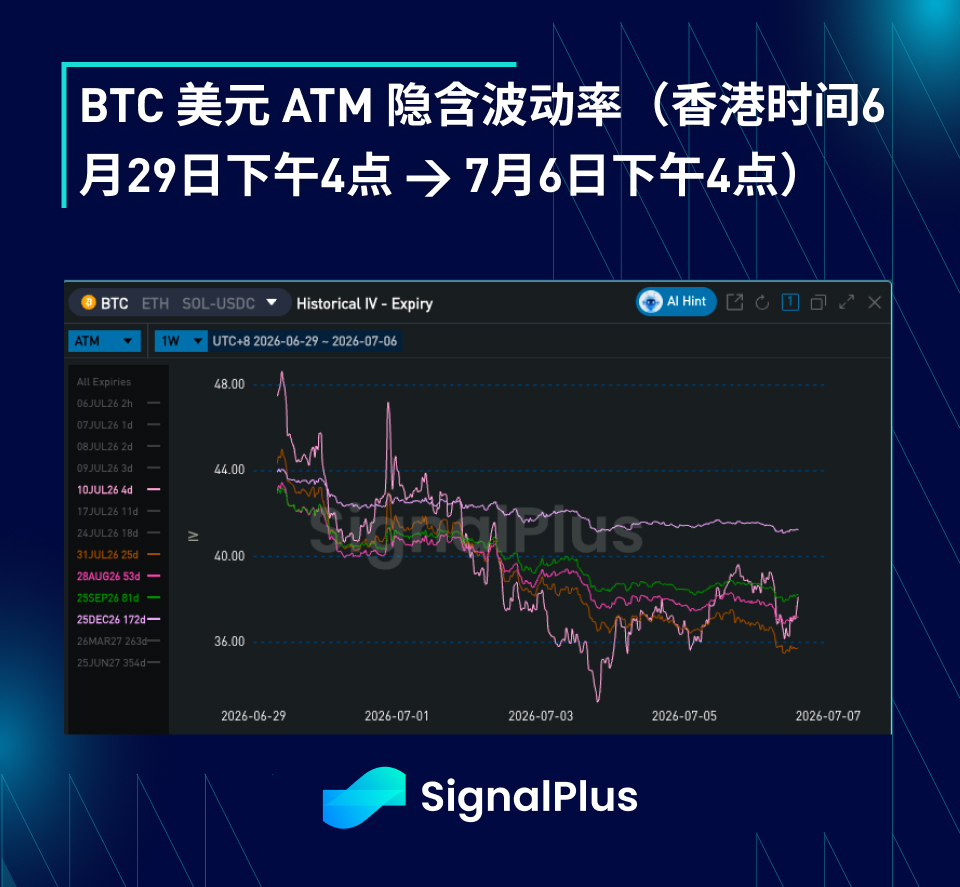
La volatilité implicite a globalement baissé la semaine dernière. Même si le spot a tenté à plusieurs reprises de repasser sous le plus bas de 58 000 dollars, le marché a très bien absorbé ces pressions vendeuses ; en revanche, même avec un positionnement et des flux de capitaux relativement sensibles, la volatilité réelle est restée globalement modérée. Dans l’ensemble, le marché n’a pas observé de nouveau besoin en options, en particulier du côté des options de baisse : cela indique que le positionnement du marché spot est plus « propre » et que, près des niveaux actuels, l’ambiance reste plutôt froide. L’offre de pressions vendeuses à la hausse résultant des stratégies de couverture continue d’être libérée, surtout lors des rebonds du spot. Le marché semble progressivement accepter l’idée que, pour les prochains mois, le BTC évoluera grosso modo dans une fourchette de 55 à 70 000 dollars : la pression potentielle liée à MSTR limite l’espace de rebond, tandis que les acteurs qui ont besoin ou souhaitent quitter le marché BTC ont probablement déjà complètement vendu, ce qui se reflète aussi dans les sorties d’ETF persistantes et lourdes depuis mai.
Alors que le marché entre dans la saisonnalité des mois d’été, et que le spot commence à chercher une nouvelle fourchette d’équilibre, la courbe de structure des échéances s’est déjà remise à s’accentuer (devenir plus pentue). Nous continuons à anticiper qu’à partir de septembre, la volatilité réelle remontera quelque peu, notamment en tenant compte des élections à moyen terme et du contexte macro ; en plus, le calendrier potentiel de la première baisse des taux de la Fed, qui se situait actuellement plutôt vers juillet/août, a aussi été décalé vers septembre/octobre.
Asymétrie/prémodification (skew)/pic (kurtosis) en dollars sur BTC
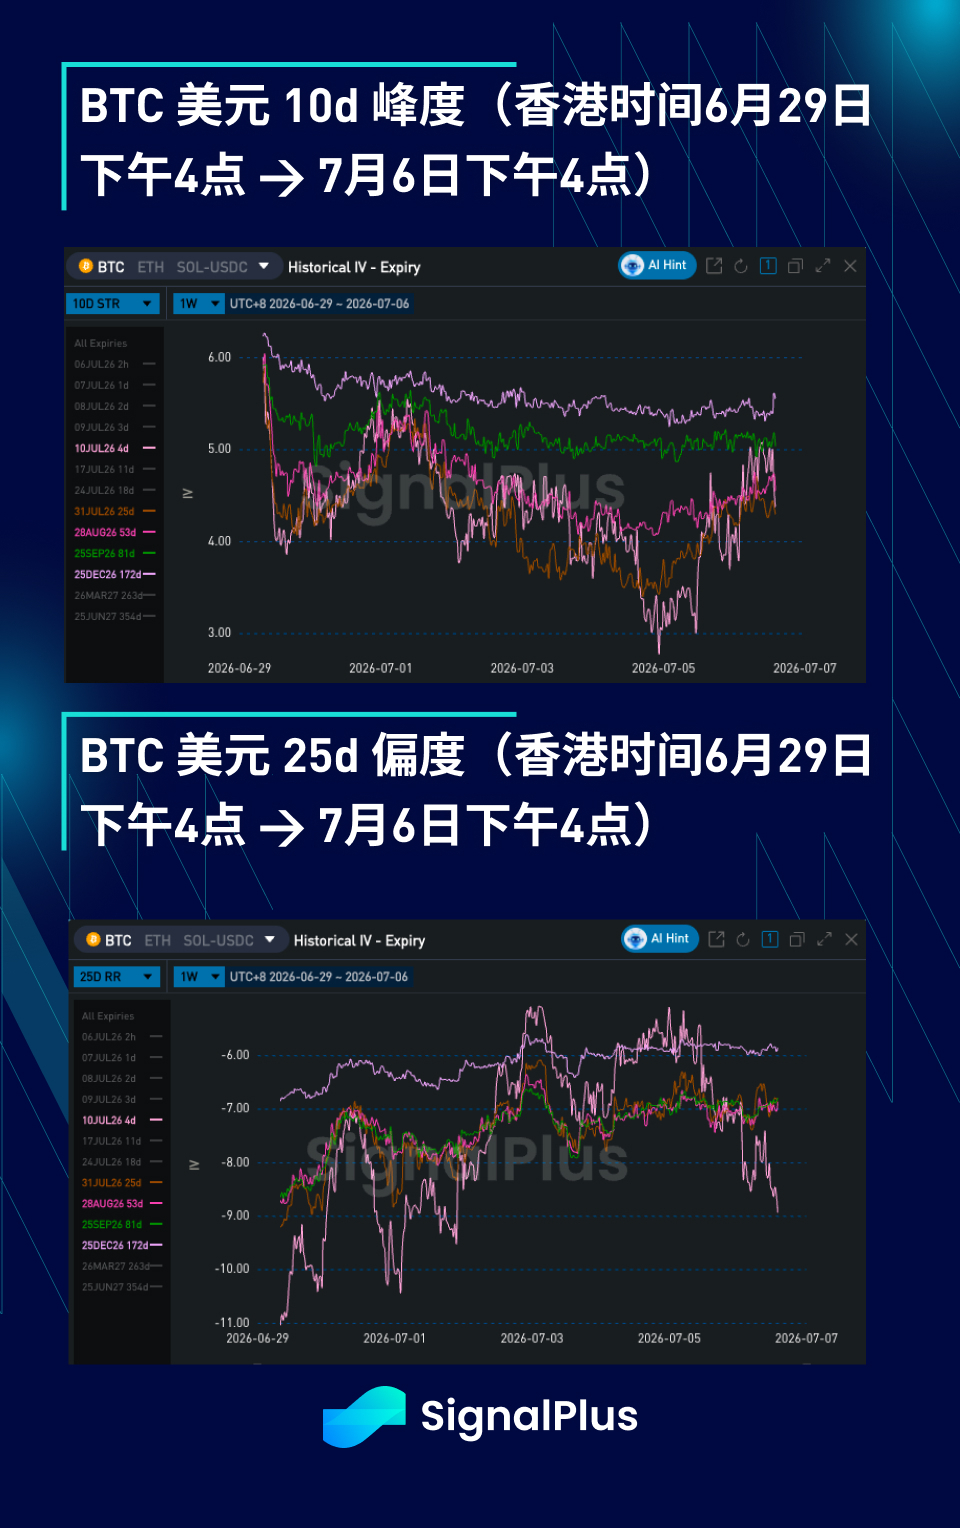
L’asymétrie des prix a commencé à se normaliser à partir de niveaux extrêmes. Bien que le spot ait continué à tester des creux, allant même brièvement sous 58 000 dollars pour établir un nouveau plus bas local, la volatilité implicite demeure globalement maîtrisée et aucune flambée de volatilité implicite, généralement observée, n’a été constatée : la demande de la part des options ne s’est pas réellement manifestée. En outre, on peut dire que les nouvelles de MSTR ont réduit, au moins à court terme, la variance dans la queue baissière : compte tenu de ses réserves de trésorerie actuelles, le marché estime clairement qu’il n’y aura pas de ventes paniques forcées de BTC à court terme. Dans le même temps, la pression de vente indifférenciée provenant des stratégies de couverture continue d’exister dans la direction haussière ; ainsi, étant donné l’existence de flux unilatéraux de capitaux du côté haussier, le marché n’est pas disposé à rehausser le pricing de la volatilité sur le versant haussier. Dans l’ensemble, nous pensons que le prix de l’asymétrie devrait se stabiliser autour de ses niveaux actuels. Toutefois, il faut noter que le coût pour tenir un put à jambe unique à ces niveaux est très élevé, en particulier lorsque le marché entre dans une phase de consolidation estivale.
Le niveau du pic (kurtosis) continue globalement de baisser, car le marché assimile l’offre persistante de l’aile haussière générée par les stratégies de couverture ; par ailleurs, compte tenu du coût de portage élevé et d’un contexte macro plus favorable, le pricing de la queue baissière (thick tail) commence également à reculer. Bonnes transactions la semaine prochaine !