


Rédaction : June,深潮 TechFlow
En janvier 2025, le marché des meme coins est à son pic de frénésie. Avec le président américain Trump lançant le token TRUMP, une vague de spéculation sans précédent déferle, le mythe de la création de richesse avec les 'tokens multipliés par 100' attire toute l'attention du marché.
En même temps, une action en justice contre la plateforme Pump.fun a également été discrètement lancée.
Avançons rapidement jusqu'à récemment.
Pump.fun co-fondateur et directeur des opérations Alon Cohen n'a pas pris la parole sur les réseaux sociaux depuis plus d'un mois. Pour Alon, qui a toujours été actif et en ligne, cette silence est particulièrement frappant. Les données montrent que le volume hebdomadaire des transactions de Pump.fun a chuté de 3,3 milliards de dollars lors du pic de janvier à 481 millions de dollars actuellement, avec une baisse de plus de 80%. Pendant ce temps, le prix de PUMP est tombé à 0,0019 $, soit une baisse d'environ 78% par rapport au sommet historique.
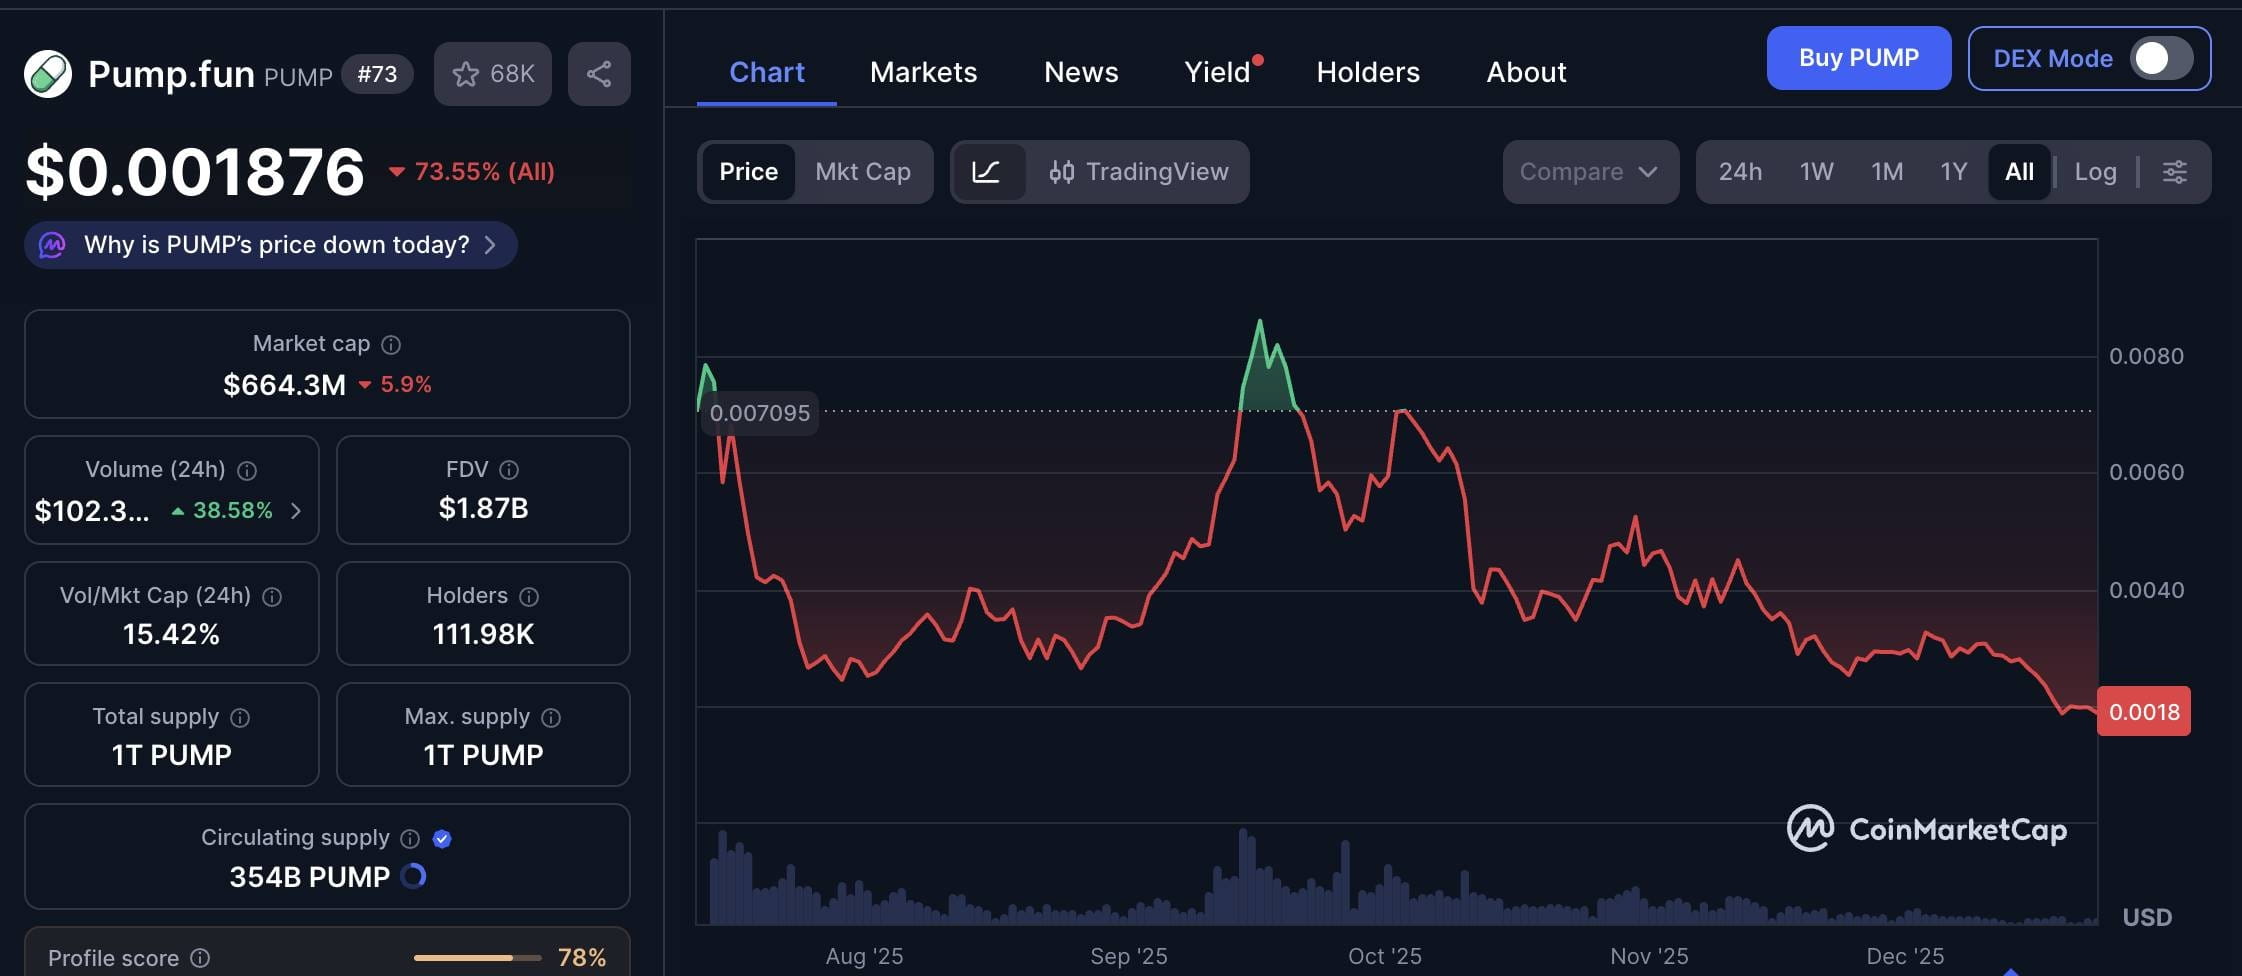
Revenons à la situation de juillet dernier, qui était complètement différente. La vente publique de Pump.fun a été lancée à un prix unifié de 0,004 $ par token, s'est vendue en 12 minutes, levant environ 600 millions de dollars, et l'enthousiasme a atteint un pic.
Le contraste entre l'animation du début d'année et le calme d'aujourd'hui est frappant, montrant un changement d'attitude du marché.
Au milieu de tous ces changements, le seul aspect qui n'a pas cessé est le programme de rachat. L'équipe de Pump.fun continue de mettre en œuvre son programme de rachat quotidien. À ce jour, le montant total des rachats s'élève à 216 millions de dollars, éliminant environ 15,16 % de l'offre en circulation.
Pendant ce temps, cette poursuite, qui avait été ignorée au sein de l'engouement du marché, est maintenant en train de se développer discrètement.
Tout a commencé avec les pertes liées au $PNUT.
L'histoire commence en janvier 2025.
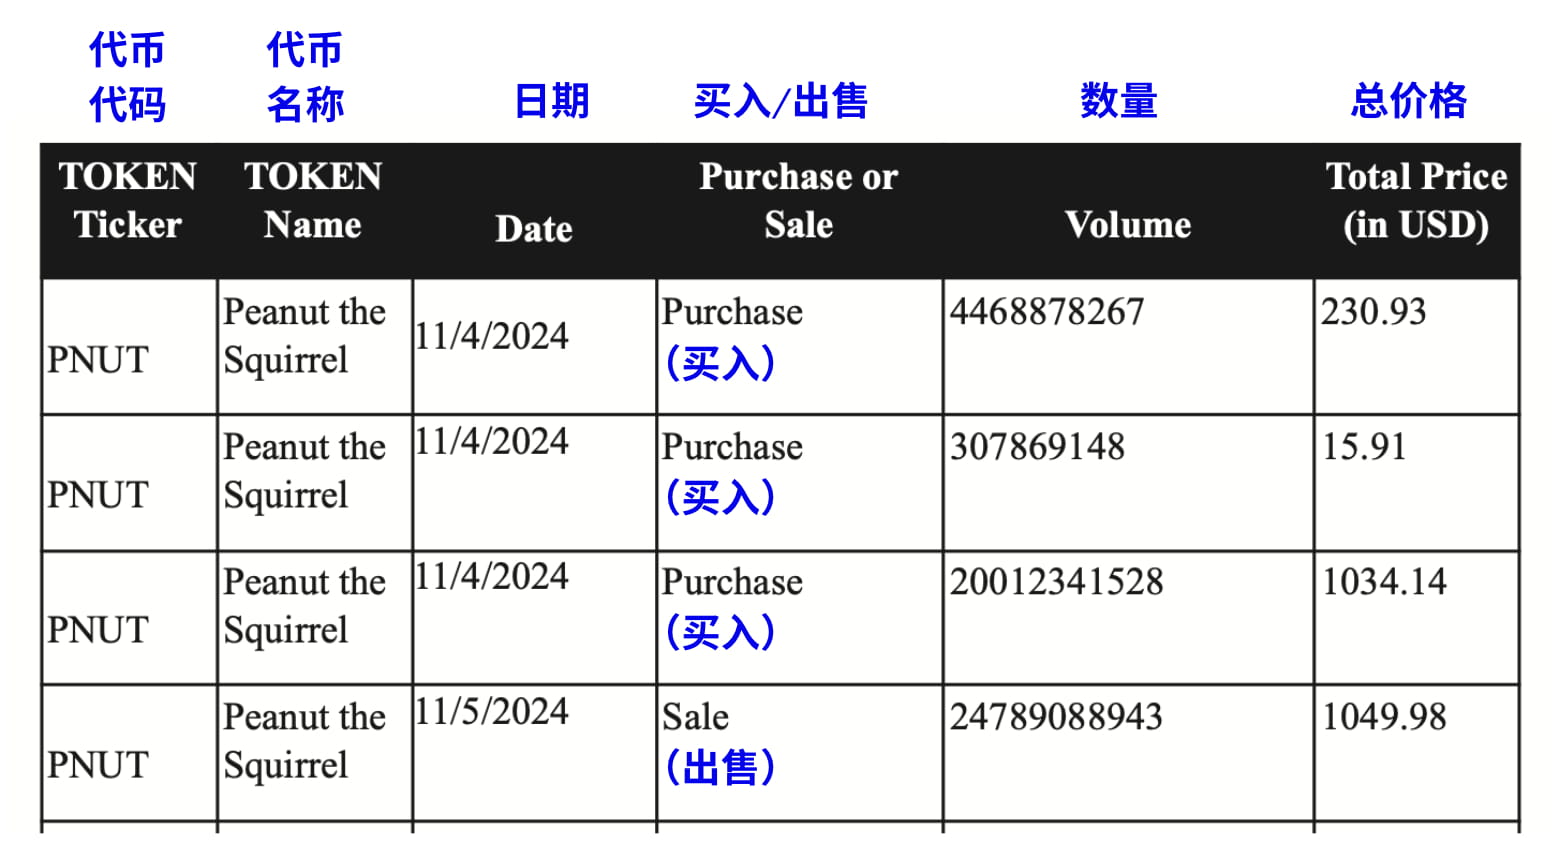
Le 16 janvier, l'investisseur Kendall Carnahan a été le premier à déposer une plainte auprès de la Cour du district sud de New York (numéro de l'affaire : Carnahan c. Baton Corp.), ciblant directement Pump.fun et ses trois fondateurs. La demande de Carnahan est claire : il a subi des pertes après avoir acheté des tokens $PNUT sur la plateforme, et accuse Pump.fun de vendre des titres non enregistrés, violant la loi sur les valeurs mobilières des États-Unis (loi de 1933).
Selon les documents de la poursuite, la perte réelle de cet investisseur n'était que de 231 $.
À peine deux semaines plus tard, le 30 janvier, un autre investisseur, Diego Aguilar, a également déposé une plainte similaire (numéro de l'affaire : Aguilar c. Baton Corp.). Contrairement à Carnahan, Aguilar a acheté une plus grande variété de tokens, y compris plusieurs meme coins émis sur la plateforme Pump.fun tels que $FRED, $FWOG, $GRIFFAIN, etc. Sa poursuite est plus large, représentant tous les investisseurs ayant acheté des tokens non enregistrés sur cette plateforme.
À ce stade, les deux affaires se déroulent indépendamment, avec les mêmes défendeurs :
La société d'exploitation de Pump.fun, Baton Corporation Ltd, et ses trois fondateurs, Alon Cohen (directeur des opérations), Dylan Kerler (directeur technique) et Noah Bernhard Hugo Tweedale (directeur général).
Affaires fusionnées, le plaignant principal étant celui ayant perdu 240 000 $.
Deux poursuites indépendantes ont rapidement attiré l'attention du tribunal. La juge Colleen McMahon de la Cour du district sud de New York, en charge de l'affaire, a relevé un problème : pourquoi y a-t-il deux affaires distinctes contre le même groupe de défendeurs, la même plateforme, pour les mêmes actes illégaux ?
Le 18 juin 2025, la juge McMahon a directement interrogé l'équipe d'avocats des plaignants :
Pourquoi y a-t-il deux poursuites indépendantes pour le même problème ? Elle a demandé aux avocats d'expliquer pourquoi ces deux affaires ne devraient pas être consolidées.
Les avocats des plaignants ont d'abord tenté de défendre la position selon laquelle il pourrait y avoir deux affaires distinctes, l'une ciblant spécifiquement le token $PNUT et l'autre tous les tokens sur la plateforme Pump.fun, et ont proposé de nommer deux plaignants principaux distincts.
Mais le juge n'est clairement pas convaincu. Cette stratégie de 'diviser pour régner' non seulement gaspille les ressources judiciaires, mais peut également entraîner des jugements contradictoires dans différentes affaires. L'essentiel est que toutes les plaintes des plaignants portent sur le même problème central : ils accusent Pump.fun de vendre des titres non enregistrés et se considèrent comme des victimes du même système de fraude.
Le 26 juin, la juge McMahon a statué pour fusionner les deux affaires. En même temps, le juge a désigné officiellement Michael Okafor, ayant subi les plus grandes pertes, comme plaignant principal, conformément à la loi sur la réforme des poursuites en valeurs mobilières privées (PSLRA) (selon les dossiers judiciaires, Okafor a perdu environ 242 000 $ dans ses transactions sur Pump.fun, bien plus que les autres plaignants).
À ce stade, les investisseurs qui étaient auparavant divisés se sont unis.
Les accusations se tournent vers Solana Labs et Jito
Un mois après la fusion des affaires, les plaignants ont lancé une bombe.
Le 23 juillet 2025, les plaignants ont soumis une (plainte révisée consolidée), élargissant dramatiquement la liste des défendeurs. Cette fois, le focus ne se limite plus à Pump.fun et ses trois fondateurs, mais cible directement les principaux acteurs de l'écosystème Solana.
Les nouveaux défendeurs incluent :
Solana Labs, Solana Foundation et leurs dirigeants (défendeurs Solana) : les plaignants accusent Solana de ne pas se contenter de fournir une technologie blockchain. Selon les documents de la poursuite, il existe une coordination technique et une communication étroite entre Pump.fun et Solana Labs, bien au-delà de la relation classique développeur-plateforme.
Jito Labs et ses dirigeants (défendeurs Jito) : les plaignants estiment que c'est précisément la technologie MEV de Jito qui permet aux initiés de payer des frais supplémentaires pour garantir l'exécution prioritaire de leurs transactions, leur permettant d'acheter des tokens avant les utilisateurs ordinaires et de réaliser un arbitrage sans risque.
La stratégie des plaignants est claire : ils tentent de prouver que Pump.fun, Solana et Jito n'opèrent pas indépendamment, mais forment une communauté d'intérêts étroite. Solana fournit la base blockchain, Jito fournit des outils MEV, et Pump.fun opère la plateforme, les trois construisant ensemble un système apparemment décentralisé mais en réalité manipulé.
Les accusations centrales ne se limitent pas à 'perdre de l'argent'.
Beaucoup de gens pourraient penser qu'il s'agit simplement d'une action de défense des droits d'une groupe d'investisseurs frustrés par des pertes en trading de crypto. Mais en lisant attentivement les centaines de pages de documents judiciaires, on découvre que les accusations des plaignants pointent vers un système de fraude astucieusement conçu.
Première accusation : vente de titres non enregistrés
Ceci constitue la base légale de toute l'affaire.
Les plaignants estiment que tous les meme tokens émis sur la plateforme Pump.fun sont essentiellement des contrats d'investissement, selon le *test Howey, ces tokens répondent à la définition des titres. Cependant, les défendeurs n'ont jamais soumis de déclaration d'enregistrement à la Securities and Exchange Commission des États-Unis, et ont publiquement vendu ces tokens, violant les articles 5, 12(a)(1) et 15 de la loi de 1933.
La plateforme n'a pas du tout divulgué les informations de risque nécessaires, la situation financière ou le contexte du projet lors de la vente de tokens par le mécanisme de 'courbe de liaison' (bonding curve), alors que ces informations doivent être fournies lors de l'émission de titres enregistrés.
Remarque : le test Howey est un standard juridique établi par la Cour suprême des États-Unis dans l'affaire SEC c. W.J. Howey Co. en 1946, utilisé pour déterminer si un certain type de transaction ou de plan constitue un 'contrat d'investissement' (Investment Contract). Si cela répond à ce critère, l'actif est considéré comme un 'titre' (Security) et doit être réglementé par la Securities and Exchange Commission (SEC) des États-Unis, en respectant les exigences d'enregistrement et de divulgation de la loi de 1933 et de la loi de 1934 sur les valeurs mobilières.
Deuxième accusation : exploitation d'une entreprise de jeux d'argent illégale
Les plaignants définissent Pump.fun comme un 'Casino de Meme Coins'. Ils soulignent que l'acte des utilisateurs d'investir des SOL pour acheter des tokens est essentiellement un 'pari', dont le résultat dépend principalement de la chance et de la spéculation sur le marché, plutôt que de l'utilité réelle des tokens. La plateforme, en tant que 'banquier', prélève 1 % sur chaque transaction, tout comme un casino prélève un pourcentage.
Troisième accusation : fraude téléphonique et fausse publicité
Pump.fun prétend sur la surface 'lancement équitable' (Fair Launch), 'sans prévente' (No Presale), 'anti-scam' (Rug-proof), donnant l'impression que tous les participants sont sur un pied d'égalité. Mais en réalité, c'est un mensonge complet.
Les documents de la poursuite indiquent que Pump.fun a secrètement intégré la technologie MEV fournie par Jito Labs. Cela signifie que ceux qui connaissent les 'informations privilégiées' et sont prêts à payer des 'pourboires' supplémentaires peuvent acheter des tokens avant que les transactions des utilisateurs ordinaires ne soient exécutées, puis les revendre immédiatement à profit lorsque le prix augmente, ce qu'on appelle le trading anticipé.
Quatrième accusation : blanchiment d'argent et transfert de fonds sans licence
Les plaignants accusent Pump.fun d'avoir reçu et transféré d'importantes sommes d'argent sans avoir obtenu de licence de transfert de fonds. Les documents de la poursuite affirment que la plateforme a même aidé le groupe de hackers nord-coréen Lazarus à blanchir de l'argent. Par exemple, les hackers ont émis sur Pump.fun un meme token nommé 'QinShihuang' (秦始皇), utilisant le trafic et la liquidité élevés de Pump.fun pour mêler 'l'argent sale' aux fonds de trading légitimes des petits investisseurs.
Cinquième accusation : absence totale de protection des investisseurs
Contrairement aux plateformes financières traditionnelles, Pump.fun n'a aucun processus de 'connaissance de votre client' (KYC), aucun protocole anti-blanchiment (AML), et même pas la vérification d'âge la plus basique.
L'argument central du plaignant peut être résumé en une phrase : ce n'est pas un investissement normal influencé par la volatilité du marché, mais un système frauduleux conçu dès le départ pour faire perdre de l'argent aux petits investisseurs et profiter aux initiés.
Cette expansion signifie que la nature de la poursuite a subi un changement fondamental. Les plaignants ne se contentent plus d'accuser Pump.fun d'agir seule, mais la décrivent comme faisant partie d'un réseau criminel plus vaste.
Un mois plus tard, le 21 août, les plaignants ont encore déposé (la déclaration d'affaire RICO), accusant officiellement tous les défendeurs de constituer un 'groupe de racket', opérant un 'Casino de Meme Coins' sous la couverture de la plateforme 'lancement équitable' Pump.fun.
La logique du plaignant est claire : Pump.fun n'opère pas de manière indépendante ; elle est soutenue par Solana, qui fournit l'infrastructure blockchain, et par Jito, qui fournit des outils technologiques MEV. Les trois parties forment une communauté d'intérêts étroite, trompant ensemble les investisseurs ordinaires.
Mais quelles preuves les plaignants détiennent-ils pour soutenir ces accusations ? La réponse sera révélée quelques mois plus tard.
Preuves clés, l'informateur mystérieux et les messages
Après septembre 2025, la nature de l'affaire a subi un changement fondamental.
Parce que les plaignants ont obtenu des preuves solides.
Un 'informateur confidentiel' a fourni à l'équipe d'avocats des plaignants le premier lot d'enregistrements internes, totalisant environ 5000 messages. Ces enregistrements proviendraient de canaux de communication internes de Pump.fun, Solana Labs et Jito Labs, documentant la coordination technique et les transactions commerciales entre les trois parties.
L'apparition de ces preuves a été une aubaine pour les plaignants. Car toutes les accusations précédentes concernant la collusion technologique, la manipulation MEV et le trading prioritaire des initiés n'étaient que des spéculations, manquant de preuves directes.
Et ces messages internes sont censés prouver la 'relation de complicité' entre les trois parties.
Un mois plus tard, le 21 octobre, cet informateur mystérieux a fourni une deuxième série de documents, cette fois en nombre incroyable, dépassant 10 000 messages et documents connexes. Ces matériaux détailleraient :
Comment Pump.fun collabore avec Solana Labs pour l'intégration technique.
Comment les outils MEV de Jito sont intégrés dans le système de transactions de Pump.fun.
Comment les trois parties discutent de l'optimisation des processus de transaction (les plaignants estiment que c'est une façon euphémistique de parler de manipulation du marché).
Comment les initiés utilisent leur avantage informationnel pour trader.
Les avocats des plaignants ont déclaré dans les documents judiciaires que ces enregistrements de chat 'révèlent un réseau de fraude soigneusement conçu', prouvant que la relation entre Pump.fun, Solana et Jito va bien au-delà d'un simple 'partenaire technique'.
Demande de deuxième révision de la plainte
Face à un tel volume de nouvelles preuves, les plaignants ont besoin de temps pour organiser et analyser. Le 9 décembre 2025, le tribunal a approuvé la demande des plaignants de soumettre (la deuxième révision de la plainte), leur permettant d'inclure ces nouvelles preuves dans la poursuite.
Mais la question se pose : avec plus de 15 000 messages à examiner, filtrer, traduire (certains pouvant être en langue non anglaise), et analyser leur signification légale, c'est un volume de travail énorme. De plus, avec les vacances de Noël et du Nouvel An à l'horizon, l'équipe d'avocats des plaignants semble clairement manquer de temps.
Le 10 décembre, les plaignants ont soumis une motion au tribunal pour demander une prolongation du délai de soumission de (la deuxième révision de la plainte).
Juste un jour plus tard, le 11 décembre, la juge McMahon a approuvé la demande de prolongation. La nouvelle date limite a été fixée au 7 janvier 2026. Cela signifie qu'après le Nouvel An, une révision de la plainte potentiellement explosive sera présentée au tribunal.
État actuel de l'affaire
À ce jour, cette poursuite a duré presque un an, mais le véritable affrontement ne fait que commencer.
Le 7 janvier 2026, les plaignants soumettront (la deuxième révision de la plainte) contenant toutes les nouvelles preuves, et nous verrons ce que révèlent ces 15 000 enregistrements de chat. Pendant ce temps, du côté des défendeurs, il y a un silence surprenant. Alon Cohen, co-fondateur de Pump.fun, n'a pas pris la parole sur les réseaux sociaux depuis plus d'un mois, et les dirigeants de Solana et Jito n'ont également fait aucune déclaration publique concernant la poursuite.
Fait intéressant, bien que l'ampleur et l'impact de cette poursuite continuent de croître, le marché des cryptomonnaies semble peu s'en soucier. Le prix de Solana n'a pas connu de fluctuations importantes en raison de la poursuite, et si le prix du token $PUMP continue de baisser, c'est principalement en raison de l'effondrement de la narration globale autour des meme coins, plutôt que de l'impact de la poursuite elle-même.
Conclusion
La poursuite, qui découle de pertes liées à des transactions de meme coins, s'est transformée en un recours collectif contre l'ensemble de l'écosystème Solana.
L'affaire a également dépassé le cadre de 'quelques investisseurs perdant de l'argent et défendant leurs droits'. Elle aborde les questions les plus fondamentales de l'industrie des cryptomonnaies : la décentralisation est-elle réelle ou une illusion soigneusement emballée ? Le lancement équitable est-il vraiment équitable ?
Cependant, de nombreuses questions clés restent sans réponse :
Qui est cet informateur mystérieux ? Un ancien employé ? Un concurrent ? Ou un agent infiltré d'une autorité de régulation ?
Que contient réellement ces 15 000 messages ? Des preuves de complot irréfutables ou des communications commerciales normales sorties de leur contexte ?
Comment les défendeurs vont-ils se défendre ?
En 2026, avec le dépôt de la (deuxième révision de la plainte) et la progression de l'affaire, nous pourrions obtenir certaines réponses.