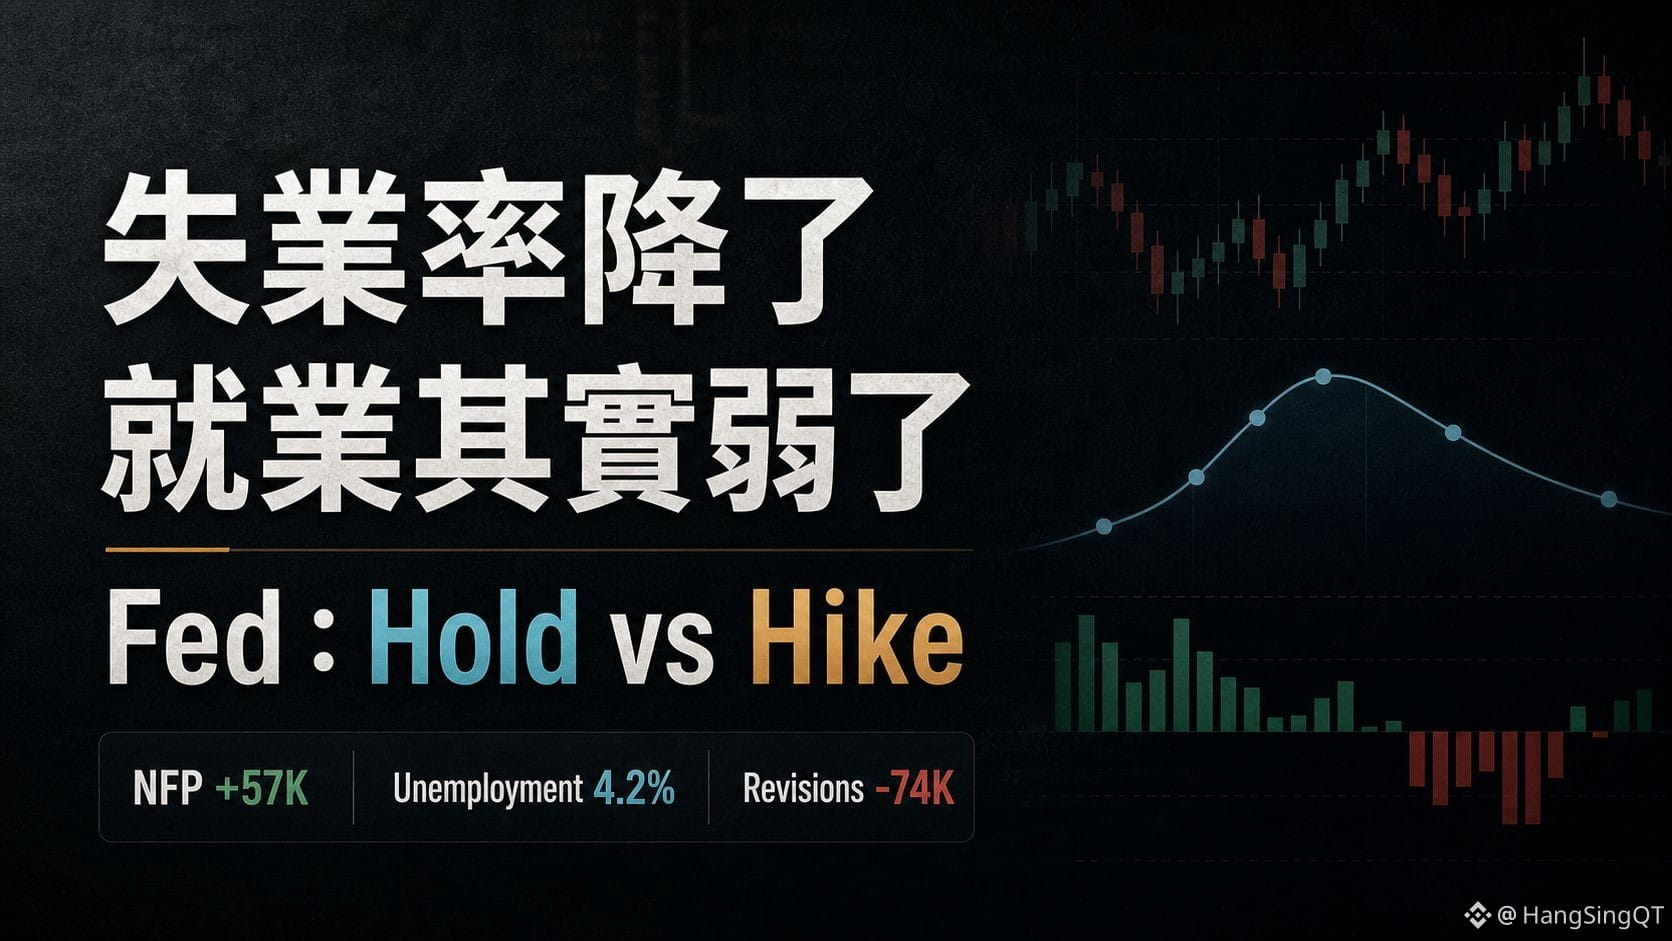
Le taux de chômage a baissé, mais l’emploi est en réalité plus faible.
Hier soir, dans ces données de l’emploi non agricole, l’endroit le plus facile à mal interpréter se trouve justement ici.
En apparence, le taux de chômage américain passe de 4,3% à 4,2%, ce qui donne l’impression que le marché du travail reste solide.
Mais ce qui a vraiment conduit le marché à réévaluer la situation, ce sont d’autres chiffres :
Le mois de juin n’a créé que 57 000 emplois, nettement en dessous des attentes ;
le total des mois d’avril et de mai a de nouveau été révisé à la baisse de 74 000 ;
la baisse du taux de participation au marché du travail fait que le taux de chômage paraît plus favorable que l’élan de l’emploi.
Donc, hier soir, le marché ne faisait pas le pari « que le cycle de baisses de taux va commencer ».
Plus précisément, c’est surtout la pression d’une hausse immédiate des taux en juillet qui s’est un peu relâchée, ce qui permet à la Fed d’attendre.
Mais cela ne veut pas dire que l’environnement de taux élevés est terminé.
L’inflation n’est pas encore revenue au niveau que la Fed veut voir, les salaires restent « collants », et les taux longs à 10 ans / 30 ans ne se sont pas vraiment détendus. C’est pourquoi, avec les mêmes données faibles sur l’emploi non agricole, on peut à la fois voir les taux courts se détendre légèrement, tout en empêchant le marché d’appeler directement à un risk-on général.
C’est pareil pour le BTC.
Le rebond peut s’expliquer par le fait que la pression macro s’est temporairement allégée, mais on ne peut pas encore l’écrire comme une confirmation de tendance. Il faudra encore surveiller trois points :
1. Est-ce que la performance finale des ETF BTC / ETH s’améliore de façon continue ;
2. Est-ce que l’offre des stablecoins et les soldes des exchanges remontent ;
3. Lors de la réparation du funding / de l’OI, y a-t-il eu un excès de chaleur.
La macro a ouvert une fenêtre, mais la structure du capital déterminera si cette fenêtre peut devenir une tendance.
C’est aussi pour cela que je m’intéresse davantage à ce point aujourd’hui : ce n’est pas la simple bonne ou mauvaise nouvelle du taux de chômage, mais plutôt si la trajectoire de la Fed, les taux longs et les flux de capitaux propres au crypto peuvent correspondre.
Les données de marché et les opinions publiques fournies ne constituent qu’une référence pour la recherche et ne représentent pas un conseil en investissement.