



Auteur du texte original : Long Yue
Source du texte original : Wall Street Outlook
Une information selon laquelle Meta vendrait de la puissance de calcul excédentaire met en lumière, en même temps, les questions les plus sensibles dans les transactions liées à l’IA : la puissance de calcul manque-t-elle vraiment ou non, Meta va-t-il revoir à la baisse ses dépenses d’investissement, et combien de temps Neocloud pourra encore générer des profits ?
Selon Wall Street Outlook, Meta est en train d’élaborer un plan pour son activité cloud et pourrait proposer deux types de services : l’un consiste à fournir un modèle/API hébergé, similaire à AWS Bedrock ; l’autre consiste à louer de la « puissance de calcul brute », à l’instar de Neocloud.
Dès l’annonce, le cours du fournisseur de services cloud vedette de la nouvelle génération de GPU, CoreWeave, a chuté de 13%, Nebius de 15%, et les valeurs du secteur du matériel informatique pour l’IA, notamment les puces, ont également été durement touchées. Si Meta commence à vendre de la puissance de calcul, les investisseurs chercheront naturellement à répondre à trois questions :
D’abord, Meta achète-t-elle trop de puissance de calcul ?
Deuxième point : Meta ne réduit-elle pas davantage ses investissements dans les modèles et les produits IA ?
Troisièmement, la courbe de demande du matériel IA et de la Neocloud doit-elle changer ?
D’après des informations du desk « chase the trend », le 1er juillet, UBS, Morgan Stanley et Bernstein, entre autres banques d’investissement de Wall Street, ont décomposé rapidement cet événement. Ce n’est peut-être pas l’effondrement des fondamentaux de l’IA, mais plutôt une démarche pragmatique de la part des géants pour trouver un équilibre entre contraintes de puissance de calcul et retours financiers. On ne peut pas non plus assimiler simplement cela à « Meta n’a plus besoin de puissance de calcul ». Mais la signification n’est pas la même pour différents actifs.
Pour Meta, la location de puissance de calcul pourrait être un pont transitoire pour les revenus et l’EPS. UBS estime : « Vendre de la puissance de calcul cloud ou des droits d’accès aux modèles apporterait, en théorie, des revenus de court terme plus rapides que l’attente de la mise à l’échelle des Meta Business Agents et des robots conversationnels Meta AI, tout en atténuant les inquiétudes liées à un EPS 2027 stable ou en contraction. »
Pour des entreprises de type CoreWeave (des « Neocloud »), il s’agit d’une pression concurrentielle potentielle.
Pour la chaîne des puces et des serveurs, ce qui préoccupe davantage le marché, c’est de savoir si le rythme des dépenses d’investissement à venir va changer.
« Il reste de la capacité à louer » ne veut pas dire « excès de puissance de calcul à l’échelle du secteur »
La transaction du marché porte sur la chaîne la plus courte : louer de la puissance de calcul = excès de puissance de calcul = baisse des dépenses d’investissement.
Meta peut avoir une puissance de calcul louable par étapes, mais cela ne signifie pas automatiquement un excès de puissance de calcul à l’échelle de tout le secteur. Les définitions de capacité utilisées par différentes institutions ne sont pas les mêmes, et on ne peut pas simplement les additionner.
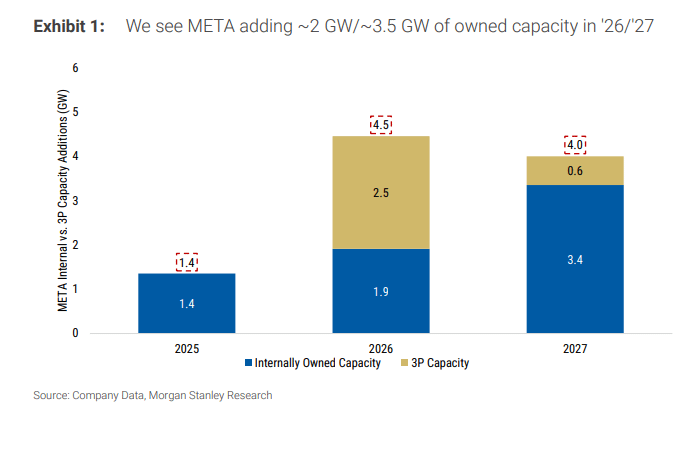
Dans le modèle de Morgan Stanley, Meta devrait ajouter environ 2 GW et 3,5 GW de capacité IT exploitée en interne en 2026 et 2027, respectivement, la référence étant environ 3 GW fin 2025. À titre de comparaison, l’ordre de grandeur des capacités IT supplémentaires en 2027 pour des méga-fournisseurs de cloud comme Amazon et Google pourrait atteindre 5 GW et 9 GW. Autrement dit, même si Meta met une partie de ses capacités propres à disposition pour la location, il lui sera difficile de changer, à elle seule, le « gros du marché » de la construction des clouds sur les trois prochaines années.
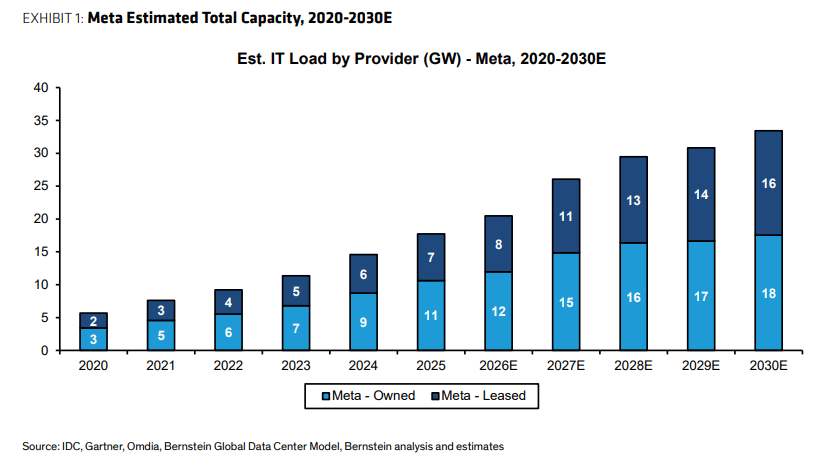
Bernstein utilise une mesure plus large de l’empreinte totale des centres de données : Meta estime actuellement environ 20 GW de capacité mondiale, qui devraient encore être complétés d’environ 14 GW dans les prochaines années, incluant un mix de capacités propres et louées. Ce chiffre semble élevé, mais il ne correspond pas à « toute la puissance de calcul IA disponible à la location », et il ne signifie pas non plus qu’il s’agit de la même génération de GPU, de la même charge de travail, ni de la même courbe de prix.
Dans les calculs du marché, il existe aussi une approche plus agressive de « reconstitution à rebours » : en prenant comme ancres des contrats et des plans de capacité, comme Google avec Anthropic, AWS avec Anthropic/OpenAI, ou Microsoft avec OpenAI, et ainsi de suite, la quantité totale de puissance de calcul IA de plusieurs fournisseurs de cloud dans le futur pourrait se situer autour de 20 GW, voire plus. Le « Stargate » d’OpenAI lui-même, ainsi que des arrangements de l’ordre de 10 GW liés à Nvidia et Broadcom, sont aussi inclus dans l’observation côté demande. Ce cadre ne sert pas à faire une prédiction précise, mais à montrer un point : la location partielle de capacité par Meta ne suffit pas à prouver que la construction IA mondiale entre dans une phase de surcapacité.
Ce qui est encore moins intuitif, c’est que Bernstein a aussi mentionné qu’il y aurait eu des informations le week-end indiquant que Google limite l’usage de la puissance de calcul par Meta en raison de ses propres contraintes de capacité. Si c’est vrai, Meta, tout en cherchant de la puissance de calcul externe, préparerait aussi la vente d’une partie de sa capacité vers l’extérieur : cela ressemble davantage à une redistribution « entre générations, entre usages, entre fenêtres temporelles », et non à « ce n’est pas utilisé ».
Ce n’est pas la première fois que Meta met « vendre de la puissance de calcul » sur la table
27 mai 2026, lors d’une question d’actionnaires à Meta sur la possibilité de construire une activité cloud en concurrence avec AWS, Azure, etc. Zuckerberg a répondu :
« Bien sûr, cela entre probablement dans le champ de réflexion… Nous ne l’avons pas encore fait, car nous pensons que nous pouvons utiliser nous-mêmes cette puissance de calcul. Mais évidemment, si nous arrivons à un certain stade et que nous estimons que nous construisons trop, alors cela devient une option dont nous disposons. C’est aussi une des raisons pour lesquelles nous sommes confiants de continuer à investir dans la construction. »
Plus tôt, le 29 octobre 2025, Zuckerberg avait aussi évoqué une logique similaire :
« Toute puissance de calcul dont nous n’avons pas besoin, nous sommes très confiants dans le fait que nous pouvons en absorber une très grande partie… Bien sûr, il est possible que nous ayons construit en trop. Si c’était vraiment le cas… nous voyons qu’il y a beaucoup de nouvelles demandes, en interne comme à l’extérieur. Presque chaque semaine, des gens de l’extérieur viennent nous voir, pour nous demander de construire des services d’API, ou pour savoir s’ils peuvent obtenir chez nous différents types de puissance de calcul. Nous n’avons pas encore fait cela. Mais évidemment, si vous atteignez un stade de surcapacité de construction, cela peut devenir une option. »
Cela explique pourquoi UBS l’a appelé « pas une nouvelle ».
Pour les actionnaires de Meta, vendre de la puissance de calcul ressemble davantage à un « pont d’EPS » qu’à une nouvelle activité principale.
Pour Meta, l’avantage le plus direct de louer de la puissance de calcul est de transformer un investissement IA futur en revenus plus proches.
Dans le tableau d’UBS, l’EPS dilué de Meta serait d’environ 32,6 dollars en 2026 et 33,0 dollars en 2027. Le marché s’inquiète que l’EPS 2027 soit à peu près au même niveau que 2026, voire se contracte. La location de puissance de calcul ou la vente de droits d’accès aux modèles pourrait, au moins avant la véritable mise à l’échelle de Meta Business Agents et des chatbots Meta AI, offrir une période de respiration en revenus et en profits.
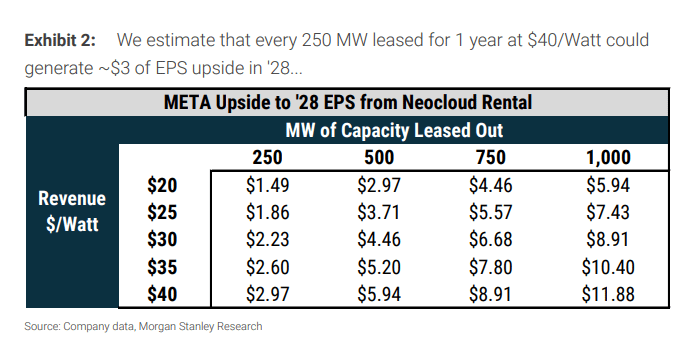
Les calculs de sensibilité de Morgan Stanley sont plus intuitifs : chaque tranche de 250 MW de puissance de calcul louée, pour une durée de location d’un an, au prix de 40 dollars par watt, pourrait apporter à Meta un gain d’environ 2,97 dollars sur l’EPS 2028, soit à peu près 8% de potentiel haussier. Si la capacité passe à 500 MW, 750 MW ou 1000 MW, ou si le prix change, l’élasticité de l’EPS s’amplifierait ou se réduirait encore.
C’est aussi la raison pour laquelle le marché ne l’a pas seulement interprété comme une nouvelle négative. Du point de vue des actionnaires de Meta, Zuckerberg et autres ont une voie de repli en plus : si les produits d’IA internes ne consomment pas toute la puissance de calcul à court terme, ils peuvent d’abord la vendre à des laboratoires d’IA externes et récupérer une partie des investissements.
Le marché a aussi fait une analogie avec le fait qu’xAI loue de la puissance de calcul à Anthropic : 500 MW correspondent à 1,25 milliard de dollars par mois, soit environ 30 milliards de dollars par GW et par an. Si ce pricing est correct, le rendement implicite est très élevé ; au contraire, cela suggère que de la puissance de calcul de qualité reste encore tendue dans certains contextes. Ce n’est pas une preuve que « la puissance de calcul n’est pas demandée », mais plutôt que « des fenêtres inutilisées peuvent être balayées à un prix élevé ».
Mais cela ne peut être qu’un pont, pas un scénario principal. Morgan Stanley continue de mettre la clé de la valorisation de Meta sur l’innovation des produits de première ligne : est-ce que Meta AI, les agents commerciaux, l’activité messages, les diffusion offerings, les abonnements, etc. pourront générer un engagement et une croissance des revenus plus durables. Vendre de la puissance de calcul peut soutenir l’EPS, mais ne fait pas automatiquement monter les multiples de valorisation.
Les dépenses d’investissement ne baisseront peut-être pas ; faire du tout-cloud pourrait au contraire brûler plus d’argent
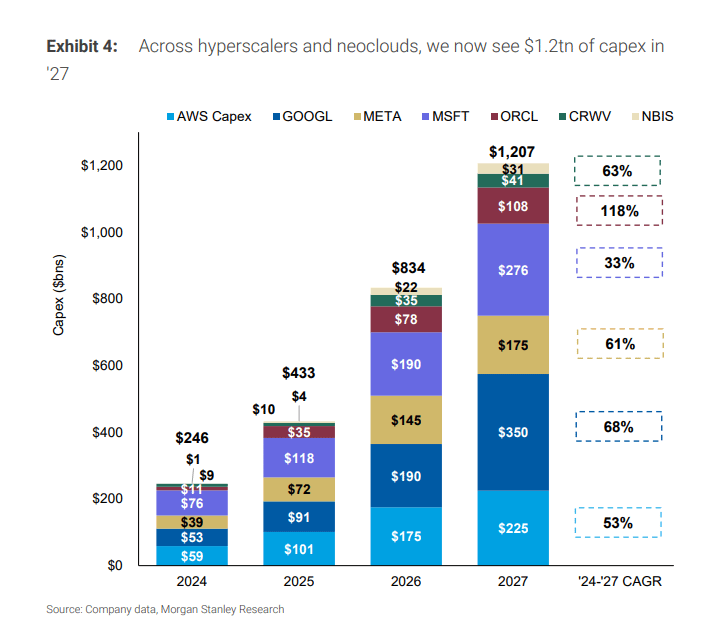
Ce que le marché craint le plus, c’est que Meta réduise ses dépenses d’investissement en 2027, et que toute la chaîne de matériel IA soit alors abaissée dans ses anticipations.
Mais dans le modèle actuel de Morgan Stanley, l’hypothèse est que les dépenses d’investissement de Meta passent de 145 milliards de dollars en 2026 à 175 milliards en 2027 et 205 milliards en 2028. Le postulat de ce modèle est le suivant : Meta construit principalement ses capacités de production pour ses propres produits de première ligne, plutôt que de bâtir un fournisseur de cloud hyperscale complet.
Si Meta construit vraiment un service cloud externe à grande échelle, surtout un socle « modèles / API » plutôt qu’une location temporaire de puissance de calcul brute, les dépenses d’investissement pourraient au contraire subir une pression haussière. En effet, un cloud complet demande une capacité de centres de données plus longue, une pile logicielle plus complexe, et des capacités de déploiement orientées clients entreprises.
Bernstein regarde aussi cette question au-delà de 2027. Meta est l’un des plus importants « carnets de chèques » du marché IA ; tout changement de rythme de construction impacte la chaîne d’approvisionnement. Mais « location temporaire » et « expansion permanente d’activité cloud » n’ont pas la même signification pour les dépenses d’investissement : on ne peut pas les mélanger.
Côté demande, le principal moteur reste l’inférence et les applications d’agents. La synthèse du marché de HY Computer & AI sur la puissance de calcul a utilisé comme signal de demande les articles publiés par OpenAI le week-end sur Codex / l’IA agentique : le nombre d’utilisateurs non-développeurs individuels augmente de 137 fois, le nombre d’utilisateurs d’organisations de 189 fois et le nombre d’utilisateurs en interne chez OpenAI de 12 fois. Ce point de vue met l’accent sur le fait que l’expansion de nouveaux cas d’usage pourrait continuer à faire monter la demande en puissance de calcul pour l’inférence.
Ainsi, l’enjeu clé de cette divergence n’est pas « Meta va-t-elle vendre de la puissance de calcul ? », mais plutôt si la courbe de demande de l’IA continue de s’incliner davantage. Si l’ARR à l’étranger accélère, si la croissance des applications d’inférence se poursuit et si les dépenses des fournisseurs de cloud sont encore relevées, la location de puissance de calcul par Meta ressemblera davantage à une monétisation d’actifs par étapes ; si, dans les trimestres de résultats à venir, les dépenses d’investissement sont revues collectivement à la baisse, alors seulement cet épisode deviendra un signal de tournant pour l’ensemble du secteur.
Vendre de la puissance de calcul brute est facile ; construire un cloud IA complet est difficile
Les affaires potentielles de Meta se déclinent en deux voies, dont la difficulté est totalement différente.
La première voie consiste à vendre « de la puissance de calcul brute » ou la capacité de puces initiale, à la manière d’un neocloud. Les clients achètent des ressources GPU / puissance de calcul, et Meta n’a pas besoin de compléter immédiatement tout un logiciel d’entreprise, les outils développeurs, la plateforme de modèles et le système commercial.
La deuxième voie consiste à héberger des modèles / fournir un accès API, à l’image d’AWS Bedrock ou de Google Vertex AI. Ce n’est pas une affaire qu’on peut faire simplement avec « une salle serveur » et « des puces ». Elle exige que les capacités du modèle, la pile logicielle, l’expérience développeur, la vente aux clients entreprises et le support de service suivent tous le rythme.
Le modèle de Morgan Stanley se montre plus prudent sur la deuxième voie. Il souligne que les performances de la famille de modèles de Meta, Muse, sur TerminalBench et SWE Bench Verified ne sont pas particulièrement remarquables ; or ces tests sont liés à la capacité de codage et aux cas d’usage tiers. Si Meta veut concurrencer des modèles de pointe comme Gemini, il faut que les modèles à venir progressent nettement.
C’est aussi le point faible de l’hypothèse « Meta vend sa puissance de calcul = Meta quitte le modèle ». Parmi les scénarios potentiels, il y a déjà l’accès aux modèles / API : Meta AI, business agents, messengers, diffusion offerings, revenus d’abonnement, etc. restent des piliers à long terme de la valorisation. Le problème n’est pas de savoir si Meta fera des modèles, mais si elle peut transformer les capacités de modèle en services cloud suffisamment solides pour permettre à des clients externes de payer.
Dans les discussions du marché, certains considèrent aussi Muse Spark, la stratégie en code fermé et les ajustements de gestion comme des preuves que Meta reste sur la table des modèles. Mais ces éléments sont mieux vus comme des points à suivre. Au moins, d’après trois cadres, la conclusion la plus certaine est la suivante : l’exécution pour vendre de la puissance de calcul brute est peu élevée, tandis que celle pour déployer un cloud IA complet est élevée.
CoreWeave est-elle la plus grande « victime » ? Un client devient un concurrent
Cette fois, le choc retombe le plus directement sur les entreprises Neocloud / GPUaaS comme CoreWeave.
La note de Bernstein pour CoreWeave est « Underperform » avec un objectif de 67 dollars ; celle de Meta est « Outperform » avec un objectif de 850 dollars. Sa logique est très directe : si Meta propose un cloud d’infrastructure à l’extérieur, elle pourrait entrer en concurrence frontale avec CoreWeave.
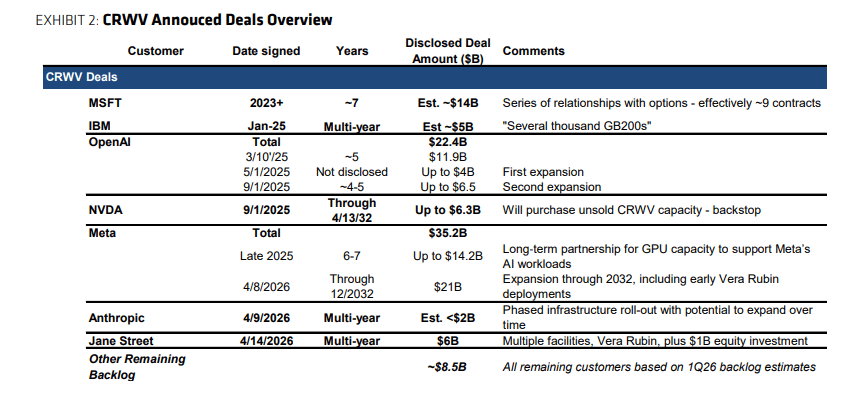
Ce qui complique encore les choses, c’est que Meta est elle-même un grand client de CoreWeave. Selon la méthode de Bernstein, Meta a actuellement 35,2 milliards de dollars de contrats avec CoreWeave, soit plus d’un tiers des carnets de commandes de CoreWeave. En ajoutant le contrat d’environ 14 milliards de dollars conclu avec Microsoft, CoreWeave se retrouve à près de la moitié de ses commandes provenant potentiellement de clients qui pourraient devenir concurrents lors des renouvellements à venir.
Le risque à court terme n’est pas aussi direct. Les contraintes des contrats existants sont fortes, il n’est donc pas facile d’abandonner rapidement ; ainsi, les revenus à court terme et la pression sur la dette de CoreWeave ne se détérioreront pas forcément immédiatement.
Le problème à long terme est plus difficile à gérer. Si les clients construisent eux-mêmes leur cloud et vendent eux-mêmes la puissance de calcul, le pouvoir de négociation des nouvelles entreprises cloud baisse. En particulier lors des renouvellements, CoreWeave n’affronte plus seulement des demandeurs, mais aussi des fournisseurs potentiels qui ont de l’argent, la technologie et l’expérience des centres de données.
Le desk de JPMorgan a mentionné que la réaction du marché à la baisse de 13% de CRWV et de 15% de NBIS est relativement facile à comprendre : en l’espace d’une nuit, Meta est passée de cliente à concurrent potentiel. Pour le matériel de puces, l’impact est plus indirect ; pour le GPUaaS, il ressemble davantage à un test de résistance du modèle économique.
Pourquoi le matériel baisse d’abord : en plus des fondamentaux, il y a le fait que les positions soient encombrées
Au niveau du trading à court terme, le marché ne fait pas que négocier les fondamentaux.
Le débat du desk de JPMorgan se divise en deux : d’un côté, est-ce que l’actualité de Meta représente un changement du récit concernant les dépenses d’investissement des CSP et la demande en calcul IA ? De l’autre, le portefeuille était trop chargé, la désactivation de l’effet de levier et la prise de bénéfices ont amplifié la baisse. Leur tendance est que le second point pèse davantage ; pour juger si les fondamentaux changent vraiment, il faut observer le discours du prochain cycle de résultats.
Le contexte de positionnement n’est pas léger. Le principal indice vient tout juste de refaire son équilibrage ; le flux total et le point de départ du taux de levier sont plutôt élevés. Au cours des quatre dernières semaines, l’augmentation des positions aussi bien longues que courtes est autour de +2 écarts-types ; sur les cinq dernières années, fin juillet, les fonds spéculatifs ont souvent procédé à une désactivation du levier, avec des variations typiquement entre -1 et -3 écarts-types. Les positions sur semi-conducteurs et mémoires sont proches du 100e centile.
Cela explique aussi pourquoi une seule actualité de Meta peut faire chuter tout le chaînon du matériel IA. Dans un marché déjà encombré, quand la narration « la puissance de calcul ne manque pas » apparaît, on a tendance à vendre d’abord. Le jour même, les logiciels, le shorting excessif et les ADR chinois ont aussi augmenté de plus d’1,4 écart-type, ce qui est cohérent avec les caractéristiques d’un rachat de shorts dans un processus de désactivation du levier.
Pour les signaux de retournement à venir, le marché regarde surtout quelques éléments : est-ce que Meta clarifie ; est-ce que l’ARR des applications d’IA à l’étranger accélère ; est-ce que les dépenses de capitaux des fournisseurs de cloud continuent d’être relevées ; est-ce que les résultats du deuxième trimestre dépassent les attentes. Le calendrier est concentré de juillet à août. Pour l’instant, cela ressemble davantage à une période d’observation qu’à un consensus déjà formé.
Il y a aussi un risque « queue » : plus le cours est élevé, plus les rumeurs de financement par actions deviennent difficiles à ignorer.
Si le cours de Meta est propulsé par le récit selon lequel la puissance de calcul est monétisable, cela pourrait paradoxalement augmenter la probabilité de rumeurs de levée de fonds par émission d’actions.
La logique est la suivante : tant que l’EPS 2027 est inférieur à 17 fois, Meta ne souhaite pas réaliser un financement dilutif ; si, grâce à cette annonce et à de solides résultats du deuxième trimestre, la valorisation monte au-dessus de 20 fois, le marché ne devrait pas s’étonner d’un financement par actions potentiel.
Ce n’est pas le fil principal dans les trois cadres des investisseurs étrangers, et aucune entreprise n’a confirmé quoi que ce soit. Mais cela explique pourquoi la réaction du cours de Meta peut ne pas être uniquement due à un seul facteur. Vendre de la puissance de calcul peut apaiser l’inquiétude sur le taux de retour sur investissement, tandis que les rumeurs de financement par actions ravivent l’inquiétude liée à la dilution. Les deux forces influencent la transaction en même temps.
Les trois évaluations ne valorisent pas Meta comme une « entreprise qui vend de la puissance de calcul »
UBS maintient une recommandation « Acheter » pour Meta, avec un objectif de cours de 865 dollars. L’évaluation repose sur l’EPS GAAP dilué annuel de 33,26 dollars et un multiple de 26 fois basé au premier trimestre 2028, et comme l’entreprise n’a pas confirmé de nouvelles concernant la vente potentielle de puissance de calcul, la prévision n’a pas encore été ajustée.
Morgan Stanley maintient Meta en « Overweight » et « Top Pick », avec un objectif de 775 dollars. Son scénario de référence implique implicitement un multiple de 23 fois sur le PER 2027 ; le cœur de la thèse reste les revenus publicitaires, la monétisation des Reels, l’amélioration de l’engagement grâce à l’IA, les gains d’efficacité, ainsi que l’optionnalité liée à de nouveaux produits.
Bernstein maintient Meta en « Outperform » avec un objectif de cours de 850 dollars, et maintient CoreWeave en « Underperform » avec un objectif de 67 dollars. Ce duo illustre bien les divergences du marché : les options de Meta se multiplient, et la pression concurrentielle sur CoreWeave augmente.
Mais le risque n’a pas disparu. Les facteurs à la baisse incluent : le repli du cycle publicitaire, les pressions réglementaires, l’incertitude sur le retour sur investissement de Reality Labs, et une exécution défaillante dans la construction des centres de données entraînant une intensité capitalistique durablement plus élevée, etc.