


En regardant récemment des projets RWA, la direction de RE Protocol @ReProtocol m’a paru assez particulière.
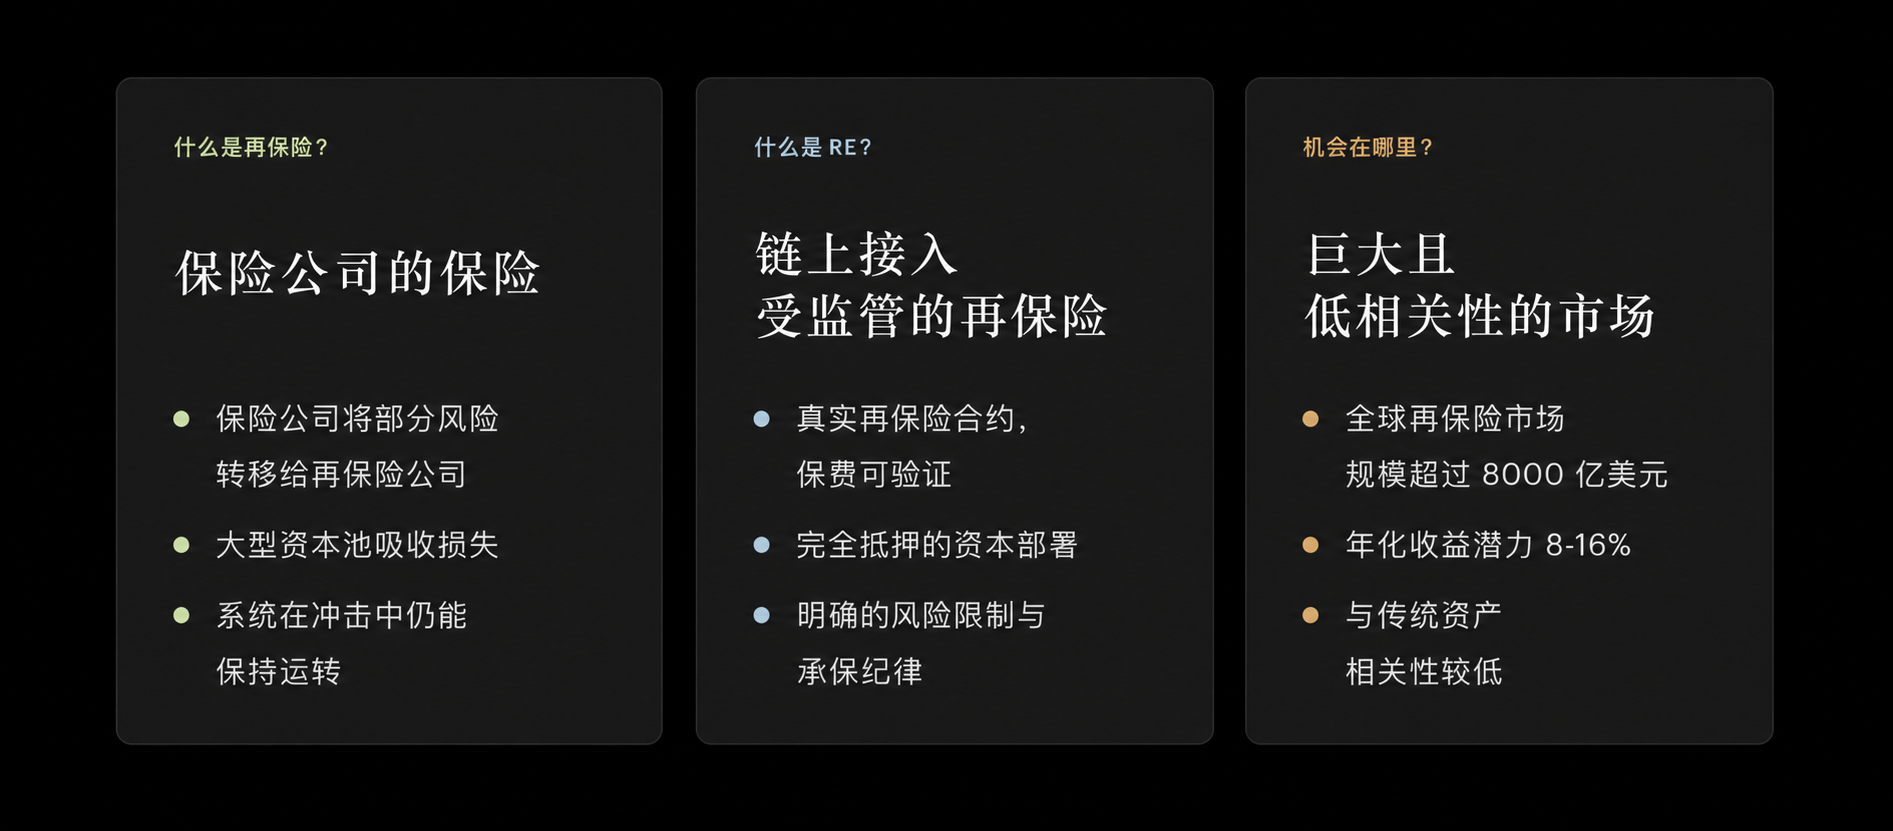
Beaucoup de projets RWA portent sur des actifs comme les bons du Trésor, les billets et le crédit. RE Protocol, lui, se positionne sur le marché de la réassurance. Ce terme paraît un peu technique, mais on peut le comprendre simplement comme : « l’assurance d’une compagnie d’assurance ».
Quand une personne ordinaire achète une assurance, elle transfère le risque à la compagnie d’assurance. La compagnie d’assurance elle-même est aussi exposée au risque de gros sinistres, par exemple en cas de catastrophes naturelles ou de survenance concentrée d’accidents. C’est pourquoi elle doit aussi transférer une partie du risque : c’est la réassurance.
Ce marché est très vaste : il dépasse les mille milliards de dollars dans le monde. Mais, jusqu’à présent, il s’agissait surtout d’un marché réservé aux acteurs institutionnels, et il est difficile pour le grand public d’y participer.
Ce que RE Protocol veut faire, c’est connecter des fonds en stablecoins à l’activité de réassurance, afin que les utilisateurs on-chain aient la possibilité de capter des rendements provenant d’une activité d’assurance réelle.
Les utilisateurs déposent leurs stablecoins dans sa couche de capital d’assurance ICL ; les fonds passent ensuite par des compagnies d’assurance agréées pour entrer dans des contrats de réassurance entièrement garantis. La source de rendement ne dépend pas seulement de subventions en tokens : elle combine des rendements on-chain, des rendements off-chain et le spread du produit lui-même.
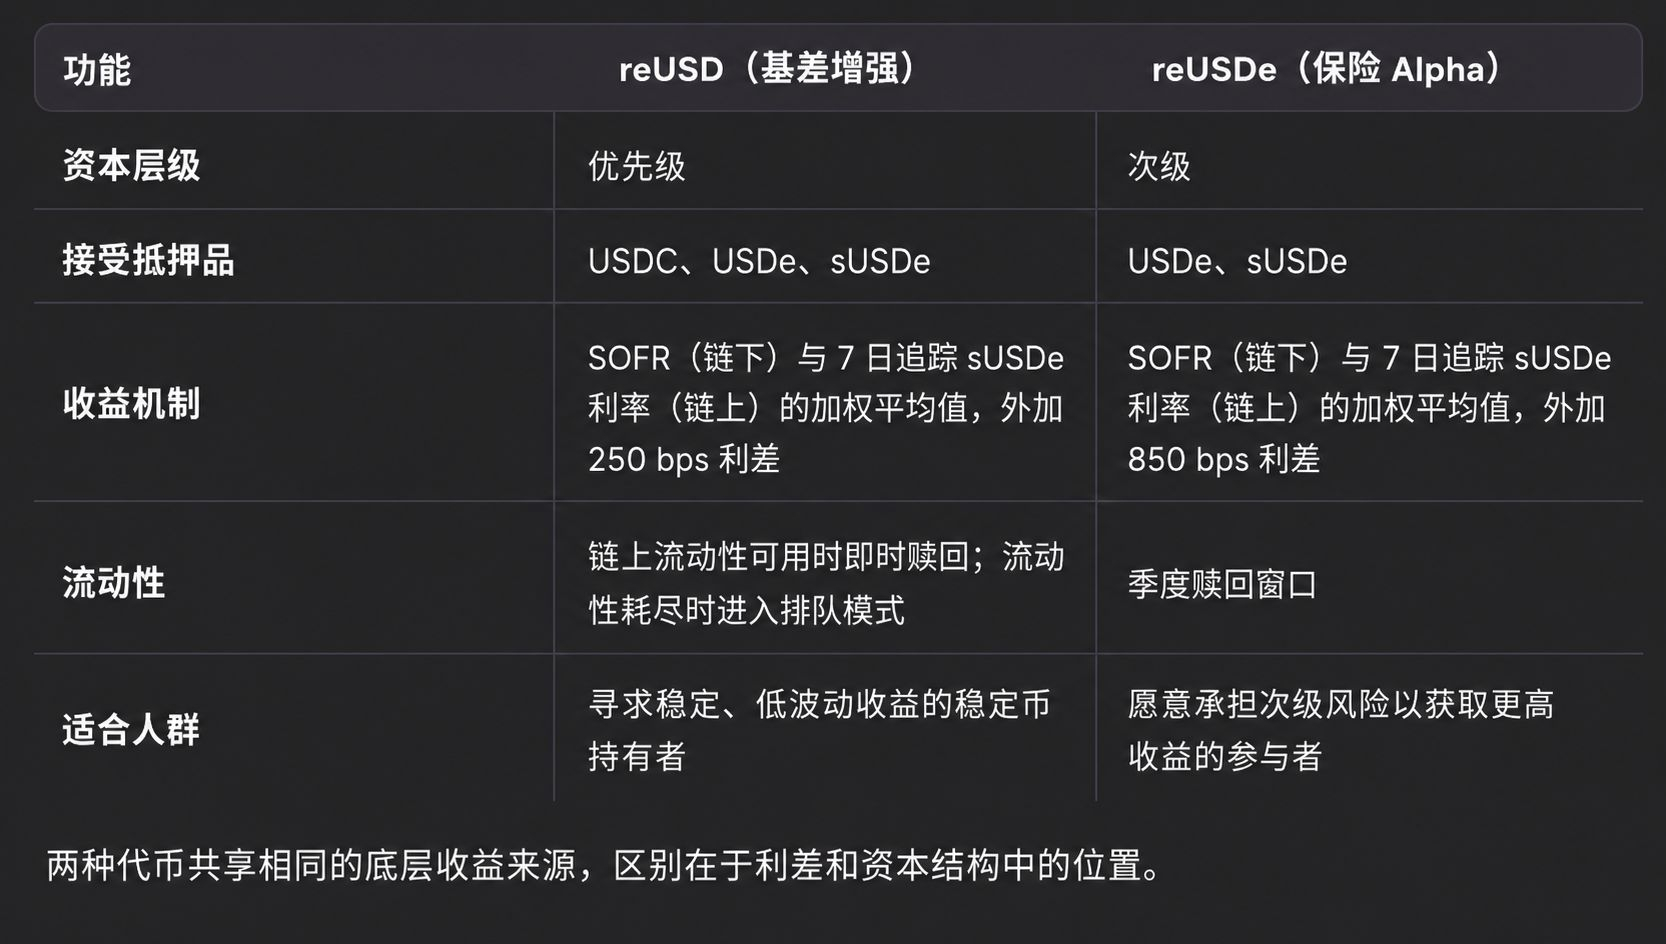
Il propose actuellement principalement deux produits : reUSD et reUSDe.
reUSD est plus orienté vers la stabilité : c’est un produit de priorité, avec un spread d’environ +250 bps. Une fois que les fonds de réserve sont suffisants, le rachat peut se faire immédiatement, ce qui le rend plus adapté aux fonds qui accordent de l’importance à la liquidité.
Les rendements de reUSDe sont plus élevés, avec un spread d’environ +850 bps, mais il repose sur une structure plus risquée : les rachats ne se font pas à tout moment, mais via des fenêtres trimestrielles.
En termes simples : reUSD est plus stable, tandis que reUSDe est plus offensif. Les deux produits reposent sur la même source de rendement sous-jacente, mais la répartition des risques et des rendements diffère.
Je pense que le point le plus intéressant à suivre chez RE Protocol, c’est qu’il ne se contente pas de continuer à « tirer du volume » à l’intérieur de la DeFi via des subventions : il essaie d’apporter les stablecoins on-chain vers le marché de l’assurance dans le monde réel.
En théorie, le lien entre ces rendements et la hausse/baisse du prix des tokens, ainsi que l’activité on-chain, n’est pas si fort ; c’est pourquoi cela ressemble davantage à une nouvelle source de rendement pour le RWA.
Bien sûr, le point le plus crucial pour le projet RWA est la transparence. D’après la documentation officielle, les fonds de l’ICL sont transférés chaque jour vers un coffre de custody Fireblocks, les soldes bancaires hors chaîne sont attestés quotidiennement par The Network Firm, puis publiés on-chain via Chainlink. Les contrats ont aussi été audités par Certora et Hacken, et ils utilisent en plus un multisig et un timelock de 48 heures.
En outre, reUSD et reUSDe sont tous deux des tokens ERC-20, déjà intégrés à des protocoles DeFi comme Curve, Pendle, Morpho, etc., et déployés sur de nombreuses chaînes : Ethereum, Avalanche, Arbitrum, Base, BNB Chain, Katana, Ink, etc.
Donc ce n’est pas seulement un titre de rendement : il existe aussi des opportunités d’entrer dans davantage de combinaisons DeFi par la suite, par exemple des stratégies de LP, de garantie et de rendement.
Dans l’ensemble, le récit de RE Protocol est assez clair.
Ce n’est pas simplement déplacer les bons du Trésor US on-chain : l’objectif est de transformer le marché traditionnel de la réassurance, conçu pour des institutions, en un produit de rendement RWA auquel des utilisateurs on-chain peuvent aussi participer.
Bien sûr, cela ne signifie pas qu’il n’y a aucun risque. La réassurance elle-même comporte un risque d’indemnisation, et le RWA dépend aussi de la structure de conservation, d’audit et de conformité hors chaîne. Avant de participer, il faut donc bien comprendre la stratification des risques de reUSD et reUSDe.
Mais du point de vue du secteur, le fait de tokeniser la réassurance on-chain est effectivement une direction relativement nouvelle.
Si ce modèle arrive à fonctionner, RE Protocol pourrait devenir un projet RWA qui mérite d’être suivi de près.
Ce qui précède ne constitue qu’un tri des mécanismes du projet et du récit ; cela ne constitue pas un conseil en investissement.