


La phase actuelle du marché des actifs numériques est définie par un signal on-chain clair. Alors que le Bitcoin atteignait le pic du cycle à la fin de 2025, les investisseurs détenant à long terme ont commencé à distribuer lorsque le marché s’orientait favorablement — une redistribution mesurable de l’offre des détenteurs aguerris vers des participants plus récents. L’Offre Active a atteint 37 % du BTC au T4 2025, tandis que l’offre en sommeil depuis longtemps a légèrement diminué.
Au cours de la correction du T1 2026, le tableau s’est encore précisé : la capitalisation totale du marché des cryptomonnaies hors stablecoins a chuté d’environ 18 %, tandis que l’offre de stablecoins a augmenté, passant de 308 Md$ à 318 Md$. Le capital ne quittait pas les marchés crypto : il se réorientait vers des instruments proches du cash, en attendant des signaux plus clairs.
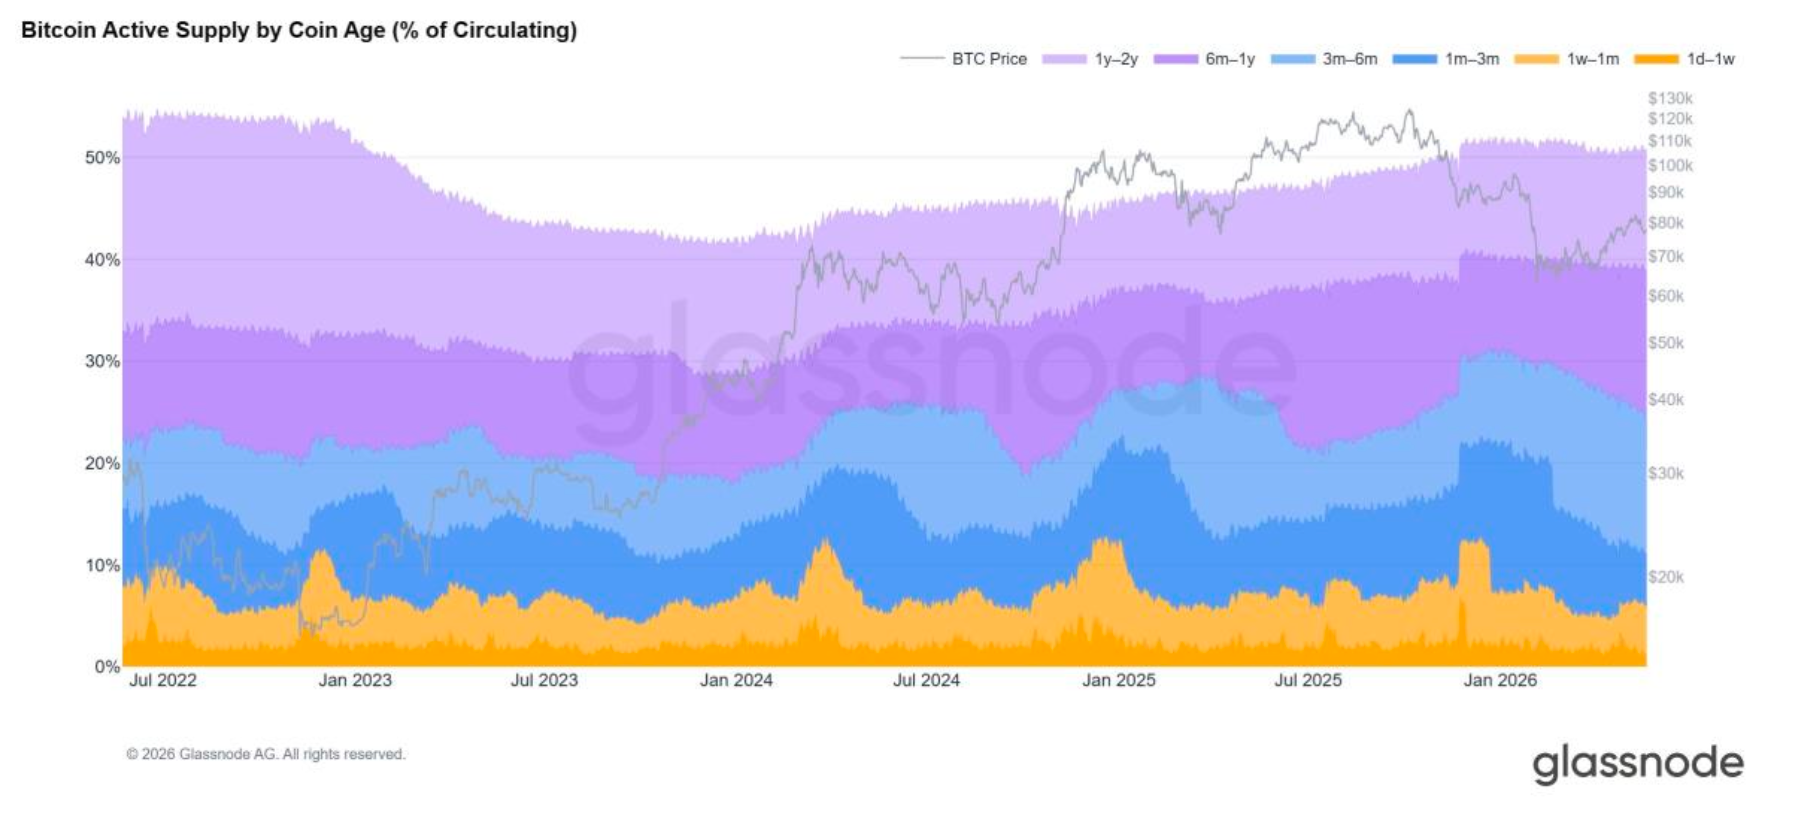 Offre active de Bitcoin selon l’âge des pièces (% de l’offre en circulation). L’expansion de cohortes plus jeunes à partir de la fin 2025 et tout au long de 2026 illustre la redistribution des détenteurs expérimentés vers des participants plus récents. Source : Glassnode.
C’est ce à quoi ressemble la maturation du cycle de la richesse dans les données. Les premiers accumulateurs réalisent d’importants capitaux. De nouvelles cohortes d’acheteurs — institutionnels, corporates et de plus en plus ceux d’une fortune plus traditionnelle — entrent sur cette offre. Le résultat est la passation la plus concrète de richesse crypto entre cohortes que la classe d’actifs n’ait jamais observée, et cela se produit au même moment où l’infrastructure de banque privée commence enfin à s’engager sérieusement avec les actifs numériques.
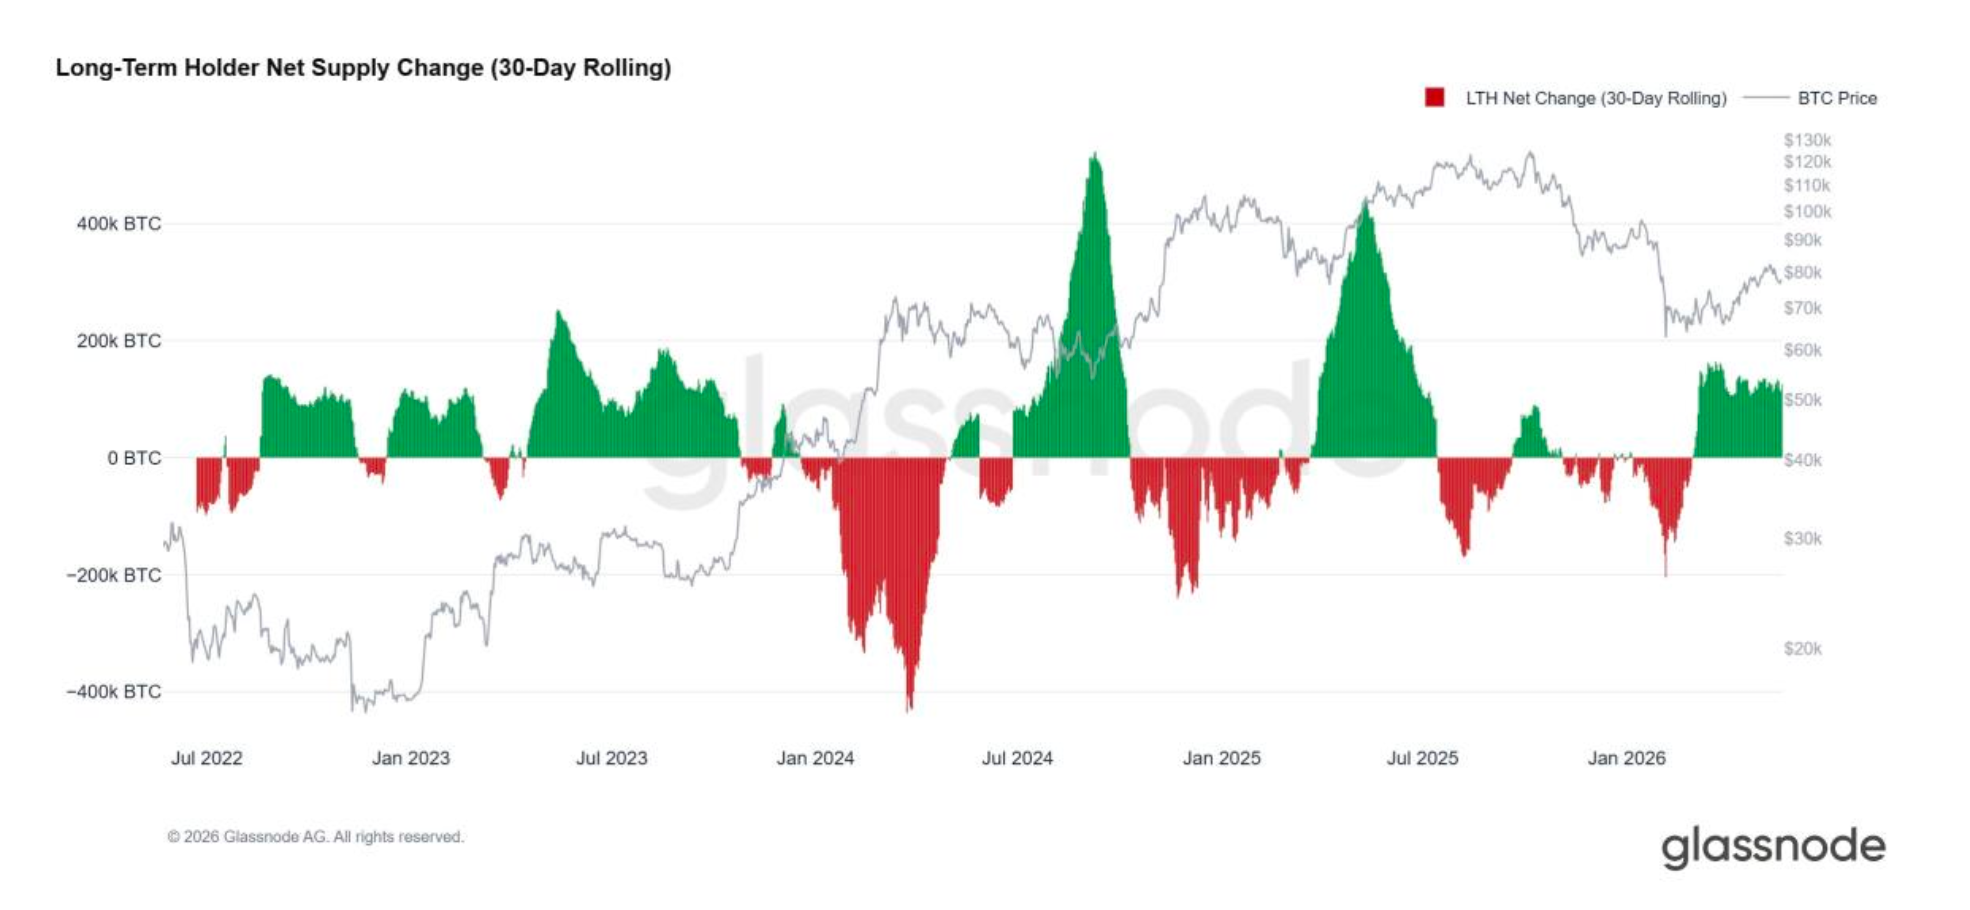 Variation nette de l’offre des Long-Term Holder (sur 30 jours glissants). Les barres vertes indiquent une accumulation ; les barres rouges indiquent une distribution. Les vagues de distribution 2025 représentent la plus grande passation de cohortes de l’histoire du Bitcoin. Source : Glassnode
Pour les banques privées et les gestionnaires de fortune, cela représente une opportunité structurelle. Les HNIs qui réalisent des profits ne quittent pas la classe d’actifs : ils cherchent à se diversifier, à gérer la liquidité et à accéder à l’ensemble de la chaîne de valeur de la gestion de fortune : actions, revenu fixe, marchés privés, financement, planification successorale. La dynamique joue aussi dans l’autre sens. À mesure que les banques deviennent plus ouvertes aux clients natifs du crypto, elles apportent de nouveaux capitaux et de nouveaux acheteurs dans les actifs numériques, renforçant ainsi la base de demande institutionnelle déjà alimentée par une part record des distributions des Long-Term Holder. Les flux vont dans les deux sens.
Cependant, la contrainte est opérationnelle. Un mouvement efficace de la richesse entre les actifs numériques et le système bancaire dépend d’une seule chose : une provenance de richesse transparente et vérifiable.
La conformité est la couche opérationnelle
Les banques privées n’ont pas été conçues à l’origine pour des clients dont l’historique de richesse repose principalement sur un registre public. Même des HNIs natifs du crypto, sophistiqués et entièrement légitimes, rencontrent régulièrement des frictions à l’onboarding, des demandes d’informations répétées ou des retards prolongés pendant que les institutions cherchent à obtenir une visibilité claire sur l’origine et la légitimité des actifs numériques. Pour répondre à cela — et permettre à la valeur de circuler dans les deux sens entre la richesse crypto et la finance traditionnelle — Glassnode a créé Cense en 2023.
D’après Michiel Hoogenboom, Chief Commercial Officer chez Cense, le problème est structurel plutôt que procédural. « Cela va au-delà des désagréments de conformité : c’est un enjeu de gestion de fortune. Lorsque la richesse crypto ne peut pas entrer proprement dans le système bancaire, le client reste concentré sur une seule classe d’actifs et ne peut pas déployer le capital aussi efficacement que le profil global de sa fortune devrait le permettre. Le même frottement bloque aussi le flux inverse : les clients bancaires qui souhaitent allouer à des actifs numériques ne peuvent pas le faire via leurs institutions de confiance. »
Cense s’appuie sur les mêmes fondations d’analytique on-chain qui alimentent l’intelligence de marché institutionnelle de Glassnode, appliquées au niveau du client. Traduite dans un contexte de gestion de fortune, cette rigueur produit une documentation vérifiable, prête pour les banques, de l’historique de la richesse numérique, un point d’entrée plus propre vers la banque privée et une voie crédible pour que le capital traditionnel circule dans l’autre sens.
Les bénéfices circulent dans les deux sens
Une fois que la richesse crypto devient « bancable », les avantages s’accumulent des deux côtés.
Les HNIs gagnent la possibilité de se diversifier au-delà des actifs numériques, d’accéder à des opportunités d’investissement plus larges, de gérer la liquidité entre des portefeuilles traditionnels et crypto, et de débloquer les dimensions opérationnelles de la fortune privée — financement, solutions structurées, succession. De leur côté, les banques privées accèdent à une base de dépôts conforme et de haute qualité, ainsi qu’à un canal durable pour une croissance à long terme des AUM.
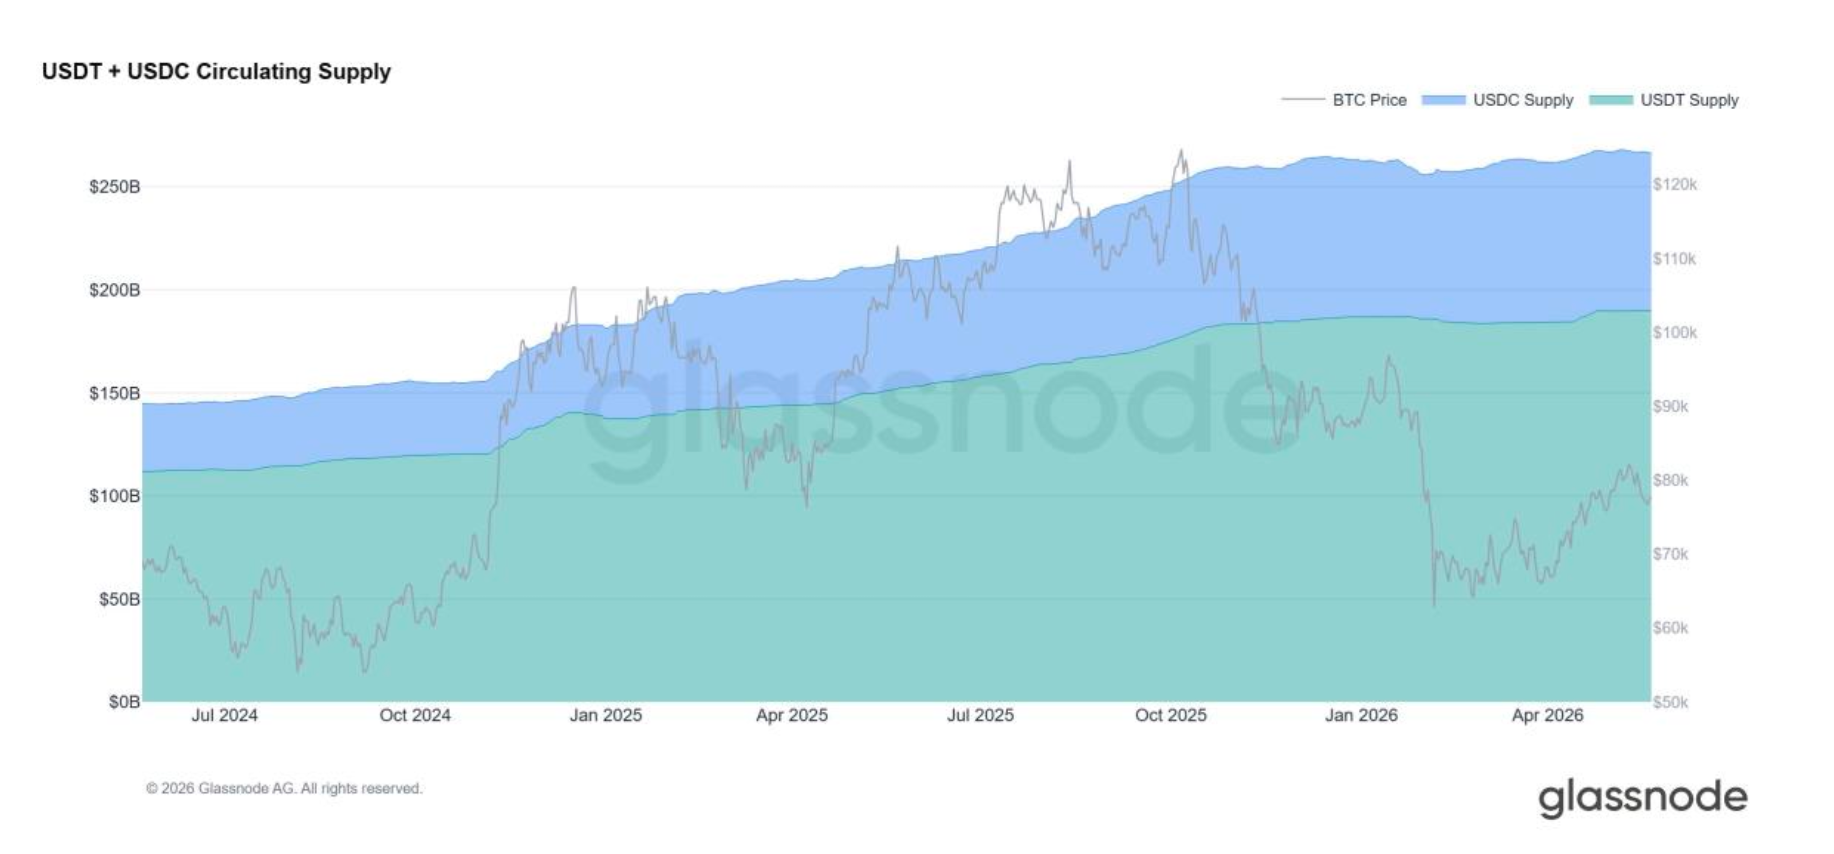 Offre en circulation de l’USDT + de l’USDC. L’offre totale de stablecoins a continué d’augmenter au cours de la correction du T1 2026, ce qui montre que le capital tournait au sein des marchés crypto plutôt que de sortir. Source : Glassnode.
Le contexte institutionnel renforce la logique. Les marchés d’actifs numériques ont abordé 2026 avec une base plus solide après la désendettement de l’an dernier, le Bitcoin conservant un leadership structurel. Le T2 2026 a ajouté de la nuance : 82 % des institutions interrogées placent désormais le marché dans une phase de marché baissier ou de fin de marché baissier, contre 31 % en décembre — mais la rotation vers les stablecoins et le redressement de l’intérêt ouvert des dérivés BTC, en particulier sur les contrats perpétuels, indiquent une reconstruction de l’appétit pour le risque au sein de la classe d’actifs. Les allocateurs institutionnels se repositionnent, sans se retirer.
« La richesse crypto devient considérablement plus précieuse lorsqu’elle est pleinement bancable. Une fois qu’un client a une voie claire vers la banque privée, il peut se diversifier au-delà de la crypto, accéder à des opportunités d’investissement plus larges et gérer la liquidité entre actifs numériques et traditionnels. Et une fois que les banques ont une voie claire pour onboarder une richesse native du crypto, le capital commence aussi à circuler dans l’autre sens. » - Michiel Hoogenboom, Cense
Anticipation : une fortune convergente
Les prochaines années seront probablement définies moins par « crypto contre finance traditionnelle » et davantage par la convergence des deux : un paysage patrimonial où les HNIs détiennent un mix de crypto, d’actions, de revenu fixe, de marchés privés et de liquidités, et où les institutions sont équipées pour déplacer les capitaux de façon fluide entre ces catégories.
Le signal on-chain est cohérent avec cette vision. La redistribution de l’offre des Long-Term Holders vers de nouveaux participants au cours de 2025 et jusqu’en 2026 correspond, en pratique, à la plus grande passation de cohortes de l’histoire du Bitcoin. Le capital qui l’absorbe est de plus en plus institutionnel. L’infrastructure qui relie cela au reste de la chaîne de valeur de la gestion de fortune est l’endroit où subsiste encore le goulot d’étranglement.
« Les marchés continueront de fluctuer », conclut Hoogenboom, « mais les avantages structurels d’une préparation proactive demeurent. Les investisseurs et les institutions qui prennent maintenant le temps de construire une préparation crypto transparente seront les mieux placés lorsque les conditions s’accéléreront à nouveau. Certaines des banques les plus tournées vers l’avenir en Europe — y compris Van Lanschot Kempen, une banque privée néerlandaise de premier plan — sont déjà sur cette voie. Un vote de confiance qui ne concerne pas seulement Cense, mais l’ensemble de la transition de l’écosystème crypto vers la gestion de fortune grand public. »
À propos de Cense
Cense est une spécialiste suisse de l’intelligence crypto, fondée en 2023 en tant que spinout de Glassnode. Son premier partenaire de conception était une institution financière suisse native du crypto, où les cas d’usage les plus complexes ont émergé très tôt. Aujourd’hui, Cense opère comme un partenaire indépendant d’intelligence crypto entre les détenteurs d’actifs numériques et les principales banques de détail et banques privées, avec un focus sur la conformité, l’onboarding et l’intelligence des risques.
Engagez la conversation avec les experts de Cense.
Réservez votre démo
Clause de non-responsabilité : ce rapport est fourni uniquement à des fins d’information et d’éducation. L’analyse correspond à une étude de cas limitée comportant des contraintes importantes et ne doit pas être interprétée comme un conseil en investissement ni comme des signaux de trading définitifs. Les schémas de performance passés ne garantissent pas les résultats futurs. Effectuez toujours une due diligence approfondie et tenez compte de plusieurs facteurs avant de prendre des décisions d’investissement.