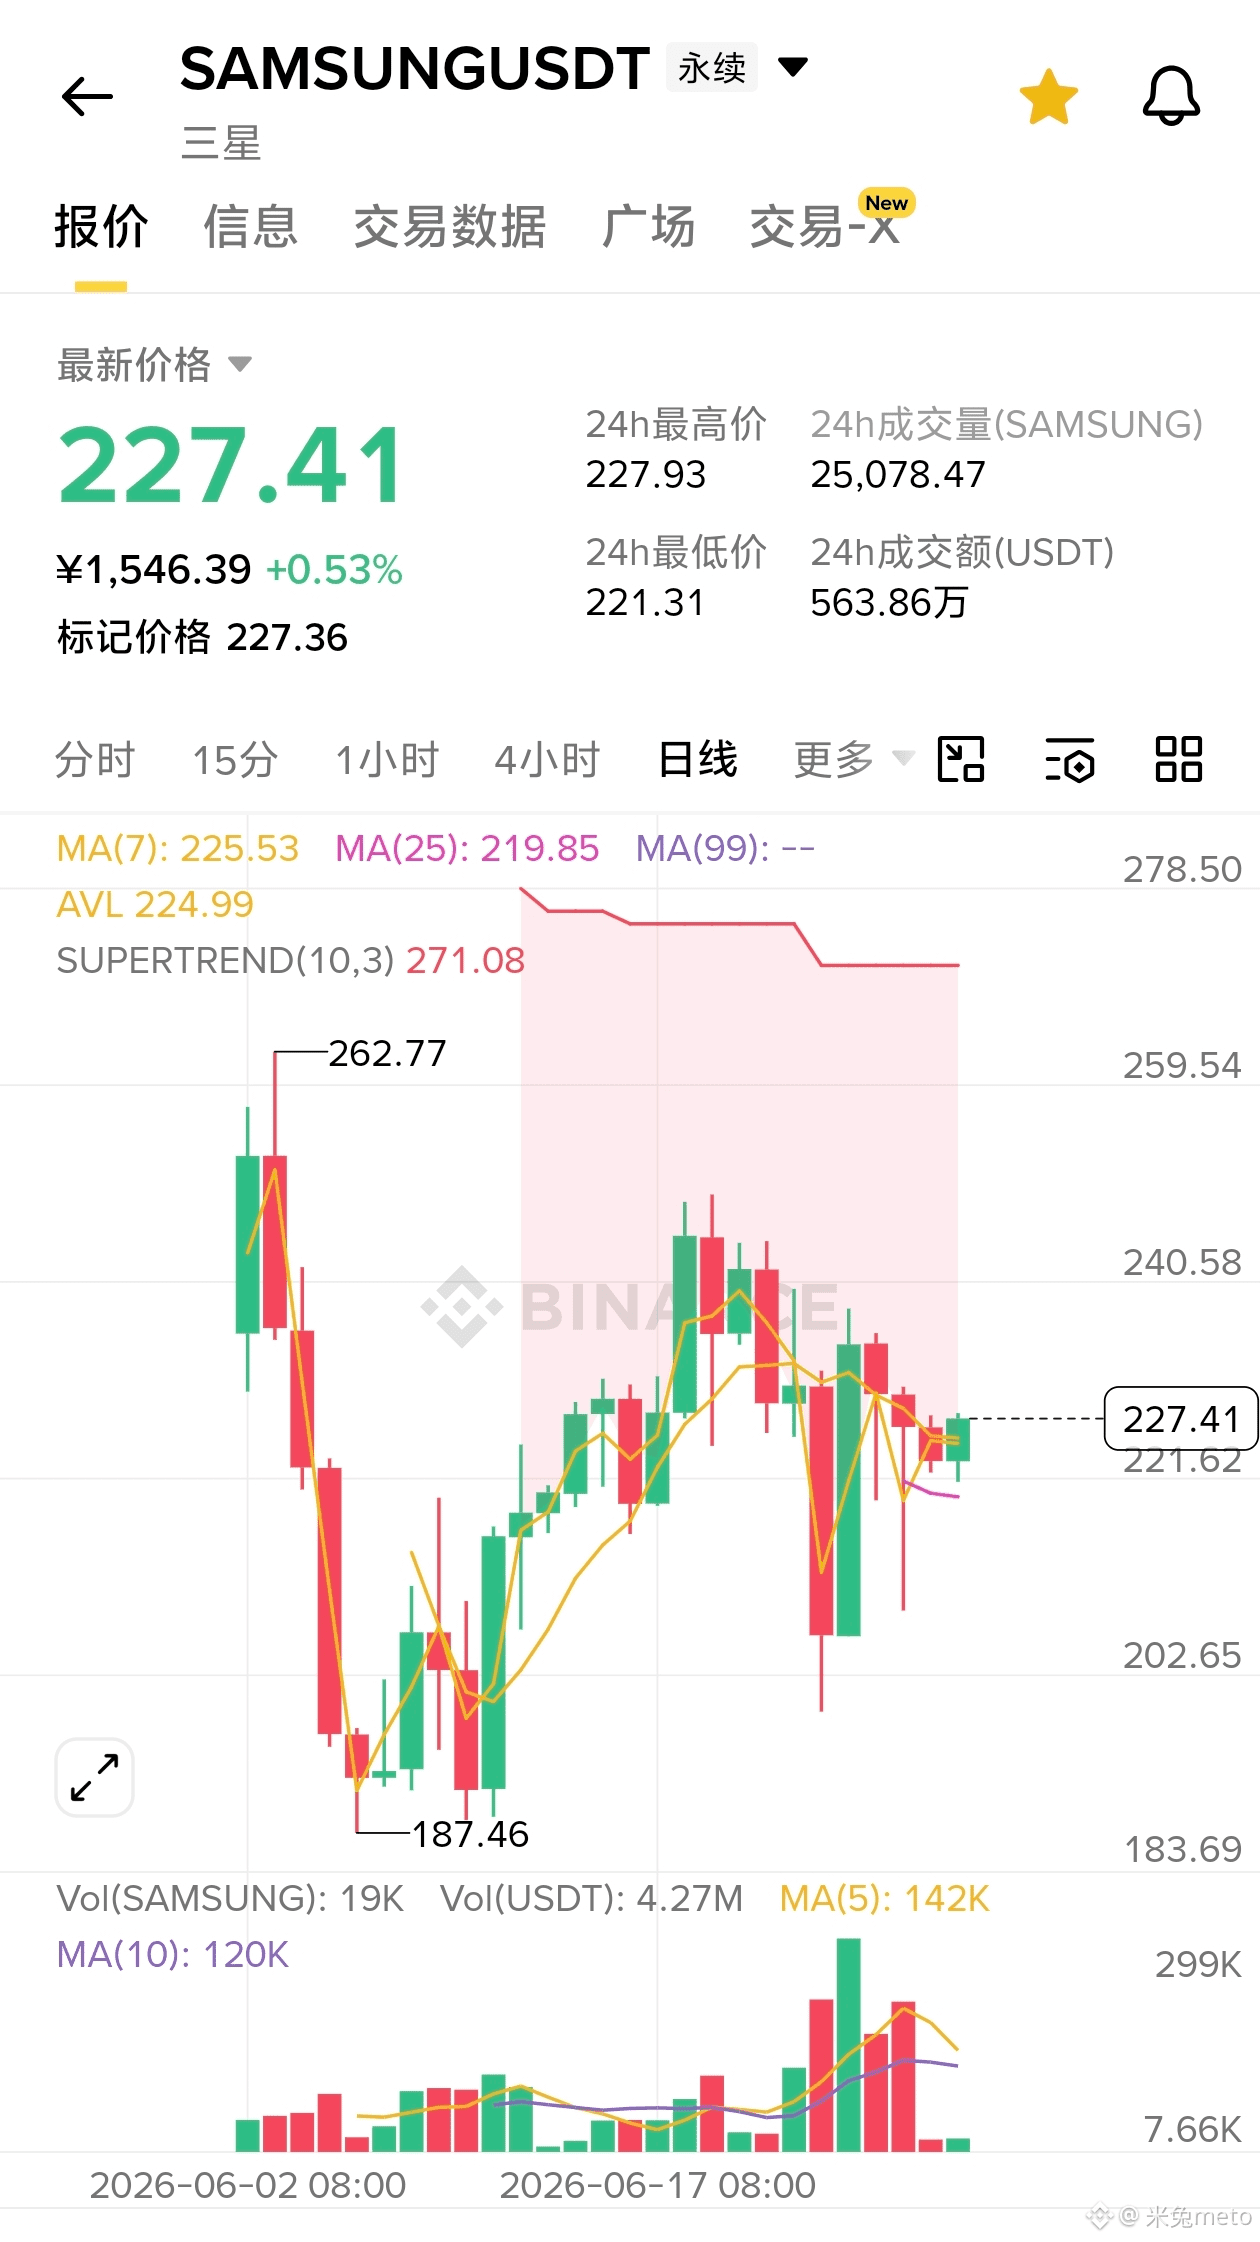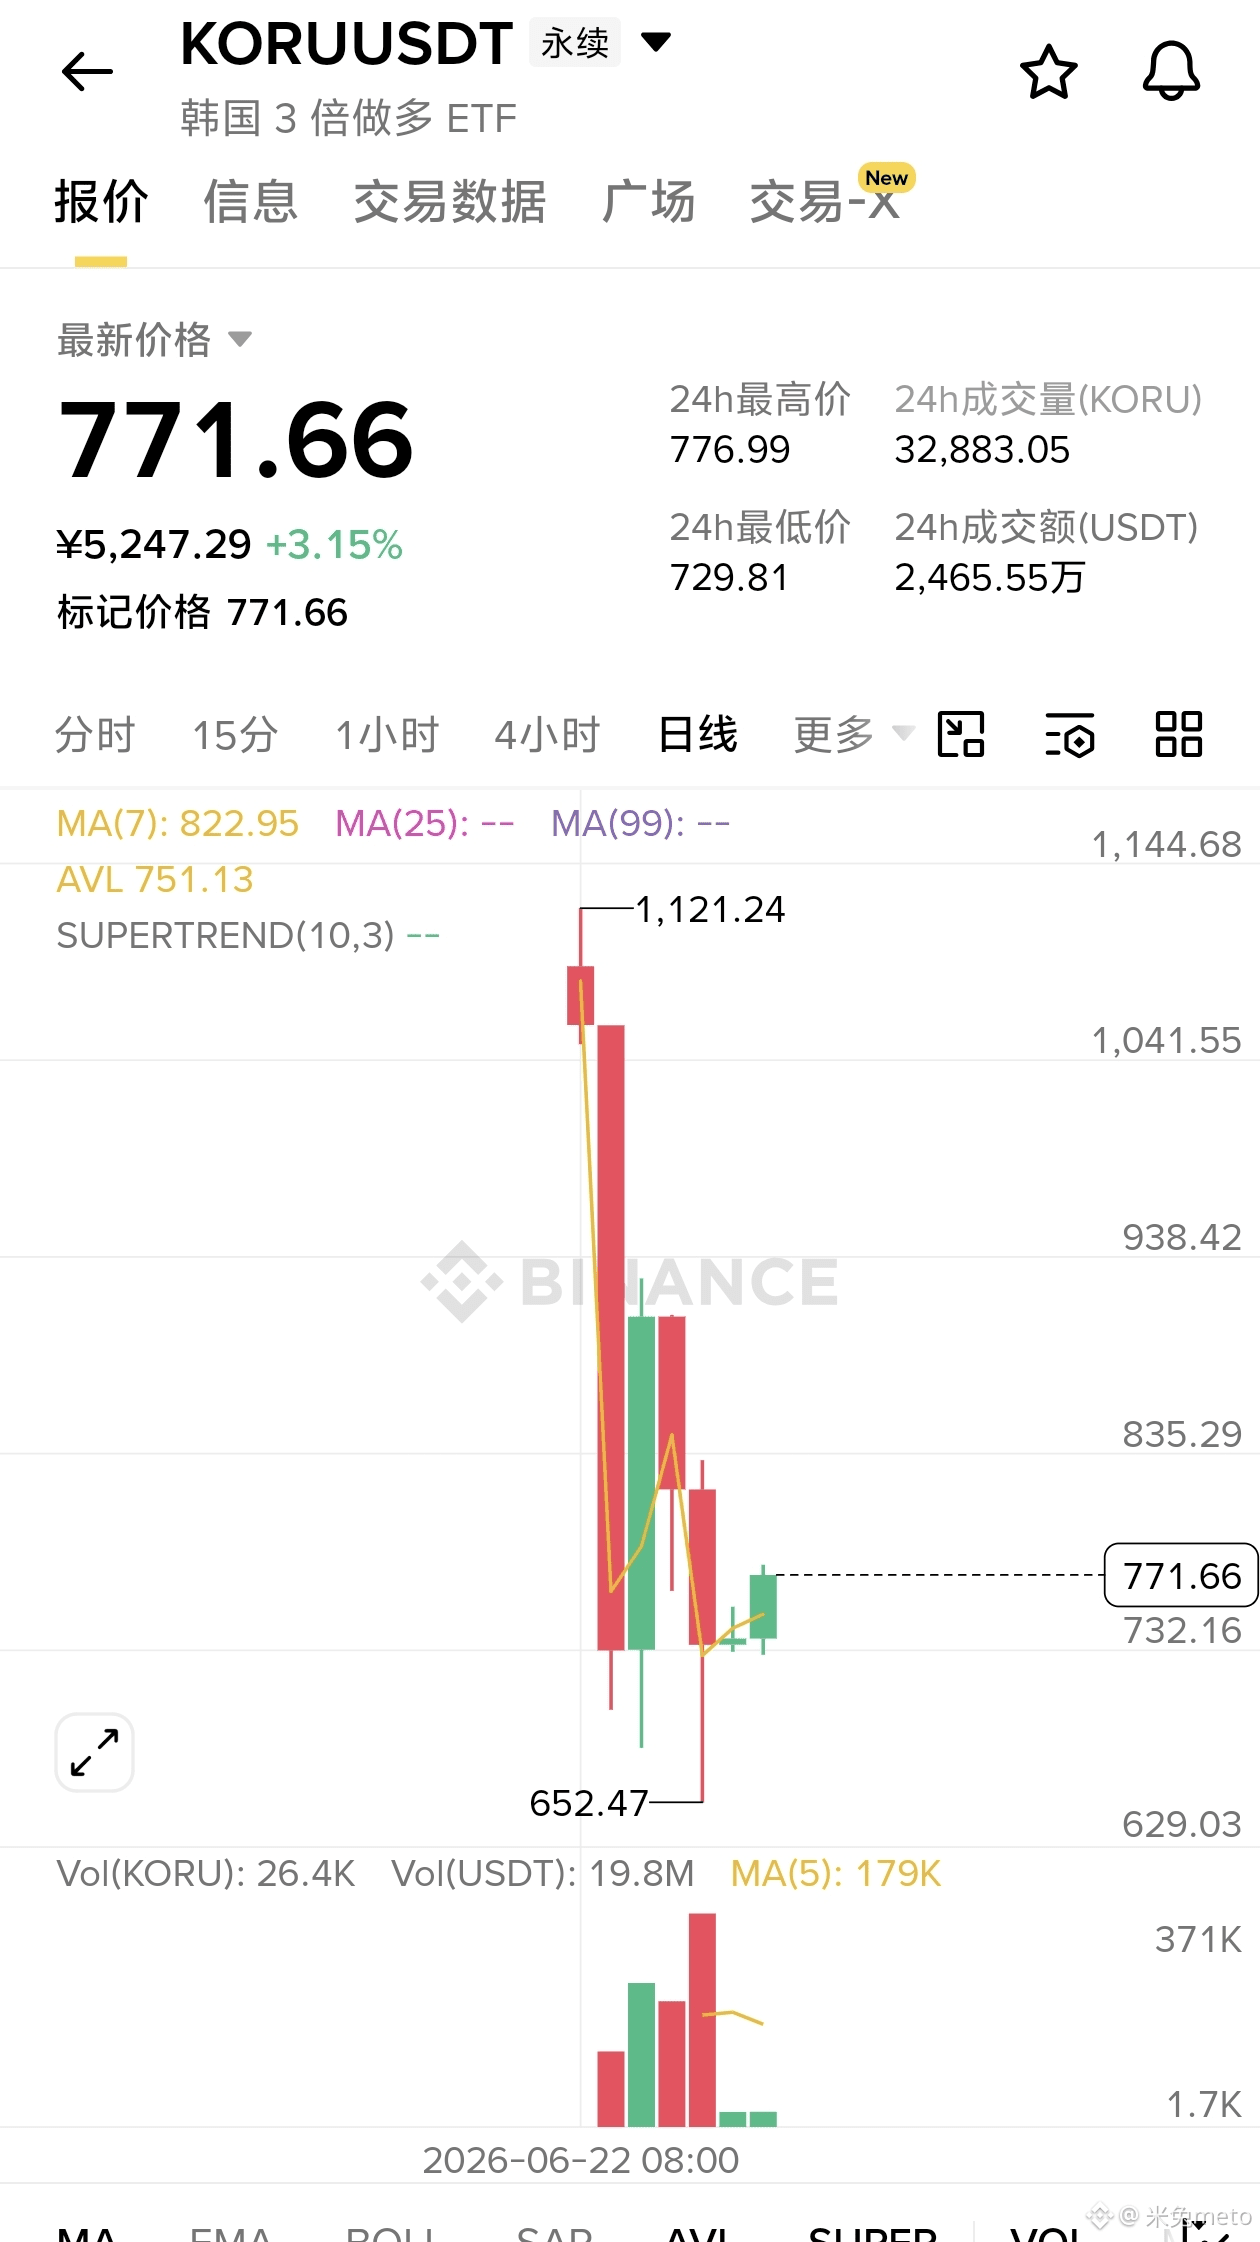
$KORU SK Hynix a bondi de 1181 à 1977, puis est retombé à 1741. Il s’emmêle désormais entre positions acheteuses et vendeuses autour de 1810 ; de son côté, Samsung Electronics est passée de 187 à 262, avant d’être également ramenée vers 200. Les deux géants ont des chandeliers synchrones : au cœur de tout, le récit autour de la HBM4 est revalorisé.
Demain après-midi à 13h, au briefing de la Blue House, Lee Jae-myung montera lui-même sur scène. Samsung et Hynix annonceront un investissement semestriel sur dix ans de 1000 mille milliards de wons (environ 4,4 mille milliards de yuans) dans un cluster de semi-conducteurs, couvrant Jeolla, Chungcheong et Gyeongsang. Ils lanceront officiellement le « nationalisme des semi-conducteurs coréens ». Lee Jae-myung utilise les avantages de politique publique pour lier les chaebols, et ces derniers, en échange, valident leur politique d’équilibre régional via des engagements d’investissement. Le marché ne se soucie pas des usines à terme : ce qui est spéculé, c’est l’ambiance liée aux annonces — les prêts sur marge des petits investisseurs coréens ont explosé à 26 milliards de dollars, un record historique ; le capital à effet de levier y est extrêmement sensible. Si les détails dépassent les attentes, Hynix a de fortes chances de franchir le précédent plus haut de 1977, tandis que Samsung visera les 260 : c’est la meilleure fenêtre de court terme.
Au fond, il s’agit d’une bataille secrète sur les parts de HBM4. Hynix capte 60 %-70 % des commandes de HBM4 d’NVIDIA, avec un rendement stable et une marge brute qui vise 45 % et plus ; le bénéfice en 2026 pourrait dépasser 1 000 milliards de yuans. Samsung affiche un rendement HBM4 de seulement 50 %-60 %, mais obtient environ la moitié des commandes de SOCAMM 2 d’NVIDIA, cherchant à compenser le déficit de HBM par des modules DRAM. Même si Micron a investi 24 milliards de dollars pour construire une usine à Singapour, le délai de certification ne devrait pas, à court terme, ébranler le socle des usines coréennes.
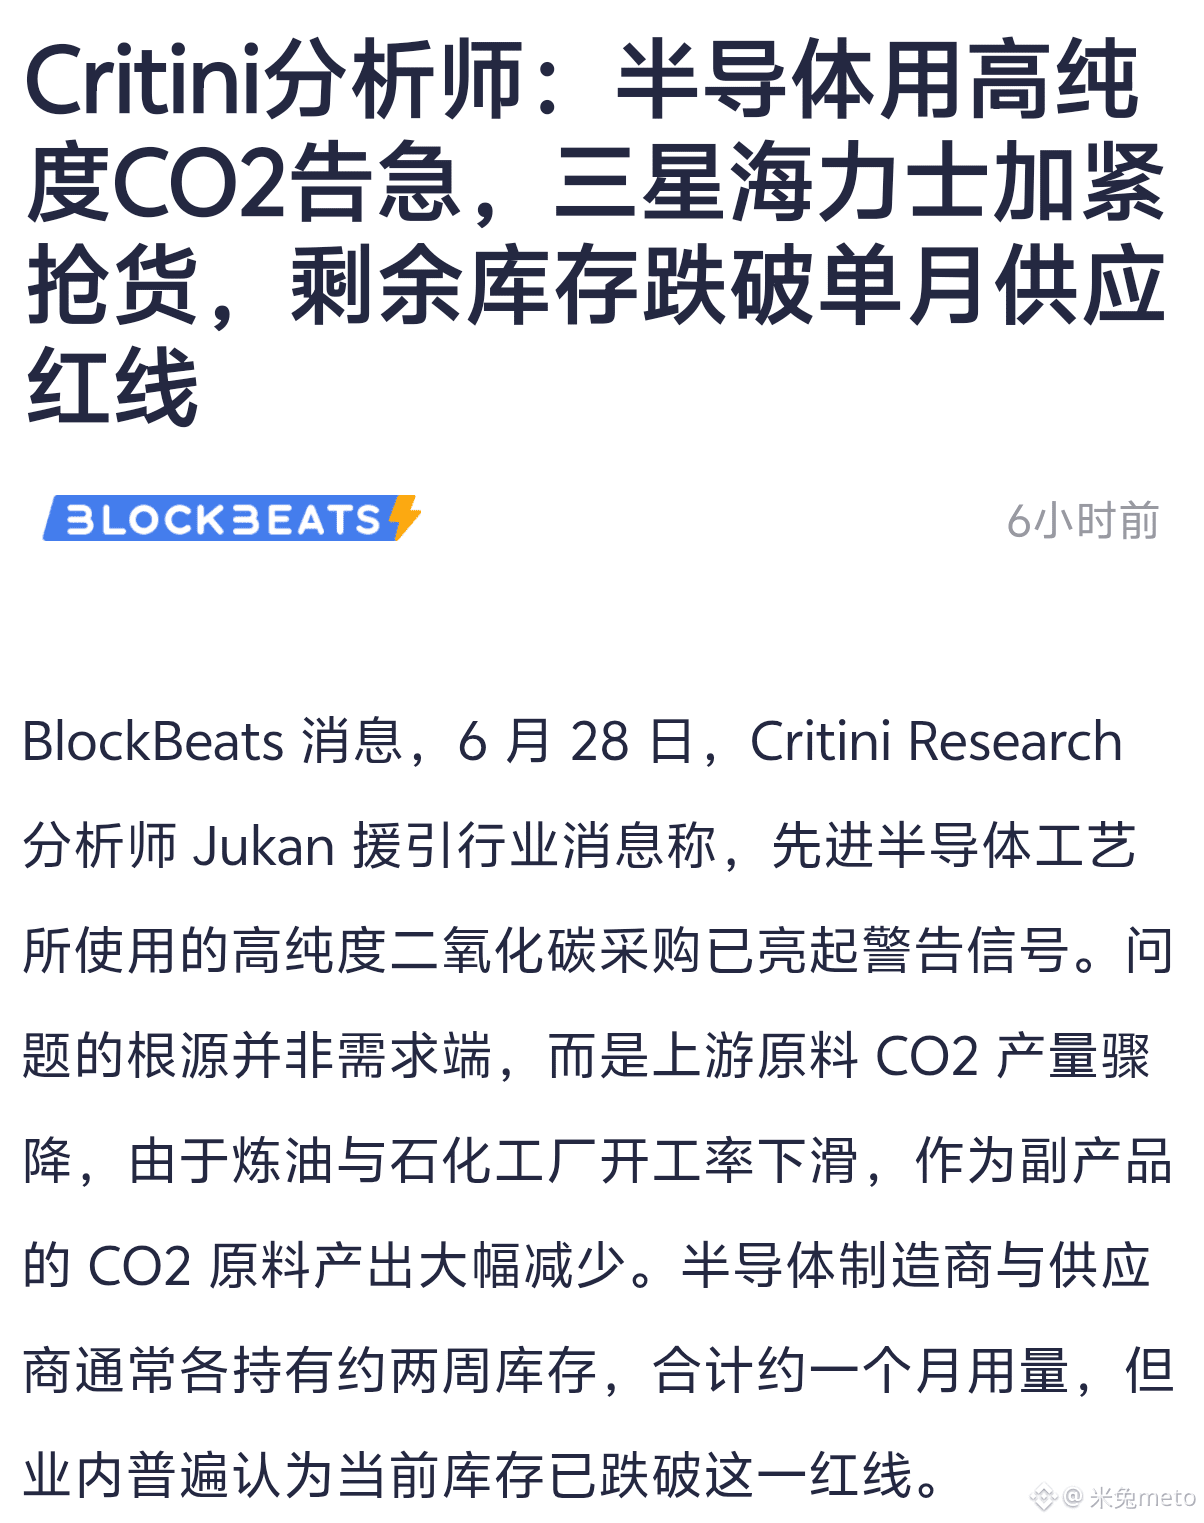
Variable cachée : le stock de CO₂ de haute pureté est descendu sous le seuil d’alerte d’un mois ; les étapes d’attaque (etching) et de nettoyage font face à un risque lié aux consommables. Si, dans le plan d’investissement de demain, il est question d’autonomiser en amont les matériaux, alors là se trouve la vraie douve de protection — reprendre le contrôle de la chaîne d’approvisionnement.
Bilan global : avant l’annonce, les attentes semblent pousser les acheteurs à soutenir le cours ; les volumes sur produits dérivés ont déjà été amplifiés en avance. Si le plan d’investissement n’est qu’une « promesse » sans calendrier concret de capacités, alors une fois la mise en œuvre effective, les capitaux de court terme réaliseront les profits et quitteront le marché. À moyen/long terme, la tension offre-demande sur la HBM4 devrait se maintenir au moins jusqu’en 2027 : Hynix, en tant que leader, restera plus solide ; si Samsung fait passer le rendement HBM4 de 50 % à 70 %, la marge de redressement de la valorisation serait plus grande. Sur le plan du mouvement : Hynix surveille si 1977 peut être franchi ; si c’est le cas, une nouvelle tendance se dessine. Samsung, entre 220 et 230 avec échange (change), sous fort stimulus, vise 240. Le plus grand risque est que le levier des petits investisseurs soit record : si le sentiment se retourne, la vitesse de la vente (dumping) sera deux fois plus rapide qu’au moment de la hausse.
Demain après-midi à 13h, au briefing de la Blue House, Lee Jae-myung montera lui-même sur scène. Samsung et Hynix annonceront un investissement semestriel sur dix ans de 1000 mille milliards de wons (environ 4,4 mille milliards de yuans) dans un cluster de semi-conducteurs, couvrant Jeolla, Chungcheong et Gyeongsang. Ils lanceront officiellement le « nationalisme des semi-conducteurs coréens ». Lee Jae-myung utilise les avantages de politique publique pour lier les chaebols, et ces derniers, en échange, valident leur politique d’équilibre régional via des engagements d’investissement. Le marché ne se soucie pas des usines à terme : ce qui est spéculé, c’est l’ambiance liée aux annonces — les prêts sur marge des petits investisseurs coréens ont explosé à 26 milliards de dollars, un record historique ; le capital à effet de levier y est extrêmement sensible. Si les détails dépassent les attentes, Hynix a de fortes chances de franchir le précédent plus haut de 1977, tandis que Samsung visera les 260 : c’est la meilleure fenêtre de court terme.
Au fond, il s’agit d’une bataille secrète sur les parts de HBM4. Hynix capte 60 %-70 % des commandes de HBM4 d’NVIDIA, avec un rendement stable et une marge brute qui vise 45 % et plus ; le bénéfice en 2026 pourrait dépasser 1 000 milliards de yuans. Samsung affiche un rendement HBM4 de seulement 50 %-60 %, mais obtient environ la moitié des commandes de SOCAMM 2 d’NVIDIA, cherchant à compenser le déficit de HBM par des modules DRAM. Même si Micron a investi 24 milliards de dollars pour construire une usine à Singapour, le délai de certification ne devrait pas, à court terme, ébranler le socle des usines coréennes.
Variable cachée : le stock de CO₂ de haute pureté est descendu sous le seuil d’alerte d’un mois ; les étapes d’attaque (etching) et de nettoyage font face à un risque lié aux consommables. Si, dans le plan d’investissement de demain, il est question d’autonomiser en amont les matériaux, alors là se trouve la vraie douve de protection — reprendre le contrôle de la chaîne d’approvisionnement.
Bilan global : avant l’annonce, les attentes semblent pousser les acheteurs à soutenir le cours ; les volumes sur produits dérivés ont déjà été amplifiés en avance. Si le plan d’investissement n’est qu’une « promesse » sans calendrier concret de capacités, alors une fois la mise en œuvre effective, les capitaux de court terme réaliseront les profits et quitteront le marché. À moyen/long terme, la tension offre-demande sur la HBM4 devrait se maintenir au moins jusqu’en 2027 : Hynix, en tant que leader, restera plus solide ; si Samsung fait passer le rendement HBM4 de 50 % à 70 %, la marge de redressement de la valorisation serait plus grande. Sur le plan du mouvement : Hynix surveille si 1977 peut être franchi ; si c’est le cas, une nouvelle tendance se dessine. Samsung, entre 220 et 230 avec échange (change), sous fort stimulus, vise 240. Le plus grand risque est que le levier des petits investisseurs soit record : si le sentiment se retourne, la vitesse de la vente (dumping) sera deux fois plus rapide qu’au moment de la hausse.