


Auteur : Ray Wang, Myron Xie, Dylan Patel, etc.
Compilation : Deep Tide TechFlow
Guide de profondeur de la demande : CXMT (ChangXin Memory Technologies) va être introduit sur le STAR Market ; elle pourrait devenir la plus grande introduction en bourse de semi-conducteurs de l’histoire de la Chine. Créée en 2016 seulement, cette société a démarré grâce à l’acquisition des brevets et des talents de Qimonda, un fabricant allemand de DRAM ayant fait faillite. Avec les injections de capitaux tolérant les pertes par le gouvernement de Hefei sur près de dix ans, CXMT a enregistré son premier bénéfice annuel en 2025 ; et dès le premier trimestre 2026, son chiffre d’affaires trimestriel s’élève déjà à 7,3 milliards de dollars. Un rapport d’analyse en profondeur de SemiAnalysis (plus de mille mots) démonte la trajectoire technique de CXMT, ses données financières, l’impasse HBM et la structure de l’IPO ; c’est une lecture indispensable pour comprendre la place de l’industrie chinoise des puces de mémoire.
L’équipe de SemiAnalysis décrivait déjà fin 2024, dans sa newsletter, la demande énorme que l’IA d’inférence et les workflows d’agents font peser sur la mémoire ; ensuite, elle a publié plusieurs rapports approfondis sur la mémoire, tout en suivant en continu CXMT et l’écosystème chinois de puissance de calcul. Comme CXMT devrait être introduite en bourse dans les prochains mois, il est nécessaire de proposer une recherche approfondie dédiée. CXMT pourrait très probablement devenir la plus grande IPO de semi-conducteurs en Chine, et aussi une étape clé pour ce fabricant chinois de mémoire de premier plan. À partir de là, la concurrence de CXMT avec Samsung, SK hynix et Micron ne fera que s’intensifier.
Les « rapatriés de la Silicon Valley »
Le fondateur de CXMT, Zhu Yiming. En 1994, il obtient une licence en physique à l’université Tsinghua, puis part pour l’université d’État de New York, campus Stony Brook, afin d’y étudier l’ingénierie électrique. Il travaille à la Silicon Valley pendant de nombreuses années, puis vers 2001 devient responsable de projet chez MoSys (Monolithic System Technology). En 2005, Zhu Yiming revient en Chine avec un ensemble de brevets SRAM et 100 000 dollars de financement de démarrage, et fonde GigaDevice. Plus tard, il devient l’un des principaux fournisseurs mondiaux de NOR Flash. Mais le marché mondial du NOR Flash est bien plus petit que celui de la DRAM ou du NAND Flash. Zhu Yiming avait une ambition plus grande ; il choisit donc la voie de la DRAM.
La DRAM n’est pas un jeu réservé aux « fabless ». La DRAM engloutit du capital, les barrières de brevets y sont très élevées et elle dépend fortement des capacités de fabrication. En 2016, il ne restait plus que trois survivants dans l’ensemble de l’industrie : Samsung, SK hynix et Micron. Les brevets accumulés sur quarante ans et la citadelle de capital construite n’ont permis à aucun nouvel acteur de percer. Les brevets SRAM de Zhu Yiming et l’activité NOR Flash de GigaDevice ne peuvent ni fournir la conception de cellule mémoire de DRAM, ni la technologie de procédé de DRAM, ni contourner le verrou de brevets des géants. Ainsi, lorsque Zhu Yiming et le gouvernement municipal de Hefei ont lancé en 2016 le projet DRAM « 506 Engineering » (c’est-à-dire CXMT), la technologie clé devait être acquise de l’extérieur.
La source est une entreprise allemande déjà disparue.
Les fondations DRAM : l’héritage de Qimonda
Cette société disparue, c’est Qimonda. Qimonda a fait faillite en janvier 2009 à cause de la crise financière mondiale et de l’effondrement subséquent du marché des mémoires. À ce moment-là, c’était un fabricant de DRAM de tout premier plan en Europe. Filiale d’Infineon (et remontant à Siemens), Qimonda offrait une alternative rare : une profonde bibliothèque de brevets DRAM et une suite d’architectures de cellules mémoire, toutes issues en dehors du « triangle » Samsung–Hynix–Micron.
En juin 2015, la filiale Polaris Innovations de WiLAN, une société canadienne de gestion de brevets, a acheté environ 7 000 brevets et demandes de brevets Qimonda à Infineon pour environ 30 millions d’euros. En décembre 2019, Polaris et CXMT ont signé un accord autorisant un large lot de brevets DRAM. Les cadres de CXMT ont publiquement déclaré avoir obtenu environ 2,8 To (2,8 TB) de documents techniques de Qimonda ; ces documents constituent la base des activités DRAM de CXMT.
Une technologie clé héritée et développée par CXMT à partir de Qimonda est la cellule mémoire BWL de niveau 46 nm (Buried Wordline, ligne de mots enfouie) ; CXMT l’a ensuite poussée vers des niveaux 10 nm. La BWL est une innovation d’architecture centrale. Dans les solutions traditionnelles, le câblage du transistor d’accès pour la grille suit la surface du wafer ; avec la BWL, la grille est enfouie dans une tranchée sous la ligne bit (ligne de bit). Cette approche apporte trois bénéfices : réduire la cellule de stockage à une implantation 6F² (contre 8F² en traditionnel), prolonger la longueur de canal sans occuper de surface en limitant les fuites à court canal (qui affectent la rétention des données), et réduire la capacité parasite grille–ligne bit. Une ligne de mots enfouie + une capacité d’empilement : c’est l’architecture que les trois grands fabricants de mémoire utilisent aujourd’hui. Qimonda, qui avait tenu bon pour la solution de tranchée, avait conservé l’avance technique du stacking/BWL ; et c’est justement cela que CXMT a récupéré.
Talents : du plan « congelé » à une capacité de R&D vivante
Outre les brevets, l’actif le plus durable que CXMT a tiré de l’effondrement de Qimonda, ce sont les ingénieurs. Qimonda avait à Xi’an un centre de R&D comptant 400 à 500 ingénieurs ; c’était l’un des plus grands sites de R&D de Qimonda hors d’Allemagne. Après la faillite de Qimonda, même si l’ensemble du centre de R&D de Xi’an a été racheté par le groupe Tsing Micro, la diffusion plus large des talents a bénéficié à CXMT.
CXMT a aussi réussi à attirer de hauts ingénieurs depuis le siège allemand de Qimonda, notamment Karl-Heinz Kuesters. Kuesters a occupé pendant 24 ans le poste de vice-président technique et de pré-recherche chez Siemens, Infineon et Qimonda. Sa filière de pré-recherche—justement basée sur la solution des capacités d’empilement—est l’architecture que CXMT utilise effectivement. Il a rejoint CXMT en tant que consultant technique ; EE Times le décrit comme le « joker » de CXMT. Ce que Kuesters apporte ne se limite pas aux brevets et aux 2,8 To de documents : il s’agit de connaissances tacites (tacit know-how) que ces éléments ne peuvent pas porter. Son expérience, acquise pendant vingt ans dans le développement DRAM, lui permet de dire aux ingénieurs de CXMT quelles conceptions de Qimonda conserver, lesquelles abandonner, et comment transposer en production de masse les cellules mémoire qui ont fonctionné au banc de laboratoire. Ce type d’intégration et de jugement sur le rendement n’existe dans aucun document de brevets.
La même logique vaut aussi côté États-Unis. CXMT confie l’évaluation des technologies futures à son vice-président Ping Er-xuan (l’un des commentateurs publics de la feuille de route allant d’environ « 46 nm à des niveaux 10 nm »). Il ne vient pas de Qimonda, mais d’une carrière aux États-Unis chez Micron, SanDisk et Applied Materials, avec une solide expérience dans les technologies de mémoire et de matériaux.
CXMT recrute aussi énormément de talents en provenance de Corée et de Taïwan. Les autorités coréennes ont déjà poursuivi d’anciens employés de Samsung, en invoquant la fuite de technologies ; selon des informations, des dizaines d’ingénieurs coréens auraient travaillé chez CXMT. La situation à Taïwan est similaire : CXMT recrute en continu les meilleurs ingénieurs en équipements et en procédés avec des salaires très attractifs.
C’est la clé pour comprendre la trajectoire de CXMT. Les brevets de Qimonda sont restés, à tout moment, des actifs limités et amenés à expirer. Ce qui a permis à CXMT de passer de G4 à G5 puis au HBM, ce sont les capacités de talents qui se sont agrégés : talents formés localement, ingénieurs chinois revenus après un travail chez des entreprises étrangères, et un petit nombre d’experts étrangers—plutôt que des documents. L’héritage n’est que le point de départ ; les talents transforment cet héritage venu de l’extérieur en moteur d’une R&D autonome. Mais ce moteur n’a commencé à être rentable qu’après près de dix ans. La question est : qui a la patience de continuer à injecter du sang frais sur une durée aussi longue ?
La patience du capital-investissement d’État
Le succès de CXMT est difficile à dissocier du soutien très fort des gouvernements locaux et centraux en Chine. Un exemple classique : la municipalité de Hefei. Hefei est un pôle majeur de l’innovation technologique en Chine ; au cours des vingt dernières années, elle a incubé un lot d’entreprises prospères selon un modèle de « capital-investissement public patient et investissement stratégique » : BOE (premier plan mondial des fabricants de panneaux d’affichage), NIO (acteur phare des véhicules électriques) ; aujourd’hui, c’est au tour de CXMT, dans le stockage.
Le gouvernement municipal de Hefei a fait deux choses clés pour CXMT.
Premièrement, aider CXMT à bâtir une chaîne d’approvisionnement locale autour de l’usine. Le modèle de Hefei consiste à détenir de grosses participations dans les entreprises « leaders de la chaîne » (chaîne maître), puis à attirer le reste des maillons de l’industrie. L’industrie des panneaux d’affichage l’a déjà fait pour BOE ; le secteur des véhicules électriques l’a déjà fait pour NIO. Depuis 2016, CXMT a répliqué le même scénario. Autour de l’usine de CXMT dans la zone économique de l’aéroport à Hefei, le gouvernement a mis en place un dense cluster industriel local. Les usines d’assemblage et de tests, Peidun et Xin Feng, se trouvent littéralement de l’autre côté du mur de l’usine CXMT ; la part des revenus de Xin Feng provenant de CXMT dépasse 99 %. Les gaz de vrac ultra pur de l’usine de gaz sur site d’Optical Steel (Guanggang) fournissent la majorité des gaz nécessaires à CXMT. La capacité de récupération des wafers fournie par la société de semi-conducteurs de Zhiwei (sous Jiwei Semi) dans la nouvelle zone de l’industrie high-tech de Hefei New Station. Les fonds d’investissement d’État ont aussi contrôlé directement le fournisseur en amont d’équipements de moulage de puces, Wenyi Technology.
Deuxièmement, la volonté de Hefei et de ses actifs publics de subir des pertes sur une longue période. À la différence des fonds privés qui doivent remettre des rendements aux LP à intervalles réguliers, le capital-investissement d’État de Hefei est soutenu, au final, par des entités publiques de la municipalité et des zones de développement, sans « horloge de sortie ». Ils continuent d’injecter des fonds dans une entreprise qui n’enregistre son premier bénéfice annuel qu’en 2025 et accumule environ 36,65 milliards de yuans de pertes—pendant près de dix ans. Le projet « 506 » lancé en 2016 : la première tranche de fonds (environ 80 %, soit 14,4 milliards/18 milliards de yuans) provient d’actifs publics de Hefei. Dans les tours de financement suivants, même si ces actifs sont dilués, ils ne vendent jamais d’actions et ne se retirent jamais. Au moment de l’IPO, le plus grand actionnaire, Hefei Qinghui Ji DZX, détient 21,67 % ; la part totale du capital-investissement d’État dépasse 30 %. La volonté de traiter une fonderie comme un pari sur dix ans plutôt que comme un retour sur cycle de fonds—c’est là l’accélérateur qui permet au couple technologie et talents de dépendre de ce modèle.
De l’héritage à l’autonomie
Les trois pistes réunies rendent le premier décennie de CXMT très claire. Qimonda a fourni les fondations : une bibliothèque de brevets autorisés et une architecture de cellules mémoire provenant de l’extérieur du « triangle des géants ». Les talents ont fourni la dynamique : des personnes clés comme Kuesters et Ping, plus des rapatriés revenus de grandes entreprises américaines, et des talents controversés recrutés en Corée ; ils ont transformé un plan « congelé » en procédé capable de progresser durablement. Ensuite, le gouvernement de Hefei a fourni ce dont les deux premiers avaient besoin mais qu’ils ne pouvaient pas produire eux-mêmes : capitaux, patience et chaîne d’approvisionnement localisée. Les trois éléments sont indispensables.
Nous allons ensuite discuter de la finance, de la technologie et de l’écosystème équipements de CXMT.
La prochaine étape, dix ans plus tard : une IPO dans un super-cycle
L’histoire des dix dernières années de CXMT est certes impressionnante, mais elle pourrait n’être que le début d’un récit plus long. La société prépare l’une des plus grandes IPO de semi-conducteurs en Chine ces dernières années, et pourrait aussi être l’introduction en bourse la plus suivie dans le monde cette année. En décembre 2025, le Shanghai Stock Exchange (SSE) a formellement accepté la demande d’introduction de CXMT sur le STAR Market. Auparavant, en 2024 et 2025, des rumeurs de marché persistaient selon lesquelles l’entreprise préparait une IPO. La dernière avancée : le 27 mai, CXMT a déposé une demande d’enregistrement auprès de la CSRC ; la société est désormais en phase d’examen final.
Le prospectus d’IPO de CXMT divulgue une grande quantité d’informations qui étaient auparavant indisponibles. En combinant avec le Memory Model de SemiAnalysis, on peut faire une évaluation plus précise de la position actuelle de CXMT et de sa trajectoire future.
À un niveau global, et selon presque tous les indicateurs, CXMT est le quatrième plus grand fabricant mondial de DRAM et creuse déjà l’écart avec les fabricants de rang « deuxième ligne ». En 2025, le chiffre d’affaires de CXMT augmente de 156 % en glissement annuel pour atteindre environ 8,6 milliards de dollars ; contre environ 3,3 milliards de dollars en 2024 et environ 1,2 milliard de dollars en 2023. Le bénéfice net revient aussi pour la première fois en positif, à 1 milliard de dollars. Même ainsi, en 2025, le chiffre d’affaires de CXMT reste bien inférieur aux revenus DRAM de Samsung (environ 72,3 milliards de dollars), SK hynix (environ 52,1 milliards de dollars) et Micron (environ 37,2 milliards de dollars).
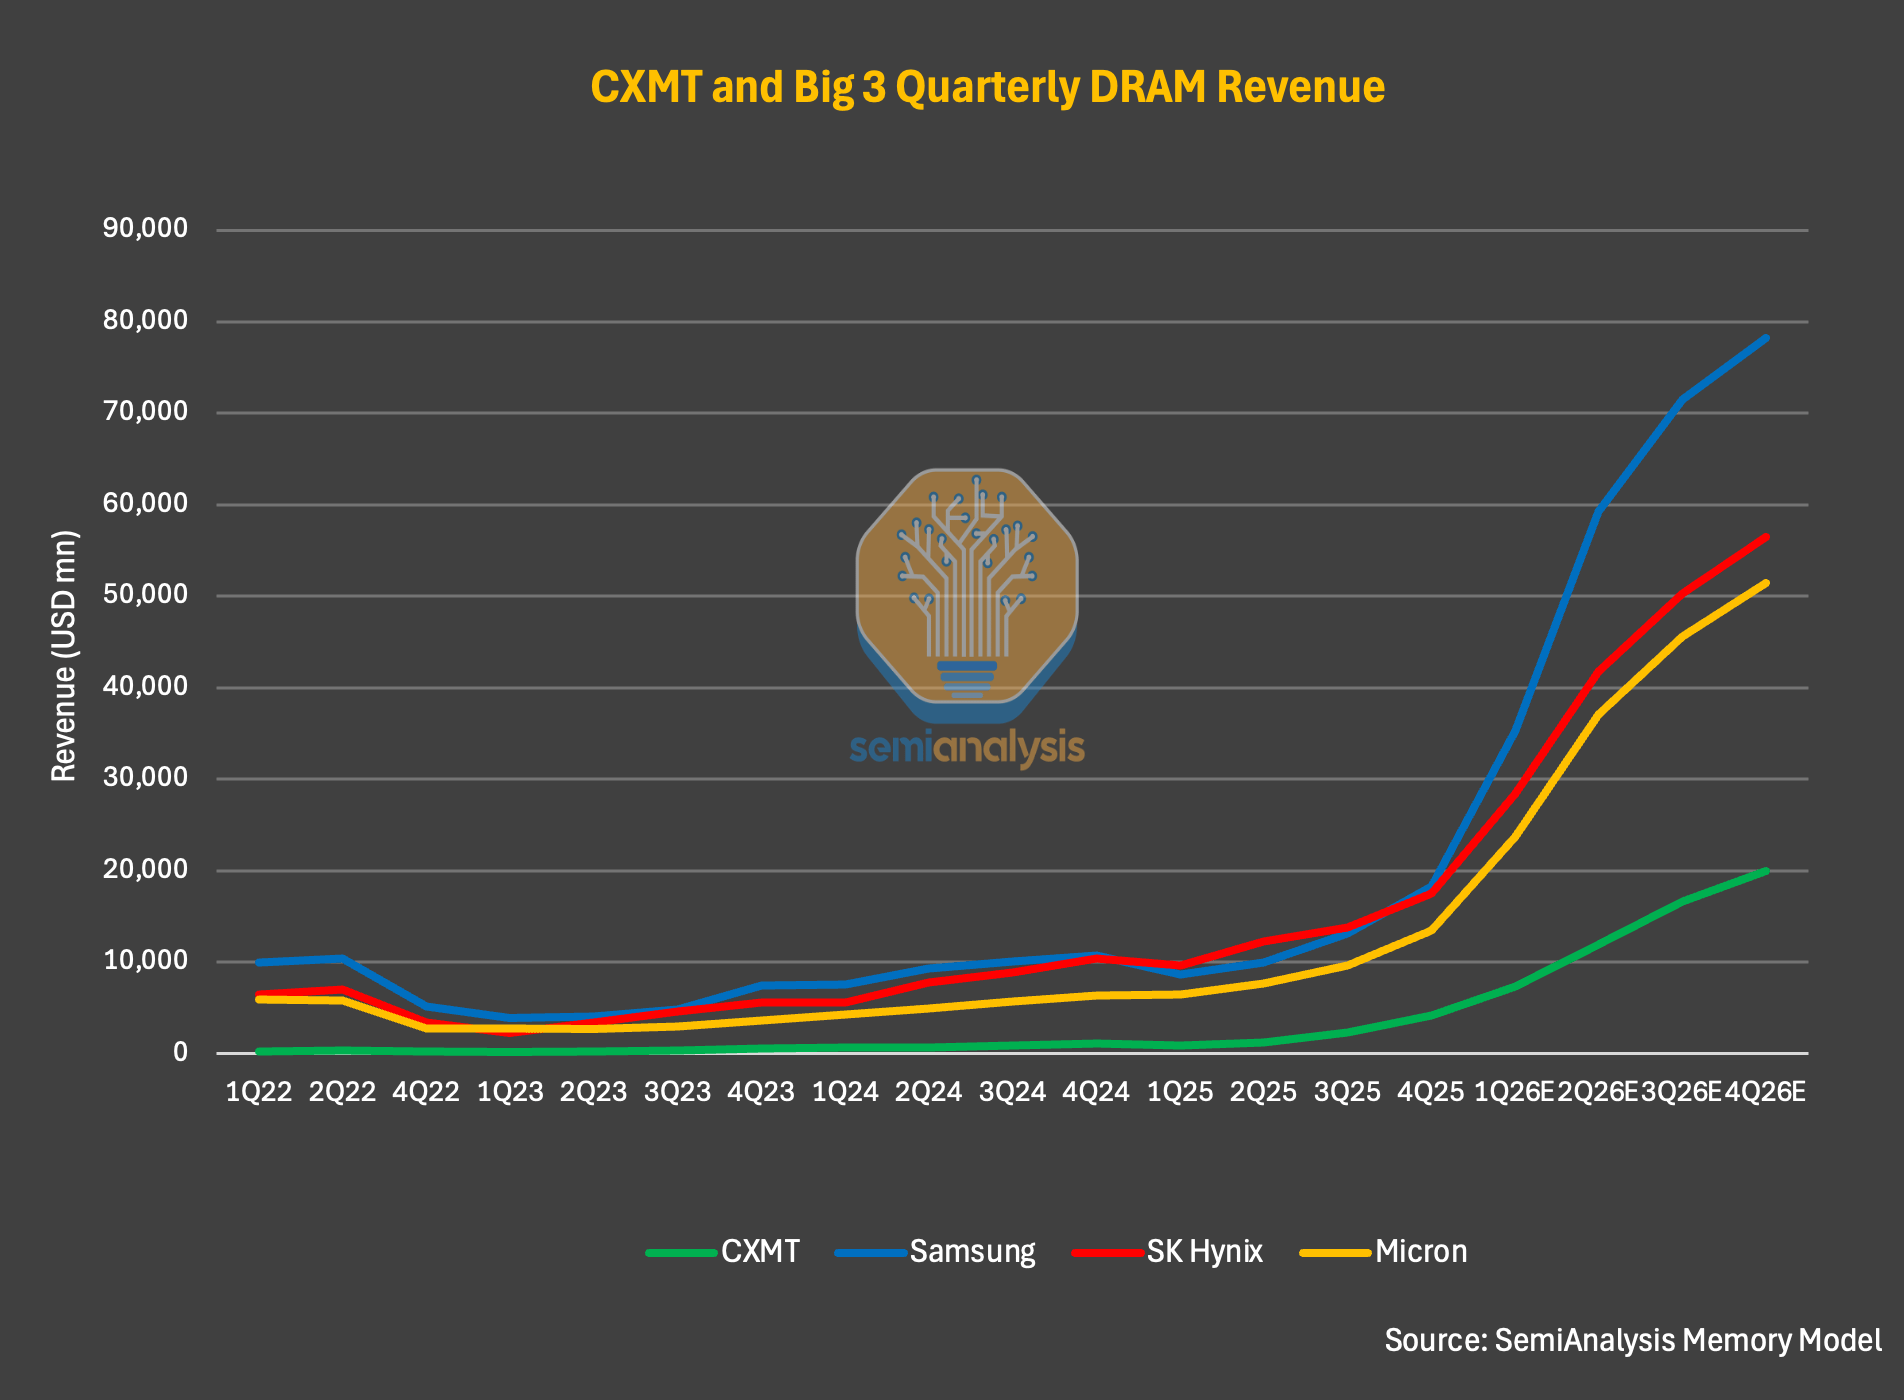
Légende : comparaison des revenus des fabricants mondiaux de DRAM (source : SemiAnalysis Memory Model)
Au premier trimestre 2026, CXMT rapporte un chiffre d’affaires de 7,3 milliards de dollars, en hausse d’environ 700 % sur un an ; le chiffre d’affaires trimestriel est déjà proche du niveau de l’ensemble de 2025. La marge bénéficiaire opérationnelle s’élargit aussi fortement, atteignant environ 70 %.
SemiAnalysis pense que ce n’est que le début. Sur la base uniquement des informations divulguées dans le prospectus, le chiffre d’affaires de la première moitié 2026 devrait augmenter de 7 fois en glissement annuel, dépassant 16 milliards de dollars. Pour l’ensemble 2026, SemiAnalysis estime que le chiffre d’affaires de CXMT pourrait dépasser 50 milliards de dollars. Si cela se réalise, cela voudrait dire que, depuis 2023, l’entreprise double ses revenus chaque année, et que le taux de croissance en glissement annuel en 2026 dépasserait 6 fois.
Le moteur de cette croissance explosive tient davantage au cycle lui-même qu’à la technologie ou à la part de marché. Regardons les données : au premier trimestre 2026, le volume de bits expédiés de CXMT n’augmente que de 11 % ; en revanche, l’ASP (prix de vente moyen) progresse d’environ 57 %. Auparavant, les hausses en séquentiel de l’ASP au troisième et quatrième trimestres 2025 étaient respectivement de 63 % et 68 %. La performance est tirée avant tout par une hausse de prix explosive, et non par une prise de parts significative sur les pairs. En volume de bits, le modèle de SemiAnalysis montre que la part de marché de CXMT passerait de 9 % en 2025 à 12 % en 2027. Une hausse de 3 points semble faible, mais dans un marché que SemiAnalysis prévoit proche de 1 000 milliards de dollars en 2027, c’est énorme.
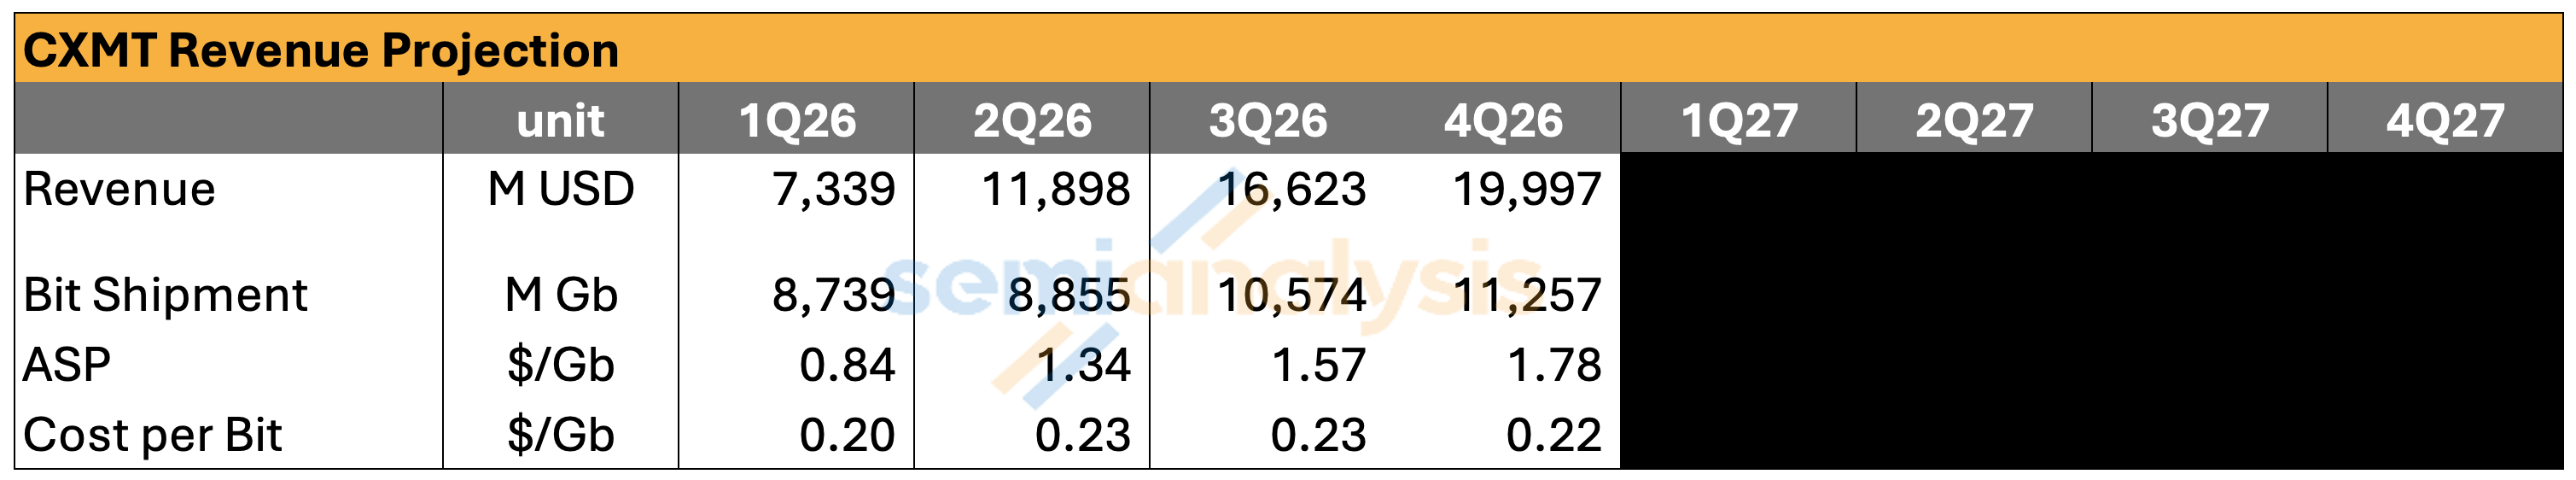
Légende : évolution de l’ASP et des volumes de bits expédiés de CXMT (source : SemiAnalysis Memory Model)
L’erreur de narration « la mémoire chinoise va frapper le marché »
Pour les lecteurs qui ne suivent pas encore en profondeur CXMT ou le marché de la mémoire, une découverte plus intéressante est la comparaison du pricing de CXMT avec celui des leaders de l’industrie. D’après les données du Memory Model, le DRAM ASP de CXMT remet en cause une idée courante : « la mémoire chinoise est structurellement moins chère, ce qui perturberait le marché et ferait baisser les prix mondiaux ». Cela a pu être vrai dans certaines circonstances du passé, mais ce n’est pas exact sur le cycle en cours.
À titre d’exemple, pour le premier trimestre 2026 : le DRAM ASP de CXMT est seulement inférieur d’environ 5–10 % à celui de Samsung, SK hynix et Micron. SemiAnalysis s’attend à ce que ce point ne change pas sur l’ensemble de 2026 dans cette direction, mais que l’écart s’élargira progressivement. La raison n’est pas une différence intrinsèque de tarification, mais un changement de la structure des produits. Les envois de DRAM serveur et de HBM chez les principaux fabricants représentent une part plus élevée, et le panorama de prix de la DRAM serveur est plus favorable que celui de la DRAM grand public.
D’ici la fin 2027, SemiAnalysis estime que les DRAM serveurs et le HBM représenteront plus de 50 % des besoins du marché final en DRAM. Comme le prix unitaire par GB des DRAM serveurs et du HBM est plus élevé, les principaux fabricants creuseront davantage l’écart d’ASP avec CXMT—en particulier si l’on tient compte du fait que le prix du HBM devrait fortement augmenter en 2027.
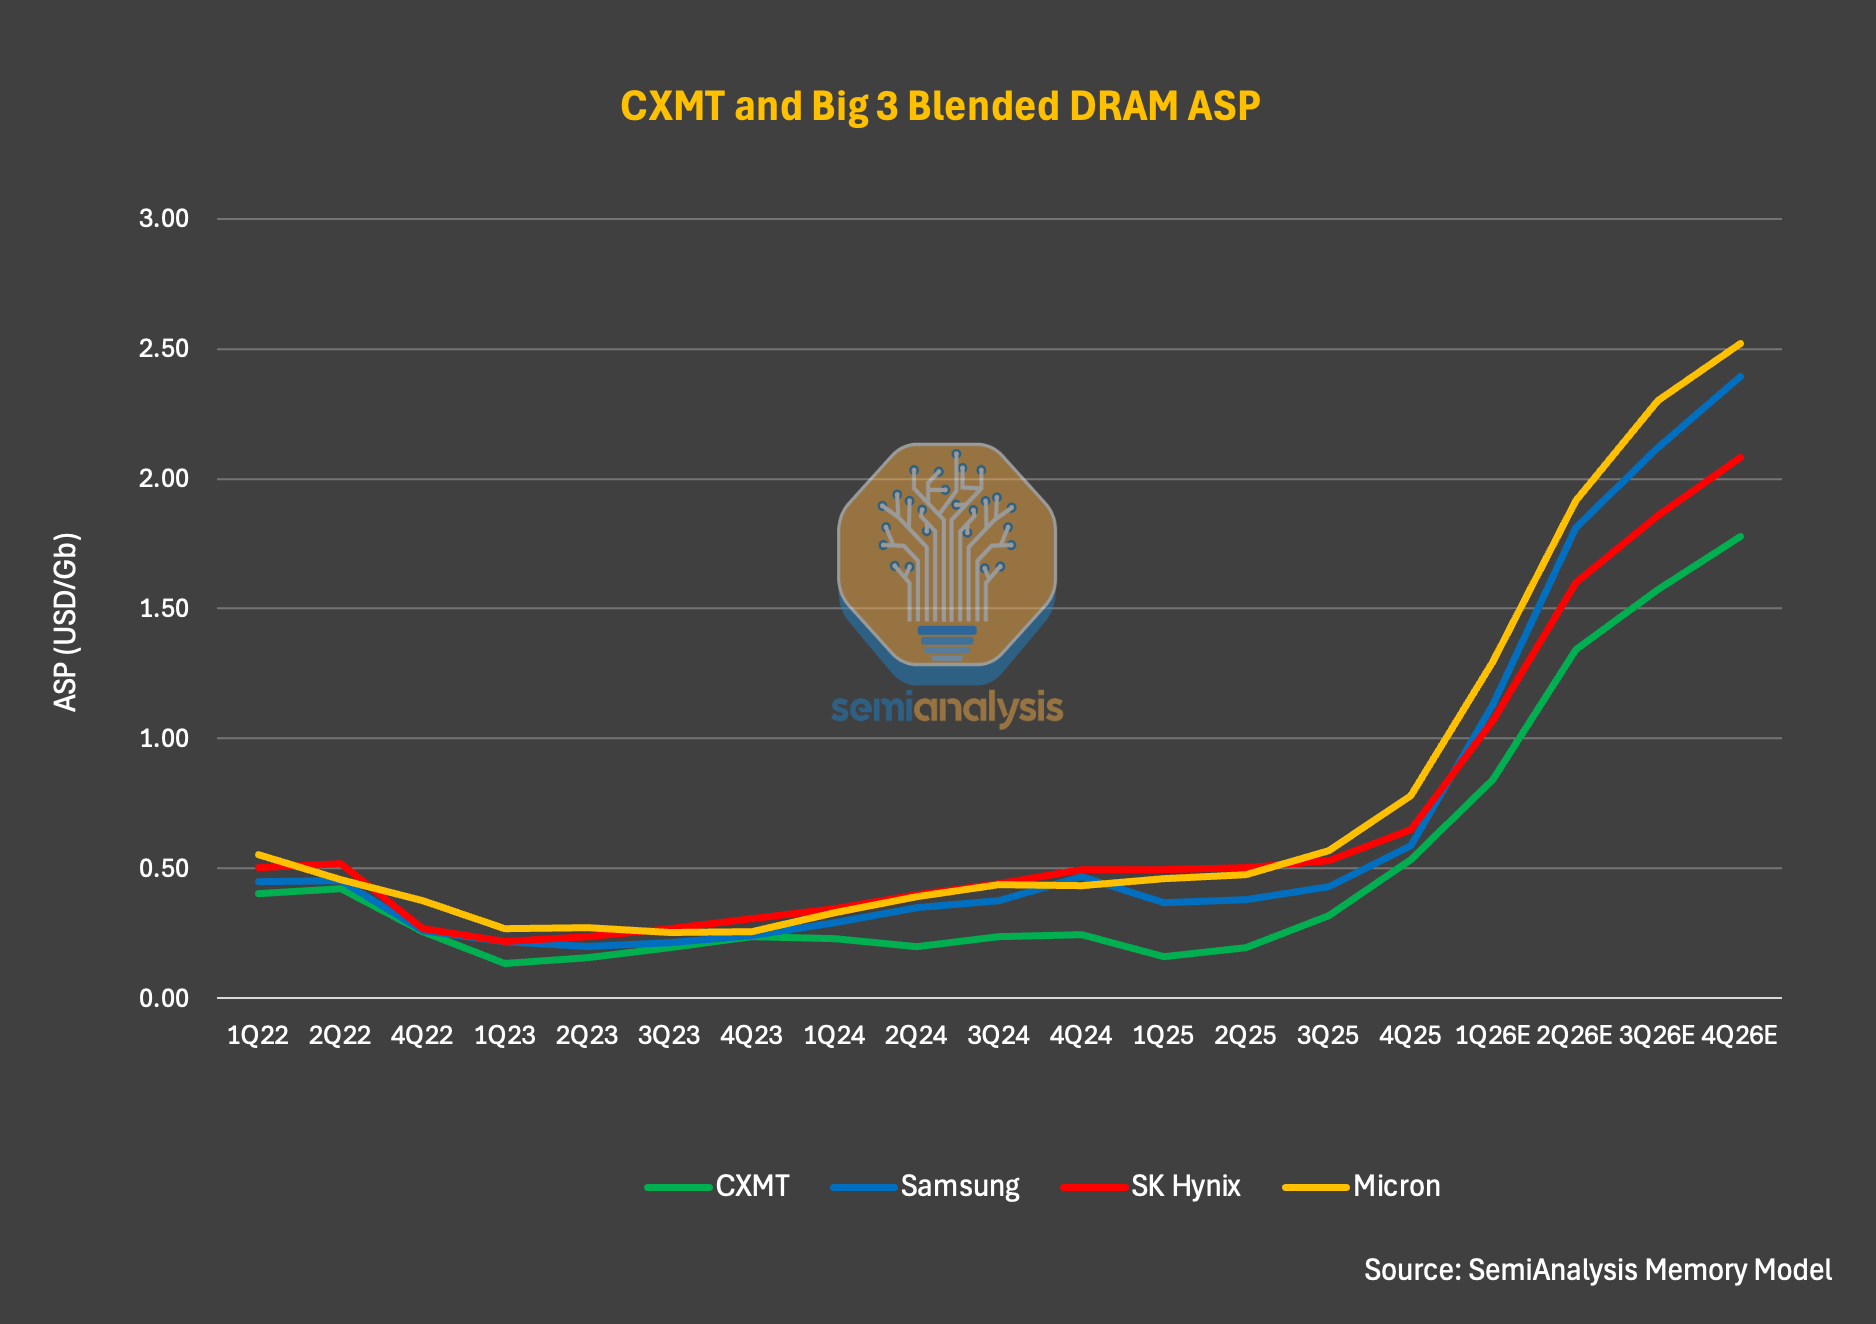
Légende : comparaison des ASP des fabricants de DRAM (source : SemiAnalysis Memory Model)
Marges bénéficiaires : le cadeau du cycle
Des vents favorables d’ASP puissants améliorent nettement la marge de CXMT. En 2025, la marge brute atteint 37,8 %, proche de Samsung (39,4 %) et Micron (39,8 %), mais nettement inférieure à SK hynix (60,4 %, SK hynix bénéficiant d’une proportion plus élevée d’expéditions HBM). Avec environ 38 % de marge brute, CXMT enregistre un bond gigantesque par rapport à -113 % en 2023 et -4,7 % en 2024. En 2025, ce n’est pas seulement un record historique de marge brute pour CXMT : c’est aussi la première fois que l’entreprise atteint une marge brute positive.
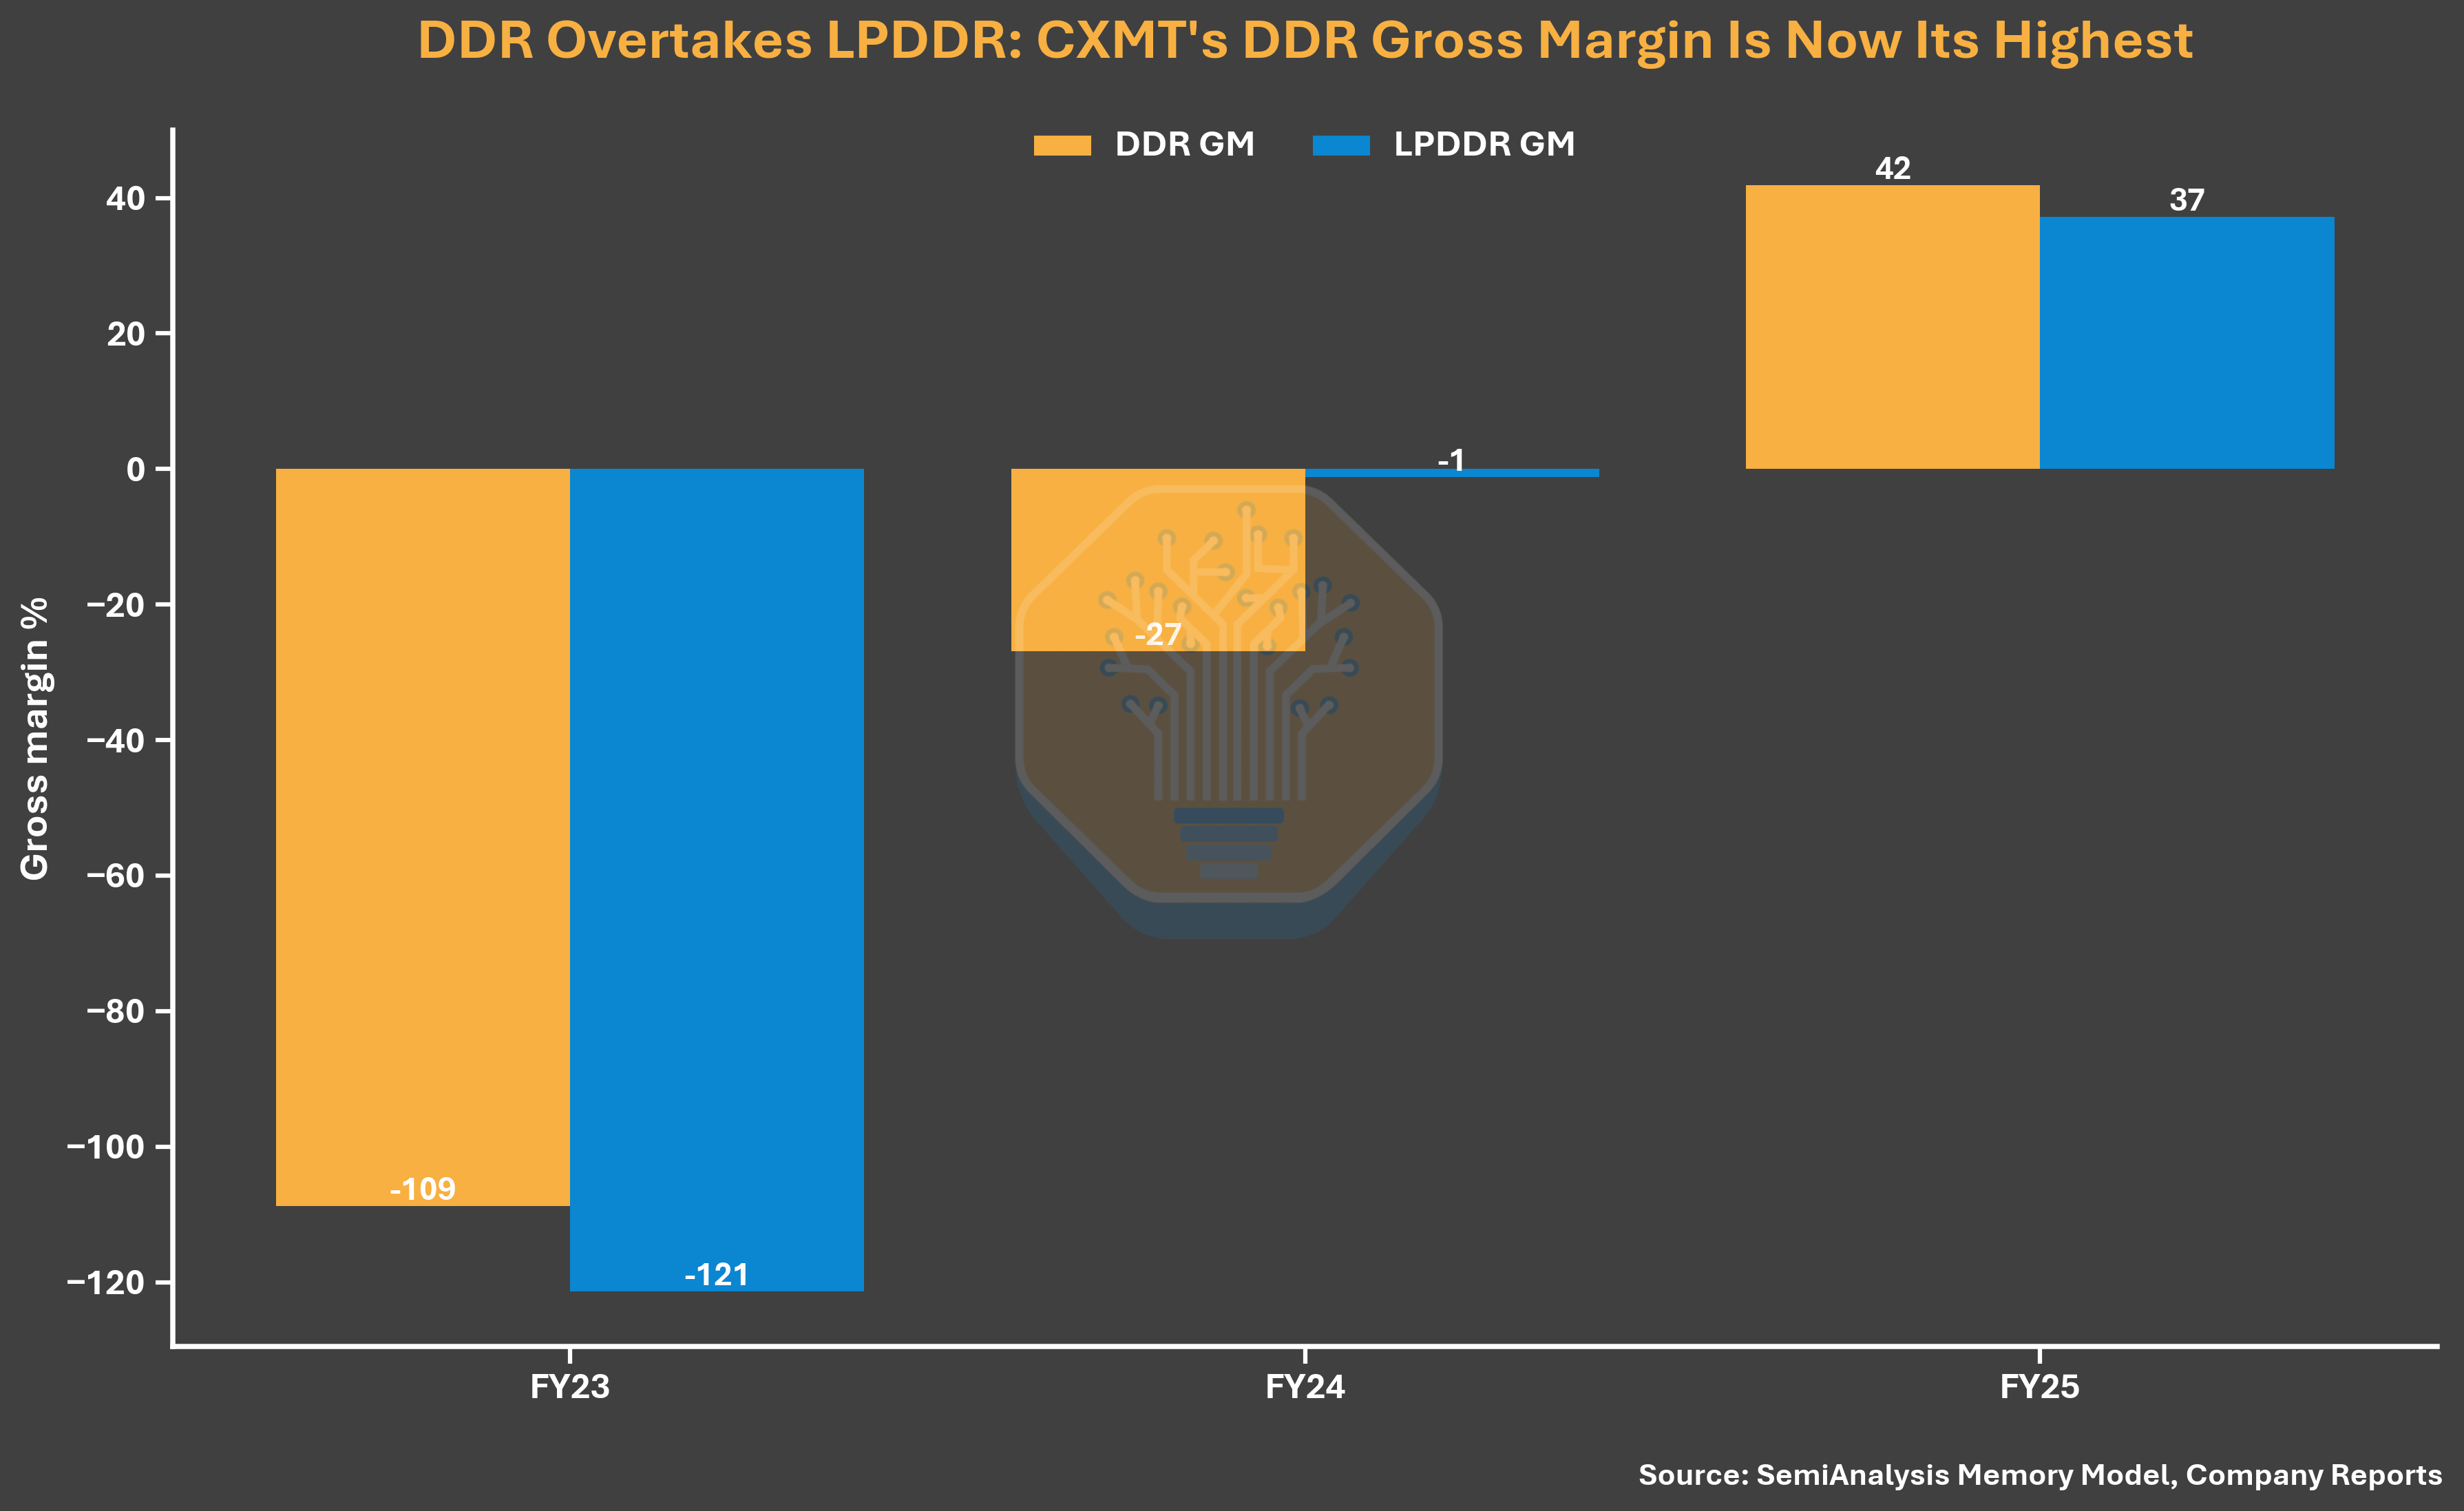
Légende : comparaison des marges brutes des fabricants de DRAM (source : SemiAnalysis Memory Model, rapports de la société)
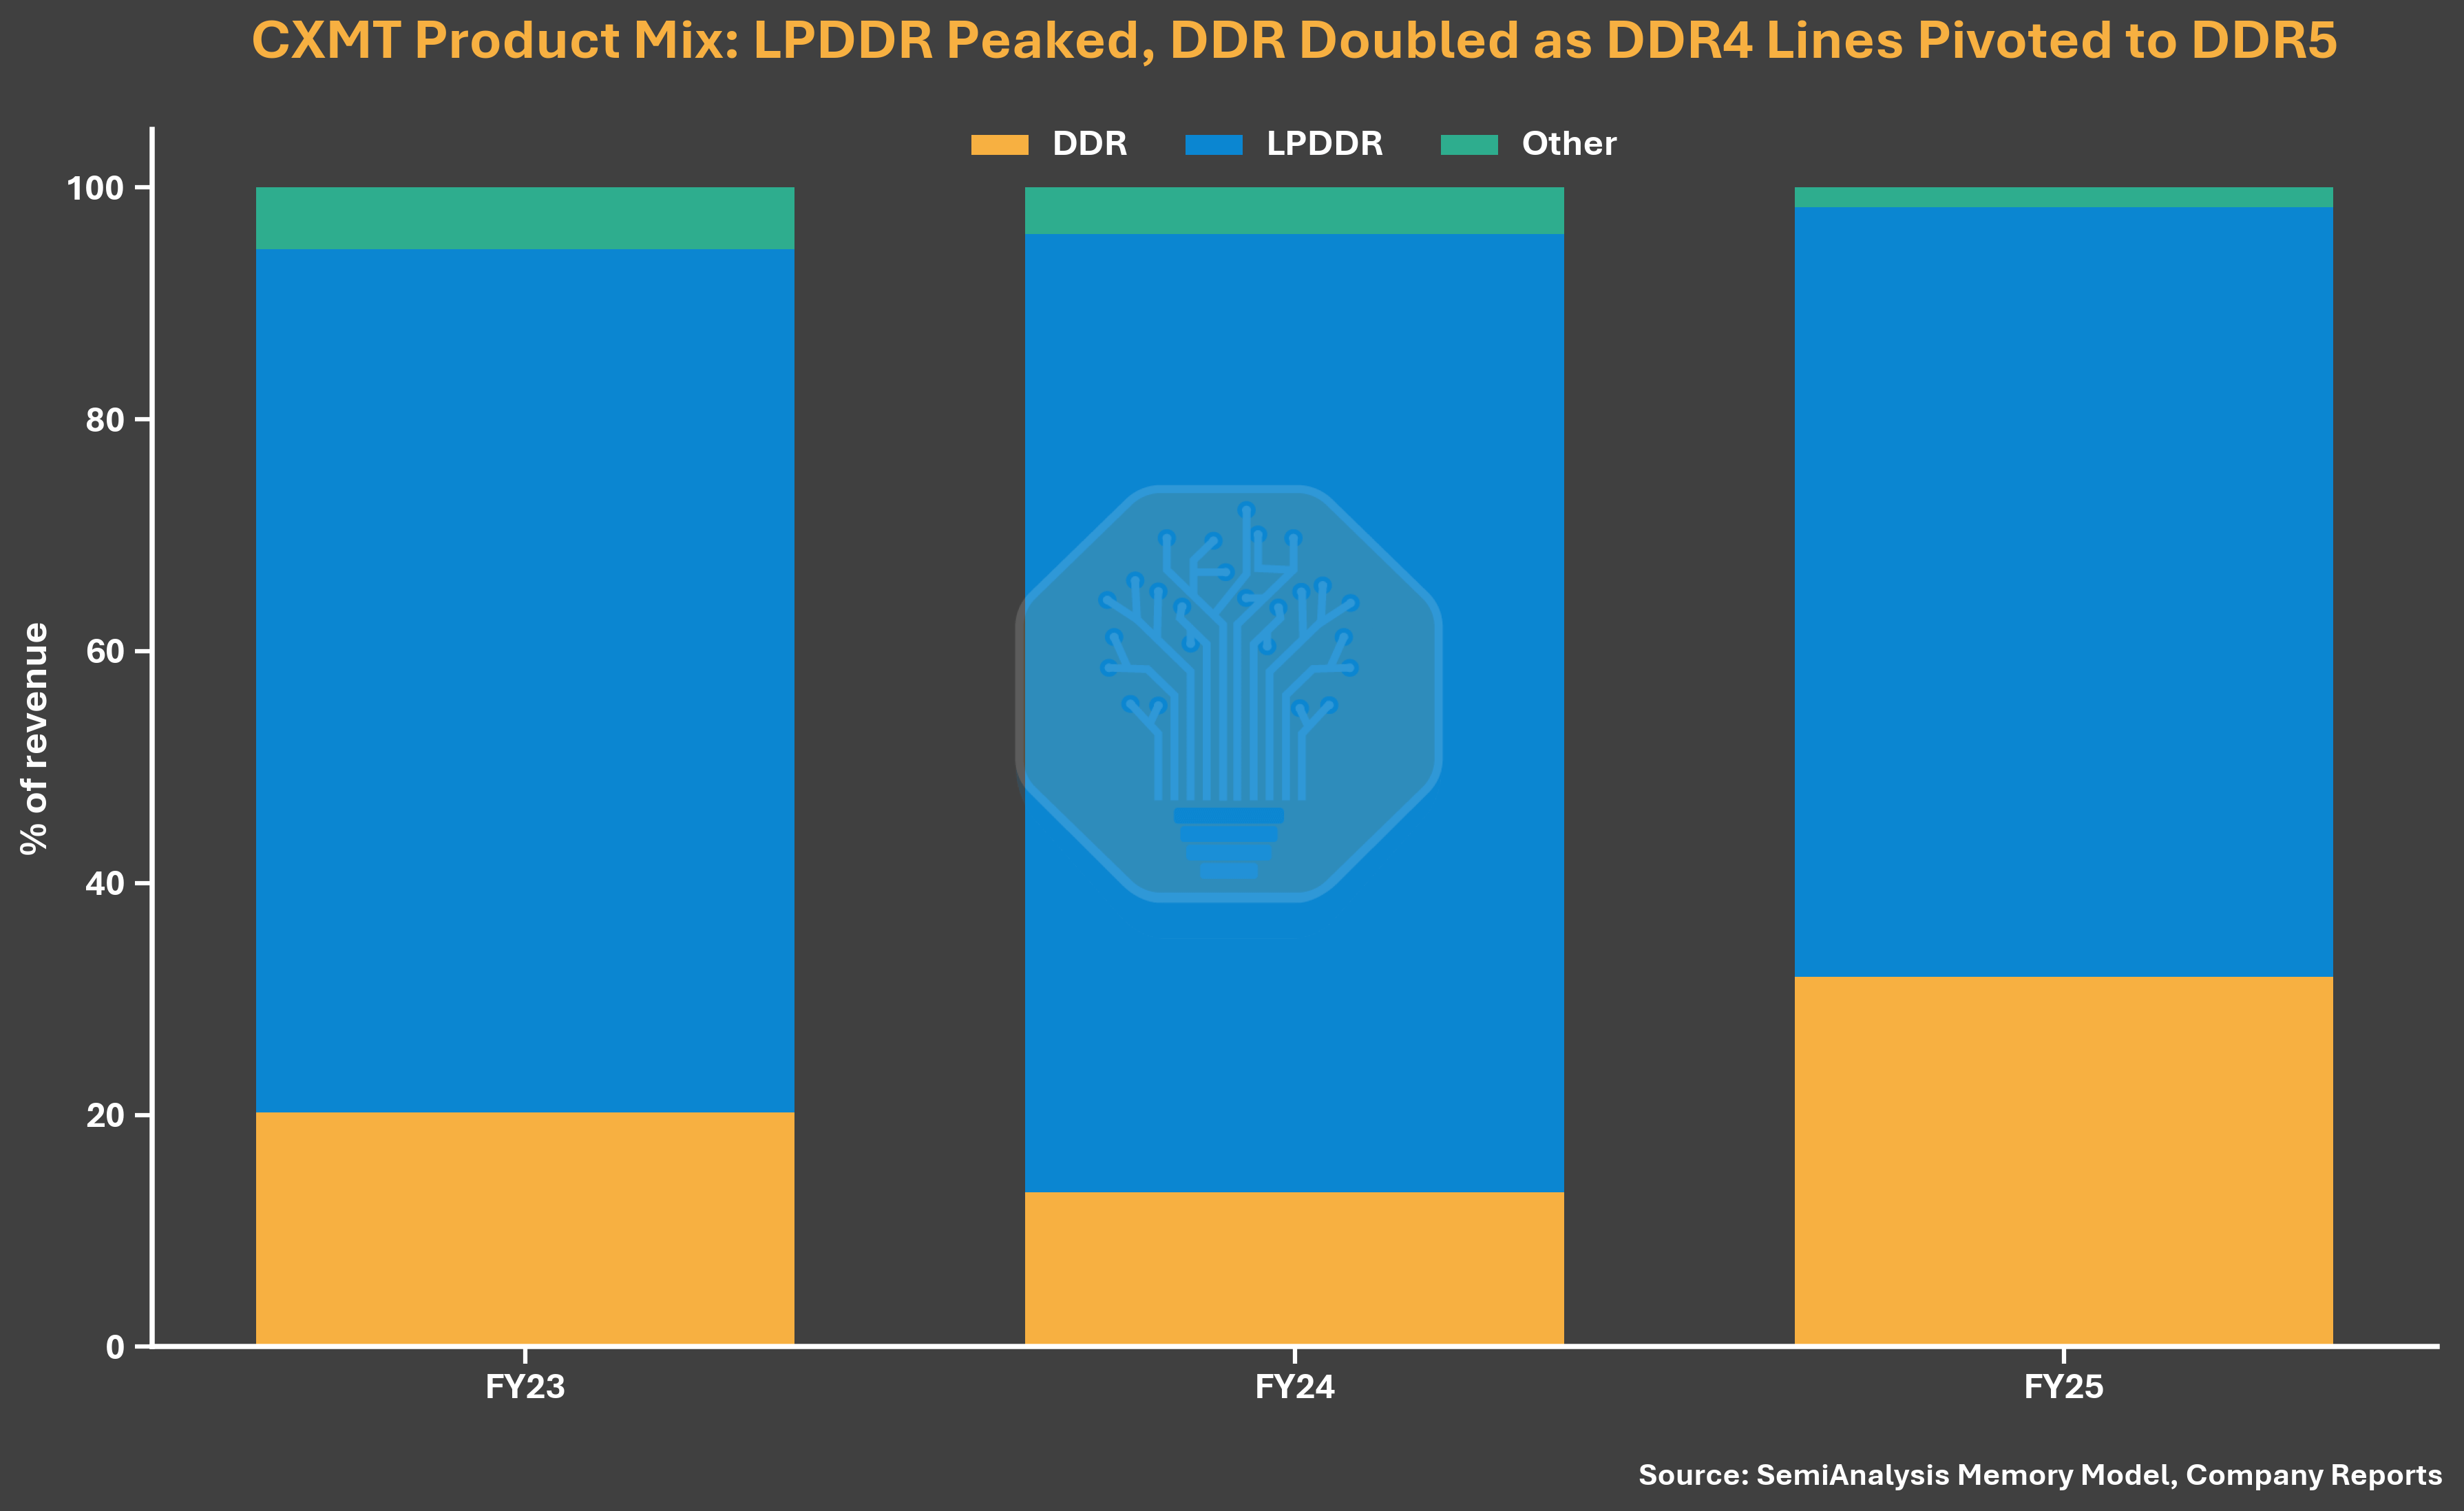
En entrant en 2026, les marges s’améliorent encore. Au premier trimestre, la marge bénéficiaire opérationnelle atteint 70 % ; sur la même période, SK hynix est à 73 %, Samsung à 81 % et Micron à 84 %. Outre la hausse de l’ASP, l’amélioration des marges de CXMT est aussi due à sa structure de produits presque entièrement axée sur la DRAM en vrac (commodity DRAM) : dans l’environnement actuel, la marge de la DRAM en vrac est en réalité supérieure à celle du HBM. D’après le prospectus, en 2025 environ 99 % des bits expédiés proviennent des produits traditionnels LPDDR et DDR ; la contribution du HBM aux revenus et aux profits est très faible.
Légende : comparaison des marges bénéficiaires opérationnelles des fabricants de DRAM (source : SemiAnalysis Memory Model, rapports de la société)
Une simple analyse des coûts unitaires DDR5 rend l’image plus claire. SemiAnalysis a constaté que le coût par bit de la DDR5 de CXMT reste supérieur d’au moins 30 % à celui des « trois grands » ; mais comme la tarification de la DDR5 au premier trimestre 2026 est déjà très solide, la marge brute de CXMT reste poussée au-dessus de 70 %. Cela signifie que l’amélioration de la marge bénéficiaire vient principalement de la dynamique de prix, plutôt que d’une montée substantielle de la compétitivité produit ou de la structure des coûts.
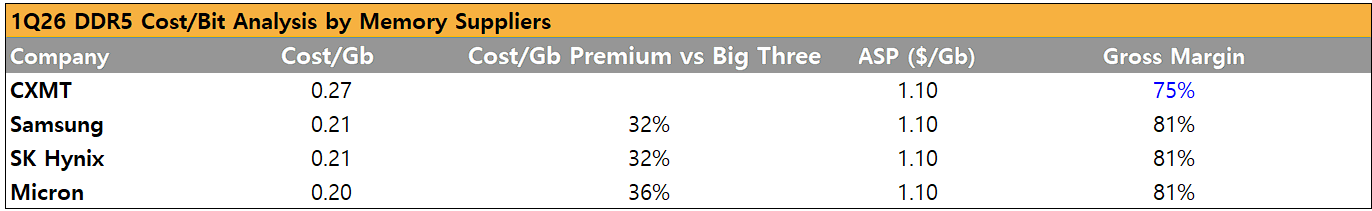
Légende : comparaison du coût par bit DDR5 (source : SemiAnalysis Memory Model)
Extension de capacité : se rapprocher de Micron
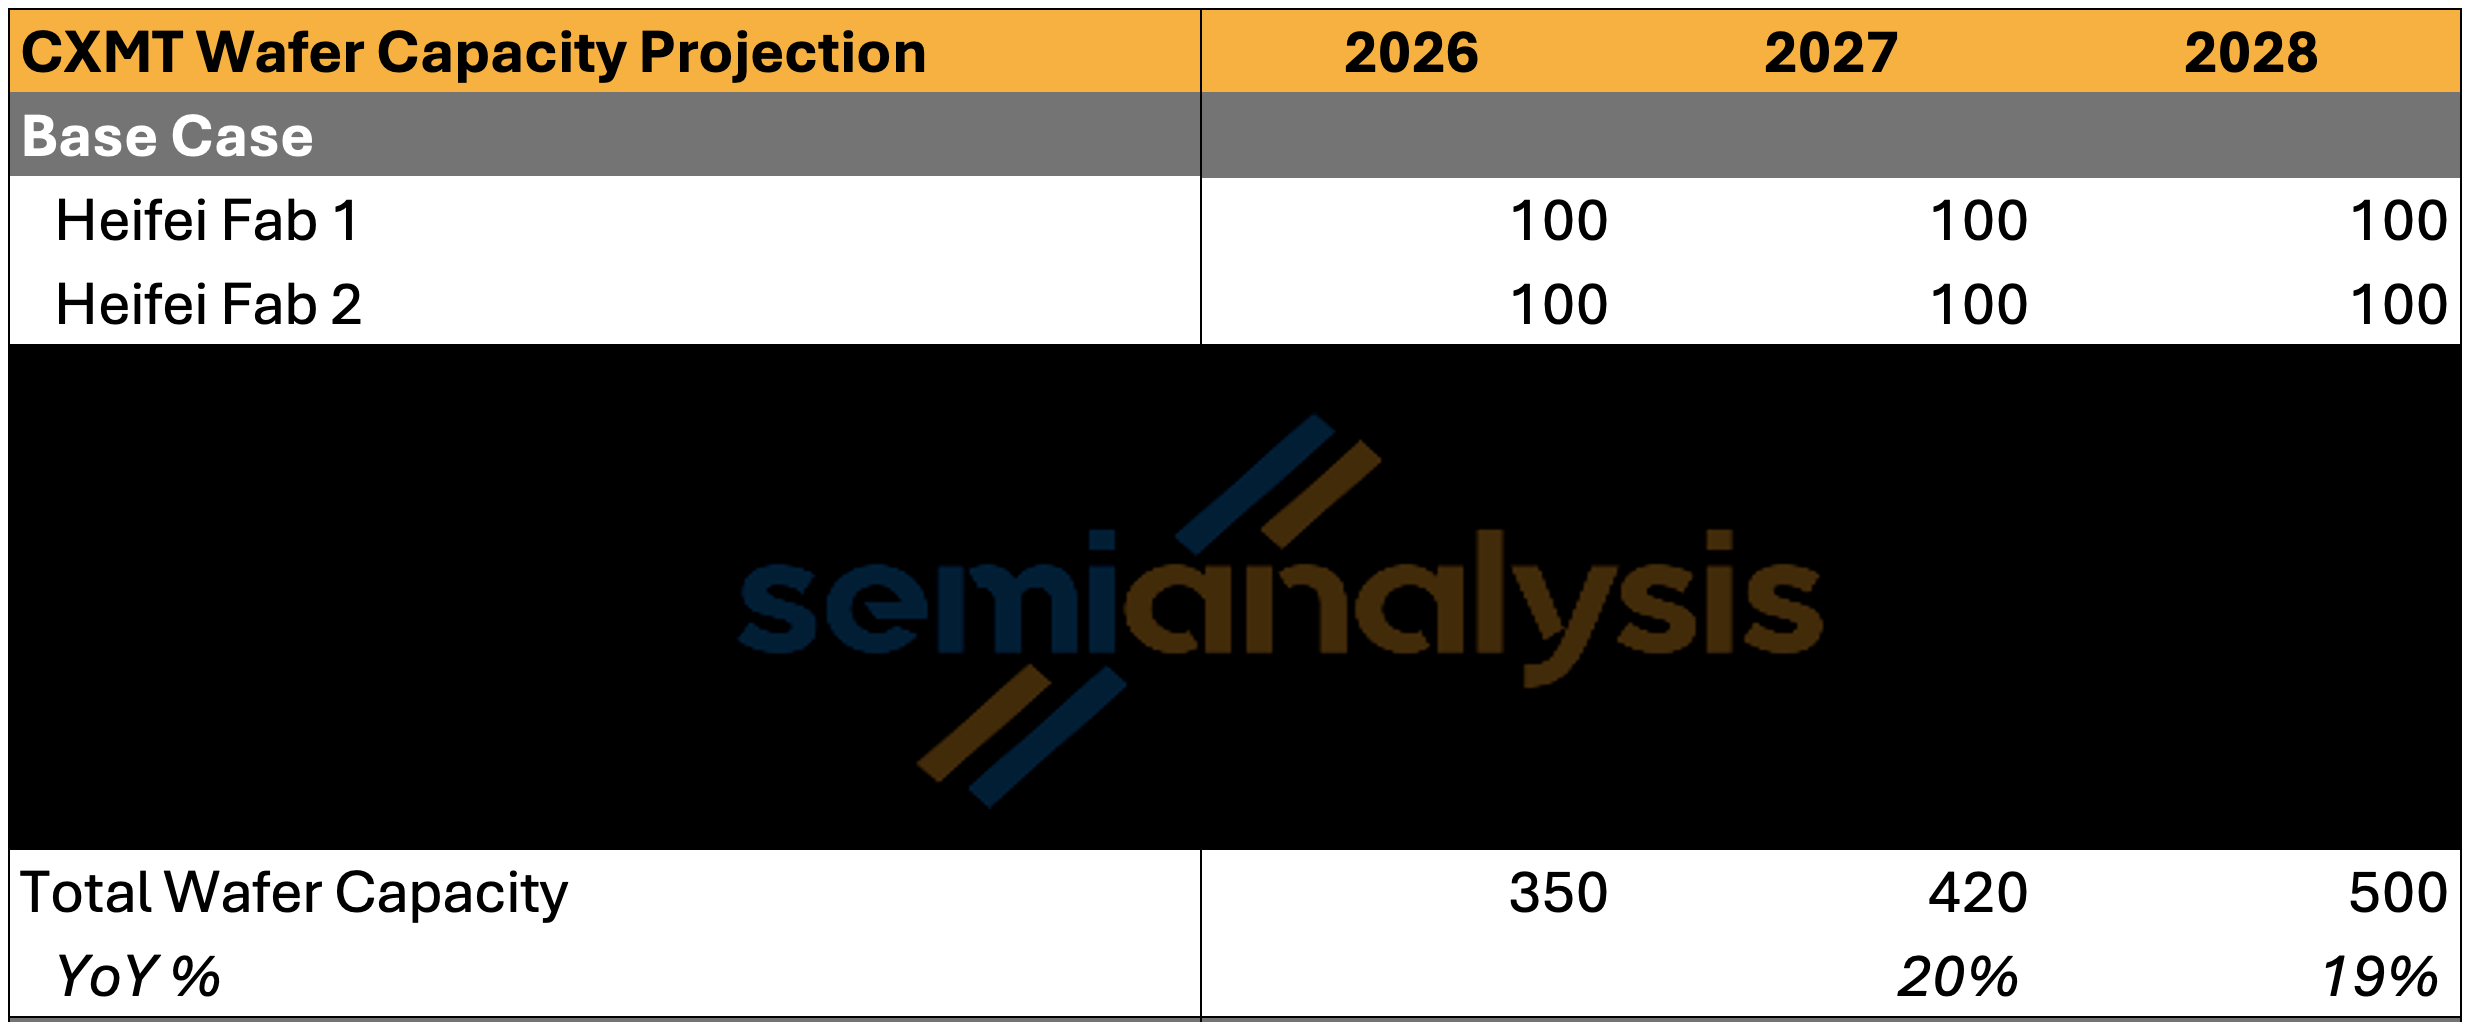
En plus des bénéfices record, CXMT rattrape également son retard sur les capacités. D’ici la fin de 2026, SemiAnalysis prévoit que CXMT atteindra environ 350 000 wafers par mois de capacité de production, à peine inférieur à Micron (~385 000 wafers/mois). En termes de classement par capacité de wafers, CXMT a vocation à devenir le troisième plus grand fabricant de mémoire de l’industrie.
Légende : comparaison des capacités de wafers mensuelles des fabricants mondiaux de DRAM (source : SemiAnalysis Memory Model)
Mais CXMT garde encore un écart notable avec les deux géants : Samsung, environ 720 000 tranches par mois ; SK hynix, environ 595 000 tranches/mois. D’ici 2027, avec la montée initiale de la phase 1 de Shanghai et la production à pleine capacité à Hefei et à Pékin, la capacité de CXMT pourrait atteindre environ 420 000 tranches par mois, soit environ 17 % de la capacité mondiale de DRAM—au-dessus des 13 % en 2025. En volume expédié en bits, la part passerait de 9 % en 2025 à 12 % en 2027.
D’ici 2028, à mesure que Hefei atteindra sa pleine capacité et que les deux périodes de montée en puissance de Shanghai se poursuivront, SemiAnalysis estime que CXMT atteindra 500 000 tranches par mois, soit environ 17 % de l’offre mondiale de DRAM.
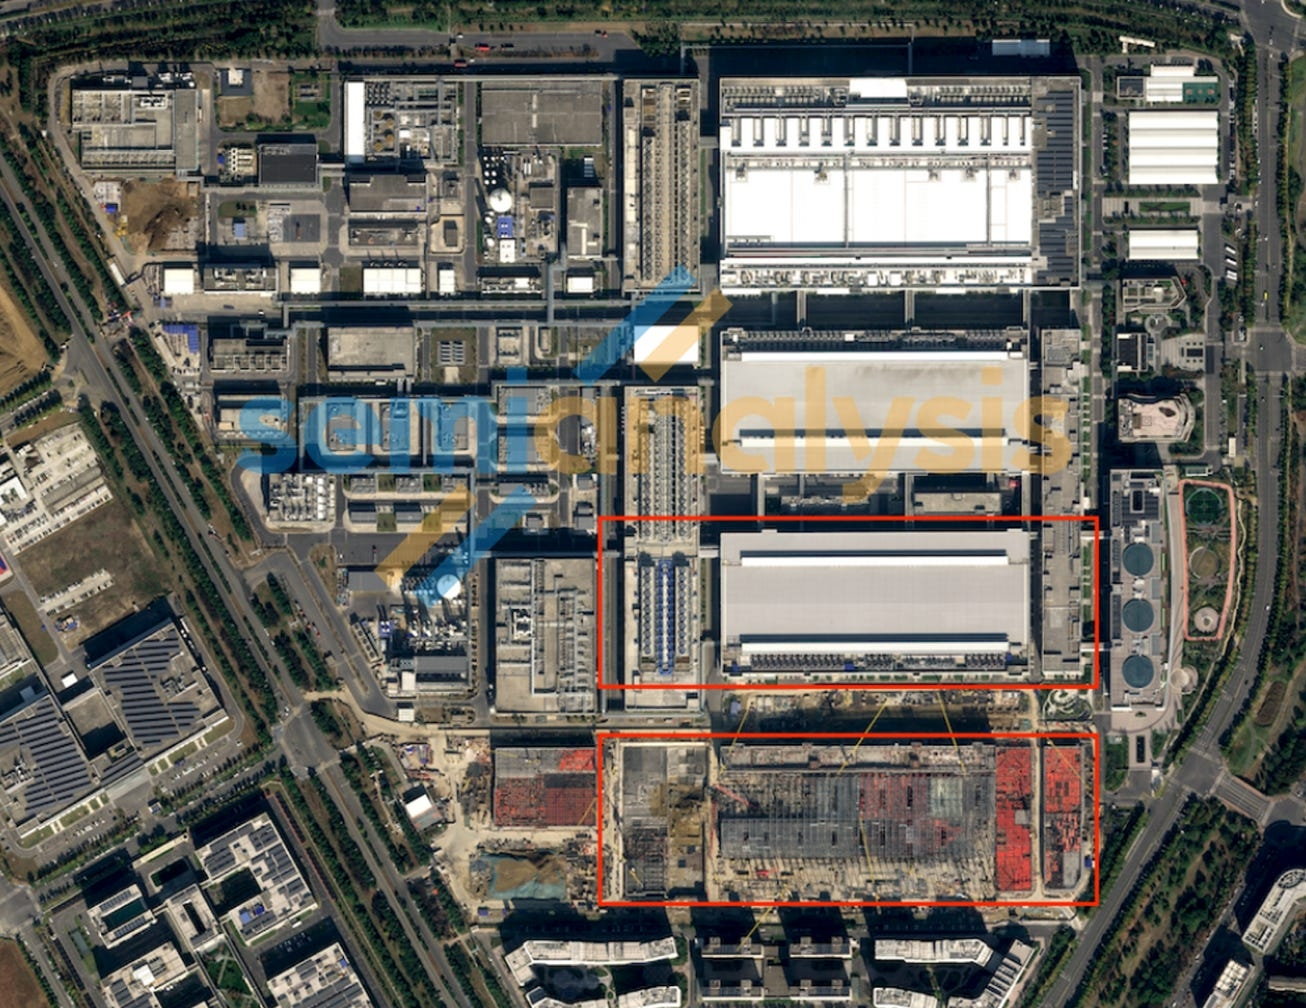
Légende : capacité de la zone d’usine de Hefei de CXMT (source : SemiAnalysis Memory Model)
Inquiétude liée à un excès d’offre : ne vous inquiétez pas pendant au moins deux ans
Étant donné que CXMT joue un rôle de plus en plus important dans la capacité mondiale de DRAM, comme pour chaque cycle dans le passé, les investisseurs s’inquiètent d’un déséquilibre offre-demande causé par les fabricants chinois. SemiAnalysis estime que cette crainte est au moins exagérée dans les deux prochaines années. Après intégration de l’expansion de capacité incrémentale de CXMT et des autres fabricants de mémoire, et en supposant un taux d’utilisation supérieur à 90 %, l’offre de DRAM reste extrêmement tendue.
Légende : équilibre offre-demande de DRAM (source : SemiAnalysis Memory Model)
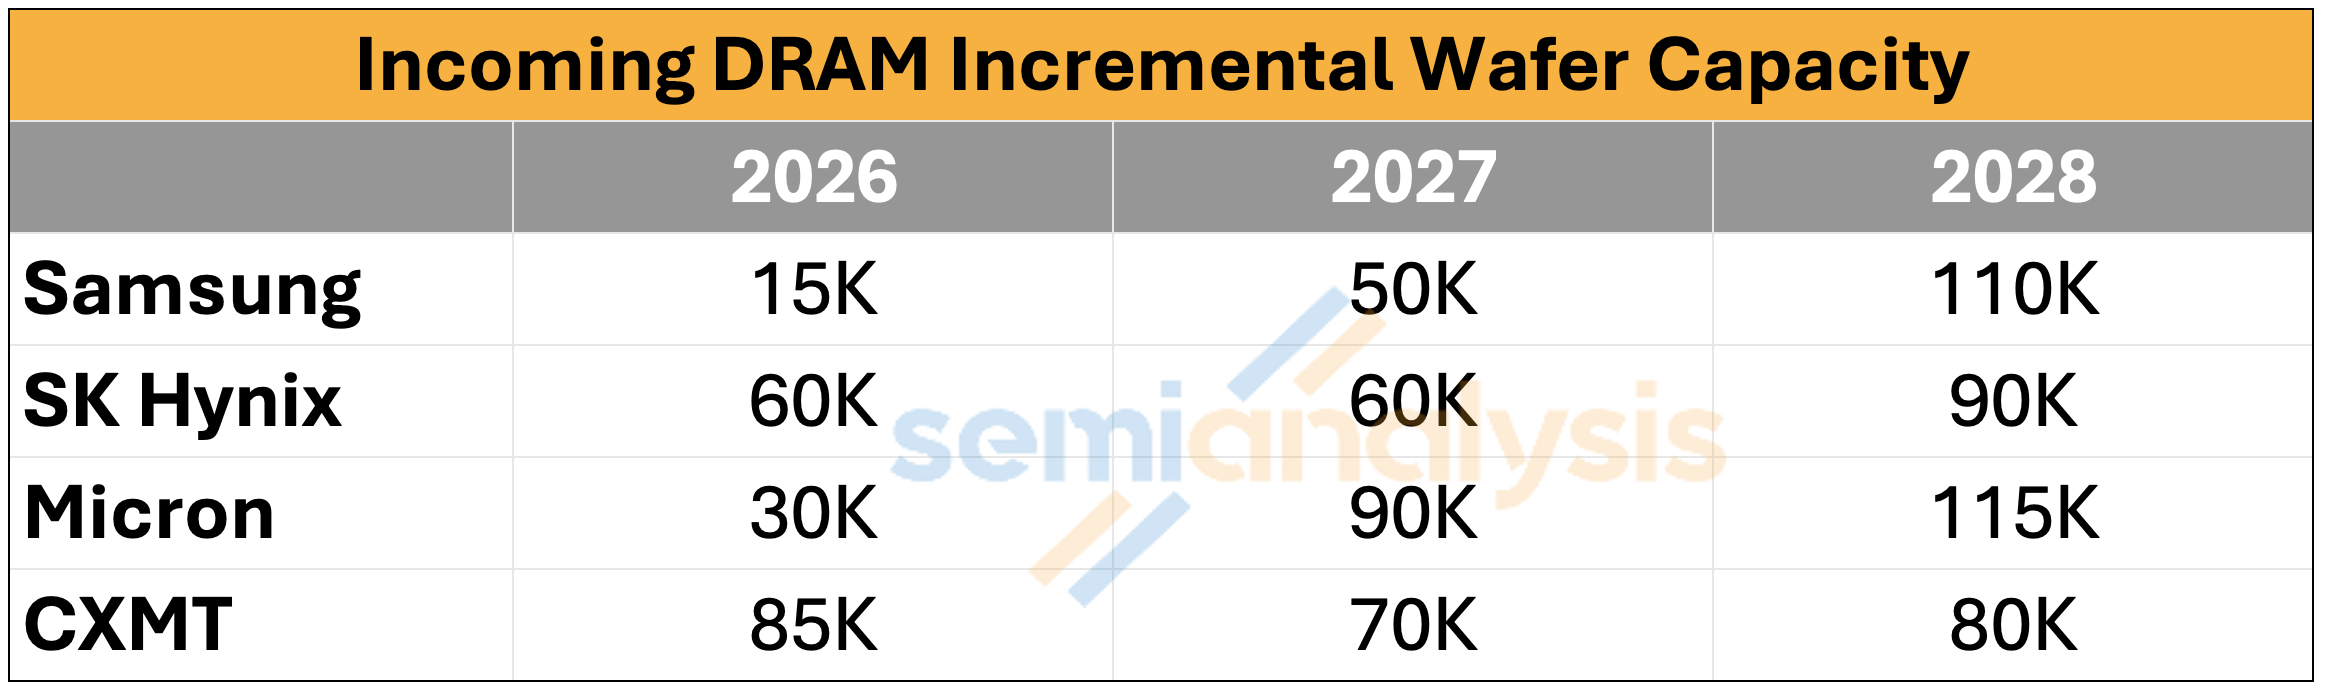
Si l’on regarde uniquement le rythme d’expansion de capacité de CXMT : en 2026-2028, CXMT ajouterait environ 85 000, 70 000 et 80 000 tranches par mois chaque année, tandis que Samsung serait à 15 000/50 000/110 000, SK hynix à 60 000/60 000/90 000 et Micron à 30 000/90 000/115 000. Même en intégrant ces capacités additionnelles, il y aura encore un manque de DRAM en 2026 de quelques pour cent à deux chiffres, et le déficit passerait à des pourcentages à deux chiffres faibles à moyens en 2027. SemiAnalysis a déjà expliqué en détail pourquoi la DRAM pourrait continuer à connaître une pénurie durable jusqu’en 2028.
CXMT n’a pas la capacité d’accélérer de manière irrationnelle l’expansion de capacité au-delà du rythme actuel pour perturber le marché, car le cycle de construction d’une fonderie est trop long. Le contexte de tarification extrêmement favorable est précisément l’un des moteurs principaux de l’explosion de performance de CXMT—CXMT espère bien sûr que ce contexte perdure. L’avancement de la construction des fonderies suivi par SemiAnalysis ne montre pas de signes d’une telle possibilité, mais il faut souligner que la capacité totale de wafers mensuelle de la zone de Shanghai, une fois à pleine capacité, pourrait dépasser 400 000 tranches par mois.
HBM : les difficultés de CXMT
En ce qui concerne le HBM, la répartition des wafers de CXMT est très limitée. Fin 2025, sur une capacité d’environ 2,65 millions de wafers par mois, seulement environ 5 000 wafers sont alloués au HBM. SemiAnalysis prévoit que ce chiffre atteindra environ 30 000 wafers d’ici fin 2026, et environ 55 000 d’ici fin 2027. Cela correspond aux données divulguées dans le prospectus : en 2025, environ 99 % du chiffre d’affaires provient des données DDR et LPDDR.
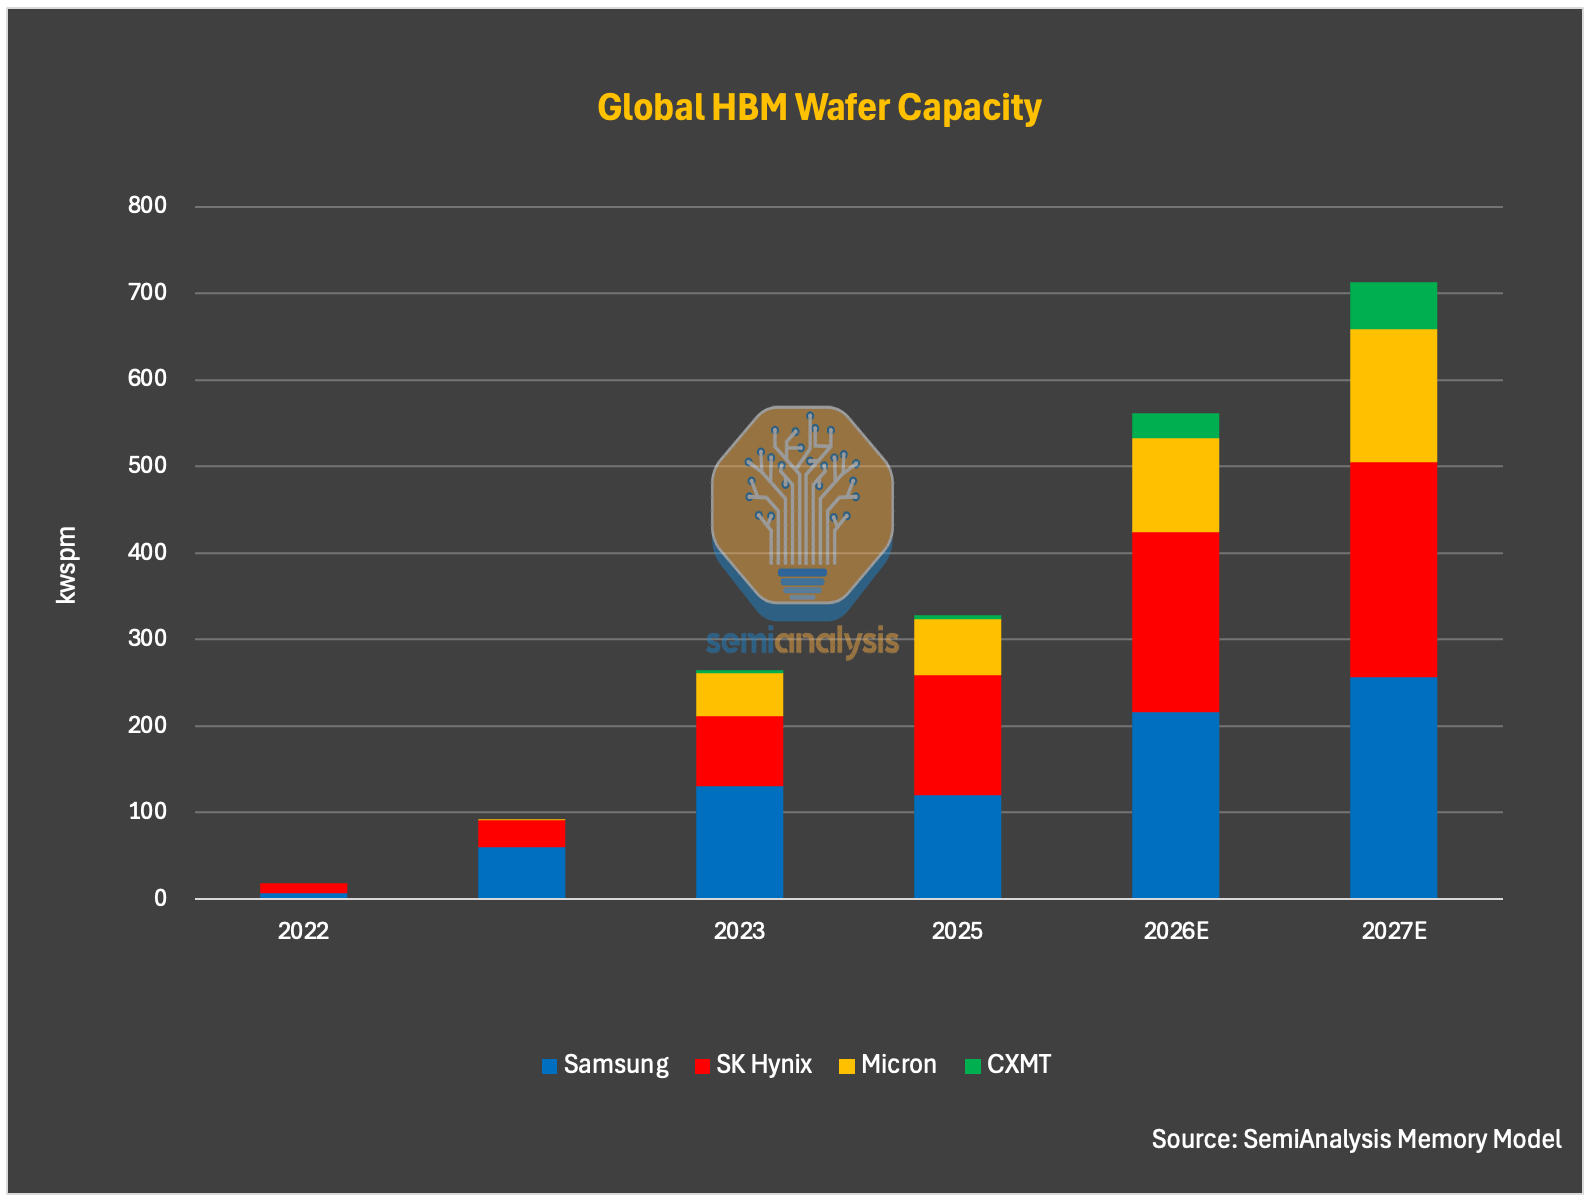
Légende : allocation des capacités de wafers HBM de CXMT (source : SemiAnalysis Memory Model)
Mais ce schéma de répartition pourrait changer. La volonté de la Chine de développer une capacité de calcul pour l’IA autonome et contrôlable pourrait entrer en conflit avec les priorités commerciales de l’entreprise, et cette pression devrait s’intensifier avec le temps. Dans ses prévisions, SemiAnalysis intègre un facteur : le gouvernement orienterait la capacité de production de CXMT pour qu’elle privilégie le HBM. Il prévoit une accélération de l’expansion des capacités HBM en 2027 et 2028. La capacité HBM de CXMT atteindrait 55 000 tranches par mois en 2027, et 100 000 tranches par mois en 2028 ; la part de CXMT dans l’approvisionnement mondial en wafers HBM passerait de 1 % en 2025 à 12 % en 2028.
Il faut se rappeler que CXMT est différente des autres fabricants de mémoire : ce n’est pas seulement une entreprise importante économiquement et technologiquement ; c’est aussi un actif stratégique que l’État peut exploiter pour faire avancer des objectifs prioritaires de politique publique.
Sur le plan de la logique commerciale à court terme, il est raisonnable que CXMT alloue en priorité ses capacités à la DRAM en vrac plutôt qu’au HBM. En ce moment, la marge de la DRAM en vrac est nettement supérieure à celle des produits HBM de CXMT ; en outre, à surface wafer équivalente, la production de bits de la DRAM en vrac est supérieure à celle du HBM, de plus de 3 fois. Tant que la technologie HBM n’est pas encore mature, investir massivement dans des capacités HBM gaspille des wafers rares qui pourraient sinon être utilisés pour une DRAM en vrac offrant des marges plus élevées et des volumes plus importants. Mais la Chine doit déployer HBM, car les ventes de HBM vers la Chine sont strictement limitées par les contrôles à l’export des États-Unis, et l’envoi coréen vers la Chine ne peut être maintenu que par quelques failles.
Écart technologique du HBM
Sur le niveau de préparation technique, SemiAnalysis estime que CXMT lutte encore pour la stabilité de la production de masse de HBM3 8-hi ; le 12-hi pose encore plus de défis.
En front-end, CXMT a progressé sur la stabilité de production de **G4 (équivalent à un nœud 1z)** : en 2026, la majorité des sorties DRAM seront basées sur le procédé G4. En revanche, les puces DRAM cœur destinées au HBM, du fait de leurs plus grandes surfaces de die et d’exigences de performances plus strictes, devraient avoir des rendements de tri en wafer (wafer-sort yield) nettement inférieurs à ceux de la DRAM « en vrac ». SemiAnalysis estime que le rendement front-end reste un défi majeur pour CXMT, et que l’écart avec les pairs demeure important. Même si le rendement de G4 s’améliore, en se basant sur les marges bénéficiaires plus faibles observées en 2024 et 2025, il est possible qu’il reste inférieur au niveau de maturité de 85–90 % des rendements de l’industrie du nœud 1z. Cela suggère que les contraintes d’équipement et l’expérience de fabrication restent des obstacles persistants à surmonter.
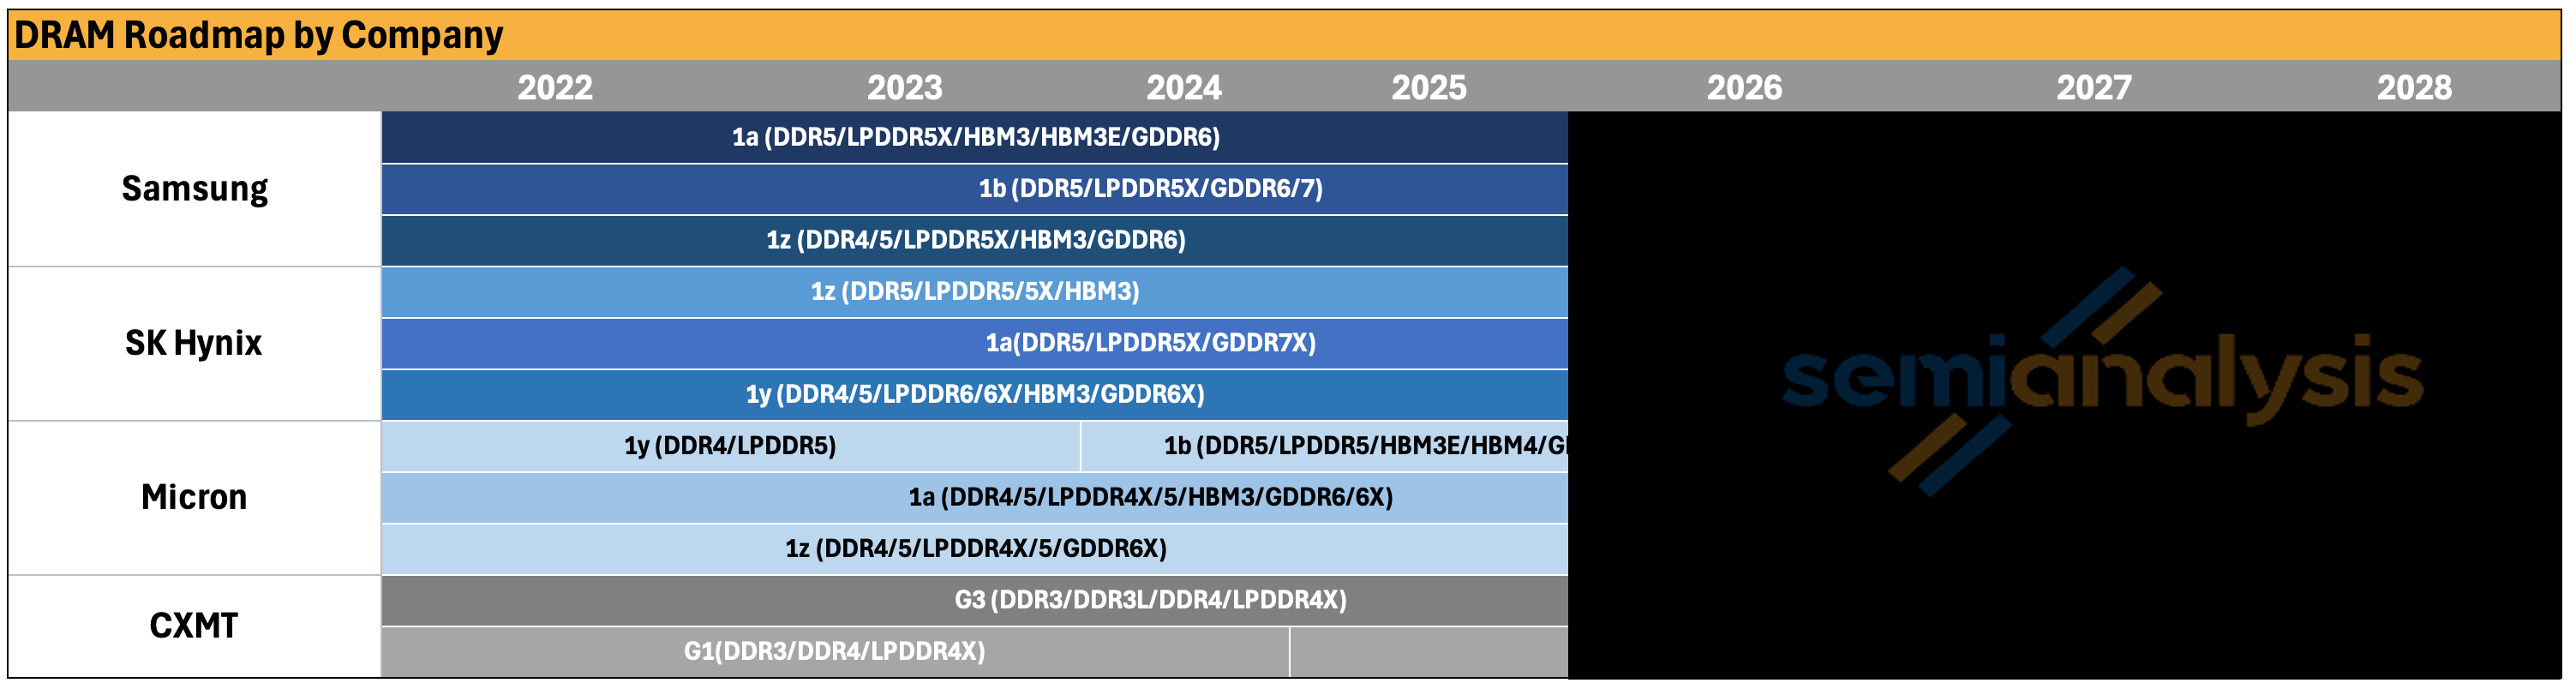
Légende : feuille de route des nœuds de procédé DRAM et rendements de CXMT (source : SemiAnalysis Memory Model)
Le nœud de procédé de prochaine génération G5 (équivalent à un nœud 1a) ; théoriquement, il pourrait être avancé sans dépendre d’EUV comme le 1a de Micron, mais des défis de fabrication et de conception de plus en plus importants surgiront. Ces défis seront encore aggravés lorsqu’on appliquera ce nœud aux dies de DRAM pour le HBM.
L’empilement de dies (die stacking) est le plus grand obstacle du HBM de CXMT. L’empilement du HBM entraîne généralement de graves difficultés techniques : contraintes thermiques, fissures des dies, gauchissement, défauts de collage (bonding) et pertes de rendement liées à l’empilement multi-couches. En passant de HBM3 8-hi à HBM3 12-hi et même HBM3E, ces problèmes s’aggravent davantage, car CXMT manque encore d’expérience de fabrication sur du HBM 12-hi et plus.
Le problème de l’empilement n’est pas propre à CXMT. Les principaux fabricants font face eux aussi à des difficultés sur le HBM4 12-hi : fissures des dies, problèmes de gestion thermique et pertes de rendement. Le 16-hi, voire davantage le 20-hi, est encore plus délicat. Une raison avancée par Rubin Ultra pour utiliser le HBM4E 12-hi plutôt que le 16-hi est l’approvisionnement : le 16-hi nécessite plus de wafers DRAM, la fabrication est plus difficile, les pertes de wafers sont plus élevées et l’offre effective de bits est moindre.
SemiAnalysis estime que CXMT saute de plus en plus probablement HBM3 et se concentre directement sur HBM3E 8-hi et 12-hi. Deux raisons : d’une part, dans la fenêtre de temps 2027, les clients auront besoin de produits HBM plus compétitifs ; d’autre part, les accélérateurs grand public intégreront alors HBM3E, HBM4 et HBM4E.
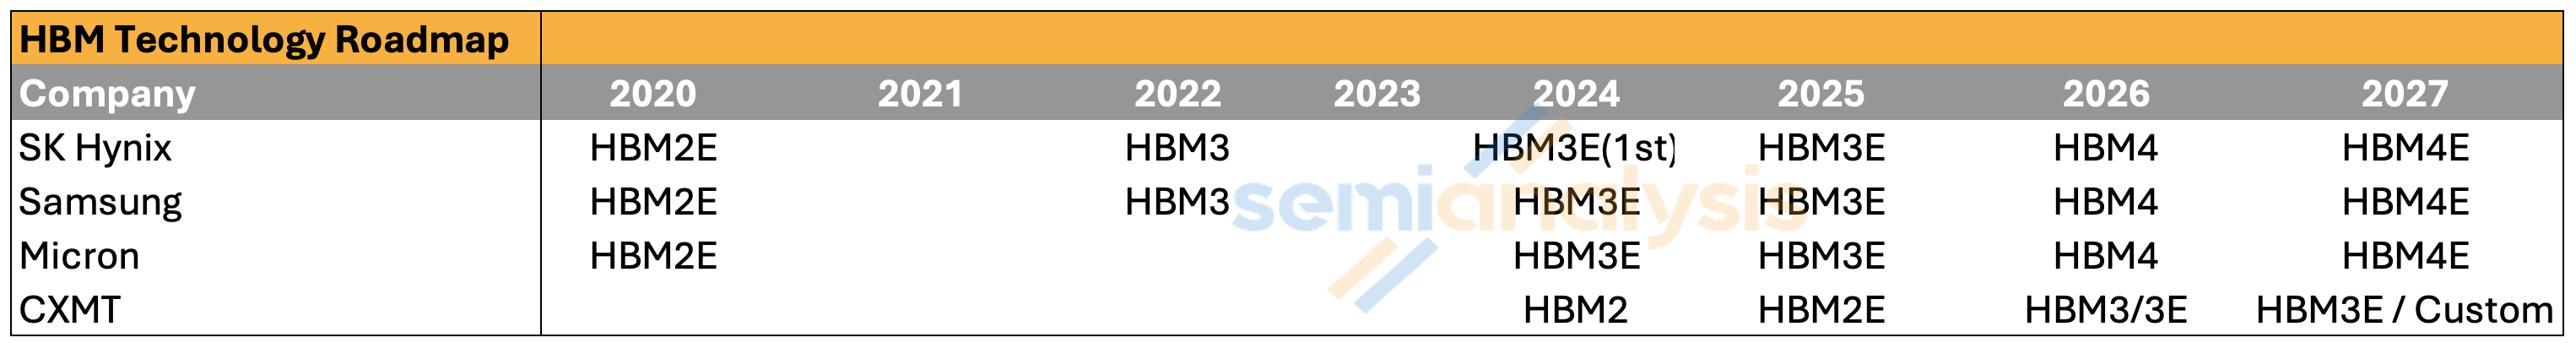
Légende : comparaison des feuilles de route mondiales HBM (source : SemiAnalysis Memory Model)
Côté « back-end » (emballage), même si l’on débat de savoir si CXMT utilise du MR-MUF ou du TC-NCF, le défi d’emballage est relativement plus maîtrisable, car la société et ses partenaires d’emballage/test sont soumis à moins de contraintes dans le cadre des contrôles à l’export. CXMT travaille en étroite collaboration avec de grands OSAT comme Tongfu Microelectronics ; les capacités back-end devraient s’améliorer progressivement, même si CXMT reste en retard par rapport aux principaux fabricants de mémoire.
Compte tenu des défis de fabrication actuels, SemiAnalysis modélise des rendements front-end et back-end pour le HBM3 8-hi de CXMT respectivement d’environ 35 % et 70 %, pour un rendement global d’environ 25 % seulement. Le HBM3 12-hi ou HBM3E 12-hi devrait avoir un rendement global encore plus faible en raison de difficultés accrues liées à l’empilement et au collage. À ce niveau de rendement, pour une même capacité de wafers, la production HBM de CXMT sera bien inférieure à celle des principaux fabricants. Plus important encore : la marge bénéficiaire sur le HBM produit est extrêmement faible, surtout par rapport à la DRAM en vrac dans l’environnement de tarification actuel.
La difficulté du HBM de CXMT se reflète aussi dans la pénétration produit. SemiAnalysis estime que seules Huawei, Cambricon et quelques jeunes start-ups chinoises de puces IA adopteront probablement le HBM de CXMT ; et même si le taux d’adoption peut être élevé, il resterait limité. Les fabricants d’accélérateurs IA domestiques, lorsque possible, tendent encore à utiliser du HBM3 étranger voire du HBM3E, que ce soit via n’importe quels canaux disponibles ou via des stocks existants avant les contrôles d’export de décembre 2024. Avec une croissance rapide des investissements CAPEX des acteurs cloud domestiques et de la construction de puissance de calcul, la demande domestique en HBM progresse elle aussi rapidement.
À noter une exception importante : Huawei et CXMT développeront un HBM sur mesure qui ne s’appuie pas sur les standards JEDEC et la PHY ; cela aidera à compenser la faiblesse de bande passante.
Les contraintes d’approvisionnement en HBM auxquelles fait face la Chine pourraient être plus sévères que ce que suggère le simple fait que le développement du HBM domestique se fait plus lentement. L’approvisionnement des trois principaux fournisseurs de HBM est déjà tendu ; et selon les contrôles à l’export américains de décembre 2024, ils sont limités dans la vente de HBM2E et de produits HBM plus avancés à la Chine. Dans un contexte de pénurie, la volonté de ces fournisseurs de prendre des risques pour vendre illégalement à la Chine est encore plus faible.
Mais le passage des puces HBM (re-export) et la contrebande rendent la situation encore plus complexe. SemiAnalysis a appris que certaines entreprises chinoises continuent d’obtenir du HBM3 par divers canaux. Le re-export via des bureaux à l’étranger ou des partenaires de pays tiers demeure une voie ; certains OSAT de pays tiers ou intermédiaires contribuent aussi à faciliter ces flux. Des entités exportent une partie sous forme de systèmes ou de modules non entièrement assemblés (et donc non considérés comme GPU ou ASIC finis), ce qui leur permet encore d’être exportés vers la Chine ; ensuite, le HBM est démonté et reconditionné en GPU ou ASIC domestiques.
Que révèle la structure de l’IPO ?
CXMT pourrait devenir l’une des plus grandes IPO de semi-conducteurs en Chine ; et sa structure de capital est plus à surveiller que ses données financières comptables. CXMT rapporte un bénéfice net consolidé en 2025 de 7,14 milliards de yuans, mais le bénéfice net attribuable aux actionnaires de la société mère n’est que de 1,87 milliard, avec 74 % attribués aux participations des actionnaires minoritaires.
La raison réside dans la structure du capital. CXMT ne détient que 30,68 % des droits économiques de CXMT New Bridge et 31,72 % des droits économiques de CXMT Ji Dian Beijing. Pourtant, via des accords d’actions cohérentes à long terme, la société contrôle respectivement 73,01 % et 75,32 % des droits de vote. Cela lui permet de consolider les données d’une fonderie qu’elle ne possède en réalité qu’en partie très minoritaire ; ainsi, les données consolidées surestiment d’environ quatre fois la part de profits réellement accessible aux actionnaires publics.
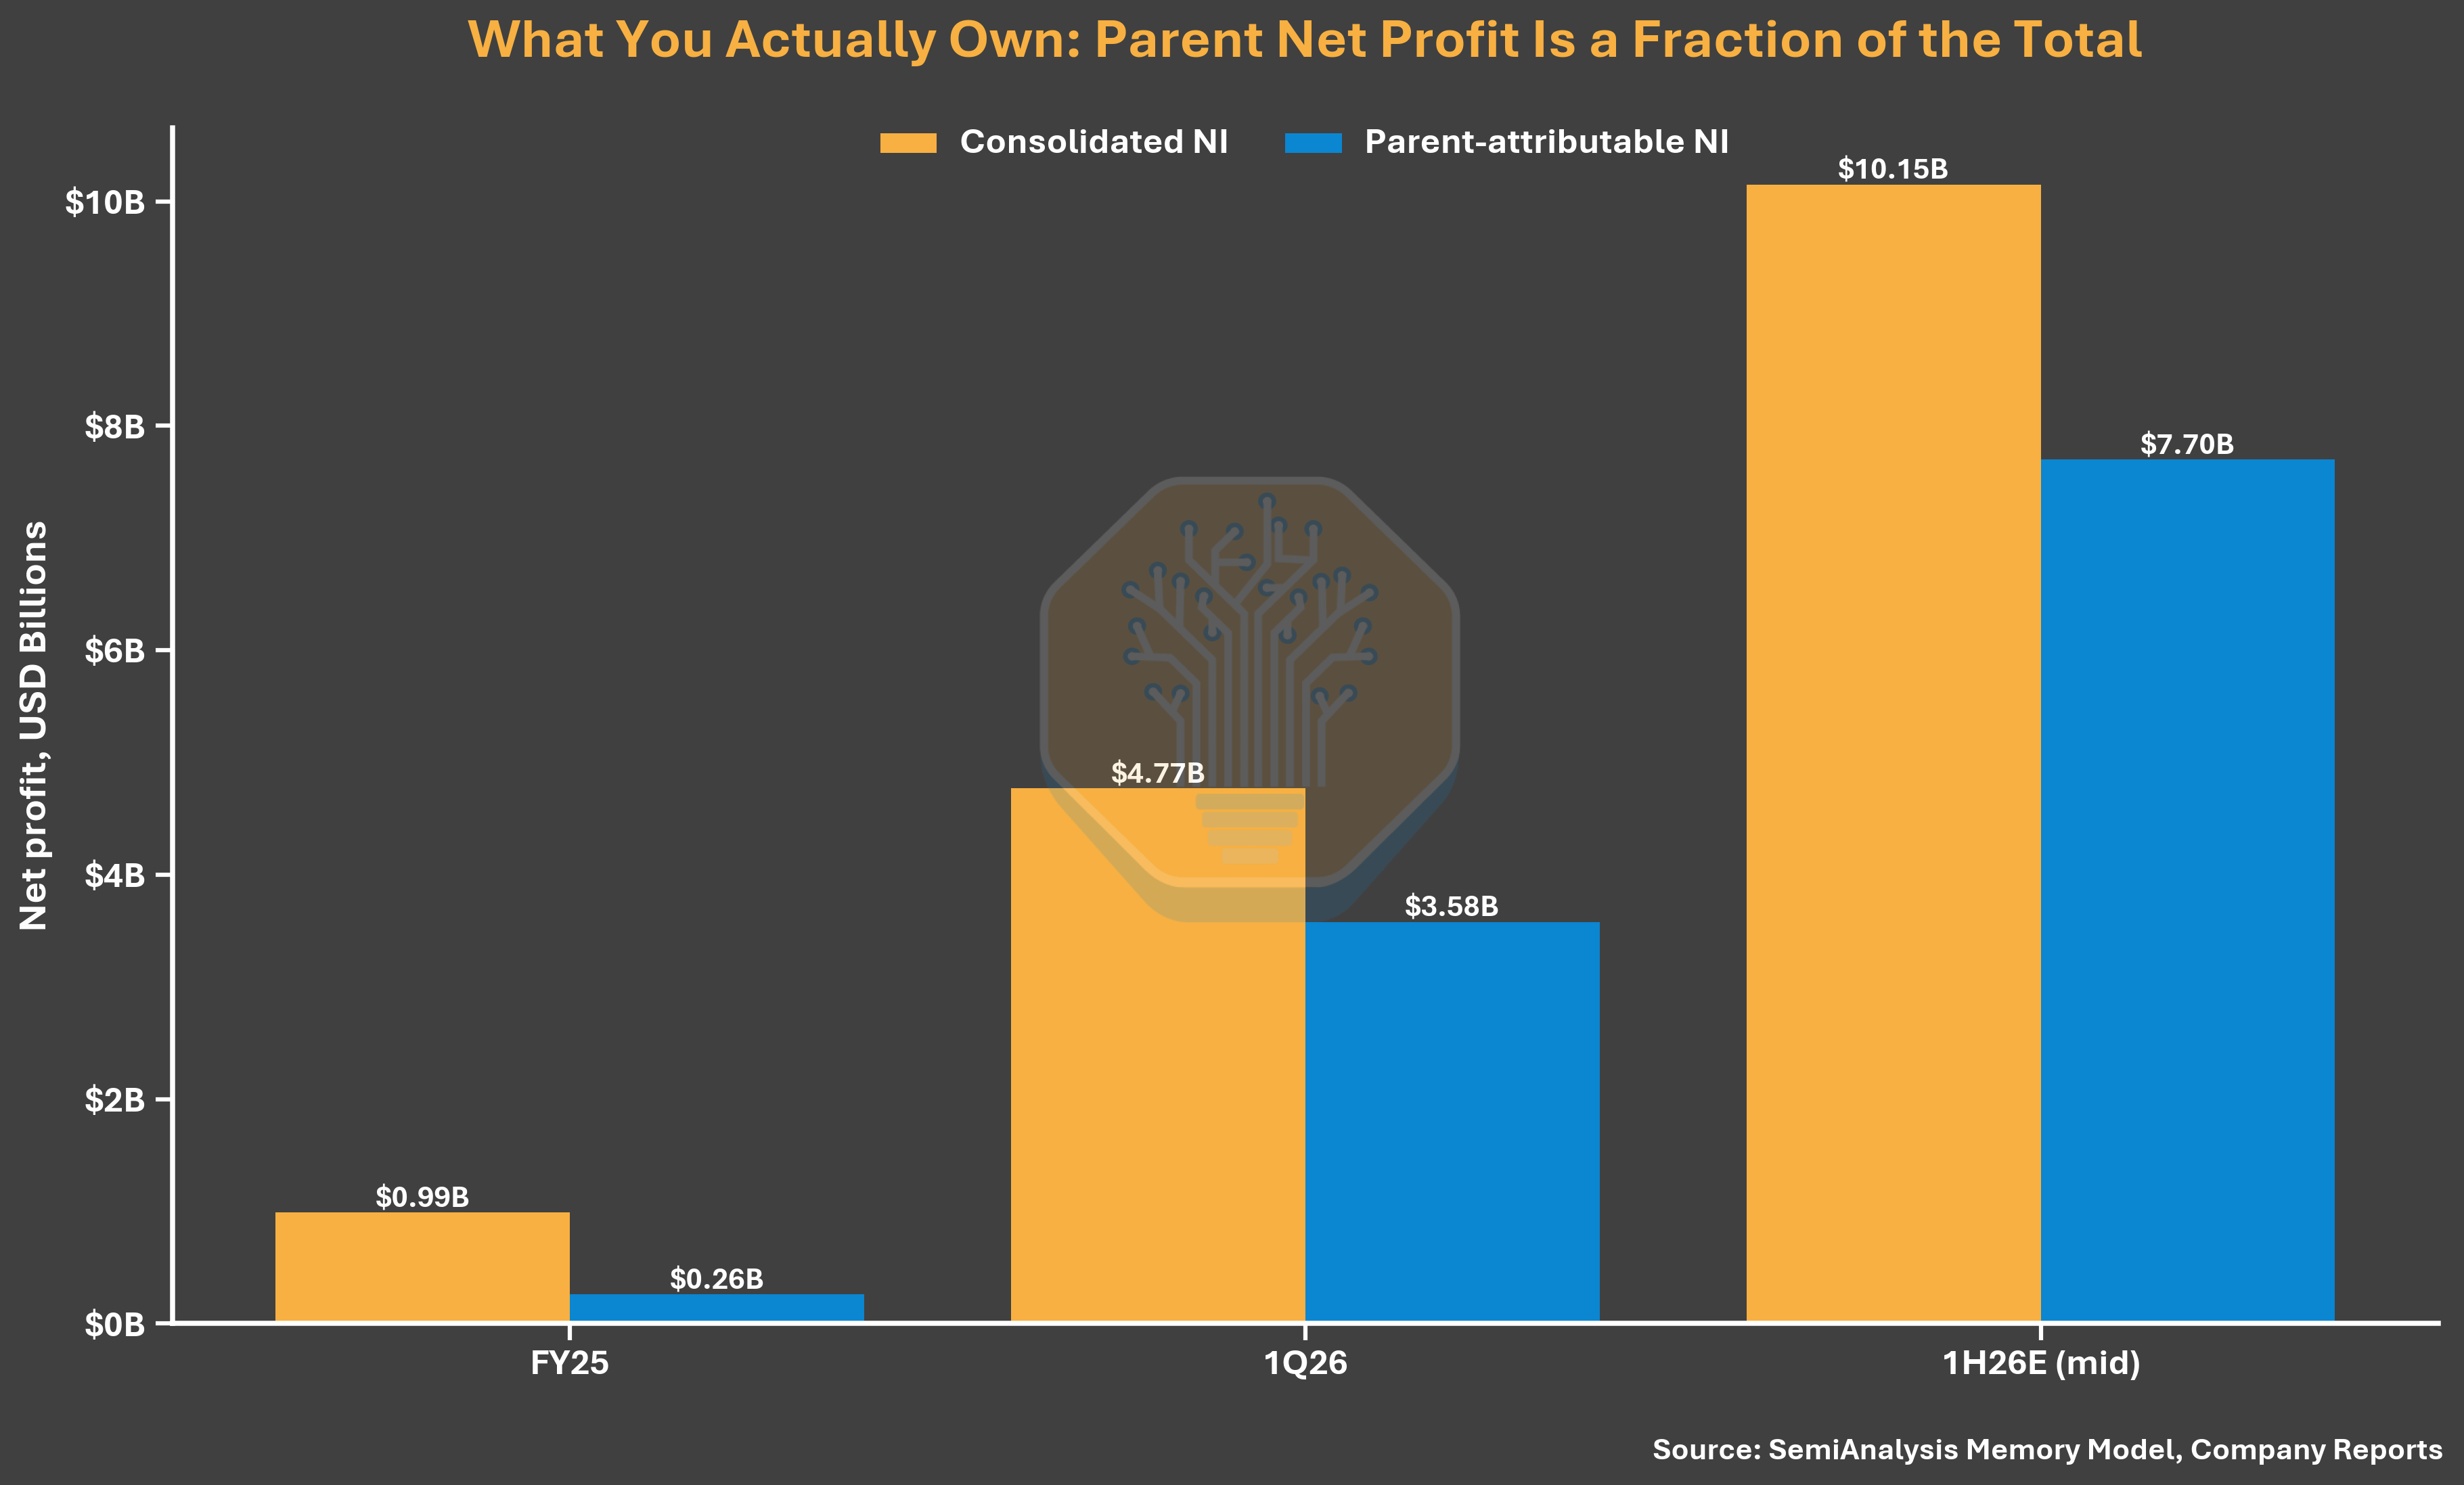
Légende : bénéfice consolidé de CXMT vs bénéfice attribuable aux actionnaires (source : SemiAnalysis Memory Model, rapports de la société)
La même structure de vote rend aussi moins convaincante la déclaration selon laquelle l’entreprise n’a « aucun actionnaire contrôlant, aucun contrôleur effectif » (dans le prospectus, cela figure comme un risque formel de gouvernance). CXMT exerce un contrôle majoritaire des droits de vote sur les fonderies via des accords d’actions concertées ; le Fonds national de l’industrie des circuits intégrés (phase II), ainsi que des entités d’actifs publics de Hefei et de l’Anhui, détiennent ensemble une participation bien supérieure à 30 % après l’introduction. Cette configuration semble viser à gérer la perception des contrôles à l’export et des investisseurs étrangers, à un moment où les relations de CXMT avec le gouvernement chinois sont scrutées davantage.
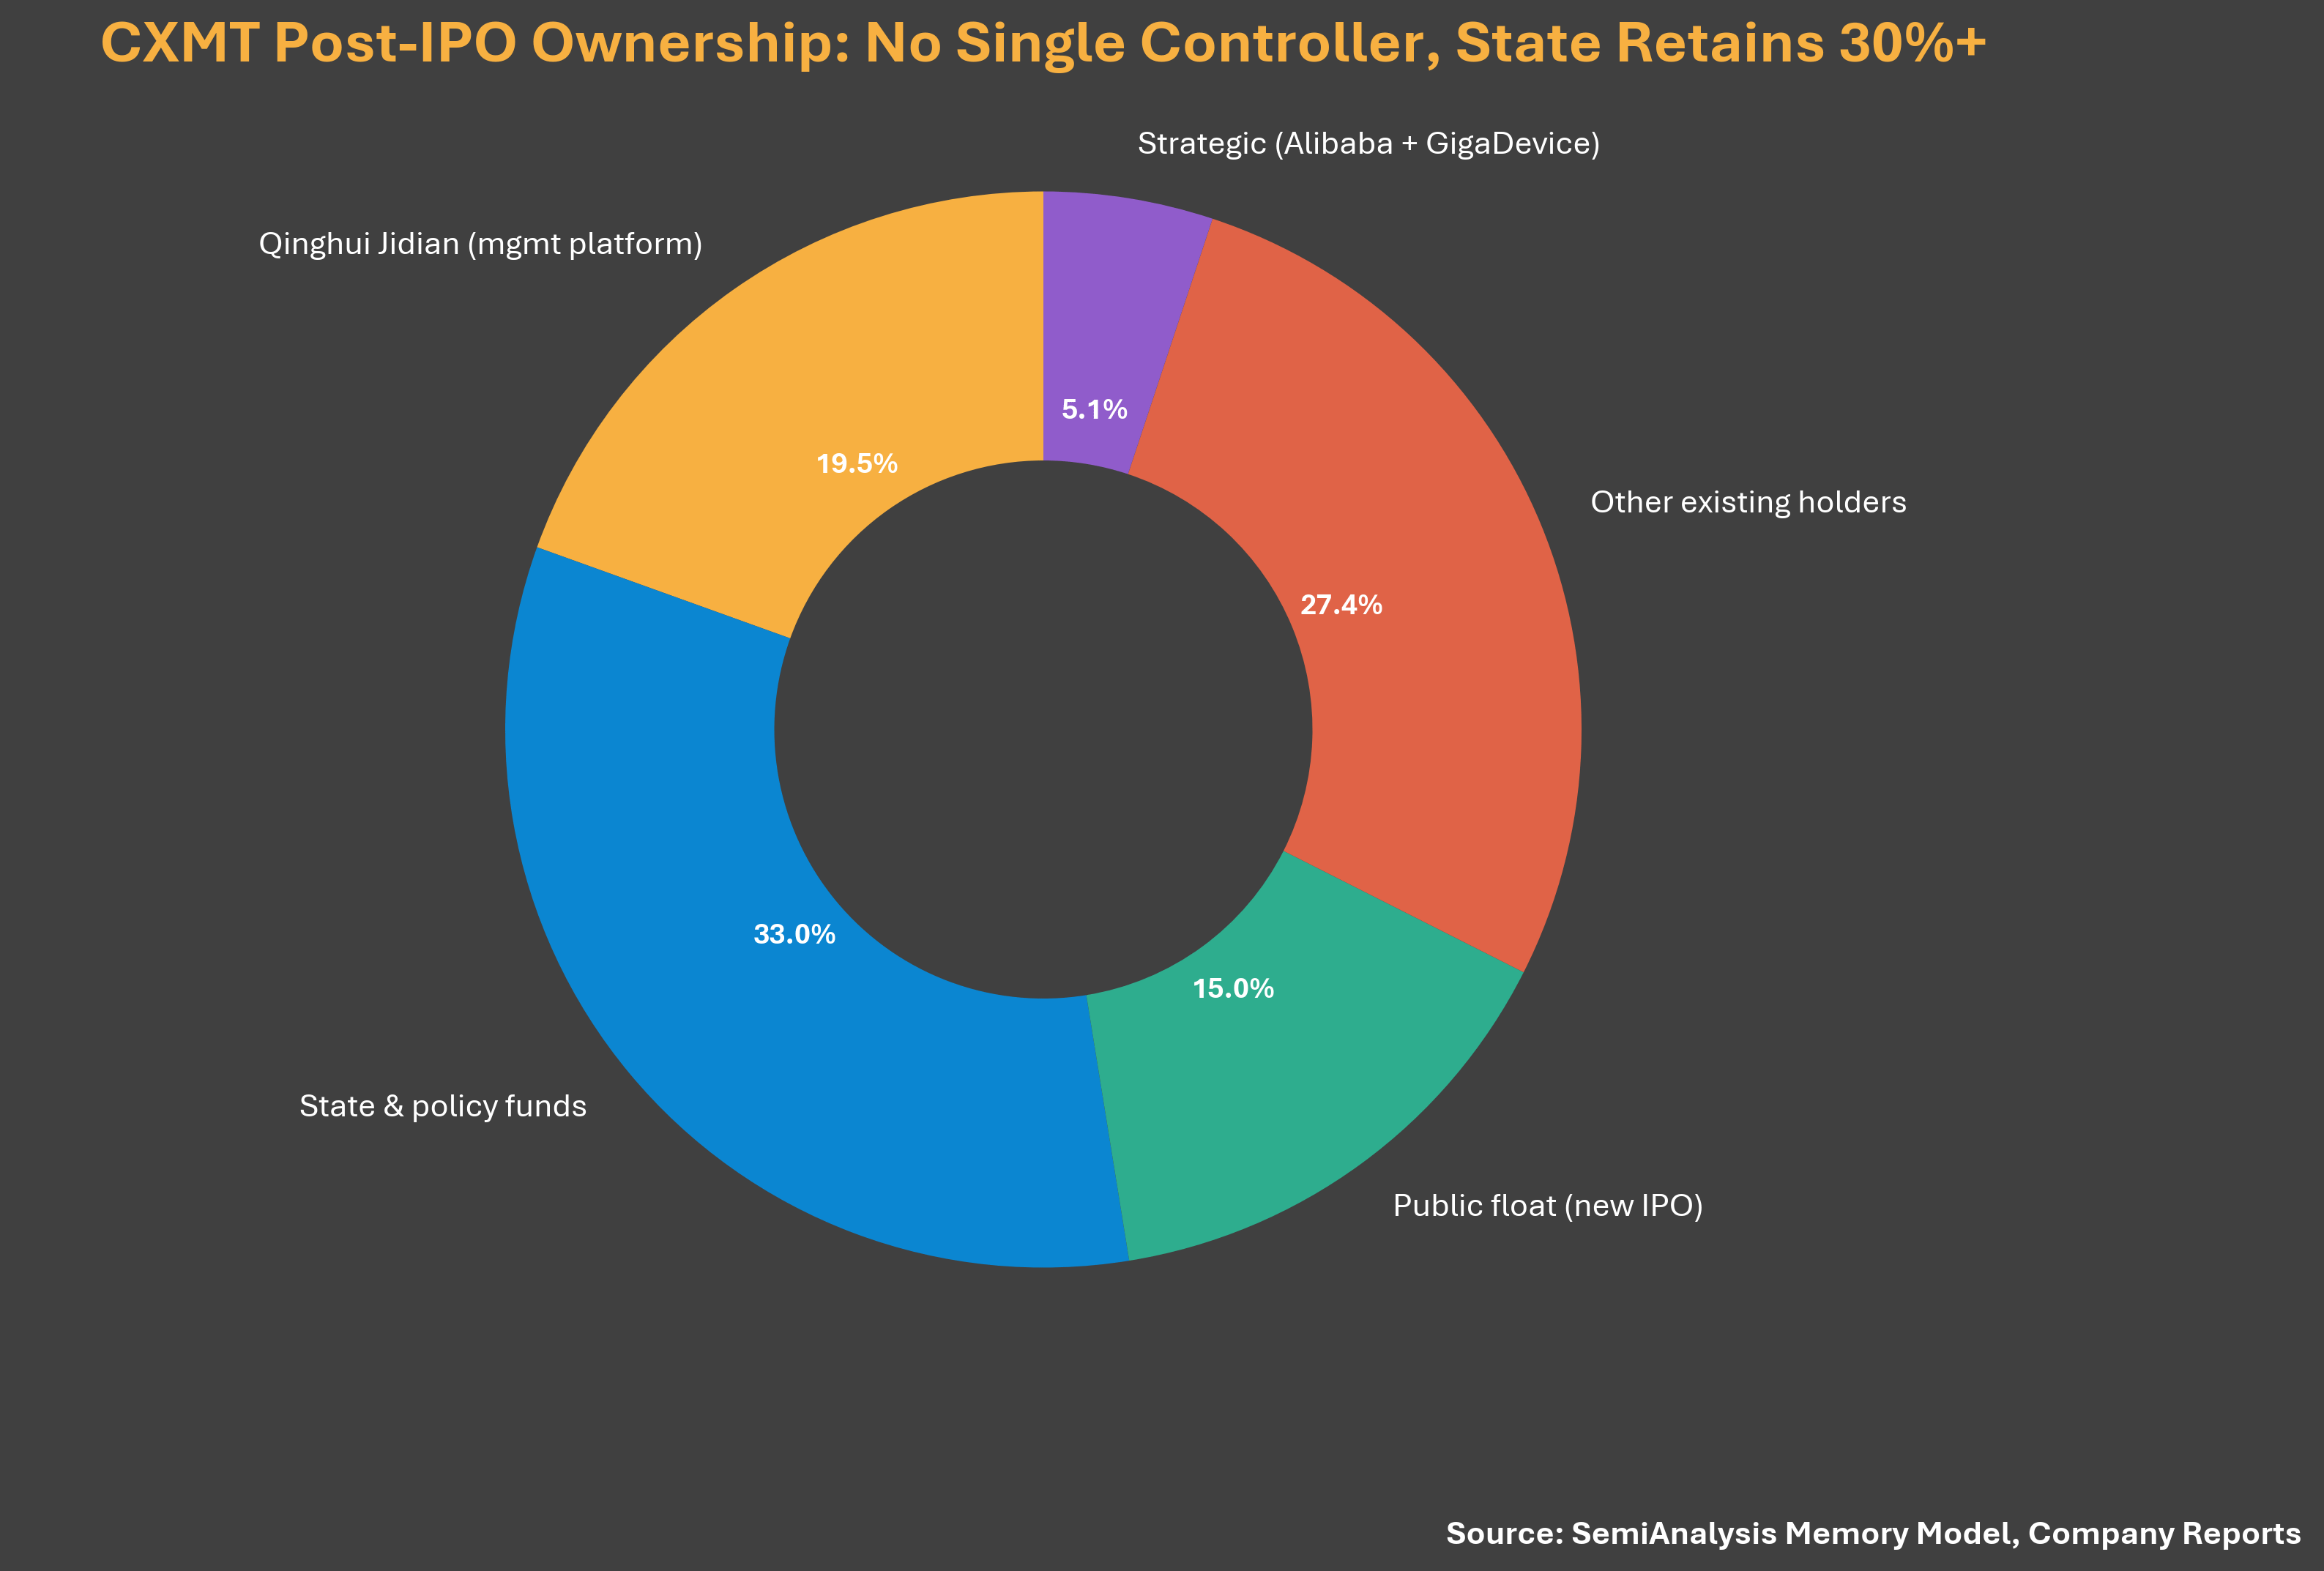
Légende : schéma de la structure de l’actionnariat de CXMT (source : SemiAnalysis Memory Model, rapports de la société)
Valorisation : un prix de base sous-évalué
CXMT prévoit de lever 29,5 milliards de yuans (environ 4,1 milliards de dollars), représentant 10 à 15 % du capital total après l’émission et l’introduction. Financer entièrement via l’IPO signifie : à 10 % de dilution, environ 4,41 yuans par action ; à 15 % de dilution, environ 2,78 yuans (le prix de financement de juin 2025 était de 2,63 yuans). Le prix à la partie basse n’affiche presque aucune prime par rapport au tour précédent ; pourtant, au premier trimestre 2026, CXMT a déjà réalisé 7,3 milliards de dollars de revenus et 4,8 milliards de dollars de bénéfice net. À 2,78 yuans correspond une valorisation d’environ 197 milliards de yuans (environ 27 milliards de dollars), soit seulement 1,8 fois le bénéfice attribuable annualisé de la première moitié 2026. SemiAnalysis estime que ce prix de base de valorisation est trop bas ; le prix réel devrait être beaucoup plus élevé.
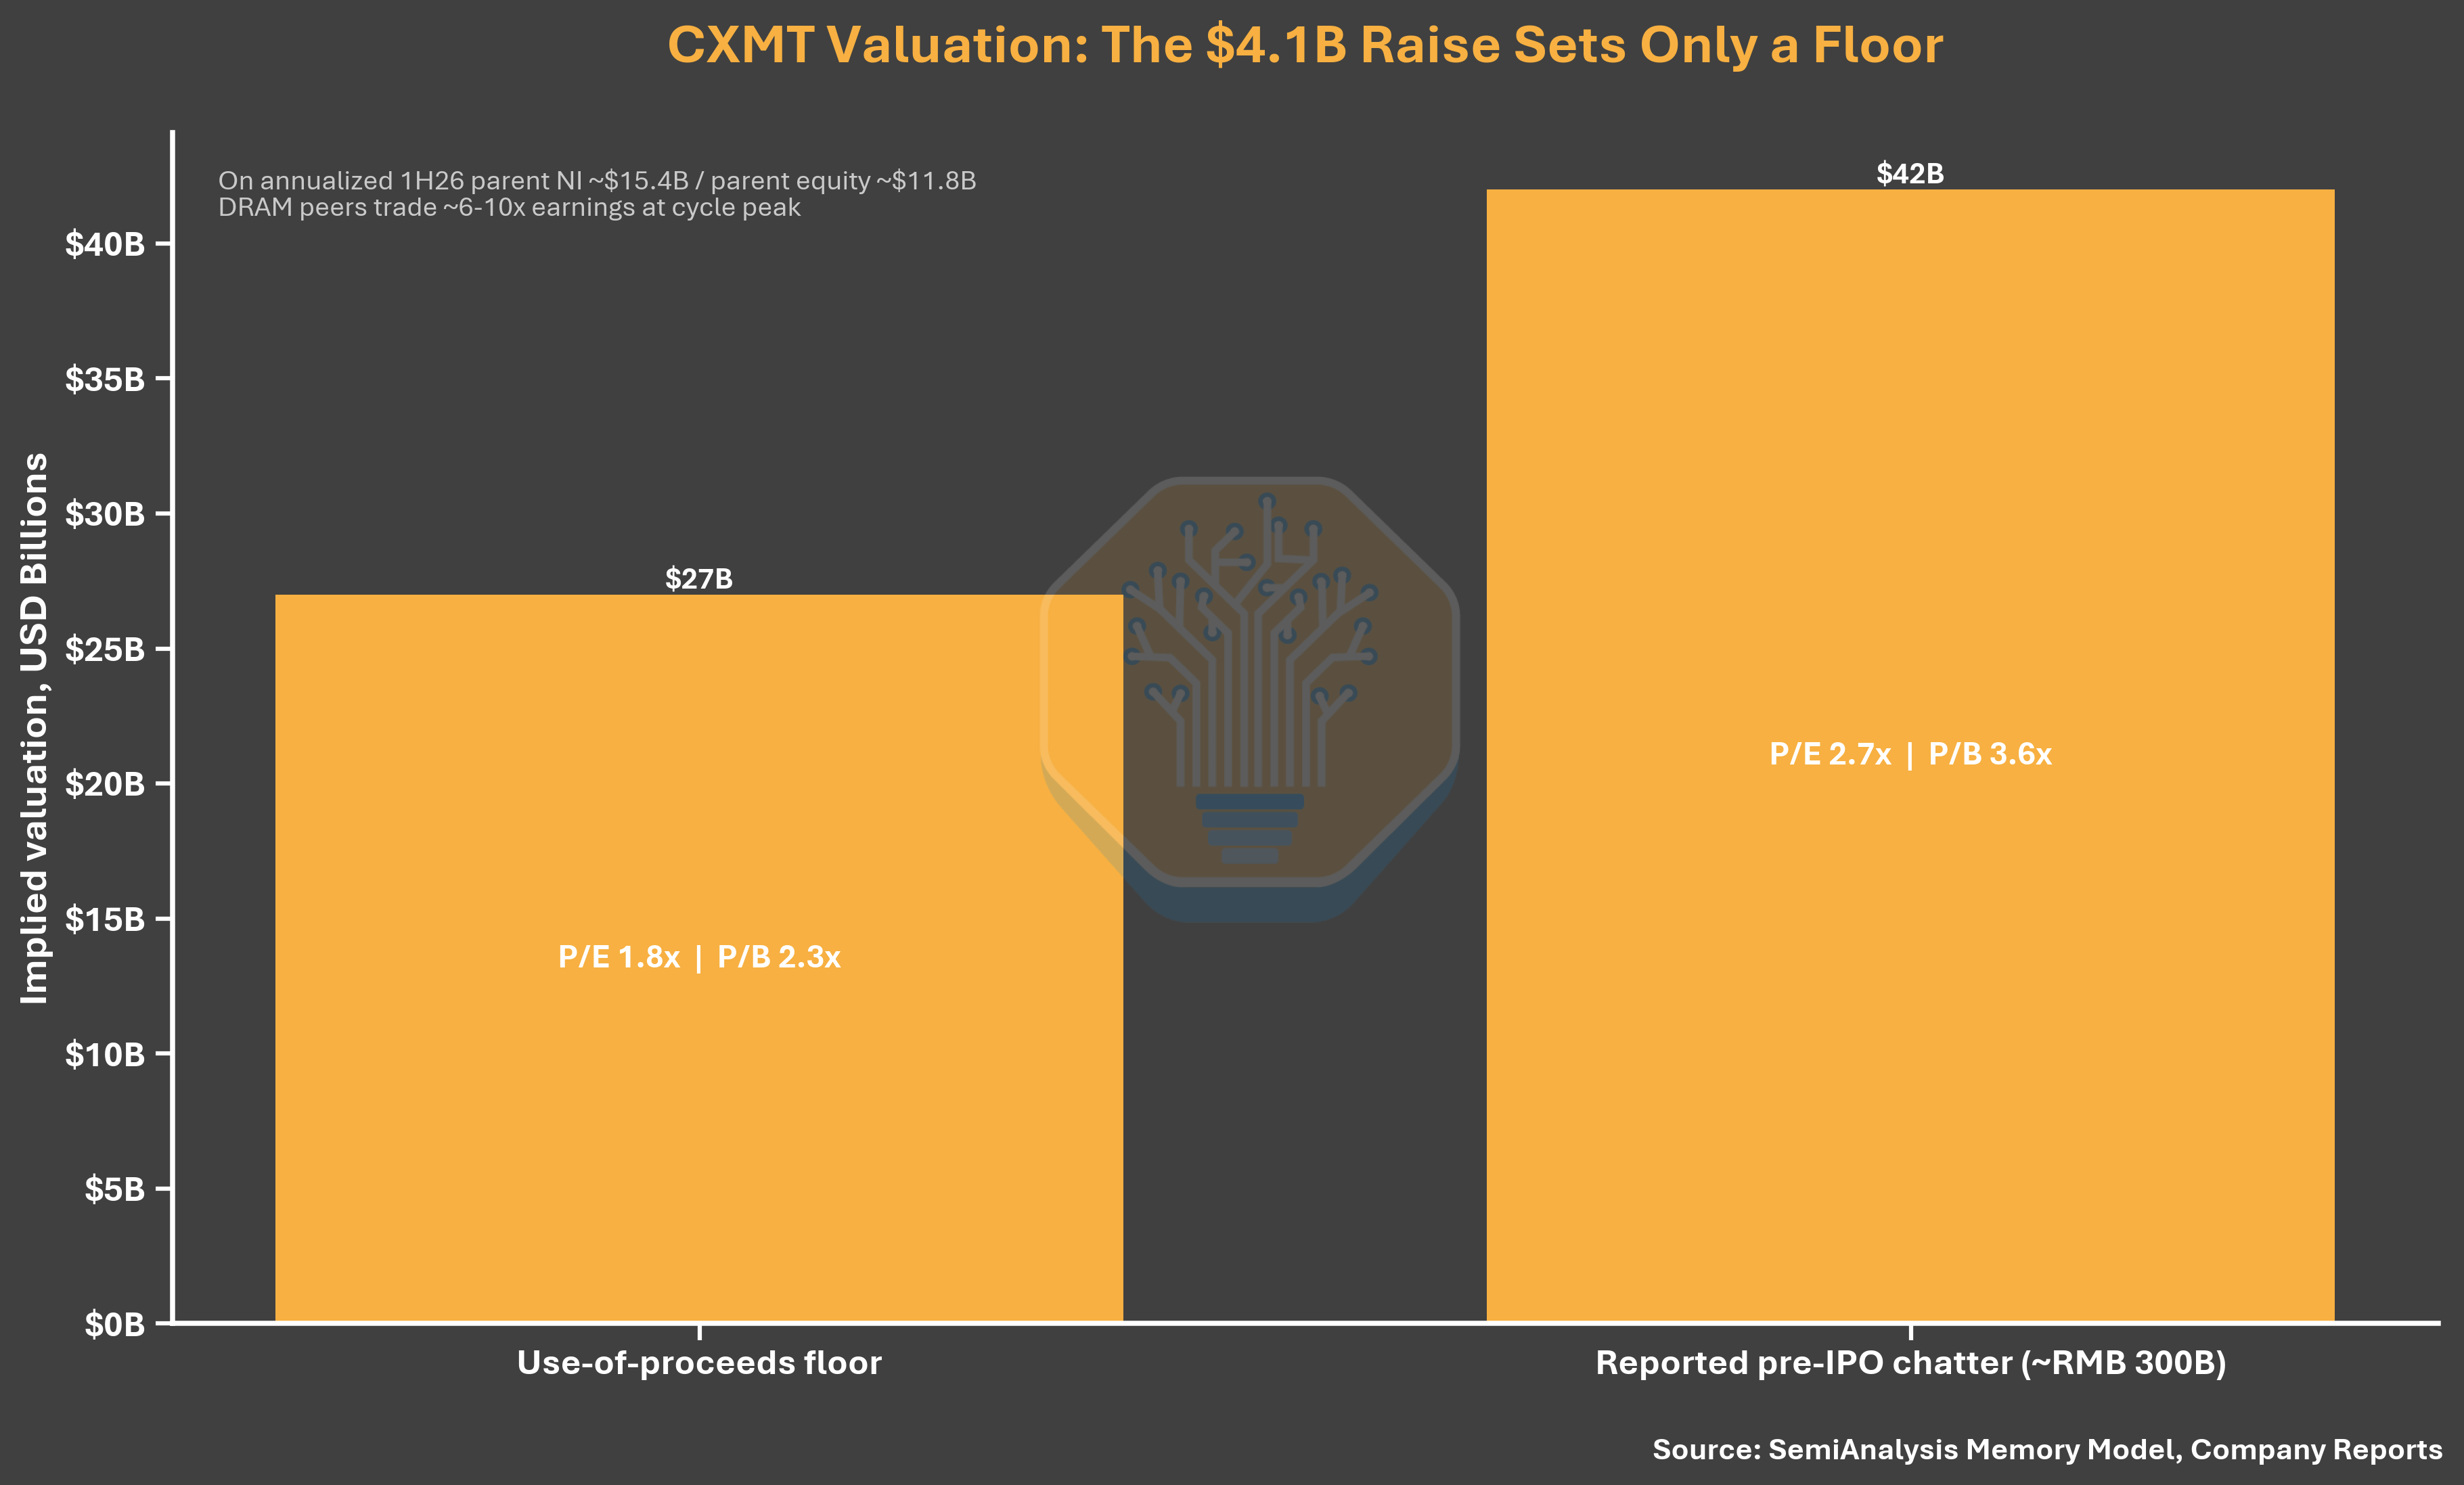
Légende : analyse de la valorisation de l’IPO de CXMT (source : SemiAnalysis Memory Model, rapports de la société)
Utilisation des fonds levés : se concentrer sur la DRAM « en vrac » (large volumes), ne pas parler du HBM.
L’utilisation des fonds levés de 29,5 milliards de yuans renforce les priorités actuelles de CXMT. Parmi eux, 20,5 milliards (69,5 %) sont destinés aux lignes de production de wafers et aux mises à niveau de la technologie DRAM ; 9 milliards (30,5 %) à des recherches prospectives en DRAM. Le prospectus ne divulgue pas de projet spécifique HBM, et ne mentionne même pas le HBM. La description des projets met l’accent sur des plateformes de procédés plus récentes, des itérations produit et la migration des lignes de production existantes vers de la DRAM milieu/haut de gamme. Le rôle central de l’IPO est de renforcer les bases de fabrication et de technologie DRAM de CXMT, sans engagement public de fonds pour une expansion HBM à court terme.
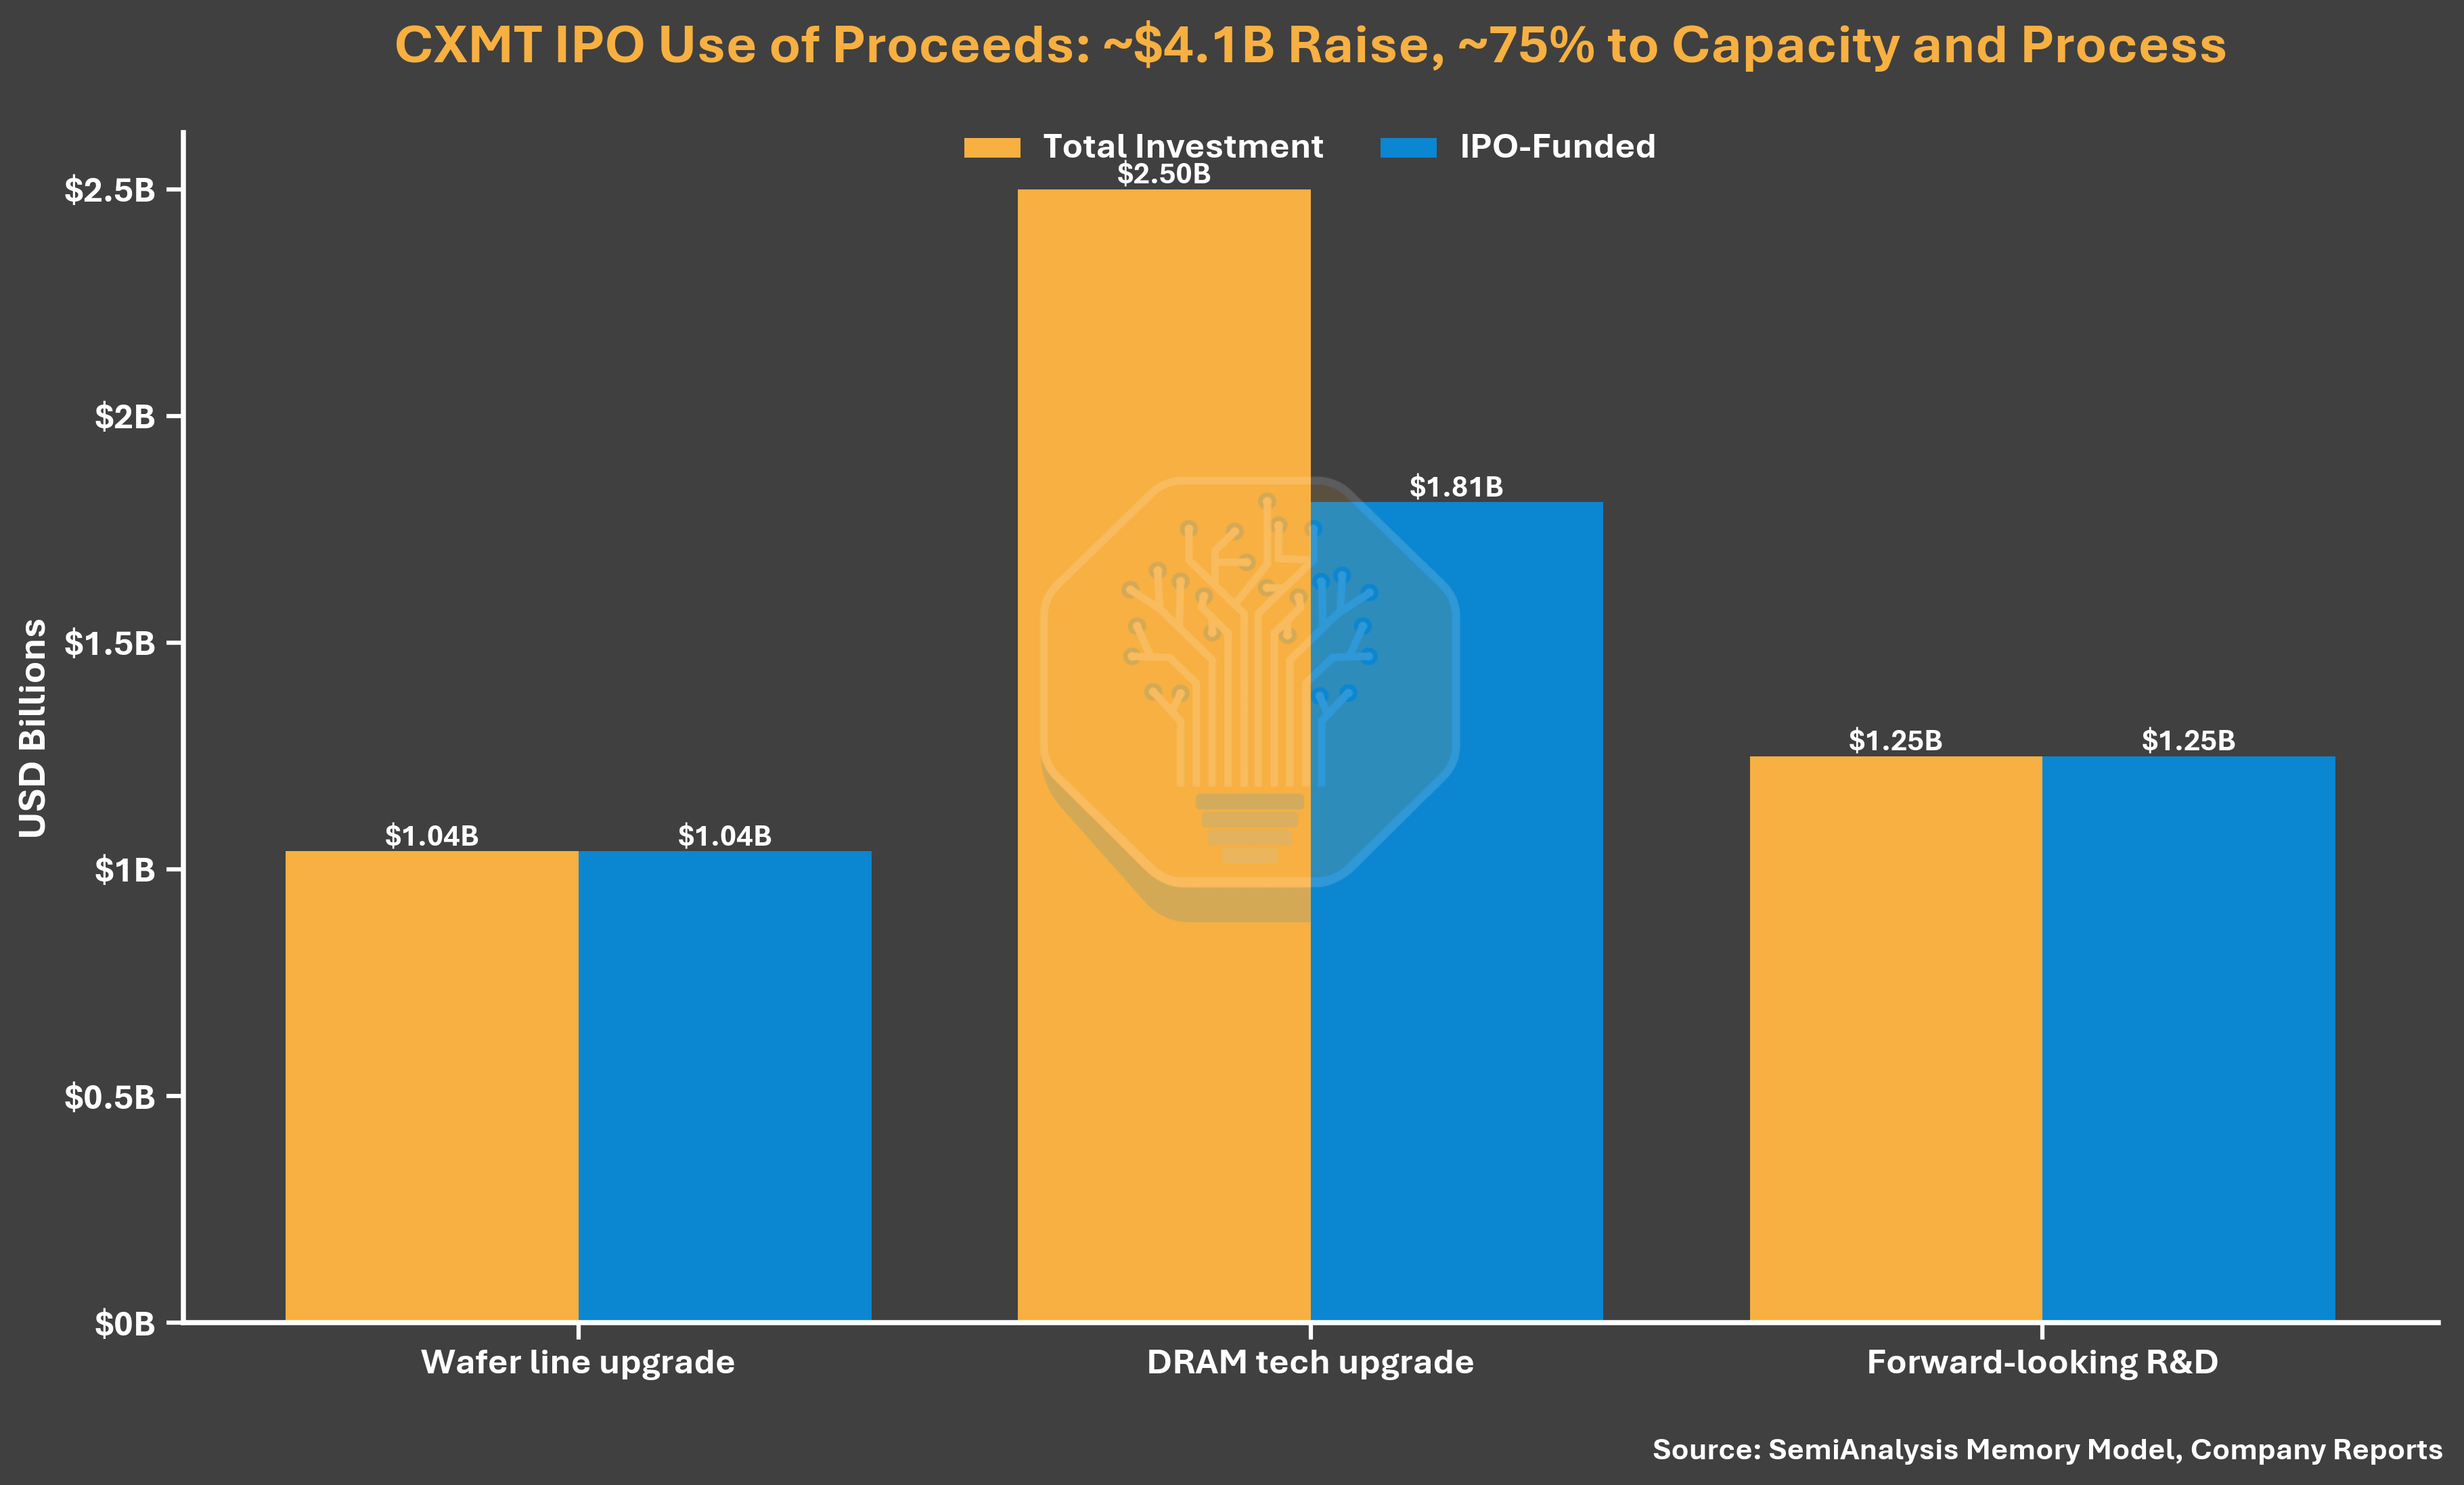
Légende : répartition de l’utilisation des fonds levés lors de l’IPO de CXMT (source : SemiAnalysis Memory Model, rapports de la société)
Avertissement sur le timing du cycle
L’ampleur des variations de profit nécessite un rappel sur le moment du cycle. Dans le prospectus d’introduction en bourse de CXMT en décembre 2025, la société prévoyait une perte attribuable aux actionnaires sur l’année 2025 de 0,6 à 1,6 milliard de yuans. Cinq mois plus tard, le prospectus mis à jour rapportait 1,87 milliard de yuans de bénéfice, et un bénéfice consolidé plus de deux fois supérieur aux estimations hautes précédentes pour la partie « haut de gamme ». Cela montre aussi à quelle vitesse la tarification « au sommet » de la DRAM peut changer le dénominateur de la valorisation—dans les deux sens, c’est la même chose.
Le double rôle d’Alibaba
Dernier détail : le rôle d’Alibaba dans la liste des actionnaires de CXMT change la façon d’interpréter la demande adressée à CXMT. Alibaba Cloud est à la fois un client central de très grande taille, et un actionnaire de soutien d’environ 4 %. Il se place à égalité avec la société de Zhu Yiming, GigaDevice (environ 1,8 % des parts). Le volume de demande domestique est ainsi, dans une certaine mesure, garanti—un avantage que les géants coréens n’ont jamais eu sur leur marché domestique. Même si le pourcentage est faible, l’importance est bien plus grande.
Note : La seconde partie de cet article, qui couvre en profondeur l’écosystème équipements de CXMT, l’impact des contrôles à l’export, et l’ambition de la mémoire et de la puissance de calcul en Chine, constitue un contenu payant de SemiAnalysis, et n’est pas incluse dans cette compilation.