


Regardez les points clés en une fois
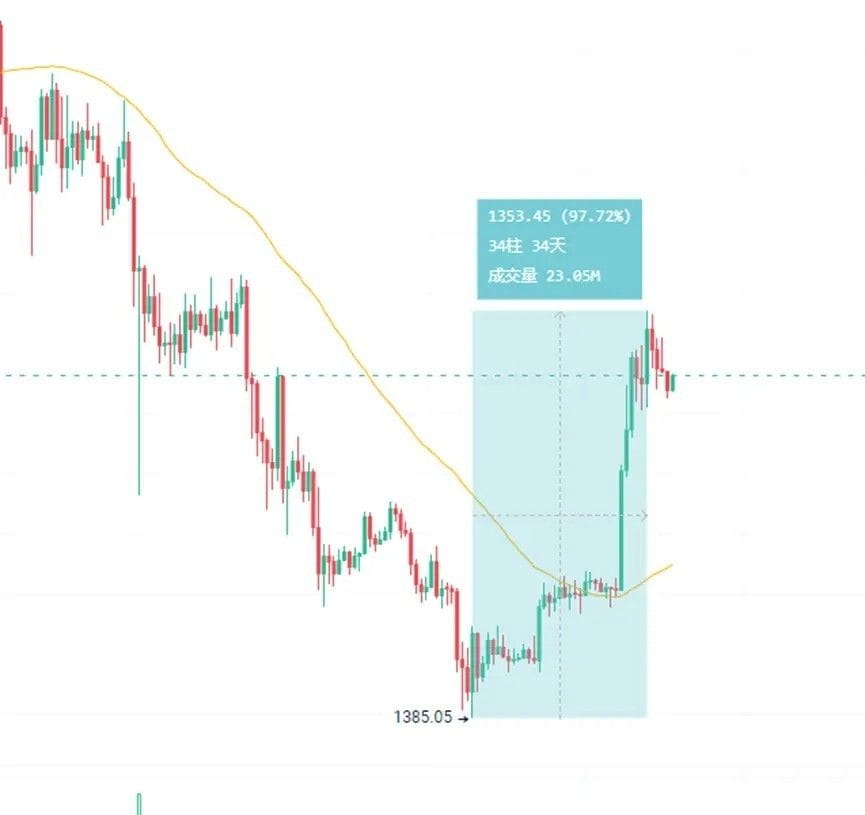
Le prix de l'Ethereum a rebondi de 1 385 dollars à 2 700 dollars, avec une augmentation de 97,7 %, mais le marché présente un phénomène de division entre la prudence des fonds institutionnels et l'enthousiasme pour les contrats dérivés.
Marché des ETF inégal : les positions des ETF ETH aux États-Unis représentent 2,89 % de la capitalisation totale de l'Ethereum, bien en dessous des 5,95 % des ETF Bitcoin, et avant avril, les fonds continuaient de sortir, avec un retour limité en mai.
Données en chaîne contradictoires : après le rebond des prix, le nombre d'adresses détenant plus d'un ETH a diminué, indiquant que certains investisseurs ont pris leurs bénéfices, mais le volume des contrats a atteint un nouveau record historique de 32,2 milliards de dollars, reflétant un pari à haut levier sur le marché.
Dynamique de la TVL et du staking : la TVL en dollars a rebondi à 64,6 milliards de dollars, mais le volume d'ETH staké a diminué de 20 %, probablement en raison de la hausse des prix incitant à réaliser des bénéfices ; les frais de Gas ont baissé de 51,76 % par an, mais n'ont pas stimulé l'augmentation du volume des transactions.
Changement de structure des échanges DEX : les stablecoins dominent les activités sur la chaîne, représentant près de la moitié du volume des transactions, avec 568 millions de dollars de frais générés par l'USDT en un mois, soulignant la transformation progressive d'Ethereum en une « chaîne dédiée aux gros investisseurs » et un centre de stockage d'actifs.
Repositionnement écologique : les mises à niveau technologiques (comme Pectra) n'ont pas réussi à améliorer significativement l'activité des applications, le marché doit réévaluer la valeur centrale d'Ethereum à l'ère des chaînes multiples — passant du récit de croissance à un rôle à long terme de « stabilité et maturité ».
Dans l'ensemble, Ethereum traverse une reconstruction de valeur, la reprise des prix étant le résultat de l'optimisation technique et du positionnement sur le marché, les indicateurs traditionnels de « bon » et de « mauvais » peinent à définir sa situation complexe.
Marché et fonds : prudence des ETF et enthousiasme des contrats
Au 18 mai, la valeur nette totale des actifs détenus par l'ETF ETH américain s'élevait à 8,97 milliards de dollars, représentant 2,89 % de la capitalisation totale d'Ethereum. Comparé aux 5,95 % de l'ETF Bitcoin, ce pourcentage reste faible. Dans l'ensemble, il apparaît que le marché des ETF semble toujours favoriser Bitcoin.
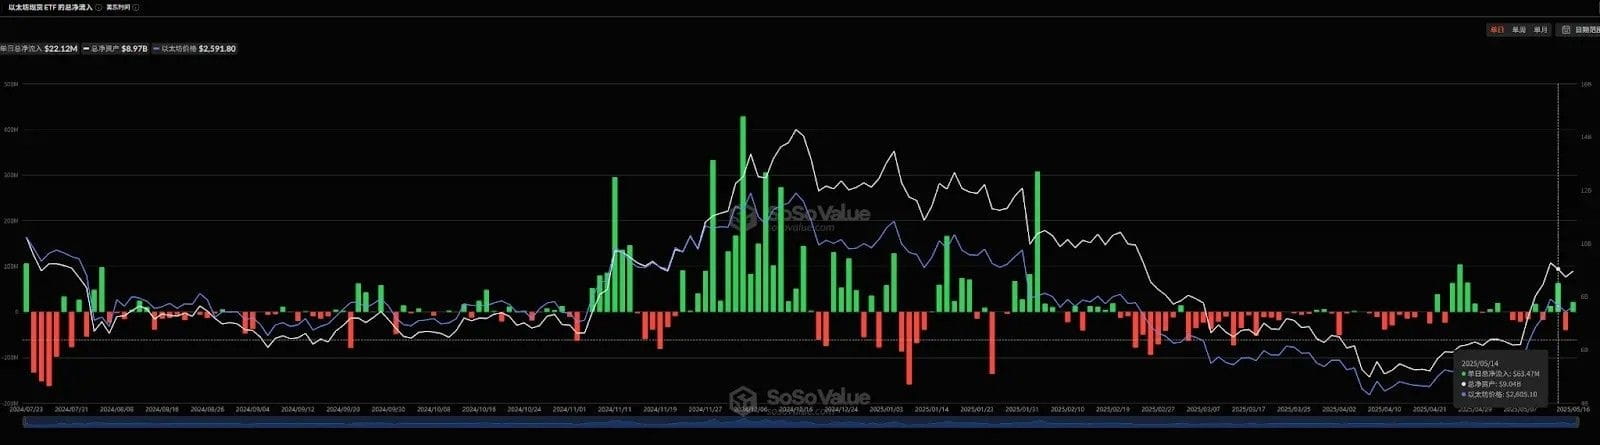
De plus, de février à fin avril, l'état des fonds de l'ETF Ethereum a principalement été en sortie. Ce n'est qu'à partir du 21 avril que des flux entrants ont commencé à se manifester, bien que les données globales de retour ne soient pas significatives. En avril, l'ETF Ethereum a enregistré un afflux net d'environ 66,25 millions de dollars, et jusqu'à présent en mai, un afflux net d'environ 30 millions de dollars.
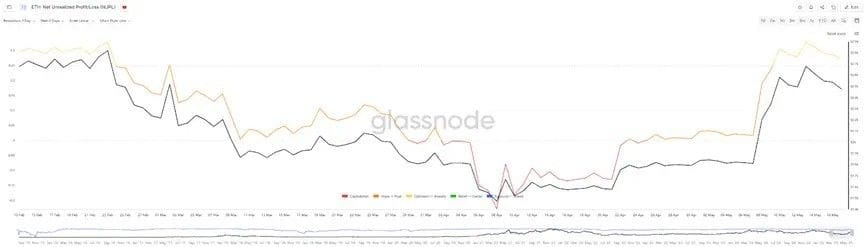
Selon les données de Glassnode, c'est également à la fin avril que la valeur de « profit/perte non réalisé net » (Net Unrealized Profit/Loss, abrégé NUPL) d'Ethereum a de nouveau inversé pour atteindre un chiffre positif. Entre le 1er et le 22 avril, la valeur NUPL était constamment négative. Pendant cette période, le prix d'Ethereum est tombé en dessous de 1 800 dollars, atteignant un minimum de 1 385 dollars, ce qui signifie que lorsque le prix d'Ethereum tombe en dessous de 1 800 dollars, les adresses de l'ensemble des positions sont généralement en état de perte. Cependant, ces données négatives peuvent parfois signaler le fond du marché, car la pression de vente est proche de l'épuisement à ce stade. Cependant, au 17 mai, la valeur NUPL a atteint un maximum de 0,328, ce qui montre que, selon l'intervalle de valeurs, elle est toujours dans une phase initiale ou de reprise haussière, n'atteignant pas encore une phase d'extrême optimisme.
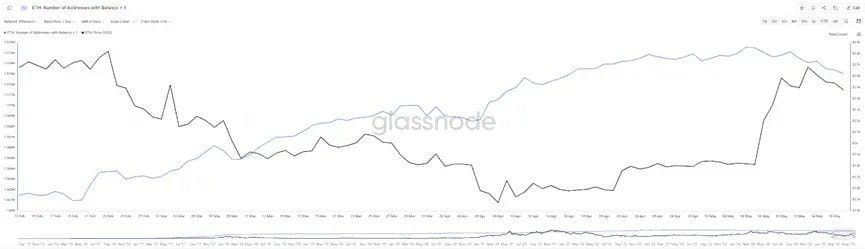
Une autre donnée intéressante est que le nombre d'adresses sur la chaîne d'Ethereum ayant un solde supérieur à 1 a en fait diminué avec la reprise des prix, alors qu'auparavant, pendant la période de baisse des prix, ce chiffre était en constante augmentation, indiquant que de nombreux investisseurs choisissaient d'acheter en bas. Lorsque le prix a atteint 1 800 dollars, certaines adresses choisissaient de réaliser des bénéfices. Cependant, ce pourcentage de baisse n'est pas très élevé, seulement environ un millième. Avec la reprise des prix, le pourcentage d'adresses bénéficiaires d'Ethereum a déjà atteint 60 %.
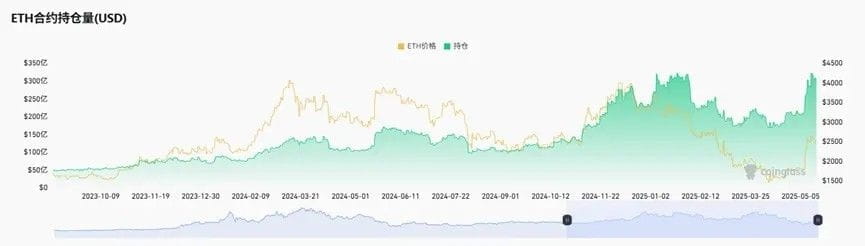
Bien que la récente reprise des prix soit encore loin des sommets historiques, le volume des contrats a récemment atteint des niveaux historiques. Le 14 mai, le volume des contrats d'Ethereum a atteint 32,249 milliards de dollars, presque le niveau le plus élevé jamais enregistré. La dernière fois que le volume des contrats a atteint ce chiffre était entre janvier et février 2025, lorsque le prix d'Ethereum oscillait entre 3 000 et 3 800 dollars. Cela montre que le marché est toujours très enthousiaste à l'idée de parier sur Ethereum.
Dans l'ensemble, en ce qui concerne les données du marché et des fonds, le prix de l'Ether a commencé à enregistrer des flux de fonds positifs à partir de la période de bas prix à la fin avril, suivi d'une forte augmentation des prix, avec un pic de 97,7 %, presque un doublement. Cependant, en ce qui concerne le volume des flux de fonds, en particulier les flux de fonds des ETF, le pourcentage d'augmentation des fonds des institutions traditionnelles reste encore faible.
La TVL a rebondi, mais des frais de Gas bas n'ont pas pu déclencher une augmentation du volume des transactions.
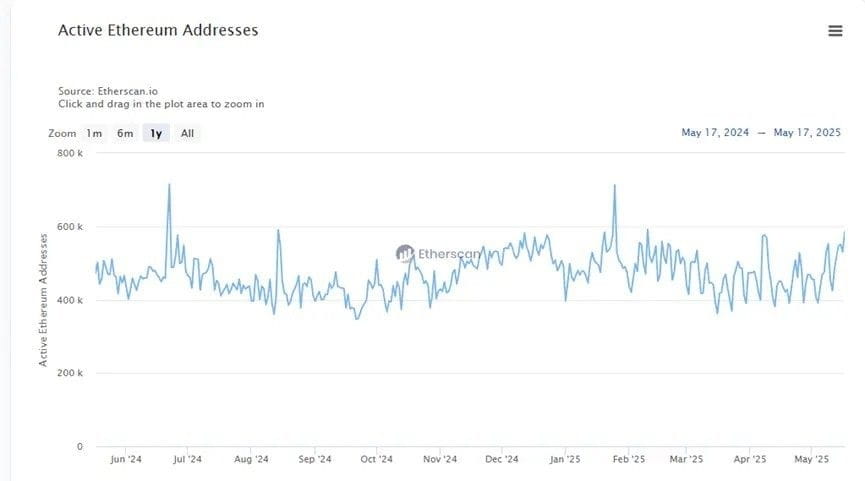
En termes d'activité sur la chaîne, le changement des adresses actives d'Ethereum n'est pas significatif, les valeurs actuelles oscillant toujours entre 400 000 et 600 000 par jour. Ce schéma de fluctuation s'est maintenu pendant plus d'un an, bien que la récente courbe de fluctuation ait montré une tendance à dépasser les 600 000.
Un autre indicateur important, la TVL, présente une tendance de changement plus évidente, la TVL en dollars ayant commencé à rebondir depuis le 22 avril, passant d'environ 450 millions de dollars à environ 64,6 milliards de dollars. Cependant, compte tenu de la forte augmentation du prix d'Ethereum pendant cette période, ce changement pourrait ne pas refléter la véritable situation sur la chaîne. En ce qui concerne le volume d'ETH, on peut constater une baisse significative des ETH stakés sur la chaîne Ethereum depuis le 9 avril, passant d'un maximum de 30,26 millions à un minimum de 24 millions, soit une baisse de 20 %.
La cause de ce phénomène pourrait être due à la rapide augmentation du prix d'Ethereum, où une partie des fonds choisit de réaliser des bénéfices ou d'éviter des pertes non réalisées, entraînant une diminution de la quantité de tokens.
En ce qui concerne les fluctuations des frais de Gas, au 16 mai 2025, le prix moyen du Gas d'Ethereum était de 3,572 Gwei, en forte baisse de 21,57 % par rapport à la veille, et a chuté de 51,76 % par rapport à l'année précédente. Au cours des 30 derniers jours, les frais de Gas ont globalement suivi une tendance à la baisse, atteignant brièvement 10,61 Gwei le 8 mai, mais se maintenant récemment en dessous de 8 Gwei, atteignant même 1,6 Gwei le 3 mai. Ce changement est en lien avec l'EIP-7691 dans la mise à niveau Pectra, qui vise à réduire les frais L2 en élargissant l'espace blob.
Cependant, des frais de Gas extrêmement bas ne semblent pas non plus avoir stimulé l'augmentation des transactions sur la chaîne. En ce qui concerne le nombre de transactions quotidiennes, aucune variation significative n'a été observée.
Échange DEX et paysage des actifs : domination des stablecoins et transformation écologique
Concernant les données de staking sur la chaîne, entre le 15 avril et le 5 mai, le volume de staking d'Ethereum était constamment en état de sortie nette. En particulier, le staking de Coinbase a diminué de 30 % au cours des 6 derniers mois. Actuellement, le validateur avec le plus de staking reste Lido, avec un volume de 9,11 millions d'ETH.
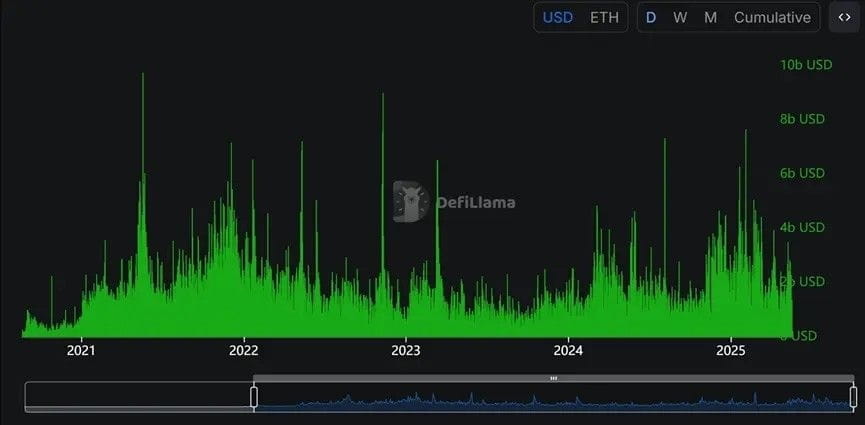
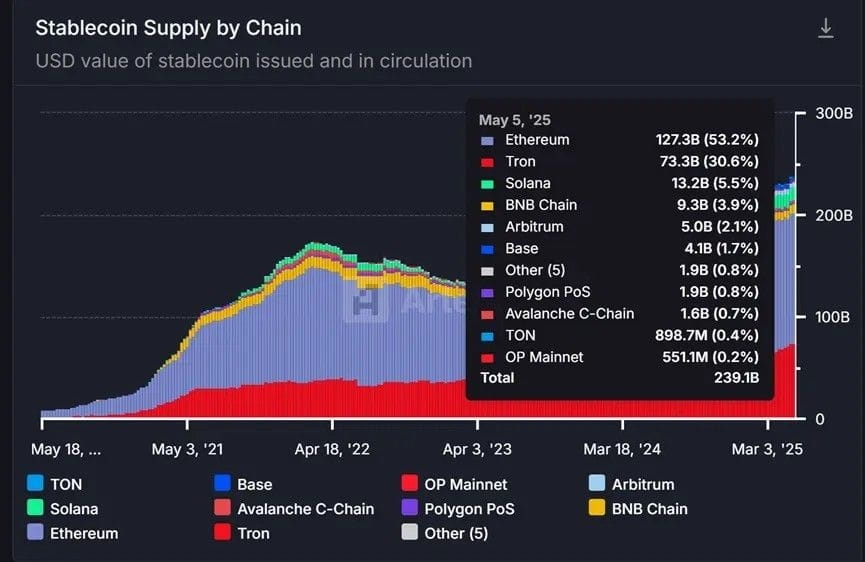
En ce qui concerne le volume des transactions DEX sur la chaîne, le réseau principal d'Ethereum est clairement entré dans une phase active après 2025. L'activité de cette période est nettement supérieure à celle de 2024, proche des pics de 2021 à 2022. Cependant, en ce qui concerne les données de revenus, la récente augmentation de l'activité des transactions provient principalement des transactions liées aux stablecoins, avec 568 millions de dollars de frais générés par l'USDT sur Ethereum au cours des 30 derniers jours. Au 18 mai, Ethereum reste la plus grande chaîne publique en termes d'émission de stablecoins, avec une part de plus de 50 %, et un total d'émission atteignant 127,3 milliards de dollars, soit le double de la TVL DeFi d'Ethereum.
Une analyse des catégories de fonds sur la chaîne d'Ethereum montre qu'environ la moitié des transactions sur la chaîne sont effectuées avec des stablecoins et des transferts d'ETH. De plus, la part des transactions de stablecoins augmente clairement, tandis que la part des transactions DeFi et des tokens ERC-20 diminue en réalité. Cela indique qu'Ethereum est en train de se transformer en un centre de stockage de valeur pour les actifs sur la chaîne, tandis que le développement des MEME et des applications semble être limité. Il semble donc que la stratégie d'Ethereum visant à stimuler l'activité par la réduction des frais de transaction et l'augmentation de la vitesse des transactions pourrait être difficile à réaliser.
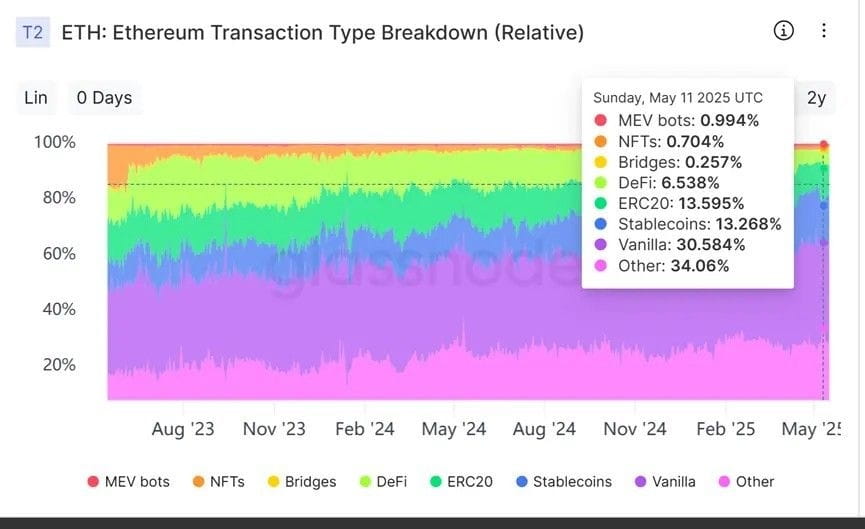
De plus, bien que le montant moyen des transferts sur la chaîne d'Ethereum ait récemment diminué, il reste encore entre quelques milliers de dollars et 10 000 dollars. Ce chiffre est de loin le meilleur parmi toutes les chaînes publiques, tandis que Solana se limite généralement à quelques dizaines de dollars. Cela montre qu'Ethereum est véritablement une chaîne dédiée aux gros investisseurs.
Dans l'ensemble, la récente forte reprise des prix d'Ethereum semble être le résultat d'une période de transformation après des douleurs de croissance. D'une part, l'écosystème Ethereum s'efforce d'optimiser les performances grâce à des mises à jour et des améliorations techniques continues, mais ces efforts semblent ne pas avoir porté leurs fruits. D'autre part, il s'agit d'un lieu de concentration des fonds importants et des échanges de stablecoins, où les gros investisseurs semblent satisfaits de l'état actuel plutôt calme de la chaîne Ethereum.
Ainsi, il est difficile de définir simplement le « bon » et le « mauvais » d'Ethereum par la hausse ou la baisse d'un seul indicateur. Le marché pourrait avoir besoin de dépasser les récits de croissance passés pour réévaluer et comprendre le rôle central et la valeur à long terme d'Ethereum dans un paysage multi-chaînes. Plutôt que de s'accrocher à un jugement sur son « ascension » ou sa « chute », il est préférable de reconnaître qu'après avoir traversé divers tumulte et itérations, un Ethereum plus mature et « stable » pourrait être la direction inévitable de son évolution et son aspect final.
Cet article est une collaboration reproduite de : (PANews)
Plus de rapports
Après Pectra, Fusaka doit également se mettre à jour ! Comment s'intégrer dans la feuille de route de développement à long terme d'Ethereum ?
La conférence des développeurs Ethereum en Argentine est lancée ! Scalabilité, sécurité, confidentialité... Les routes clés pour la prochaine décennie sont révélées.
Les développeurs d'Ethereum « génèrent de l'énergie avec amour », avec des salaires 50 % inférieurs à ceux de l'industrie ! Pourquoi ne sont-ils pas affectés par des offres d'emploi à haute rémunération ?