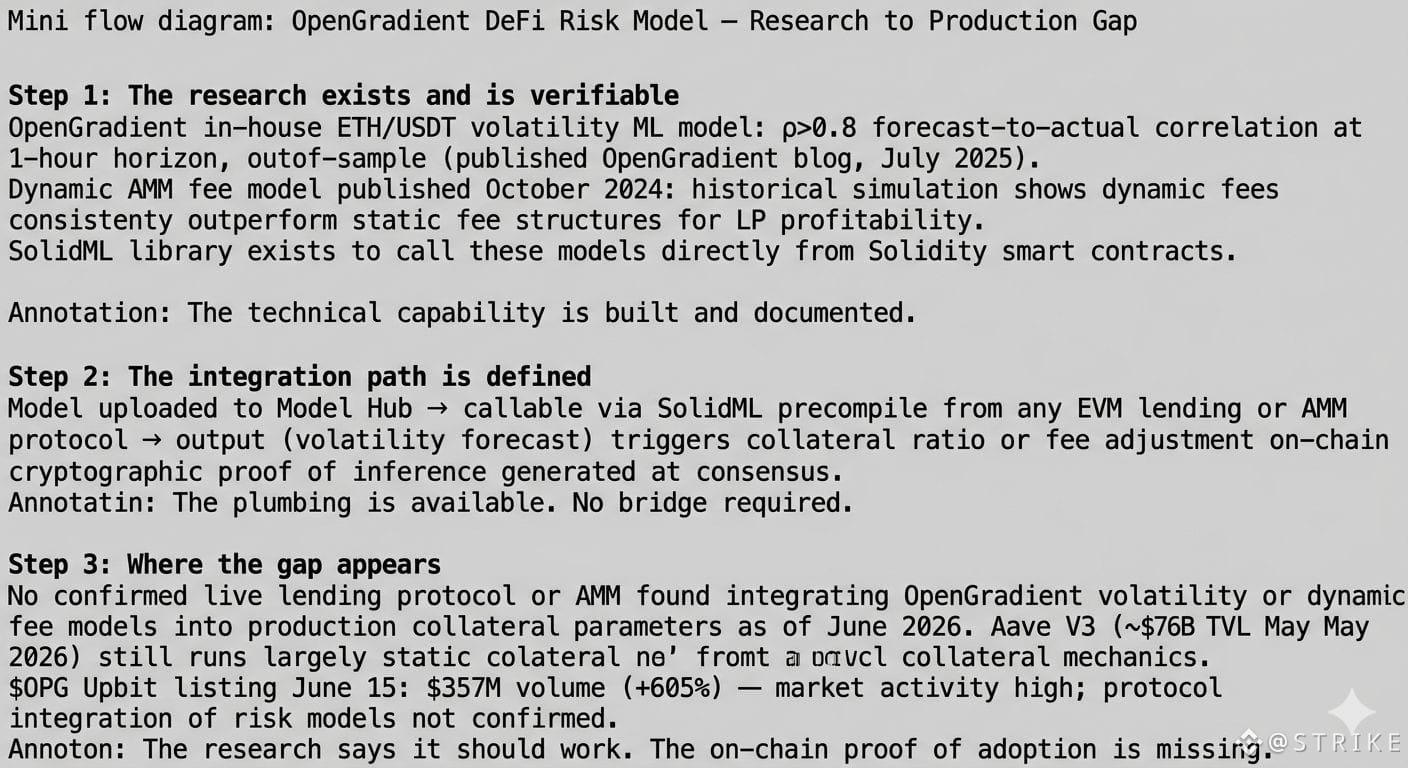
La chose spécifique qui m'a arrêté dans cette tâche était un chiffre que je ne m'attendais pas à trouver enfoui dans le blog de recherche d'OpenGradient. Leur modèle de volatilité ETH/USDT produit une corrélation prévisionnelle-à-réelle de ρ>0.8 dans des tests hors échantillon à des horizons d'une heure. OpenGradient #OPG @OpenGradient publie discrètement des recherches en ML appliqué sur le risque DeFi depuis avant le TGE — modèles de frais dynamiques AMM, optimisation du ratio de collatéral de prêt, prédiction de la perte impermanente. Rien de tout cela n'est du marketing. C'est de la méthodologie.
Ce qui m'a frappé, ce n'est pas le résultat en soi. C'est le cadre. Ils ne proposent pas un "bot de rendement plus intelligent". Ils soutiennent que les ratios de collatéral statiques et les frais AMM fixes sont structurellement inefficaces — et que les modèles ML vérifiables, appelables directement depuis des contrats intelligents via SolidML, sont la véritable solution. Un protocole de prêt qui répond à leur prévision de volatilité pourrait ajuster les ratios de collatéral avant qu'une cascade de liquidation ne commence, et non après qu'elle soit déjà en train de se dérouler.
Puis Upbit a listé $OPG le 15 juin, générant 357 millions de dollars en volume sur 24 heures, en hausse de 605%, sur le contrat Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 se situe actuellement à environ 76 milliards de dollars de TVL avec des mécanismes de collatéral statiques. L'écart entre ce qui est déployé en production et ce que la recherche démontre comme étant possible est très réel.
J'ai cherché un protocole en direct qui a réellement intégré les modèles de volatilité d'OpenGradient dans les paramètres de collatéral aujourd'hui. Je n'ai pas pu en trouver un confirmé…
Le résultat de corrélation ρ>0.8 alimente-t-il déjà un protocole de prêt en production sur chaines, ou est-ce toujours assis dans un article de blog ?
Ce qui m'a frappé, ce n'est pas le résultat en soi. C'est le cadre. Ils ne proposent pas un "bot de rendement plus intelligent". Ils soutiennent que les ratios de collatéral statiques et les frais AMM fixes sont structurellement inefficaces — et que les modèles ML vérifiables, appelables directement depuis des contrats intelligents via SolidML, sont la véritable solution. Un protocole de prêt qui répond à leur prévision de volatilité pourrait ajuster les ratios de collatéral avant qu'une cascade de liquidation ne commence, et non après qu'elle soit déjà en train de se dérouler.
Puis Upbit a listé $OPG le 15 juin, générant 357 millions de dollars en volume sur 24 heures, en hausse de 605%, sur le contrat Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 se situe actuellement à environ 76 milliards de dollars de TVL avec des mécanismes de collatéral statiques. L'écart entre ce qui est déployé en production et ce que la recherche démontre comme étant possible est très réel.
J'ai cherché un protocole en direct qui a réellement intégré les modèles de volatilité d'OpenGradient dans les paramètres de collatéral aujourd'hui. Je n'ai pas pu en trouver un confirmé…
Le résultat de corrélation ρ>0.8 alimente-t-il déjà un protocole de prêt en production sur chaines, ou est-ce toujours assis dans un article de blog ?