

Salut ! Je suis Lôge ~
Beaucoup de gens ont l’habitude de résumer les récits macroéconomiques en une phrase :
Baisse des taux = actif favorable
Hausse des taux = actif défavorable
ce genre d’affirmation se propage très vite, parce que c’est simple, fluide, et ça sonne comme une conclusion. Mais si on élargit un peu la période historique, on se rend compte que la réalité n’est pas aussi linéaire.
Ces derniers temps, j’ai mis côte à côte la trajectoire de l’actions A, des actions américaines et de l’indice du dollar de 1990 à 2026, puis je l’ai comparée aux cycles successifs de hausses et de baisses de taux de la Réserve fédérale. Le sentiment le plus fort n’est pas que « les règles sont très claires », mais plutôt :
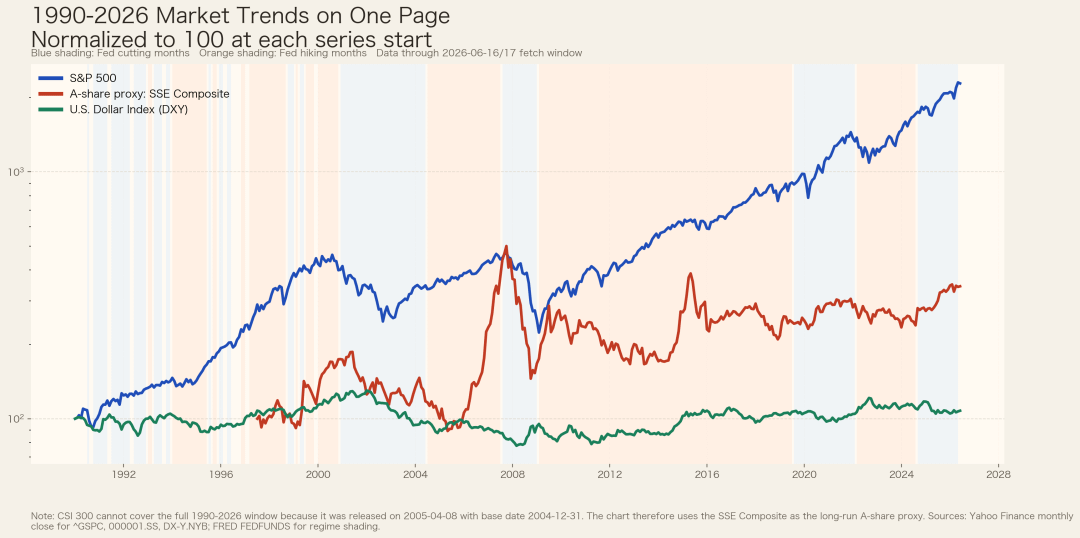
Les marchés financiers n’ont jamais été pilotés par une seule variable, et les taux d’intérêt n’ont jamais été un bouton unique capable d’expliquer tout.
Le problème se situe justement ici :
Si l’objectif de la hausse des taux est de refroidir l’économie et les marchés d’actifs, pourquoi observe-t-on dans la réalité souvent ce genre de situation :
Après que la Réserve fédérale commence à relever les taux, le dollar se renforce.
Les capitaux mondiaux quittent les zones à faibles taux pour se diriger vers les États-Unis.
Certaines valeurs aux États-Unis ne baissent pas au début de la hausse des taux, et montent même.
N’est-ce pas justement contradictoire à première vue ?
En apparence, « on hausse les taux pour écraser la bulle », mais en réalité, « en haussant les taux, plus d’argent afflue, et la bulle continue au contraire de gonfler ».
Pourquoi cette contradiction est-elle particulièrement typique pendant la crise de 08 ?
Le manuel résume souvent la crise financière de 2008 en évoquant en arrière-plan les « déséquilibres mondiaux », c’est-à-dire des déséquilibres à l’échelle mondiale.
Cette piste n’est pas fausse, mais si on s’arrête à ce mot, beaucoup de gens trouvent cela abstrait. En déployant la chronologie, on comprend en réalité beaucoup mieux.
L’éclatement de la bulle Internet et, après l’événement du 11 septembre 2001, la Réserve fédérale, pour soutenir l’économie, a maintenu une série de baisses de taux de 2001 à 2003, faisant descendre le taux cible des fonds fédéraux jusqu’à 1 %. Dans un environnement de taux bas, le coût de l’emprunt diminue et la préférence pour le risque augmente : l’immobilier et l’expansion du crédit deviennent de plus en plus « chauds ».
En juin 2004, la Réserve fédérale commence une nouvelle phase de hausse des taux. Ensuite, 17 augmentations consécutives : en juin 2006, le taux cible atteint 5,25 %. D’après la logique la plus directe du manuel, cette étape vise à faire redescendre une bulle immobilière et de crédit qui surchauffe.
mais le problème, c’est que la transmission des politiques n’est jamais un canal unique.
D’un côté, les États-Unis relèvent leurs taux ; de l’autre, l’excédent d’exportations en Asie, les revenus pétroliers au Moyen-Orient, etc., font continuer de refluer vers les États-Unis l’épargne mondiale. Une grande quantité de fonds ne s’y précipite pas simplement parce qu’on « mise » sur le marché boursier américain : elle entre en achetant des actifs en dollars, des bons du Trésor américains, des obligations d’organismes et des titres liés aux prêts hypothécaires, etc., ce qui fait baisser continûment le coût du financement à long terme. Résultat :
Les taux courts sont relevés par la Réserve fédérale, mais les conditions de financement à long terme ne se resserrent pas aussi vite en parallèle.
Cela signifie que la Fed cherche à comprimer la bulle du crédit, mais que le reflux des capitaux mondiaux et l’expansion des intermédiaires financiers affaiblissent cet effet de resserrement pendant une période assez longue.
Donc, l’histoire réelle n’est ni « une hausse des taux ne sert à rien », ni « une hausse des taux fait forcément chuter les actifs », mais plutôt :
Tout en freinant une partie des bulles, la hausse des taux peut aussi, via des canaux comme le taux de change, les flux de capitaux et les spreads de taux selon les maturités, soutenir à un stade donné les prix d’autres actifs.
Le point clé n’est pas « hausse des taux ou baisse des taux », mais plutôt sur quoi la bulle a été gonflée :
Si l’on classe grossièrement les bulles d’actifs en deux catégories, beaucoup de phénomènes qui semblent contradictoires s’expliquent :
Première catégorie : bulles portées par le crédit
Le cœur de ce type de bulle, c’est l’expansion du levier.
l’argent est bon marché, le financement est facile, les banques sont disposées à prêter et les ménages comme les entreprises acceptent davantage de s’endetter avec levier : les prix des actifs ont alors plus facilement tendance à monter. L’immobilier est souvent l’exemple le plus typique, car il dépend naturellement du financement.
Pour ce type de bulle, la hausse des taux est généralement efficace, parce qu’elle augmente directement le coût de l’emprunt, comprime l’expansion du crédit et décourage le levier additionnel.
Deuxième catégorie : les bulles portées par l’entrée de capitaux
Ces bulles ne proviennent pas nécessairement en premier lieu de l’expansion du crédit domestique ; elles peuvent plutôt venir de :
Reconfiguration des capitaux mondiaux
Anticipations de l’appréciation de la monnaie nationale
Concentration des fonds « refuge » et « avides de rendement »
Prime de rareté des actifs de base
Dans ce contexte, même si l’on entre dans un cycle de hausse des taux, certains actifs ne chutent pas forcément immédiatement. Car la hausse des taux entraîne un spread plus élevé, de meilleures anticipations de change et une plus forte attractivité des capitaux internationaux.
Autrement dit :
La hausse des taux freine l’impulsion de « s’endetter pour acheter des actifs », mais elle ne peut pas forcément écraser immédiatement l’impulsion de « capitaux mondiaux qui se ruent pour allouer des actifs ».
Voilà pourquoi, pour une « bulle » donnée, selon les différents actifs, les différentes étapes et les différents pays, la réaction aux variations des taux d’intérêt sera très différente.
Donc, au final, la hausse des taux est-elle un facteur favorable ou défavorable ?
Si absolument on doit répondre en une phrase, on ne peut dire que :
Ni un facteur favorable absolu, ni un facteur défavorable absolu. Tout dépend des forces qui dominent le marché à l’instant présent.
Il faut au moins regarder simultanément quatre variables :
La hausse actuelle des actifs repose-t-elle surtout sur l’expansion du crédit ou sur l’afflux de capitaux ?
La hausse des taux frappe-t-elle surtout le financement à court terme, ou bien la transmission jusqu’aux bénéfices des entreprises et au taux d’actualisation à long terme ?
Après l’entrée des capitaux internationaux aux États-Unis, achètent-ils des actions et de l’immobilier, ou bien de la trésorerie, des obligations à court terme et des bons du Trésor américains ?
Le marché se trouve-t-il au début, au milieu du cycle de hausse, ou bien est-il déjà entré dans la phase tardive où les anticipations de croissance sont écrasées ?
Si c’est au début du cycle de hausse, que les données économiques ne sont pas mauvaises, que les bénéfices des entreprises restent solides et que les capitaux mondiaux continuent d’affluer, alors la Bourse ne baisse pas forcément : elle peut même continuer à monter.
Mais lorsque la hausse des taux entre dans sa seconde moitié, les coûts de financement continuent de monter, les anticipations de bénéfices sont revues à la baisse et les spreads de crédit s’élargissent ; alors les actifs très sensibles comme les actions, les cryptomonnaies et les obligations à haut risque commencent souvent à subir des pressions.
À ce moment-là, l’orientation de bénéfice la plus certaine n’est généralement pas « tous les actifs en dollars », mais plutôt :
1. Le dollar lui-même
2. Les actifs en dollars de haute qualité, de duration courte ou ayant davantage de caractère « refuge »
Quant au moment où les actifs à risque feront demi-tour, personne ne peut le prédire avec précision. Le véritable déclencheur du point d’inflexion n’est souvent pas « le fait même de relever les taux », mais plutôt un catalyseur qui apparaît soudain à un moment donné : un événement de crédit, un resserrement de la liquidité, une révision à la baisse des anticipations de bénéfices, ou encore une faille fragile ignorée jusqu’alors, soudainement évaluée par le marché de façon concentrée.
Pourquoi la phrase « une baisse des taux est favorable » échoue aussi souvent ?
car une baisse des taux n’est pas unidirectionnelle.
Bien sûr, une baisse des taux libère de la liquidité, réduit le taux d’actualisation et améliore les conditions de financement ; c’est pourquoi on la considère souvent comme un facteur favorable aux prix des actifs.
Mais n’oubliez pas que, bien souvent, une baisse des taux survient elle-même parce que l’économie s’affaiblit ou que des fissures apparaissent déjà dans le système financier. Autrement dit, le marché n’affronte pas seulement « il y a plus d’eau », mais surtout « pourquoi faut-il maintenant lâcher l’eau ».
C’est aussi pourquoi, si les anticipations de bénéfices se dégradent, si l’appétit pour le risque baisse et si les ménages comme les entreprises ne veulent plus s’endetter davantage avec levier, une baisse des taux ne permettra pas forcément de remettre immédiatement les actifs à la hausse.
Ainsi, la condition pour que « une baisse des taux est favorable » soit vraie, c’est que le marché se soucie davantage de l’amélioration de la liquidité ; et la condition pour que « une baisse des taux ne fait pas monter » soit vraie, c’est que le marché se soucie davantage du ralentissement de la croissance et de l’exposition au risque.
Une conclusion plus proche de la réalité
La formulation la plus proche de la réalité ne devrait pas être :
1. Une baisse des taux est forcément un facteur favorable,
2. Une hausse des taux est forcément un facteur défavorable.
mais plutôt :
Les variations des taux d’intérêt influencent le marché simultanément via plusieurs canaux : crédit, taux de change, flux de capitaux, taux d’actualisation, anticipations de bénéfices et appétit pour le risque.
La performance finale des prix dépend de quel canal domine à ce stade.
C’est aussi pour ça que beaucoup de « maîtres » aiment expliquer le marché avec une causalité linéaire, mais dès qu’on étire l’histoire dans le temps, les relations entre variables deviennent moins « rangées ».
Le marché ne répond jamais à une seule question à la fois :
« L’argent devient-il plus cher ou au contraire moins cher ? »
Elle répond aussi à quelques autres questions :
« La croissance va-t-elle ralentir ? »
« Où les capitaux mondiaux vont-ils affluer ? »
« Les bénéfices des entreprises résisteront-ils encore ? »
« À quel maillon de ce marché le plus fragile se trouve actuellement ? »
La prochaine fois que vous verrez des jugements trop linéaires du type « une baisse des taux = favorable » et « une hausse des taux = défavorable », vous pouvez au moins poser une question de plus :
Cette fois, l’impact des taux concerne-t-il l’expansion du crédit ou les flux de capitaux transfrontaliers ?
Une fois cette question clarifiée, beaucoup de phénomènes de marché qui semblent s’entre-contrarier ne sont en fait pas contradictoires.

À propos de « Luo ge »
Je suis actuellement en charge du volet analyse commerciale à l’étranger ; je partage ma croissance personnelle, je réfléchis, et j’espère pouvoir aider davantage de personnes ordinaires perdues.
Si vous aimez mes textes et en tirez quelque chose, donnez un « like », « partagez » ou « suivez » : votre soutien est ma plus grande motivation~
Si vous êtes intéressé(e) par l’IA pour échanger et les cryptomonnaies, vous pouvez me « suivre », laisser un message dans la section commentaires ou en message privé ; vous pourrez aussi rejoindre ma communauté AIalpha pour échanger ensemble nos expériences en matière de cryptomonnaies.
⚠️ Avertissement sur les risques : « Commercial Analyst Luo ge » se contente de consigner mécaniquement les divagations de l’auteur chaque jour ; par conséquent, chaque article peut contenir plusieurs choses totalement sans rapport. Tout le contenu est uniquement destiné à échanger des idées personnelles et à partager des connaissances ; il ne constitue en aucun cas un conseil en investissement ni une référence. Les lecteurs doivent évaluer soigneusement les risques, en tenant compte de leurs objectifs d’investissement personnels, de leur situation financière et de leurs besoins, puis réfléchir de manière indépendante et prendre des décisions prudentes. Cet article se base sur l’analyse des politiques et des cas rendus publics, et ne constitue pas un avis juridique. Veuillez strictement respecter les lois et règlements chinois en matière d’entrée/sortie et de gestion du hukou (enregistrement de résidence).