


重點一次看
Contexte personnel : Kevin Hassett est le directeur du Conseil économique national de la Maison Blanche pendant le second mandat de Trump et est actuellement considéré par le marché comme le candidat le plus probable pour succéder à Powell en tant que prochain président de la Réserve fédérale. Il a une formation en économie macroéconomique traditionnelle et a longtemps fourni des conseils en politique économique au Parti républicain, étant favorisé pour sa loyauté envers Trump et sa reconnaissance sur le marché.
Liens avec l'industrie de la cryptographie : Hassett a des intersections substantielles avec l'industrie des cryptomonnaies. Depuis 2021, il est conseiller d'un fonds d'actifs numériques, puis il est devenu conseiller de Coinbase suite à une acquisition commerciale, détenant des actions Coinbase d'une valeur de plusieurs millions de dollars. Dans son poste actuel, il est responsable de la coordination du groupe de travail sur le marché des actifs numériques de la Maison Blanche et est considéré comme un acteur clé de la politique de cryptographie américaine, privilégiant une approche « amicale mais axée sur la conformité ».
Position et controverses sur la politique monétaire : le marché considère généralement Hassett comme un « colombe » et s’attend à ce qu’il pousse à baisser davantage les taux. La principale controverse concerne le fait de savoir s’il affaiblirait l’indépendance de la Fed pour satisfaire la demande de Trump de baisse des taux. Hassett a publiquement insisté sur l’indépendance de la banque centrale par rapport à la politique, tout en approuvant en même temps un « examen exhaustif » du mandat de la Fed. Ses décisions futures seront donc contraintes par les données sur l’inflation, les avis internes à la Fed et la réaction des marchés.
Impact sur le marché : même si la nomination officielle devrait être rendue publique au début de 2026, Hassett est déjà traité par le marché comme un « président fantôme », et ses propos sont lus comme des signaux pour la future politique monétaire. S’il prend ses fonctions, l’impact direct sur le marché des cryptos pourrait surtout passer par le contexte monétaire général (taux d’intérêt, liquidité) et des politiques connexes de stabilité financière (par exemple, l’exposition des banques aux crypto-actifs et la réglementation des stablecoins).
Le nom du prochain président de la Fed
À mesure que Trump laisse entendre à plusieurs reprises, dans des contextes publics, qu’il a déjà choisi son prochain président de la Fed, le directeur du Conseil économique national (NEC) de la Maison-Blanche, Kevin Hassett, est considéré par les principaux médias et par les marchés de prédiction comme l’un des candidats les plus susceptibles de succéder à Powell.
Trois récits s’entrecroisent autour de lui : un économiste conservateur républicain typique, un responsable ayant des intérêts substantiels et des croisements politiques avec les actifs crypto, et enfin une personne que certains médias qualifient, dans la controverse sur l’« indépendance de la Fed », de « président fantôme de Trump ».
Comment Hassett a-t-il réussi à se retrouver sur la scène comme « prochain président » ?
Né en 1962 à Springfield, dans le Massachusetts, Hassett est un économiste républicain typiquement issu de l’économie macroéconomique mainstream. Il obtient un diplôme de licence en économie au Swarthmore College, puis une maîtrise et un doctorat en économie à l’université de Pennsylvanie.
Au début de sa carrière universitaire, il a enseigné à la faculté de commerce de l’université Columbia et a occupé le poste d’économiste senior au sein du conseil d’administration de la Fed, se concentrant sur la macroéconomie et les politiques budgétaires. Dans le domaine des think tanks, il a travaillé de longue date pour le conservateur American Enterprise Institute (AEI), où il a occupé le rôle de responsable de la recherche en politique économique, influent notamment sur la réforme fiscale, l’impôt sur les sociétés et les marchés des capitaux.
En public, son œuvre la plus connue à ses débuts est un ouvrage (Dow 36 000) corédigé avec James K. Glassman, un chroniqueur conservateur (36 000) (Dow 36,000). Dans ce livre, au plus fort de la bulle Internet en 1999, il affirmait que la valorisation des actions restait « fortement sous-évaluée ». Cette conclusion a ensuite été démentie par l’évolution réelle des marchés, mais elle a aussi fait de lui une figure très en vue dans les milieux conservateurs de l’économie.
Avant d’entrer à la Maison-Blanche, Hassett a déjà fourni à plusieurs reprises des conseils sur la politique économique de campagne aux candidats républicains à la présidentielle, notamment les équipes de McCain en 2000 et 2008, de Bush en 2004 et de Romney en 2012. En 2017, Trump le nomme président du Council of Economic Advisers (CEA). Durant cette période, Hassett défendait fréquemment, en public, les baisses d’impôts et les politiques industrielles de Trump, soulignant que des baisses d’impôts stimuleraient les dépenses d’investissement des entreprises et la croissance des salaires. À la mi-2019, il quitte son poste de président du CEA, puis devient chercheur invité à l’Hoover Institution, continuant d’intervenir dans les débats sur la fiscalité et les politiques macroéconomiques.
Pendant la pandémie de 2020, Hassett est rappelé à la Maison-Blanche par Trump et devient conseiller économique senior du président, participant aux calculs sur les impacts économiques de la pandémie et les stratégies de redémarrage. Hassett n’avait auparavant aucune expérience en épidémiologie, mais certains des modèles de crise qu’il a pilotés étaient considérés, au sein de l’équipe de Trump, comme des lignes directrices importantes. Toutefois, les modèles de Hassett ont été largement critiqués par des chercheurs et des commentateurs, car ils allaient à l’encontre des évaluations d’experts en santé publique.
Fin 2024, après avoir remporté l’élection, Trump a annoncé que son second mandat serait dirigé par Hassett en tant que directeur du Conseil économique national (NEC), chargé de coordonner l’ensemble des politiques économiques de la Maison-Blanche. À compter du 20 janvier 2025, il a officiellement pris ce poste, devenant le principal « pivot » économique au sein de la Maison-Blanche pour la communication avec le Trésor et la Fed.
Au début du second mandat, l’administration Trump a multiplié les signaux indiquant qu’elle ne comptait pas reconduire Powell. Elle a ensuite commencé à rechercher le prochain président, mené par le secrétaire au Trésor Scott Bessent. À l’automne 2025, plusieurs candidats ont été intégrés à la liste, dont l’ancien membre de la Fed Kevin Warsh, le membre en poste Christopher Waller, Michelle Bowman, ainsi que Rick Rieder, cadre de haut niveau chez BlackRock.
À l’entrée du quatrième trimestre, la situation dans cette course entre candidats devient de plus en plus claire : Hassett va se démarquer dans ce « groupe final ». Et si Hassett a su gagner la faveur de Trump, la raison centrale est qu’il satisfait aux deux grands critères de Trump pour choisir ses hommes : la loyauté et la reconnaissance du marché.
Au 5 décembre, sur des plateformes de marchés de prédiction comme Polymarket, la probabilité de l’élection de Hassett tourne autour de 75 %. Des médias grand public comme Bloomberg avaient aussi rapporté, citant des informateurs, que Hassett était déjà devenu le « grand favori » pour succéder à Powell. Quant à Trump lui-même, il a déclaré publiquement avoir déjà fait son choix : la personne retenue sera officiellement annoncée au début de 2026, et il a plusieurs fois, dans des interviews, laissé entendre en mentionnant Hassett en personne.
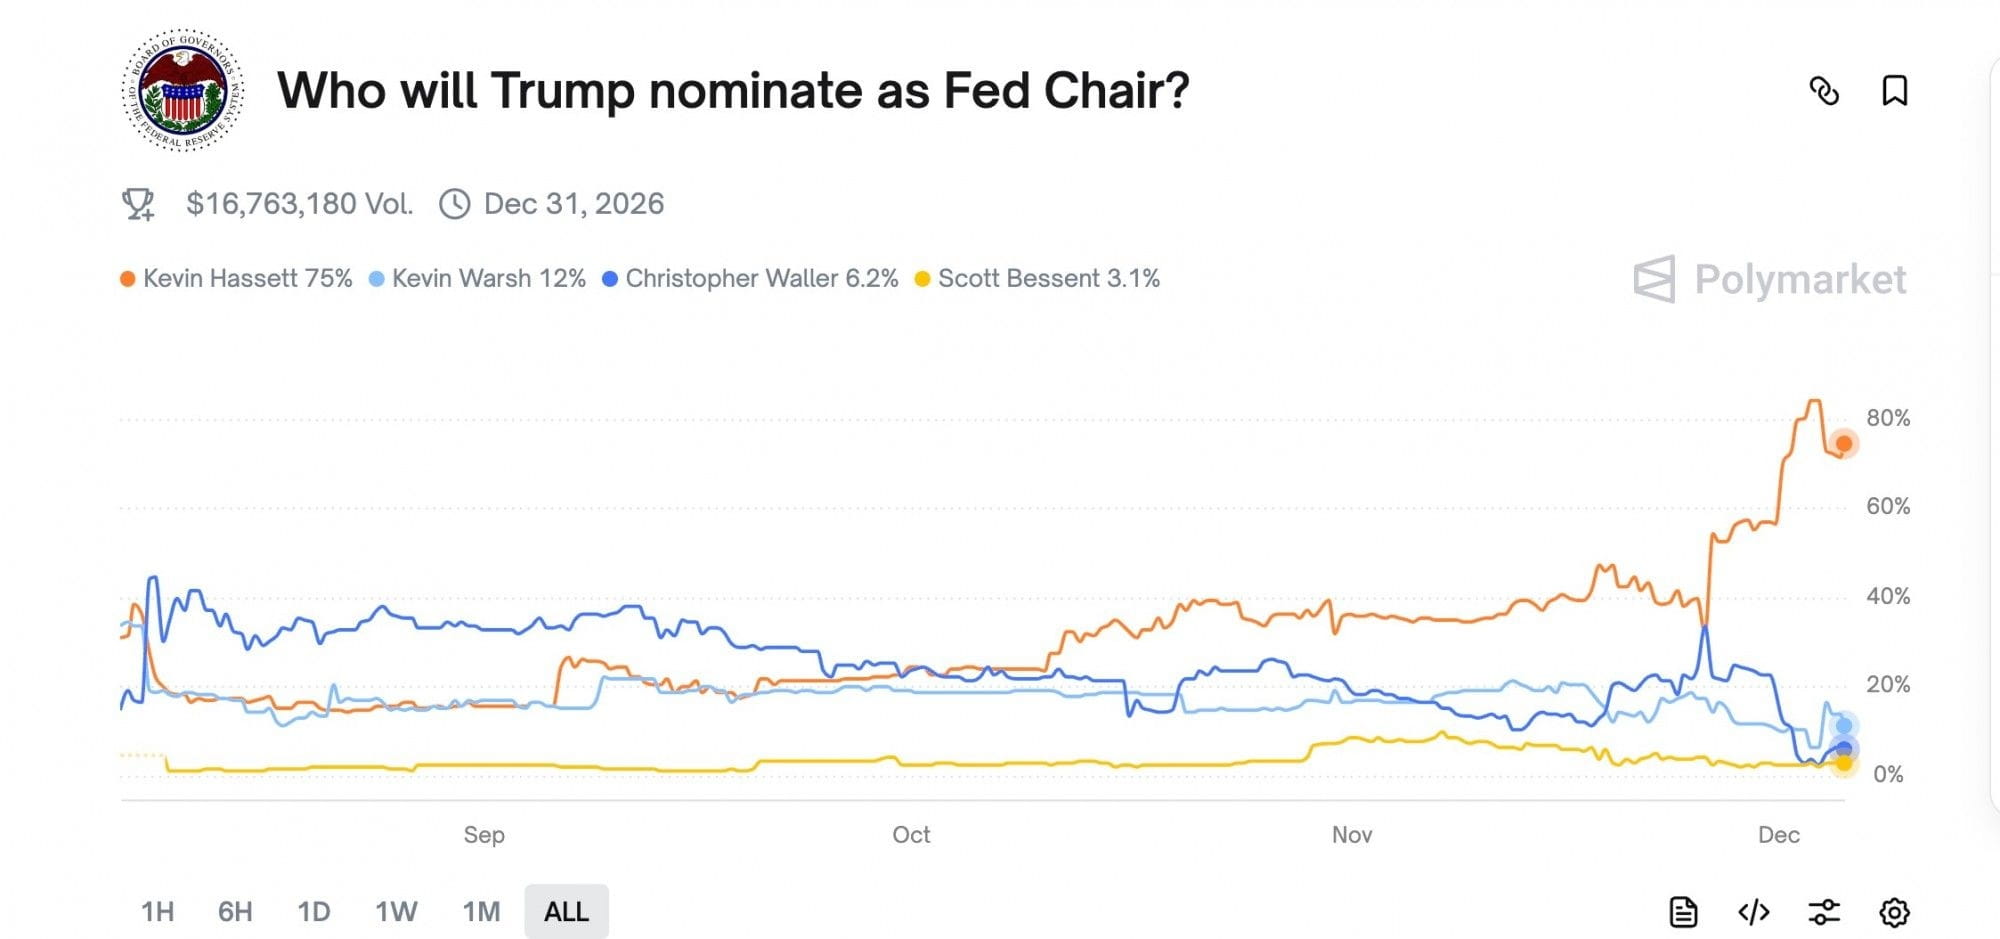
Avant même que la nomination officielle ne soit annoncée, le public en est déjà venu à qualifier Hassett de « futur président fantôme de la Fed (shadow Fed Chair) pour les cinq prochains mois ». Autrement dit, comme le marché croit qu’il a de fortes chances de le remplacer, chacune de ses prises de parole publiques au cours des six prochains mois pourrait être interprétée comme un préavis de la position de la Fed.
Conseiller chez Coinbase, détient des actions, et favorable à l’industrie des cryptomonnaies
Pour l’industrie des cryptomonnaies, par rapport aux précédents présidents de la Fed et aux autres candidats, l’« association substantielle » de Hassett avec l’écosystème crypto est l’élément le plus scruté par la communauté. Il existe déjà des croisements de politiques liés à son poste, et au niveau de ses actifs personnels, il y a aussi des investissements pertinents.
En 2021, le fonds de couverture de refuge pour les actifs numériques One River Digital Asset Management a annoncé la création d’un « comité académique et de conseil en matière de réglementation », et Hassett en fait partie — notamment comme l’un des membres principaux. Ce rôle ne participe pas directement à des transactions précises, mais signifie qu’à partir de 2021, Hassett a établi une relation formelle, en tant que conseiller, avec la gestion des activités du fonds d’actifs numériques. Dans ce processus, il est aussi perçu comme un pont important entre l’économie macroéconomique traditionnelle et les actifs crypto émergents.
En 2023, Coinbase a acquis une partie des activités de gestion d’actifs de One River, puis, tout en conservant l’architecture existante de conseil académique et réglementaire, l’a réorganisée en un comité de conseil académique et réglementaire en gestion d’actifs chez Coinbase. Ainsi, Hassett est devenu conseiller de Coinbase. Hassett est aussi un « investisseur » de Coinbase : en juin 2025, en tant que haut responsable à la Maison-Blanche, dans ses divulgations financières déposées auprès du Bureau de l’éthique gouvernementale, il a indiqué que la valeur de son portefeuille d’actions Coinbase Global (COIN) se situait entre 1 et 5 millions de dollars.
Dès la prise de fonctions, Trump a signé un grand nombre de décrets. Le décret 14178 (renforcement du leadership des États-Unis dans le domaine des technologies de la finance numérique) a, d’une part, annulé les décrets sur les actifs numériques promulgués pendant l’ère Biden, et, d’autre part, a explicitement interdit la mise en œuvre d’une CBDC par les États-Unis. Dans le même temps, il a créé un « groupe de travail sur les marchés d’actifs numériques » chargé, dans un délai de 180 jours, de formuler des recommandations de politique publique sur les crypto-actifs, les stablecoins, la structure des marchés, la protection des consommateurs et la « réserve nationale d’actifs numériques ». Sur le plan organisationnel, ce groupe de travail est piloté par l’AI de la Maison-Blanche et par le conseiller spécial aux affaires crypto David Sacks, mais au niveau administratif, il relève du système du Conseil économique national (NEC) et Hassett est chargé de la coordination et de la supervision.
Le premier rapport d’un groupe de travail publié en été formule une série de recommandations pour le cadre américain de régulation des actifs numériques — notamment sur la manière dont les banques doivent détenir et gérer l’exposition aux crypto-actifs, renforcer la transparence des réserves et les exigences de conformité dans la réglementation des stablecoins, faire le point sur la fiscalité des cryptos et les règles de lutte contre le blanchiment, ainsi que sur des pistes concrètes pour une réserve nationale d’actifs numériques. Dans ce processus, Hassett est considéré comme un « acteur clé qui pousse l’agenda numérique du gouvernement », estimant qu’en coordonnant en interne le Trésor, la SEC, la CFTC et le Département de la Justice, il tend à promouvoir une ligne de politiques crypto à la fois « relativement favorable », mais mettant l’accent sur le respect des règles.
Par rapport aux détails techniques, Hassett privilégie, dans ses prises de parole publiques, une approche macroéconomique et politico-économique. Le public le classe comme « favorable aux crypto », considérant qu’il voit les actifs numériques comme une partie de l’innovation financière américaine et de la compétition géopolitique, et qu’il souhaite que les États-Unis conservent leur leadership dans ce domaine.
Le « président fantôme » colombe, ou un pantin de Trump ?
La plus grande controverse autour de Hassett ne tient pas seulement à son côté « pro-crypto », mais aussi à la question de savoir s’il servira de prolongement de la volonté de Trump en matière de politique monétaire, ce qui affaiblirait l’indépendance de la Fed.
D’après ses déclarations récentes et l’interprétation du marché, Hassett est généralement perçu par les institutions dominantes comme un candidat plutôt « colombe ». Plusieurs investisseurs obligataires et acteurs de Wall Street ont déjà fait part de leurs inquiétudes au Trésor américain, estimant que si Hassett devenait président, il pourrait « pousser plus activement à baisser les taux », même si l’inflation reste supérieure à l’objectif de 2 %. La raison : il est fortement aligné avec Trump sur la demande de « baisse des taux plus rapide et plus ample ».
Hassett a déclaré publiquement qu’il « ne voit pas de raison solide pour arrêter de baisser les taux », et il a minimisé la pression inflationniste provoquée par les tarifs douaniers, estimant qu’on peut la compenser par une croissance plus longue et des mesures structurelles. D’un point de vue traditionnel des catégories « faucon/colombe », Hassett se situe clairement du côté des « colombes » prêtes à baisser les taux plus vite et plus fortement même dans un contexte de forte inflation. C’est aussi l’une des raisons pour lesquelles les acteurs du marché obligataire adoptent une attitude prudente, voire inquiète, à son égard.
Selon plusieurs médias étrangers, quel que soit le candidat choisi, Trump accorde le plus d’importance à une chose : savoir si cette personne lui est fidèle, afin de parvenir à son objectif consistant à faire baisser les taux par la Fed. Fait intéressant : dans la polémique « risque-t-il de devenir un outil de Trump ? », Hassett, lui, a pourtant souligné à plusieurs reprises dans des interviews l’importance de l’indépendance de la Fed.
En septembre 2025, dans une émission de CBS, il a été directement interrogé : dans un sondage, la majorité des électeurs républicains souhaite que la Fed « agisse conformément à la volonté de Trump », tandis qu’une minorité estime qu’elle doit être totalement indépendante. Lui, de quel camp relève-t-il ? Hassett a répondu qu’il choisirait à 100 % une politique monétaire qui doit être entièrement indépendante de toute influence politique, y compris de l’influence du président Trump. Il a aussi mis en garde : historiquement, les pays qui ont laissé des dirigeants politiques contrôler la banque centrale ont souvent fini par connaître une flambée de l’inflation et par faire payer la note aux consommateurs.
Cependant, au cours du même entretien, Hassett a aussi déclaré qu’il approuvait le point de vue du secrétaire au Trésor Bessent — selon lequel il faudrait procéder à un « examen exhaustif de la Fed », notamment de son champ de responsabilités et de ses paradigmes de recherche. Et s’il venait à devenir président, il dirait être « prêt à mettre en œuvre cette vision ». Autrement dit, d’un côté il insiste sur l’indépendance sur le plan institutionnel, de l’autre il s’accorde avec l’idée de Trump visant à « remodeler le rôle de la Fed » — ce qui laisse aussi une marge d’interprétation au regard des observateurs.
Sur la question de savoir s’il « deviendra un instrument de Trump », certains analystes indiquent que Hassett, plus tôt dans sa carrière, soutenait des positions conservatrices « mainstream » comme la taxe carbone, l’expansion de l’immigration et le libre-échange. Mais après avoir travaillé longtemps avec Trump, il a progressivement basculé vers le soutien aux tarifs douaniers, à des politiques d’immigration plus dures et à des sujets économiques plus marqués politiquement. Si un tel « conseiller économique très politisé » prend les rênes de la Fed, cela constituera un véritable test de l’indépendance de la banque centrale.
L’avenir est difficile à prévoir, mais une chose est sûre : la question de savoir si Hassett répondra aux demandes de Trump en faveur de « baisses de taux plus agressives » dans des décisions concrètes dépendra de plusieurs contraintes : l’évolution réelle de l’inflation et de l’emploi, le comportement de vote des autres membres au sein de la Fed et des présidents des banques régionales, ainsi que le degré de tolérance des marchés financiers à l’égard de l’inflation potentielle et de la soutenabilité des finances publiques.
Et pour le marché des cryptos, même si le président lui-même est favorable aux cryptos, les effets qu’il peut appliquer directement se concentrent surtout sur deux aspects : d’une part, le contexte monétaire global, comme les taux d’intérêt et la liquidité ; d’autre part, son attitude face aux risques de stabilité financière liés aux cryptos, par exemple l’exposition des banques aux crypto-actifs, l’articulation entre les stablecoins et les systèmes de paiement, etc.
Selon ce que Trump a déclaré au début du mois lors d’une réunion du cabinet à la Maison-Blanche, la nomination du prochain président de la Fed sera annoncée au début de 2026. Même si le résultat officiel n’a pas encore été révélé au public, Kevin Hassett s’est déjà placé sous les projecteurs, et le marché commence à analyser chacune de ses prises de parole selon les critères de « prochain président », en prévision d’un profil potentiellement « plus colombe » et plus familier des actifs crypto.
Texte réutilisé en collaboration avec : (PANews)
Plus de reportages
Le bitcoin repasse brièvement les 92 000 dollars ! La Fed termine le QT le 1er décembre : la liquidité va-t-elle s’améliorer ?
La Fed ouvre enfin la porte aux cryptomonnaies ! Jette l’idée d’un « compte principal simplifié » et remodèle l’écosystème des paiements
Le projet de loi sur le génie des stablecoins entre officiellement en vigueur ! Alerte d’un membre du directoire de la Fed : un manque structurel pourrait provoquer une crise de type « FTX »