


Dévoiler les coulisses du virage abrupt des politiques RWA et des stablecoins à Hong Kong.
La Chine continentale a publié le 29 novembre un avis de « gouvernance conjointe de treize départements », précisant que les transactions liées aux stablecoins sont considérées comme des activités financières illégales, lançant une onde de choc sur le plan Web3 en plein essor de Hong Kong. Pour cela, Guo Ke (l'auteur) a interviewé Joe Pan, un journaliste de première ligne qui a longtemps œuvré dans le domaine Web3 à Hong Kong et actuel rédacteur en chef de Blockwind News, pour nous apporter des observations de première main et une analyse approfondie.
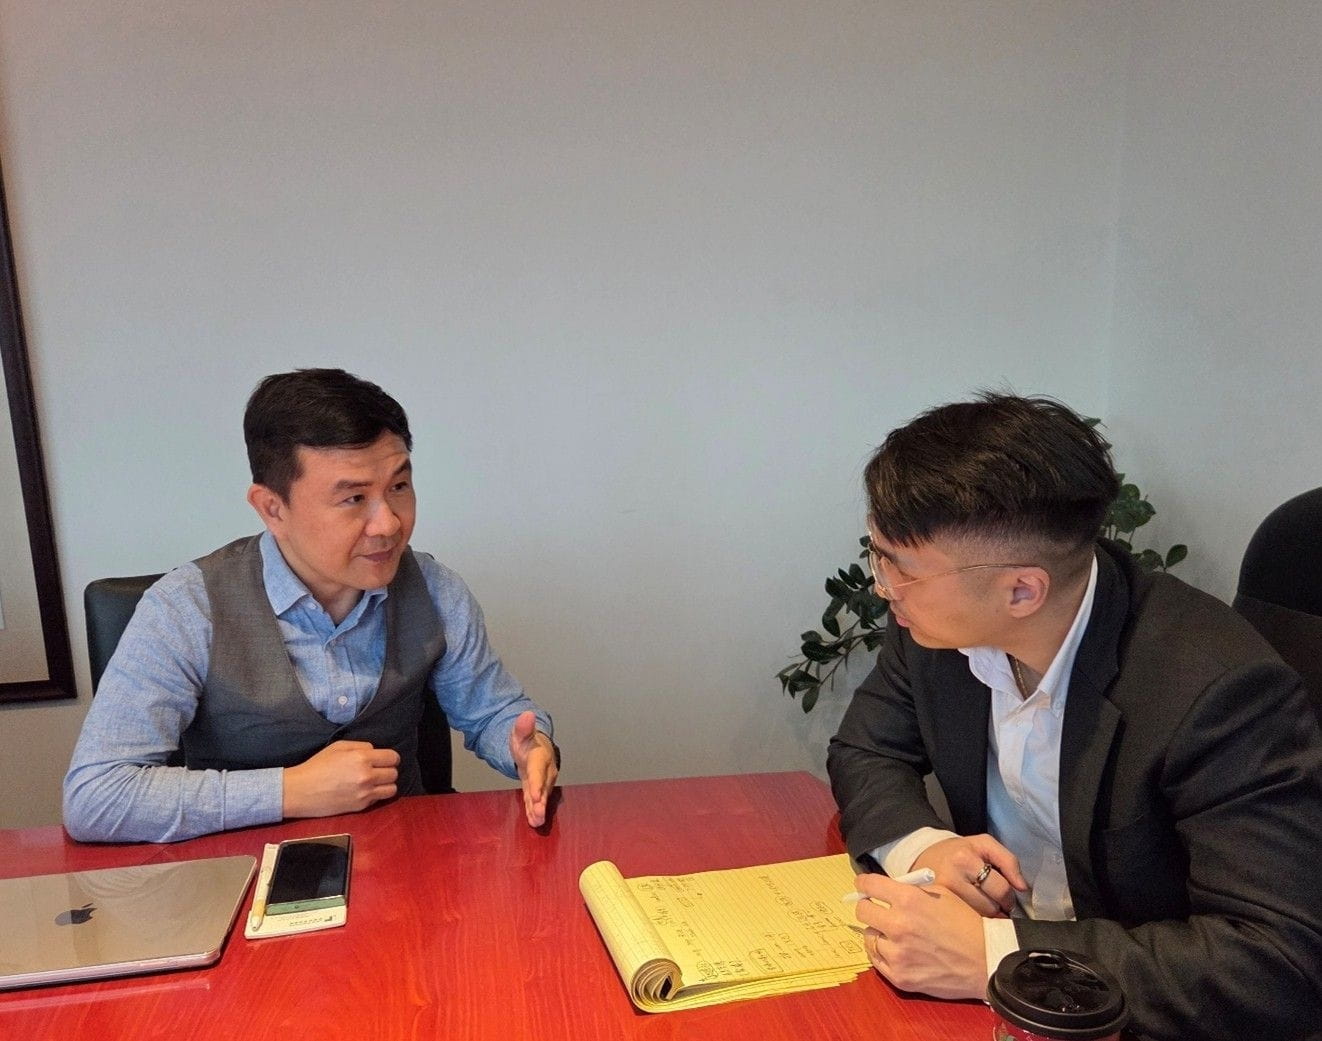 Avocat Guo Ke
Le changement de politique avait déjà été annoncé, des signes de réglementation étaient apparus en octobre.
Joe Pan a indiqué que ce resserrement de la politique n'était pas inattendu. Dès le 22 septembre de cette année, Reuters avait rapporté que « la CSRC avait ordonné aux courtiers de cesser de développer des activités RWA à Hong Kong », craignant que le développement des actifs tokenisés ne progresse trop rapidement. Cette nouvelle était déjà un signal clair que le vent tournait, préfigurant une attitude prudente des régulateurs envers les RWA (actifs du monde réel) et les stablecoins. À ce moment-là, Hong Kong avait également suspendu l'examen des demandes connexes, préparant le terrain pour une annonce de gouvernance conjointe ultérieure.
La vague des RWA : feu de paille ? La vérité sur l’afflux des entreprises chinoises
Joe Pan a observé qu’une vague de RWA s’était auparavant manifestée sur le marché. De nombreuses entreprises de la Chine continentale se sont ruées à Hong Kong en prétendant vouloir émettre des RWA. Or, dans beaucoup de cas, il ne s’agit pas vraiment d’une innovation financière concrète ; cela ressemble davantage à une opération marketing de « construction de réputation (reputation building) ». L’objectif serait de renforcer la visibilité et le cours des actions sur le marché intérieur en s’appuyant sur des concepts très en vogue comme la blockchain associée aux RWA. En substance, ce n’est pas une activité financière, mais du marketing de marché. Ce phénomène de « surchauffe » a conduit à la confusion sur le marché et a aussi attiré l’attention des régulateurs.
Le bac à sable des émetteurs de stablecoins (Stablecoin Issuer Sandbox) de la HKMA, lancé en mars 2024, compte depuis lors 3 participants ayant passé l’examen. La liste est la suivante :
1. JD Coinlink Technology Hong Kong Limited
2. RD InnoTech Limited
3. Une alliance composée de Standard Chartered Bank (Hong Kong) Limited, Animoca Brands Limited et Hong Kong Telecommunications (HKT)
Parmi eux, l’évolution du géant du e-commerce JD.com (JD.com) est particulièrement déterminante. JD.com a déjà été l’un des candidats les plus remarqués dans le bac à sable réglementaire sur les stablecoins (Sandbox) à Hong Kong, et a même commencé à se préparer en amont. Cependant, Joe Pan révèle qu’à peu près en juillet-août, JD.com a pris conscience des risques en interne, puis a suspendu son projet de stablecoin au début du mois de septembre. Le retrait temporaire d’un acteur de premier plan est sans aucun doute un sérieux coup porté à cette vague de RWA, et reflète aussi un changement dans le sentiment du marché.
Le resserrement de la régulation des stablecoins cible directement l’AML et le contrôle des capitaux
Par rapport aux politiques précédentes, l’annonce des treize départements précise pour la première fois que la spéculation et le trading de « stablecoins » sont des activités illégales. La portée de la riposte vise même directement les stablecoins adossés au dollar américain. D’après l’analyse de Joe Pan, l’objectif central de cette mesure est de lutter contre le blanchiment d’argent (AML) et de prévenir les risques potentiels de fuite de capitaux. En raison de leur anonymat et de la facilité de circulation transfrontalière, les stablecoins sont considérés comme un canal potentiel permettant d’esquiver les contrôles de change : c’est précisément ce qui inquiète le plus les autorités de régulation.
Dès lors que cette politique est annoncée, elle rend sans aucun doute le plan initial d’émission de stablecoins à Hong Kong beaucoup plus complexe. Bien que la loi sur les stablecoins de la HKMA (FRC) soit toujours en cours, selon les acteurs du secteur, l’option la plus probable pour devenir les premiers émetteurs officiels de stablecoins à Hong Kong serait une alliance composée notamment de Standard Chartered. Toutefois, la position ferme du continent introduit de nombreuses variables quant aux scénarios d’application futurs du stablecoin du dollar de Hong Kong et aux trajectoires de conformité.
Crise ou opportunité de retournement ? Les acteurs internationaux accélèrent l’implantation à Hong Kong
Au 1er décembre 2025, l’Autorité monétaire de Hong Kong (HKMA) avait déjà reçu 36 demandes officielles de licences d’émetteurs de stablecoins. Cependant, Joe Pan a aussi proposé un autre point de vue : des politiques strictes du continent pourraient, en fait, être une « opportunité de retournement » pour les acteurs internationaux. Il estime que de nombreuses plateformes et institutions Web3 de niveau international (comme Galaxy Digital, etc.) n’ont pas reculé ; au contraire, elles pourraient accélérer leur implantation à Hong Kong.
La raison en est qu’un cadre de régulation clair et strict, même s’il limite une partie des activités, apporte aussi de la certitude. Une licence de conformité à Hong Kong verra ainsi sa « valeur de réputation (reputation value) » augmenter, ce qui aidera ces entreprises à s’en servir comme tremplin pour s’aligner sur le marché mondial.
Point de vue de Guoke : l’avenir du stablecoin du dollar de Hong Kong, à la recherche d’une survie dans les interstices
L’auteur estime que la politique la plus récente de la Chine continentale jette une ombre très épaisse sur le stablecoin du dollar de Hong Kong, dont l’entrée en scène est prévue pour le premier trimestre de l’année prochaine. Sur le marché mondial, la loi MiCA de l’Union européenne et le projet de loi américain sur les stablecoins sont devenus deux normes réglementaires majeures. Les deux imposent des exigences strictes aux « stablecoins étrangers admissibles », et reposent le plus souvent sur la base d’une « réciprocité entre les deux parties ».
Cela signifie que, pour que, à l’avenir, le stablecoin du dollar de Hong Kong puisse circuler dans les principaux marchés mondiaux, il lui faudra nécessairement obtenir la reconnaissance des autorités réglementaires d’Europe et des États-Unis. Mais dans le contexte de cette gouvernance conjointe, si Hong Kong, en raison de politiques en provenance de la Chine continentale, ne parvient pas à reconnaître le statut de conformité du stablecoin adossé au dollar américain, il lui sera difficile d’obtenir une reconnaissance équivalente de la part des autorités américaines. Ainsi, le champ de circulation du stablecoin de Hong Kong serait limité aux régions hors Europe et hors États-Unis, et son potentiel d’internationalisation serait fortement réduit.
Plus encore, le stablecoin du dollar de Hong Kong fait face à une concurrence interne avec le yuan numérique (e-RMB). La définition des rôles de chacun dans des scénarios comme les paiements transfrontaliers devient de plus en plus floue : qui aura la priorité, et qui jouera un rôle d’appoint, sera un choix difficile auquel Hong Kong devra faire face lorsqu’elle cherchera à promouvoir les actifs numériques. Dans un contexte de double pression, venant de l’intérieur et de l’extérieur, le stablecoin du dollar de Hong Kong ira-t-il vers quoi à l’avenir ? Son avenir reste plein d’incertitudes.
Plus de rapports
L’autorité chinoise intervient ! Les plans de stablecoins d’Ant et de JD.com sont suspendus, la propriété du droit de frappe suscite des inquiétudes nerveuses sensibles
Convergences et divergences de la réglementation mondiale : quatre lignes rouges et trois grands désaccords pour décrypter le monde crypto en dix mille mots