$MSTR est en train d'être échangé par les petits investisseurs comme un meme sur le marché boursier américain, la véritable opportunité ne se trouve pas là.
Dans le classement des tendances, MSTR est en concurrence avec PLTR et HIMS, alors réfléchissons à ce que cela signifie. Les petits investisseurs ne le considèrent plus comme un proxy à effet de levier pour le BTC, mais comme un "package risk-on du marché boursier américain" pour jouer sur l'émotion. Ce décalage de perception est précisément la fissure d'arbitrage à surveiller.
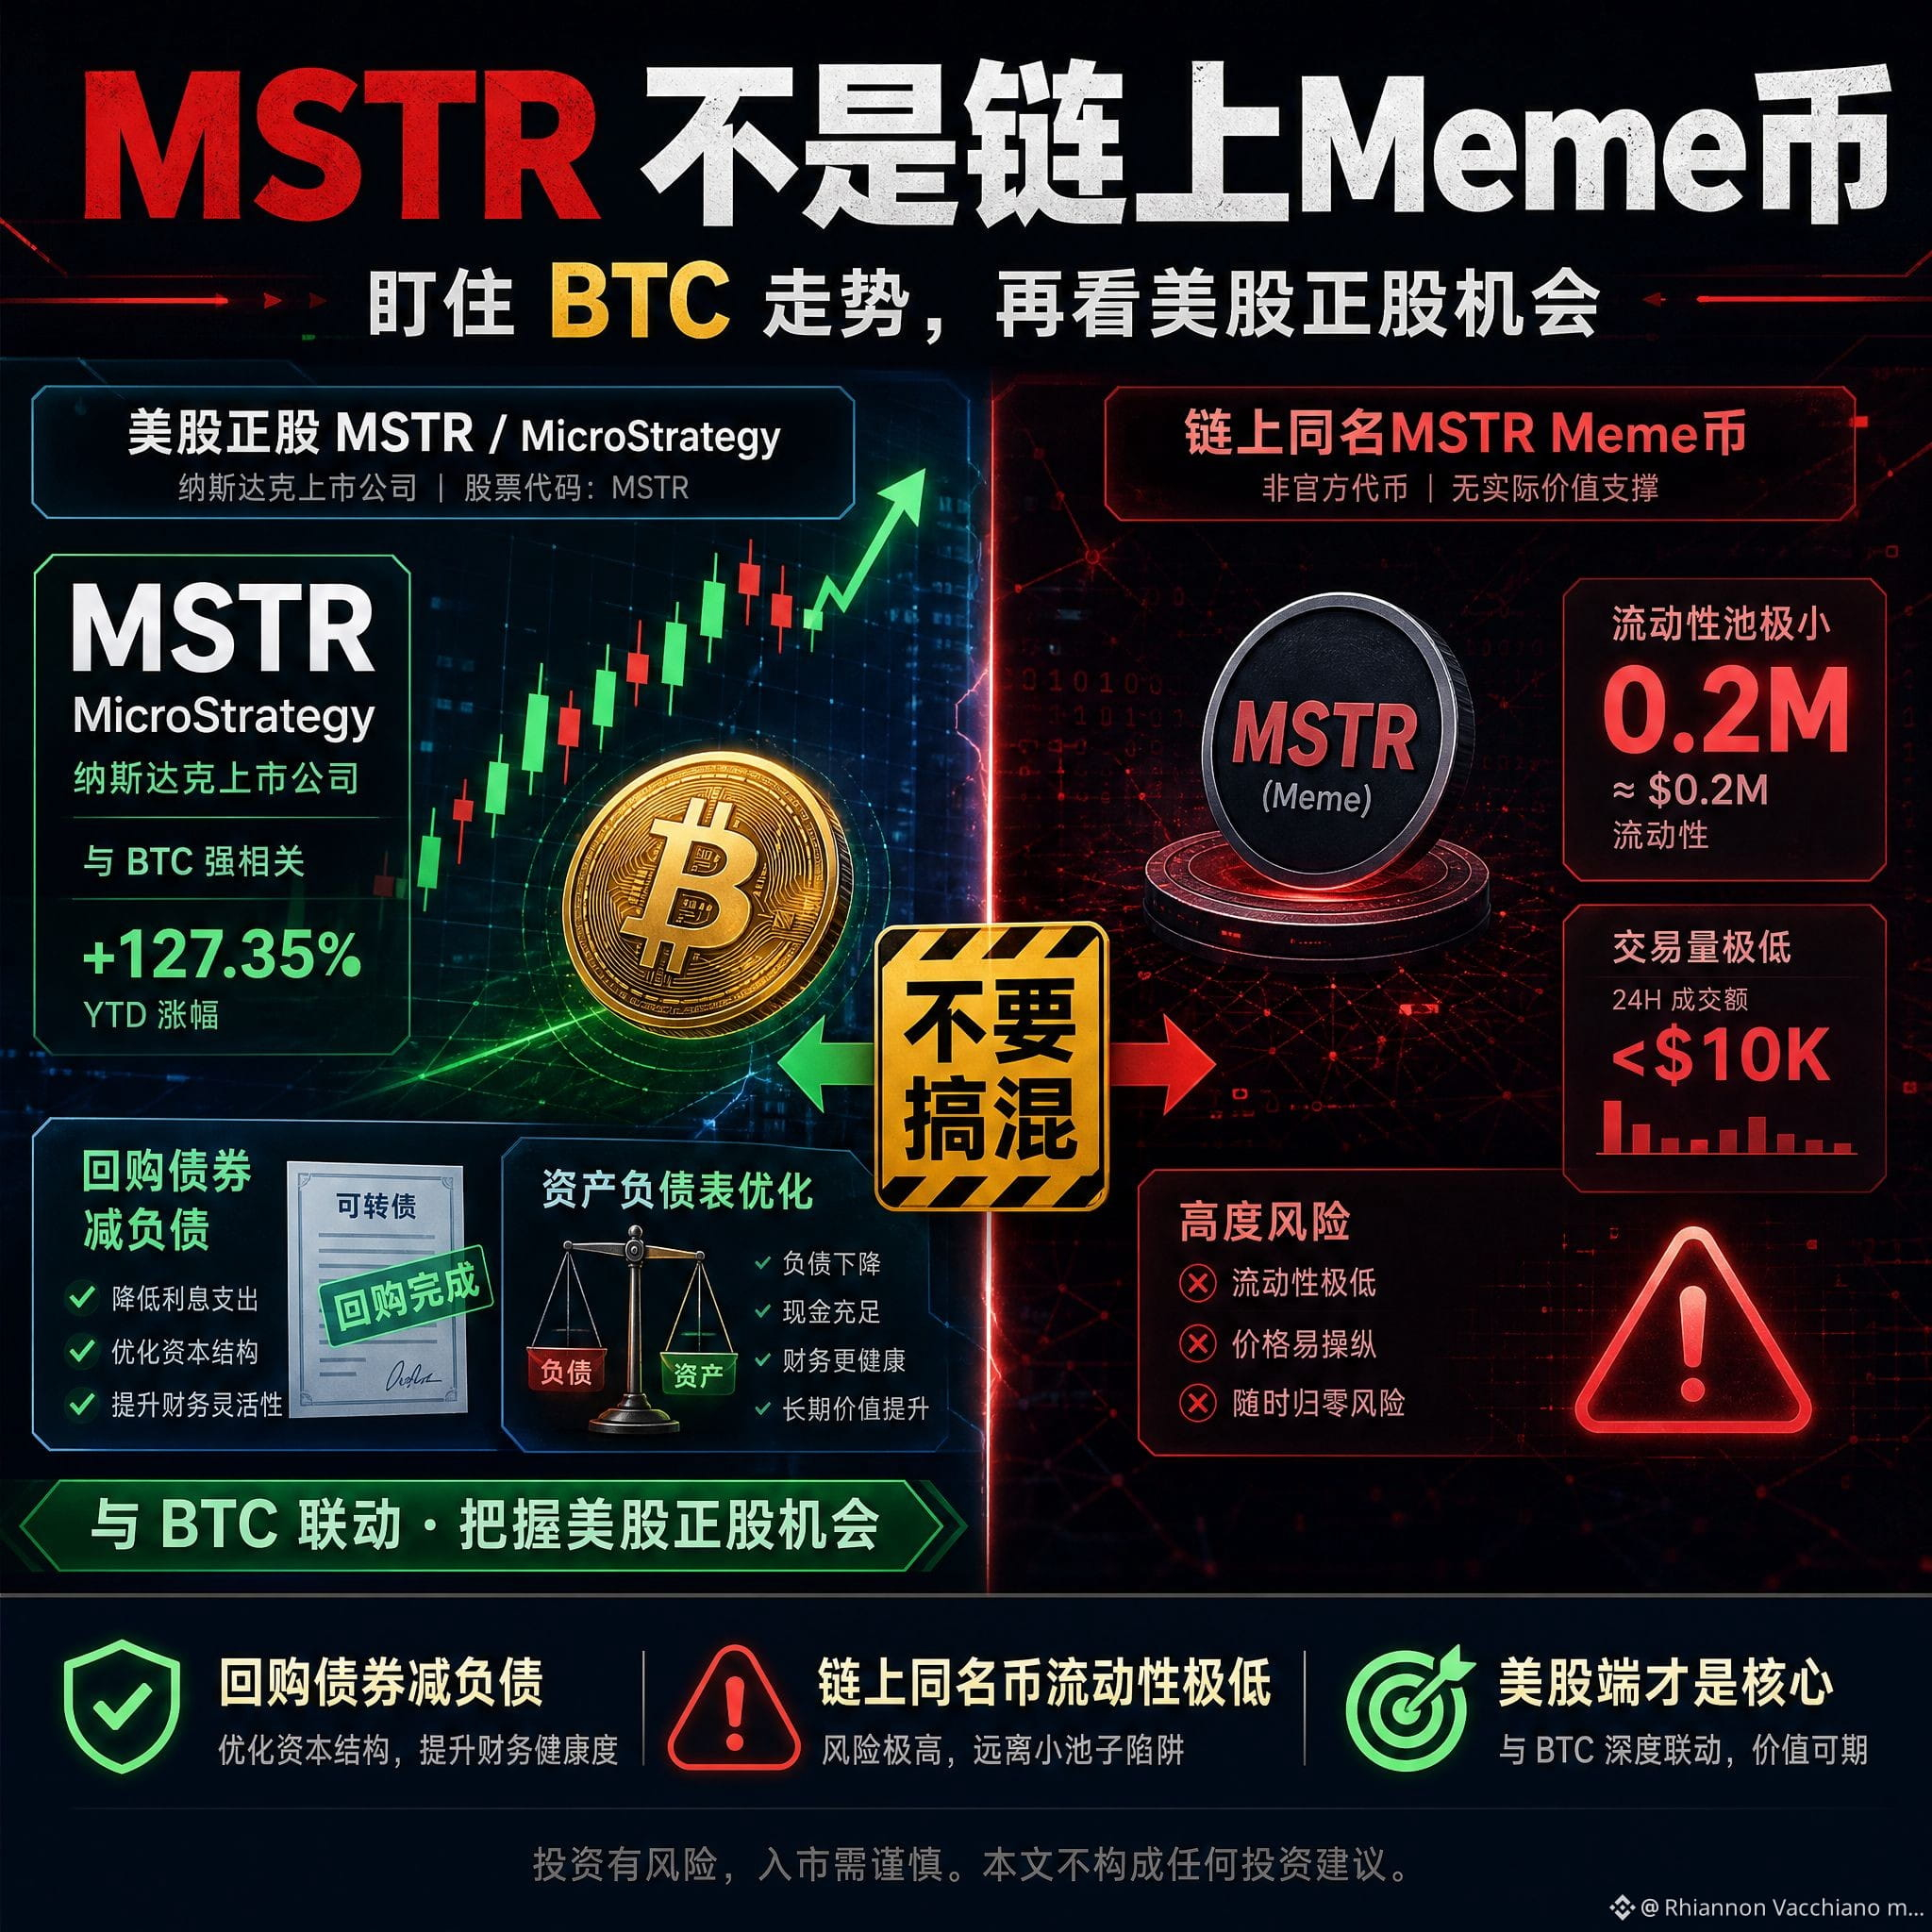
Clarifions un fait clé : le $MSTR discuté est l'action cotée en bourse de MicroStrategy sur le NASDAQ, pas le token meme du même nom sur la blockchain. Il existe effectivement un contrat appelé MSTR sur Uniswap (adresse 0x4206…), dont le prix actuel n'est que de 0,030515 $, avec une liquidité de 0,2M $, et un volume d'échange sur 24h presque nul — ce truc n'a rien à voir avec MicroStrategy, ne vous y trompez pas. Cette piscine sur la blockchain a une profondeur à peu près nulle, c'est de la pure liquidité poubelle, à ne pas toucher.
Revenons à l’action boursière : MicroStrategy vient de publier une annonce selon laquelle la société a accepté de racheter environ 1,5 milliard de dollars de ses obligations convertibles de 2029 à prix réduit. C'est un signal très clair : la direction utilise des prix bas pour réduire la dette, augmentant ainsi indirectement l'effet de levier de son exposition nette à $BTC . Ce bon point ne concerne que les détenteurs de MSTR sur le marché boursier américain, sans rapport avec le token meme sur la blockchain.
Mon jugement est très direct : avec un indice de peur à 34 et des sorties nettes de fonds crypto, le sentiment du marché est faible, MSTR est sous pression avec un risk-off sur le marché boursier. Mais le problème est que la logique fondamentale de MSTR est toujours ancrée dans le BTC, ce n'est pas une action uniquement émotionnelle comme PLTR. Une fois que le BTC se stabilise et rebondit, le beta de MSTR va brutalement converger, cette elasticité est l'espace de profit.
En termes d'opération, je préfère attendre plutôt que de poursuivre maintenant (ce qui concerne l'action boursière) :
Surveiller si le BTC peut maintenir la zone de support actuelle, la stabilisation du BTC est une condition préalable au rebond de MSTR.
Le rachat d'obligations est un vrai bon point, mais il n'y a pas de données précises sur le coût d'achat actuel sur le marché boursier, ne fixez pas de points d'entrée à l'aveugle.
Le token meme du même nom sur la blockchain a une liquidité de 0,2M $, une grosse vente pourrait le faire tomber à zéro, à ne pas toucher du tout.
La logique principale peut se résumer ainsi : le rachat d'obligations pour réduire la dette est une véritable optimisation du bilan, la valeur de transaction de MSTR sur le marché boursier est liée au BTC, pas à ce token contrefait sur la blockchain. Surveillez le mouvement de $BTC avant d'agir, ne montez pas dans le mauvais train.
$BTC
Dans le classement des tendances, MSTR est en concurrence avec PLTR et HIMS, alors réfléchissons à ce que cela signifie. Les petits investisseurs ne le considèrent plus comme un proxy à effet de levier pour le BTC, mais comme un "package risk-on du marché boursier américain" pour jouer sur l'émotion. Ce décalage de perception est précisément la fissure d'arbitrage à surveiller.
Clarifions un fait clé : le $MSTR discuté est l'action cotée en bourse de MicroStrategy sur le NASDAQ, pas le token meme du même nom sur la blockchain. Il existe effectivement un contrat appelé MSTR sur Uniswap (adresse 0x4206…), dont le prix actuel n'est que de 0,030515 $, avec une liquidité de 0,2M $, et un volume d'échange sur 24h presque nul — ce truc n'a rien à voir avec MicroStrategy, ne vous y trompez pas. Cette piscine sur la blockchain a une profondeur à peu près nulle, c'est de la pure liquidité poubelle, à ne pas toucher.
Revenons à l’action boursière : MicroStrategy vient de publier une annonce selon laquelle la société a accepté de racheter environ 1,5 milliard de dollars de ses obligations convertibles de 2029 à prix réduit. C'est un signal très clair : la direction utilise des prix bas pour réduire la dette, augmentant ainsi indirectement l'effet de levier de son exposition nette à $BTC . Ce bon point ne concerne que les détenteurs de MSTR sur le marché boursier américain, sans rapport avec le token meme sur la blockchain.
Mon jugement est très direct : avec un indice de peur à 34 et des sorties nettes de fonds crypto, le sentiment du marché est faible, MSTR est sous pression avec un risk-off sur le marché boursier. Mais le problème est que la logique fondamentale de MSTR est toujours ancrée dans le BTC, ce n'est pas une action uniquement émotionnelle comme PLTR. Une fois que le BTC se stabilise et rebondit, le beta de MSTR va brutalement converger, cette elasticité est l'espace de profit.
En termes d'opération, je préfère attendre plutôt que de poursuivre maintenant (ce qui concerne l'action boursière) :
Surveiller si le BTC peut maintenir la zone de support actuelle, la stabilisation du BTC est une condition préalable au rebond de MSTR.
Le rachat d'obligations est un vrai bon point, mais il n'y a pas de données précises sur le coût d'achat actuel sur le marché boursier, ne fixez pas de points d'entrée à l'aveugle.
Le token meme du même nom sur la blockchain a une liquidité de 0,2M $, une grosse vente pourrait le faire tomber à zéro, à ne pas toucher du tout.
La logique principale peut se résumer ainsi : le rachat d'obligations pour réduire la dette est une véritable optimisation du bilan, la valeur de transaction de MSTR sur le marché boursier est liée au BTC, pas à ce token contrefait sur la blockchain. Surveillez le mouvement de $BTC avant d'agir, ne montez pas dans le mauvais train.
$BTC