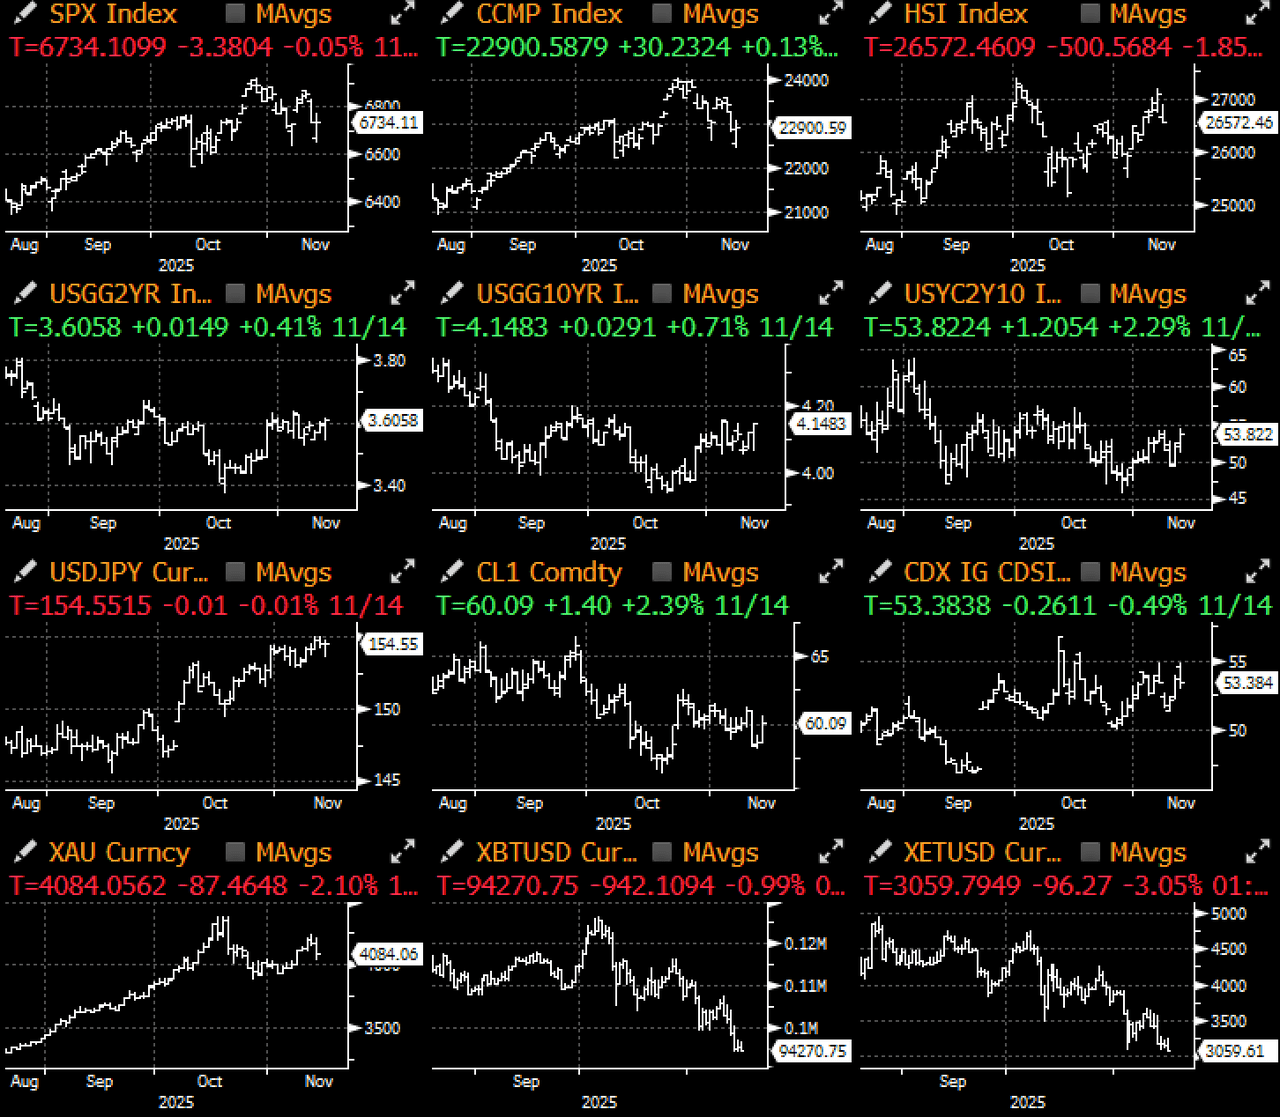
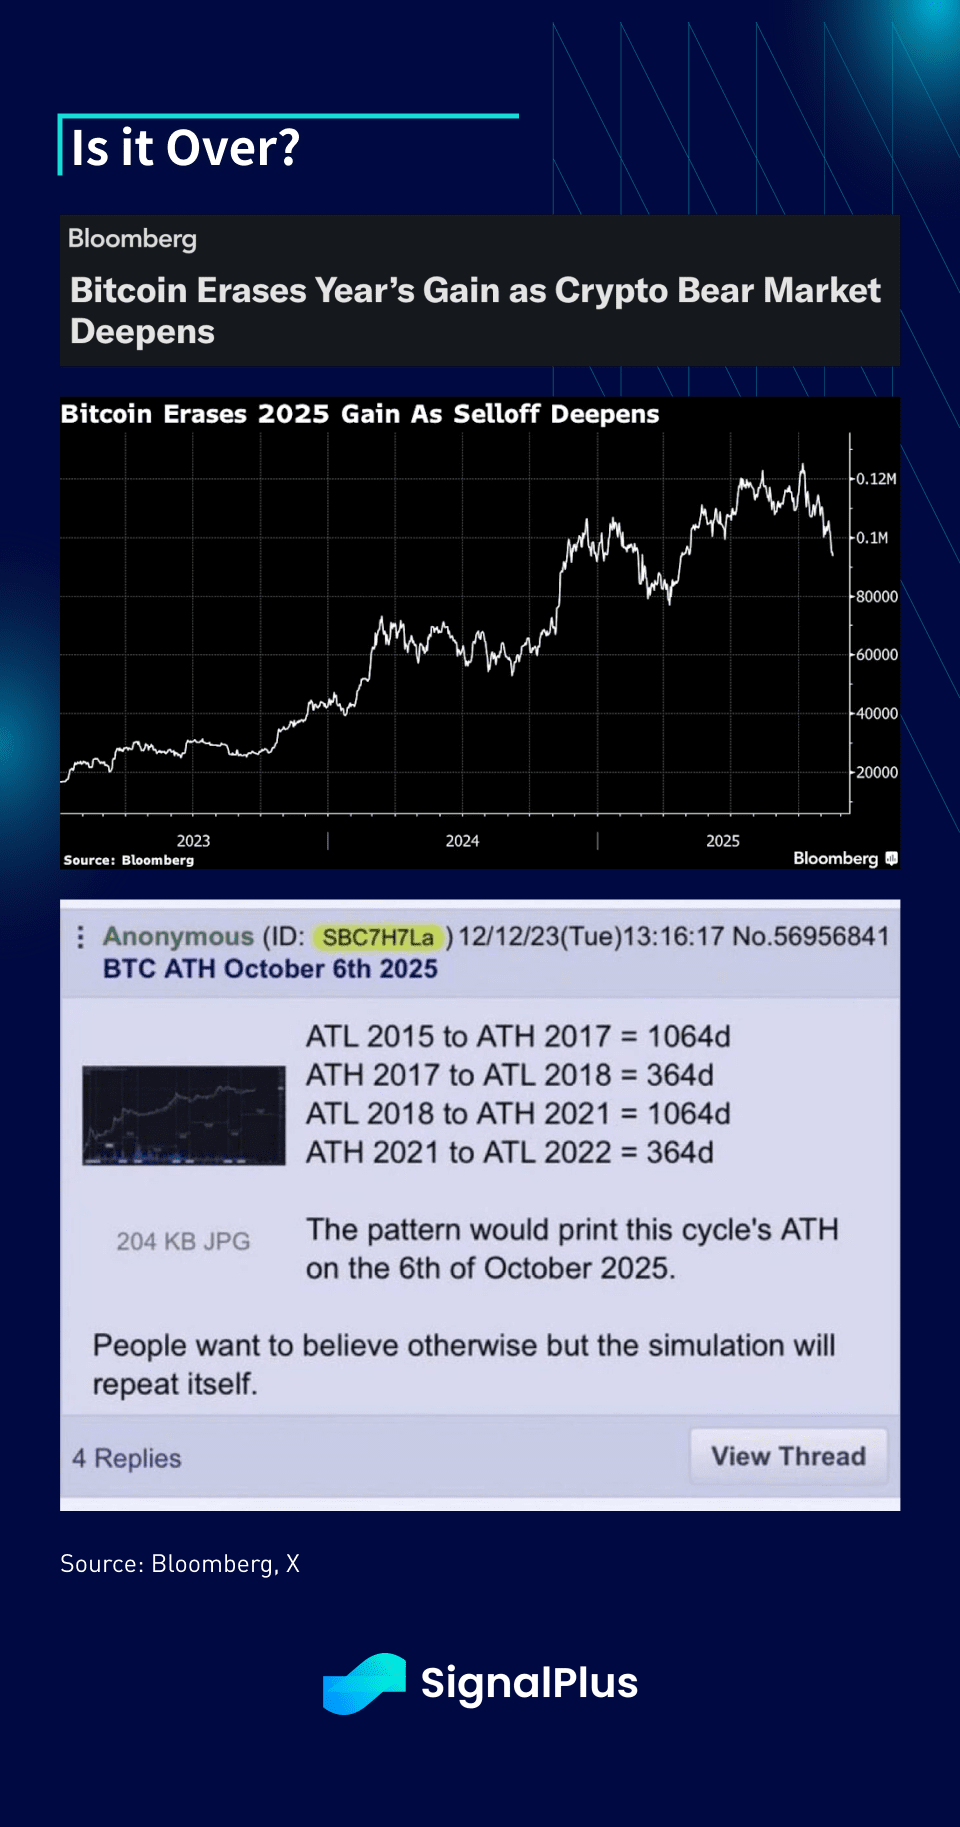
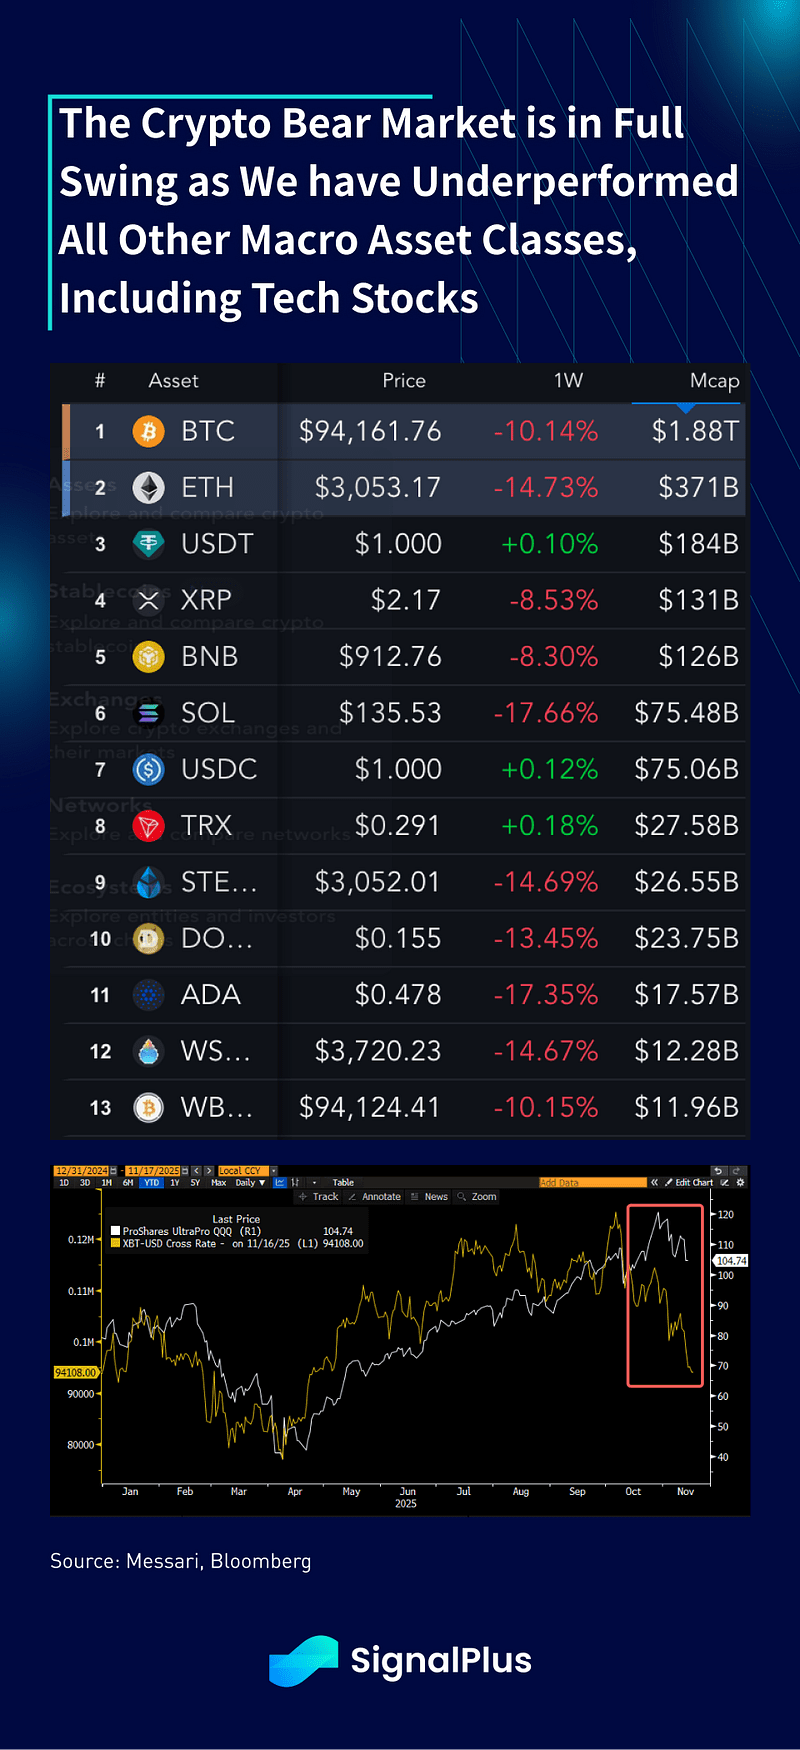
Les prix des cryptomonnaies ont de nouveau fléchi la semaine dernière avec le BTC atteignant 94k $ à la suite d'une faible vente lundi, les grands acteurs ayant vendu un autre 10 à 20 % sur une base hebdomadaire, et le sentiment natif aussi pessimiste qu'il ait jamais été, y compris lors des précédents marchés baissiers. Bien que des vents contraires macroéconomiques puissent être excusés pour expliquer une partie de la vente, les cryptomonnaies ont légitimement sous-performé la plupart des autres classes d'actifs, y compris les actions technologiques à effet de levier, avec lesquelles elles ont été les plus étroitement corrélées.
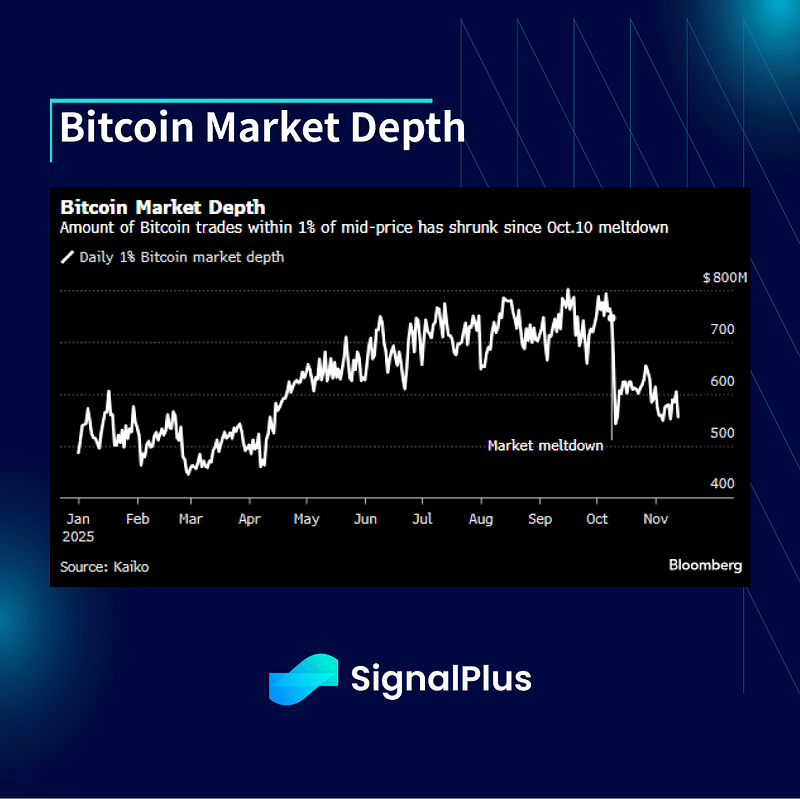
De plus, après le krach d'octobre, des rumeurs persistantes sur des pertes significatives des teneurs de marché ont conduit à une baisse significative de la liquidité du carnet de commandes, exacerbant les mouvements du marché et en particulier à la baisse.
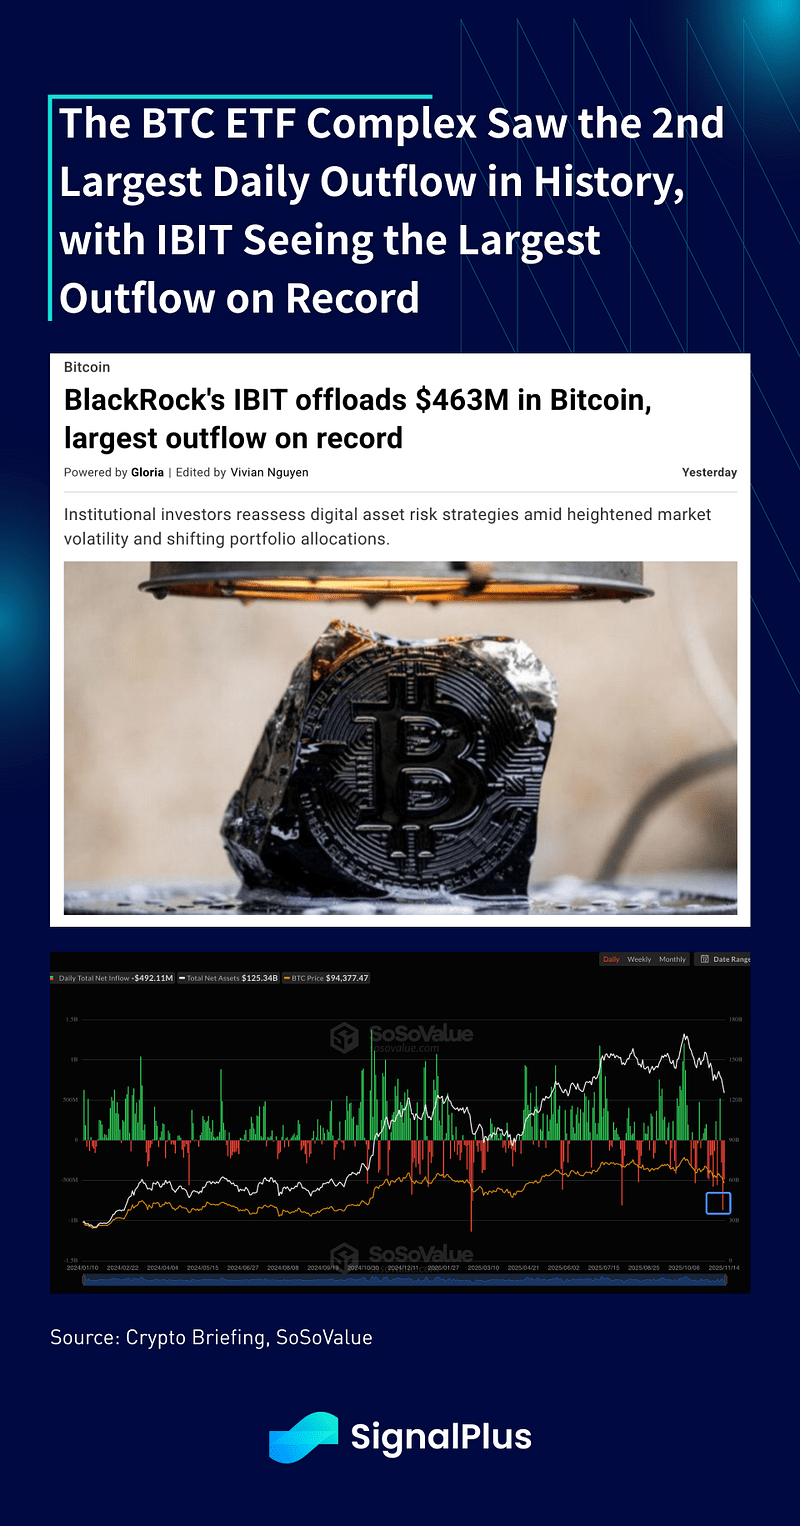
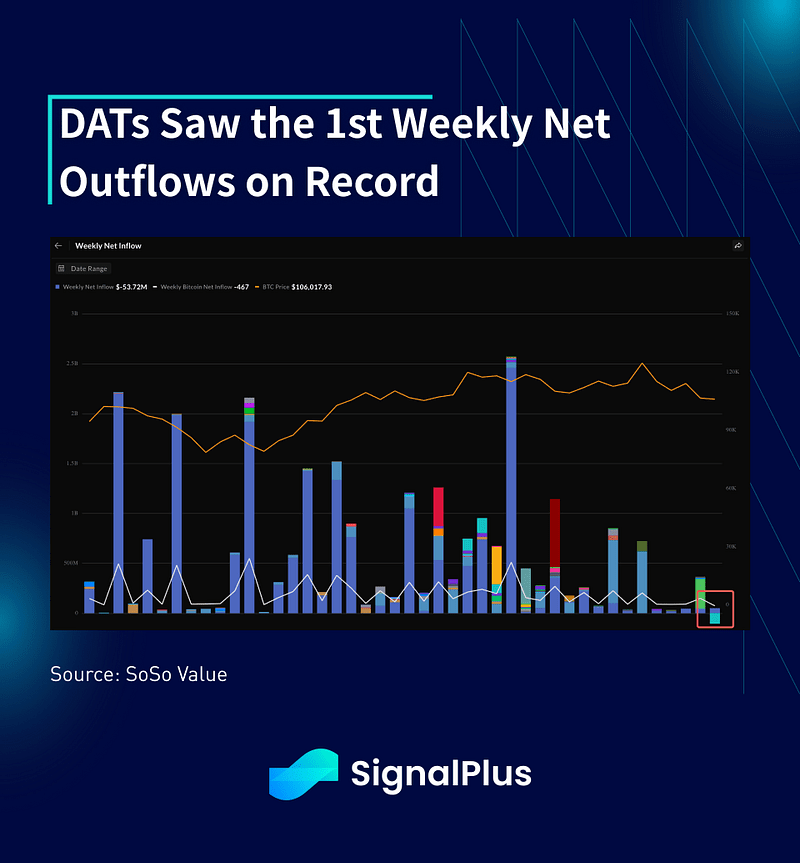
Sans surprise, nous avons observé un désendettement rapide et des sorties d'argent réel à travers l'ensemble du complexe crypto. Des liquidations significatives de contrats à terme CEX sont suivies de sommets annuels en sorties d'ETF et de ventes de DAT, avec l'IBIT de Blackrock enregistrant un record en une seule journée de -463 millions de dollars en ventes et les DAT voyant également les premières sorties hebdomadaires depuis leur création.
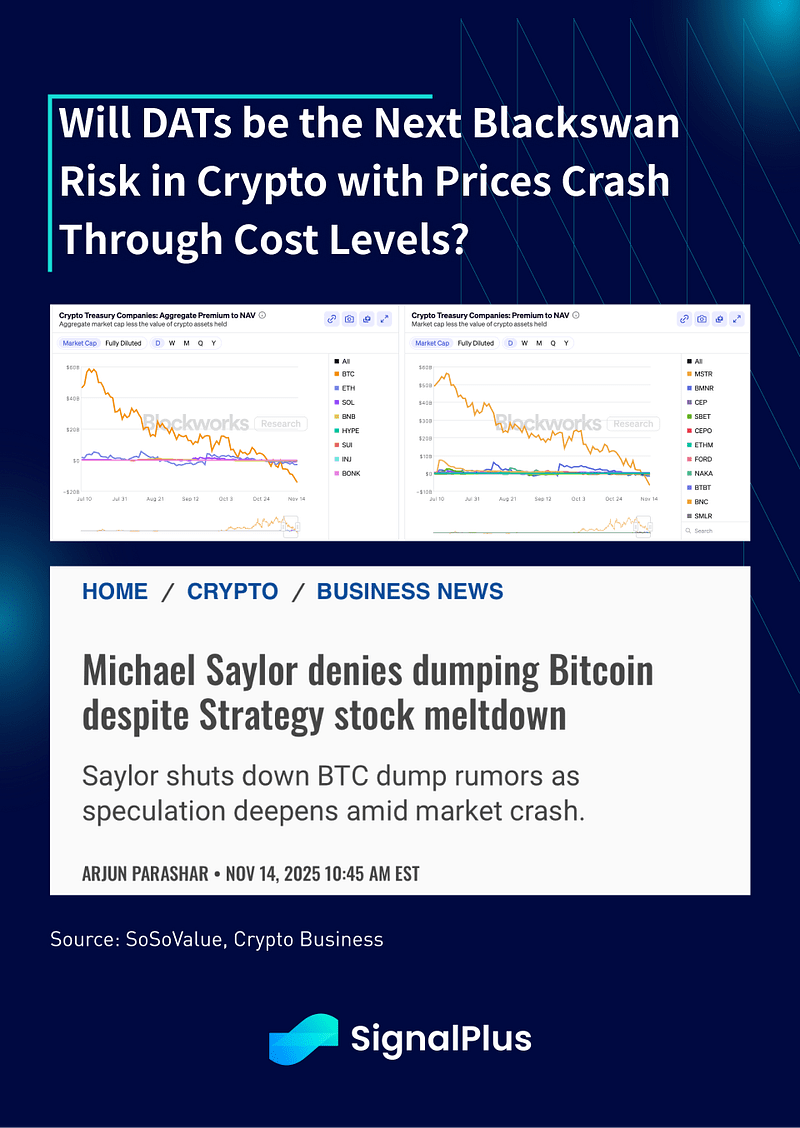
Les ventes persistantes ont conduit à un effondrement de la prime DAT en territoire négatif, suscitant des inquiétudes concernant les ventes de bons du Trésor alors que les entreprises se débarrassent d'actifs pour soutenir la baisse de la capitalisation boursière. MSTR est évidemment l'éléphant dans la pièce, bien que Saylor ait été rapide à nier publiquement tout stratagème de vente, mais le verdict final pourrait encore être à venir.
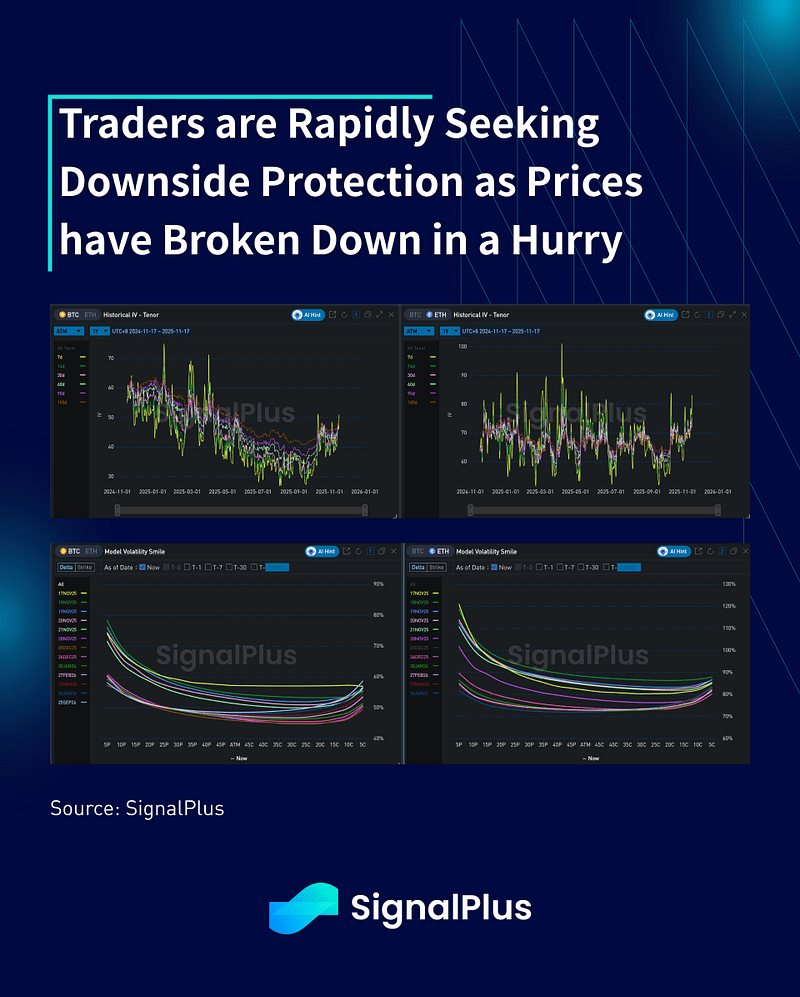
Après une longue période de stagnation, la volatilité réalisée et implicite a augmenté alors que les prix ont chuté à travers les plages de cycle haussier. En particulier, les skews de vente restent achetés, en particulier pour l'ETH, où le soutien en argent réel est moins favorable que pour le BTC, soulevant des inquiétudes pour des baisses plus marquées.
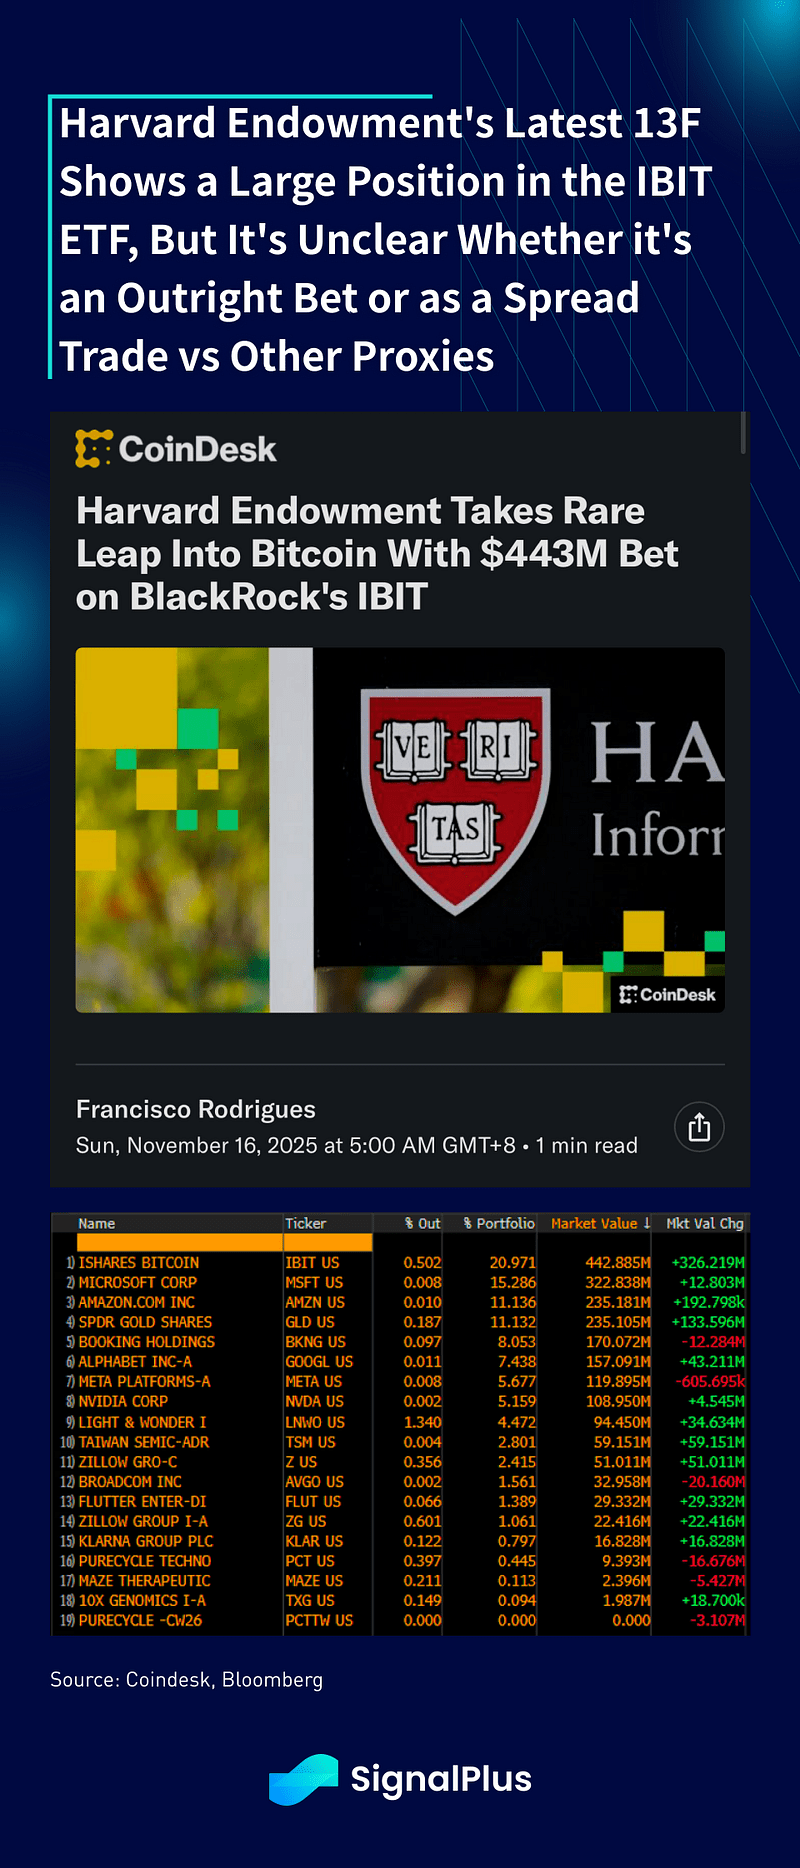
Au milieu de tout ce doom et gloom, y a-t-il eu de bonnes nouvelles dans l'espace récemment ? En dehors de la récente annonce de Square selon laquelle ils ont récemment commencé à accepter des paiements Bitcoin pour leurs commerçants, les derniers dépôts 13F ont également montré que le fonds de dotation de Harvard (57 milliards de dollars d'actifs sous gestion) a maintenant une position de 443 millions de dollars dans l'IBIT, leur plus grande participation unique dans le portefeuille. Mais avant que tout le monde ne s'emballe trop, il n'est pas clair si la position est un long pur ou un trade de spread/arbitrage contre les DAT ou d'autres proxies crypto. Nous penchons plutôt vers ce dernier, mais il est tout de même bon de voir que les comptes d'argent réel de TradFi deviennent au moins des participants plus actifs dans cet espace, même si ce n'est pas juste une exposition pure à long.
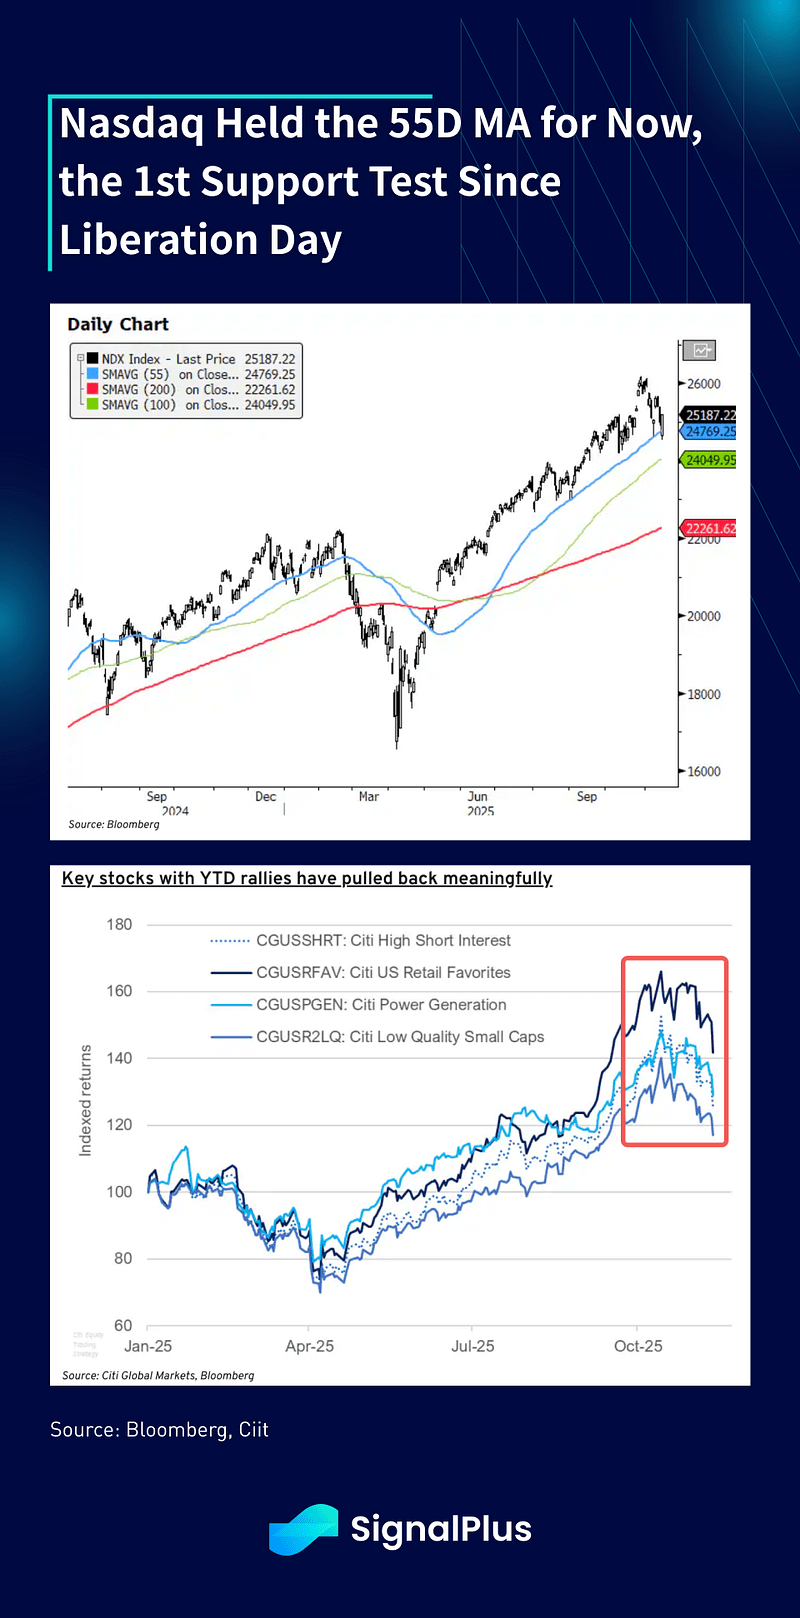
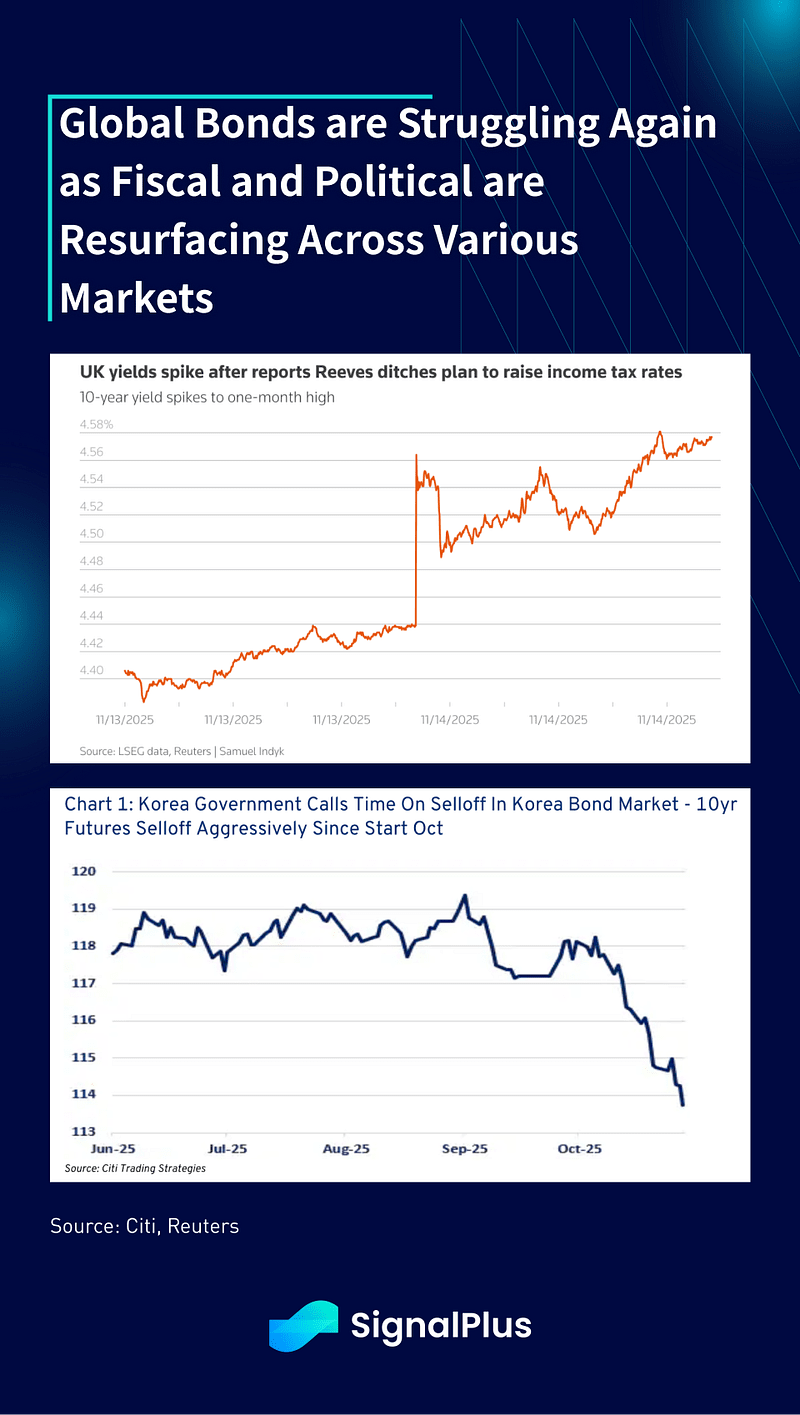
Retour sur le macro, les actions américaines ont surmonté un début hésitant malgré une chute de -3,8 % du KOSPI et une baisse précoce de -2 % du Nasdaq pour clôturer en positif sur la session tout en maintenant son support de moyenne mobile à 55 jours. Les revenus fixes ont également été sous pression avec les obligations du Japon, de la Corée et du Royaume-Uni toutes sous pression en raison de préoccupations fiscales / politiques croissantes, avec les bons du Trésor américain faisant face à des vents contraires similaires alors que les rendements ont augmenté.
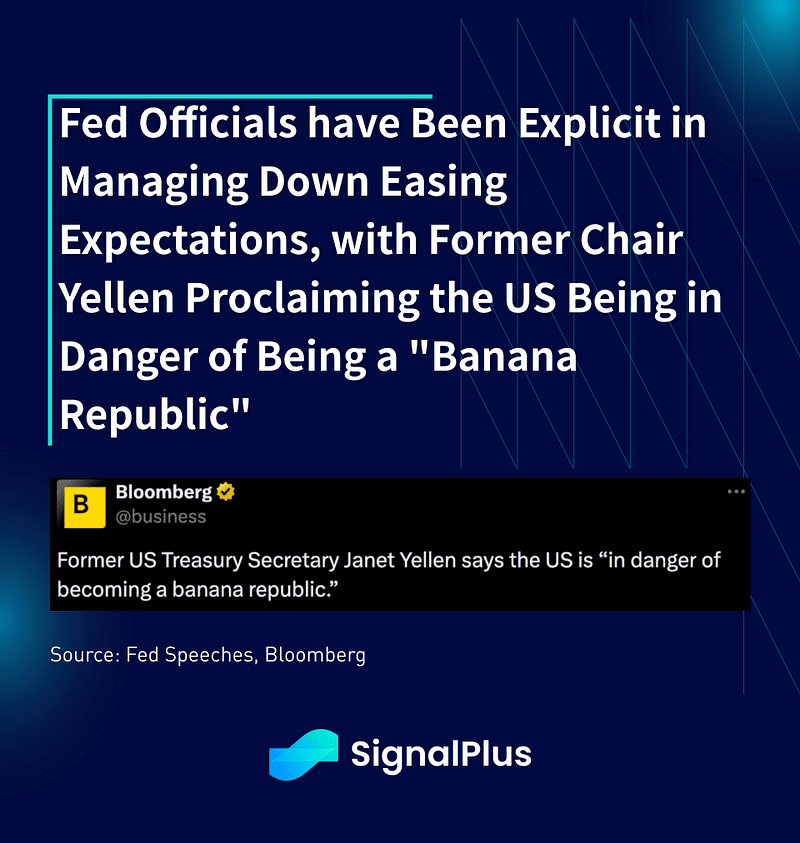
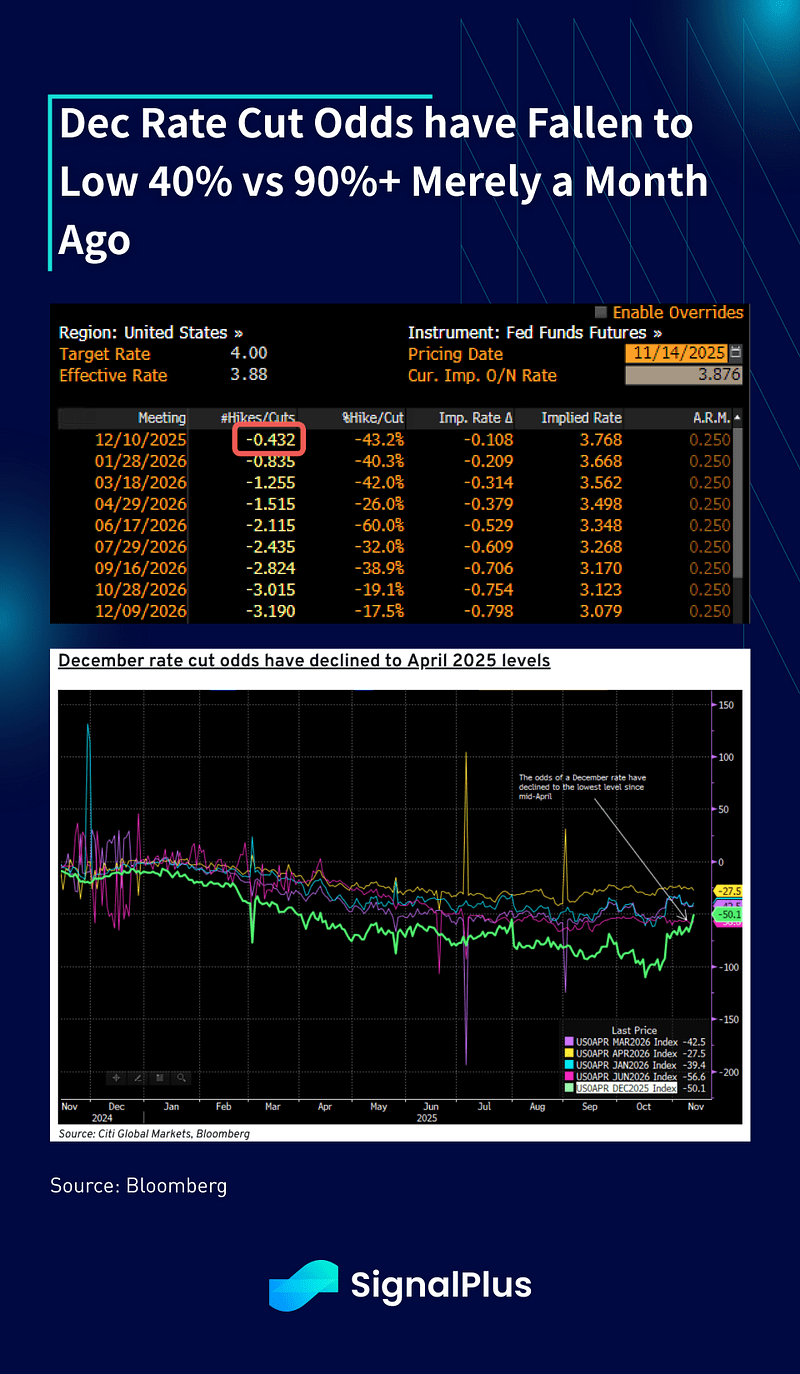
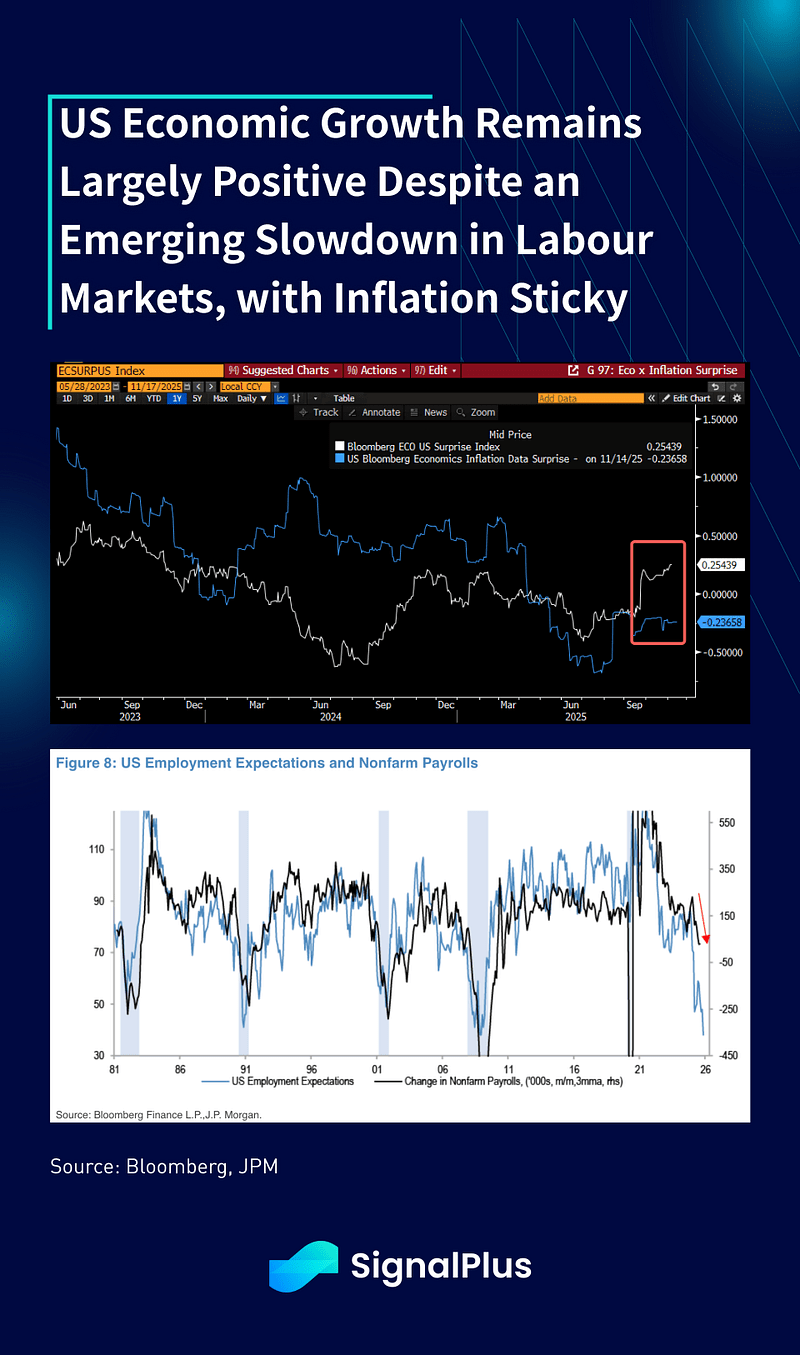
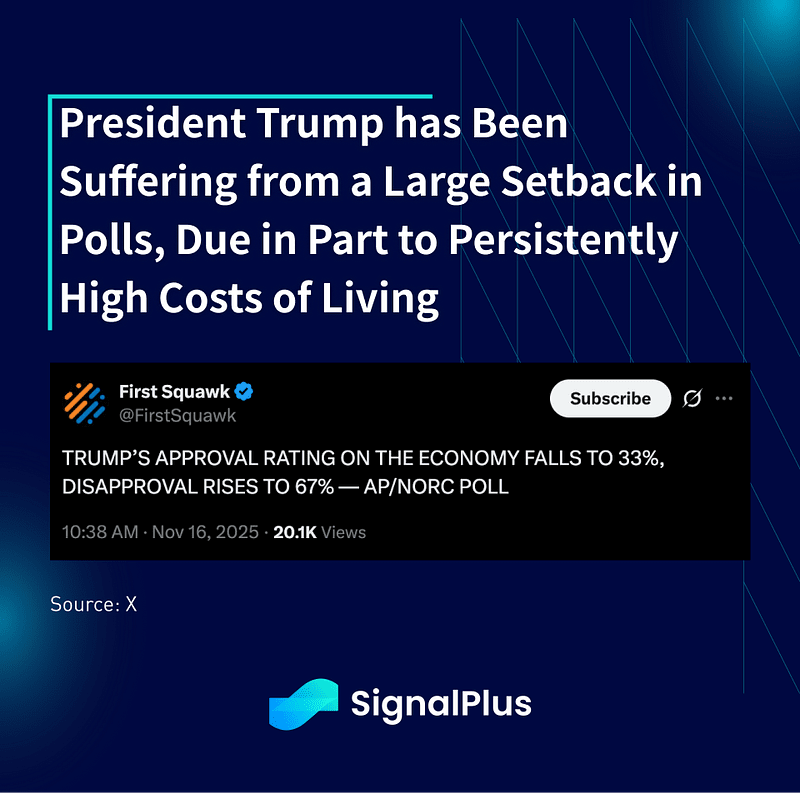
Aux États-Unis, les chances de baisse de taux en décembre sont tombées à 40 % alors que les responsables de la Fed se sont fortement manifestés pour gérer les attentes d'assouplissement, l'économie américaine restant largement stable malgré quelques préoccupations concernant le marché du travail. La plus grande inquiétude reste l'inflation, où le président Trump a récemment subi un revers significatif dans les sondages en raison de l'inflation élevée et des préoccupations concernant le coût de la vie, l'ancienne secrétaire au Trésor et présidente de la Fed Yellen déclarant que les États-Unis sont “en danger de devenir une république bananière”.
Les responsables de la Fed ont été explicites dans la gestion des attentes d'assouplissement, avec l'ancienne présidente Yellen proclamant que les États-Unis sont en danger de devenir une “république bananière”.
“Il n'est pas évident que la politique monétaire devrait faire plus en ce moment,” — le président de la Fed de Cleveland, Hammack
“Alors que je me prépare à la réunion de décembre, je pense qu'il serait difficile de soutenir une nouvelle baisse des taux d'intérêt à moins que nous ne recevions des preuves convaincantes que l'inflation diminue réellement plus vite que mes attentes ou que nous voyions plus que le refroidissement graduel que nous avons observé sur le marché du travail.” — le président de la Fed de Dallas, Logan
“Je ne pense pas que d'autres baisses des taux d'intérêt feront beaucoup pour réparer les fissures sur le marché du travail — des tensions qui, plus probablement que pas, proviennent de changements structurels dans la technologie et la politique d'immigration,” — le président de la Fed de Kansas City, Schmid
En regardant vers l'avenir, nous garderons un œil sur quelques éléments.
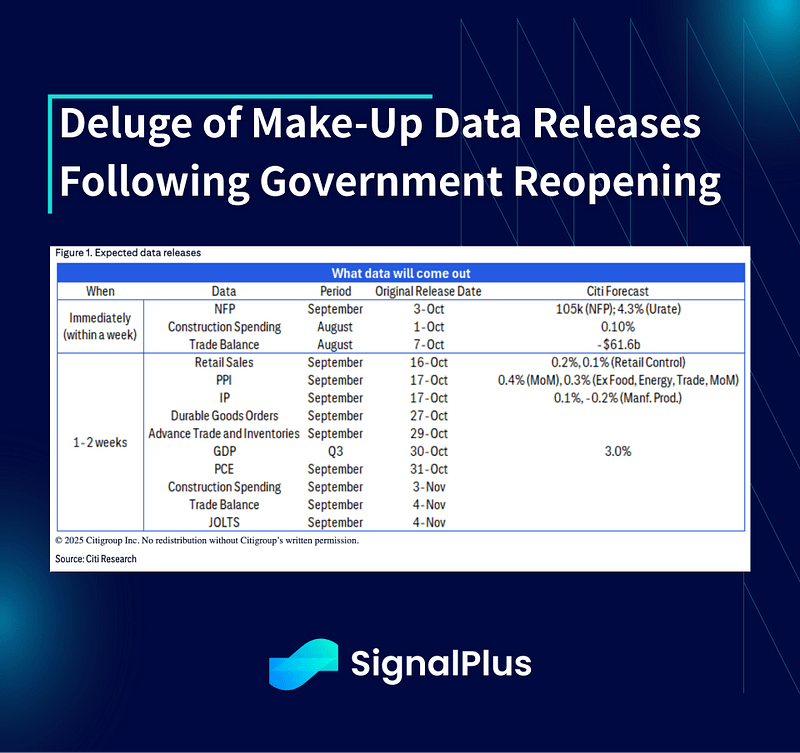
1.Déluge de publications de données de rattrapage suite à la réouverture du gouvernement
Nous nous attendons à ce que les attentes de baisse des taux soient volatiles au cours des prochaines semaines, alors que les analystes commencent à examiner un ensemble de données économiques en retard.
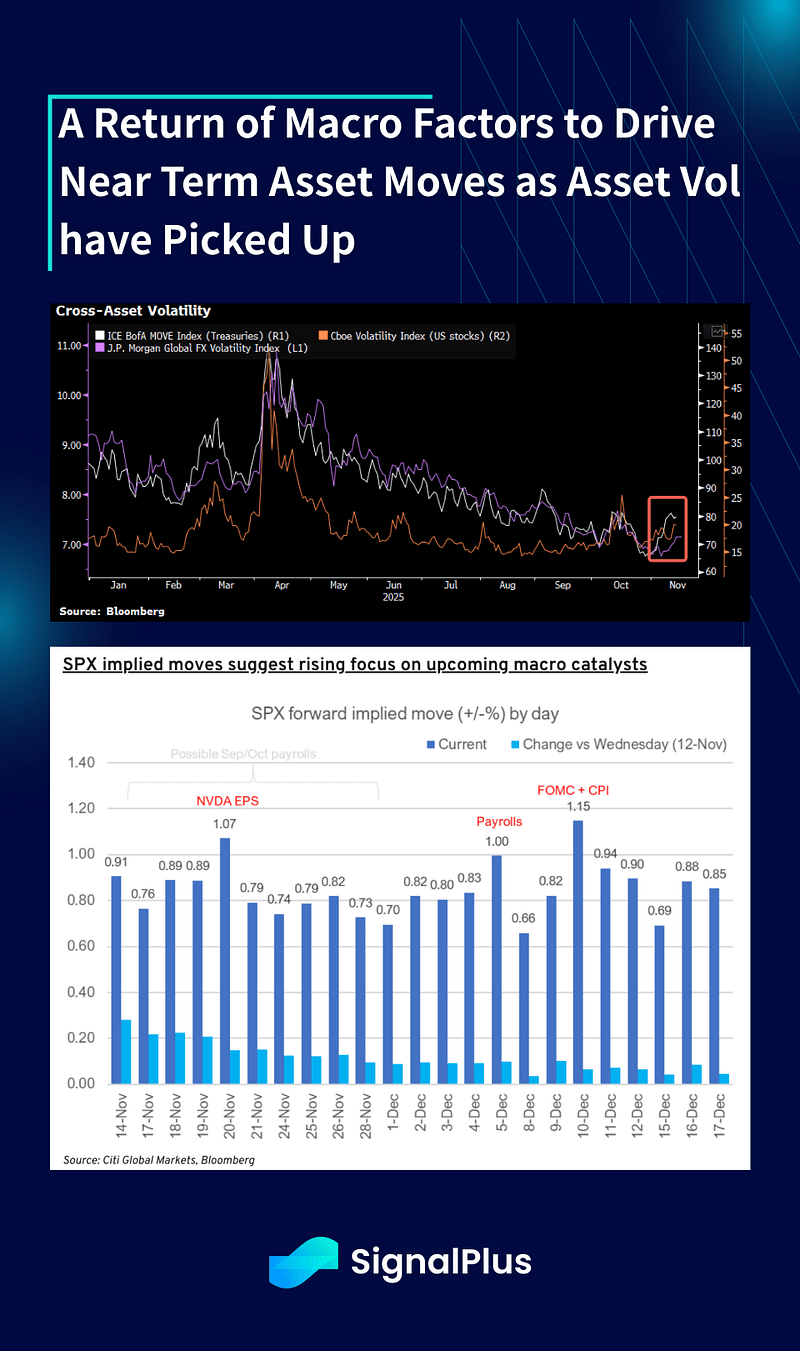
2. Un retour des facteurs macro pour conduire les mouvements d'actifs à court terme alors que la volatilité des actifs a augmenté.
La volatilité inter-actifs a augmenté alors que les investisseurs se concentrent à nouveau sur la croissance économique avec les premières étapes d'un ralentissement du travail face à une inflation obstinée.
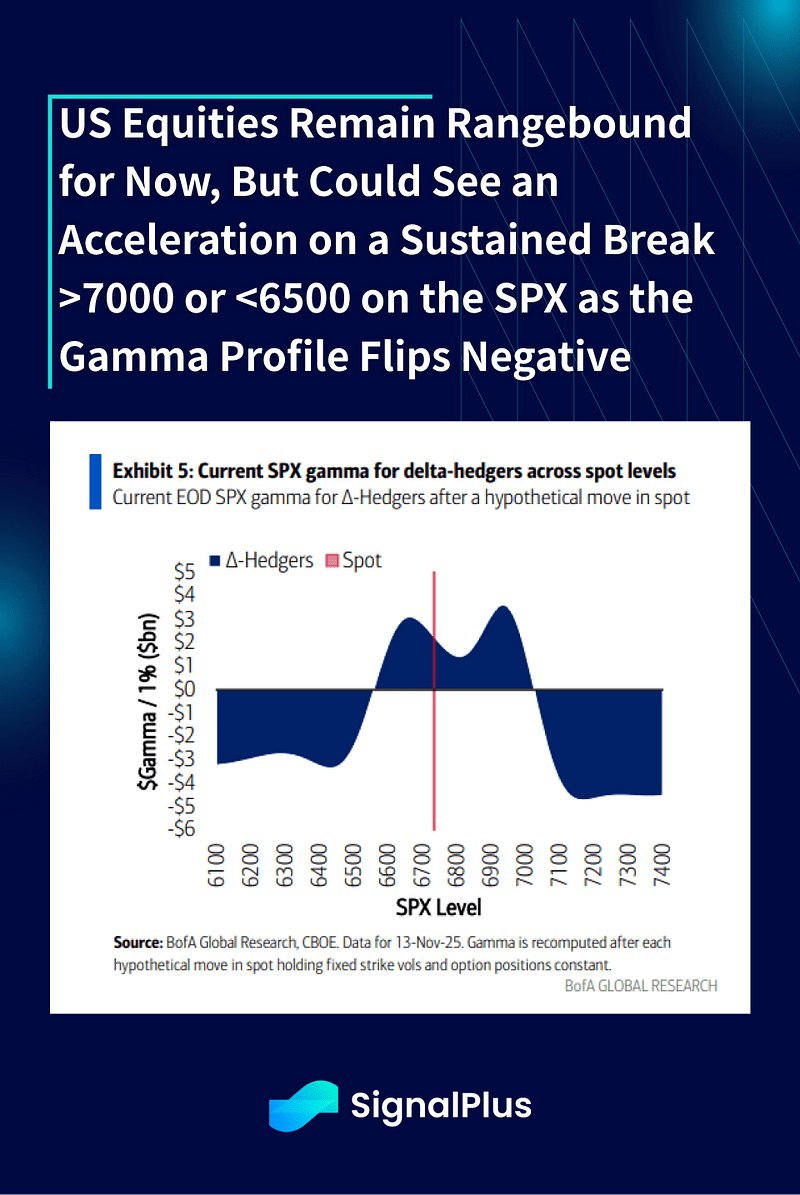
3. Les actions américaines restent dans une fourchette pour l'instant, mais pourraient voir une accélération sur une rupture soutenue >7000 ou <6500 sur le SPX alors que le profil gamma bascule négativement.
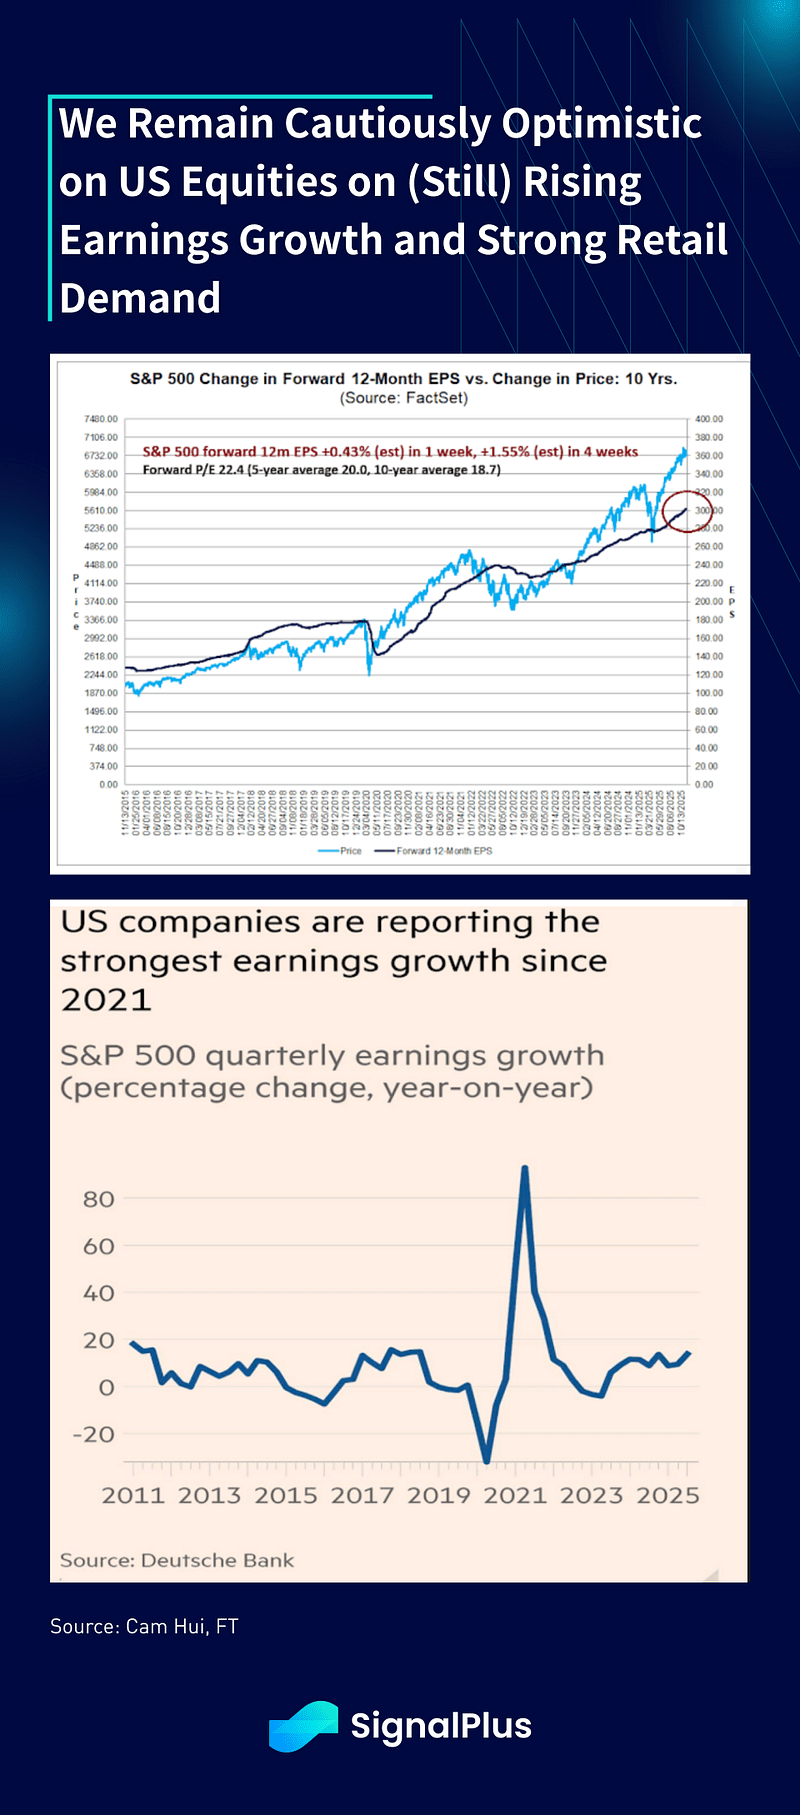
4. Nous restons prudemment optimistes sur les actions américaines en (encore) croissance des bénéfices et forte demande de détail.
Bien que les évaluations soient élevées, la croissance des bénéfices des entreprises américaines reste à des niveaux parmi les plus élevés de ces dernières années.
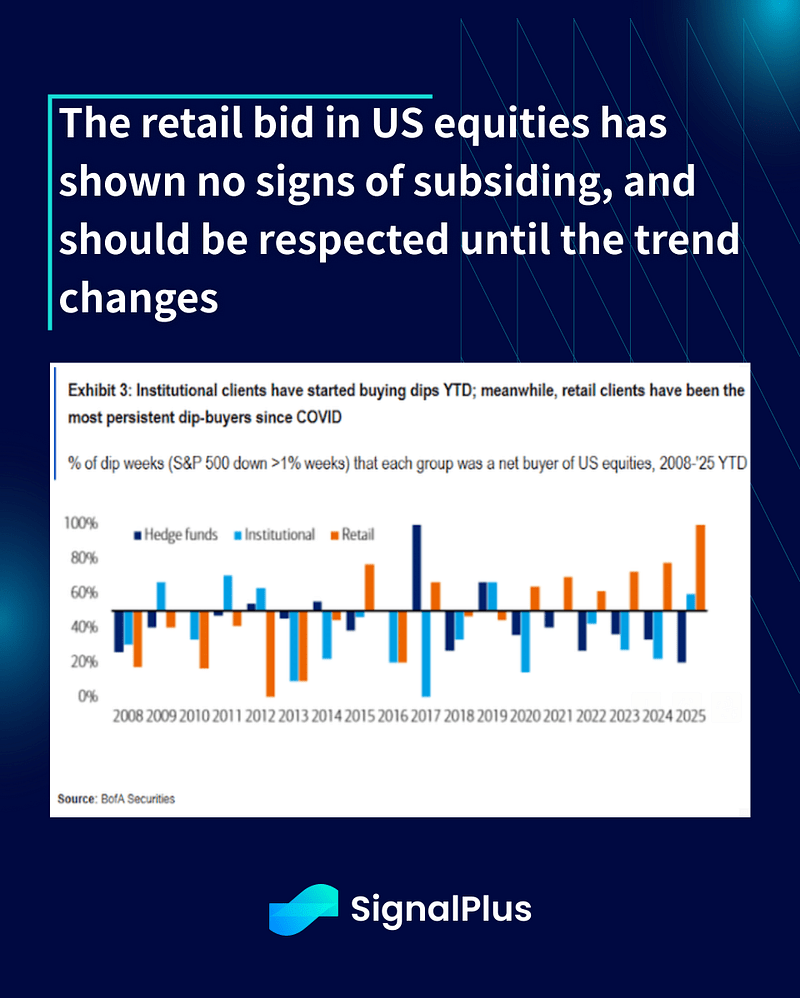
L'appel des détaillants dans les actions américaines n'a montré aucun signe de ralentissement et doit être respecté jusqu'à ce que la tendance change.
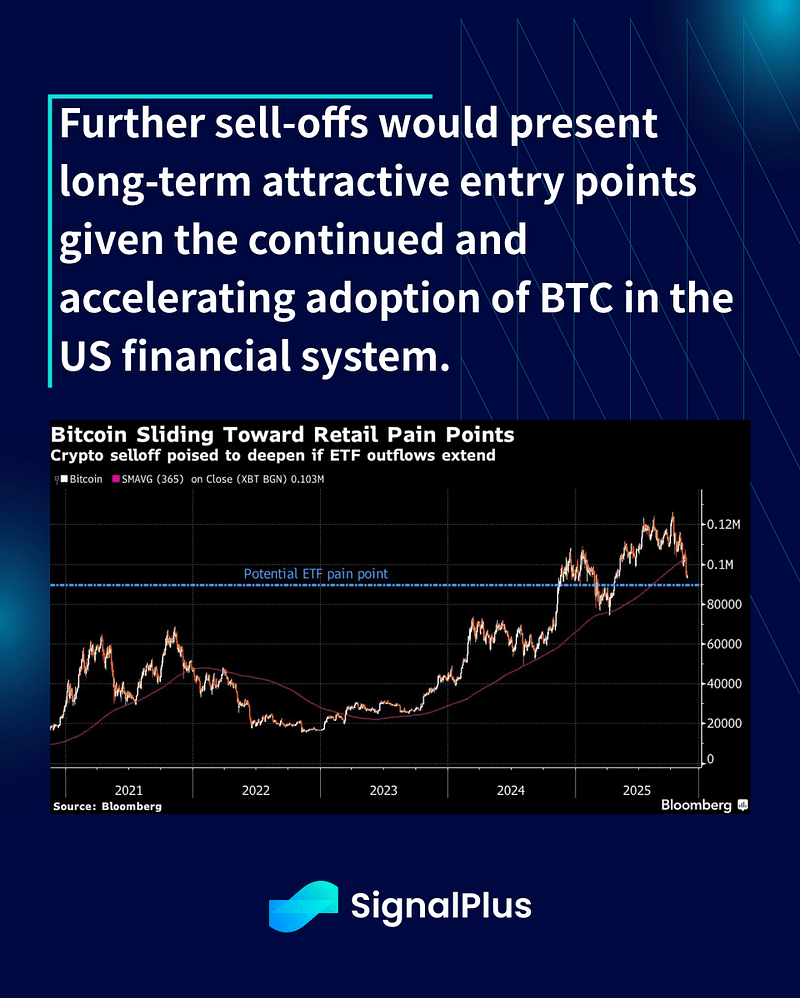
5. L'image technique sur la crypto est moins favorable, mais pourrait offrir de bons points d'entrée à long terme.
Nous continuons de nous attendre à ce que les conséquences de l'effondrement d'octobre se prolongent à mesure que plus de victimes émergent, et que plus de protocoles se ferment alors que davantage de participants natifs sortent en raison d'une désillusion accrue.
Les ventes de DAT constituent un véritable risque et présentent un surcroît significatif sur le sentiment jusqu'à nouvel ordre.
D'autres ventes présenteraient des points d'entrée attrayants à long terme compte tenu de l'adoption continue et accélérée du BTC dans le système financier américain.