
Récemment, il y a eu beaucoup de discussions sur la possibilité que Michael Saylor / Strategy vende une partie de ses BTC, mais il ne faut pas se fier uniquement au titre.
D'après le contexte de cette vidéo sur la blockchain de Bonnie, le point n'est pas 'Saylor se contredit, il ne HODL plus', mais plutôt que MSTR n'est plus simplement une société de détention de BTC, mais un véritable moteur de marché de capitaux qui combine BTC, actions, actions préférentielles et instruments de crédit.
Ce qu'il faut vraiment regarder, ce n'est pas 'vendent-ils des BTC ?', mais trois questions :
Premièrement, MSTR est-elle une vendeuse nette de BTC ?
Si la société vend une petite quantité de BTC, c'est pour maintenir le dividende STRC, stabiliser les instruments de crédit, et finalement racheter plus de BTC par le biais de financement, ce n'est pas équivalent à un 'dump' au sens traditionnel.
La logique de Saylor ressemble davantage à ceci : la gouvernance d’entreprise ne peut pas promettre de ne vendre aucun actif pour toujours, mais la stratégie vise tout de même à rester acheteur net de BTC à long terme.
Donc, ce que le marché doit surveiller, c’est la variation nette, pas la vente isolée d’une seule opération.
Deuxième point : la roue motrice de MSTR arrive-t-elle encore à tourner ?
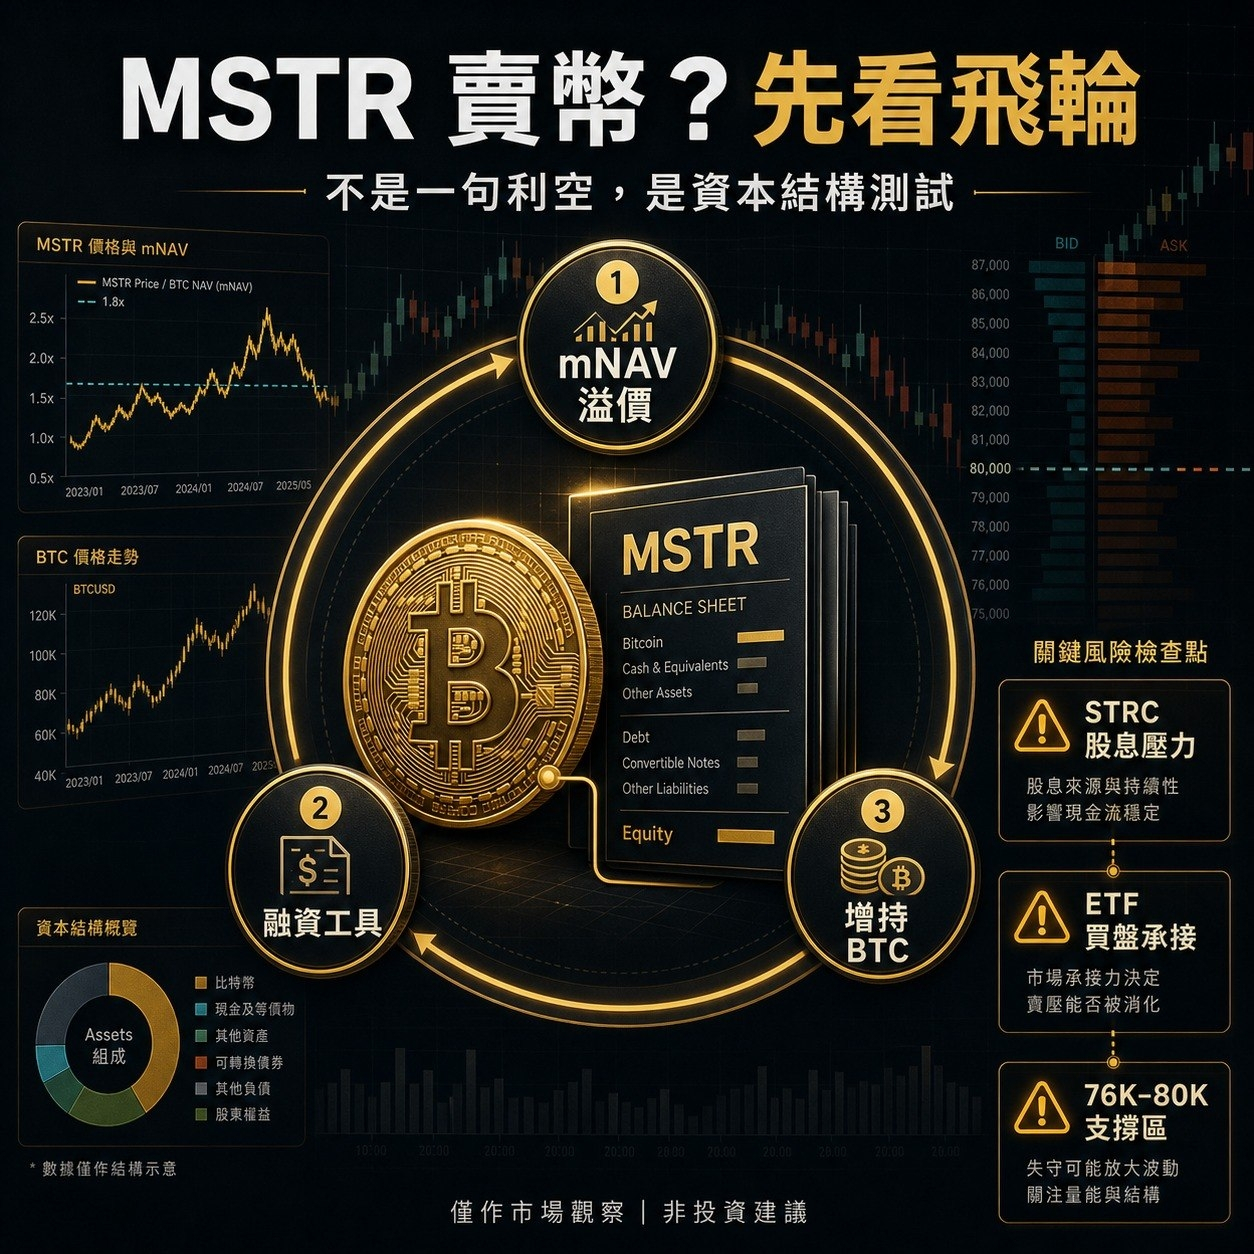
La roue motrice centrale de MSTR, c’est :
le cours de l’action inclut une prime de mNAV
→ émettre des actions ou des instruments de crédit
→ lever des fonds pour acheter du BTC
→ augmentation des avoirs en BTC
→ le marché continue d’accorder une prime à MSTR
Ce modèle est très solide en marché haussier, mais ses faiblesses sont aussi très claires : si le mNAV se comprime, si la demande en STRC baisse et si les coûts de financement augmentent, la roue motrice ralentit.
Ainsi, « vendre du BTC » n’est pas en soi le risque le plus important ; le risque majeur, c’est que le marché ne soit plus disposé à financer MSTR avec une prime élevée.
Troisièmement, la pression sur les dividendes du STRC va-t-elle forcer des ventes passives ?
Les actions privilégiées / instruments de crédit comme le STRC nécessitent, par essence, des paiements de dividendes stables. Tant que le marché des capitaux est disposé à absorber les nouvelles émissions de MSTR, la pression reste limitée ; en revanche, si le BTC baisse, si la prime de MSTR disparaît et si les instruments de crédit franchissent une zone de prix critique, alors vendre du BTC pourrait passer d’un « arbitrage actif » à une « demande passive de liquidité ».
C’est précisément l’endroit où le marché doit vraiment rester vigilant.
Mon avis est :
À court terme, le titre « MSTR vend des pièces » pèse sur le sentiment, surtout quand le BTC teste un support autour de la zone 76K-80K, tandis que les flux vers les ETF ne se sont pas encore complètement rétablis.
Mais à moyen terme, on ne peut pas simplifier cela comme « Saylor va casser le marché ». L’analyse la plus logique est la suivante : l’histoire du BTC de MSTR passe d’une simple accumulation de pièces à une phase plus complexe de gestion du bilan.
Ensuite, surveiller quatre indicateurs :
Le mNAV de MSTR est-il encore survalorisé ?
Le STRC reste-t-il dans une fourchette de prix raisonnable ?
Les flux de capitaux vers les ETF sur le BTC peuvent-ils redevenir positifs ?
Le BTC peut-il tenir la structure 76K-80K ?
Si ces quatre éléments restent stables, vendre une petite quantité de BTC de la part de MSTR n’est peut-être pas un facteur négatif systémique.
Si ces quatre éléments s’affaiblissent en même temps, le marché ne peut pas se rassurer uniquement avec « acheter du BTC à long terme ».
plus le titre est accrocheur, plus il faut revenir aux mécanismes.
Le risque de MSTR ne tient pas à une phrase du type « vendre ou ne pas vendre des pièces », mais à savoir si sa roue motrice sur les marchés des capitaux peut continuer à tourner.
#BTC #MSTR #Bitcoin #MichaelSaylor
ce n’est pas un conseil en investissement, seulement une observation du marché.