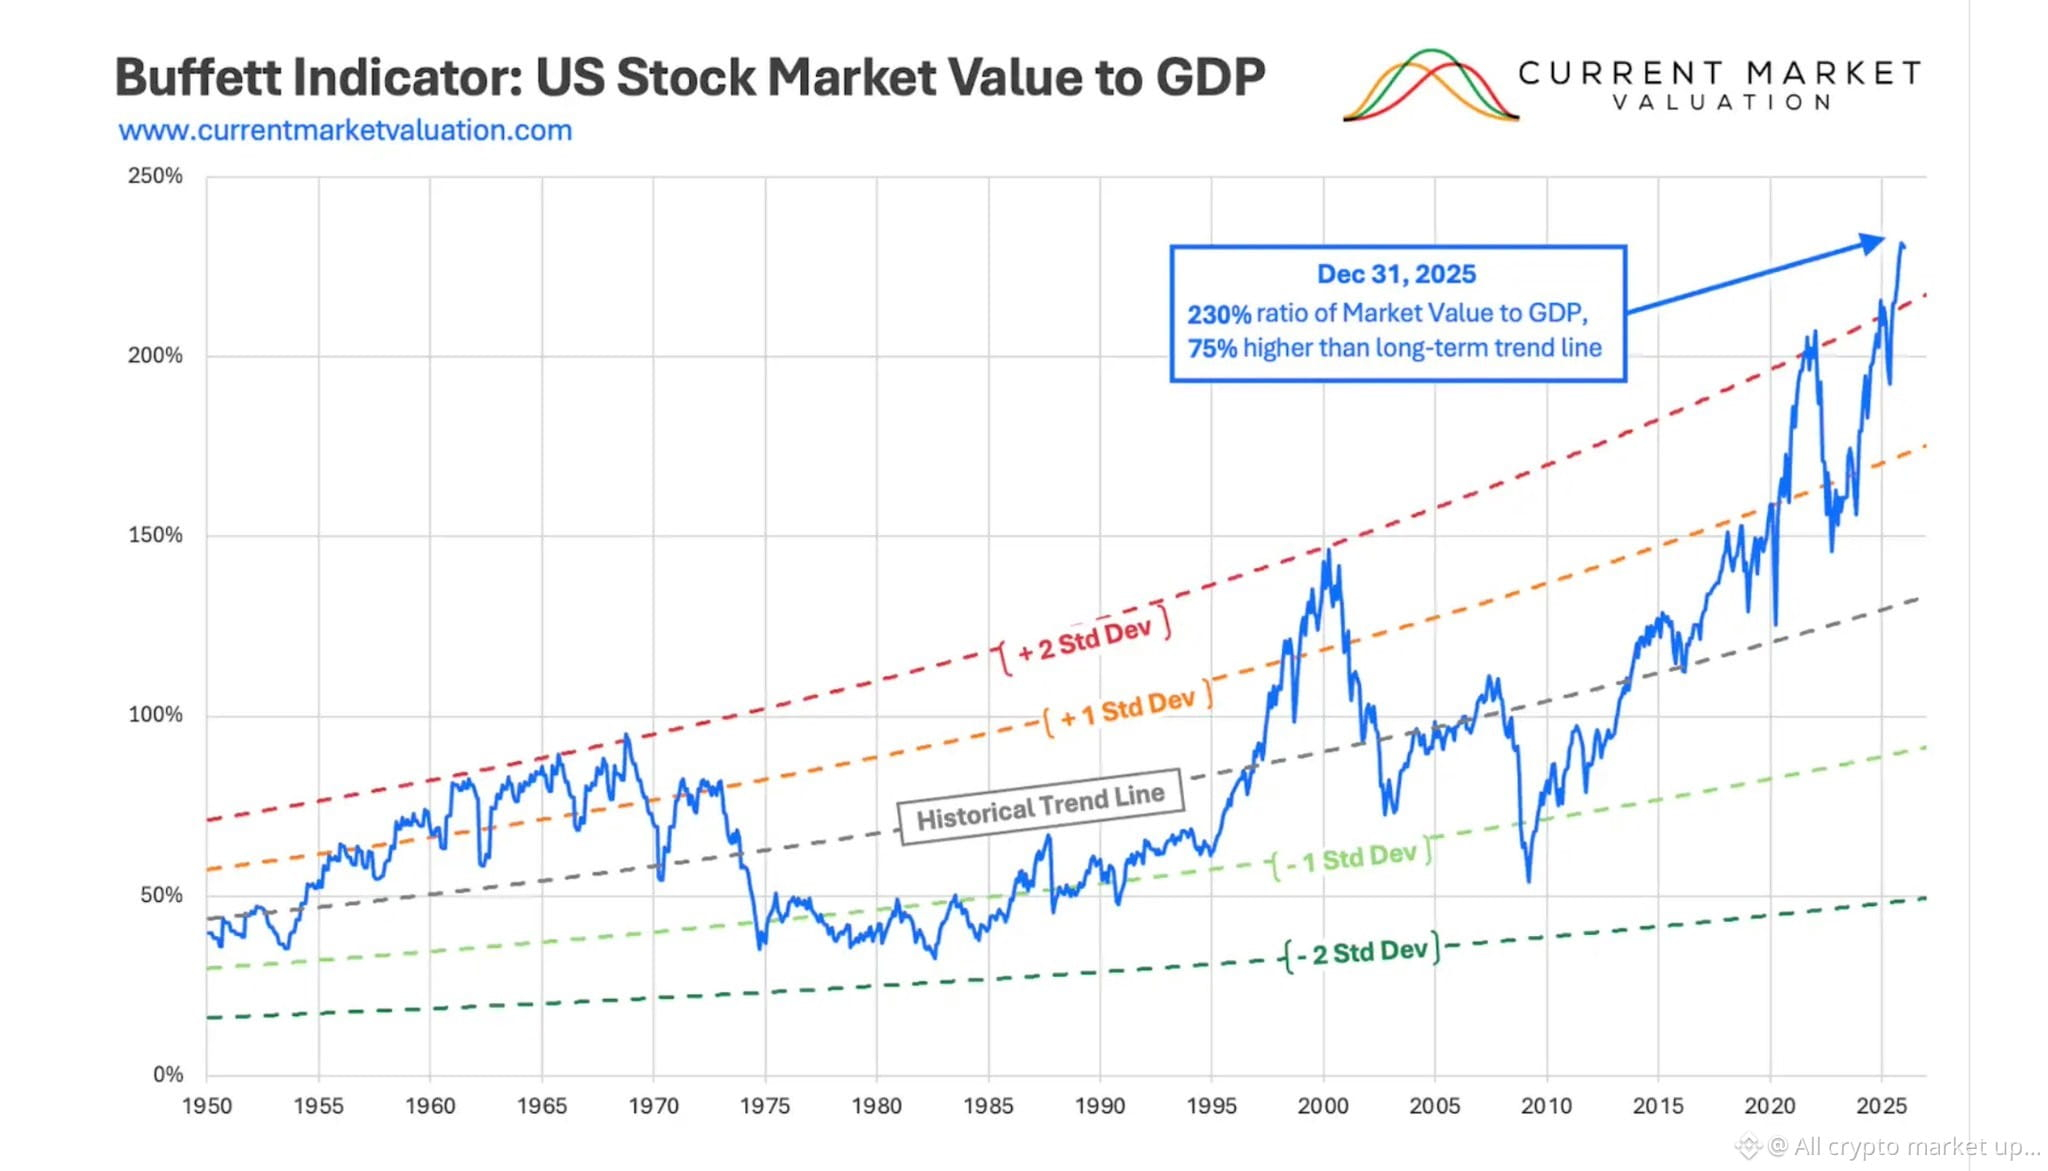
**L'indicateur de Warren Buffett vient d'atteindre 230%. Jamais vu aussi haut.** 🎯
Tout le monde dit que c'est la plus grosse bulle de l'histoire.
Mais la formule a été conçue pour 2001. Pas pour 2026. ⚡
Voici ce que l'indicateur se trompe — 💣
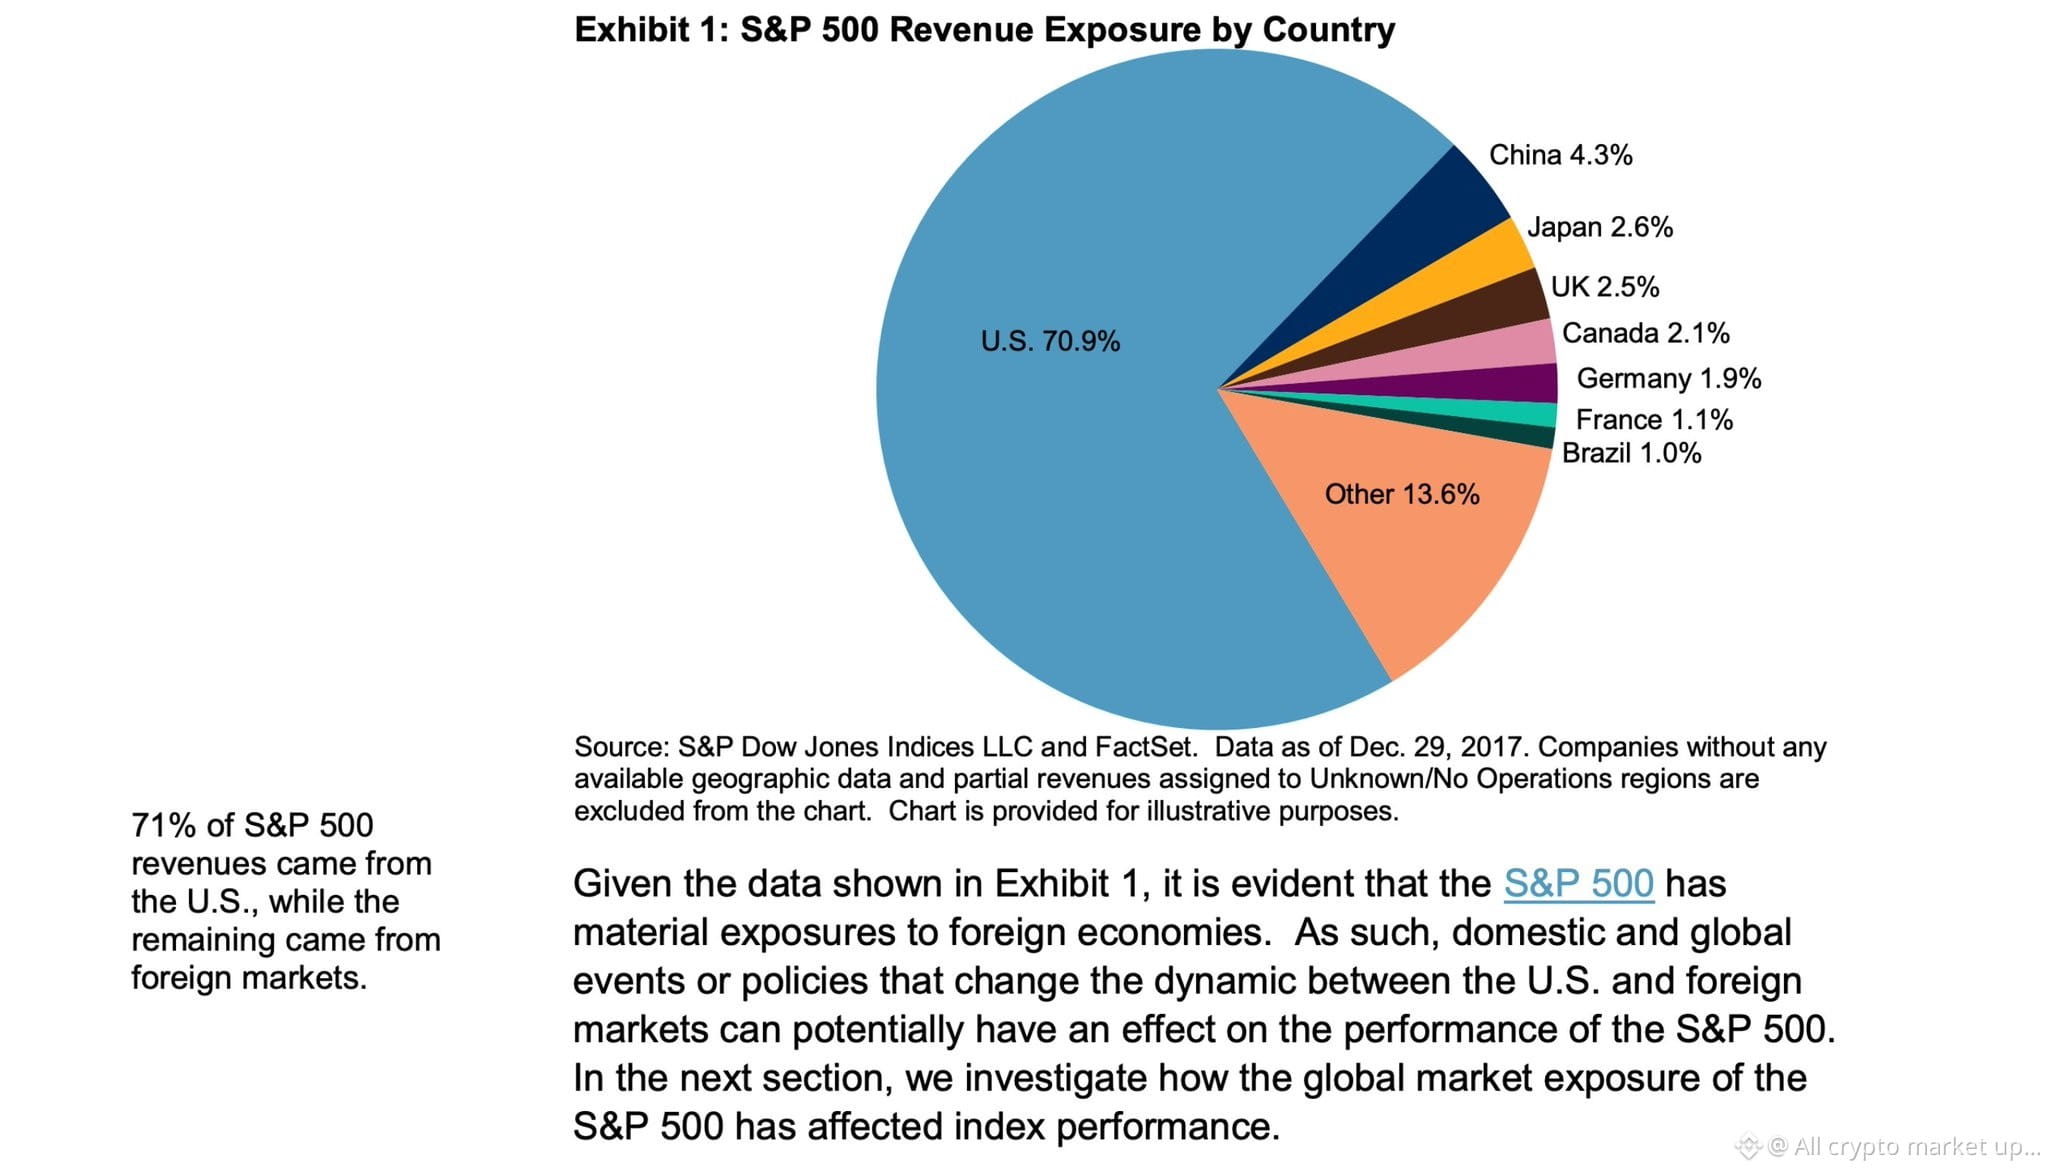
**Problème 1 — Global vs Domestique**
Numérateur = valeur du marché boursier mondial.
Dénominateur = PIB américain uniquement.
Apple. Nvidia. Microsoft.
56-67% des revenus technologiques proviennent de l'extérieur des États-Unis.
Les prix du marché boursier reflètent les flux de trésorerie mondiaux.
Le PIB mesure uniquement la production domestique.
**Les mathématiques sont structurellement défectueuses.** 🎯
**Problème 2 — Buffett a utilisé le PNB, pas le PIB**
Presque personne n'en parle.
PIB = production à l'intérieur des frontières américaines.
PNB = production par les entreprises américaines à l'échelle mondiale.
Les analystes modernes les ont silencieusement échangés.
**Rien que cela gonfle artificiellement la lecture.** 🌍
**Problème 3 — L'économie numérique est invisible au PIB**
Google. YouTube. Instagram. Gmail.
Des entreprises à mille milliards de dollars.
Les utilisateurs ne paient rien.
Le PIB n'en capture presque rien. 💣
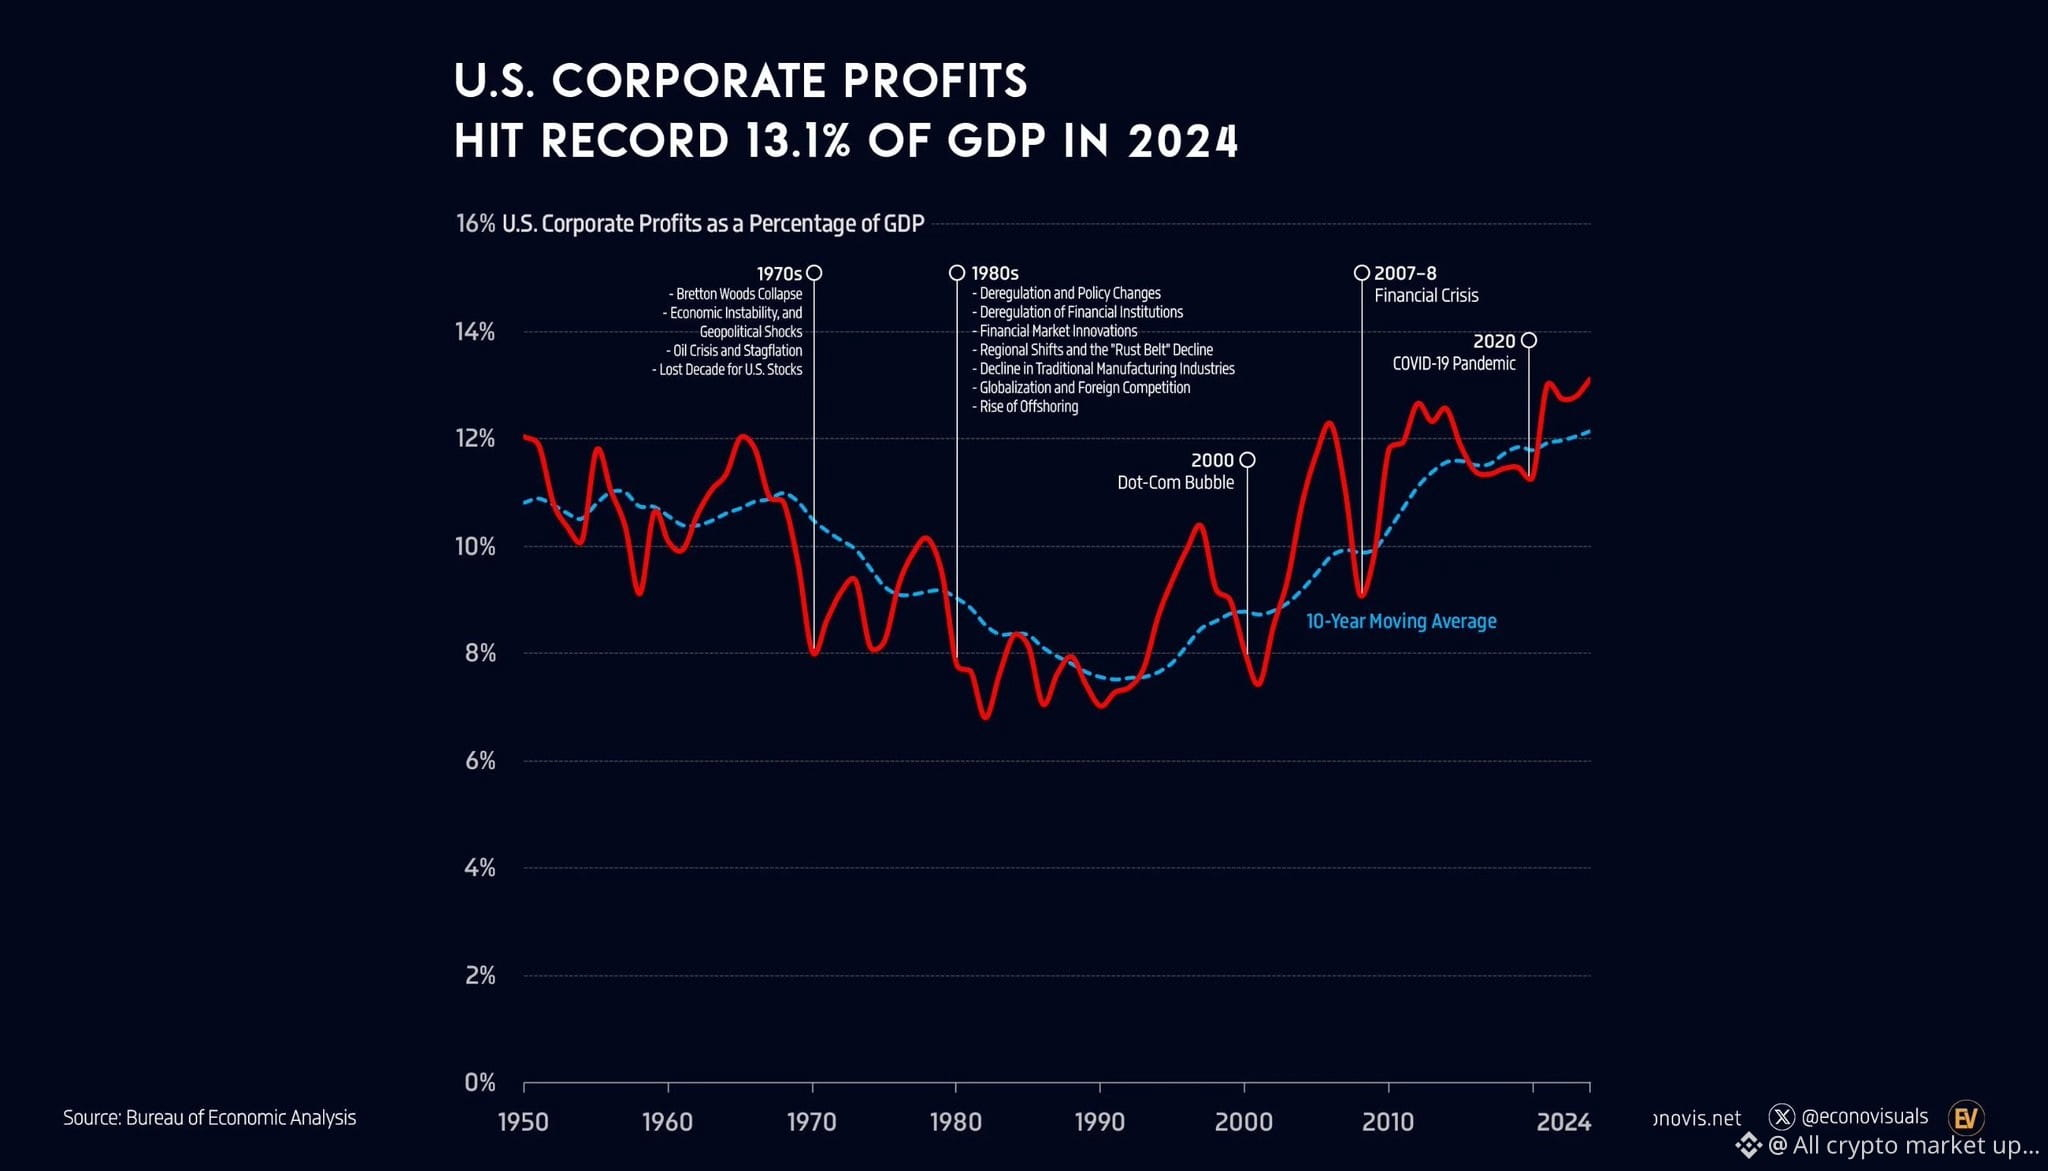
**Problème 4 — Les bénéfices des entreprises structurellement plus élevés**
Moyenne historique : 7-8% du PIB.
Aujourd'hui : près de 14%.
Des bénéfices plus élevés de manière permanente = des évaluations plus élevées justifiées.
L'indicateur suppose une pleine réversion.
**Cette hypothèse peut être définitivement erronée.** 🎯
**Problème 5 — Le bilan est faible**
L'indicateur a franchi 100% en 2013.
L'S&P a triplé depuis.
Une étude a trouvé qu'il avait correctement prédit seulement 50% des grandes baisses.
**C'est un simple tirage au sort.** 🌍
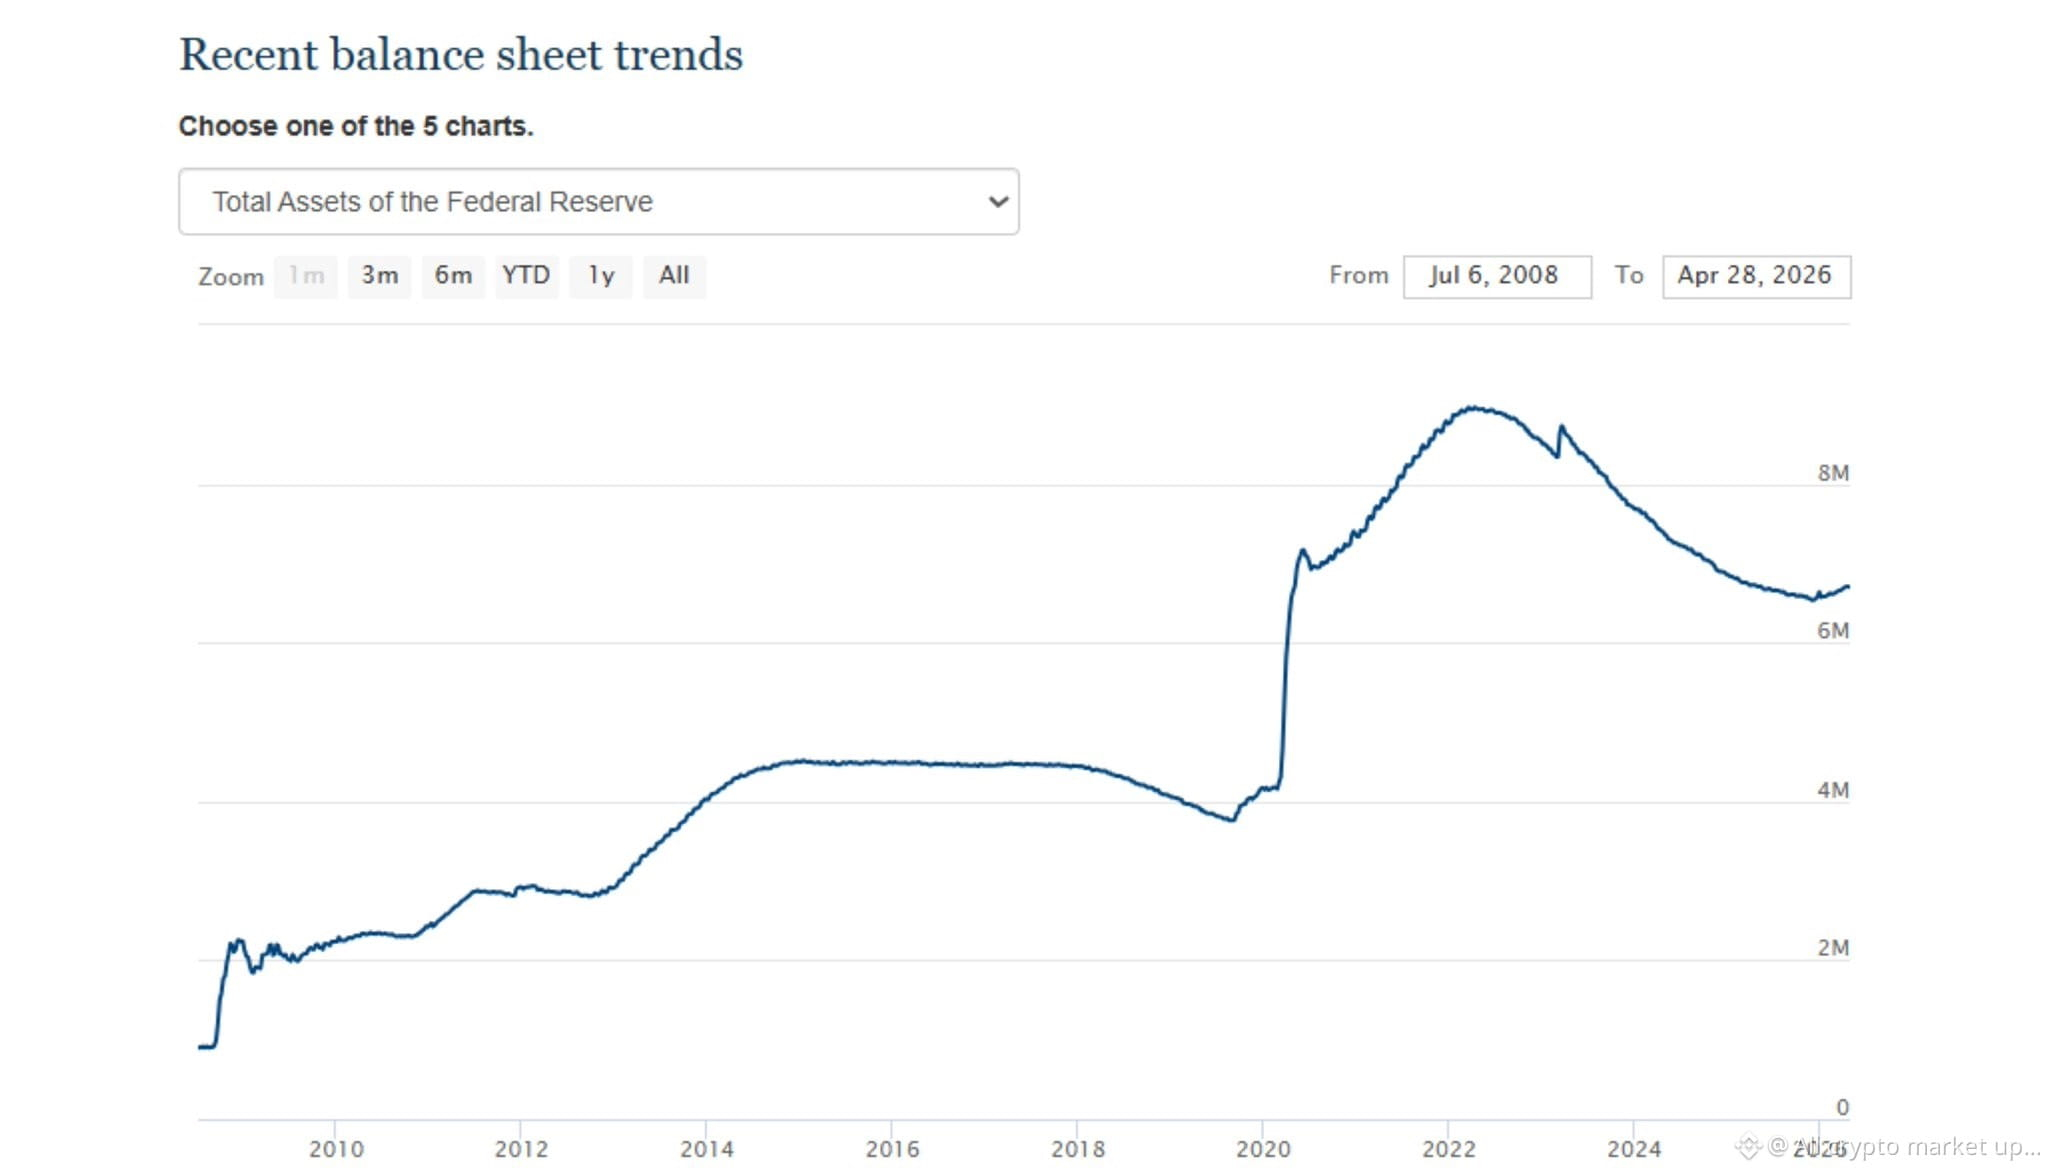
**Problème 6 — La Fed a tout changé**
Avant 2008, le bilan de la Fed : moins de 1T$.
Pic : au-dessus de 9T$.
Des trillions en liquidités ont gonflé les prix des actifs.
Les seuils d'origine n'ont jamais pris cela en compte. 💣
**Problème 7 — La comparaison internationale casse le modèle**
Indicateur Buffett de Taïwan : 325%.
Hong Kong : dépasse 1000%.
Pas parce qu'ils sont dans des bulles plus grandes.
Mais parce que leurs marchés évaluent la domination mondiale. 🎯
Tout cela ne signifie pas que les actions sont bon marché.
Les marchés peuvent toujours s'effondrer. Fort. 🌍
Mais appliquer une formule de 2001
a une économie numérique mondiale de 2026
et l'appeler définitive —
**C'est comme utiliser une carte de 1990
pour naviguer dans une ville de 2026.** 📉
Les routes ont changé.
La carte, pas. 🔢
#BuffettIndicator #Stocks #SP500 #Bubble #Macro
Tout le monde dit que c'est la plus grosse bulle de l'histoire.
Mais la formule a été conçue pour 2001. Pas pour 2026. ⚡
Voici ce que l'indicateur se trompe — 💣
**Problème 1 — Global vs Domestique**
Numérateur = valeur du marché boursier mondial.
Dénominateur = PIB américain uniquement.
Apple. Nvidia. Microsoft.
56-67% des revenus technologiques proviennent de l'extérieur des États-Unis.
Les prix du marché boursier reflètent les flux de trésorerie mondiaux.
Le PIB mesure uniquement la production domestique.
**Les mathématiques sont structurellement défectueuses.** 🎯
**Problème 2 — Buffett a utilisé le PNB, pas le PIB**
Presque personne n'en parle.
PIB = production à l'intérieur des frontières américaines.
PNB = production par les entreprises américaines à l'échelle mondiale.
Les analystes modernes les ont silencieusement échangés.
**Rien que cela gonfle artificiellement la lecture.** 🌍
**Problème 3 — L'économie numérique est invisible au PIB**
Google. YouTube. Instagram. Gmail.
Des entreprises à mille milliards de dollars.
Les utilisateurs ne paient rien.
Le PIB n'en capture presque rien. 💣
**Problème 4 — Les bénéfices des entreprises structurellement plus élevés**
Moyenne historique : 7-8% du PIB.
Aujourd'hui : près de 14%.
Des bénéfices plus élevés de manière permanente = des évaluations plus élevées justifiées.
L'indicateur suppose une pleine réversion.
**Cette hypothèse peut être définitivement erronée.** 🎯
**Problème 5 — Le bilan est faible**
L'indicateur a franchi 100% en 2013.
L'S&P a triplé depuis.
Une étude a trouvé qu'il avait correctement prédit seulement 50% des grandes baisses.
**C'est un simple tirage au sort.** 🌍
**Problème 6 — La Fed a tout changé**
Avant 2008, le bilan de la Fed : moins de 1T$.
Pic : au-dessus de 9T$.
Des trillions en liquidités ont gonflé les prix des actifs.
Les seuils d'origine n'ont jamais pris cela en compte. 💣
**Problème 7 — La comparaison internationale casse le modèle**
Indicateur Buffett de Taïwan : 325%.
Hong Kong : dépasse 1000%.
Pas parce qu'ils sont dans des bulles plus grandes.
Mais parce que leurs marchés évaluent la domination mondiale. 🎯
Tout cela ne signifie pas que les actions sont bon marché.
Les marchés peuvent toujours s'effondrer. Fort. 🌍
Mais appliquer une formule de 2001
a une économie numérique mondiale de 2026
et l'appeler définitive —
**C'est comme utiliser une carte de 1990
pour naviguer dans une ville de 2026.** 📉
Les routes ont changé.
La carte, pas. 🔢
#BuffettIndicator #Stocks #SP500 #Bubble #Macro