



Dans l'environnement de marché actuel, la demande de projets d'"innovation mécanique" dans l'ensemble du marché crypto a atteint un niveau presque fou. Contrairement aux projets Meme du passé qui dépendaient uniquement des récits, des KOL ou de l'humeur de la communauté, les fonds du marché sont de plus en plus prêts à mettre de l'argent sur de "nouvelles logiques opérationnelles" et "nouvelles structures d'actifs".
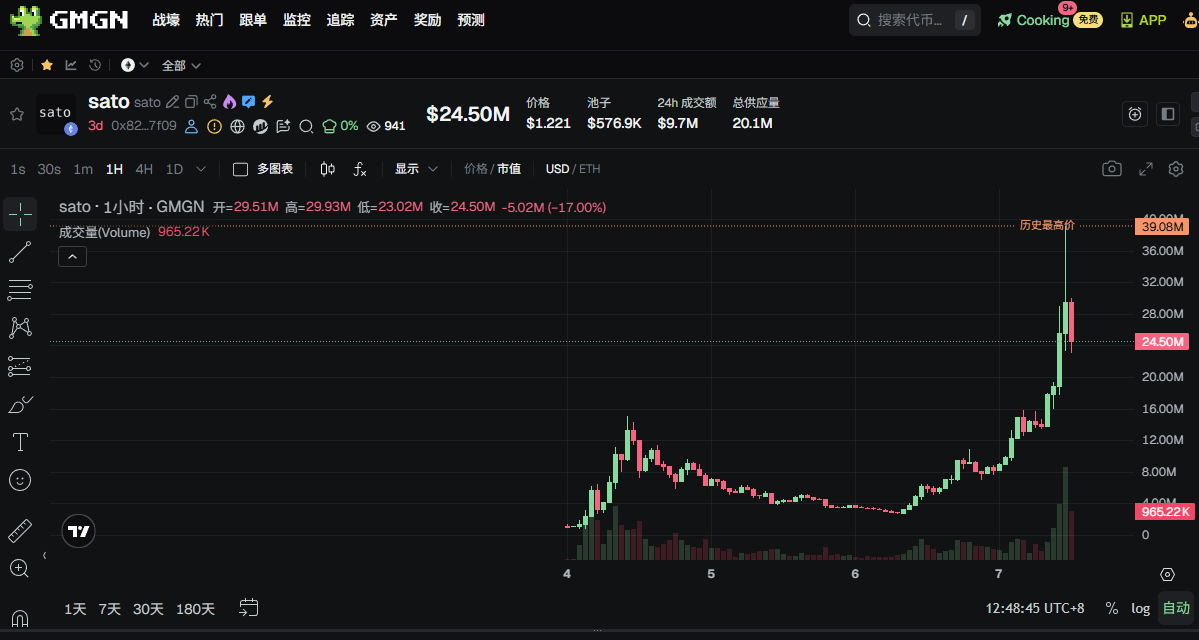
Avec presque zéro préchauffage et uniquement un site officiel, sato est devenu le centre d'attention de la communauté crypto ces derniers jours : en seulement quatre jours, la capitalisation boursière de sato a frôlé les 40 millions de dollars, et se stabilise actuellement à 25 millions de dollars. Odaily Planet Daily détaillera dans cet article le mécanisme de fonctionnement derrière sato.
qu'est-ce que sato exactement
sato est un jeton ERC-20 déployé sur Ethereum, dont le mécanisme central est basé sur Uniswap v4 Hook. sato n'a pas de pré-minage, pas de répartition d'équipe, pas de droits d'administrateur, et n'a pas de fonctionnalités de mise à niveau ou de pause, tout le système fonctionne automatiquement par le code en chaîne.
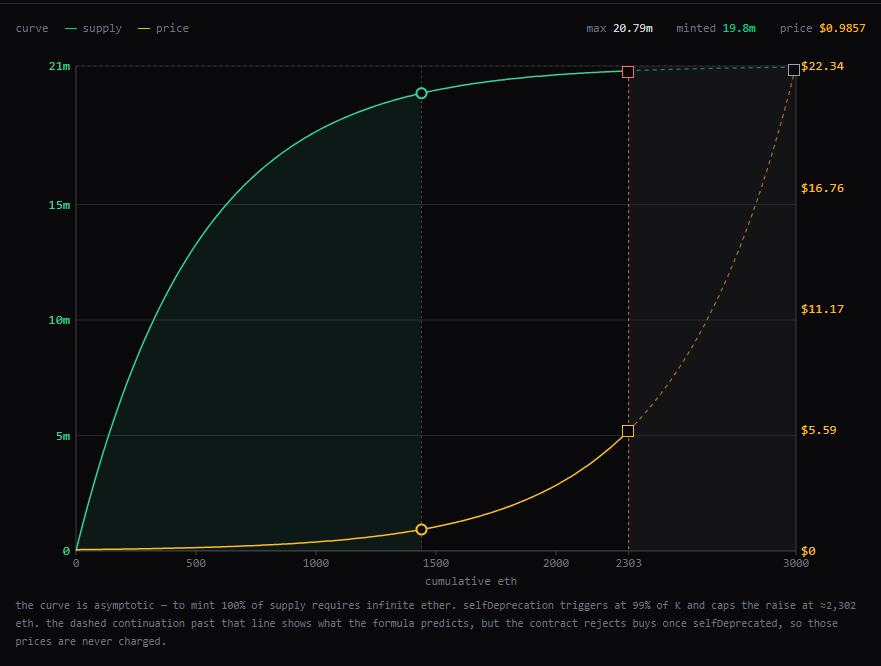
sato utilise la courbe de liaison pour son émission. Les utilisateurs paient des ETH au contrat Hook, et le système mint automatiquement de nouveaux sato selon une formule mathématique fixe ; à mesure que les ETH accumulés dans le système augmentent, le prix d'achat ultérieur augmentera également. Tous les ETH seront conservés de manière permanente dans le Hook, en tant que réserves du système.
Lors de la vente, les utilisateurs peuvent revendre sato au système en échange d'ETH ; une fois que le montant total de sato minté atteint 99 %, les sato vendus seront directement détruits et ne réintégreront pas le marché. Le système prélève des frais de 0,3 % pour les transactions dans les deux sens, ces frais restant définitivement dans le Hook, sans possibilité de retrait pour quiconque.
L'offre théorique de sato est de 21 millions d'unités, mais le système cessera de mint une fois que 99 % de l'offre, soit 20,79 millions d'unités, sera atteinte. Après l'arrêt de l'émission, les utilisateurs ne pourront plus acheter de nouveaux jetons via la courbe, mais pourront toujours revendre sato au système en échange d'ETH, la courbe continuant d'exister comme un pool de rachat en chaîne permanent.
le mécanisme central de sato
Le mécanisme de sato ressemble à une variante extrême du modèle de la courbe de liaison de Pump.fun. Dans sato, les utilisateurs achètent également des jetons via la courbe du système, mais contrairement aux projets de courbe de liaison traditionnels, sato a clairement divisé tout le système en "phase d'émission" et "phase de marché extérieur".
Première phase : phase d'émission
À ce stade, les utilisateurs ne négocient pas avec d'autres détenteurs, mais échangent directement avec le système lui-même. Après avoir investi des ETH dans le système, la courbe mintera automatiquement de nouveaux sato selon une formule fixe, et plus il y a d'ETH accumulés dans le système, plus le prix de mint augmentera.
D'une certaine manière, cette phase ressemble davantage à un "système intérieur" automatisé, la courbe étant à la fois responsable de l'émission des jetons et de la tarification.
Deuxième phase : "phase de marché extérieur"
Une fois que l'offre de sato atteint la limite de 99 % de la quantité totale, le système cessera définitivement le mint, et les utilisateurs ne pourront plus acheter sato via la courbe. À ce stade, sato commencera réellement à circuler sur des marchés secondaires comme Uniswap, et son prix ne sera plus déterminé par la formule de la courbe, mais par les relations d'offre et de demande du marché.
Cependant, la courbe ne disparaîtra pas. Bien que le système ait arrêté la fonction d'émission, il conserve la fonction de "récupération". Les utilisateurs peuvent toujours revendre sato au système en échange d'ETH, et les sato vendus seront directement détruits, sans réintégration sur le marché. D'une certaine manière, la courbe se transforme en un pool de rachat en chaîne permanent. La logique opérationnelle de sato peut être comprise comme un processus de "transition du marché intérieur au marché extérieur".
sato : reconstruire la rareté numérique
Ce qui attire vraiment le marché avec sato, ce n'est pas seulement la courbe de liaison, le Hook ou le mécanisme déflationniste en soi, mais l'histoire qu'il essaie de raconter sur la "rareté numérique".
Bitcoin a établi le consensus du "or numérique" grâce à une offre fixe et un coût de création élevé. sato cherche à reprendre cette logique sur Ethereum. La différence est que Bitcoin émet ses jetons en consommant de l'énergie ; sato choisit d'incorporer tous les coûts directement dans les réserves du système. Chaque sato correspond à des ETH réels entrants dans le système.
C'est aussi pourquoi sato est considéré par beaucoup comme une expérience en chaîne très "sexy". Il offre à la fois la rareté et les propriétés de jeu accéléré apportées par la courbe de liaison, tout en conservant la composabilité et la liquidité de l'écosystème Ethereum. Pas de pré-minage, pas de contrôle de l'équipe, pas de droits d'administrateur, et même la logique opérationnelle après la fin de la courbe a déjà été écrite à l'avance sur la chaîne.
Quant à savoir si ce modèle pourra réellement former un consensus à long terme similaire à celui de Bitcoin, le marché devra peut-être encore du temps pour le vérifier. Mais au moins pour l'instant, sato n'est plus un simple projet de Ponzi, mais ressemble davantage à une expérience sur "les actifs rares nativement sur Ethereum".