


La Banque des règlements internationaux (BRI) a averti des risques des produits de rendement des stablecoins. L'ajout de rendement brouille la ligne entre les outils de paiement et les investissements, a averti l'organisation.
La Banque des règlements internationaux (BRI) a émis des avertissements sur l'expansion des produits de rendement des stablecoins. L'organisation a noté la tendance actuelle à l'adoption des stablecoins, mais a averti au sujet des applications et produits basés sur le rendement.
Comme l'a rapporté Cryptopolitan, la BRI a été critique à l'égard des stablecoins par le passé, avec une position généralement négative sur la crypto.
« Ces pratiques peuvent brouiller les frontières entre les instruments de paiement et les produits d'investissement. Ils peuvent concurrencer les dépôts bancaires, mais sont souvent fournis sans une surveillance prudentielle équivalente, une assurance des dépôts et une transparence, exposant les utilisateurs à des lacunes en matière de protection des consommateurs et à des pertes », a averti le BIS dans une analyse récente.
Les stablecoins se sont rapidement étendus à un approvisionnement total de 305,9 milliards de tokens, répartis entre des actifs de paiement généraux et des tokens spécialisés liés à des produits basés sur le rendement. Les stablecoins sont détenus dans 42,1 millions d'adresses, en hausse de 4 % au cours du mois dernier.
Le BIS met en garde contre les conflits d'intérêts pour les stablecoins et les services de prêt
Le BIS a averti que la popularité des stablecoins peut déclencher des conflits d'intérêts avec les banques traditionnelles. De plus, les applications générant des rendements et de prêt peuvent créer des conflits d'intérêts. L'espace est encore non réglementé en ce qui concerne les rendements, malgré le cadre existant pour le soutien des stablecoins.
Le BIS a même appelé à des réglementations supplémentaires pour les fournisseurs de services d'actifs crypto décentralisés (CASP), qui fournissent des rendements. Pour l'instant, il n'y a aucune restriction spécifique contre les protocoles de rendement et de prêt décentralisés, et aucune protection pour les utilisateurs de détail.
L'une des sources de conflit est les taux d'épargne relativement plus élevés pour certains stablecoins, qui dépassent largement les taux de dépôt bancaire pour les clients américains. Cependant, le BIS a averti que ces produits générant des rendements étaient entièrement non réglementés et n'avaient aucun mécanisme de sécurité pour les déposants.
« Les produits générant des rendements qui imitent les comptes d'épargne peuvent exposer les utilisateurs à des pertes potentielles et à des résultats contractuels défavorables, tels que d'être considérés comme des créanciers non garantis, si l'intermédiaire venait à échouer », a expliqué le BIS dans son rapport récent.
Certains protocoles de stablecoin tirent le rendement des bons du Trésor américain, soit directement, soit par le biais de produits tokenisés comme BUIDL. Contrairement aux banques, les protocoles partagent une plus grande partie de leurs rendements avec les utilisateurs. Il y a des exceptions comme USDT, qui conserve principalement l'intérêt sur ses bons du Trésor.
Des rendements agressifs dépendent des protocoles, pas des stablecoins
Les stablecoins sont acceptés par plusieurs protocoles, et le rendement final dépend de ces applications décentralisées. Même les stablecoins réglementés comme USDC ont fini dans des coffres ou des protocoles à haut rendement.
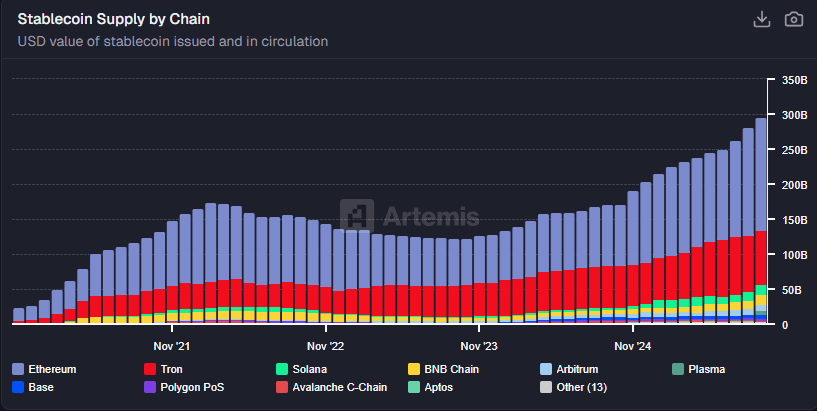 Les stablecoins ont élargi leur approvisionnement total, tandis que les opportunités de rendement ont augmenté, avec des incitations supplémentaires provenant de l'agriculture d'airdrop. L'approvisionnement total en stablecoins est supérieur à 305 milliards de tokens. | Source : Artemis
La majeure partie de la liquidité est actuellement stockée sur Aave, Morpho, Maple Finance et Sky Protocol. Cependant, il existe une longue traîne de produits de rendement plus petits, avec un APY supérieur à 100 % ou aussi élevé que 1 000 %. La plupart des traders évitent encore ces protocoles en raison de leurs rendements irréalistes et non durables.
Plus couramment, les rendements des protocoles populaires varient entre 4 % et 7 %. Même ces offres sont plus attrayantes par rapport aux dépôts bancaires.
Le rendement des stablecoins a souvent des incitations supplémentaires, telles que l'agriculture d'airdrop. Au cours de l'année passée, de plus en plus d'utilisateurs ont choisi de cultiver de nouveaux tokens, plutôt que de trader des actifs crypto plus risqués et plus volatils.
Rejoignez une communauté de trading crypto premium gratuitement pendant 30 jours - normalement 100 $/mois.