


Titre original : La liquidité peut-elle gagner la bataille contre la prochaine phase de la guerre en Iran ? Pourquoi le Bitcoin devient-il un baromètre de liquidité fiable.
Auteur original : Joe Duarte
Traduction originale : Peggy, BlockBeats
Note de l'éditeur : Alors que le marché vient de retrouver de l'élan à la hausse grâce à la liquidité, de nouvelles incertitudes s'accumulent à l'autre bout. La situation en Iran en va et vient, le risque du détroit d'Ormuz réapparaît, ramenant les conflits géopolitiques au cœur des variables de tarification des actifs. En l'espace de quelques jours, le marché est passé d'une logique « alimentée par les fonds » unique à un double jeu « liquidité vs événements à risque ».
Le marché est actuellement dans une lutte entre la « montée des liquidités » et les « chocs de risque causés par une escalade de la situation en Iran ». D'une part, la Réserve fédérale et le département du Trésor américain ont injecté près de 200 milliards de dollars de liquidités dans le système financier en peu de temps, propulsant rapidement le marché boursier et les actifs à risque à la hausse ; d'autre part, l'incertitude géopolitique, le risque de crédit privé et un sentiment excessif rendent le marché toujours fragile.
Dans cette structure, le rôle du Bitcoin commence à changer. Contrairement aux actifs à risque traditionnels, il est plus sensible aux variations de liquidité et a tendance à donner des signaux en premier lors des changements dans l'environnement de financement. D'après l'expérience historique, que ce soit la chute anticipée d'octobre 2025 ou la stabilisation précoce dans ce rebond, le Bitcoin a joué en quelque sorte le rôle d'« indicateur avancé ».
Ainsi, la question n'est plus simplement de savoir si le marché va monter, mais plutôt — alors que la liquidité continue d'être libérée et que le risque de guerre se ravive, quelle force dominera la tarification ? Si les fonds ne peuvent pas continuer à couvrir les chocs externes, la hausse actuelle pourrait n'être qu'un déséquilibre temporaire ; et une fois que la liquidité se maintient, le marché pourrait continuer à grimper dans la volatilité.
Ensuite, la clé ne réside pas dans une variable unique, mais dans la force relative entre elles. Et le Bitcoin pourrait à nouveau être l'actif qui donne les premières réponses.
Voici l'original :
« Oh, réfléchissez bien car aujourd'hui, c'est encore un jour où nous sommes dans le 'paradis'. » — Phil Collins
Pour les traders et les investisseurs, vendredi est un jour de trading inhabituel. Mais il reste encore un certain temps avant lundi, et le marché est déjà en train de préparer de nouveaux changements — dès le samedi matin, des nouvelles ont rapporté que l'Iran avait inversé sa position sur la question du détroit d'Ormuz, ce qui pourrait de nouveau provoquer des turbulences sur le marché.
De plus, le rebond de vendredi a déjà poussé les indicateurs de sentiment du marché (voir ci-dessous) à un niveau relativement fragile, rendant le marché plus susceptible de subir une correction. Cela a placé le marché dans une sorte de « guerre d'usure » : d'un côté, l'injection massive de liquidité mentionnée ci-dessous, de l'autre, l'incertitude potentielle causée par un retournement de la situation de la guerre en Iran.
Que vient-il de se passer ?
L'impact de la liquidité sur le marché est sur le point d'être mis à l'épreuve — l'adversaire étant les fluctuations potentielles aggravées de la guerre en Iran.
Question : Que se passerait-il si environ 200 milliards de dollars affluaient presque en même temps dans le système financier ?
Réponse : Les prix des actifs connaîtront une forte « montée en pression » (melt-up).
Récemment, j'ai surveillé quatre facteurs communs qui pèsent sur le marché boursier : la guerre en Iran, le resserrement de la liquidité dans le système financier qui dure depuis janvier de cette année, le sentiment pessimiste général sur le marché, et le manque de compréhension de la situation réelle du marché du crédit privé.
Mais la semaine dernière, ces facteurs ont presque été « complètement renversés » : le resserrement de la liquidité a connu un retournement, la situation en Iran semble s'être apaisée, et le sentiment pessimiste sur le marché a encore une fois été prouvé — il est souvent un indicateur avancé de rebond potentiel du marché boursier.
Sommes-nous sortis d'affaire ? Personne ne peut le dire, car la situation en Iran se réchauffe à nouveau. De plus, si les investisseurs retournent en « mode panique », la liquidité pourrait de nouveau s'assécher. Et ce qui se passe réellement sur le marché du crédit privé reste flou.
Cependant, pour l'instant, concentrons-nous sur une variable relativement observable : la liquidité.
Double « tsunami de liquidité »
Si vous vous demandez d'où proviennent les fonds qui ont propulsé le marché boursier à la hausse ces deux dernières semaines — réfléchissez bien : la réponse est la Réserve fédérale et le département du Trésor américain. Ensemble, autour du 15 avril, ils ont injecté environ 200 milliards de dollars dans le système financier, offrant aux traders un « tampon de jour d'imposition ».
Regardons d'abord le premier « tube » — la Réserve fédérale.
Le 15 avril, la Réserve fédérale a injecté près de 11 milliards de dollars dans le marché par le biais d'opérations de rachat (Repo) (à travers des obligations d'État et des titres adossés à des créances hypothécaires). Ce n'est déjà pas négligeable, mais le plus crucial est que la Réserve fédérale continue d'injecter chaque mois environ 40 milliards de dollars dans le marché via son programme de gestion des réserves (RMP).
Ce qui mérite vraiment d'être surveillé, c'est le deuxième « tube » — le département du Trésor américain.
Avec l'analyse de Garret Baldwin, le département du Trésor américain a injecté environ 140 à 200 milliards de dollars dans le marché pendant la même période. En d'autres termes, en gros, sans aucune déclaration formelle d'assouplissement quantitatif (QE), la Réserve fédérale et le département du Trésor ont silencieusement injecté près de 240 milliards de dollars de liquidité sur le marché.
Il n'est donc pas difficile de comprendre pourquoi le marché boursier a connu une forte hausse.
La partie la plus discrète : les opérations du département du Trésor
Comment le département du Trésor a-t-il réalisé cette « opération secrète » ?
L'essentiel est un compte — le « compte général du département du Trésor américain » (TGA) conservé à la Réserve fédérale. Lorsque ce solde augmente, cela signifie généralement un resserrement de la liquidité ; lorsque le solde diminue, cela signifie une libération de liquidité.
Selon les calculs de Garret, le solde de ce « compte de chèques » du gouvernement au sein de la Réserve fédérale est tombé d'environ 837 milliards de dollars à environ 697 milliards de dollars avant et après le jour d'imposition. Et il a de nouveau augmenté à environ 924 milliards de dollars le 15 avril.
L'essentiel est qu'environ 140 milliards de dollars avaient déjà afflué dans le système bancaire avant le jour d'imposition, ce qui signifie qu'avant le 15 avril, le système financier était en fait déjà dans un état de « liquidité abondante ».
Plus intéressant encore, l'indice des conditions financières nationales (NFCI, suivi chaque semaine dans ce rapport) a inversé sa tendance de resserrement dans la dernière donnée (10 avril).
Nous avons déjà signalé ce changement dans notre rapport quotidien (Smart Money Passport) : « La Réserve fédérale a injecté environ 10,5 milliards de dollars dans le système financier ce jour-là, tandis que l'indice NFCI a chuté pour la première fois depuis le 23 janvier 2026. Ces deux signaux combinés pourraient signifier que la Réserve fédérale a ajusté sa position de resserrement de liquidité. »
Le plus grand suspense à venir est : la liquidité peut-elle dominer, ou la nouvelle escalade de la guerre en Iran redeviendra-t-elle la variable centrale du marché ?
Le Bitcoin commence à « s'activer » : pourquoi est-il un baromètre de liquidité
La tendance future du Bitcoin est cruciale.
Car par rapport aux actions, le Bitcoin est plus sensible à la liquidité. Ainsi, son comportement récent après avoir franchi les 75 000 dollars, ainsi que sa capacité à défier la zone de 80 000 à 85 000 dollars, mérite une attention particulière.
D'un point de vue technique, la résistance dans la zone de 80 000 à 85 000 dollars n'est pas forte. La répartition du volume de transactions (VBP) dans cette plage est relativement mince, ce qui indique qu'aucun support efficace ne s'est formé lors de la précédente baisse. Ainsi, en l'absence de circonstances extraordinaires, cette position ne devrait pas constituer une forte résistance lors de la reprise des prix.
Si le marché échoue ici, cela signifiera deux choses : d'abord, le marché manque de confiance dans ce rebond ; deuxièmement, la liquidité elle-même pourrait poser problème. Plus important encore, si le Bitcoin ne parvient pas à franchir cette zone clé, cela pourrait aussi signifier que ce « tsunami de liquidité » créé par la Réserve fédérale et le département du Trésor est en train de s'évaporer rapidement.
Si 200 milliards de dollars de réserves bancaires sont épuisés en quelques semaines sur le marché, ce sera un signal dangereux. Cela pourrait signifier que le marché du crédit privé ou d'autres risques externes sont en train de s'accumuler.
N'oubliez pas que la chute du Bitcoin en octobre 2025 avait prédit avec précision les difficultés du marché boursier de 2026. En même temps, le Bitcoin s'était stabilisé quelques semaines avant le creux du marché boursier et avait rebondi avant que la Réserve fédérale et le département du Trésor ne libèrent de la liquidité.
Dans le contexte actuel de l'évolution continue de la situation en Iran et du risque mondial qui persiste, si le Bitcoin s'affaiblit, cela ne devrait pas être négligé.
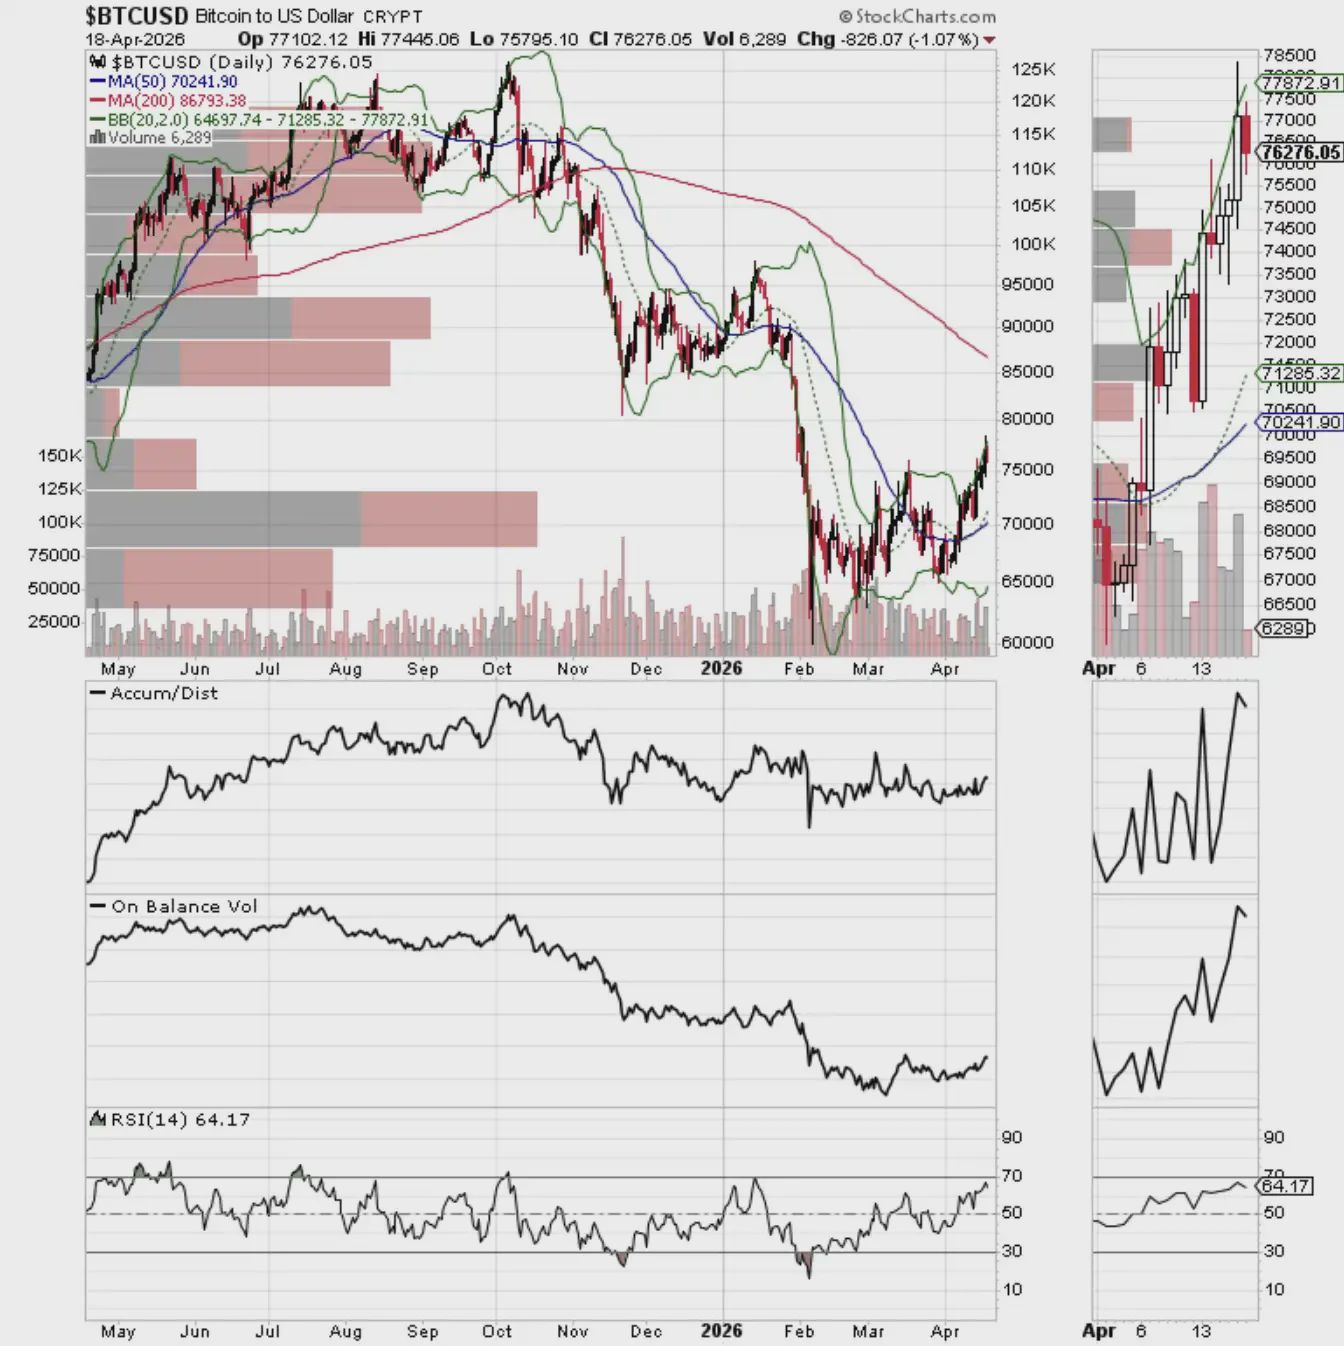
La zone de 70 000 à 75 000 dollars est un niveau de support clé.
Résumé des sentiments : le marché est soudainement devenu optimiste
L'indice CNN Fear & Greed (indice de peur et de cupidité de CNN, GFI) s'est établi à 68 le 17 avril 2026, se trouvant dans la plage de « cupidité ».
L'indice de peur et de cupidité du marché des cryptomonnaies de CoinMarketCap était de 59 samedi matin, ce qui est un niveau « neutre » relativement élevé.
Le ratio d'options de vente/achat (Put/Call Ratio) de la Chicago Board Options Exchange (CBOE) est de 0,65, avec un ratio P/C pour les options d'indices s'établissant à 0,82. Actuellement, le sentiment global du marché des options reste neutre, mais avec l'augmentation rapide du sentiment haussier, il penche progressivement vers une zone baissière.
L'indice de volatilité CBOE (indice de volatilité VIX) s'est établi à 17,48, ce qui est un niveau relativement positif. Cependant, il pourrait encore remonter au-dessus de 20 à court terme (généralement considéré comme un seuil d'alerte sur les risques).
Il convient de noter que le VIX a tendance à augmenter lorsque les traders achètent massivement des options de vente (put). Une augmentation de la demande d'options de vente obligera les teneurs de marché à se couvrir en vendant des contrats à terme sur indices, ce qui exercera une pression à la baisse sur le marché.
En revanche, lorsque le VIX baisse, cela signifie que la demande d'options de vente diminue, que le sentiment du marché devient optimiste, et qu'il y a souvent plus d'achats d'options d'achat (call). Cela incitera les teneurs de marché à acheter des contrats à terme sur indices pour couvrir leurs risques, augmentant ainsi la probabilité d'une hausse du marché boursier.
Observation de la liquidité
1. Bonnes nouvelles : la liquidité se détend
Le National Financial Conditions Index (indice des conditions financières nationales, NFCI) publié par la Réserve fédérale a atteint -0,47 dans sa dernière lecture du 27 mars 2026 (publiée le 10 avril), une baisse par rapport à -0,44 la semaine précédente, indiquant que l'environnement financier se détend et que la liquidité s'améliore.
Une baisse du NFCI est généralement considérée comme un signal haussier, tandis qu'un indice négatif signifie que la liquidité du marché est relativement abondante.
2. Les rendements obligataires reculent
Le rendement des obligations du Trésor américain a légèrement baissé cette semaine, mais avec l'évolution de la situation en Iran, il pourrait de nouveau augmenter à l'avenir.
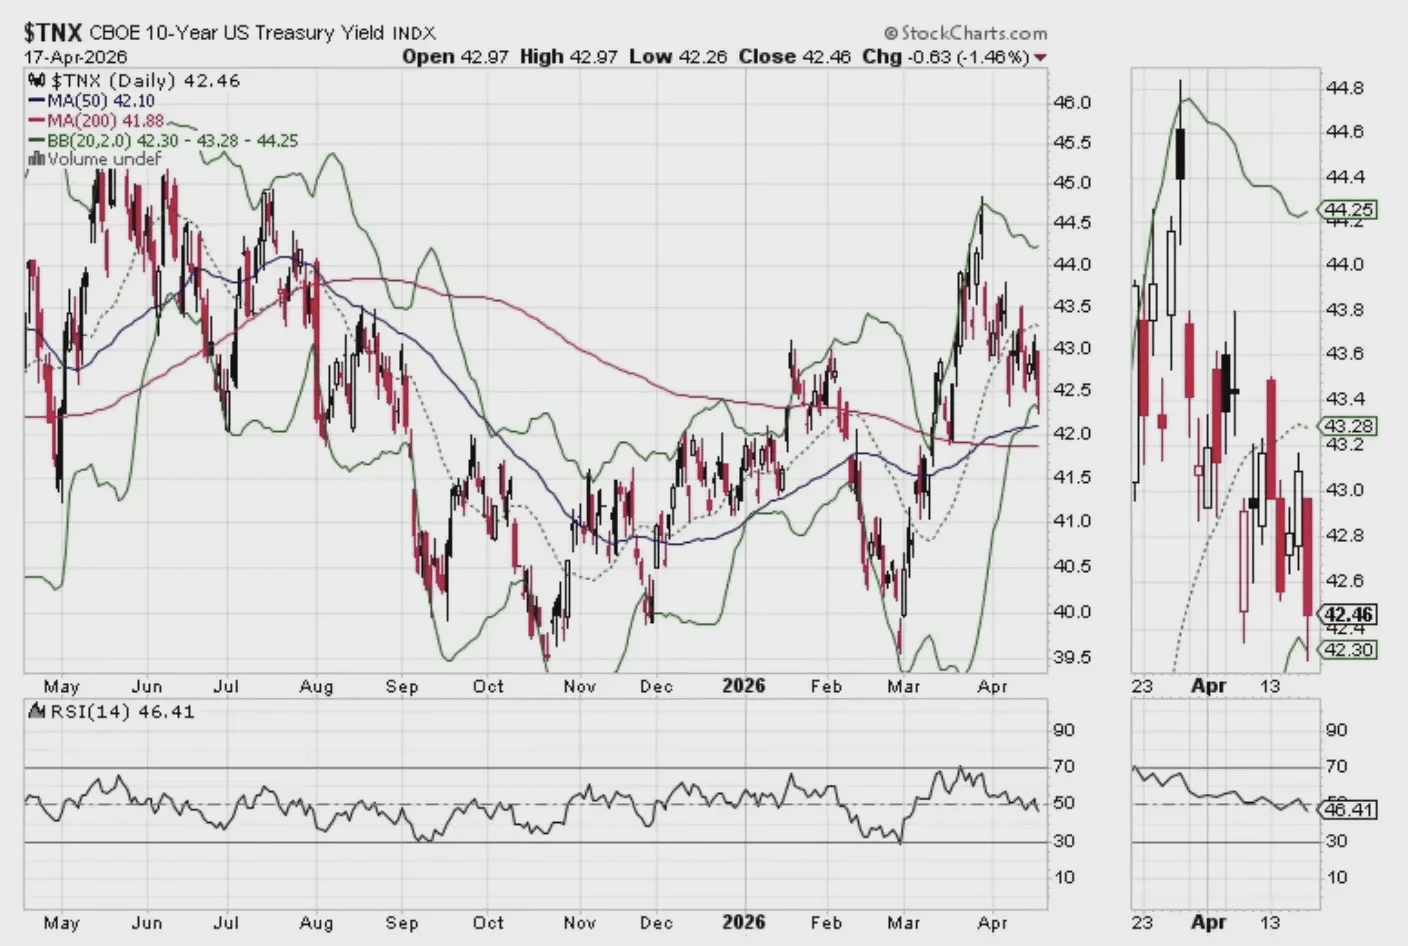
Le rendement des obligations du Trésor américain à 10 ans se clôture cette semaine en dessous de 4,3 %, tout en tombant en dessous de sa moyenne mobile à 20 jours. Si cela tombe en dessous de la moyenne mobile à 200 jours, cela sera perçu comme un signal haussier ; en revanche, si cela remonte au-dessus de 4,5 %, cela pourrait ramener les rendements près de leur sommet de mai 2025, autour de 4,6 %.
3. NYAD, SPX et NDX atteignent de nouveaux sommets synchronisés
La NYSE Advance-Decline Line (ligne d'avancement-recul de la NYSE) a atteint un nouveau sommet, confirmant un signal avec l'indice S&P 500 et l'indice NASDAQ-100.
La tendance haussière actuelle est validée — mais seulement temporairement. Une fois en dessous des moyennes mobiles à 20 jours ou 50 jours, la situation du marché pourrait rapidement changer.
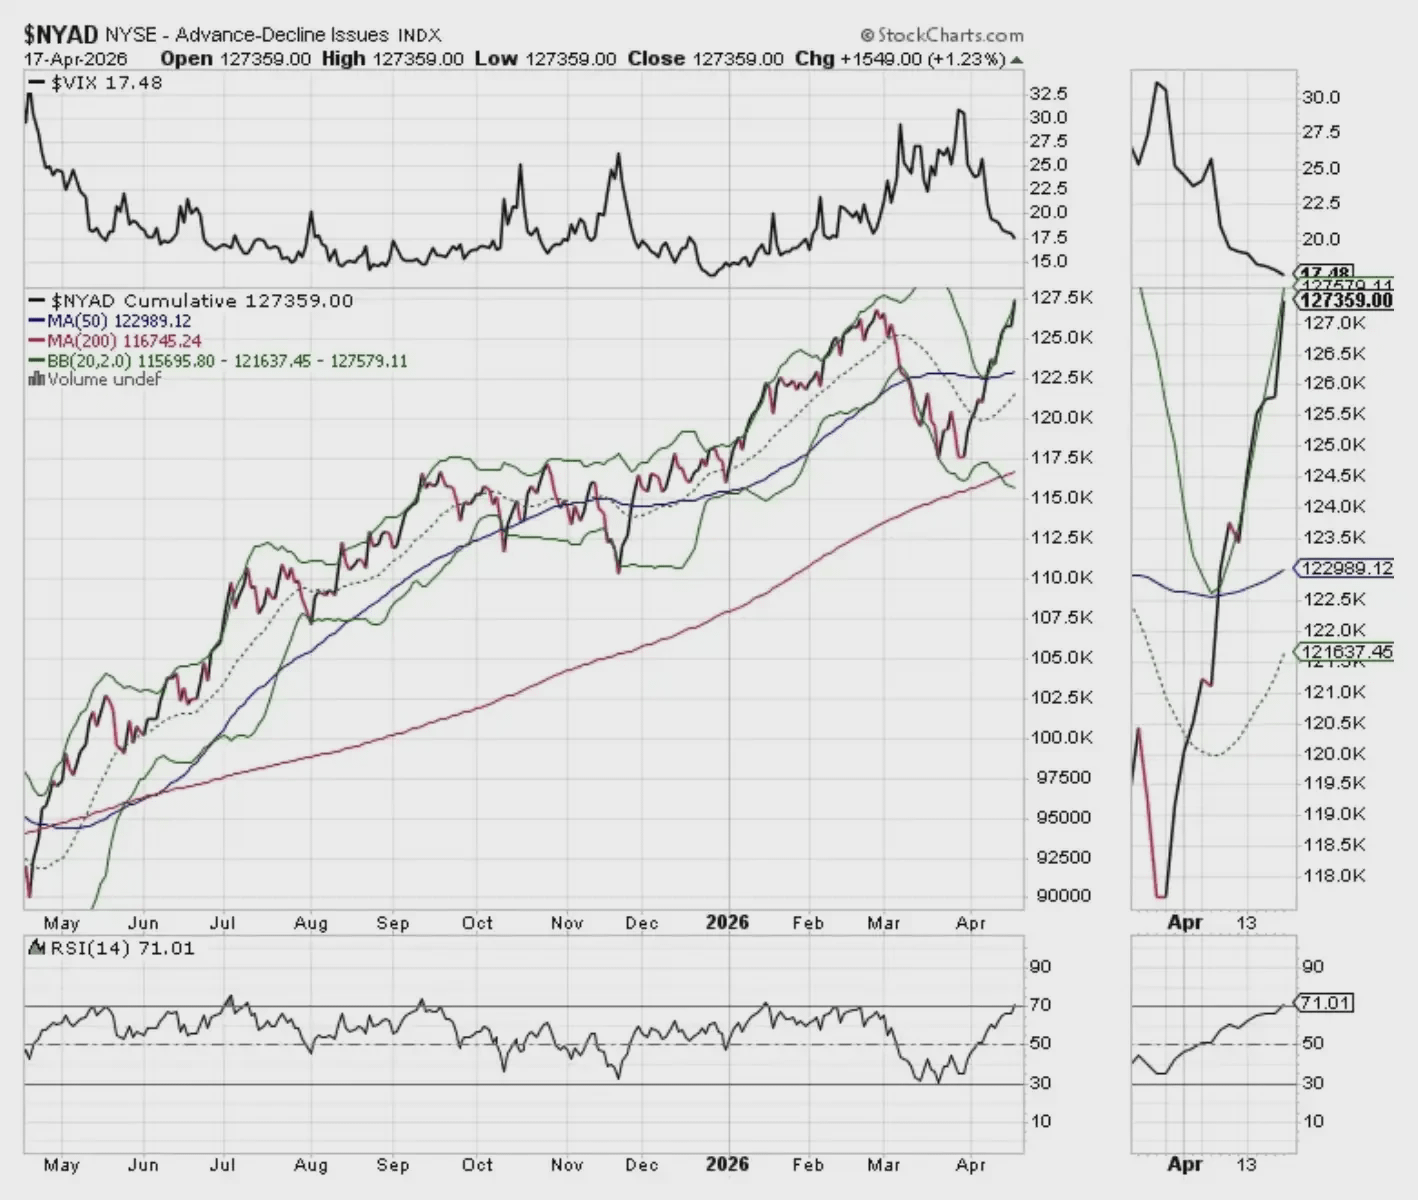
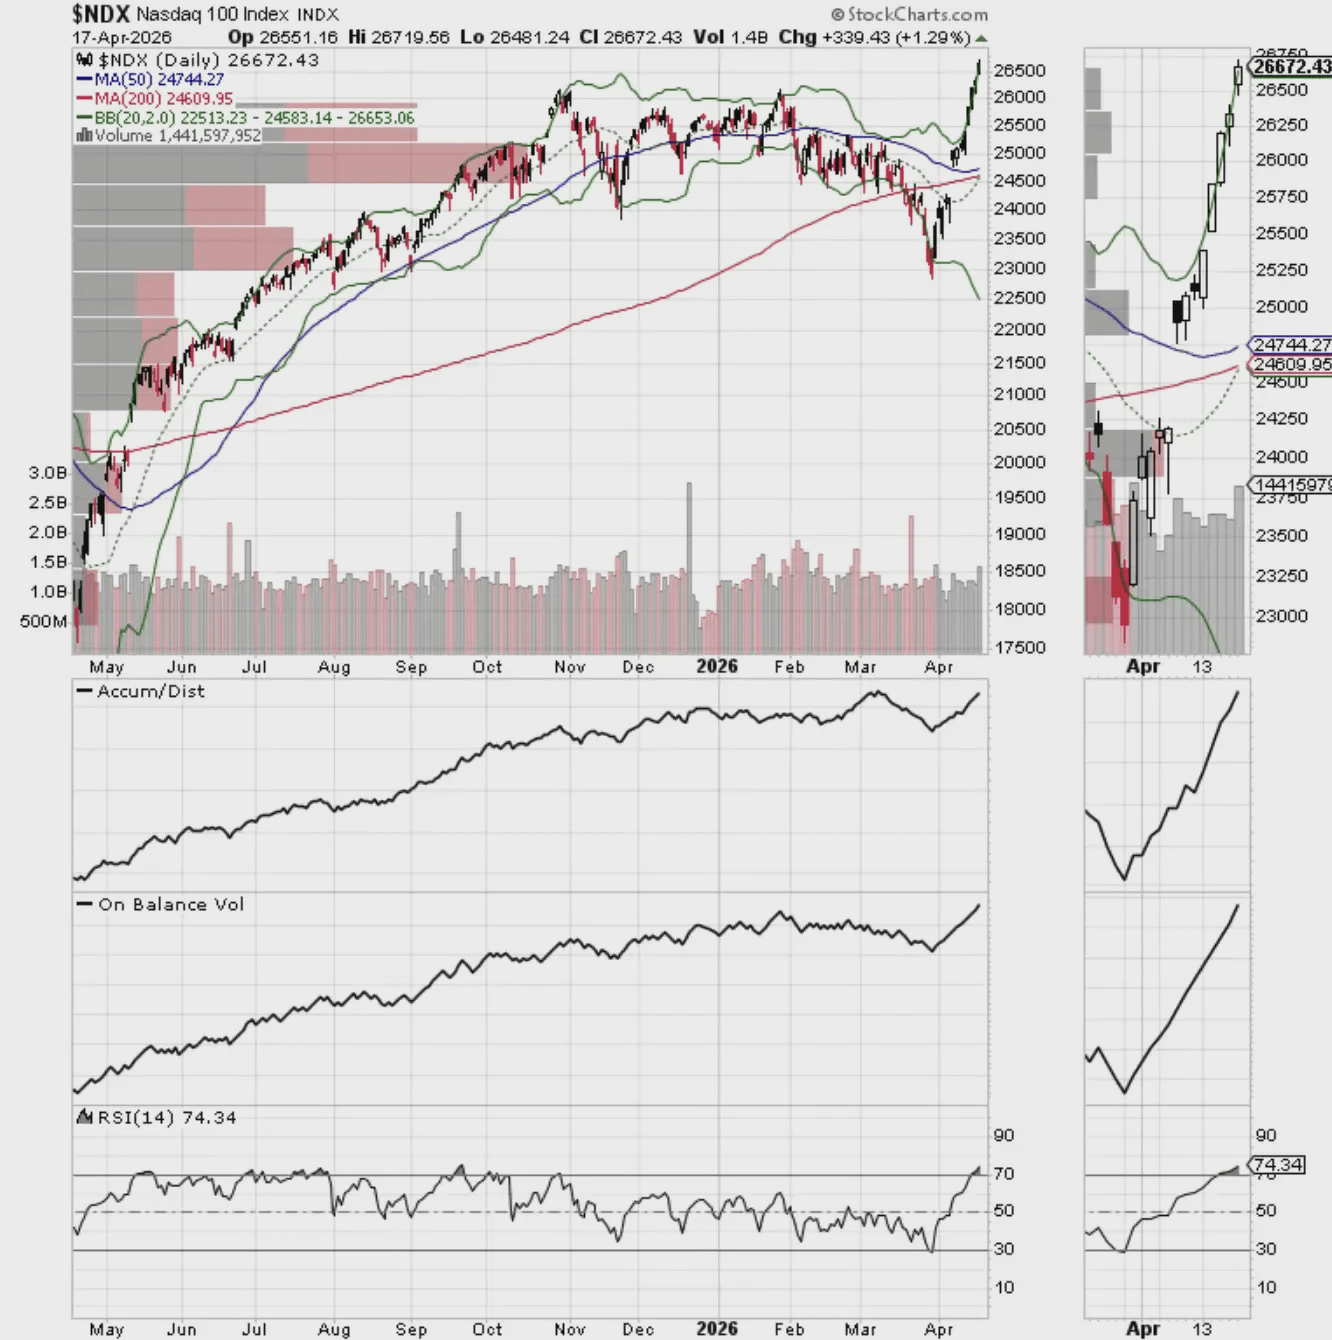
L'indice NASDAQ-100 a atteint un nouveau sommet la semaine dernière, 26 000 points étant désormais un niveau de support à court terme.
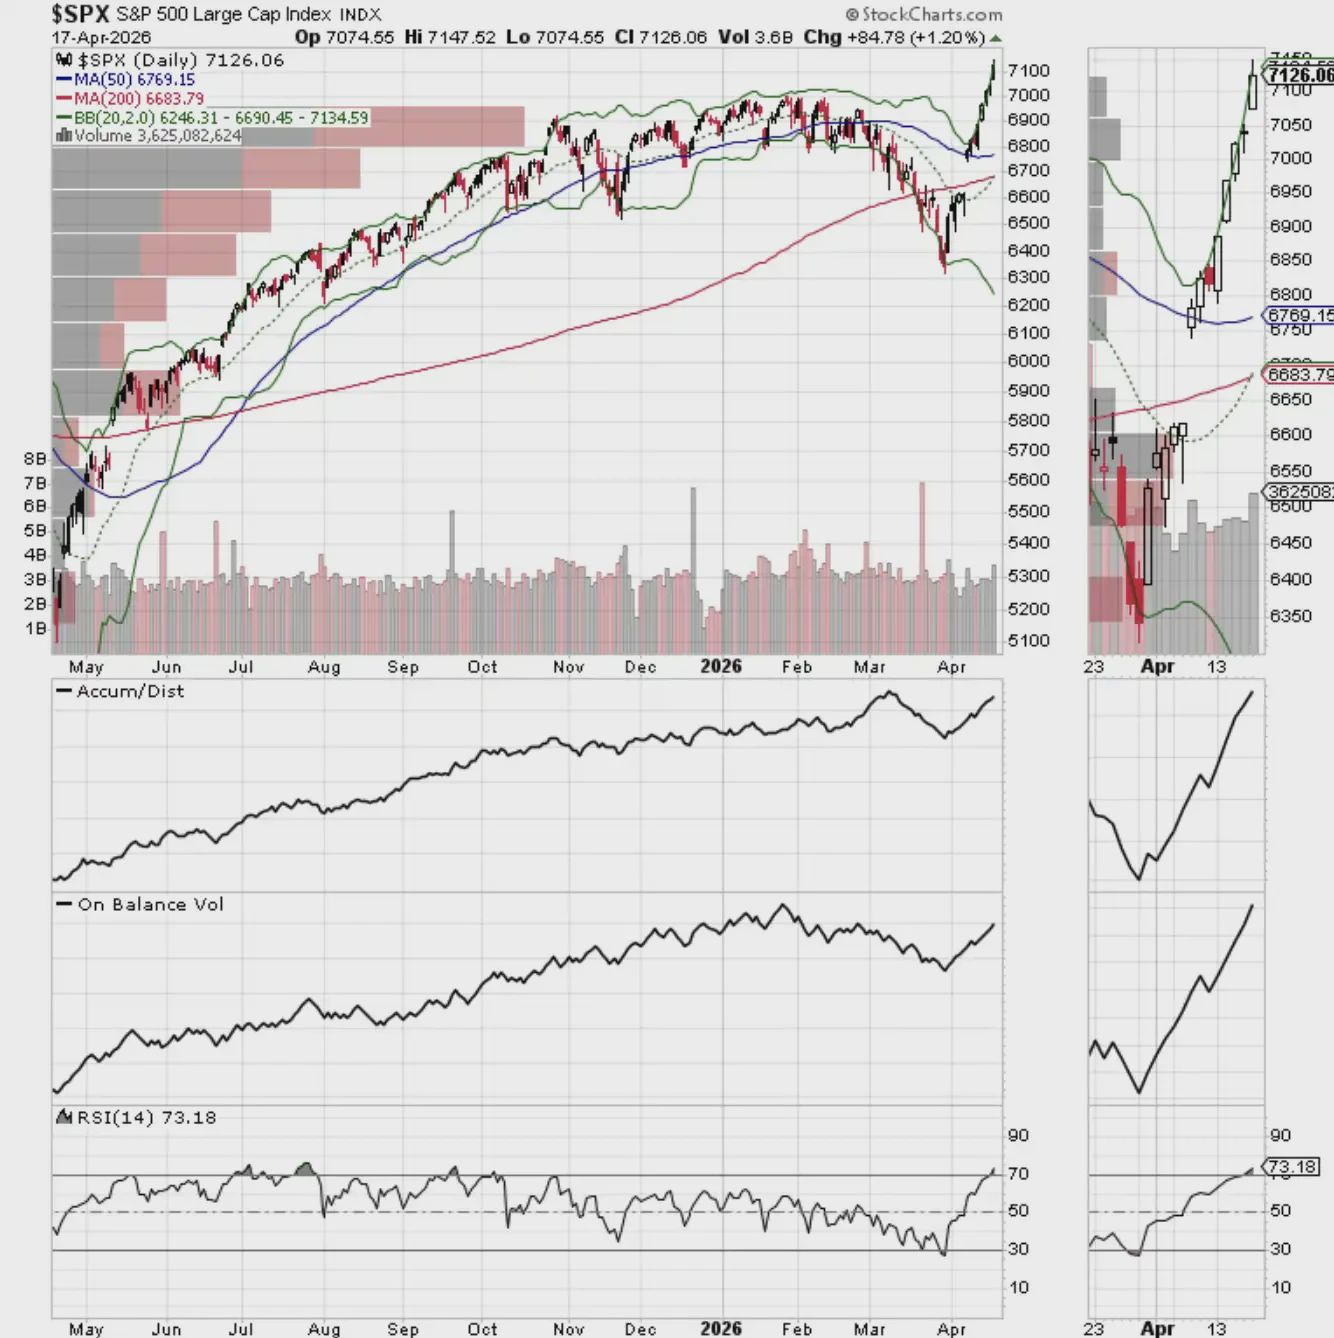
L'indice S&P 500 (indice S&P 500) a atteint un nouveau sommet la semaine dernière, franchissant le seuil des 7000 points. 7000 points sont désormais devenus un niveau de support à court terme.
Lien original