DERNIÈRE NOUVELLE 💡
L'exposition des prêts de crédit privé des banques américaines frôle 300 milliards de dollars 💡 Le marché du crédit privé américain redéfinit le prêt bancaire et le risque.
Au cours de la dernière décennie, les prêteurs non bancaires ont progressivement étendu leur empreinte sur le marché des prêts aux entreprises américaines, intervenant souvent là où les banques traditionnelles se sont retirées en raison de normes de crédit plus strictes et de contraintes de capital réglementaires.
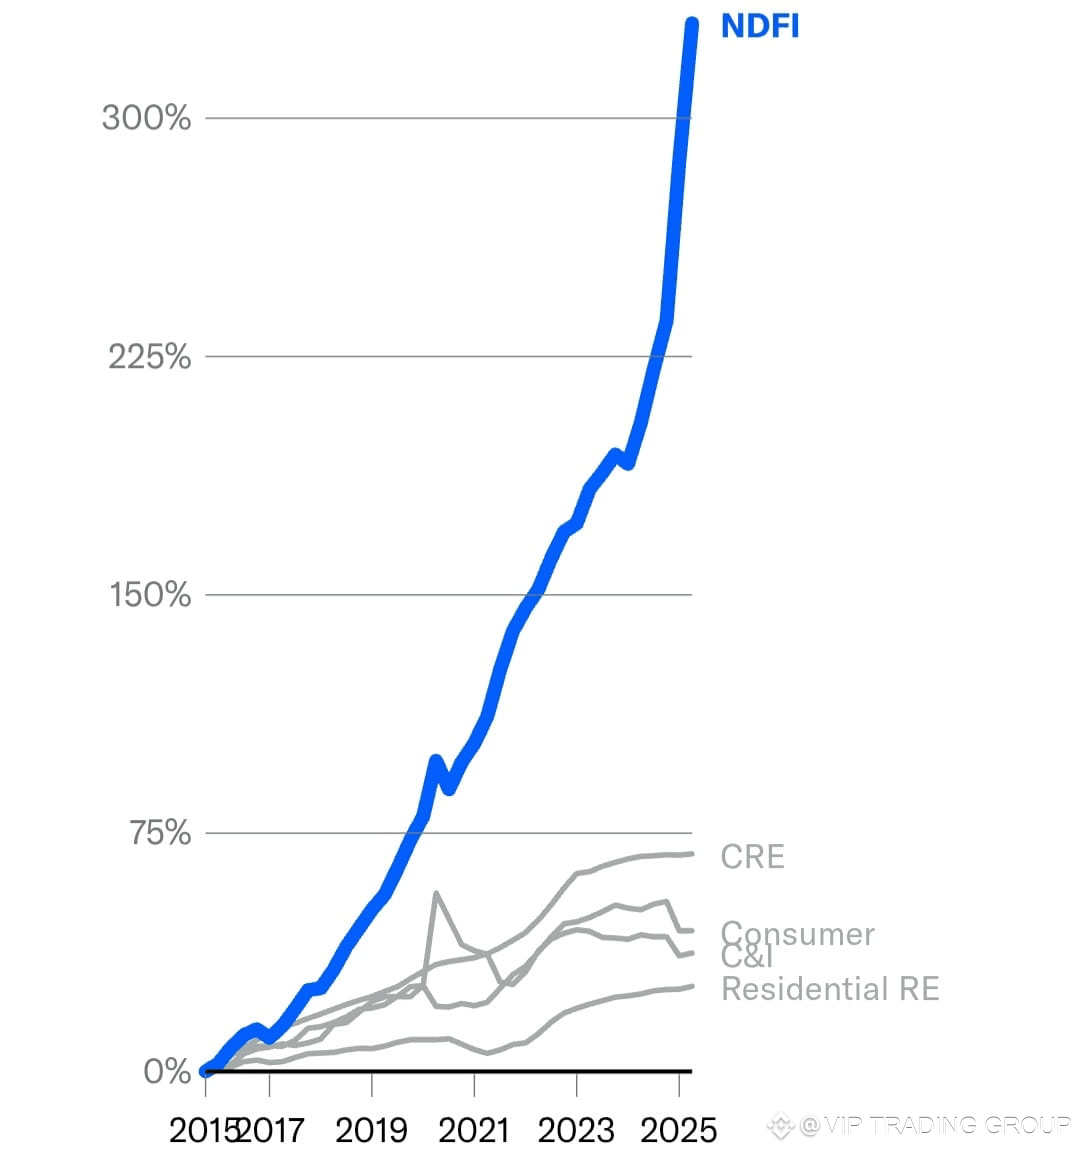
Incapables ou réticents à assouplir les normes de crédit à la lumière de ces contraintes, les banques ont répondu à la perte de parts de marché des prêts au profit des non-banques en augmentant leurs prêts à ces mêmes entités — faire des prêts aux NDFI est la catégorie à la croissance la plus rapide dans le secteur bancaire américain. Les prêts aux NDFI représentent désormais environ 10,4 % du total des prêts bancaires, presque trois fois les 3,6 % d'il y a une décennie.
Les grandes banques peuvent être mieux équipées pour gérer ces risques grâce à leurs relations plus approfondies avec les participants du marché privé et à des contrôles plus robustes et une infrastructure de gestion des risques. Ces relations peuvent également couvrir plusieurs facettes de leurs opérations, offrant une vue plus complète des activités et des expositions des contreparties.
Les petites banques peuvent être plus vulnérables, cependant, surtout si elles ont des antécédents moins établis en matière de prêts aux participants du marché privé. Leur poussée accélérée vers les prêts aux NDFI pourrait entraîner une plus grande concentration de crédit, des normes de souscription potentiellement plus lâches et mettre à l'épreuve leurs capacités de gestion des risques.
L'exposition des petites banques américaines aux prêteurs non bancaires reste encore modeste par rapport à celle des 25 plus grandes banques. Mais une croissance prudente et une surveillance robuste seront essentielles pour équilibrer opportunité et risque, surtout dans un contexte de conditions de marché changeantes.
SIGNAL D'ATTENTION 💡
BLESS
LONG
Entrée 0.044 - 0.042
TP 0.05
0.08
0.1
0.2
SL selon votre propre opinion
#MarketPullback #news #USbank #CryptoNewss #BREAKING
$BLESS
L'exposition des prêts de crédit privé des banques américaines frôle 300 milliards de dollars 💡 Le marché du crédit privé américain redéfinit le prêt bancaire et le risque.
Au cours de la dernière décennie, les prêteurs non bancaires ont progressivement étendu leur empreinte sur le marché des prêts aux entreprises américaines, intervenant souvent là où les banques traditionnelles se sont retirées en raison de normes de crédit plus strictes et de contraintes de capital réglementaires.
Incapables ou réticents à assouplir les normes de crédit à la lumière de ces contraintes, les banques ont répondu à la perte de parts de marché des prêts au profit des non-banques en augmentant leurs prêts à ces mêmes entités — faire des prêts aux NDFI est la catégorie à la croissance la plus rapide dans le secteur bancaire américain. Les prêts aux NDFI représentent désormais environ 10,4 % du total des prêts bancaires, presque trois fois les 3,6 % d'il y a une décennie.
Les grandes banques peuvent être mieux équipées pour gérer ces risques grâce à leurs relations plus approfondies avec les participants du marché privé et à des contrôles plus robustes et une infrastructure de gestion des risques. Ces relations peuvent également couvrir plusieurs facettes de leurs opérations, offrant une vue plus complète des activités et des expositions des contreparties.
Les petites banques peuvent être plus vulnérables, cependant, surtout si elles ont des antécédents moins établis en matière de prêts aux participants du marché privé. Leur poussée accélérée vers les prêts aux NDFI pourrait entraîner une plus grande concentration de crédit, des normes de souscription potentiellement plus lâches et mettre à l'épreuve leurs capacités de gestion des risques.
L'exposition des petites banques américaines aux prêteurs non bancaires reste encore modeste par rapport à celle des 25 plus grandes banques. Mais une croissance prudente et une surveillance robuste seront essentielles pour équilibrer opportunité et risque, surtout dans un contexte de conditions de marché changeantes.
SIGNAL D'ATTENTION 💡
BLESS
LONG
Entrée 0.044 - 0.042
TP 0.05
0.08
0.1
0.2
SL selon votre propre opinion
#MarketPullback #news #USbank #CryptoNewss #BREAKING
$BLESS