


Titre original : (IOSG Weekly Brief|Décomposition de la valorisation de $PUMP : les données sur chaîne réfutent la théorie du « trading de volume », d'où vient vraiment la décote ?)
Auteur original : Max Wong, IOSG Ventures
Introduction
Pump.fun a été lancé au début de 2024 en tant que Launchpad Meme sans autorisation sur Solana, permettant à quiconque de créer et d'échanger des jetons en quelques secondes grâce à un mécanisme de courbe de liaison. Le projet a d'abord été une expérience de niche, mais est rapidement devenu l'une des applications les plus rentables sur une blockchain publique.
Entre 2024 et 2025, les revenus quotidiens de Pump.fun ont continué à égaler voire à dépasser ceux de Hyperliquid, tandis que le marché des mèmes dans lequel il se trouve a une forte cyclicalité, ce qui rend ce chiffre encore plus remarquable. Le jeton natif $PUMP a été émis à 0,004 $ par le biais d'un ICO de 600 millions de dollars, avec une FDV de 4 milliards de dollars.
Au cours des derniers mois, les revenus ont atteint un niveau record et la valeur des jetons a doublé, mais le prix actuel de $PUMP est d'environ 0,0019 $, soit environ 80 % de moins par rapport au sommet historique de 0,086 $ (correspondant à une FDV de 8,6 milliards de dollars). La capitalisation boursière actuelle est d'environ 679 millions de dollars, avec une FDV de 1,9 milliard de dollars. L'écart entre la tendance des revenus et la valorisation est évident.
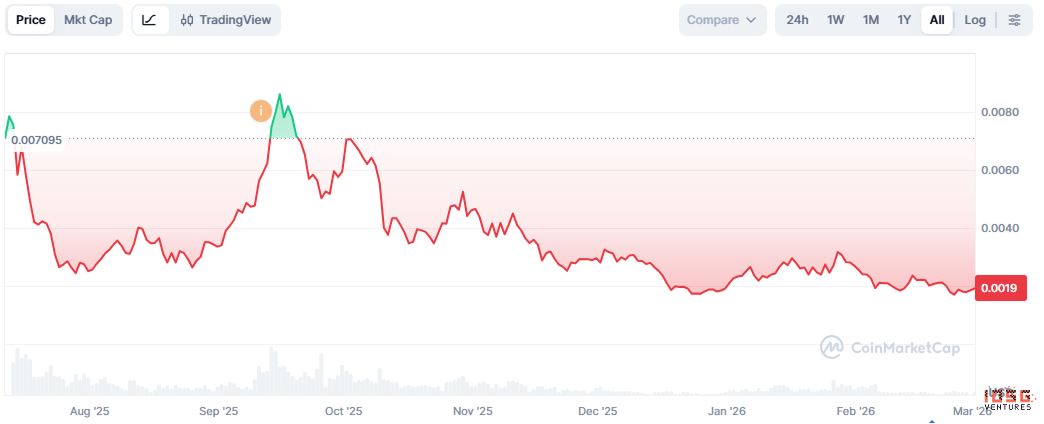
Ce rapport examine l'évolution des produits de Pump.fun et la stratégie écologique, teste la robustesse de ses revenus et évalue si la valorisation actuelle est un biais de prix ou une décote raisonnable des risques réels.
Portefeuille de produits
Pump.fun n'est plus seulement un Launchpad. À partir de la fin 2024, il a commencé à s'étendre à des activités périphériques, élargissant ses sources de revenus et approfondissant son contrôle sur le flux spéculatif en chaîne.
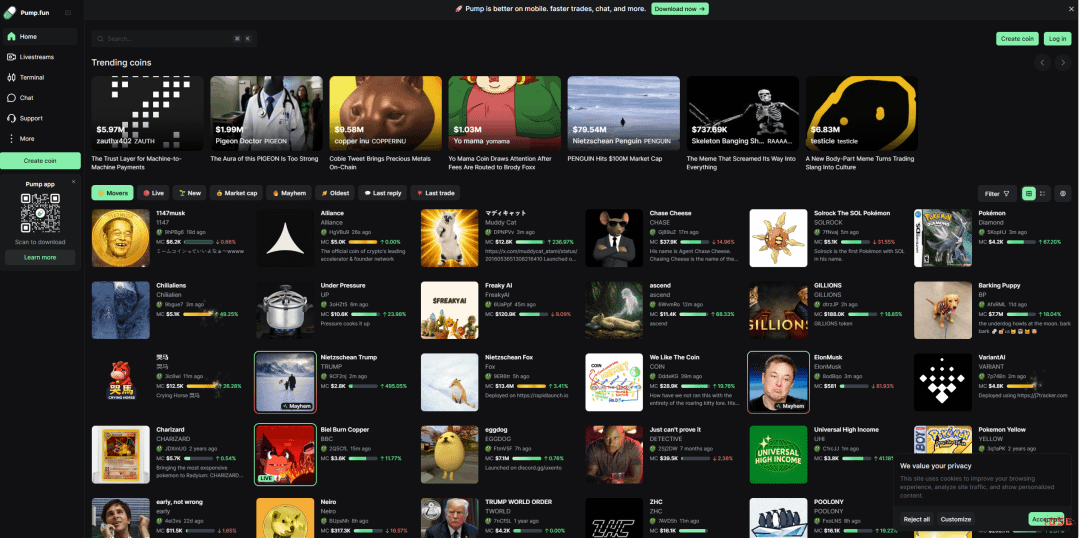
Launchpad(produit principal)
Le premier produit, également le point de départ de la reconnaissance de la marque. Quiconque paie une petite somme peut déployer un jeton.
PumpSwap
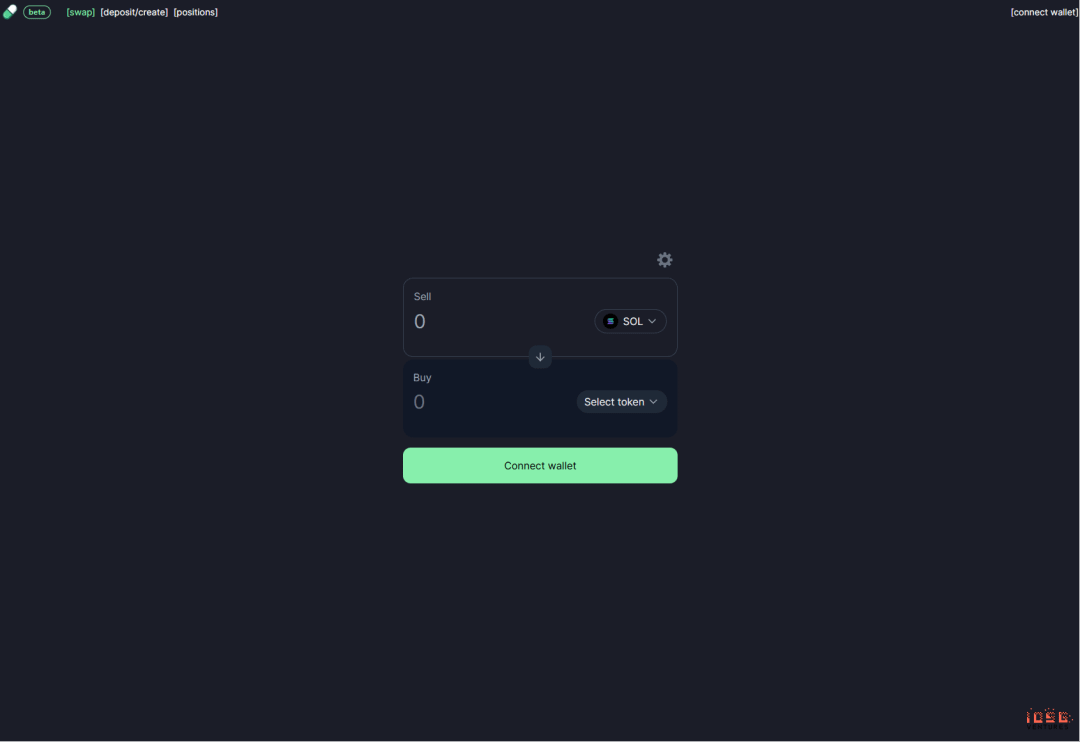
PumpSwap est le DEX AMM construit par Pump.fun, lancé en mars 2025, avec un objectif très direct : récupérer les frais de graduation qui allaient auparavant à Raydium (Raydium prélève 6 SOL pour chaque jeton diplômé). Après la mise à jour des frais en mai 2025, le protocole prélève 0,05 % sur chaque transaction, 0,20 % pour les LP et 0,05 % pour l'émetteur de jetons.
Les fonctionnalités incluent : créer gratuitement des pools de liquidité pour n'importe quel jeton, injecter de la liquidité dans des pools existants, et la plateforme de trading a des jetons listés sur PumpSwap.
Padre / Terminal Pump
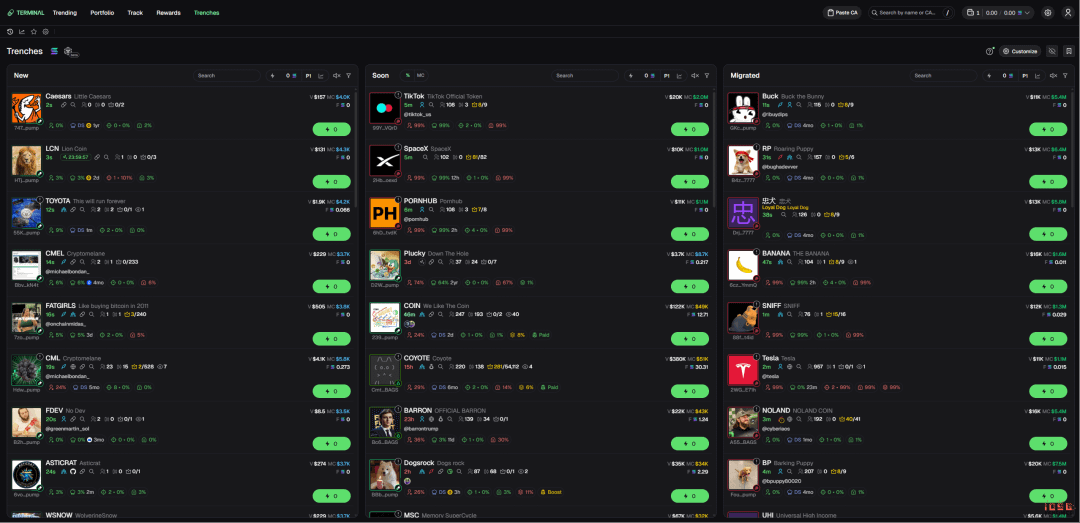
Après son acquisition par Pump.fun, Padre a été renommé Terminal, se positionnant comme un terminal de trading professionnel, actuellement compatible avec Solana, BNB, Base et ETH.
Les fonctionnalités et les terminaux similaires : Tranchées (voir les nouveaux jetons migrés ou à migrer), interface personnalisée, achats groupés et achats instantanés, stratégies multi-portefeuilles, détecteur de bundles.
Pumplive
Pumplive est la fonction de diffusion en direct de la plateforme, permettant aux streamers de lier un jeton lors de la création d'une diffusion.
La logique est « l'éditeur est la plateforme de trading », similaire aux modèles de Parti et Kick/stake.com : les streamers souhaitent augmenter le volume de transactions, car ils prennent une part des frais totaux ; les détenteurs de jetons souhaitent un plus grand volume de transactions et une pression d'achat accrue. Plus les streamers diffusent, plus le jeton est actif, plus le volume de transactions est élevé.
Initiatives de l'écosystème
Depuis le TGE, Pump.fun détient environ 1 milliard de dollars de réserves de liquidités, continuant à lancer de nouvelles lignes de produits (l'acquisition de Padre en est un exemple), tout en faisant plusieurs choses :
Pumpfund
Un hackathon de 3 millions de dollars BiP (Build in Public) lancé le 19 janvier 2026. Sur la base d'une valorisation de 10 millions de dollars, 25 000 dollars ont été accordés à 12 projets. Les critères de sélection favorisent une sélection de marché axée sur l'engagement public, sans suivre la voie de révision traditionnelle des VC.
Glass Full Foundation
GFF est un programme d'injection de liquidité lancé en août 2025. En utilisant cinq portefeuilles transparents, environ 1,7 million de dollars (2 022 SOL) ont été déployés sur dix jetons (y compris Tokabu 21,3 %, House 20,6 %, USDUC, NEET, MASK, FART, etc.), sélectionnant des projets ayant une forte participation communautaire.
Project Ascend
Le programme d'incitation pour les créateurs lancé en 2025 a pour cœur une commission de créateur dynamique (0,95 % à 0,05 %), visant à multiplier par 10 les revenus des créateurs tout en accélérant le processus de demande de CTO (prise en charge communautaire).
Indicateurs composites (tous les produits)
Le tableau ci-dessous résume trois lignes de produits. 2025 est une donnée réelle, 2026 est un taux d'exploitation prévu.
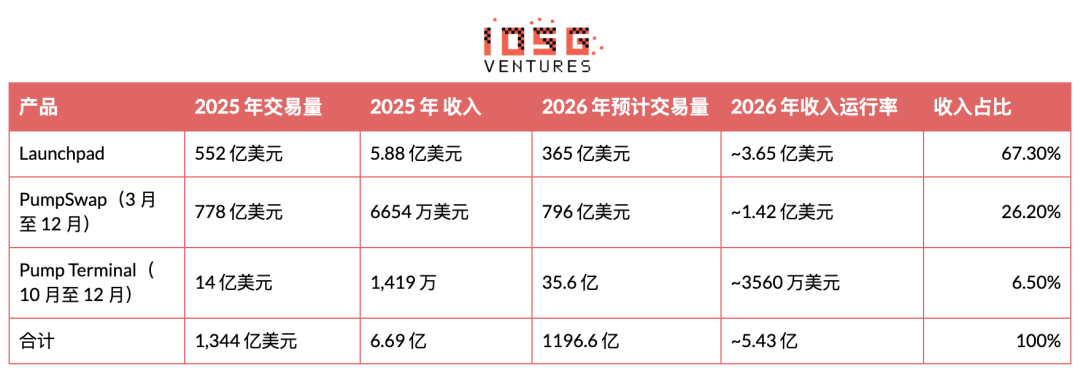
Actuellement, environ 32,7 % des revenus totaux proviennent de produits non Launchpad, et la diversification des revenus commence à porter ses fruits.
Actuellement, environ 32,7 % des revenus totaux de la plateforme proviennent de produits non Launchpad, ce qui montre clairement qu'elle a réussi à diversifier ses sources de revenus et à chercher une croissance dans d'autres domaines.
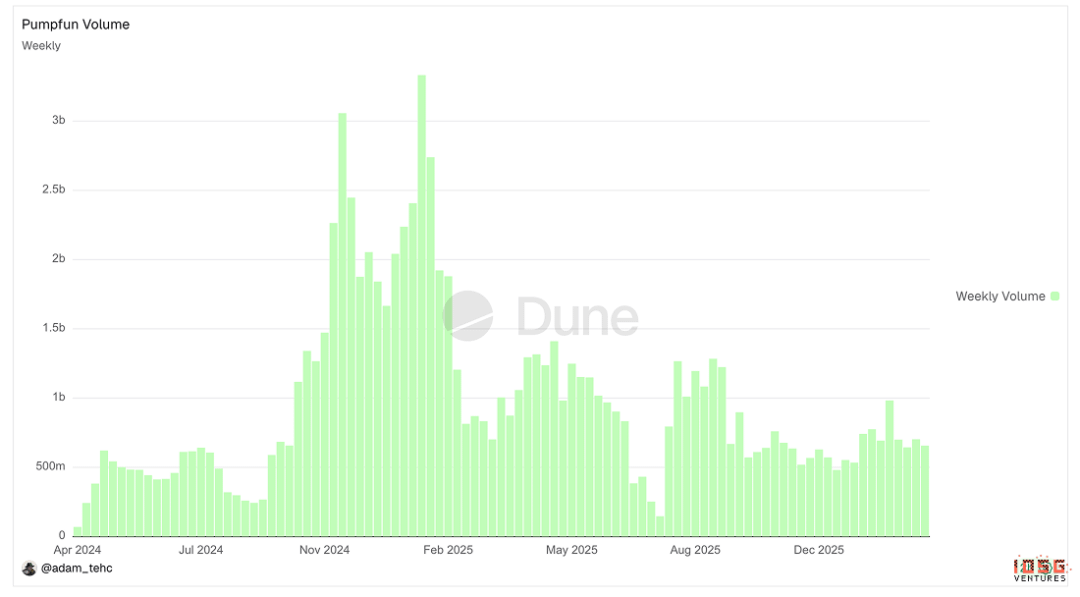
▲ Graphique du volume de transactions de Pumpfun
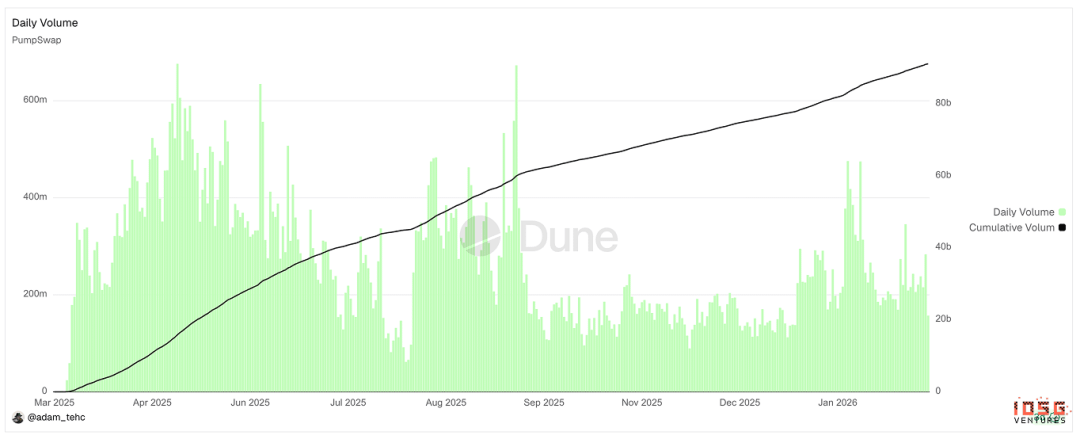
▲ Graphique du volume de transactions de Pumpswap
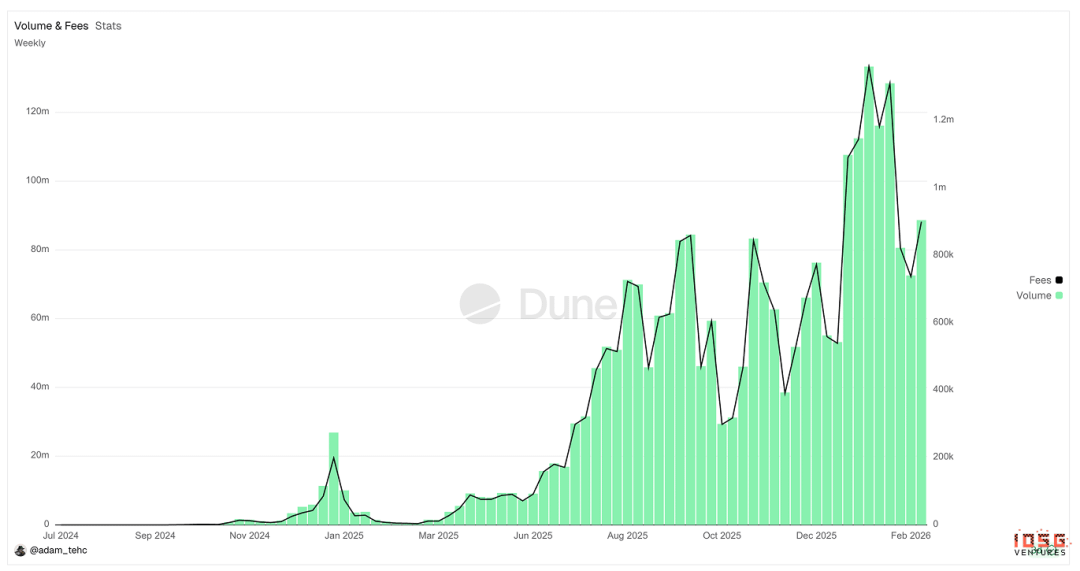
▲ Graphique du volume de transactions de Padre/Pump Terminal
Pump.fun existe-t-il des manipulations de volume de transactions ?
Les fondamentaux apparents de $PUMP semblent solides, mais la question centrale est : le volume de transactions reflète-t-il une véritable activité économique ou est-il manipulé par les utilisateurs et les robots ?
Analyse de la corrélation des volumes de transactions
La logique est simple : dans un marché naturel, le volume de transactions de Launchpad et de PumpSwap devrait être positivement corrélé et avec un décalage temporel. Une activité élevée sur Launchpad signifie un réel intérêt spéculatif, une partie des fonds afflue vers PumpSwap par le biais du mécanisme de graduation, soutenant le trading après l'introduction en bourse.
S'il existe un trading de volume excessif, cette relation se rompra. Le volume de transactions sur Launchpad est artificiellement gonflé, les jetons atteignent le seuil de graduation sur la base d'activités de courbe falsifiées, sans acheteurs réels lors de l'entrée dans PumpSwap. Le résultat est une explosion du volume de Launchpad, tandis que le volume de PumpSwap stagne ou même diminue, la corrélation tend vers zéro ou devient négative.
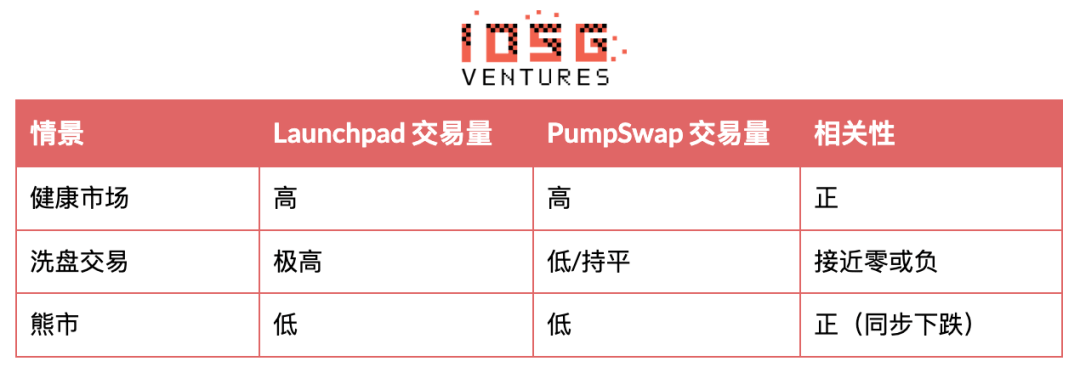
La combinaison de signaux la plus révélatrice : le taux de graduation monte en flèche (plus de jetons atteignant artificiellement le seuil de la courbe), tandis que le volume de transactions par jeton sur PumpSwap est faible et diminue rapidement, et que la profondeur de liquidité de PumpSwap n'augmente pas en fonction du nombre de jetons diplômés.
Données depuis janvier 2026 :
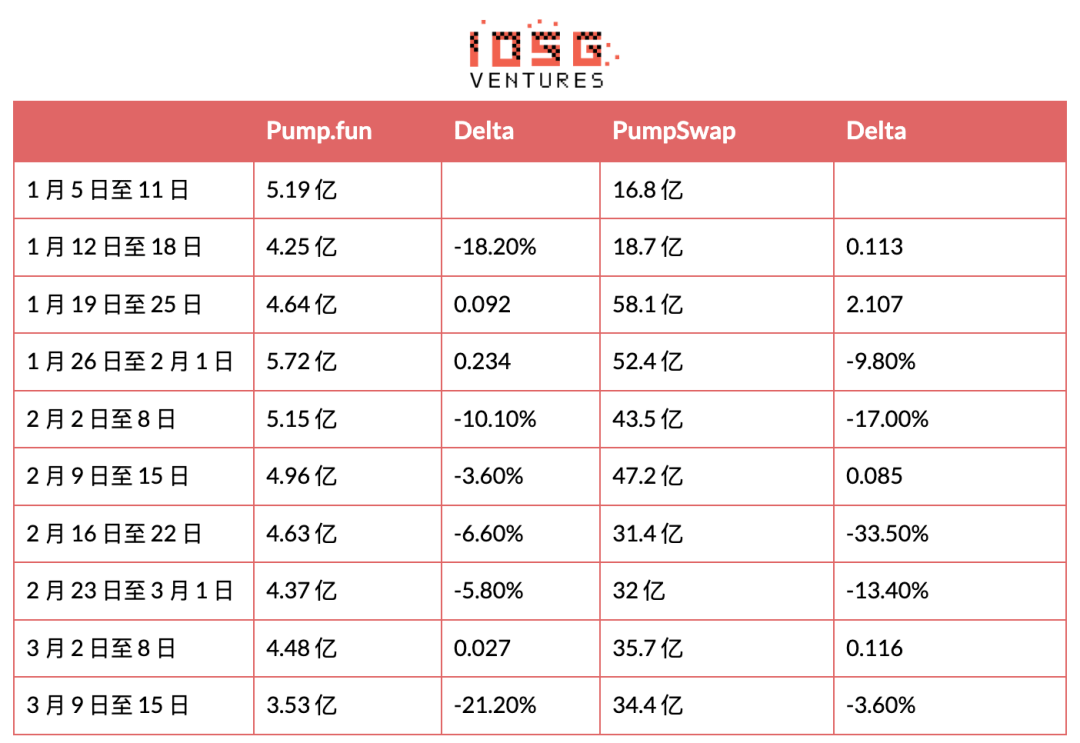
(les deux premiers points de données sont anormaux en raison des ajustements de frais de PumpSwap et de politique de market making, et ne sont pas inclus dans l'analyse de corrélation)
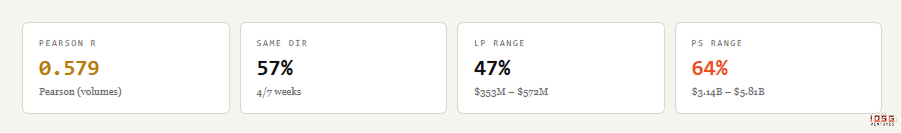
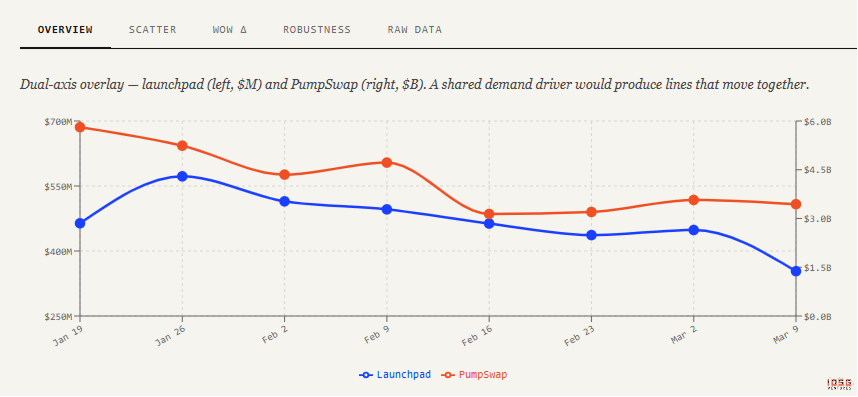
Découverte :
Le volume de transactions de Launchpad est très stable, fluctuant entre 400 millions et 570 millions de dollars sur une période de 8 semaines (environ 40 % de variation). Compte tenu du grand nombre de bundlers et d'utilisateurs de volume maintenant le volume de transactions à un niveau de base, cela n'est pas surprenant.
PumpSwap est plus volatil, fluctuant entre 3,5 milliards et 5,8 milliards de dollars sur la même période (environ 60 % de variation), principalement en raison d'une forte demande de trading de mèmes à la mi-janvier et des mesures incitatives supplémentaires de l'équipe, mais Launchpad n'a pas montré de volume correspondant.
r = 0.579, corrélation positive modérée. Pour un échantillon de n=8, p<0.05 nécessite r>0.63, ce qui n'atteint pas le seuil de signification, mais la direction et l'intensité sont cohérentes avec l'hypothèse de croissance organique.
Thèse de l'Université de Pise
Les chercheurs de l'Université de Pise ont effectué une analyse complète sur chaîne de Pump.fun Launchpad, couvrant toutes les transactions de 655 770 types de jetons émis de septembre à octobre 2025, différenciant les transactions des robots et des humains via les métadonnées des journaux de transactions Solana.
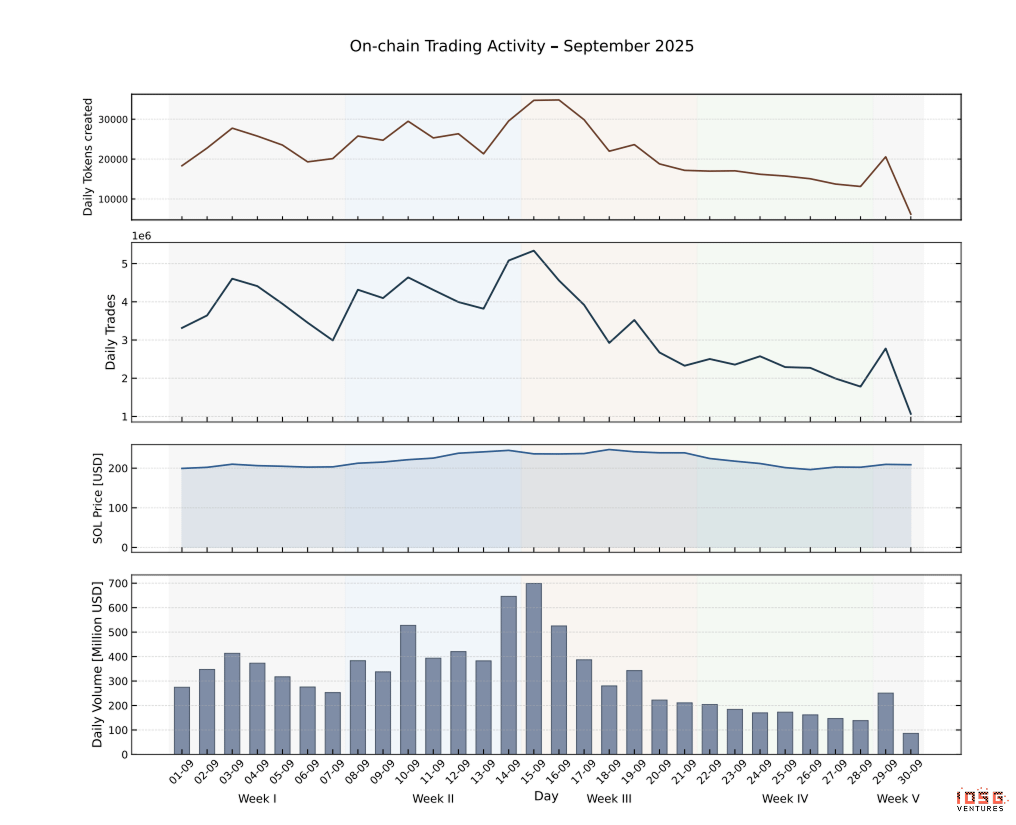
Quatre des découvertes concernent directement le problème des transactions fictives.
Les achats importants et artificiels sont le meilleur indicateur prédictif de graduation.
Le signal prédictif le plus fort de graduation est d'accumuler rapidement des SOL par le biais de quelques grosses transactions. Le nombre médian de transactions nécessaires pour réussir la graduation est d'environ 457, prenant environ 4,4 minutes entre la création du jeton et la graduation. Ce modèle (investissement en gros et à faible fréquence provenant de différents portefeuilles) est cohérent avec la spéculation artificielle coordonnée (appels dans des groupes Telegram, promotions par des KOL) ou des ventes progressives, et non avec des robots de trading à haute fréquence qui manipulent le volume. En revanche, les jetons dominés par des robots accumuleront un grand nombre de petites transactions, puis stagneront avant la graduation.
L'activité des robots inhibe en réalité la graduation.
Après la phase initiale de la courbe, les jetons actifs par des robots ont systématiquement une probabilité de graduation plus faible. À ce moment-là, les exigences de graduation nécessitaient d'accumuler environ 85 SOL dans la courbe. Si les robots manipulaient le volume pour atteindre la graduation, le taux de graduation des jetons actifs par des robots devrait être plus élevé, mais les données montrent le contraire.
La raison est structurelle : à la graduation, la courbe de liaison passe des réserves virtuelles aux réserves AMM réelles, ce qui entraîne une diminution discrète de la profondeur de liquidité effective. Vendre avant la graduation est plus rentable que de vendre après la graduation (sous la profondeur soutenue par les réserves virtuelles).
La recherche a également révélé qu'en septembre 2025, les dix premiers émetteurs de jetons avaient chacun émis plus de 2 000 types de jetons en un mois, et avant d'atteindre le seuil de graduation, des séquences de ventes anormales initiées par des clusters de portefeuilles pouvaient être observées. Les traders en bundle et les snipers constituaient des positions à l'avance, profitant de la demande des détaillants attirée par l'augmentation des courbes.
Conclusion de l'article : la plupart des robots sur la plateforme sont des coureurs, tirant de la valeur des contreparties humaines lors de l'entrée et de la sortie, non pas pour les traders qui lavent les volumes pour atteindre le seuil de graduation. Les robots achètent/accumulent une grande quantité d'offres, puis vendent aux détaillants à l'approche de la graduation. Cela est différent du trading de volume.
Le flux net de SOL reste positif, structurellement incompatible avec le trading de volume.
L'article a calculé le flux net de SOL du jeu de données complet (total SOL pour la courbe moins le total SOL extrait par les ventes). Au cours de la période d'observation d'un mois, l'écosystème a accumulé environ 160 000 SOL (environ 32 millions de dollars au prix de septembre 2025).
C'est un test rigoureux du trading de volume : le volume de transactions cycliques entre portefeuilles associés peut amener le flux net de capital à près de zéro, car les achats et les ventes s'annulent mutuellement. La rétention nette de 32 millions de dollars est structurellement incompatible avec un volume de trading cyclique à grande échelle, ce qui indique que le capital extérieur réel des détaillants continue d'affluer vers Launchpad, chaque transaction entraînant une perte de 1,25 % de commission, fournissant des fonds pour les revenus du protocole.
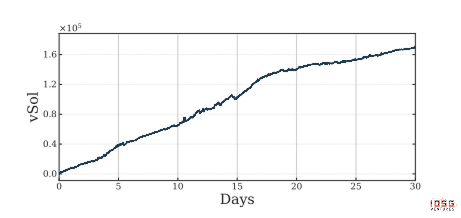
L'article a découvert que les conclusions de notre analyse de corrélation de volume sont cohérentes : un volume important de transactions sur Launchpad est généré par des traders en bundle et des snipers en augmentant les ventes, formant une base de volume, mais ce n'est pas du trading de volume. La distinction est cruciale : les revenus nets du protocole générés par le trading de volume sont nuls (les frais entre portefeuilles associés s'annulent), tandis que l'augmentation des ventes génère de vrais frais dans chaque transaction (provenant de véritables détaillants payant pour utiliser la plateforme). Environ 390 millions de dollars ARR confirment que la plateforme monétise le volume de transactions de détail réel par le biais de l'augmentation des ventes, et non en fabriquant des indicateurs fictifs.
Économie des jetons
Rachat
Actuellement, la fondation Pump utilise 100 % des revenus de toutes ses gammes de produits pour le rachat sur le marché public de $PUMP. Depuis l'annonce du rachat de 100 % des revenus le 15 juillet 2025, au cours des 8 mois suivants :
27 % de l'offre en circulation ont été rachetés, ce qui a éliminé 9,6 % de l'offre totale.
En comparaison : Hyperliquid, depuis le lancement du rachat en novembre 2024, n'a détruit que 4,1 % de l'offre totale (environ 12,3 % de l'offre en circulation).
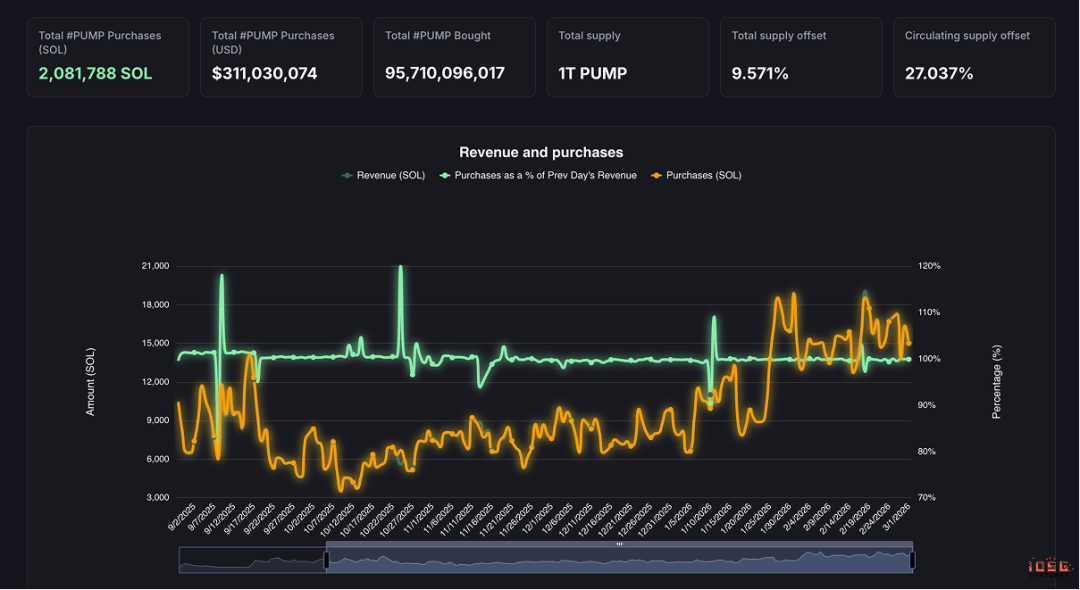
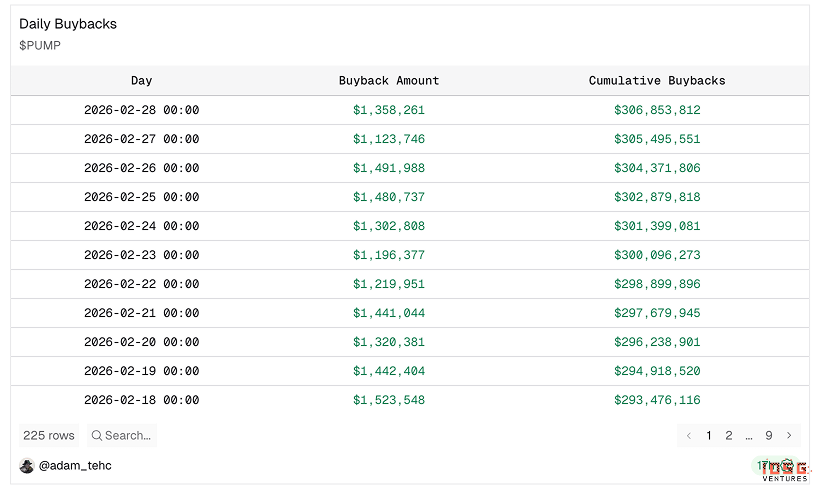
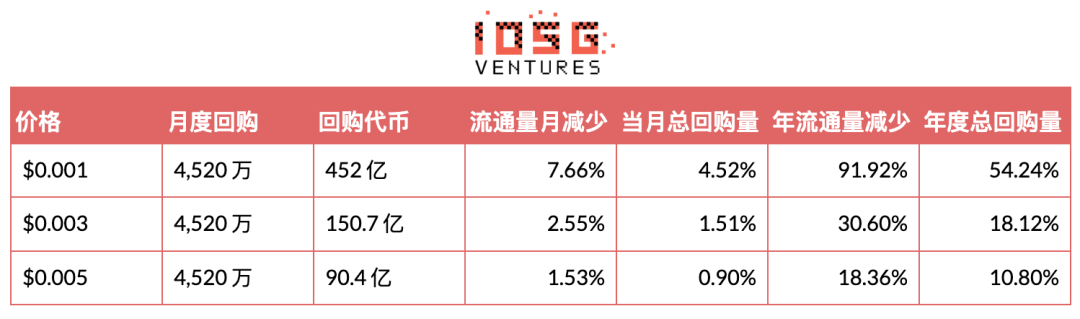
Selon le prix actuel et les revenus, le ratio de liquidation du volume de circulation annualisé est proche de 45 %.
Structure d'offre et déverrouillage
Offre totale : 1 000 000 000 000 PUMP
Volume en circulation : 430 000 000 000 (43 %)
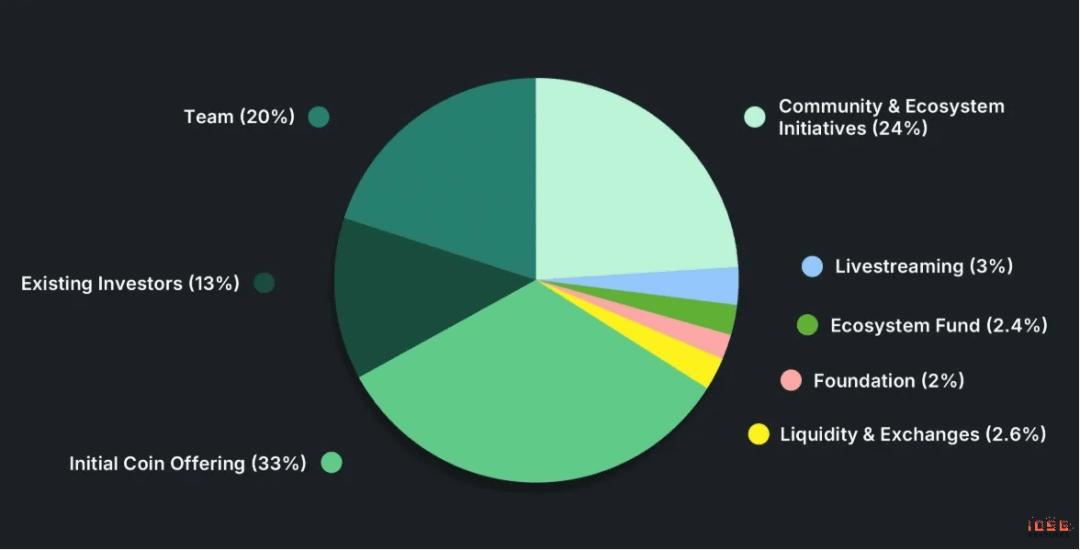
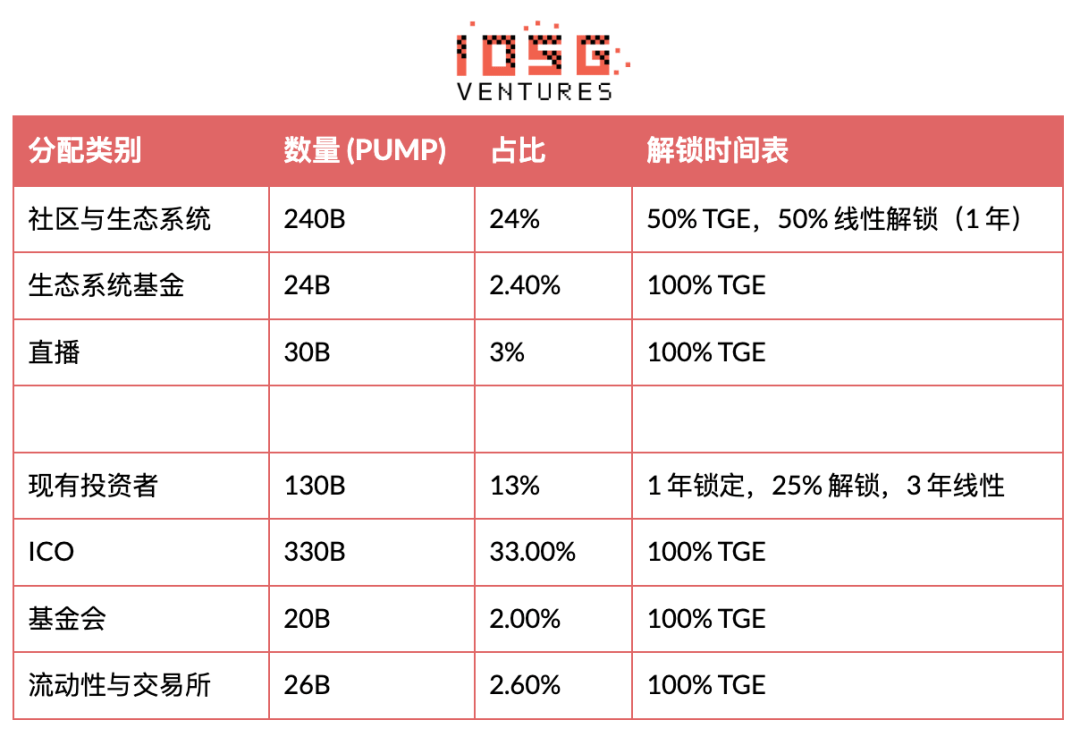
Verrouillage restant : environ 58 % de l'offre totale
Principaux nœuds de déverrouillage : en cours : 12 % (jusqu'en juillet, 2 % par mois pour la communauté et les incitations) Juillet 2026 : déverrouillage de 8,25 %, puis 0,68 % par mois pendant 36 mois
Analyse de valorisation
Si l'analyse du trading de volume est valide, $PUMP est sous-évalué et présente un potentiel de hausse asymétrique.
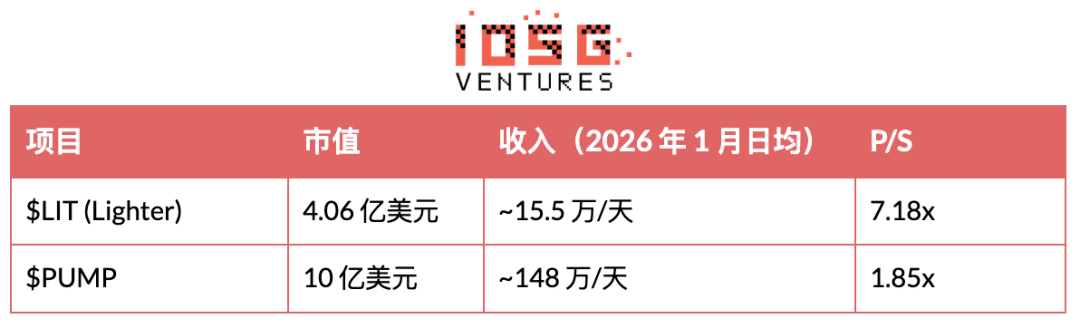
La décote provient de trois aspects :
· Le marché doute de la durabilité des revenus
Le marché considère que le volume de transactions sur Pump.fun est spéculatif, cyclique et lié à des activités de mèmes à court terme. Les investisseurs perçoivent la rentabilité actuelle comme temporaire. À l'évaluation actuelle, le rachat a un effet d'augmentation sur le plan financier, mais le modèle de valorisation ne l'a pas intégré, car l'hypothèse sous-jacente est que les revenus vont se réduire considérablement. La question n'est pas de savoir si Pump.fun est rentable maintenant, mais si cela le sera encore dans 24 mois.
· Manque de couverture institutionnelle
Nous avons interviewé 15 fonds de niveau 1 et VC pour comprendre leur point de vue sur $PUMP. Parmi les 15, seulement 1 utilise une analyse ascendante pour suivre activement $PUMP. La plupart des institutions n'ont pas modélisé le nouveau portefeuille de produits, n'ont pas décomposé les revenus par ligne de produits et n'ont pas réalisé de tests de résistance sur la durabilité du volume de transactions.
Le manque de couverture a créé un vide narratif, avec des prix davantage guidés par la perception du marché que par l'analyse financière. En comparaison, $HYPE bénéficie d'un soutien institutionnel plus fort, d'une couverture de recherche plus large et d'une position de produit plus claire, soutenant des multiples de valorisation plus élevés et plus stables.
Il existe également un effet d'auto-renforcement : les actifs liés à l'infrastructure des mèmes sont par défaut classés comme spéculatifs et temporaires, et le comportement de trading suit. Le marché nécessite du temps et des données sur plusieurs cycles pour mettre à jour ce cadre cognitif. Avant que les revenus de Pump ne résistent à une correction plus large du marché crypto et à une expansion de la couverture institutionnelle, la compression de la valorisation pourrait se poursuivre, peu importe les flux de trésorerie actuels.
La confiance de la direction n'est pas encore établie
Les préoccupations des investisseurs se concentrent sur : la vision à long terme au-delà des mèmes, la discipline de l'allocation du capital, l'exécution de la feuille de route produit et la transition d'une croissance virale à une économie de plateforme durable.
Le marché attribue généralement des multiples de valorisation plus bas aux plateformes à forte croissance dirigées par des fondateurs, jusqu'à ce que la plateforme démontre sa résilience dans des conditions de marché volatiles, prouvant que la croissance peut se transformer en une économie de plateforme durable. Avant que Pump ne montre une diversification continue des revenus et une exécution solide à travers des produits tels que PumpSwap et Pump Terminal, cette décote est très probablement susceptible de persister.
Lien vers l'article original