


Le 9 mars à l'aube, la situation en Iran s'est intensifiée. CME est fermé, ICE est fermé, toutes les principales bourses de futures mondiales sont fermées. Le prochain prix officiel du pétrole brut devra attendre jusqu'à lundi matin, plusieurs heures plus tard.
Mais le contrat de pétrole brut CL-USDC sur Hyperliquid n'a pas attendu. Ce jour-là, le volume des transactions de ce contrat perpétuel en chaîne a grimpé de 21 millions de dollars à plus de 1,2 milliard de dollars. Les traders ont utilisé un protocole en chaîne pour réaliser une tarification instantanée des risques géopolitiques pendant la fenêtre de fermeture du marché traditionnel.
Cet événement est diffusé dans le cercle crypto comme une nouvelle victoire pour le DeFi. Mais peu de gens se posent une question plus fondamentale : d'où vient le prix de cet échange en chaîne lorsque les marchés externes sont fermés ?
D'où vient le prix quand il n'y a pas de cotations externes ?
Trade.xyz est le plus grand fournisseur de contrats perpétuels d'actifs traditionnels sur Hyperliquid, opérant sous le protocole HIP-3, représentant 90 % du volume total des positions de HIP-3. Le S&P 500, le NASDAQ 100, le pétrole WTI, l'or, l'argent et les actions coréennes peuvent être négociés 24 heures sur 24, 7 jours sur 7. Mais la logique de tarification des contrats perpétuels est complètement différente de celle des produits de base. Les prix des bourses au comptant sont directement générés par la correspondance entre acheteurs et vendeurs, tandis que les contrats perpétuels nécessitent un « ancre » pour maintenir le prix du contrat attaché au prix réel de l'actif sous-jacent. Cette ancre est l'oracle.
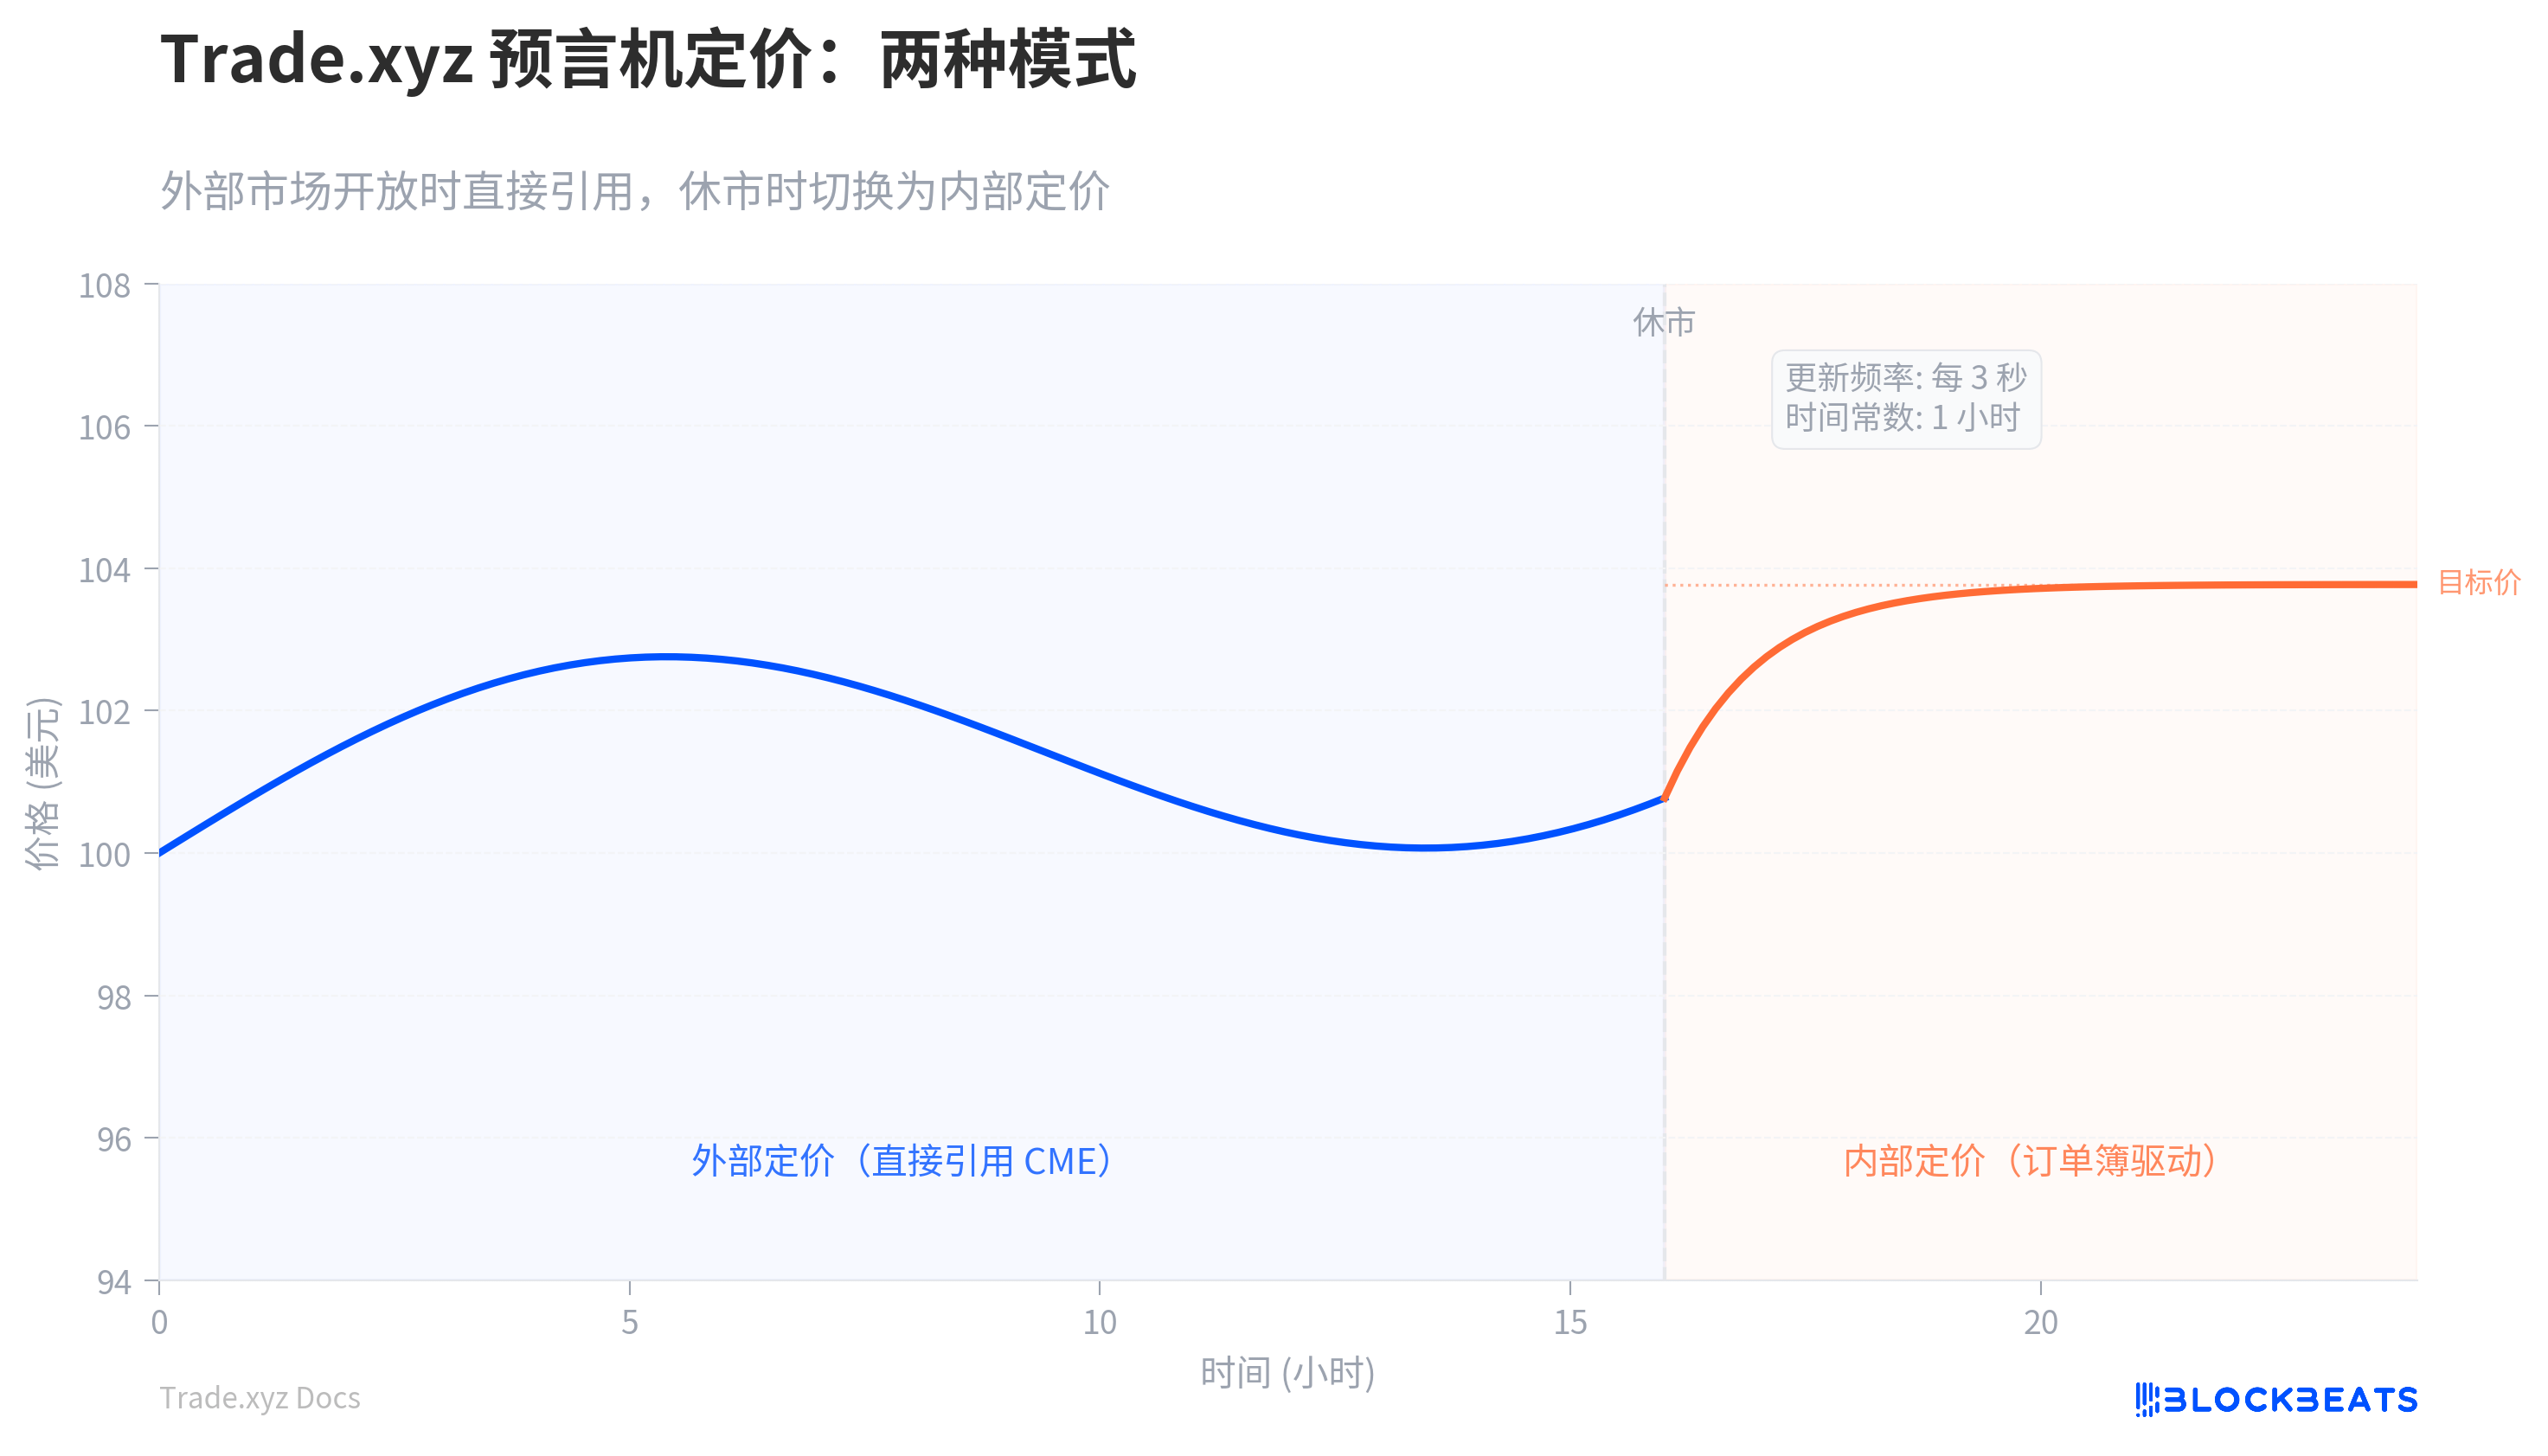
Sur les marchés à terme traditionnels, l'ancre de tarification est la bourse elle-même. Le prix des contrats à terme sur le pétrole de la CME est le prix du pétrole, sans nécessiter de référence supplémentaire. Mais les contrats de Trade.xyz fonctionnent sur la chaîne Hyperliquid, sans connexion directe au moteur de correspondance de Chicago. Lorsque la CME est ouverte, l'oracle de Trade.xyz cite directement les cotations de la CME, ce qui n'a rien de technique. Le véritable défi se présente lorsque la CME est fermée.
La solution de Trade.xyz est de permettre à l'oracle d'extraire des informations de son propre carnet de commandes. Le système calcule un « écart de prix de choc », en termes simples : si quelqu'un veut acheter une grande quantité maintenant, quel serait le prix moyen d'achat par rapport au prix actuel ? Si quelqu'un veut vendre une grande quantité, combien cela serait-il inférieur ? Cet écart reflète le déséquilibre de la force d'achat et de vente dans le carnet de commandes. L'oracle ajoute cet écart au prix actuel, obtenant un « prix cible », puis utilise une fonction d'atténuation pour faire approcher lentement le prix actuel du prix cible.
Le mot clé est « lent ». L'oracle se met à jour toutes les 3 secondes, mais chaque fois, il ne déplace qu'une petite partie de l'écart entre le prix actuel et le prix cible. Cette vitesse de mouvement est contrôlée par un temps constant. Plus le temps constant est grand, plus l'oracle est lent, plus il est difficile à manipuler, mais il est également plus incapable de refléter le véritable sentiment du marché.
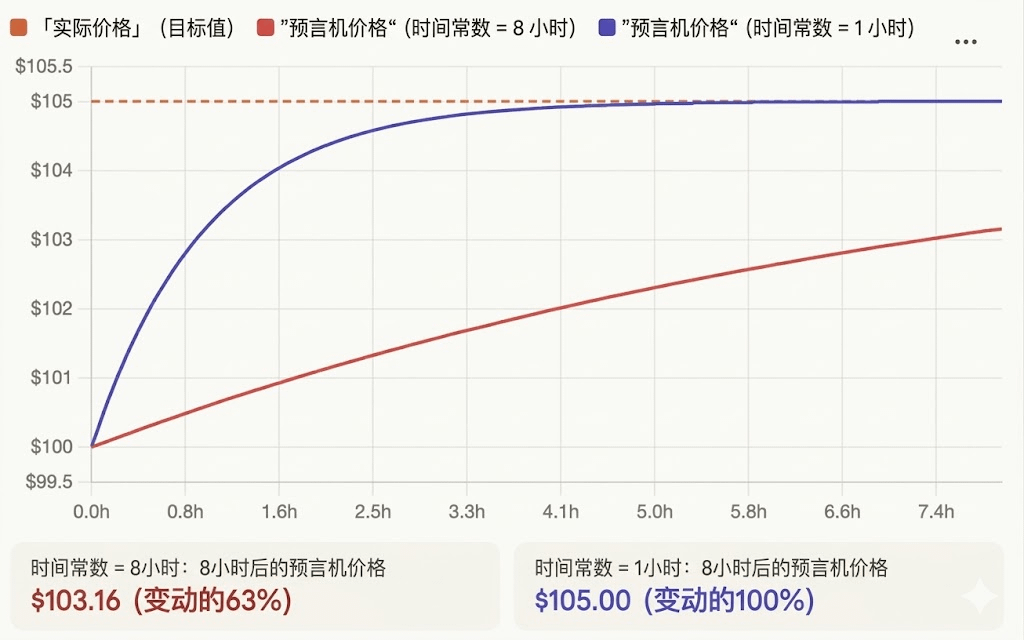
Au début de Trade.xyz, ce temps constant était fixé à 8 heures. En novembre 2025, ce paramètre a été abaissé à 1 heure. La raison de cette réduction est liée aux véritables capitaux des traders : Trade.xyz liquide le taux de financement toutes les heures. Si l'oracle suit le prix réel trop lentement, les traders rentables seront continuellement saignés par le taux de financement.
Comme l'indique la ligne rouge sur le graphique ci-dessous, après 8 heures, si vous pariez sur le pétrole et que la direction est correcte, mais que l'oracle met 8 heures à rattraper le prix réel, pendant ces 8 heures, le prix n'atteint jamais votre objectif (prix réel), vos gains sont largement grignotés par le taux de financement.
Après le paramètre abaissé à 1 heure, il ne fallait que 5 heures pour que le prix atteigne votre position attendue (ligne bleue), le prix peut confirmer votre jugement plus rapidement, vous permettant d'économiser quelques frais de financement par rapport à avant.
Mais un oracle plus rapide apporte également de nouveaux risques. Si l'oracle s'arrête en raison d'une défaillance pendant 6 heures puis redémarre soudainement, il sautera à 99,7 % du prix cible selon la formule. Ce saut instantané de prix peut déclencher des liquidations massives. La solution de Trade.xyz est d'ajouter une soupape de sécurité : peu importe le temps réel écoulé, chaque mise à jour a un temps d'effet maximum de 6 minutes. Même si l'oracle redémarre après une panne, le prix ne peut se rapprocher que lentement.
Cage, ré-ancrage et saut d'ouverture le lundi
La tarification par oracle a résolu la question de « comment établir un prix pendant le week-end ». Mais un autre problème se pose : à quel point le prix peut-il se déplacer librement ?
Trade.xyz a dessiné une « cage » pour chaque contrat. Le prix marqué est limité à un certain pourcentage au-dessus et en dessous du dernier prix de clôture externe. Ce pourcentage est l'inverse du levier maximum. Le contrat pétrolier a un levier maximum de 20 fois, la cage est donc de 5 % au-dessus et en dessous du prix de clôture. Si le pétrole clôture à 100 dollars vendredi, le prix marqué ne peut fluctuer qu'entre 95 et 105 dollars le week-end. Si les limites sont atteintes, le trading est immédiatement suspendu.
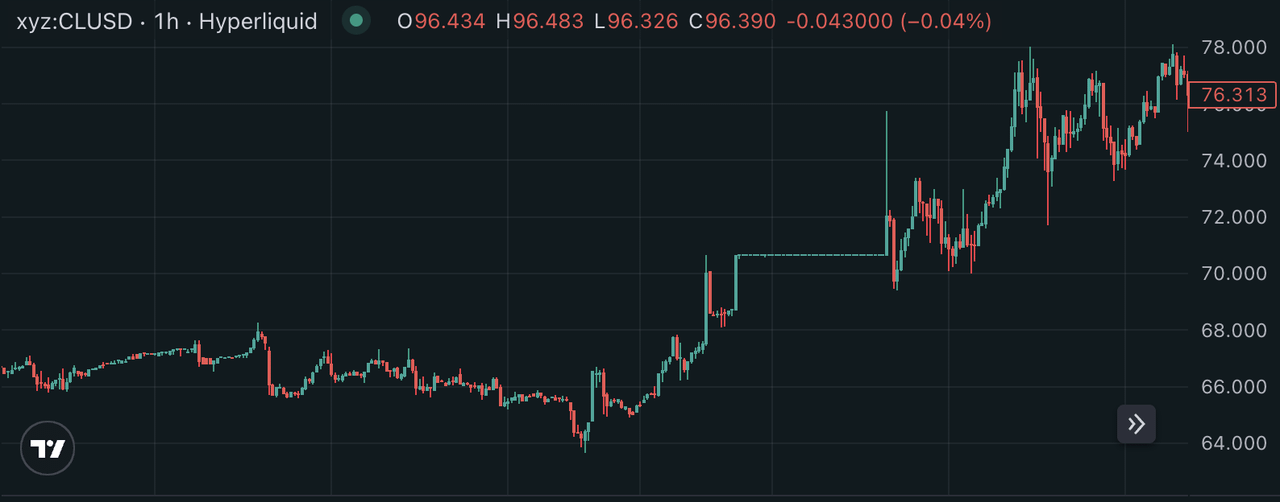 Début mars, le contrat pétrolier a été suspendu le week-end.
Lors d'un week-end normal, ce mécanisme fonctionne bien. Un espace de 5 % suffit à absorber la plupart des fluctuations nocturnes. Mais des événements géopolitiques de l'ampleur de celui du 9 mars peuvent pousser le prix directement contre les limites de la cage. Toutes les informations du marché sont accumulées, et lorsque la CME ouvre le lundi, si le prix réel fait un bond de 8 %, cela créera un énorme saut. Les vendeurs à découvert sont liquidés instantanément, et les market makers subissent des pertes car ils ne peuvent pas se couvrir progressivement.
En mars 2026, Trade.xyz a déployé la « limite de découverte des prix v2 » sur le contrat pétrolier. Changement clé : la taille de la cage reste la même, mais la cage peut se déplacer. Lorsque le prix de l'oracle atteint 90 % de la limite actuelle, le système ré-ancre le centre de la cage à la valeur limite, dessinant une nouvelle cage de la même taille autour du nouveau point d'ancrage. Chaque direction peut être ré-ancrée au maximum deux fois.
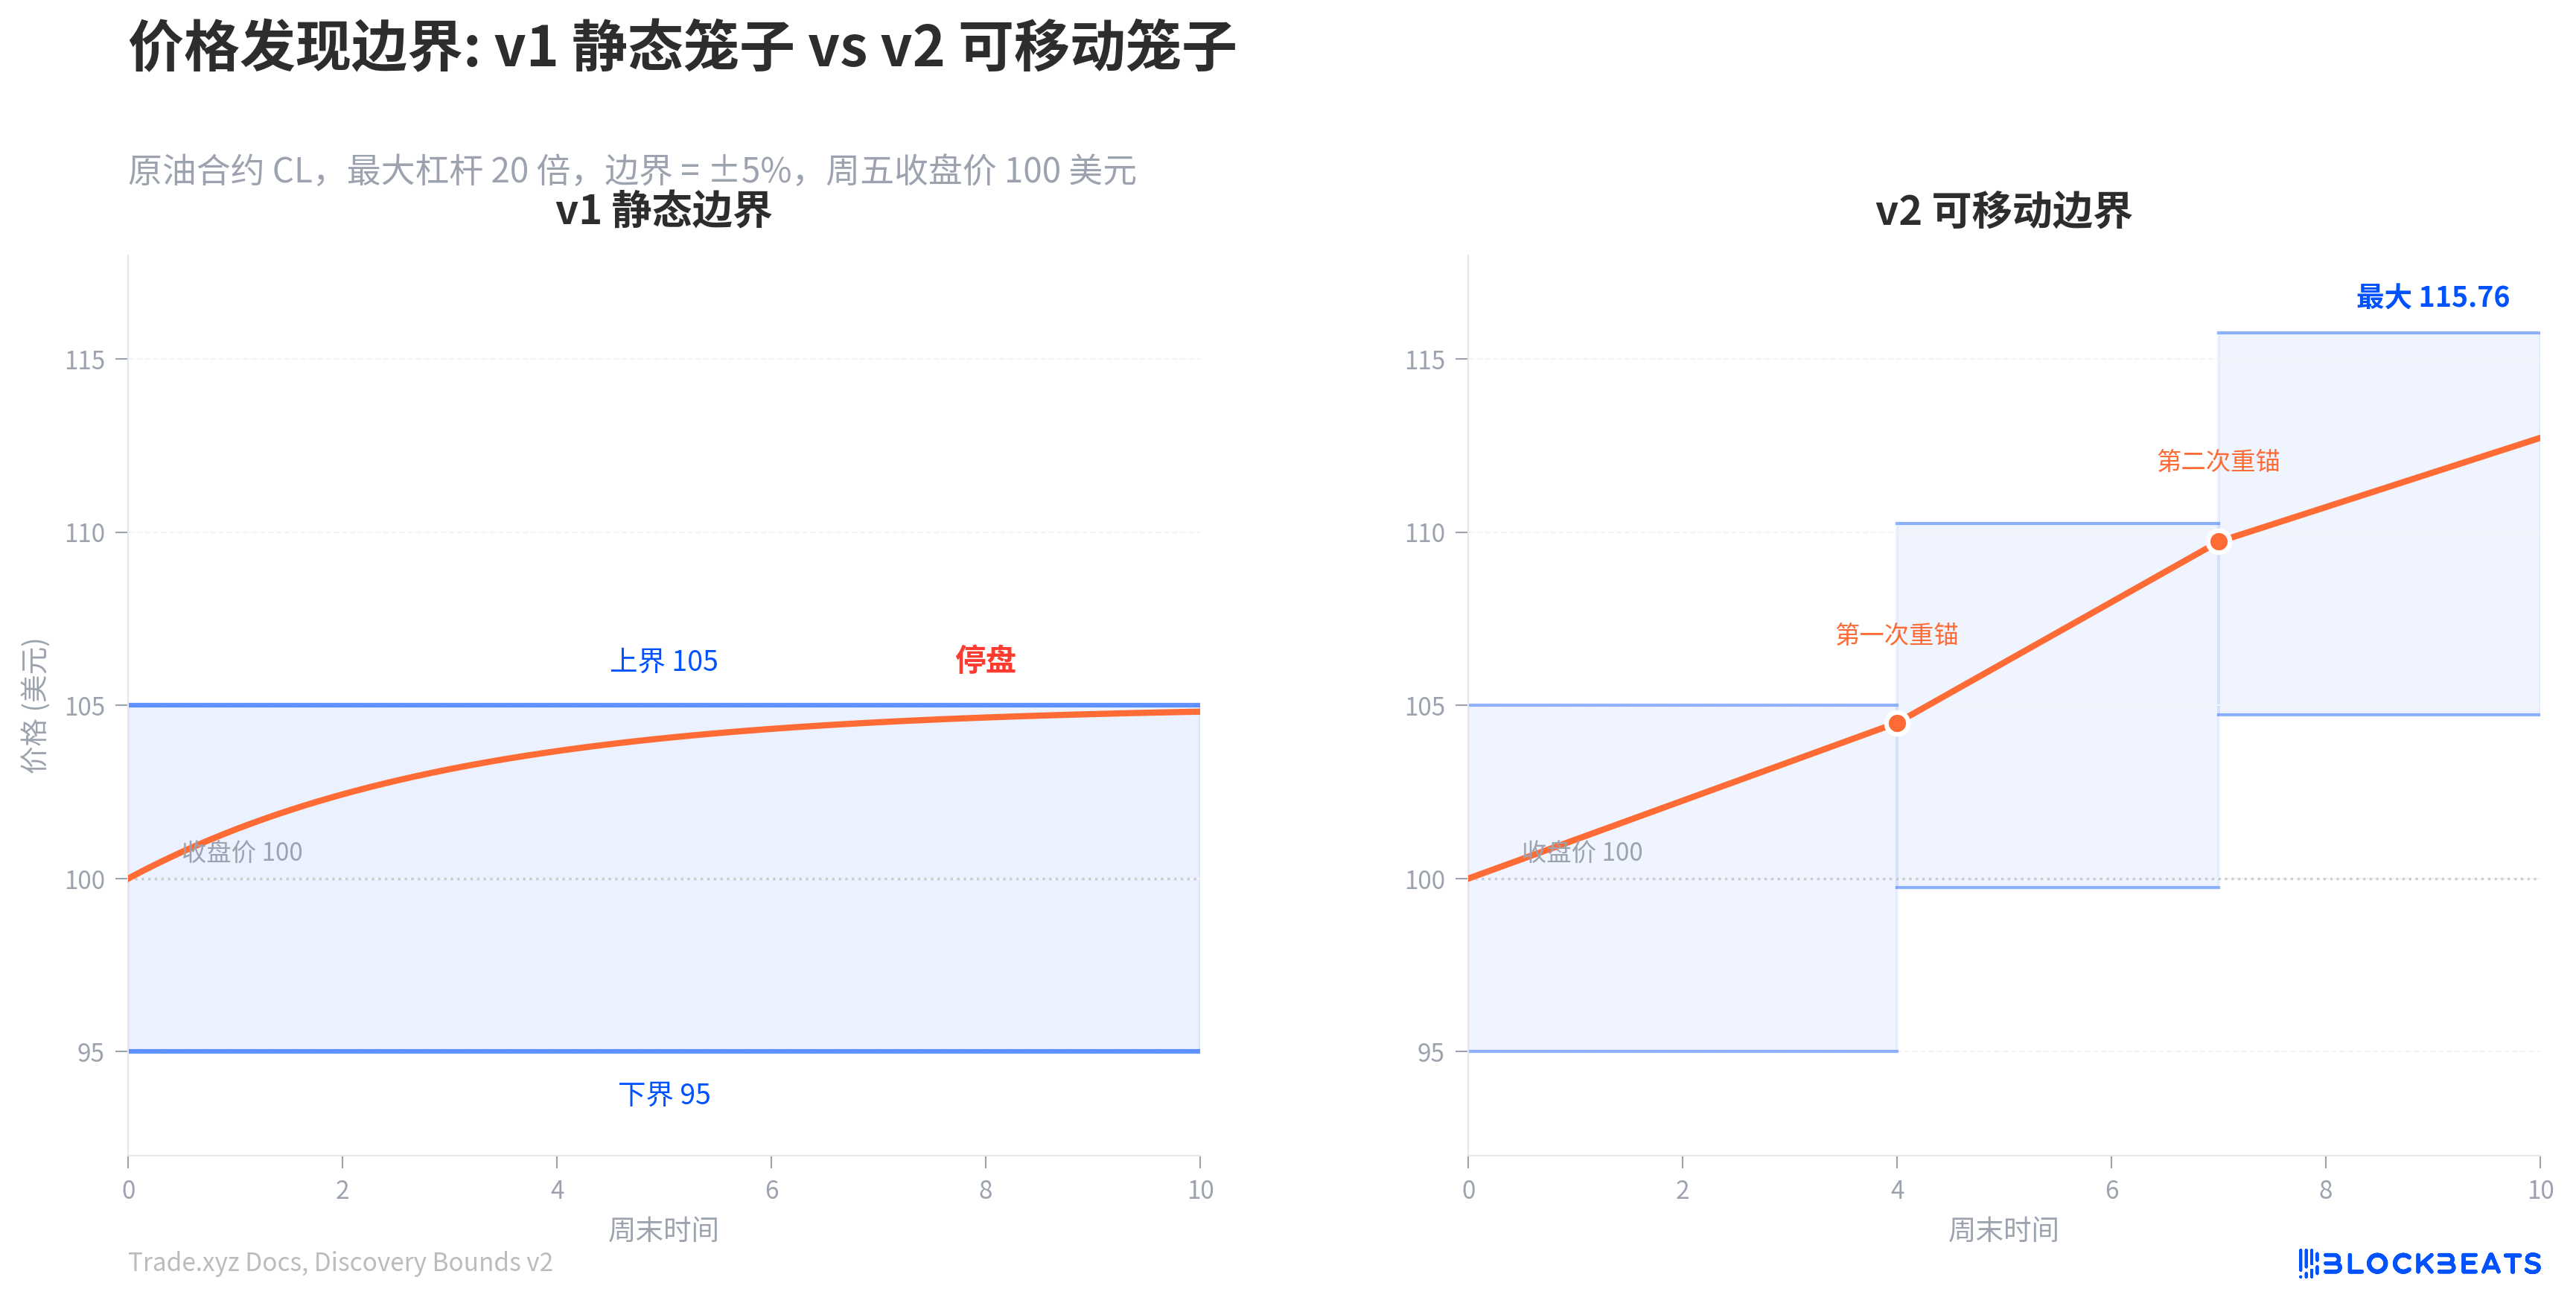
En chiffres concrets : cage initiale de 95 à 105 dollars. Lorsque l'oracle atteint 104,50, cela déclenche un ré-ancrage, la nouvelle cage devient de 99,75 à 110,25. Après un nouveau déclenchement, cela devient de 104,74 à 115,76, c'est la fin. En partant de 100 dollars, la portée maximale découverte s'élargit à environ 115,76 dollars.
Ce design permet de maintenir l'écart de fluctuation instantané à 5 %, le modèle de risque des market makers n'a pas besoin d'être modifié. En même temps, le ré-ancrage signifie que le système « reconnaît » le mouvement de prix qui a déjà eu lieu, réduisant l'ampleur du saut d'ouverture le lundi. Mais le coût est également clair : un prix de liquidation d'une position longue à -8 % est absolument sûr sous v1 (car le prix ne peut pas atteindre -8 %), mais sous v2, cela pourrait entrer dans la zone de liquidation après un ré-ancrage vers le bas. Trade.xyz a choisi de déployer v2 sur deux contrats pétroliers en premier et a déclaré qu'elle déciderait de sa promotion après avoir observé les résultats.
Un autre composant clé du système de tarification est le taux de financement. Le taux de financement est un élastique qui maintient le prix des contrats perpétuels attaché au prix de l'oracle : si le prix marqué est supérieur à l'oracle, les longs paient les shorts ; s'il est inférieur à l'oracle, les shorts paient les longs. La formule du taux de financement de Trade.xyz est similaire à celle de la plupart des échanges crypto, mais elle est multipliée par un facteur de mise à l'échelle de 0,5.
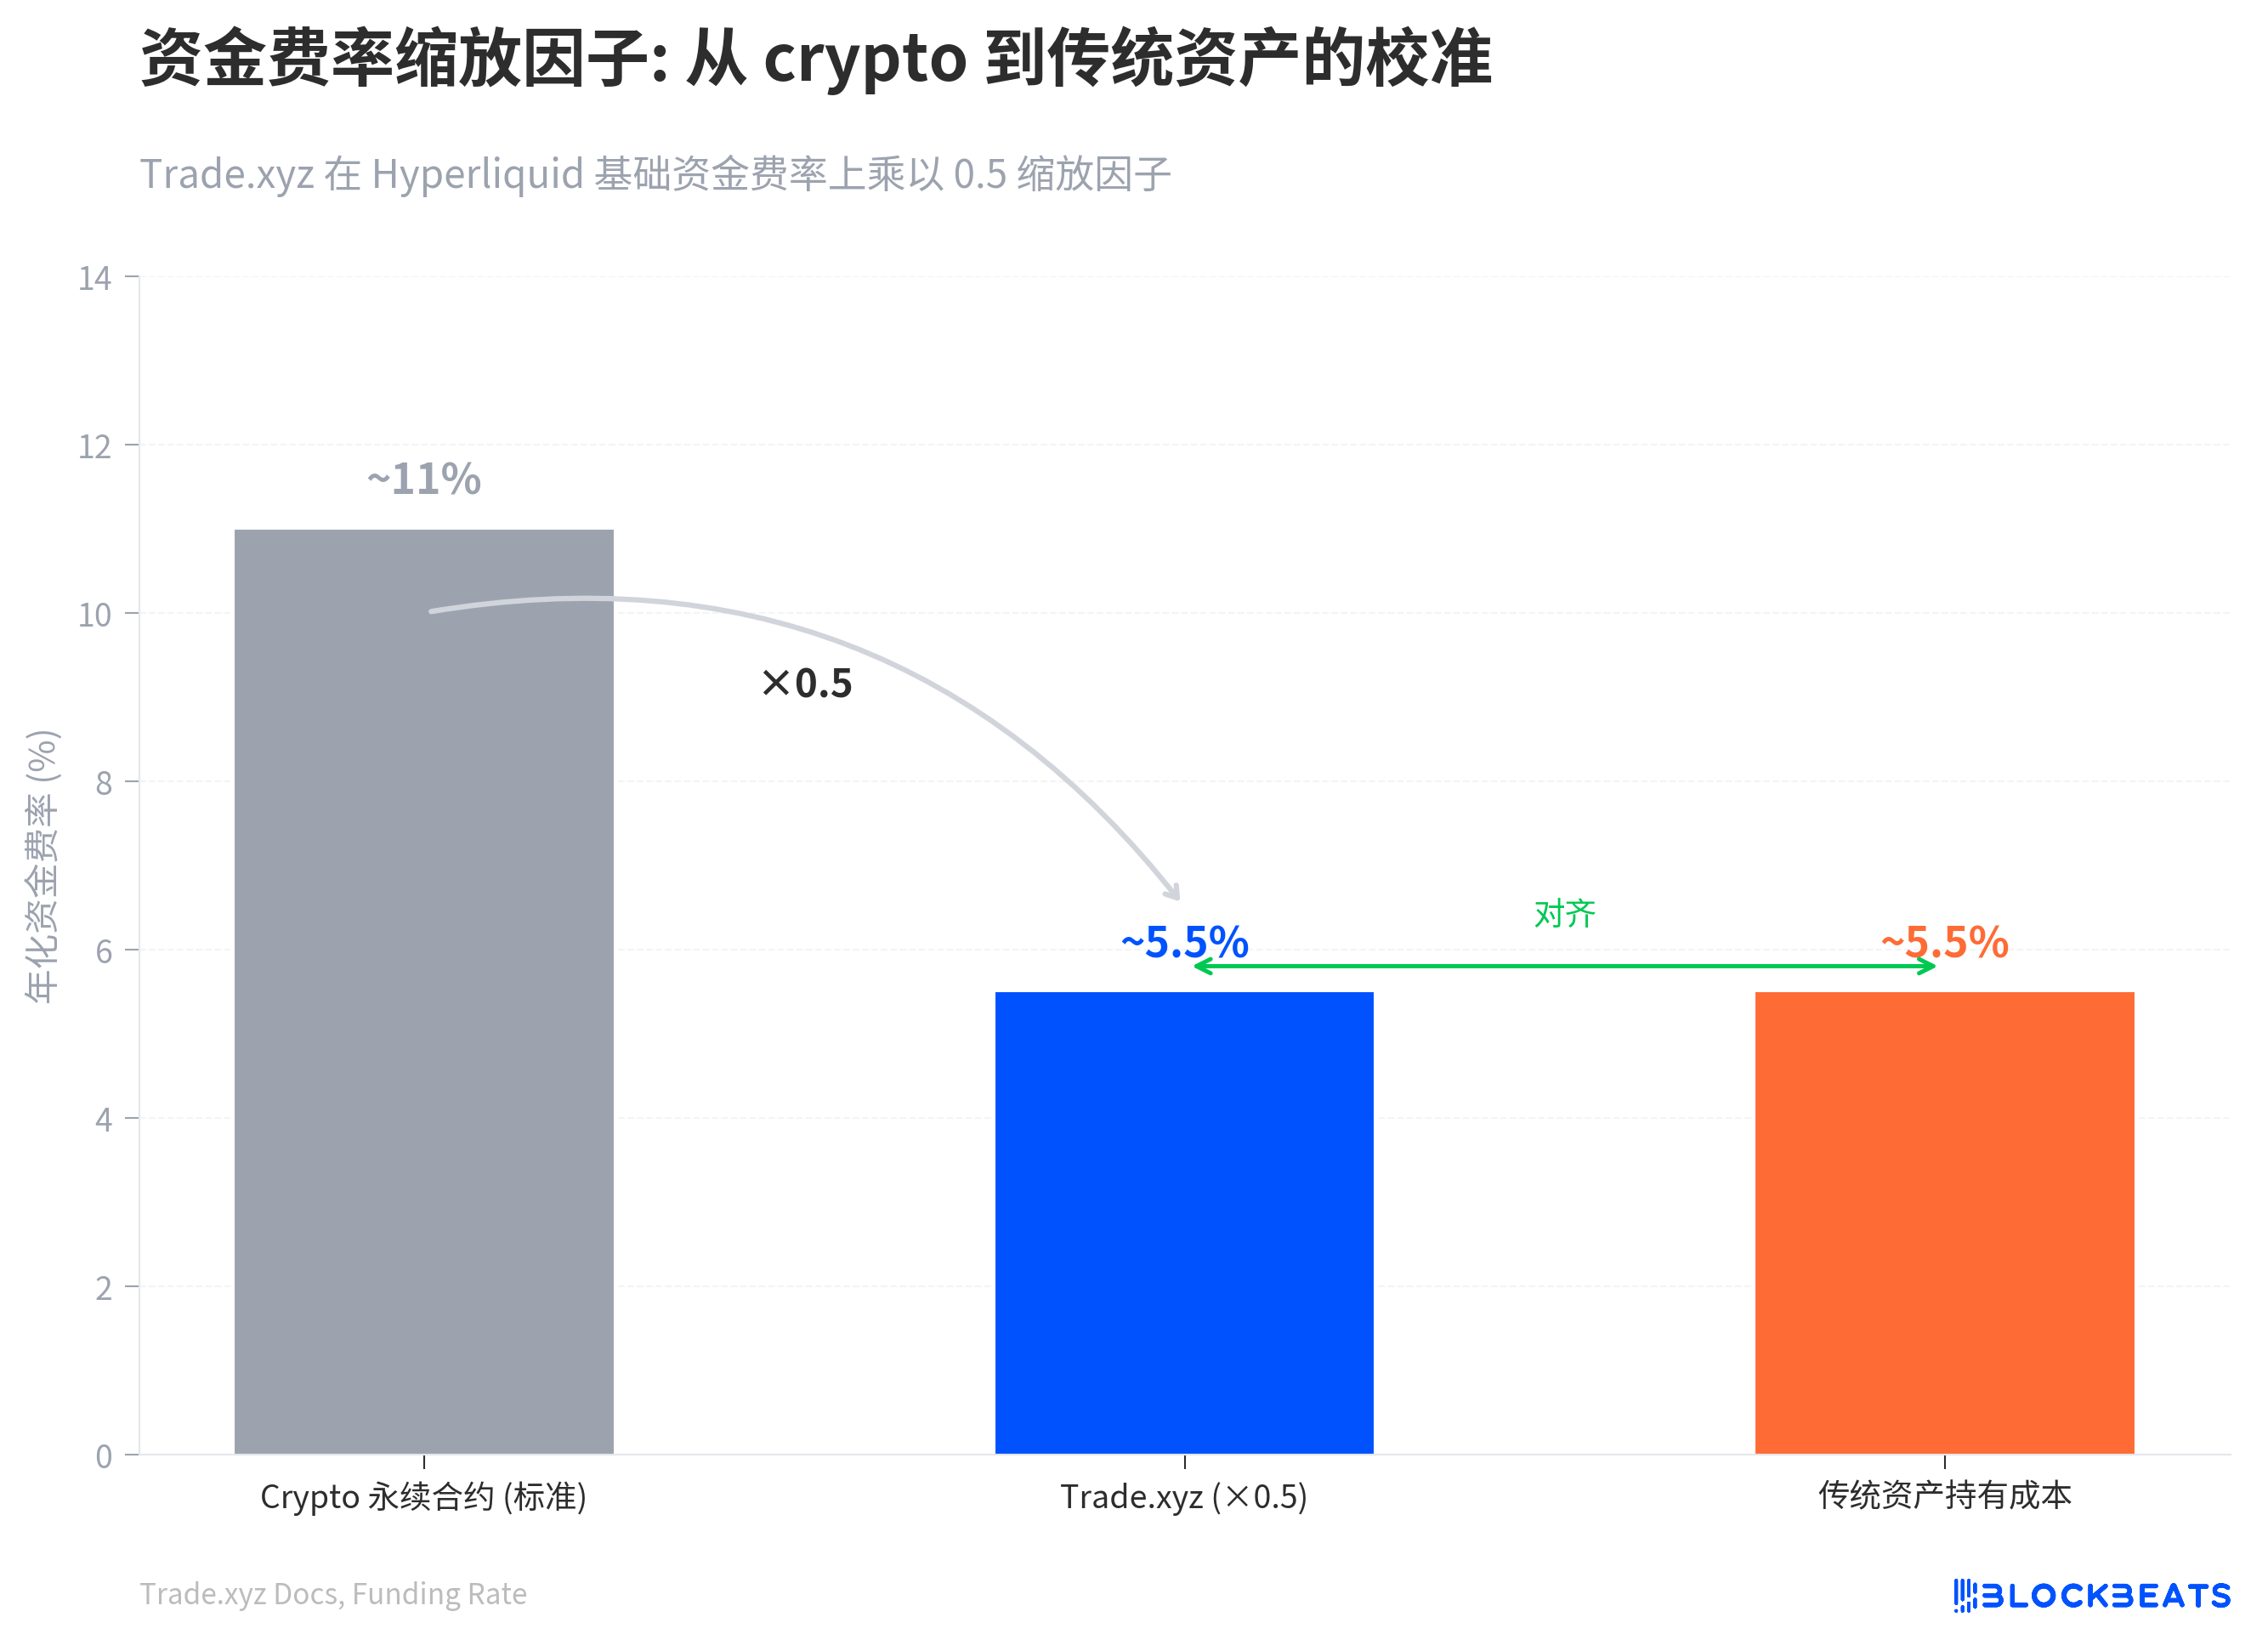
Ce 0,5 est un calibrage pour les actifs traditionnels. Le taux de financement annuel de base des contrats perpétuels crypto est d'environ 11 %, reflétant le coût de détention du levier pur, ce qui est raisonnable par rapport à des actifs comme le Bitcoin qui n'ont pas de dividendes. Mais pour les actions et les matières premières, le coût réel de détention est proche de SOFR plus 1 à 2 points de pourcentage, soit environ 5 % à 6 %. Après multiplication par 0,5, le taux de financement annuel passe d'environ 11 % à environ 5,5 %, s'alignant ainsi sur les actifs traditionnels. Cela est particulièrement critique le week-end : le facteur d'échelle réduit directement le taux de financement du week-end de moitié, en association avec l'oracle à un temps constant d'une heure, permettant aux traders ayant la bonne direction de conserver la majeure partie de leurs gains.
Différents actifs, différents canaux de traitement
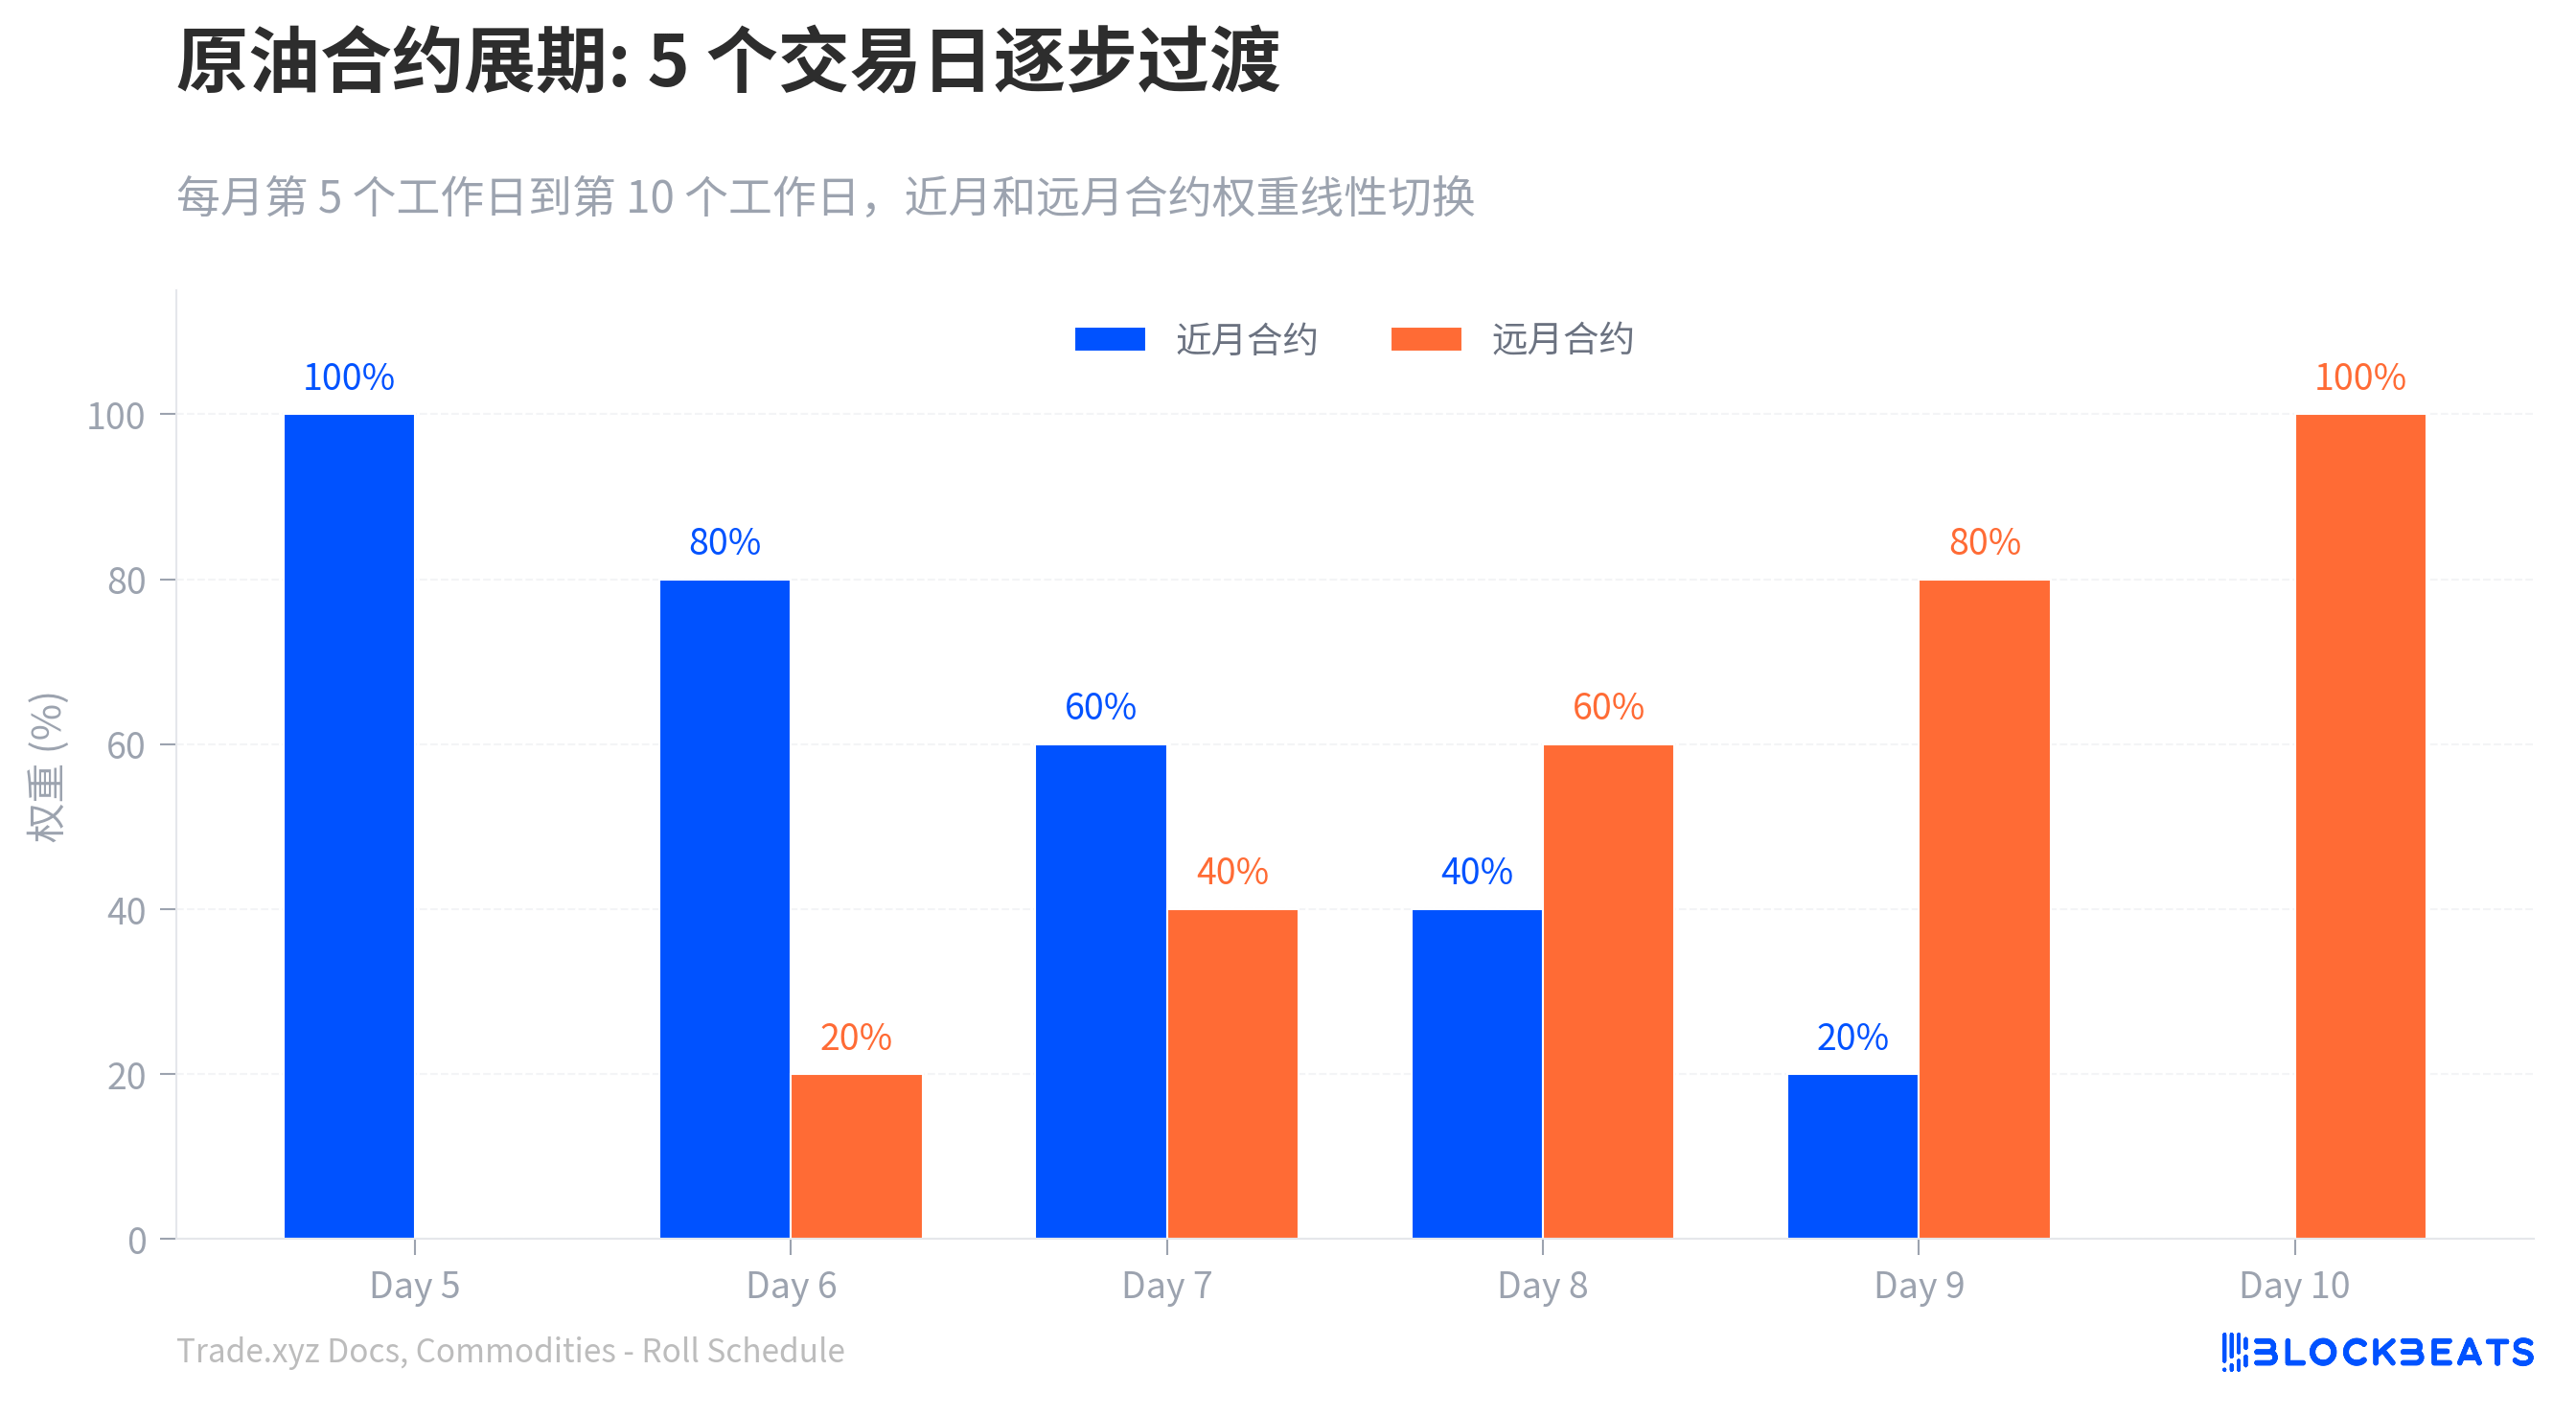
Les métaux précieux ont un marché au comptant mondial actif. Les prix externes de l'or, de l'argent, du platine et du palladium sont directement pris à partir des cotations au comptant, sans problème de report des contrats à terme. Mais le pétrole et les métaux industriels n'ont pas de cotation au comptant unifiée, Trade.xyz ne peut utiliser que les contrats à terme CME comme base de tarification. Les contrats à terme ont une date d'échéance, le système doit chaque mois passer du contrat du mois en cours au contrat du mois suivant. Le problème est que les prix des deux contrats ne sont généralement pas les mêmes. Les coûts de stockage et les attentes de l'offre et de la demande peuvent faire en sorte que le prix du contrat à long terme soit plus élevé que celui du contrat à court terme. Si le prix saute lors de la transition, le résultat des positions peut montrer des fluctuations irréelles, ce qui pourrait déclencher des liquidations non souhaitées.
La méthode de Trade.xyz consiste à une transition progressive de 5 jours de bourse : du 5ème au 10ème jour ouvrable du mois, le prix de l'oracle est la moyenne pondérée des contrats à court et à long terme, les poids variant linéairement jour après jour.
La tarification des contrats d'indices boursiers est encore plus complexe. L'XYZ100 suit le NASDAQ 100, mais les contrats à terme du NASDAQ de la CME sont négociés presque toute la journée (5 jours × 23 heures), offrant une référence de prix plus longue que celle du marché au comptant. Trade.xyz a initialement déduit le prix au comptant à partir du prix des contrats à terme, en appliquant un taux de décote fixe de 4 % pour séparer le coût de détention. Mais cette valeur fixe s'écarte dès que la Réserve fédérale augmente les taux d'intérêt. Le plan v2 lancé en février 2026 a changé pour un calcul dynamique : au début de la séance boursière américaine, le prix de l'indice au comptant est utilisé directement, tandis que l'on déduit le taux de décote implicite à partir de l'écart entre les contrats à terme et au comptant ; lors des périodes après la fermeture, ce taux de décote est utilisé pour déduire le prix au comptant.
Il existe également une catégorie de cas spéciaux : les actions coréennes. Trade.xyz a mis en ligne Samsung Electronics, SK Hynix et Hyundai Motor, ces actions étant cotées en wons coréens. L'oracle doit ajouter une couche de conversion du taux de change dollar/won coréen à la cotation originale. Le profit et la perte des détenteurs reflètent simultanément les fluctuations du prix des actions et du taux de change.
Qui est responsable des conséquences du choix des paramètres ?
Tous ces mécanismes de tarification reposent sur un principe : le marché doit avoir suffisamment de market makers prêts à fournir continuellement de la liquidité. Le fonds de market making HLP de Hyperliquid fournit de la liquidité pour les contrats perpétuels natifs BTC et ETH, mais ne couvre pas les contrats tiers déployés sur HIP-3. La liquidité de Trade.xyz dépend entièrement de la participation volontaire des market makers externes. Dans des conditions extrêmes, si une position liquidée ne trouve pas de contrepartie, le système ne sera pas soutenu par le fonds comme le site principal de Hyperliquid, mais déclenchera directement l'ADL (réduction automatique), forçant à liquider les positions les plus rentables par ordre de profit.
La subtilité de ce système de tarification réside dans le fait qu'il utilise un ensemble de paramètres équilibrés - la vitesse de suivi de l'oracle, les limites de découverte des prix, le facteur d'échelle du taux de financement - pour construire un environnement de tarification autonome en l'absence de cotations externes. Le 18 mars, le S&P a choisi de déléguer à Trade.xyz, probablement en raison de cette infrastructure qui a fonctionné dans une véritable crise géopolitique.
Mais ce système a également un coût. L'oracle extrait des informations du carnet de commandes, ce qui signifie qu'à des moments de faible liquidité (comme la nuit pour les contrats d'actions coréennes), quelques ordres peuvent pousser l'oracle à se déplacer considérablement. La limite de découverte des prix v2 a élargi la portée des liquidations le week-end, obligeant les traders à réévaluer leur marge de sécurité. L'ADL signifie que même si vous avez raison dans votre jugement, vous pourriez être contraint à une liquidation dans des conditions de marché extrêmes.
Trade.xyz a choisi une voie complètement différente de celle des bourses traditionnelles : transférer le pouvoir de tarification d'un moteur de correspondance centralisé vers un système de paramètres sur la chaîne. Les bourses traditionnelles ferment parce que la liquidation, la gestion des risques et le market making nécessitent une intervention humaine. Trade.xyz ne peut pas fermer, car les contrats sur la chaîne n'ont pas le concept de « fermeture ». Il doit être capable de fournir un prix à tout moment. L'incident du pétrole du 9 mars a prouvé que ce système pouvait fonctionner sous pression. Mais cela a également mis en lumière un problème profond : lorsque les protocoles sur la chaîne assument les fonctions de tarification des infrastructures financières traditionnelles, qui est responsable des conséquences du choix des paramètres ?
Le temps constant a été ajusté de 8 heures à 1 heure, c'est une décision de paramètre de l'équipe Trade.xyz. La découverte des prix est passée de v1 à v2. Ces décisions affectent la ligne de liquidation et le taux de financement de chaque détenteur de position. Dans les bourses traditionnelles, ce type de changement de règle nécessite une approbation réglementaire et une période de publicité. Sur la chaîne, une mise à jour des paramètres peut être effectuée en une seule fois.
Dans un système sans protection HLP, sans arbitrage réglementaire, entièrement dépendant de la conception des paramètres pour maintenir l'ordre, comprendre comment ces paramètres affectent votre position, c'est comprendre le véritable risque que vous encourez.