

Résumé : Des modèles, de la puissance de calcul à l'informatique en nuage et à la sécurité, OpenClaw pourrait influencer la logique de bénéfice des actions américaines.
Auteur : Viee I Biteye, équipe de contenu.
En novembre 2025, un développeur indépendant autrichien, Peter Steinberger, a discrètement soumis un projet sur GitHub - Clawdbot (maintenant rebaptisé OpenClaw).
À ce moment-là, personne ne s'en souciait, tout a échappé à tout contrôle fin janvier 2026.
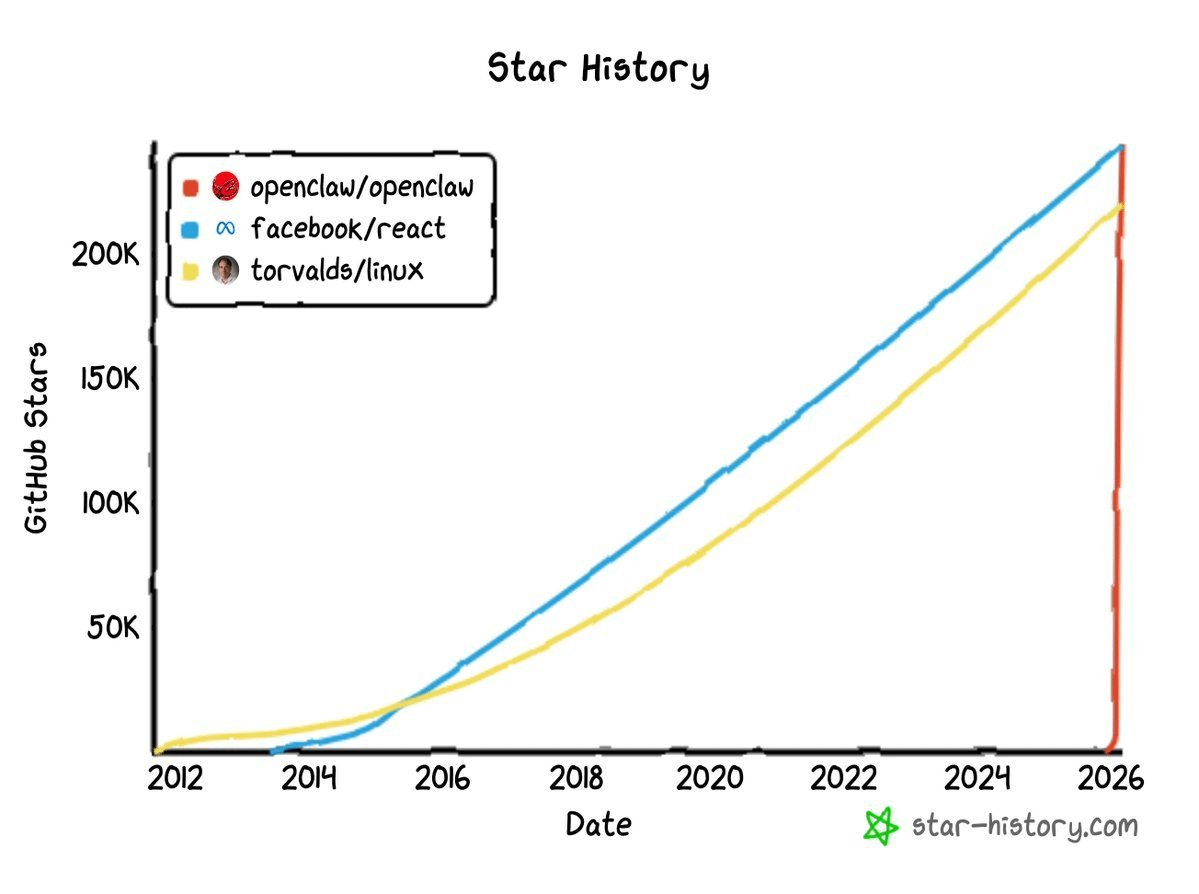
Entre le 29 et le 30 janvier, le projet a obtenu en un temps record des dizaines de milliers d'étoiles GitHub et a rapidement franchi le cap des 100 000. Au 3 mars, ce chiffre avait déjà gonflé à près de 250 000, atteignant le sommet des étoiles, dépassant Linux. À titre de référence, des projets open source célèbres comme React (l'un des frameworks de développement frontend les plus populaires au monde) et Linux (le noyau du système d'exploitation qui soutient le fonctionnement des serveurs Internet) mettent souvent plus de dix ans pour accumuler un niveau de 200 000 étoiles, tandis que la courbe d'OpenClaw est presque une ligne verticale.
Le nom initial d'OpenClaw, Clawdbot, est un jeu de mots sur Claude. Anthropic a envoyé une lettre d'avocat le 27 janvier pour le forcer à changer de nom, le projet a été rebaptisé Moltbot, avant d'être finalement nommé OpenClaw. Mais le changement de nom n'a en rien ralenti sa vitesse de propagation, au contraire, cela a suscité plus de discussions. Le 16 février, Sam Altman a annoncé que Steinberger rejoindrait OpenAI, et OpenClaw serait transféré à une fondation indépendante en open source soutenue par OpenAI.
D'un projet de développeur indépendant à un pion stratégique pour les géants de la technologie, ce petit homard a mis moins de trois mois.
OpenClaw est devenu un phénomène dans le secteur technologique, comment cette flamme s'est-elle propagée ? Cet article tente d'analyser, du point de vue du marché des capitaux, les chaînes d'approvisionnement qui bénéficient de l'essor d'OpenClaw et les entreprises américaines susceptibles d'être réévaluées.
Un, qu'est-ce qu'OpenClaw ? Pourquoi cela a-t-il un impact sur le marché boursier américain ?
Pour commencer par l'essentiel. OpenClaw n'est pas un chatbot de plus, c'est un cadre d'Agent IA open source.
Quelle est la différence ? Un chatbot reçoit votre question et renvoie un texte. Alors qu'OpenClaw reçoit votre instruction et agit ensuite. Il peut manipuler un navigateur, exécuter du code, appeler des API, gérer un système de fichiers et se connecter à plus de 12 plateformes de messagerie.
Les différences de mode de fonctionnement entre les deux peuvent être résumées dans un tableau :
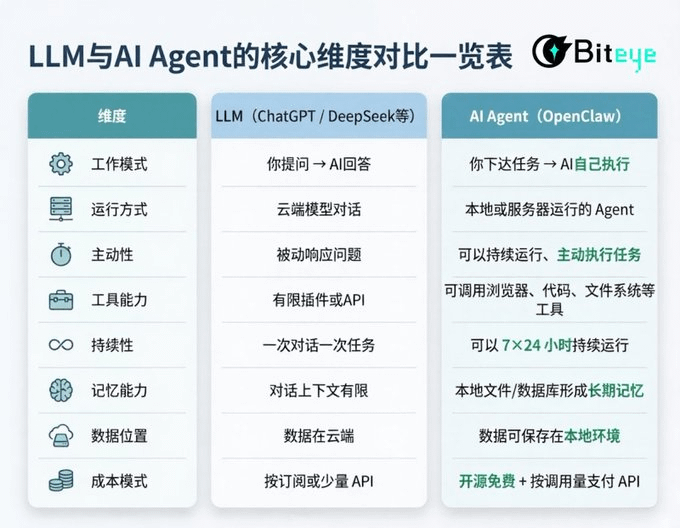
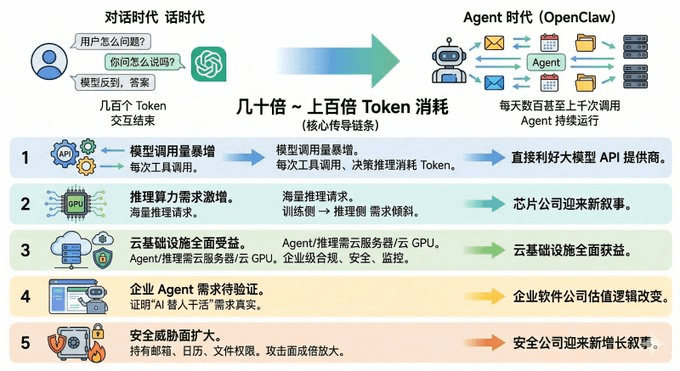
En résumé, pour le dire plus simplement, il est passé d'un chatbot à un véritable employé numérique, ce qui signifie également que le paradigme commercial de l'IA subit une transformation qualitative. À l'ère des dialogues, les utilisateurs posent une question à un grand modèle, le modèle renvoie une réponse, consommant des centaines de tokens, et l'interaction se termine. Mais à l'ère des Agents, un OpenClaw peut lancer des centaines, voire des milliers d'appels au modèle chaque jour. La consommation de tokens par un utilisateur d'Agent individuel peut même être des dizaines voire des centaines de fois supérieure à celle d'un utilisateur de chatbot traditionnel.
Ce multiplicateur de consommation est la chaîne de transmission centrale par laquelle OpenClaw impacte le marché boursier américain :
Premier niveau : explosion du volume des appels de modèles. Chaque appel d'outil par un Agent, chaque raisonnement décisionnel consomme des tokens, profitant directement aux fournisseurs d'API de grands modèles.
Deuxième niveau : la demande en puissance de raisonnement explose. Des millions d'Agents appelant signifie des millions de requêtes de raisonnement, la logique de demande de GPU s'oriente de "l'entraînement" vers "le raisonnement", les entreprises de puces entrent dans un nouveau récit.
Troisième niveau : les infrastructures cloud bénéficient pleinement. Les Agents ont besoin de serveurs cloud pour fonctionner, le raisonnement des modèles nécessite des GPU cloud pour le calcul, et les Agents de niveau entreprise ont encore plus besoin d'infrastructures cloud conformes, sécurisées et surveillables.
Quatrième niveau : la demande pour les Agents d'entreprise reste à valider. OpenClaw prouve de manière open source que la demande pour "l'IA travaillant pour les humains" existe réellement, et les entreprises de logiciels qui commercialisent les capacités des Agents pourraient voir leur logique d'évaluation évoluer.
Cinquième niveau : l'élargissement de la surface des menaces de sécurité. Lorsque les Agents détiennent à long terme des permissions pour des e-mails, des calendriers et des systèmes de fichiers, la surface d'attaque est multipliée, et les entreprises de sécurité connaissent une nouvelle narration de croissance.
Voici donc la chaîne que nous allons parcourir, en passant en revue les titres américains qui bénéficient.
Deux, les tueurs de tokens : le super volant des fournisseurs de grands modèles.
Si les Agents deviennent le paradigme principal pour l'interaction avec l'IA, les revenus API des fournisseurs de grands modèles connaîtront une croissance exponentielle.
Cependant, les deux plus grands fournisseurs de modèles d'Agents, OpenAI et Anthropic, ne sont pas encore cotés en bourse. Par conséquent, cette logique se traduit directement sur le marché des capitaux par des entreprises cotées comme MSFT et GOOGL.
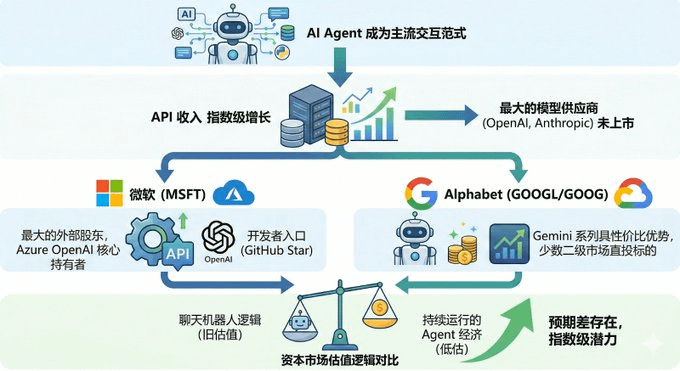
Tout d'abord, Microsoft, en tant que plus grand actionnaire externe d'OpenAI, chaque demande d'API passant par le service Azure OpenAI pour appeler GPT-4o ou o1 contribue en réalité aux revenus du cloud de Microsoft. L'intégration du fondateur d'OpenClaw dans OpenAI et le transfert du projet à une fondation soutenue par OpenAI signifient que l'écosystème d'OpenClaw sera probablement plus étroitement lié aux modèles OpenAI à l'avenir. Si à l'avenir, la liste de recommandations par défaut du modèle d'OpenClaw place OpenAI en tête, Microsoft aura en quelque sorte obtenu un point d'entrée pour les développeurs avec 240 000 étoiles GitHub.
Alphabet est un autre bénéficiaire sous un autre angle, à savoir la société cotée en bourse à laquelle appartient Google (symbole boursier GOOGL / GOOG). La série Gemini de Google est l'un des modèles principaux pris en charge par OpenClaw, tandis que Gemini 2.0 Flash bénéficie d'un rapport qualité-prix en matière de raisonnement très compétitif. Plus important encore, parmi les principaux fournisseurs de modèles, Alphabet est l'un des rares fournisseurs de modèles d'IA qui peuvent être directement investis via le marché secondaire.
Il convient de noter que le marché semble actuellement ne pas avoir pleinement intégré la logique de consommation d'API pilotée par les Agents. GOOGL n'a pas connu d'augmentation significative depuis l'apparition d'OpenClaw en février, tandis que MSFT a subi un ajustement d'évaluation. En d'autres termes, l'écart d'attentes existe toujours, c'est-à-dire que le marché des capitaux continue d'évaluer les entreprises de modèles sur la base de la logique des "chatbots", plutôt que sur celle de l'économie des Agents en fonctionnement continu.
Trois, le raisonnement n'est jamais suffisant : le nouveau récit des entreprises de puces.
Si la consommation de tokens est le carburant de l'ère des Agents, alors les GPU sont le moteur qui fait fonctionner cette machine, et les bénéficiaires directs restent les fabricants de GPU, NVIDIA et AMD.
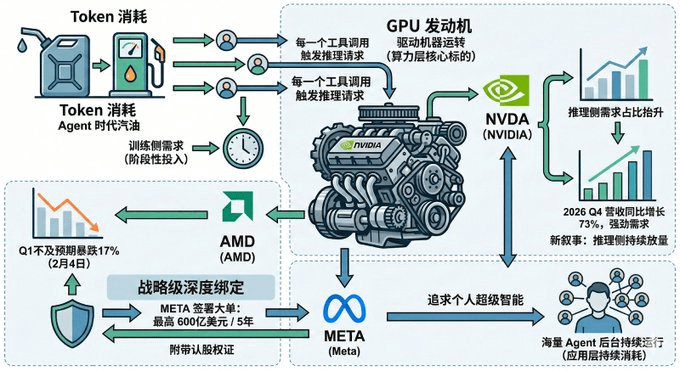
Au cours des trois dernières années, la logique d'évaluation du marché pour les entreprises de puces s'est principalement fondée sur le côté de l'entraînement, les différents fabricants rivalisant pour acquérir des GPU pour entraîner des modèles de base de plus en plus grands. Mais l'entraînement ressemble à un investissement ponctuel, tandis que le raisonnement est une consommation continue, par exemple chaque appel d'outil effectué par un Agent déclenche de nouvelles demandes de raisonnement. Lorsque les Agents passent des laboratoires à des millions d'utilisateurs, la part de la demande sur le côté du raisonnement devrait augmenter de manière significative.
Cela explique aussi le nouveau récit de NVIDIA. Car si la marge des grandes commandes du côté de l'entraînement ralentit, sur quoi la demande de GPU peut-elle se maintenir ? La réponse donnée par les Agents est une augmentation continue du volume du côté du raisonnement. Le dernier rapport financier de NVIDIA montre que les revenus du quatrième trimestre 2026 ont augmenté de 73 % par rapport à l'année précédente, la demande reste solide, et l'émergence du paradigme des Agents fournit une explication sous-jacente plus durable à cette force.
Regardons à nouveau AMD, le 4 février, AMD a chuté de 17 % en raison de résultats financiers du premier trimestre inférieurs aux attentes, la panique s'est répandue. Pourtant, seulement 20 jours plus tard, Meta a annoncé avoir signé un contrat d'approvisionnement en puces AI maximal de 60 milliards de dollars (sur 5 ans) avec AMD, accompagné d'un maximum de 160 millions d'actions, soit environ 10 % de bons de souscription, semblant plus une liaison stratégique.
Pourquoi Meta a-t-elle besoin de tant de puissance de raisonnement ? Parce qu'elle poursuit ce qu'on appelle la super-intelligence personnelle, et pour réaliser cette vision, elle a besoin de millions d'Agents fonctionnant en arrière-plan. OpenClaw ne valide pas seulement une direction produit, mais aussi la logique de la demande de puissance de calcul massive pour les Agents.
Ainsi, la croissance de la demande de raisonnement propulsée par les Agents se traduira d'abord par une demande accrue de puissance de calcul, les titres clés correspondants étant NVDA et AMD, tandis qu'au niveau des entreprises qui consomment continuellement de la puissance de calcul, META pourrait également devenir un important moteur de demande.
Quatre, le véritable vecteur de mise à l'échelle des Agents : l'informatique en nuage.
Comme mentionné précédemment, les GPU sont le moteur de l'ère des Agents, tandis que les plateformes de cloud computing constituent l'infrastructure de base nécessaire au fonctionnement à long terme de ces Agents. Du point de vue du marché des capitaux, cette chaîne correspond aux principales entreprises de cloud, AMZN, MSFT, GOOGL, tandis qu'au niveau supérieur des infrastructures de centres de données, EQIX et DLR pourraient également devenir des bénéficiaires indirects.
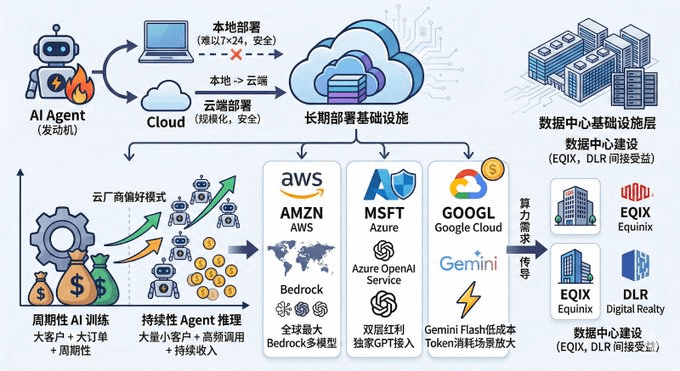
Bien qu'OpenClaw prône le déploiement local, la réalité est qu'en raison des problèmes de sécurité et d'autorisations, la plupart des utilisateurs ne feront pas fonctionner un Agent IA sur leur ordinateur portable 24 heures sur 24 et 7 jours sur 7. Que ce soit pour des particuliers ou des entreprises, le point d'arrivée du déploiement à grande échelle sera probablement le déploiement dans le cloud. Alibaba Cloud et Tencent Cloud ont également lancé des services de déploiement en un clic sur le marché chinois, ce qui valide indirectement la véracité de la demande.
De plus, voici un détail facilement négligé : la valeur des Agents pour le cloud ne se limite pas à la puissance de calcul, mais à la circulation de raisonnement à longue traîne. Car les commandes de formation de l'IA sont "grands clients + grosses commandes + périodiques", tandis que le raisonnement des Agents est "grands nombres de petits clients + appels fréquents + revenus durables", un modèle commercial que les fournisseurs de cloud préfèrent.
Sur le marché mondial, les trois grands fournisseurs de cloud détiennent chacun des avantages uniques. AWS, en tant que plus grande plateforme cloud au monde, soutient l'accès à plusieurs API de modèles via sa plateforme Bedrock, devenant également l'un des environnements de déploiement courants pour les développeurs. Azure profite simultanément de deux niveaux de bénéfices, celui des API de modèles et des infrastructures cloud, la capacité d'accès exclusive de GPT du service Azure OpenAI est amplifiée dans le scénario des Agents. La différence de Google Cloud réside dans sa structure de coûts. Les prix de raisonnement de modèles comme Gemini Flash sont nettement inférieurs à ceux de nombreux modèles phares, et dans les scénarios nécessitant une exécution à long terme de l'Agent pour consommer des tokens, cette différence de prix sera rapidement amplifiée.
Un autre point logique à surveiller est que si les Agents fonctionnent à grande échelle, la demande de puissance de calcul des fournisseurs de cloud finira par se traduire par des constructions de centres de données, Equinix et Digital Realty pourraient également en bénéficier indirectement.
Cinq, la logique des Agents d'entreprise reste à valider, ce qui est positif pour les entreprises nées de l'IA.
Le succès d'OpenClaw valide une tendance : les gens sont prêts à laisser l'IA travailler pour eux, et pas seulement à discuter avec eux. Mais pour le secteur des logiciels d'entreprise traditionnels, cela est perçu par le marché comme le prélude à la "SaaS Apocalypse".
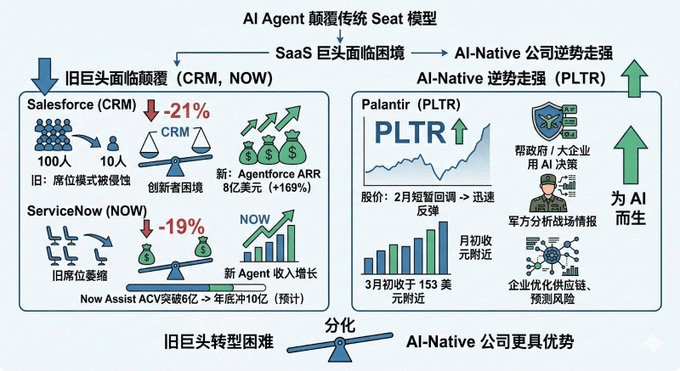
Au début de l'année 2026, les géants du SaaS subissent une pression collective : Salesforce a chuté de 21 % depuis le début de l'année, ServiceNow a chuté de 19 %. La source de la panique provient d'une bataille structurelle entre les Agents et les logiciels. Auparavant, pour faire agir un système, nous avions besoin d'une interface logicielle ; maintenant, les Agents peuvent directement appeler le système pour accomplir des tâches, et la présence même du logiciel est en train d'être retirée. Ce changement soulève deux questions fondamentales.
Tout d'abord, l'impact de l'IA ne se limite pas à un seul modèle de facturation basé sur "le nombre de personnes", mais touche toute la chaîne de valeur des logiciels. Prenons Adobe par exemple, dont le prix de l'action est passé d'un sommet de 699,54 dollars à 264,04 dollars, soit une chute de 62 % ; la société de logiciels éducatifs Chegg est tombée de 115,21 dollars à 0,44 dollar, presque à zéro ; le géant des logiciels fiscaux Intuit a également chuté de 16 % en une semaine en janvier 2026. Les inquiétudes du marché ne concernent pas qu'un seul modèle de facturation étant perturbé, mais plutôt que les outils d'IA générative (comme Anthropic, etc.) automatisent les flux de travail essentiels des entreprises, réduisant la dépendance aux fonctionnalités logicielles traditionnelles, ce qui entraîne une compression permanente du potentiel de revenus de toute la plateforme SaaS.
Deuxièmement, plus un Agent est puissant, plus le modèle commercial traditionnel devient fragile. Prenons ServiceNow comme exemple, Microsoft utilise une stratégie de bundling avec "Agent 365" pour éroder sa capacité de tarification et ralentir l'acquisition de nouveaux clients. Une simple extrapolation suffit à faire frémir les investisseurs : si 1 Agent IA peut accomplir le travail de 100 employés, une entreprise a-t-elle encore besoin d'acheter 100 licences de logiciel ? L'émergence d'OpenClaw accélère en réalité la réalisation de cette logique.
Bien sûr, les géants n'ont pas attendu passivement. Salesforce a réalisé un ARR de 800 millions de dollars avec AgentForce, en hausse de 169 % ; la valeur des contrats annuels de Now Assist de ServiceNow a dépassé 600 millions de dollars, avec des prévisions de 1 milliard d'ici la fin de l'année. Mais il n'est jamais facile de faire danser un éléphant, et ils se retrouvent dans le dilemme classique de l'innovateur : les nouveaux revenus des Agents augmentent, mais les revenus des anciens sièges diminuent, le résultat de la course entre ces deux courbes reste incertain. Pour CRM et NOW, la contradiction centrale est - les revenus additionnels des Agents peuvent-ils combler le trou laissé par le modèle de sièges ? Le marché a déjà voté avec ses pieds.
Pendant ce temps, Palantir raconte une histoire complètement différente. Cette entreprise aide les gouvernements et les grandes entreprises à prendre des décisions clés à l'aide de l'IA : l'armée l'utilise pour analyser les renseignements sur le champ de bataille, les entreprises l'utilisent pour optimiser la chaîne d'approvisionnement et prévoir les risques, déployant l'IA dans les scénarios d'affaires les plus complexes et les plus sensibles. Après un bref retournement en février, PLTR a rapidement rebondi, se stabilisant autour de 153 dollars début mars.
Alors que le secteur SaaS a été frappé par le "SaaS Apocalypse", Palantir a réussi à croître en contre-courant. Cette divergence peut signifier que les gagnants de l'ère des Agents ne seront peut-être pas les anciens géants qui se sont transformés le plus rapidement, mais les entreprises qui ont été conçues dès le départ pour l'IA.
Six, les avantages cachés des entreprises de sécurité.
C'est actuellement l'indice le plus sous-évalué sur le marché.
Imaginez que vous ayez configuré une adresse e-mail, un calendrier, Slack, Google Drive et GitHub pour OpenClaw, il a besoin de ces clés pour vous aider, mais que se passe-t-il si cet Agent est compromis ? La communauté OpenClaw a déjà discuté à plusieurs reprises des risques de sécurité associés, tels que la fuite de données, l'abus d'autorisations et même le vol de données.
C'est pourquoi les entreprises de sécurité commencent à se positionner à l'avance. Dans l'industrie de la sécurité actuelle, CrowdStrike (CRWD) et Palo Alto Networks (PANW) sont deux des plus puissants acteurs.
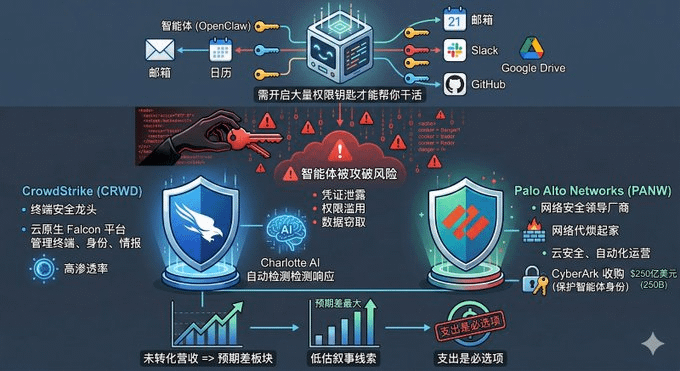
CrowdStrike est considéré comme le leader dans le domaine de la sécurité des terminaux, sa plateforme Falcon gère de manière unifiée les terminaux, les identités et les renseignements sur les menaces grâce à une architecture cloud-native, avec un taux de pénétration très élevé parmi les grandes entreprises mondiales. Ces dernières années, l'entreprise a continué à intégrer l'IA dans ses opérations de sécurité, par exemple Charlotte AI, qui peut automatiquement effectuer des détections et des réponses aux menaces.
Palo Alto Networks est le leader mondial dans le secteur de la cybersécurité. Partant des pare-feu de nouvelle génération, il s'est progressivement étendu à la sécurité cloud, à la sécurité des identités et aux opérations de sécurité automatisées, et a acquis CyberArk pour 25 milliards de dollars en 2025, afin de protéger la sécurité des identités des agents.
Alors qu'OpenClaw vient juste d'exploser, le sujet de la sécurité n'a pas encore été massivement converti en croissance des revenus, mais cela signifie précisément que les entreprises de sécurité pourraient être le segment ayant la plus grande "écart d'attentes" dans toute la narration des Agents. D'autant plus que les dépenses en sécurité sont une option incontournable.
Sept, conclusion : à court terme, observer les émotions, à moyen terme, observer le raisonnement, à long terme, observer l'écosystème.
Pour revenir à la question initiale, quels titres américains OpenClaw a-t-il réellement influencés ? Nous pouvons développer cette analyse selon différentes lignes temporelles.
Actuellement (au cours du dernier mois), l'impact direct d'OpenClaw sur des actions individuelles semble assez limité. GOOGL et MSFT n'ont pas montré de fluctuations anormales dues à la narration des Agents depuis février. Le seul événement clairement catalyseur provient d'AMD, la commande de puces d'un milliard de dollars de Meta ayant provoqué une forte hausse de son action en une seule journée. Dans l'ensemble, le secteur de l'IA pourrait être en train de vivre une réévaluation, le succès d'OpenClaw n'ayant pas encore été traduit en catalyseurs immédiats pour les prix des actions.
À court terme (3 mois), le marché pourrait continuer à digérer l'écrasement de la bulle d'évaluation de l'IA, mais le choc cognitif apporté par OpenClaw pourrait changer l'ancrage cognitif des acheteurs concernant le domaine des Agents. Ce changement sur le plan cognitif ne se reflétera pas immédiatement dans le prix des actions, mais pourrait remodeler les modèles de prévision des analystes.
À moyen terme (6-12 mois), le catalyseur clé est de savoir si la demande en puissance de calcul pour le raisonnement des Agents peut être validée dans les rapports financiers. Si OpenClaw et les solutions d'Agent de niveau entreprise, telles que Kimi Claw et MaxClaw, peuvent générer une augmentation observable des appels d'API et de la consommation de ressources cloud, le récit du côté de l'inférence des principaux fournisseurs de cloud comme NVDA, AMD et les trois grands fournisseurs de cloud pourrait être confirmé.
À long terme (1-3 ans), les véritables gagnants seront les entreprises occupant des positions dans l'écosystème des Agents, comme CrowdStrike et Palo Alto Networks, qui établissent des normes dans le domaine de la sécurité des Agents.
Nous devons également comprendre qu'OpenClaw n'est peut-être pas le produit ultime, il a des vulnérabilités de sécurité, des coûts de tokens élevés et un modèle commercial incertain. Mais il a au moins accompli une chose essentielle : montrer au monde entier la possibilité des Agents IA. Ce n'est plus une simple itération de produit, c'est un changement de paradigme profond.
Et une fois qu'un changement de paradigme se produit, il ne s'arrête pas, nous pouvons seulement nous préparer à attendre l'arrivée de ce jour.