


Auteur : G3ronimo
Compilation : 深潮TechFlow
HyperLiquid est devenu une bourse cryptographique mature, la majeure partie des frais nets étant directement attribuée aux détenteurs de jetons par le biais d'un "fonds d'assistance" (Assistance Fund, AF). Ce design fait de $HYPE l'un des rares jetons pouvant être valorisés sur la base des flux de trésorerie. À ce jour, la plupart des évaluations de HyperLiquid dépendent encore de méthodes de multiples traditionnelles, le comparant à des plateformes financières établies comme Coinbase et Robinhood, utilisant des multiples d'EBITDA ou de revenus comme référence.
Contrairement aux actions des entreprises traditionnelles, la direction des entreprises choisit généralement de conserver et de réinvestir les bénéfices selon son propre jugement, tandis que HyperLiquid retourne systématiquement 93 % des frais de transaction directement aux détenteurs de jetons grâce à un fonds d'assistance. Ce modèle crée des flux de trésorerie prévisibles et quantifiables, très adaptés à une analyse de flux de trésorerie actualisés (DCF), plutôt qu'à une simple comparaison de multiples.
Notre méthode commence par déterminer le coût du capital de $HYPE, puis nous inversions le prix de marché actuel pour déterminer les bénéfices futurs implicites. Enfin, nous appliquons les prévisions de croissance à ces flux de bénéfices et comparons la valeur intrinsèque obtenue à celle du prix de marché actuel, révélant l'écart de valorisation entre le prix actuel et la valeur fondamentale.
Pourquoi choisir le flux de trésorerie actualisé (DCF) plutôt que la méthode des multiples ?
Bien que d'autres méthodes d'évaluation comparent HyperLiquid à Coinbase et Robinhood via des multiples d'EBITDA, ces méthodes présentent les limitations suivantes :
Différences entre la structure d'entreprise et de jeton : Coinbase et Robinhood sont des actions d'entreprise, dont l'allocation de capital est guidée par un conseil d'administration, et les bénéfices sont conservés et réinvestis par la direction ; tandis que HyperLiquid retourne systématiquement 93 % des frais de transaction directement aux détenteurs de jetons par le biais d'un fonds d'assistance.
Flux de trésorerie directs : le design de HyperLiquid génère des flux de trésorerie prévisibles, très adaptés aux modèles DCF, plutôt qu'à la méthode des multiples statiques.
Caractéristiques de croissance et de risque : DCF peut clairement modéliser différents scénarios de croissance et ajustements de risque, tandis que la méthode des multiples peut ne pas refléter pleinement la dynamique de croissance et de risque.
Déterminer un taux d'actualisation approprié
Pour déterminer notre coût des capitaux propres, nous partons des données de référence du marché public et ajustons en fonction des risques spécifiques aux cryptomonnaies :
Coût des capitaux propres (r) ≈ taux sans risque + β × prime de risque de marché + prime de risque cryptographique/non liquide
Analyse Beta
Basé sur une analyse de régression par rapport à l'indice S&P 500 :
Robinhood (HOOD) : valeur Beta de 2,5, coût des capitaux propres implicite de 15,6 % ;
Coinbase (COIN) : valeur Beta de 2,0, coût des capitaux propres implicite de 13,6 % ;
HyperLiquid (HYPE) : valeur Beta de 1,38, coût des capitaux propres implicite de 10,5 %.
À première vue, la valeur Beta de $HYPE est faible, donc son coût des capitaux propres est inférieur à celui de Robinhood et Coinbase. Cependant, la valeur R² révèle une limitation importante :
HOOD : le S&P 500 explique 50 % de son rendement ;
COIN : le S&P 500 explique 34 % de son rendement ;
HYPE : le S&P 500 n'explique que 5 % de son rendement.
Le faible R² de $HYPE indique que les facteurs du marché boursier traditionnel ne suffisent pas à expliquer sa volatilité de prix, il est nécessaire de considérer les facteurs de risque spécifiques aux cryptomonnaies.
Évaluation des risques
Bien que la valeur Beta de $HYPE soit faible, nous avons ajusté son taux d'actualisation de 10,5 % à 13 % (plus conservateur par rapport à 13,6 % pour COIN et 15,6 % pour HOOD), pour les raisons suivantes :
Risques de gouvernance réduits : La distribution directe programmée de 93 % des frais réduit les préoccupations liées à la gouvernance d'entreprise. En revanche, COIN et HOOD n'ont retourné aucun bénéfice aux actionnaires, leur allocation de capital étant décidée par la direction.
Risques de marché plus élevés : $HYPE est un actif natif de cryptomonnaie, faisant face à des incertitudes réglementaires et techniques supplémentaires.
Considérations de liquidité : le marché des jetons a généralement une liquidité inférieure à celle des marchés boursiers matures.
Obtenir le prix implicite du marché (MIP)
En utilisant notre taux d'actualisation de 13 %, nous pouvons déduire les attentes de bénéfices implicites du marché au prix actuel d'environ 54 dollars pour le jeton $HYPE :
Prévisions de marché actuelles :
2025 : bénéfice total de 700 millions de dollars
2026 : bénéfice total de 1,4 milliard de dollars
Croissance terminale : augmentation continue de 3 % par an par la suite
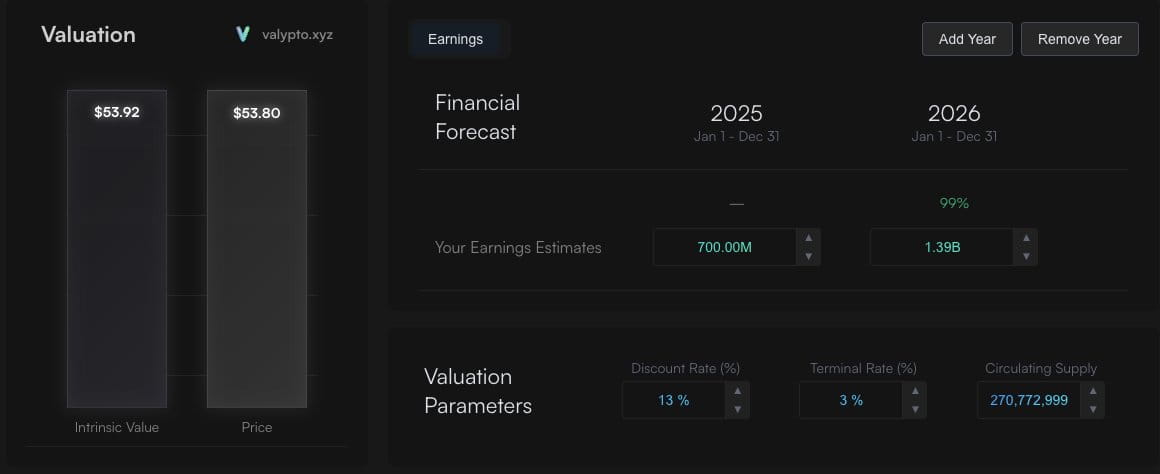
La valeur intrinsèque dérivée de ces hypothèses est d'environ 54 dollars, ce qui est aligné avec le prix de marché actuel. Cela indique que le marché évalue une croissance modérée en fonction des niveaux de frais actuels.
À ce stade, nous devons poser une question : le prix implicite du marché (MIP) reflète-t-il les flux de trésorerie futurs ?
Scénario de croissance alternatif
@Keisan_Crypto a proposé un scénario haussier attrayant sur 2 et 5 ans.
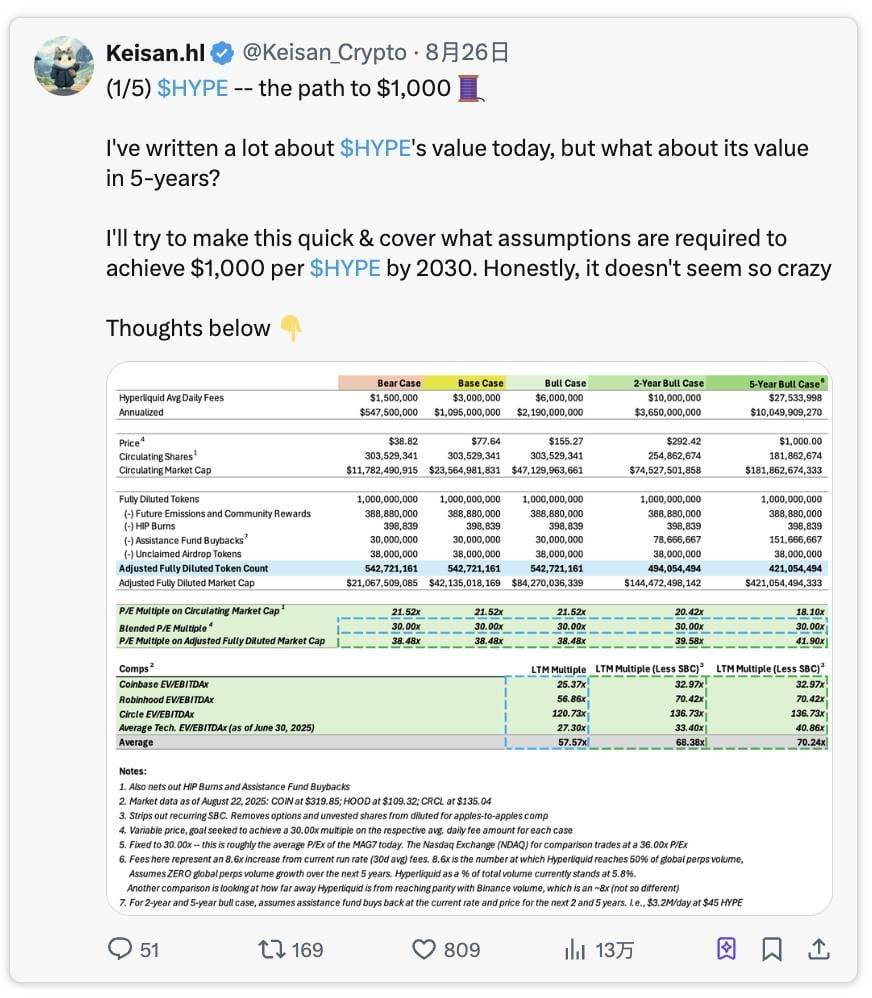
Lien vers le tweet original : cliquez ici
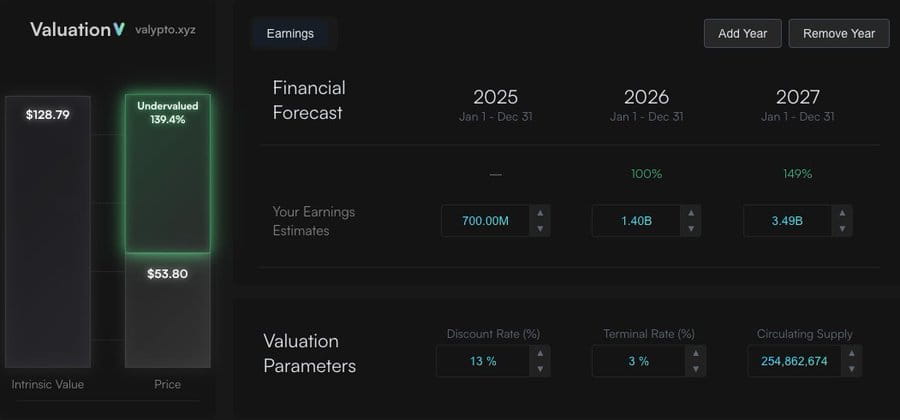
Prévisions de marché haussier sur deux ans
Selon l'analyse de @Keisan_Crypto, si HyperLiquid atteint les objectifs suivants :
Frais annuels : 3,6 milliards de dollars
Revenus du fonds d'assistance : 3,35 milliards de dollars (93 % des frais)
Résultat : la valeur intrinsèque de HYPE est de 128 dollars (sous-évaluée de 140 % par rapport au prix actuel)
Liens connexes
Scénario de marché haussier sur cinq ans
Dans un scénario haussier de cinq ans (liens connexes), il prévoit que les frais atteindront 10 milliards de dollars par an, dont 9,3 milliards de dollars reviendront à $HYPE. Il suppose que la part de marché mondiale de HyperLiquid passera de 5 % actuellement à 50 % d'ici 2030. Même si cette part de marché de 50 % n'est pas atteinte, ces chiffres peuvent encore être réalisés avec une part de marché plus petite dans un contexte de croissance continue du volume des transactions mondiales.
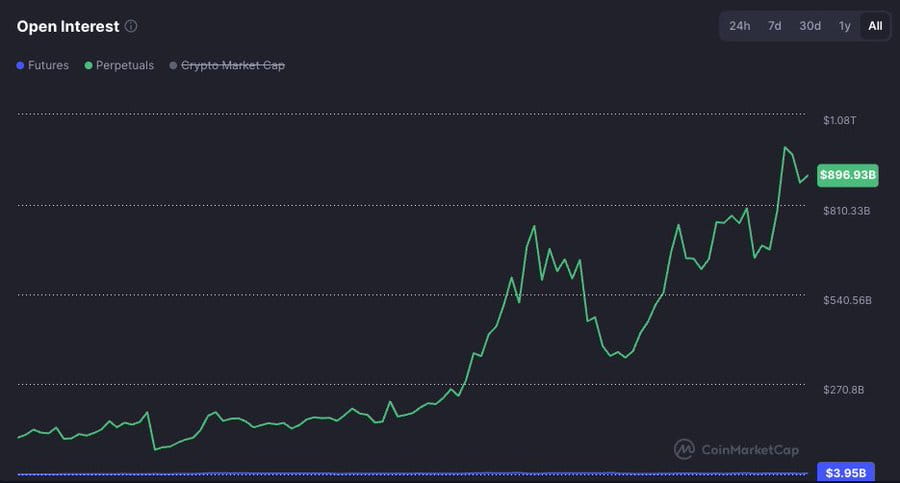
Prévisions de marché haussier sur cinq ans
Frais annuels : 10 milliards de dollars
Revenus du fonds d'assistance : 9,3 milliards de dollars
Résultat : la valeur intrinsèque de HYPE est de 385 dollars (sous-évaluée de 600 % par rapport au prix actuel)
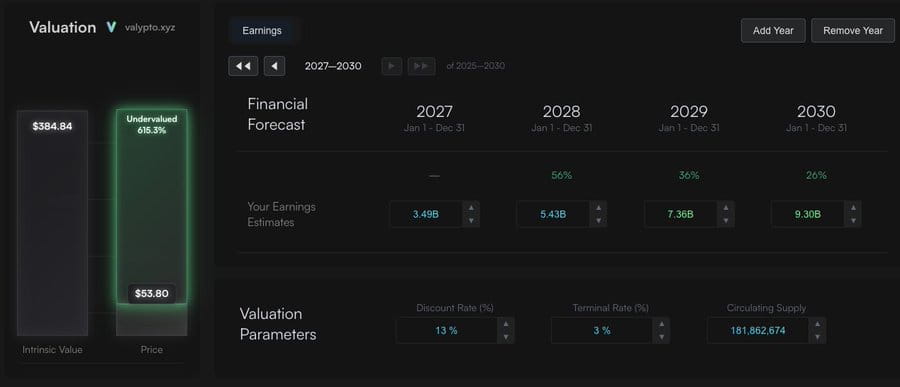
Liens connexes
Bien que cette évaluation soit inférieure à l'objectif de 1000 dollars de Keisan, la différence provient de notre hypothèse selon laquelle la croissance des bénéfices se normalise à 3 % par an par la suite, tandis que le modèle de Keisan utilise des multiples de flux de trésorerie. Nous pensons qu'il y a des problèmes à utiliser des multiples de flux de trésorerie pour prédire la valeur future, car les multiples du marché sont volatils et peuvent changer considérablement au fil du temps. De plus, le multiple lui-même contient des hypothèses de croissance des bénéfices, et en utilisant le même multiple de flux de trésorerie après 5 ans qu'après 1-2 ans, cela implique que le niveau de croissance à partir de 2030 est conforme à celui de 2026/2027. Par conséquent, les multiples sont plus adaptés pour évaluer les actifs à court terme. Cependant, quel que soit le modèle utilisé, $HYPE reste sous-évalué, il ne s'agit que d'une nuance.
Facteurs de valeur supplémentaires : USDH
Dans le modèle Native Market, USDH utilisera 50 % des revenus des stablecoins pour des rachats similaires à ceux du fonds d'assistance. Ainsi, $HYPE pourrait ajouter 100 millions de dollars (50 % de 200 millions de dollars) de flux de trésorerie libre chaque année.
En regardant vers les cinq prochaines années, si la capitalisation boursière d'USDH peut atteindre 25 milliards de dollars (ce qui est actuellement un tiers de celle de l'USDC et représente même une part encore plus petite du marché total des stablecoins dans cinq ans), alors ses revenus annuels pourraient atteindre 1 milliard de dollars. Avec le même modèle de répartition de 50 %, cela apporterait 500 millions de dollars supplémentaires de flux de trésorerie libre au fonds d'assistance. Cela ferait que chaque jeton vaudrait plus de 400 dollars.
Exclusion des facteurs de valeur : HIP-3 et HyperEVM
Cette analyse DCF a délibérément exclu deux facteurs de valeur potentiels importants qui ne sont pas adaptés à la modélisation des flux de trésorerie. Évidemment, ils fourniraient une valeur incrémentale supplémentaire et pourraient donc être évalués séparément à l'aide de méthodes d'évaluation différentes, puis ajoutés au résultat de cette évaluation.
Résumé
Notre analyse DCF montre que si HyperLiquid peut maintenir sa trajectoire de croissance et sa position sur le marché, la valeur du jeton $HYPE est considérablement sous-évaluée. Ce jeton, grâce à ses caractéristiques uniques de distribution programmée des frais, est particulièrement adapté aux méthodes d'évaluation basées sur les flux de trésorerie.
Méthodologie décrite
Cette analyse est basée sur les recherches de @Keisan_Crypto et @GLC_Research.
Le modèle DCF est open source et peut être modifié au lien suivant :
https://valypto.xyz/project/hyperliquid/oNQraQIg
Les données de marché et les prévisions peuvent changer, et le modèle doit être mis à jour en fonction des dernières informations.