


Si vous souhaitez mettre en place un protocole de liquidité, vous devez prendre en compte de manière approfondie les aspects suivants, notamment ① la construction d'un pool de capitaux ; ② le mécanisme de surdimensionnement ; ③ l'efficacité de l'oracle ; ④ la conception de la fonction de taux d'intérêt ; la conception du mécanisme de liquidation ; ⑥ la conception du mécanisme de base.
Le point clé de l'évaluation des protocoles de liquidité est d'en saisir l'essence.L'essentiel est le « prêt », mais la différence réside dans la question de savoir si le protocole peut disposer d'un bon mécanisme de découverte des prix, s'il peut fournir suffisamment de liquidités et s'il peut éviter des coûts inutiles. . perte.
1. Le monde de la finance décentralisée en chaîne
Depuis la naissance du Bitcoin, l’idée de paiement décentralisé de pair à pair a enfin fait un bond. Beaucoup de projets cherchent à construire un marché financier libre décentralisé on-chain — par exemple, pour une seule blockchain publique : un utilisateur, l’écosystème et la blockchain des monnaies natives peuvent être compris, dans une certaine mesure, comme un pays. Et dans ce système socio-économique souverain :
① La monnaie native comme unité de compte ; les stablecoins sont ancrées on-chain à un prix constant, reliant l’unité de compte en monnaie native et l’unité de compte en dollars ;
② Les protocoles de prêt décentralisés remplacent les banques traditionnelles pour réaliser un prêt on-chain décentralisé et un mécanisme d’échange de prix ;
③ Marché obligataire décentralisé : bons du Trésor RWA + LSD-Fi sous un taux de référence natif ;
④ Couverture du risque de gestion de portefeuille par des produits dérivés décentralisés pour stabiliser la volatilité des actifs ;
En plus de cela, on a aussi vu naître des assurances décentralisées (trust), des fonds de gestion d’actifs, des loteries et des solutions de finance de la chaîne d’approvisionnement décentralisée ; n’importe quel produit du marché financier traditionnel peut être reconstruit sur la blockchain. Et grâce aux caractéristiques on-chain, on peut aussi réaliser des fonctionnalités innovantes impossibles à mettre en œuvre hors chaîne, comme le trading flash.
Dans un certain sens, le monde Crypto a déjà complété les éléments constitutifs du marché financier libre on-chain. Entre différentes chaînes publiques (entités économiques souveraines), sur la base de l’économie des tokens de chaque projet, la monnaie native sert d’unité de compte pour la gouvernance on-chain. Tous les Token de l’écosystème peuvent apparaître soit comme des actions, soit comme des créances ; la valeur d’une chaîne dépend du volume d’activités économiques qu’elle soutient.
Avec la construction d’un marché obligataire on-chain basé sur des obligations natives, les projets RWA de bons du Trésor et aussi Liquidity Staking Derivatives (LSDFi) — mis à niveau depuis Shanghai — ont tous une forte popularité.
En tant que projet DeFi, l’un des éléments clés consiste à résoudre le problème de liquidité. Par « liquidité », on entend, dans un sens large, la situation des fonds monétaires qu’un acteur peut contrôler. Dans la finance traditionnelle, la liquidité désigne généralement le degré de négociabilité d’un actif ou d’un marché, ainsi que sa facilité de réalisation. Que ce soit pour les protocoles de prêt à liquidité ou les protocoles de staking de liquidité, au final, l’essence de la finance est toujours : emprunter et prêter.
II. Comment construire un protocole de liquidité
Ensuite, commençons par le médiateur le plus important de la finance traditionnelle : la banque. Parlons de la construction et des méthodes d’évaluation des protocoles de liquidité dans la DeFi.
L’essence d’une banque commerciale réside dans le fait de combiner l’absorption des dépôts et l’octroi de prêts, et de devenir un système d’incitations qui crée activement de la liquidité.
Selon la théorie de la finance traditionnelle, dans un monde « parfait » où le marché est complet, l’information est symétrique et les coûts de transaction sont nuls, il n’est pas nécessaire que des intermédiaires financiers bancaires ou non bancaires existent : emprunteurs et prêteurs peuvent obtenir un résultat d’allocation Pareto-optimale des ressources via le libre échange.
Mais une situation « parfaite » comme celle-ci n’est évidemment pas réalisable ; c’est précisément le rôle des banques dans le monde réel en tant qu’intermédiaires financiers les plus importants.
Pour une banque commerciale, son cœur de métier comporte deux aspects : d’une part, collecter des dépôts pour en distribuer les intérêts, d’autre part, prêter les dépôts pour en percevoir des intérêts, tout en tirant profit de la marge d’intérêt et en fournissant de la liquidité au marché. La banque centrale ajuste, via divers outils de politique monétaire, les volumes des dépôts et des prêts ainsi que les taux d’intérêt.
Par rapport au système bancaire de prêts et d’échange de prix, les avantages des protocoles décentralisés non-custodial incluent : la transparence et une tarification efficace basée sur les besoins du marché, des prêts rapides et pratiques, et une résistance à la censure.
Après avoir compris cela, on peut facilement comprendre les protocoles de liquidité dans la finance décentralisée. Prenons ensuite un exemple simple : le protocole de Lending actuellement classé n°3 en TVL selon Protocol Rankings, JustLend.
JustLend DAO Protocol
Protocole JustLend DAO : c’est un protocole de marché monétaire alimenté par TRON, visant à établir un marché monétaire où les taux sont déterminés par des algorithmes basés sur l’offre et la demande. Dans ce protocole, les taux sont déterminés par un algorithme basé sur l’offre et la demande des actifs TRON.
Le protocole a deux rôles : les fournisseurs (Supplier) et les emprunteurs (Borrower). Les deux parties interagissent directement avec le protocole afin de gagner ou de payer des taux d’intérêt variables.
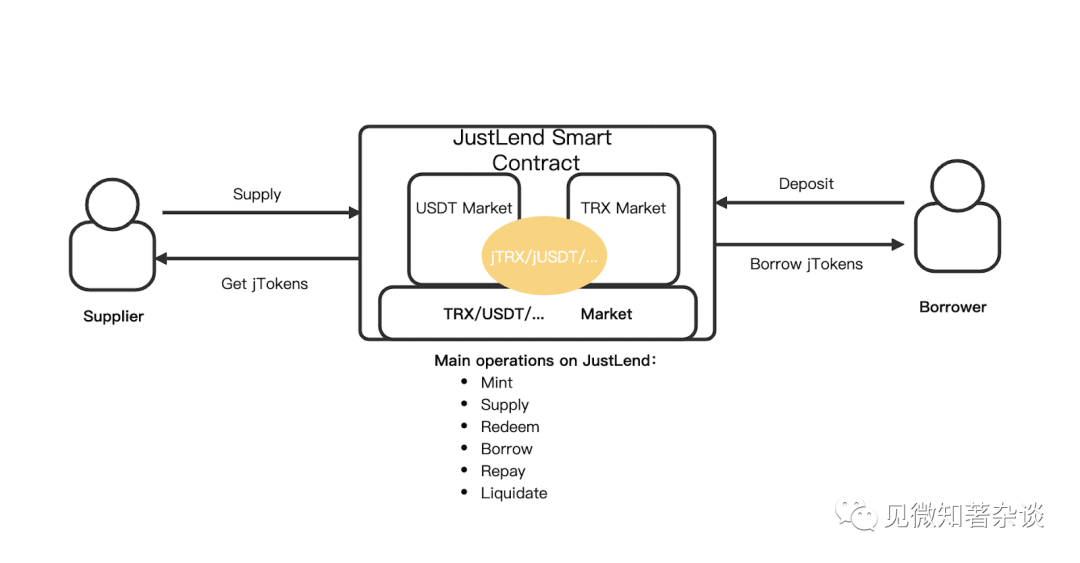
Fourniture :
Dans ce protocole, on commence par regrouper les fonds fournis par tous les utilisateurs afin de former un pool de fonds (pool de prêts). Cela permet une relation d’emprunt point-à-pool plutôt que point-à-point, offrant une liquidité plus élevée et une meilleure réalisation de l’équilibre monétaire. Dans ce scénario, les apporteurs de liquidité (LP) n’ont pas besoin d’attendre l’échéance d’un prêt unique : ils peuvent retirer des actifs du pool à tout moment.
Les fournisseurs déposent leurs actifs dans le marché du smart contract JustLend DAO ; durant ce processus, les actifs fournis sont représentés comme des jToken (un token TRC-20). Les détenteurs de ces tokens reçoivent des récompenses selon des règles correspondantes (ils profitent des revenus d’intérêts issus des prêts).
Emprunt :
Si un emprunteur souhaite emprunter un actif, il doit d’abord acheter des jToken comme collatéral pour son actif cible, puis, grâce au prêt sur-collatéralisé, il peut emprunter n’importe quel actif disponible sur la plateforme. Dans le protocole, il n’est demandé à l’emprunteur que de préciser l’actif emprunté, sans autres exigences telles qu’une date d’échéance : autrement dit, tant que les conditions de prêt sont respectées, il peut emprunter et ne pas rembourser.
Les emprunteurs peuvent aussi rembourser le prêt à tout moment. Si la valeur de leur collatéral tombe en dessous du seuil de liquidation, le smart contract du protocole déclenche automatiquement la liquidation.
Taux d’intérêt :
Dans le crédit financier traditionnel, les taux d’intérêt des prêts restent généralement inchangés sur toute la durée du prêt. Mais dans ce protocole, les taux varient en temps réel selon l’évolution de l’offre et de la demande du marché ; les taux d’emprunt et de fourniture de différents marchés peuvent différer selon les blocs. Les intérêts du protocole sont calculés selon les temps de génération des blocs sur TRON ; l’intérêt sur les emprunts s’accumule en fonction du nombre de blocs.
Dans le présent protocole, le taux d’emprunt est calculé selon deux modèles : le modèle de taux lissé et le modèle de taux par paliers. Les modèles mathématiques ne seront plus détaillés ici ; le principe est le suivant : lorsque la demande de l’emprunteur pour les actifs cryptographiques diminue, un excès de jetons disponibles pour le prêt dans le pool entraîne une liquidité plus élevée et un taux plus bas, ce qui encourage l’emprunt. De la même manière, lorsque la demande d’un actif emprunté est très forte, la quantité de jetons pouvant être prêtés diminue ; cela réduit la liquidité et fait augmenter le taux, attirant ainsi les fournisseurs.
La conception des taux d’intérêt est une partie centrale des protocoles DeFi. Justement, en octobre de cette année, la plateforme de prêts avec collatéral Yield Protocol a annoncé un plan d’arrêt d’activité, notamment pour la raison suivante : il n’y avait pas de demande pour les prêts à taux fixe. Un bon mécanisme de taux peut faire naître une dynamique de tendance.
III. Éléments d’un protocole de liquidité
À partir d’un protocole de prêt typique comme JustLend DAO Protocol, on peut voir que la construction d’un protocole de liquidité nécessite de prendre en compte les points suivants :
① Mise en place du pool de fonds : les LP injectent de la liquidité
② Mécanisme de sur-collatéralisation : obtenir un prêt
③ Efficacité de l’oracle : suivi du prix du collatéral
④ Conception de la fonction de taux : taux variable, taux fixe, etc.
⑤ Conception du mécanisme de liquidation : que faire quand le collatéral est insuffisant
⑥ Conception des mécanismes clés : mécanisme de stabilité des prix, mise en place de la gestion des risques
En tant que forme de prêt de liquidité, le mécanisme de collatéral est aussi un point où certaines innovations se situent : par exemple, en générant des tokens liquides pour les parties proposant des projets via un collatéral suffisant, il n’est plus nécessaire de créer un pool de liquidité en passant par un prêteur.
Un exemple classique d’actifs en collatéral de ce type est le protocole Maker, la stablecoin DAI.
N’importe qui peut utiliser le protocole Maker pour créer un smart contract appelé « Maker Vault (Maker Vault) » et y déposer des actifs afin de générer des DAI, réalisant ainsi un effet de levier sur la plateforme Maker grâce à des actifs en collatéral pour générer Dai. Regardons l’idée de prêt avec collatéral pour Dai.
Idée de prêt avec collatéral pour DAI
Étape 1 : créer le vault et verrouiller le collatéral
Les utilisateurs créent des vaults via des interfaces créées par la communauté, puis verrouillent un type et un volume spécifiques de collatéral pour générer des Dai. Une fois les fonds déposés, ce vault est considéré comme garanti.
Étape 2 : générer Dai à partir de vaults avec collatéral
Après avoir verrouillé l’actif de collatéral dans un vault, son propriétaire peut utiliser n’importe quel portefeuille de crypto-monnaie non-custodial pour initier et confirmer une transaction, et générer une certaine quantité de Dai.
Étape 3 : rembourser la dette et payer la stable fee
Pour récupérer tout ou partie du collatéral, le propriétaire du vault doit rembourser partiellement ou intégralement le Dai qu’il a généré et payer les stable fees qui s’accumulent en continu pendant la période non remboursée. La stable fee ne peut être payée qu’en Dai.
Étape 4 : retirer le collatéral
Après avoir remboursé le Dai et payé la stable fee, le propriétaire du vault peut retourner une partie ou la totalité du collatéral dans son propre portefeuille. Une fois le Dai entièrement remboursé et tout le collatéral retiré, le vault devient inactif, en attendant que son propriétaire y verrouille à nouveau des actifs.
Le point crucial est que différents types d’actifs de collatéral doivent être répartis dans des vaults distincts. Certains utilisateurs détiennent plusieurs vaults, avec des types de collatéral et des ratios de collatéralisation différents.
Mécanisme de liquidation des DAI
Le protocole Maker utilise un processus d’enchères automatisées pour liquider les vaults à haut risque, afin de s’assurer qu’il y a toujours suffisamment de collatéral pour couvrir les dettes non remboursées. La décision de liquidation se fonde sur le taux de liquidation et le ratio valeur du collatéral - dette du vault. Chaque type de vault a son taux de liquidation correspondant, déterminé par un vote des détenteurs de MKR selon le risque du collatéral.
Lorsque le ratio de collatéralisation d’un vault descend en dessous du seuil minimal, le liquidateur aux enchères lance le processus de liquidation. Les Dai obtenus via l’enchère du collatéral servent à rembourser les dettes du vault, y compris les pénalités de liquidation. Si les Dai obtenus suffisent à rembourser la dette et à payer la pénalité de liquidation, une enchère de collatéral inversée aura lieu afin de réduire le nombre de collatéraux vendus.
Si le Dai obtenu via l’enchère du collatéral ne suffit pas à rembourser la dette, la perte devient une dette du protocole Maker. Les Dai du Maker Buffer Fund servent à rembourser cette partie. Si le buffer fund est insuffisant, le mécanisme d’enchères de dette sera déclenché. Pendant l’enchère de dette, le système émet de nouveaux MKR et les vend aux utilisateurs qui participent à l’enchère en utilisant Dai. Le Dai obtenu de l’enchère du collatéral entre dans le Maker Buffer Fund.
Le rôle du Maker Buffer Fund est d’amortir l’impact futur d’un manque de collatéral et de la hausse du taux de dépôt de Dai, qui entraînerait une émission excessive de MKR. Si le montant de Dai obtenu via les enchères et les stable fees dépasse la limite du Maker Buffer Fund, l’excédent est vendu par une enchère de surplus. Pendant l’enchère de surplus, on utilise MKR pour enchérir sur une quantité fixe de Dai ; le meilleur offrant obtient. À la fin de l’enchère, le protocole Maker détruit automatiquement le MKR provenant de l’enchère, réduisant ainsi l’offre totale de MKR.
Attaque de prix contre un protocole de liquidité
以上我们通过对JustLend DAO Protocol以及MakerDAO的案例,可以观察到一些创建流动性协议的关键点。就在写文章的同时,一个很有名的DeFi项目dYdX遭遇了价格攻击,保险池中的部分流动性被抽走。
dYdX est une bourse décentralisée de dérivés destinée aux contrats perpétuels et aux opérations sur marge. Elle fournit des services de trading d’actifs numériques de type carnet d’ordres, basés sur la blockchain, et propose des fonctionnalités de trading avec effet de levier et contrats. En termes simples : c’est une bourse décentralisée de type carnet d’ordres pour le trading de contrats, où n’importe qui peut échanger librement des contrats sur cette plateforme.
Mais dans la paire YFI-USD récente de cette plateforme, le token YFI a été progressivement tiré à la hausse puis brusquement écrasé, ce qui a fait passer en quelques jours le montant des positions ouvertes (open interest) de $YFI sur dYdX de 800 000 $ à 67 millions de dollars. Avant l’effondrement du prix, l’attaquant a pu extraire une grande quantité de USDC de dYdX ; cela a entraîné un retrait massif de fonds du pool d’assurance de dYdX. Le fondateur a également annoncé que la version V4 redessinerait le moteur de liquidation.
Dans cette paire de trading, le YFI est le token natif du programme de mining de liquidité du projet Yearn Finance. Les utilisateurs peuvent réaliser différentes stratégies de mining de liquidité via Yearn Finance. Grâce à trois produits clés de la plateforme, Earn, Vaults et Iron Bank, ils peuvent interagir avec d’autres projets DeFi. Yearn Finance est aussi un acteur important du concept « DeFi Lego ».
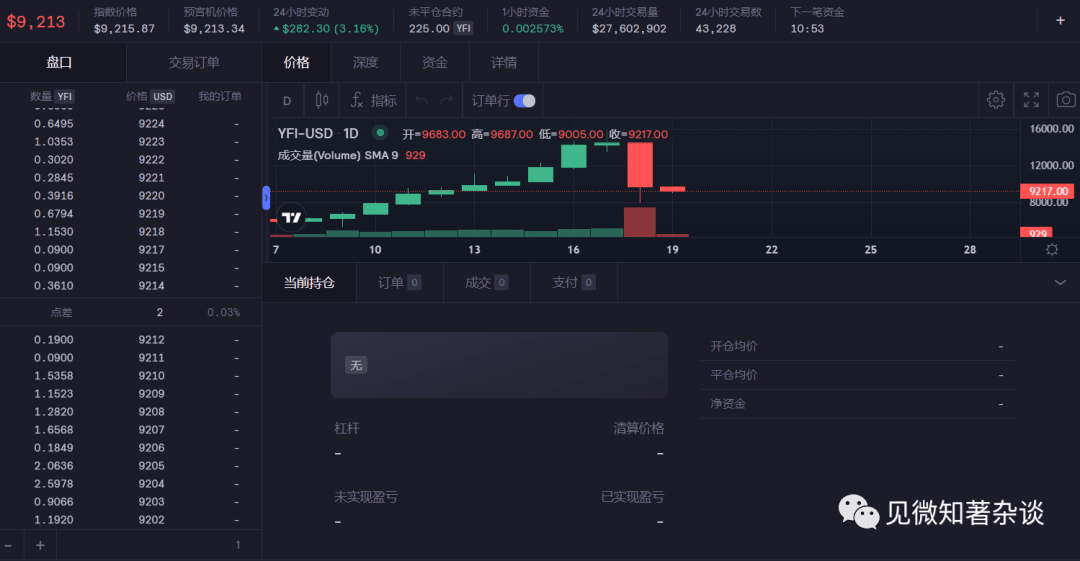
À travers l’exemple de dYdX, on constate que : si des petits protocoles de liquidité subissent une attaque de prix, il est facile d’en extraire la liquidité. Cette situation se produit surtout dans des protocoles de trading utilisant le modèle Automatic Market Maker (teneur de marché automatisé), et s’accompagne souvent de graves problèmes de découverte des prix liés aux oracles.
Mango est une plateforme de contrats décentralisés sur Solana ; en octobre 2022, elle a elle aussi subi une attaque de prix.
Lors de cet événement, l’attaquant a d’abord créé une position en transférant 5 millions de dollars depuis les adresses A et B de la plateforme Mango vers le contrat, et a utilisé des smart contracts pour agir comme contrepartie sur Mango, ouvrant à la fois des positions long et short sur MANGO. Ensuite, l’attaquant a acheté davantage de jetons MANGO, faisant passer son prix de 2 cents à 91 cents. En exploitant la gigantesque valeur comptable nette au sein de la plateforme pour obtenir une partie des bénéfices via le prêt sur Mango, malgré un manque de liquidité, il a réussi à soutirer 110 millions de dollars.
En décembre de la même année, le protocole de prêt de la chaîne Bsc, Helio, a lui aussi subi une attaque de prix. L’attaquant a exploité une vulnérabilité liée au fait que l’oracle n’alimentait pas les prix en temps opportun : en exploitant la vulnérabilité du smart contract, il a émis de manière excessive des tokens aBNBc, puis les a convertis en hBNB de Hello, réalisant ainsi une opération de prêt sur collatéral. L’attaquant a emprunté environ 16,44 millions de dollars en stablecoins HAY, puis les a échangés contre des actifs universels d’environ 15 millions de dollars et les a retirés. Cette attaque a causé des pertes importantes au protocole Helio, révélant les risques liés aux oracles et aux failles des smart contracts, ainsi que l’importance de la sécurité des protocoles de prêt.
IV. Pools d’actifs de liquidité
Après avoir compris de quels éléments un protocole de liquidité a besoin, l’étape clé consiste à construire un pool d’actifs de liquidité. Il existe de nombreuses façons de classer les pools d’actifs de liquidité ; l’accent sera mis sur la trajectoire d’évolution des pools de liquidité AMM. Nous présenterons aussi brièvement les pools de prêts, les pools de collatéral d’options et les pools de pistolets (machine-gun pool).
Pool de liquidité des AMM
Concernant Automatic Market Maker (teneur de marché automatisé), nous l’avons déjà expliqué assez clairement dans 【Méthode d’évaluation DeFi ① : récapitulatif de l’itération d’Uniswap】. En effet, lorsqu’on évoque l’AMM, le premier projet auquel on pense est forcément Uniswap. Dans l’AMM, on réalise un modèle de teneur de marché décentralisé : n’importe qui peut fournir de la liquidité.
Mais avec l’évolution, les AMM sont elles aussi constamment mises à jour : elles ne se limitent plus au modèle CPMM simple ; elles optimisent et améliorent les défauts du modèle initial.
D’abord, il y a plusieurs teneurs de marché à fonctions constantes (CFMMs), dont CPMM, CSMM et CMMM.
① Modèle de teneur de marché à produit constant (CPMM)
x·y=k
(x est token1, y est token2, k est une constante)
Fondamentalement, Uniswap regroupe deux actifs de la transaction dans un même pool de liquidité, afin de garantir que, quelle que soit la taille de la transaction, la taille du pool de liquidité reste inchangée. Lorsque le pool devient déséquilibré vers un sens, les arbitragistes entrent et rééquilibrent rapidement, en échange de la différence de profit.
Problèmes du CPMM : slippage, perte impermanente et risques de sécurité. Cette partie est détaillée dans le tweet précédent 【Méthode d’évaluation DeFi ① : récapitulatif de l’itération d’Uniswap】, où c’est expliqué clairement.
② Modèle CSMM à constante et teneur de marché (CSMM)
x+y=k
(x est token1, y est token2, k est une constante)
Le CSMM est plus adapté aux scénarios où la variation de prix est proche de zéro pendant le trading, mais ce modèle ne peut pas fournir une liquidité infinie.
Défaut : lorsque le prix off-chain ne correspond pas au prix des tokens dans le pool, les traders et les arbitragistes peuvent consommer les réserves du pool, compromettant la stabilité du pool de liquidité. Cela fait que les actifs du pool se concentrent sur un seul type d’actif et perdent ainsi en liquidité.
③ Modèle CMMM (Constant Mean Market Maker) teneur de marché à moyenne constante
(x·y·z)*(1/3)=k
(x est token1, y est token2, z est token3, k est une constante)
Le principal cas du CMMM est Balancer. Ce protocole est plus flexible que Uniswap : le pool de liquidité créé peut être composé de plusieurs actifs différents. Défauts comme ceux du CPMM : slippage, perte impermanente et risques de sécurité.
Dans les trois cas du CFMM, les problèmes se concentrent principalement sur le slippage, la perte impermanente et la liquidité. Pour éviter ces problèmes, de nouveaux projets tentent sans cesse d’introduire des mécanismes et des modèles innovants basés sur les formules, par exemple :
④ Hybrid CPMMs (Stableswap)
Hybrid CPMMs correspond à la combinaison de CPMM et CSMM. L’application principale est Curve Finance. Grâce à une nouvelle formule, on crée une liquidité dense exponentielle, tout en fournissant un taux linéaire pour la majeure partie de la courbe de Curve.
Curves Stableswap est un CSMM particulier : lorsque le pool est en équilibre, il se comporte comme un CSMM ; dès qu’il devient déséquilibré, il bascule vers CPMM. En trouvant son adéquation au marché, il réduit de façon significative le slippage lors des échanges d’actifs liés.
En dehors des AMM (Automatic Market Maker), il existe aussi des tentatives de PMM et de DMM.
⑤ PMM (Proactive Market Maker) teneur de marché proactif
Le PMM apparaît dans le protocole DODO : son cœur consiste à introduire des oracles pour collecter des données de prix précises, tout en exploitant les mécanismes on-chain de l’offre et de la demande pour réaliser la découverte des prix. Il agrège la liquidité autour du prix actuel du marché, ce qui permet une liquidité unilatérale et un slippage plus faible.
Un PMM peut fournir une liquidité plus abondante, mais il dépend fortement du trading à haute fréquence ; en réalité, cela est difficile à réaliser.
⑥ DMM (Dynamic Market Maker) teneur de marché dynamique
Le cœur d’un teneur de marché dynamique réside dans les frais dynamiques. Après avoir créé un pool de liquidité pour une paire de tokens donnée, chaque pool de liquidité prend en charge des frais dynamiques. On augmente les frais lorsque le marché est très volatil, et on les réduit lorsque la volatilité est faible, afin de favoriser les transactions et les volumes.
Cela peut optimiser le rendement potentiel des apporteurs de liquidité : en tant que créateur du pool, on peut utiliser un coefficient d’amplification (AMP) spécifique pour personnaliser une courbe de prix programmable, et la plage de frais dynamiques changera aussi selon l’AMP utilisé pour créer le pool.
Pool de prêts
Après avoir présenté les AMM, les autres modèles sont relativement simples : donnons simplement un exemple. Le modèle de pool de prêts vise à favoriser la liquidité du marché du prêt décentralisé ; il agit directement comme contrepartie unifiée des opérations de prêt (point-à-pool). L’intérêt d’un tel pool est… Très courant : par exemple, JustLend DAO Protocol mentionné plus haut, ainsi que Compound et AAVE.
En prenant AAVE comme exemple, créer un pool de prêts nécessite de passer par les étapes suivantes :
① Préparer les actifs : définir d’abord des actifs cryptographiques spécifiques comme fonds des pools de prêt et de dépôt, par exemple USDT, USDC, BTC, etc. Le pool de liquidité prend en charge plusieurs types d’actifs.
② Affecter les taux d’emprunt : via des smart contracts, paramétrer les taux d’emprunt de différents actifs. Les taux peuvent être ajustés selon la demande du marché, l’offre et les paramètres de risque. Les emprunteurs choisissent des conditions d’emprunt adaptées à leur tolérance au risque et aux taux du marché.
③ Fournir de la liquidité : les utilisateurs, en tant que LP, déposent des actifs dans le pool de liquidité d’AAVE ; ils fournissent les fonds nécessaires au marché du prêt et obtiennent un retour d’intérêts correspondant.
④ Opérations de prêt : l’emprunteur choisit l’actif à emprunter, puis, en fonction de la valeur de son collatéral et du taux d’emprunt, obtient un prêt avec sur-collatéralisation.
⑤ Répartition des intérêts : calculer le montant d’intérêts que le LP doit recevoir en fonction de la quantité de fonds fournis par le fournisseur et de la durée.
Pool de pistolets
Le pool de pistolets désigne, dans le minage PoW, le processus qui consiste à basculer automatiquement la puissance de calcul vers les devises offrant les rendements plus élevés, pour miner, en fonction des revenus de minage en temps réel pour des devises utilisant le même algorithme. En bref : on mine celui dont le taux de rendement est le plus élevé.
Dans ce scénario, le pool exploite les opportunités d’arbitrage entre différents projets de mining de liquidité pour répartir dynamiquement les fonds vers différents pools de liquidité et ainsi obtenir le rendement le plus élevé.
Pool de collatéral d’options
Les contrats d’options peuvent aussi être gérés de façon décentralisée via des smart contracts et, aujourd’hui, les grandes plateformes d’échange ont également lancé des produits d’options. Les dérivés, fondés sur des variations de la valeur d’un actif sous-jacent, peuvent servir à se couvrir contre le risque ; ils peuvent aussi être utilisés pour concevoir des produits financiers plus structurés. Par exemple, dans la finance traditionnelle, le Snowball est aussi un type de produit structuré.
Aujourd’hui, certains protocoles d’options axés sur la décentralisation apparaissent. Ils utilisent aussi le modèle de pool de liquidité AMM : en faisant du pool un vendeur unique d’options, on résout ainsi les problèmes de liquidité insuffisante des options et l’absence de contrepartie.
Par exemple, le modèle MASP (Multi-assets single pool), qui a eu un certain succès : il combine un oracle et un mécanisme AMM. De cette façon, différents actifs de base sont regroupés dans un même pool de liquidité, ce qui fournit à la fois une marge et un soutien de liquidité aux transactions.
Les points d’évaluation d’un protocole de liquidité consistent à saisir l’essentiel : le cœur est « emprunter et prêter », mais la différence réside dans le fait que le protocole peut ou non disposer d’un bon mécanisme de découverte des prix, fournir une liquidité suffisante, et éviter des pertes de coûts inutiles.