

Par Alex Xu, partenaire de recherche de Mint Ventures
Rapport des données au : 24 août 2025
1. Résumé de la recherche
En tant que leader mondial des échanges et des services d'actifs cryptographiques, Coinbase tire parti de la confiance de sa marque, de sa vaste base d'utilisateurs, de ses offres de produits diversifiées et de ses initiatives de conformité précoce pour se positionner comme un acteur clé capturant le potentiel de croissance à long terme de l'industrie cryptographique.
Spécifiquement :
Elle a une longue expérience et une reconnaissance de marque dans les opérations conformes et les services sécurisés et fiables, avec de nombreux partenaires institutionnels, ce qui aide à attirer à la fois des clients institutionnels et de détail.
Les revenus provenant des abonnements, des intérêts et d’autres sources connaissent une bonne croissance, ce qui rend le modèle économique plus diversifié et moins dépendant des frais de transaction, renforçant ainsi sa résilience aux cycles du marché.
Le bilan est solide, avec un faible endettement et des liquidités abondantes, offrant à l'entreprise à la fois un tampon et une puissance de feu pour l'innovation technologique, l'expansion internationale et la navigation dans des conditions de marché difficiles.
Dans les pays souverains comme les États-Unis, la réglementation générale des cryptomonnaies est généralement relativement permissive et propice à l'innovation. La tendance à long terme du secteur reste orientée vers la croissance, la blockchain et les actifs numériques étant censés s'intégrer de plus en plus à la finance traditionnelle. Coinbase a établi des positions stratégiques dans des secteurs clés du secteur.
Cependant, bien que les revenus et les bénéfices de Coinbase aient affiché une volatilité légèrement réduite par rapport au cycle précédent, ils connaissent encore d'importantes fluctuations (voir Section 6 : Opérations et performance financière). Cela est devenu particulièrement évident au cours des deux derniers trimestres.
De plus, Coinbase évolue dans un environnement hautement concurrentiel. Aux États-Unis, elle est directement concurrencée par Robinhood et Kraken, tandis qu'à l'international, elle doit faire face à de nombreuses plateformes d'échange de cryptomonnaies offshore comme Binance, à des plateformes décentralisées en pleine expansion comme Uniswap et à des plateformes on-chain comme Hyperliquid, qui toutes concurrencent les plateformes d'échange centralisées traditionnelles.
Notamment, au cours de ce cycle de marché haussier, le prix de Coinbase a été multiplié par plus de 11 par rapport à son plus bas de 2022, dépassant de loin les gains de Bitcoin sur la même période et surperformant la majorité des actifs cryptographiques.
Il est juste de dire que Coinbase est confronté à la fois à d'importants défis concurrentiels et à des opportunités historiques. Il s'agit du premier rapport de Mint Ventures sur Coinbase, et nous poursuivrons notre suivi à long terme de l'entreprise.
Avis de non-responsabilité : Ce rapport reflète les réflexions de l’auteur à la date de publication. Les opinions peuvent évoluer au fil du temps et sont très subjectives. Des erreurs dans les faits, les données ou le raisonnement peuvent exister. Rien dans ce rapport ne doit être considéré comme un conseil en investissement. Les commentaires et les discussions ultérieures de vos pairs et lecteurs sont les bienvenus.
2. Présentation de l'entreprise
2.1 Historique du développement et étapes clés
Coinbase a été fondée en 2012 par Brian Armstrong et Fred Ehrsam, et son siège social est situé à San Francisco. À ses débuts, l'entreprise se concentrait sur les services de courtage en Bitcoin et, en 2014, elle a obtenu l'une des premières licences BitLicense délivrées par l'État de New York.
Depuis, Coinbase n'a cessé d'élargir son offre de produits : en 2015, elle a lancé la plateforme de trading « Coinbase Exchange » (rebaptisée plus tard Coinbase Pro) ; en 2016, elle a commencé à prendre en charge le trading de plusieurs cryptoactifs, dont Ethereum. En 2018, l'entreprise s'est lancée dans le secteur des applications blockchain grâce à des acquisitions telles que Earn.com et a confié à Emilie Choi, ancienne dirigeante de LinkedIn, la direction de sa stratégie de fusions-acquisitions. En 2019, Coinbase a acquis les activités institutionnelles de Xapo, consolidant ainsi sa position de leader dans les services de conservation. La même année, sa valorisation a dépassé les 8 milliards de dollars. Le 14 avril 2021, Coinbase a réussi son introduction en bourse au Nasdaq, devenant la première grande plateforme d'échange de cryptomonnaies à être cotée (et reste la seule à ce jour), avec une capitalisation boursière dépassant les 85 milliards de dollars à un moment donné. Après son introduction en bourse, l'entreprise a poursuivi son expansion internationale et diversifié sa gamme de produits : en 2022, elle a acquis la bourse à terme FairX et s'est lancée sur le marché des dérivés cryptographiques. Elle a également lancé une place de marché NFT (bien que le volume des échanges soit resté faible par la suite). En 2023, Coinbase a lancé Base, un réseau Ethereum de couche 2, afin de renforcer son écosystème on-chain. L'entreprise a également activement sollicité les autorisations réglementaires, obtenant des licences dans plusieurs juridictions, dont Singapour, l'UE (Irlande) et le Brésil. En 2025, elle a finalisé l'acquisition de Deribit, plateforme leader de négociation d'options.
Après plus d'une décennie de développement, Coinbase est passé d'un simple courtier Bitcoin à une plateforme financière crypto complète offrant des services de trading, de garde, de paiement et bien plus encore.
2.2 Positionnement et clientèle cible
La mission de Coinbase est d'accroître la liberté économique dans le monde, avec pour objectif de moderniser un système financier centenaire et de permettre à chacun de participer à la cryptoéconomie de manière équitable et accessible. L'entreprise se positionne comme une plateforme unique, sécurisée et fiable pour les cryptoactifs, attirant les particuliers grâce à des produits simples et intuitifs, tout en proposant des services de qualité institutionnelle pour répondre aux besoins des investisseurs professionnels.
La clientèle de Coinbase peut être globalement classée en trois groupes :
Utilisateurs particuliers : investisseurs individuels intéressés par les cryptomonnaies. Au-delà du trading de cryptomonnaies traditionnelles, Coinbase propose également des fonctionnalités telles que le jalonnement pour la génération de rendement, les paiements et d'autres services. Le nombre d'utilisateurs mensuels effectuant des transactions (MTU) a atteint un pic de 11,2 millions au quatrième trimestre 2021. Même pendant le ralentissement du marché en 2022-2023, la plateforme a conservé une base solide de plus de 7 millions d'utilisateurs actifs trimestriels. Au premier trimestre 2025, le nombre d'utilisateurs mensuels a atteint environ 9,2 millions, avant de légèrement diminuer pour atteindre environ 9 millions au deuxième trimestre 2025.
Clients institutionnels : Depuis 2017, Coinbase s'est fortement développé sur le marché institutionnel en proposant des services de courtage via Coinbase Prime et des solutions de conservation via Coinbase Custody. Parmi ses clients figurent des fonds spéculatifs, des gestionnaires d'actifs et des services de trésorerie d'entreprise. Fin 2021, Coinbase comptait plus de 9 000 clients institutionnels, dont 10 % des 100 premiers fonds spéculatifs mondiaux. Les institutions représentent désormais la majorité du volume de transactions sur la plateforme (environ 81 % en 2024). Bien que les taux de frais soient inférieurs à ceux des utilisateurs particuliers, ce segment contribue à des flux de revenus stables grâce aux frais de conservation et aux revenus de négociation.
Développeurs et partenaires de l'écosystème : Coinbase considère également les développeurs et les projets blockchain comme des clients de l'écosystème. Grâce à « Coinbase Cloud », l'entreprise fournit des services d'infrastructure tels que l'hébergement de nœuds et l'accès aux API pour soutenir le développement du réseau blockchain. De plus, Coinbase s'associe à de nouveaux projets via des listings et des investissements. Le stablecoin USDC a notamment été lancé conjointement par Coinbase et Circle. Coinbase joue un double rôle : partenaire d'émission et plateforme de distribution majeure, générant des revenus importants provenant des intérêts et des frais de distribution partagés avec Circle.
Globalement, Coinbase allie accessibilité grand public et confiance institutionnelle, créant ainsi un pont entre les marchés de détail et institutionnels. Au sein de l'écosystème crypto, il constitue une passerelle essentielle entre les mondes fiduciaire et crypto.
2.3 Structure des capitaux propres et des droits de vote
L'entreprise adopte une structure d'actions à deux classes (classes A et B). Les actions ordinaires de classe A sont cotées au Nasdaq et confèrent une voix par action, tandis que les actions ordinaires de classe B, détenues par les fondateurs et les dirigeants, confèrent 20 voix par action. Le fondateur et PDG Brian Armstrong détient environ 23,48 millions d'actions de classe B, contrôlant plus de 64 % du total des droits de vote, ce qui fait de Coinbase une entreprise étroitement contrôlée. Une petite partie des actions de classe B est également détenue par des investisseurs de la première heure, comme Andreessen Horowitz. Mi-2025, Armstrong a converti et vendu une petite partie de ses actions de classe B, tout en conservant environ 469,6 millions de voix, soit l'équivalent du droit de vote des actions de classe A. Les actions de classe B étant convertibles en actions de classe A à tout moment selon un ratio de 20:1, le nombre total d'actions de la société peut légèrement fluctuer en fonction des conversions. Cette structure à deux classes garantit le contrôle de l'équipe fondatrice sur l'orientation stratégique de Coinbase, mais limite également l'influence des actionnaires ordinaires sur la gouvernance d'entreprise. Dans l’ensemble, la propriété de Coinbase est très concentrée, avec un pouvoir de décision important entre les mains du fondateur, garantissant l’alignement sur la vision et la stratégie à long terme.
3. Analyse de l'industrie
3.1 Définition et segmentation du marché
Coinbase opère sur le marché plus large du trading de cryptomonnaies et des services financiers associés. Ses principaux segments comprennent :
Marché au comptant : achat et vente de cryptoactifs via la mise en correspondance des ordres, qui reste l'activité principale de Coinbase. Par paire de trading, le marché peut être segmenté en transactions fiat-to-crypto (rampe d'accès) et crypto-to-crypto. Par type de client, il peut être divisé en trading de détail et trading institutionnel.
Marché des produits dérivés : comprend les produits à effet de levier tels que les contrats à terme et les options sur cryptomonnaies. Ce marché a connu une expansion rapide ces dernières années, les dérivés cryptographiques représentant environ 75 % du volume total des transactions au premier semestre 2025 (source : Kaiko). Coinbase s'est lancé relativement tard dans le secteur des produits dérivés et opère actuellement via une bourse de contrats à terme réglementée ainsi que des plateformes internationales.
Services de garde et de portefeuille : Nous proposons des solutions de stockage sécurisées aux institutions et aux particuliers détenant d'importantes quantités de cryptoactifs. L'activité de garde est étroitement liée au trading, car les clients effectuant des transactions importantes en bourse exigent souvent des accords de garde conformes.
Infrastructure blockchain et autres services : couvre l'émission et la circulation des stablecoins, les opérations blockchain (par exemple, Base), les paiements et règlements, ainsi que le jalonnement. Ces services « crypto-financiers » élargissent les sources de revenus au-delà du trading. Par exemple, Coinbase génère des intérêts et des commissions sur le stablecoin USDC et les opérations de jalonnement.
3.2 Échelle historique et croissance (cinq dernières années)
Le marché global des cryptomonnaies a affiché une volatilité cyclique prononcée. Mesuré en termes de volume d'échanges, le marché mondial des cryptomonnaies est passé d'environ 22 900 milliards de dollars US en 2017 à 131 400 milliards de dollars US en 2021, soit un taux de croissance composé exceptionnellement élevé. Par la suite, les volumes se sont contractés à 82 000 milliards de dollars US en 2022, dans un contexte de repli du marché (-37 % sur un an), avant de chuter à 75 600 milliards de dollars US en 2023. En 2024, porté par un nouvel enthousiasme du marché, le volume annuel total des échanges a rebondi pour atteindre un niveau record d'environ 150 000 milliards de dollars US, soit près du double de celui de 2023.
Français L'échelle de l'industrie est fortement corrélée aux prix et à la volatilité des actifs cryptographiques. Par exemple, lors du marché haussier de 2021, les prix des jetons ont grimpé en flèche et les échanges spéculatifs ont prospéré, entraînant une augmentation du volume des échanges en glissement annuel de près de +196 %. À l'inverse, lors du marché baissier de 2022, la baisse des prix a déclenché une forte baisse de près de 40 % de l'activité de trading. Du point de vue des utilisateurs, la base mondiale de propriété de cryptomonnaies a également fluctué avec les cycles du marché, mais montre une tendance à la hausse à long terme. Selon une étude de Crypto.com, le nombre d'utilisateurs mondiaux de cryptomonnaies est passé d'environ 50 millions en 2018 à plus de 300 millions en 2021, s'est quelque peu contracté en 2022, puis s'est redressé à environ 400 millions à la fin de 2023.
Français Les performances de Coinbase ont suivi de près la dynamique du secteur. Le volume des transactions de la plateforme est passé de 32 milliards USD en 2019 à 1,67 billion USD en 2021, avant de chuter à 830 milliards USD en 2022, puis à 468 milliards USD en 2023. Du côté des utilisateurs, les utilisateurs mensuels de transactions (MTU) de Coinbase sont passés de moins d'un million en 2019 à une moyenne annuelle de 9 millions en 2021, puis ont diminué pour atteindre 7 à 9 millions par trimestre au cours de la période 2022-2023.
En résumé, au cours des cinq dernières années, l’industrie a connu une croissance substantielle à moyen et long terme, malgré de fortes fluctuations cycliques.
3.3 Paysage concurrentiel et part de marché de Coinbase (cinq dernières années)
Le secteur des échanges de cryptomonnaies est très compétitif, la dynamique du marché évoluant parallèlement aux cycles industriels plus larges.
À l'échelle mondiale, Binance a connu une croissance rapide depuis 2018, devenant la plus grande plateforme d'échange en termes de volume d'échanges. À son apogée, sa part de marché au comptant dépassait 50 % ; début 2025, elle se maintenait autour de 38 %, se classant ainsi au premier rang. Parmi les autres acteurs majeurs figurent OKX, Coinbase, Kraken, Bitfinex et des leaders régionaux comme Upbit en Corée. Ces dernières années, des plateformes émergentes comme Bybit et Bitget ont également gagné des parts de marché significatives. La part de marché mondiale de Coinbase a généralement fluctué entre 5 et 10 %. Par exemple, au premier semestre 2025, Coinbase représentait environ 7 % du volume d'échanges au comptant combiné des 10 premières plateformes d'échange mondiales, à égalité avec OKX et Bybit. En comparaison, la part de Binance était bien supérieure. Il est important de noter que la concentration de Coinbase sur le marché réglementé américain, et sa décision de ne pas se lancer dans une cotation agressive de jetons spéculatifs, a limité son classement mondial par rapport à des concurrents plus agressifs ou plus enclins au « wash trading ». Cependant, sur le marché réglementé américain et dans les services d'accès aux cryptomonnaies, Coinbase bénéficie d'un avantage certain. Depuis 2019, Coinbase s'est systématiquement classée première plateforme d'échange en termes de volume d'échanges aux États-Unis et a encore renforcé sa part de marché sur le marché spot et les produits dérivés aux États-Unis en 2024. Suite à l'effondrement de FTX en 2022, la position dominante de Coinbase aux États-Unis s'est encore renforcée.
Dynamique du marché au cours des cinq dernières années
Plusieurs changements notables ont eu lieu :
Concentration des parts de marché suivie d'une fragmentation : Après l'effondrement de FTX en 2022, la part de marché mondiale de Binance est passée de 48,7 % au premier trimestre à 66,7 % au quatrième trimestre. Depuis lors, sa domination s'est érodée, Bybit, OKX, Bitget et d'autres gagnant régulièrement des parts, intensifiant la concurrence.
La pression réglementaire croissante entraîne des divergences régionales : aux États-Unis, les exigences de conformité renforcées ont réduit le nombre de plateformes d'échange viables (laissant principalement Coinbase et Kraken). En revanche, les plateformes asiatiques ont connu une croissance rapide, Upbit devenant dominante en Corée du Sud et Gate.io se développant en Asie du Sud-Est.
3.4 Échelle de l'industrie et perspectives de croissance (5 à 7 prochaines années)
Au cours des 5 à 7 prochaines années, le secteur du trading de cryptomonnaies devrait poursuivre son expansion, bien que son rythme dépende de multiples facteurs et hypothèses. Les rapports de recherche sectoriels (SkyQuest, ResearchAndMarkets, Fidelity, Grand View Research, etc.) prévoient généralement un TCAC à deux chiffres pour le marché des cryptomonnaies. Dans le scénario de base, en supposant une stabilité macroéconomique et une absence de détérioration grave des conditions réglementaires, la capitalisation boursière mondiale totale des cryptomonnaies pourrait passer d'un peu plus de 3 000 milliards de dollars américains à environ 10 000 milliards de dollars américains d'ici 2030. Les volumes d'échange devraient également augmenter significativement ; cependant, à mesure que le marché mûrit, la volatilité pourrait diminuer, entraînant une croissance des volumes d'échange légèrement inférieure à celle de la capitalisation boursière. Nous prévoyons un taux de croissance annuel moyen de l'activité de trading d'environ 15 %.
Les principaux moteurs de croissance du secteur comprennent :
Tendances des prix des actifs : La poursuite de nouveaux sommets sur des actifs majeurs tels que le Bitcoin stimulerait le marché dans son ensemble. La hausse des prix et une volatilité accrue tendent à stimuler l’activité commerciale, amplifiant les volumes de transactions.
Pénétration des produits dérivés : Les produits dérivés représentant déjà environ 75 % du volume total des transactions, une nouvelle expansion est attendue. Les investisseurs institutionnels privilégient les contrats à terme et autres outils de couverture, tandis que l’adoption par les particuliers des produits à effet de levier devrait également augmenter. En supposant que la part des produits dérivés atteigne 85 % d’ici 2030, le volume global des transactions pourrait être multiplié par 1,2 ou plus.
Adoption institutionnelle : Une plus grande participation des institutions financières traditionnelles (gestionnaires d’actifs, banques, etc.) pourrait introduire des milliers de milliards de dollars de nouveaux capitaux. Parmi les exemples, on peut citer des approbations d’ETF plus larges, des canaux d’accès institutionnels (beaucoup ne sont toujours pas autorisés à détenir une exposition directe aux cryptomonnaies, même via des ETF) et des allocations potentielles de fonds souverains. De tels afflux renforceraient considérablement la liquidité du marché et stimuleraient la demande de négociation et de conservation. Fidelity, par exemple, prévoit que les entrées de capitaux institutionnels ajouteront des centaines de milliards de dollars par an à la capitalisation boursière des cryptomonnaies au cours des prochaines années.
Clarté réglementaire : Des cadres réglementaires clairs et cohérents réduiront les risques de participation et attireront de nouveaux entrants. Dans un scénario optimiste, les grandes économies mettent en œuvre des régimes de licences bien définis, élargissent la disponibilité des ETF et légalisent largement la participation institutionnelle, ce qui conduit à une adoption et une activité accrues des utilisateurs. Dans un scénario pessimiste, des politiques restrictives (par exemple, des limites d'accès bancaire, des exigences strictes en matière de fonds propres) pourraient limiter ou freiner la croissance. À l'heure actuelle, la clarté réglementaire semble s'améliorer : l'adoption du Genius Stablecoin Act américain et du Clarity Act à la Chambre des représentants a créé un précédent positif qui pourrait influencer d'autres économies développées. Dans l'ensemble, la trajectoire politique mondiale vers des règles plus claires est encourageante.
Analyse de scénarios : Perspectives du secteur 2025-2030
Scénario de référence : En supposant un environnement macroéconomique stable et une réglementation prudente mais favorable dans les principales économies, les actifs cryptographiques gagnent progressivement en acceptation auprès des investisseurs. Dans ce scénario, la capitalisation boursière croît à un taux annuel d’environ 15 %, tandis que les volumes d’échanges augmentent à un TCAC de 12 %. D’ici 2030, le volume annuel total des échanges mondiaux pourrait atteindre environ 300 000 milliards de dollars, les revenus du secteur (principalement les frais de négociation) augmentant en conséquence. Les principales plateformes réglementées telles que Coinbase devraient connaître des gains réguliers de parts de marché. Le secteur connaît une croissance saine et durable, sans bulles excessives.
Français : Cas optimiste : En supposant un boom similaire à la vague « fintech », les principales économies (en particulier les États-Unis) établissent des cadres réglementaires clairs, les grandes institutions et les entreprises entrent agressivement et les technologies cryptographiques sont largement adoptées (par exemple, croissance rapide et adoption massive de la DeFi). Les prix des actifs montent en flèche (le Bitcoin atteignant potentiellement le niveau de 1 million USD d'ici 2030, conformément aux projections à long terme d'ARK Invest). La capitalisation boursière croît à un TCAC de plus de 20 % et les volumes d'échanges à un TCAC de 25 %. Selon cette projection, le volume annuel des échanges pourrait grimper à 600 000 à 800 000 milliards USD d'ici 2030. Les géants réglementés tels que Coinbase capturent des bénéfices démesurés dans cette phase de croissance explosive, avec des plafonds de l'industrie considérablement relevés.
Cas pessimiste : En supposant des conditions macroéconomiques défavorables ou de forts vents contraires réglementaires (par exemple, des restrictions strictes de la part des principaux pays), les actifs cryptographiques restent dans une stagnation prolongée. L'échelle de l'industrie peut stagner, ne croître que marginalement, voire se contracter certaines années. Dans le pire des cas, la croissance du volume des transactions ralentit à un seul chiffre, stagne ou devient négative, laissant les volumes annuels bloqués à 100 000 à 150 000 milliards de dollars d'ici 2030. Bien que Coinbase et d'autres plateformes d'échange réglementées puissent gagner des parts de marché (à mesure que les concurrents non réglementés sont évincés), leur croissance commerciale absolue resterait limitée.
Perspectives générales : Nous penchons pour un scénario légèrement optimiste : le secteur du trading de cryptomonnaies devrait poursuivre sa trajectoire cyclique, mais ascendante, au cours des 5 à 7 prochaines années, avec une croissance annuelle. Les utilisateurs de cryptomonnaies et les coalitions du secteur sont déjà devenus une force politique incontournable dans de nombreux pays, notamment lors des élections américaines de 2024, où la dynamique républicaine face aux démocrates a été fortement soutenue par la communauté crypto. Depuis, les démocrates ont adopté une position nettement plus souple sur la législation relative aux cryptomonnaies, exigeant un soutien bipartisan. De fait, de nombreux législateurs démocrates ont voté en faveur du Genius Act (adopté par les deux chambres) et du Clarity Act (adopté par la Chambre des représentants), soulignant une évolution structurelle vers une réglementation plus modérée.
4. Secteurs d'activité et de produits
Coinbase applique actuellement un modèle économique diversifié, dont les revenus proviennent principalement de deux segments principaux : le trading et les abonnements et services, chacun soutenu par plusieurs gammes de produits. Nous présentons ci-dessous le modèle économique, les indicateurs clés, la contribution au chiffre d'affaires, la rentabilité et la feuille de route future de ses principales activités.
Commerce de détail (activité de courtage) :
Feuille de route future : Coinbase développe son offre de trading pour fidéliser ses utilisateurs. Parmi ses initiatives figurent le service d'abonnement Coinbase One (offrant des droits de trading sans frais et des fonctionnalités premium), l'expansion continue des jetons négociables (48 nouveaux actifs listés en 2024, dont des mèmes populaires pour générer du trafic) et une expérience utilisateur améliorée (interfaces simplifiées, contenu pédagogique). L'entreprise explore également le trading social et les outils d'investissement automatisés. Avec la reprise du marché, le trading pour les particuliers restera la pierre angulaire du chiffre d'affaires de Coinbase, sa croissance dépendant du sentiment général du marché et de la capacité de Coinbase à conquérir des parts de marché.
Courtage professionnel et institutionnel : Ce segment englobe les services de trading pour les particuliers fortunés et les clients institutionnels, principalement via Coinbase Prime et la plateforme désormais intégrée Coinbase Pro. Ces plateformes professionnelles offrent une liquidité importante, des frais réduits et un accès API pour attirer les traders et les teneurs de marché à gros volumes. Le trading institutionnel représente la majorité du volume de Coinbase, soit 80 à 90 % du total (par exemple, en 2024, le volume des transactions institutionnelles a atteint 941 milliards de dollars, soit 81 % du total). Cependant, avec des taux de frais allant généralement de quelques points de base à 0,1 %, la contribution directe aux revenus est modeste, environ 10 % du total des revenus de trading en 2024. Cela dit, les avantages indirects des activités institutionnelles sont substantiels : les institutions laissent souvent des actifs importants en conservation chez Coinbase et participent à des programmes de jalonnement, générant des frais de garde, des revenus d'intérêts et des revenus de financement. De plus, la participation institutionnelle active améliore la liquidité de la plateforme et améliore la découverte des prix, ce qui profite en fin de compte à l'expérience de trading des utilisateurs de détail. Français Les indicateurs clés incluent le nombre de clients institutionnels et les actifs sous conservation (AUC). L'AUC de Coinbase a culminé à 278 milliards de dollars au quatrième trimestre 2021, est retombé à 80,3 milliards de dollars fin 2022 dans un contexte de ralentissement du marché, puis a rebondi à environ 145 milliards de dollars fin 2023. En 2025, la dynamique de la conservation institutionnelle est restée forte : l'AUC moyen au premier trimestre 2025 a atteint 212 milliards de dollars, en hausse de 25 milliards de dollars en glissement trimestriel, et le deuxième trimestre 2025 a établi un nouveau record à 245,7 milliards de dollars. Rentabilité : Bien que le trading institutionnel lui-même ait une contribution directe limitée à la marge, les services de conservation, de financement et de jalonnement augmentent considérablement les sources de revenus.
Feuille de route future : Coinbase adapte son offre de produits dérivés pour répondre à la demande institutionnelle. En 2023, la société a lancé des contrats à terme perpétuels pour les clients étrangers et, via sa filiale de courtage américaine, a obtenu l'autorisation de proposer des contrats à terme sur Bitcoin et Ethereum aux institutions américaines. Coinbase a également créé Coinbase Asset Management (via l'acquisition et la restructuration de One River Asset Management en 2023), avec pour objectif de lancer des produits d'investissement en cryptomonnaies tels que des ETF et des paniers d'indices afin d'élargir la participation institutionnelle. Une étape historique a été franchie fin 2024 lorsque Coinbase a annoncé l'acquisition de Deribit, la première plateforme d'échange d'options cryptographiques au monde, pour 2,9 milliards de dollars (structure de l'opération : environ 700 millions de dollars en numéraire plus 11 millions d'actions ordinaires Coinbase de classe A). Cette transaction a marqué l'une des plus importantes opérations de fusion-acquisition de l'histoire du secteur des cryptomonnaies, visant à renforcer rapidement la présence mondiale de Coinbase sur les produits dérivés. Deribit a traité un volume de transactions d'options de 1 200 milliards de dollars en 2024, en hausse de 95 % sur un an, et domine le marché avec plus de 87 % de parts de marché sur les options Bitcoin. Grâce à cette intégration, Coinbase a immédiatement pris le leadership sur les marchés d'options Bitcoin et Ethereum. Avec ses contrats à terme et perpétuels, cette acquisition élargit considérablement le portefeuille de produits dérivés institutionnels de Coinbase, renforçant ainsi sa position de plateforme de référence pour les institutions entrant dans l'univers des cryptomonnaies.
Services de garde et de portefeuille :
Feuille de route future : Coinbase prévoit de continuer à investir dans les technologies de conservation et de sécurité afin de satisfaire aux exigences réglementaires (par exemple, la licence New York Trust, sous la réglementation Custody Trust). L'entreprise vise également à étendre ses services de conservation à d'autres classes d'actifs et zones géographiques, notamment le staking institutionnel et la conservation d'ETF. En 2024, Coinbase a été sélectionné comme dépositaire de plusieurs ETF Bitcoin spot.
Revenus des abonnements et services (staking, intérêts USDC, etc.) : Ces dernières années, Coinbase s'est concentré sur le développement d'une source de revenus diversifiée dans le segment des abonnements et services. Les principaux éléments incluent :
Services de jalonnement : les utilisateurs délèguent leurs avoirs en cryptomonnaies via Coinbase pour participer au jalonnement sur la blockchain et gagner des récompenses sur le réseau. Coinbase perçoit une commission (généralement environ 15 %) sur ces récompenses. Le jalonnement procure aux utilisateurs un revenu passif tout en générant des revenus pour la plateforme. Depuis que des actifs traditionnels comme Ethereum ont été ouverts au jalonnement en 2021, cette source de revenus a connu une croissance rapide.
Français : Revenus d'intérêts des stablecoins (USDC) : Les intérêts perçus sur les USDC sont devenus une source importante de revenus pour Coinbase ces dernières années. En 2023, grâce à la hausse des taux d'intérêt et à l'augmentation des réserves en USDC, Coinbase a généré environ 695 millions de dollars de revenus d'intérêts en USDC, soit environ 22 % du chiffre d'affaires total, un montant nettement supérieur à celui des années précédentes. En 2024, alors que les taux du marché et la circulation des USDC continuaient d'augmenter, les revenus d'intérêts annuels de Coinbase liés aux USDC ont atteint environ 910 millions de dollars, en hausse de 31 % sur un an. Bien que sa part du chiffre d'affaires total ait diminué à environ 14 %, le montant absolu a atteint un nouveau sommet. Au deuxième trimestre 2025, Coinbase a déclaré 333 millions de dollars de revenus d'intérêts sur les stablecoins, soit 22,2 % du chiffre d'affaires trimestriel. Ces revenus stables proviennent principalement de l'accord de partage des revenus de Coinbase avec Circle : les intérêts générés par les réserves en USDC sont répartis à 50/50, et les intérêts des USDC détenus sur la plateforme de Coinbase reviennent à 100 % à Coinbase. En conséquence, l’intérêt pour l’USDC est devenu la ligne unique à la croissance la plus rapide et la plus importante au sein du segment Abonnements et services de Coinbase, fournissant une source de revenus récurrents au-delà des frais de transaction.
Français En 2023, Coinbase a renforcé sa collaboration stratégique avec Circle, en apportant des ajustements importants au modèle d'exploitation conjoint sous Centre, l'entité de gouvernance créée à l'origine par les deux parties. Dans le cadre de cette restructuration, Coinbase a acquis des parts dans Circle, devenant l'un de ses actionnaires minoritaires. Plus précisément, Circle a acheté la participation restante de 50 % dans Centre Consortium détenue par Coinbase pour environ 210 millions de dollars en actions Circle, en échange de l'octroi à Coinbase d'un intérêt économique équivalent et d'une certaine influence sur la gouvernance. Suite à la transaction, le Centre Consortium a été dissous et Circle a assumé l'entière responsabilité de l'émission et de la gouvernance de l'USDC. Malgré la prise de contrôle complète de la gestion par Circle, l'influence de Coinbase dans l'écosystème de l'USDC a augmenté, car le nouvel accord accorde à Coinbase une participation substantielle et des droits de veto sur les principales stratégies et partenariats de l'USDC, y compris un veto à voix unique sur tout projet d'accord de partenariat avec l'USDC, garantissant que les intérêts de Coinbase restent alignés sur le développement de l'USDC. Français De plus, les ajustements apportés au mécanisme de partage des revenus, en particulier la division des revenus d'intérêts, ont renforcé les incitations des deux parties à promouvoir l'adoption de l'USDC. Ces mesures ont encouragé Coinbase à soutenir activement l'USDC en le listant sur des blockchains supplémentaires et en offrant des incitations et des récompenses sur ses plateformes d'échange internationales et ses produits de portefeuille, comme des rendements plus élevés pour les avoirs en USDC. Dans l'ensemble, l'investissement en actions de 2023 et la restructuration de l'accord ont considérablement renforcé l'alliance de Coinbase avec Circle, permettant à Coinbase de participer plus profondément à la gouvernance de l'USDC tout en promouvant simultanément son adoption, élargissant conjointement l'influence du marché et la capitalisation de ce stablecoin réglementé.
Parmi les autres services d'abonnement, citons Coinbase Earn, qui récompense les utilisateurs pour leur intérêt pour des contenus éducatifs, Coinbase Card, qui offre des remboursements sur les transactions par carte de débit, et Coinbase Cloud, qui fournit des services d'infrastructure blockchain. Bien que de taille modeste pour l'instant, ces services offrent des synergies commerciales et s'inscrivent dans la stratégie de Coinbase visant à créer une plateforme crypto complète. Par exemple, Coinbase Cloud fournit des nœuds et des API d'échange aux institutions et aux développeurs, soutenant ainsi le lancement de plusieurs réseaux blockchain en 2024. Il a le potentiel d'évoluer vers une activité de type AWS dans le secteur crypto à long terme.
Le segment Abonnements et Services a connu une croissance significative, passant de moins de 5 % du chiffre d'affaires total en 2019 à environ 40-50 % aujourd'hui, constituant une source de revenus stable en période de faible activité commerciale. Les marges brutes sont très élevées, avoisinant les 90 %, grâce aux faibles coûts liés aux intérêts et aux commissions. Coinbase prévoit de poursuivre le développement de ce segment en proposant davantage de formules d'abonnement pour les utilisateurs réguliers, en prenant en charge une gamme plus large d'actifs négociables et en renforçant l'adoption mondiale de l'USDC, notamment grâce à des innovations telles que l'utilisation de l'USDC comme marge pour le trading de contrats à terme américains. Ce segment devrait devenir un important stabilisateur face à la volatilité des marchés.
Entreprise décentralisée : réseau de base de couche 2
Positionnement et vision : Base est un réseau Ethereum Layer-2 lancé par Coinbase en août 2023, basé sur la pile OP Optimism, avec pour objectif d'intégrer en douceur plus de 100 millions d'utilisateurs Coinbase dans l'écosystème on-chain. Selon la feuille de route officielle de janvier 2025, Base prévoit de décentraliser le séquenceur d'ici fin 2025 et de partager les revenus du réseau via la gouvernance communautaire.
Indicateurs opérationnels clés : En août 2025, les actifs en chaîne de Base totalisaient environ 15,46 milliards de dollars, avec 30,7 millions d'adresses actives mensuelles, 9,24 millions de transactions quotidiennes et 204 000 dollars de revenus de frais en chaîne quotidiens, se classant au premier rang parmi tous les réseaux de couche 2.
Contribution aux revenus : Coinbase classe les frais du séquenceur Base comme « autres revenus de trading ». En 2024, Base a contribué à hauteur d'environ 84,8 millions de dollars à Coinbase (données Tokenterminal ; non spécifiquement divulguées dans les états financiers officiels), avec des revenus atteignant 49,7 millions de dollars depuis le début de l'année en 2025. Base est devenu l'un des moteurs de revenus on-chain les plus prometteurs de Coinbase, au-delà des frais de trading et des revenus d'intérêts.
Autres secteurs d'activité potentiels : Coinbase explore également de nouvelles opportunités, telles que la place de marché NFT lancée en 2022 (Coinbase NFT), qui a connu un faible engagement des utilisateurs et dont les investissements ont été réduits en 2023, ainsi que des outils de paiement et de commerce comme Coinbase Commerce, qui permet aux commerçants d'accepter les paiements en cryptomonnaies et constitue principalement une initiative stratégique. Bien que ces entreprises contribuent actuellement peu aux finances, elles sont stratégiquement importantes pour compléter l'écosystème et renforcer la confiance des utilisateurs envers la plateforme Coinbase.
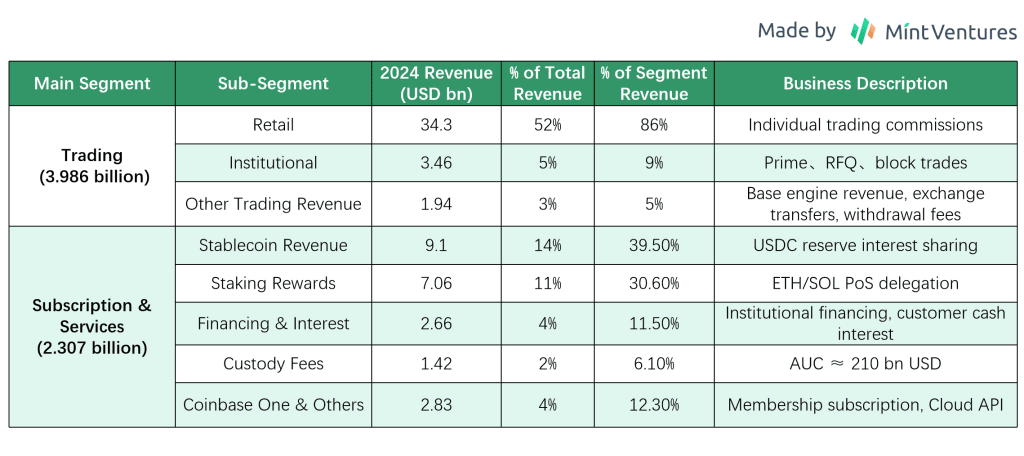
Le tableau ci-dessous présente la composition des revenus et les contributions segmentaires de Coinbase en 2024.
Résumé des activités et des lignes de produits
L'activité de Coinbase est passée d'une plateforme de trading unique à un modèle multi-moteurs englobant le trading, la conservation, le staking et les stablecoins. Cette diversification a réduit la dépendance aux frais de trading – les revenus hors trading représentant 40 % du chiffre d'affaires total en 2024 – tout en renforçant la fidélité des clients, car les utilisateurs conservent leurs actifs sur la plateforme pour obtenir des récompenses de staking ou utiliser des stablecoins, réduisant ainsi le risque de migration. Les différents secteurs d'activité créent des synergies : le trading favorise la rétention des actifs, tandis que les actifs conservés génèrent des revenus de staking et d'intérêts, ce qui incite à la poursuite des transactions. Cet effet d'entraînement est un élément clé de la douve financière que Coinbase construit. Cependant, l'entreprise doit soigneusement équilibrer la conformité réglementaire et l'allocation des ressources pour assurer la pérennité de ses opérations ; par exemple, le staking et le prêt doivent être conformes aux lois sur les valeurs mobilières, et les stablecoins nécessitent des réserves transparentes. Globalement, la gamme de produits de Coinbase est complète, ce qui en fait l'une des premières entreprises du secteur à créer une plateforme intégrée de services financiers cryptographiques, offrant une structure de revenus relativement stable et une trajectoire de croissance sur un marché hautement concurrentiel.
5. Gestion et gouvernance
Lors de l’évaluation de la gestion de Coinbase, nous nous concentrons sur plusieurs dimensions : l’expérience et la stabilité de l’équipe de direction, ainsi que la qualité des décisions stratégiques passées.
5.1 Contexte de l'équipe de direction principale
Brian Armstrong – Cofondateur, PDG et président du conseil d'administration, détenant la majorité des droits de vote de l'entreprise. Né en 1983, Armstrong a précédemment travaillé comme ingénieur logiciel chez Airbnb. Il a fondé Coinbase en 2012 et est l'un des premiers entrepreneurs dans l'espace crypto. Armstrong met l'accent sur la mission à long terme de l'entreprise et la simplicité des produits, et est connu en interne pour son adhésion à des principes, tels que la déclaration culturelle « pas de politique » publiée en 2020.
Fred Ehrsam – Cofondateur et membre du conseil d'administration. Ancien trader de change chez Goldman Sachs, Ehrsam a cofondé Coinbase avec Armstrong en 2012 et en a été le premier président. Il a quitté la gestion quotidienne en 2017 pour créer l'éminent fonds d'investissement en cryptomonnaies Paradigm, mais reste membre du conseil d'administration, fournissant des conseils sur les tendances du secteur et la stratégie de l'entreprise.
Alesia Haas – Directrice financière (CFO). Mme Haas a rejoint Coinbase en 2018, après avoir occupé les postes de directrice financière du fonds spéculatif Och-Ziff (aujourd'hui Sculptor Capital) et de cadre chez OneWest Bank. Elle y a acquis une vaste expérience de la finance traditionnelle et des marchés de capitaux. Elle a dirigé l'entreprise tout au long de la préparation de son introduction en bourse, a mis l'accent sur la discipline financière et a procédé à deux vagues de licenciements en 2022 pour maîtriser les coûts. Mme Haas supervise également Coinbase Credit, filiale de Coinbase, et explore les initiatives de prêt de cryptomonnaies.
Emilie Choi – Présidente et directrice de l'exploitation (COO). Choi a rejoint Coinbase en 2018 en tant que vice-présidente du développement commercial et a été promue présidente et directrice de l'exploitation en 2020. Avant Coinbase, elle a dirigé les fusions et acquisitions et les investissements chez LinkedIn, y compris l'acquisition de SlideShare, et est reconnue pour son expertise en matière d'expansion stratégique. Chez Coinbase, Choi a piloté de multiples acquisitions (Earn.com, Xapo Custody, Bison Trails) et une expansion internationale, ce qui fait d'elle l'une des dirigeantes les plus influentes après Armstrong. Elle supervise également les opérations quotidiennes, la gestion des talents et l'exécution des projets stratégiques.
Paul Grewal – Directeur juridique (CLO). Arrivé en 2020, M. Grewal était auparavant directeur juridique adjoint chez Facebook et ancien juge fédéral. Il est responsable de la gestion des questions juridiques et réglementaires de Coinbase, y compris du litige avec la SEC en 2023. Son équipe joue un rôle clé dans la conformité et la défense des politiques.
Autres dirigeants clés : Le poste de directeur des produits a été occupé par Surojit Chatterjee (ancien cadre de Google) de 2020 à 2022 ; après son départ début 2023, la direction des produits a été assurée par plusieurs chefs de service. Le poste de directeur de la technologie (CTO) a été occupé par Greg Tusar et d’autres, les dirigeants de l’ingénierie gérant collectivement la technologie. Le directeur des ressources humaines (CPO, RH) LJ Brock dirige le recrutement et les initiatives culturelles, tandis que la directrice du marketing Kate Rouch (ancienne directrice du marketing de Facebook) apporte une expertise intersectorielle.
Globalement, l'équipe de direction réunit de jeunes fondateurs entrepreneurs et des professionnels chevronnés issus de géants traditionnels de la finance et de la technologie, permettant à Coinbase d'allier innovation technologique et exécution réglementaire. Tous les dirigeants détiennent des actions ou des stock-options significatives, et Armstrong bénéficie d'un plan d'intéressement au rendement du PDG, conçu pour encourager l'atteinte d'objectifs de capitalisation boursière à long terme sur dix ans.
5.2 Personnel et stabilité stratégique
Coinbase a connu des fluctuations tant au niveau du personnel que de la stratégie, mais conserve globalement une certaine cohérence.
Français : Rotation de la direction : La majeure partie de l'équipe fondatrice principale reste en place (Armstrong et Ehrsam au conseil d'administration). Cependant, ces dernières années, certains dirigeants sont partis : par exemple, l'ancien directeur des produits Surojit Chatterjee est parti début 2023, et les rôles de directeur technique et de directeur de la conformité ont connu plusieurs changements. Une partie de la rotation était motivée par le marché : pendant le marché baissier de 2022 et la baisse des performances, la gestion a été rationalisée. De plus, après qu'Armstrong a annoncé la politique « pas de politique » en 2020, environ 60 employés ont été licenciés, y compris l'ancien directeur des ressources humaines. Malgré cela, la haute direction est restée largement stable : le PDG, le directeur financier et le directeur de l'exploitation ont servi pendant de nombreuses années et ont dirigé l'entreprise jusqu'à son introduction en bourse, tandis que le directeur juridique a assuré la continuité. Cela indique une équipe de direction relativement mature avec des postes clés subissant un minimum de perturbations.
Cohérence de l'orientation stratégique : Depuis sa fondation, la mission principale de Coinbase, à savoir bâtir un écosystème financier crypto de confiance, est restée inchangée. Les priorités stratégiques ont évolué avec l'industrie, mais maintiennent une trajectoire claire : se concentrer d'abord sur le courtage Bitcoin et la croissance des utilisateurs, puis sur l'expansion des actifs pris en charge et des marchés internationaux. Depuis 2020, Coinbase poursuit une stratégie à double volet : servir à la fois les clients de détail et institutionnels tout en augmentant les revenus par abonnement pour diversifier son modèle économique. Même pendant les périodes de ralentissement du marché (par exemple, 2018 et 2022), la direction a continué d'investir dans de nouveaux produits, comme le lancement de l'USDC en 2018 et l'entrée sur la plateforme NFT et l'espace des produits dérivés en 2022, démontrant ainsi sa confiance dans la tendance crypto à long terme. Des corrections ont été apportées là où cela était nécessaire, par exemple en réduisant l'initiative NFT en 2023 après une faible adoption, et en procédant à deux vagues de licenciements totalisant environ 2 100 employés (environ 35 % des effectifs) en 2022 après des embauches excessives, ce qui a amélioré l'efficacité opérationnelle. Globalement, Coinbase fait preuve d'une solide exécution stratégique, sans faux pas majeurs ni changements de cap perturbateurs, alignant les décisions sur le développement du secteur.
Alignement stratégique : La quantification de la cohérence stratégique, comme le suivi du positionnement précoce dans les technologies et les marchés clés, montre que Coinbase a généralement anticipé les grandes tendances du secteur : soutenir Ethereum dès 2015 (parier sur les contrats intelligents), lancer le stablecoin USDC en 2018 (positionnement pour les stablecoins conformes), demander des licences à terme en 2021 (anticiper les produits dérivés) et développer plus tard son propre réseau L2. Ces mouvements se sont largement alignés sur l'évolution du secteur, reflétant un jugement de gestion solide. Il y a eu des faux pas, comme manquer la première vague de DeFi et d'échange décentralisé (DEX) en 2019-2020, n'y entrant que plus tard via Base ; cependant, étant donné l'accent mis par Coinbase sur la conformité, cela pourrait avoir été un choix stratégique délibéré.
5.3 Examen des capacités stratégiques
Voici quelques exemples clés de réussites et d’échecs dans la prise de décision de la direction de Coinbase :
Français : Succès stratégiques : Coinbase a longtemps accordé la priorité à la conformité. Depuis sa fondation, l'entreprise a déposé une demande proactive d'enregistrement auprès du FinCEN et de licences d'État en 2013. Cet accent précoce mis sur le respect de la réglementation s'est avéré prémonitoire : alors que les concurrents étaient contraints de quitter le marché américain en raison de problèmes de conformité, Coinbase avait déjà établi un fossé réglementaire et gagné une forte confiance auprès des utilisateurs nationaux (l'entreprise n'a jamais subi de vol majeur de fonds de clients), augmentant ainsi sa part de marché aux États-Unis. Un autre succès a été le moment choisi pour l'introduction en bourse : la direction a capitalisé sur le pic du marché haussier de 2021 pour entrer en bourse, fournissant ainsi un capital suffisant et une crédibilité de marque, tout en récompensant les premiers investisseurs et employés, stabilisant ainsi le moral. La stratégie d'acquisition a également été efficace, comme l'achat en 2019 de l'activité de garde institutionnelle de Xapo, qui a rapidement positionné Coinbase comme l'un des plus grands dépositaires de cryptomonnaies au monde, s'assurant un avantage de premier entrant sur le marché institutionnel. Ces exemples démontrent la vision stratégique et la capacité d'exécution de l'équipe de direction.
Français : Erreurs stratégiques : Une expansion rapide a entraîné des licenciements. Pendant le marché haussier de 2021, les effectifs de Coinbase sont passés d'environ 1 700 à près de 6 000 début 2022 (environ 3 700 actuellement), ce qui a entraîné des départements en sureffectif. Armstrong a publiquement reconnu que les embauches agressives ont entraîné une baisse d'efficacité. Lorsque le marché s'est refroidi en 2022, l'entreprise a dû mettre en œuvre deux vagues de licenciements à grande échelle, ce qui a eu un impact sur le moral. Un autre revers a été le lancement de la place de marché NFT : Coinbase a investi dans la plateforme NFT en avril 2022, dans le but de reproduire le succès d'OpenSea. Cependant, l'entrée tardive, le manque de différenciation et un marché NFT en ralentissement ont conduit à un volume de transactions mensuel constamment faible, et l'entreprise a finalement largement abandonné ses activités. Bien que les initiatives expérimentales de la direction n'aient pas toujours répondu aux attentes et que certains jugements du marché étaient erronés, les pertes globales ont été limitées et les mesures correctives ont été opportunes.
Globalement, Coinbase fait preuve d'une solide capacité de gestion. L'équipe principale reste stable, le jugement stratégique s'aligne généralement sur les tendances du secteur et l'entreprise n'a manqué aucune opportunité majeure. Malgré quelques problèmes ponctuels de contrôle des coûts et des échecs dans l'exploration de produits, ceux-ci ne compromettent pas l'efficacité globale de l'équipe.
6. Opérations et performance financière
Cette section se concentre sur les revenus, la rentabilité, les coûts et le bilan de Coinbase pour évaluer la qualité des bénéfices et la stabilité financière de l'entreprise.
6.1 Aperçu du compte de résultat (5 ans)
Les revenus et les bénéfices de Coinbase dépendent fortement des conditions du marché des cryptomonnaies, affichant une volatilité en montagnes russes.
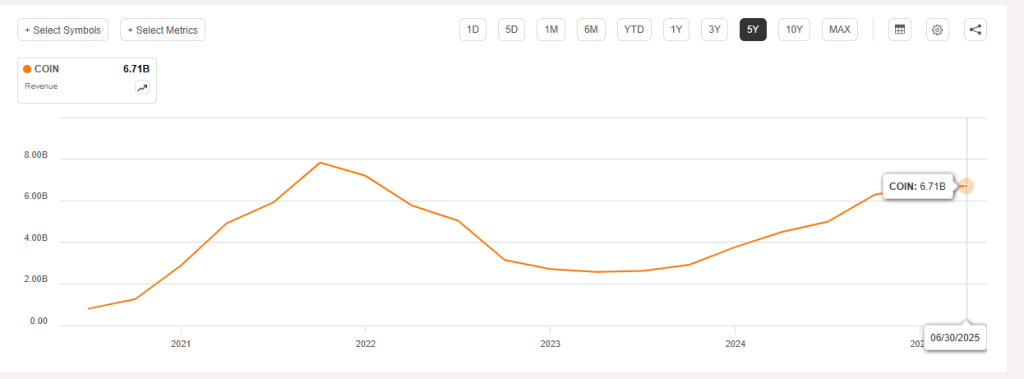
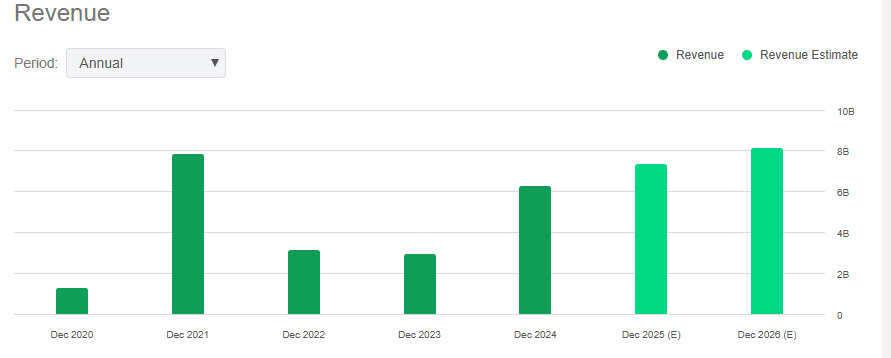
Chiffre d'affaires : En 2019, le chiffre d'affaires total n'était que de 534 millions de dollars. Il a atteint 1,28 milliard de dollars en 2020, porté par un mini-marché haussier du Bitcoin (+140 %). Le marché haussier de 2021 a vu les revenus grimper à 7,84 milliards de dollars (+513 % en glissement annuel). Pendant le marché baissier de 2022, les revenus ont fortement chuté à 3,15 milliards de dollars (-60 %) et ont encore baissé à 2,92 milliards de dollars en 2023. Avec la reprise du marché en 2024, les revenus ont fortement rebondi à 6,564 milliards de dollars, soit environ le double par rapport à 2023. Au premier trimestre 2025, Coinbase a poursuivi la forte dynamique de fin 2024, réalisant un chiffre d'affaires total d'environ 2,03 milliards de dollars, soit une augmentation de 24 % en glissement annuel. Au deuxième trimestre 2025, le chiffre d'affaires a diminué séquentiellement pour s'établir à environ 1,5 milliard de dollars, soit une baisse de 26 % par rapport au premier trimestre 2025. Cette baisse est principalement due à une baisse de 16 % de la volatilité du marché des cryptomonnaies, qui a affaibli l'activité de trading des investisseurs. Cela démontre que le chiffre d'affaires de Coinbase reste très sensible aux fluctuations du marché, avec des fluctuations notables à court terme. Cependant, par rapport à la même période l'an dernier, le chiffre d'affaires total du premier semestre 2025 a tout de même progressé d'environ 14 %. Globalement, au cours des cinq dernières années, le chiffre d'affaires de l'entreprise a connu un comportement en dents de scie avec une cyclicité extrême : de 2019 à 2024, le taux de croissance annuel composé (TCAC) était d'environ 40 %, mais les fluctuations annuelles ont dépassé ± 50 %, reflétant des pics de marché haussier et des divisions de moitié de marché baissier, des tendances qui se sont poursuivies au premier semestre 2025.
Tendance des revenus de Coinbase (TTM), septembre 2020 – juin 2025, source : Seeking Alpha
Chiffre d'affaires annuel de Coinbase (prévisions incluses), 2020-2026, source : Seeking Alpha
Composition des revenus : Les frais de négociation ont longtemps été la principale source de revenus de Coinbase, mais leur part a progressivement diminué. En 2021, les revenus de négociation s'élevaient à 6,9 milliards de dollars, soit environ 87 % du chiffre d'affaires total ; en 2022, ils sont tombés à 2,4 milliards de dollars (77 %) ; en 2023, les revenus de négociation ont encore chuté à 1,5 milliard de dollars (52 %) ; et en 2024, ils ont rebondi à environ 4,0 milliards de dollars (environ 61 %). Français En conséquence, les revenus des abonnements et des services, qui comprennent le jalonnement, les intérêts, la garde, etc., sont passés de moins de 5 % en 2019 à 48 % en 2023, avant de légèrement baisser à environ 35 % en 2024 (valeur absolue de 2,3 milliards de dollars). Au premier trimestre 2025, les revenus des frais de négociation s'élevaient à environ 1,26 milliard de dollars (+ 17,3 % sur un an), représentant plus de 60 % du chiffre d'affaires trimestriel, tandis que les revenus des abonnements et des services ont atteint 698 millions de dollars (+ 37 % sur un an), contribuant à plus de 30 % du chiffre d'affaires, principalement grâce à la hausse des revenus d'intérêts du stablecoin USDC et à la croissance du nombre d'abonnés à Coinbase One. Au deuxième trimestre 2025, les revenus des transactions et des abonnements ont évolué dans des directions opposées : les frais de transaction ont totalisé environ 764,3 millions de dollars (environ 54 % du chiffre d'affaires total), tandis que les revenus des abonnements et des services ont augmenté à 655,8 millions de dollars (+ 9,5 % sur un an), atteignant environ 46 % du chiffre d'affaires total, soit presque le même montant que les revenus des transactions. La croissance du segment des abonnements a été principalement alimentée par les intérêts et les services de garde en USDC ; les réserves moyennes en USDC au deuxième trimestre ont augmenté de 13 % par rapport au trimestre précédent pour atteindre 13,8 milliards de dollars, générant des revenus d'intérêts substantiels et stables. Parallèlement, les services de jalonnement et les frais de garde institutionnels ont poursuivi leur croissance régulière, permettant aux revenus d'abonnement de Coinbase d'atteindre des niveaux records. Au premier semestre 2025, les revenus d'abonnement et de services ont représenté environ 44 % du chiffre d'affaires total, en forte hausse par rapport aux 35 % de l'année 2024, consolidant ainsi la diversification des activités de Coinbase. Cette évolution de la composition des revenus réduit la dépendance aux frais de transaction, contribuant ainsi à atténuer l'impact des fortes fluctuations du marché sur le chiffre d'affaires global.
Rentabilité : Bénéficiant de son modèle économique à marge élevée, la rentabilité de Coinbase est extrêmement sensible au volume des transactions. En 2019, la société a encore enregistré une petite perte de 30 millions de dollars. En 2020, le bénéfice net a atteint 322 millions de dollars (marge nette de 25 %), et en 2021, le bénéfice net a grimpé à 3,624 milliards de dollars (marge nette d'environ 46 %), dépassant le total des bénéfices de toutes les années précédentes combinées. Cependant, en 2022, Coinbase a subi une perte nette massive de 2,625 milliards de dollars (marge nette de -83 %), marquant sa pire année à ce jour. En 2023, la société est revenue à une rentabilité modeste avec un bénéfice net de 95 millions de dollars (marge nette de 3 %), et en 2024, le bénéfice net a grimpé à 2,579 milliards de dollars (marge nette d'environ 39 %), juste derrière le pic de 2021. Cela démontre que les bénéfices de Coinbase fluctuent fortement en fonction des revenus. Au premier trimestre 2025, le bénéfice net s'élevait à 66 millions de dollars, un résultat nettement inférieur à celui du trimestre précédent. Cependant, cette baisse s'explique principalement par la baisse de la juste valeur des cryptoactifs, des rémunérations en actions et des frais de litige. Après ajustement des variations de juste valeur après impôts des investissements en cryptomonnaies et d'autres éléments exceptionnels, le bénéfice net d'exploitation de base pour le trimestre s'élevait à 527 millions de dollars, reflétant plus fidèlement la performance opérationnelle. En revanche, le deuxième trimestre 2025 a enregistré une forte hausse : le bénéfice net GAAP a atteint 1,429 milliard de dollars, en forte hausse sur un an (le bénéfice net du deuxième trimestre 2024 n'était que de 36 millions de dollars), avec une marge nette d'environ 95 %. Cependant, ce bénéfice exceptionnellement élevé résulte principalement de gains non récurrents : 1,5 milliard de dollars provenant de la réévaluation stratégique de la participation de Coinbase dans Circle et 362 millions de dollars de gains sur le portefeuille d'investissement en cryptomonnaies. Hors ces éléments exceptionnels et après prise en compte de près de 438 millions de dollars d'ajustements fiscaux, le bénéfice net ajusté du deuxième trimestre n'a atteint qu'environ 33 millions de dollars, un résultat nettement inférieur aux 527 millions de dollars du premier trimestre, reflétant une baisse de la rentabilité de son activité principale due à la baisse du volume des transactions. Globalement, la rentabilité de Coinbase reste très cyclique : en période de hausse, la marge nette peut dépasser 30 à 40 % du chiffre d'affaires, tandis qu'en période de ralentissement, des pertes peuvent survenir si la maîtrise des coûts est insuffisante.Néanmoins, la capacité de l’entreprise à revenir rapidement à l’équilibre en 2023 après la perte massive de 2022 – grâce à des licenciements et des réductions de dépenses – démontre sa flexibilité opérationnelle et sa résilience.
Structure des dépenses : Du côté des coûts, les dépenses de Coinbase sont principalement composées de coûts d’exploitation, notamment de R&D, de ventes et de frais administratifs généraux, tandis que les coûts de négociation directs sont relativement faibles. Les dépenses de vente et de marketing représentent généralement moins de 10 % du chiffre d’affaires et, après 2022, elles ont encore été réduites à moins de 5 %, reflétant des dépenses marketing disciplinées. Les dépenses combinées de R&D et d’administration générale représentent environ 20 à 30 % du chiffre d’affaires, y compris une rémunération à base d’actions (SBC) substantielle pour les employés. Par exemple, lors de l’introduction en bourse de 2021, une dépense ponctuelle liée aux actions a été comptabilisée et, de 2022 à 2023, les dépenses annuelles de SBC sont restées autour de 300 à 500 millions de dollars. Le ratio de dépenses (dépenses d’exploitation en pourcentage du chiffre d’affaires) est très cyclique : il a été considérablement dilué pendant le marché haussier (environ 22 % en 2021) mais a atteint un pic pendant le marché baissier (plus de 100 % en 2022). Suite aux licenciements et à la maîtrise des coûts, le ratio est retombé à 70 % en 2023. Depuis 2024, Coinbase maintient une gestion rigoureuse des dépenses, alignant les effectifs et les investissements liés aux projets sur les besoins de l'entreprise. Notamment, au deuxième trimestre 2025, une importante violation de données a entraîné des frais de litige et de rémunération d'environ 307 millions de dollars, entraînant une hausse de 15 % des dépenses d'exploitation totales par rapport au trimestre précédent, pour atteindre 1,52 milliard de dollars. Hors cet événement exceptionnel, les coûts d'exploitation de base ont poursuivi leur tendance à la baisse. La rémunération en actions demeure une part importante des dépenses et mérite une attention constante : au deuxième trimestre 2025, les coûts liés aux SBC ont atteint 196 millions de dollars, en hausse de 3 % par rapport au premier trimestre, ce qui suggère que les dépenses annuelles liées aux SBC pourraient dépasser 700 millions de dollars. Globalement, la structure des dépenses de Coinbase est relativement flexible, les dépenses de personnel et de projets étant ajustables en fonction des conditions de marché, même si l'effet dilutif de la rémunération en actions doit être surveillé.
6.2 Rentabilité et efficacité (aperçu sur 5 ans)
Combinaison de plusieurs indicateurs de ratio pour évaluer la rentabilité, la qualité et l'efficacité opérationnelle de Coinbase :
Marge brute : Coinbase a maintenu une marge brute élevée de 80 à 90 % sur le long terme, reflétant la nature hautement rentable de son activité de frais de transaction. Par exemple, la marge brute était d'environ 88 % en 2021, 81 % en 2022 et est passée à 84 % en 2023 malgré une baisse des revenus (en raison d'une proportion plus élevée de revenus d'intérêts, qui ont des coûts associés minimes), atteignant 85 % en 2024. Même au deuxième trimestre 2025, avec des volumes de transactions en baisse, la marge brute est restée autour de 83 %. Cela indique que, quelles que soient les conditions du marché, la majeure partie de chaque dollar de revenu est convertie en bénéfice brut, plaçant Coinbase devant ses pairs (les courtiers en valeurs mobilières traditionnels ont généralement des marges brutes de 50 à 60 %).
Marge nette : La marge nette a été très volatile. En 2021, la marge nette a atteint 46 %, comparable à celle des entreprises technologiques les plus rentables ; elle est tombée à -83 % en 2022 en raison de pertes importantes, est remontée à 3 % en 2023 et a augmenté à 39 % en 2024. Au deuxième trimestre 2025, la marge nette ajustée (hors éléments non récurrents) n’était que d’environ 2 %. En moyenne, dans des conditions de marché normales ou haussières, la marge nette de Coinbase est d’environ 30 à 40 %, ce qui démontre un fort effet de levier financier, mais elle peut subir des pertes en période de ralentissement sans réduction des coûts en temps opportun.
ROE / ROA : En raison de la volatilité des bénéfices, le rendement des capitaux propres (ROE) et le rendement des actifs (ROA) fluctuent considérablement. Le ROE a dépassé 60 % en 2021 (bénéfices élevés combinés à une expansion limitée des actifs nets depuis l'introduction en bourse), est tombé à -40 % en 2022, était inférieur à 2 % en 2023 et a rebondi à environ 25 % en 2024. Le ROA était d'environ 20 % en 2021 et d'environ 15 % en 2024, reflétant une efficacité légèrement inférieure après l'expansion du bilan. Dans l'ensemble, le ROE de Coinbase pendant les années rentables est bien supérieur à celui des sociétés financières traditionnelles, bien que la stabilité soit plus faible.
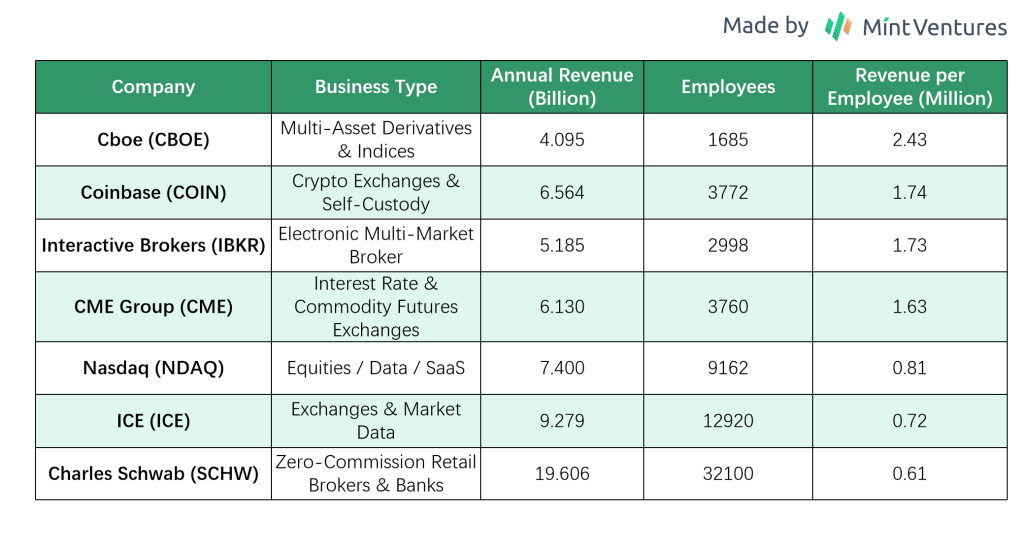
Efficacité par employé : Compte tenu des fortes fluctuations des effectifs, le revenu par employé est utilisé pour évaluer l’efficacité. Lors du marché haussier de 2021, le revenu annuel par employé a atteint environ 1,9 million de dollars ; il est tombé sous la barre des 500 000 dollars en 2022, et après les licenciements, il a rebondi à 0,8 à 1 million de dollars par employé en 2023. Ce chiffre reste supérieur à celui de la plupart des institutions financières traditionnelles, ce qui témoigne de l’économie d’échelle du modèle de plateforme numérique de Coinbase. Avec un effectif raisonnable (actuellement environ 3 700 employés), le revenu par employé devrait se stabiliser autour d’un million de dollars, voire dépasser ce chiffre lors d’un autre super marché haussier.
Comparaison du chiffre d'affaires par employé des institutions financières axées sur le trading (2024)
6.3 Flux de trésorerie et dépenses d'investissement (aperçu sur 5 ans)
Le flux de trésorerie opérationnel de Coinbase est également cyclique, mais reste globalement positif.
Flux de trésorerie d'exploitation (FTO) : En 2021, le FTO a été très solide, avec des entrées de trésorerie nettes provenant des opérations d'environ 10 milliards de dollars, principalement en raison d'une forte augmentation du volume des transactions des clients et des dépôts de fonds qui en ont résulté. Le flux de trésorerie disponible a été substantiellement positif cette année-là. En 2022, le flux de trésorerie d'exploitation est devenu négatif, avec une sortie d'environ 2 milliards de dollars, reflétant les pertes et les variations du fonds de roulement. En 2023, grâce aux réductions de coûts et aux revenus d'intérêts, le flux de trésorerie d'exploitation est redevenu positif, atteignant environ 520 millions de dollars. En 2024, le FTO a bondi, avec des entrées de trésorerie nettes provenant des opérations totalisant 2,5 milliards de dollars pour l'année, soit plus du double d'une année sur l'autre, grâce au rétablissement de la rentabilité et à l'augmentation des fonds des clients.
Flux de trésorerie d'investissement : En tant qu'entreprise à actifs légers, les dépenses d'investissement (CapEx) de Coinbase sont relativement faibles, principalement allouées aux acquisitions et à la R&D de la plateforme. De 2019 à 2021, les dépenses d'investissement annuelles n'ont représenté en moyenne que quelques dizaines de millions de dollars (pour les serveurs, les bureaux, etc.). En 2022, les dépenses d'investissement ont augmenté à environ 150 millions de dollars (y compris les achats d'immeubles de bureaux et l'expansion du centre de données), et se sont à nouveau contractées à environ 50 millions de dollars en 2023. En ce qui concerne les acquisitions, la société a dépensé des liquidités importantes vers 2021 (par exemple, l'acquisition de Bison Trails et de Skew pour un total d'environ 100 millions de dollars). Les acquisitions ont ralenti en 2022-2023. En 2024, Coinbase a réalisé des acquisitions de plus petite taille, comme One River Asset Management. Dans l'ensemble, les flux de trésorerie d'investissement ont représenté une sortie nette, mais pas suffisamment importante pour avoir un impact sur les principales opérations de la société. De plus, de fin 2024 à début 2025, Coinbase a annoncé une acquisition majeure de la bourse de produits dérivés Deribit, avec une valeur totale de transaction d'environ 2,9 milliards de dollars, dont 700 millions de dollars en espèces et l'émission d'environ 11 millions d'actions Coinbase.
Flux de trésorerie disponible : En considérant la trésorerie d’exploitation moins les dépenses d’investissement, Coinbase génère un flux de trésorerie disponible substantiel lors des années rentables : 9,7 milliards de dollars en 2021, négatif en 2022, récupéré à environ 400 millions de dollars en 2023 et environ 2,56 milliards de dollars en 2024, démontrant une forte capacité de génération de trésorerie. L’excédent de trésorerie est principalement affecté à des actifs sûrs (par exemple, des titres du Trésor américain à court terme) ou détenu dans certains actifs cryptographiques.
Flux de trésorerie de financement : En 2021, Coinbase a levé environ 3,25 milliards de dollars par le biais d’obligations convertibles et d’obligations d’entreprise, tandis que sa cotation directe n’a pas permis de lever de nouveaux capitaux propres. Il n’y a pas eu d’activités de financement majeures en 2022. En 2023, Coinbase a racheté ou remboursé de manière proactive une partie de sa dette, rachetant environ 413 millions de dollars à prix réduit pour réduire les frais d’intérêt. La société n’a pas de plan de dividendes et n’a procédé qu’à des rachats d’actions à petite échelle fin 2022 et en 2023 pour couvrir les incitations en actions. Dans l’ensemble, la politique financière de la société est conservatrice et prudente.
Réserves de trésorerie : Au premier trimestre 2025, Coinbase détenait environ 9,9 milliards de dollars en liquidités et équivalents de trésorerie. Au deuxième trimestre 2025, ces liquidités avaient diminué à 7,539 milliards de dollars, ce qui représente une baisse notable, tout en maintenant une position de liquidité relativement saine.
6.4 Stabilité du bilan (5 ans)
Le bilan de Coinbase est relativement solide, caractérisé par une liquidité élevée et un faible effet de levier.
Niveaux d'endettement : Pendant le marché haussier de 2021, la société a émis de la dette à deux reprises : une obligation convertible de 1,25 milliard de dollars arrivant à échéance en 2026, et des obligations de premier rang totalisant 2,0 milliards de dollars arrivant à échéance en 2028 et 2031. Cela a porté la dette à long terme à un pic d'environ 3,25 milliards de dollars. Coinbase n'a pas levé de dette supplémentaire en 2022-2023, et à la fin de 2023, la dette avait diminué à environ 2,8 milliards de dollars grâce à des remboursements et des rachats. Avec un EBITDA ajusté d'environ 3,35 milliards de dollars en 2024, la dette nette/EBITDA était effectivement nulle (position de trésorerie nette) et la dette brute/EBITDA était inférieure à 0,9x, reflétant un très faible effet de levier. Dans l'ensemble, le passif de la société est resté faible après l'introduction en bourse. Notamment, en 2024, Coinbase n'avait eu recours à aucun prêt bancaire ; toute la dette est sous forme d’obligations émises publiquement avec des échéances longues, minimisant la pression de remboursement à court terme et éliminant le risque de refinancement.
Liquidité : Coinbase détient une trésorerie et des équivalents de trésorerie importants, ce qui se traduit par un ratio de liquidité rapide très élevé. Hors dépôts clients (qui sont garantis par les actifs clients correspondants), les principaux actifs courants d'exploitation de la société dépassent largement son passif courant. Dans le rapport du premier semestre 2025, le ratio de liquidité rapide (hors soldes liés aux clients) dépassait 3,19x, ce qui signifie que la trésorerie à elle seule pourrait couvrir plus de trois fois la totalité du passif à court terme. En particulier, ses réserves en USDC sont très liquides et remboursables quotidiennement à 1:1 contre des USD. En 2023, lors d'un bref incident de dé-pegging de l'USDC, Coinbase a rapidement honoré les rachats des clients sans aucune compression de liquidité.
Qualité des actifs : Les actifs se composent principalement de trésorerie, d'équivalents de trésorerie et de placements à court terme (obligations de première qualité, etc.), représentant plus de 60 % du total des actifs. Les avoirs en cryptomonnaies propriétaires sont relativement modestes ; au deuxième trimestre 2025, la juste valeur des actifs cryptographiques détenus était de 1,839 milliard de dollars, composée de 11 776 BTC d'une valeur de 1,261 milliard de dollars (68,6 %), 136 782 ETH d'une valeur de 340 millions de dollars (18,5 %) et d'autres actifs cryptographiques d'une valeur de 238 millions de dollars (12,9 %). Par rapport à l'actif net de la société, cette exposition est gérable et les fluctuations de prix ne sont pas susceptibles de nuire significativement à la solvabilité.
Globalement, Coinbase jouit d'une grande sécurité financière : faible endettement, liquidités abondantes et bilan ayant résisté à de multiples tests de résistance. De plus, ce bilan solide permet des investissements contracycliques en période de ralentissement du marché. Par exemple, lors du marasme sectoriel de 2022-2023, l'entreprise a maintenu ses activités de R&D et son expansion internationale, soutenant ainsi sa position concurrentielle à long terme.
6.5 Comparaison entre pairs
Nous comparons Coinbase à d'autres plateformes de trading cotées en bourse ou comparables pour les indicateurs financiers de 2024 et du deuxième trimestre 2025. Parmi les plateformes comparables sélectionnées figurent Robinhood, Kraken et Binance :
Robinhood (plateforme américaine de courtage en actions et de trading de cryptomonnaies) : En 2024, Robinhood a réalisé un chiffre d'affaires net d'environ 2,951 milliards de dollars, en hausse de 58 % sur un an, enregistrant son premier bénéfice annuel de son histoire avec un bénéfice net de 1,411 milliard de dollars (contre une perte de 541 millions de dollars en 2023). Cette solide performance a été tirée par les revenus d'intérêts stimulés par des taux d'intérêt élevés et un rebond de l'activité de trading. La marge brute de Robinhood a atteint 94 % en 2024, avec une marge nette d'environ 48 %. Au premier trimestre 2025, le chiffre d'affaires s'élevait à 927 millions de dollars (en hausse de 50 % sur un an), avec un bénéfice net de 336 millions de dollars. Grâce à l'amélioration des résultats, le cours de l'action de Robinhood a considérablement augmenté de fin 2024 à aujourd'hui, lui donnant une capitalisation boursière supérieure à 95 milliards de dollars.
Français Kraken (bourse de cryptomonnaies établie basée aux États-Unis, détenue par des intérêts privés) : En 2024, Kraken a bénéficié de volumes de transactions en plein essor, générant des revenus d'environ 1,5 milliard de dollars, en hausse de 128 % sur un an, proche d'un sommet historique. L'EBITDA ajusté pour l'année était d'environ 400 millions de dollars, avec une marge d'EBITDA de 25 à 30 %. Fin 2024, la plateforme de Kraken détenait des actifs d'une valeur de 42,8 milliards de dollars, avec 2,5 millions d'utilisateurs payants actifs mensuels et un revenu annuel moyen par utilisateur supérieur à 700 dollars. Au premier trimestre 2025, Kraken a réalisé un chiffre d'affaires de 472 millions de dollars (+ 19 % sur un an, en légère baisse de 7 % en glissement trimestriel), tandis que le chiffre d'affaires du deuxième trimestre était d'environ 411,6 millions de dollars, en baisse de 13 % en glissement trimestriel. En tant que société privée, la dernière valorisation de Kraken n'est pas divulguée ; Cependant, les médias rapportent qu'elle a sollicité plus de 10 milliards de dollars de financement en 2021. Sur la base d'un cours de 42,8 dollars par action en capital-investissement sur la plateforme Hiive, sa valorisation implicite est d'environ 9,1 milliards de dollars. La croissance du chiffre d'affaires en 2024 indique une expansion significative de son activité, même si ses multiples de valorisation par rapport au chiffre d'affaires pourraient être inférieurs à ceux des sociétés cotées Coinbase et Robinhood.
Binance (plus grande bourse mondiale de cryptomonnaies, société privée) : Binance, en tant que leader du secteur, dépasse de loin ses pairs en termes de volume d'échanges et de base d'utilisateurs. Ses données financières ne sont pas régulièrement divulguées, mais les estimations du secteur suggèrent que les revenus de 2023 ont atteint environ 16,8 milliards de dollars, en hausse de 40 % sur un an, soit environ 2,7 fois les revenus de Coinbase pour la même période. Binance aurait généré plus de 12 milliards de dollars de revenus et près de 10 milliards de dollars de bénéfices en 2022, ce qui reflète une rentabilité et une envergure extraordinaires (marge bénéficiaire d'environ 80 %). En tant que société privée, Binance n'a pas de capitalisation boursière ni de multiple de valorisation divulgués publiquement ; cependant, sur la base de ses revenus et de ses bénéfices, sa valeur marchande implicite pourrait atteindre des centaines de milliards de dollars, même avec des multiples conservateurs. Les pressions réglementaires aux États-Unis, en Europe et dans d'autres régions ajoutent de l'incertitude à sa croissance future et à sa valorisation potentielle avant l'introduction en bourse. Dans l’ensemble, Binance est leader du secteur en termes d’échelle absolue, tandis que les plateformes réglementées et cotées comme Coinbase bénéficient d’une plus grande confiance du marché, comme en témoignent les mesures d’évaluation telles que le ratio cours/ventes et les multiples EV/EBITDA, reflétant les différences de transparence réglementaire et de modèle commercial.
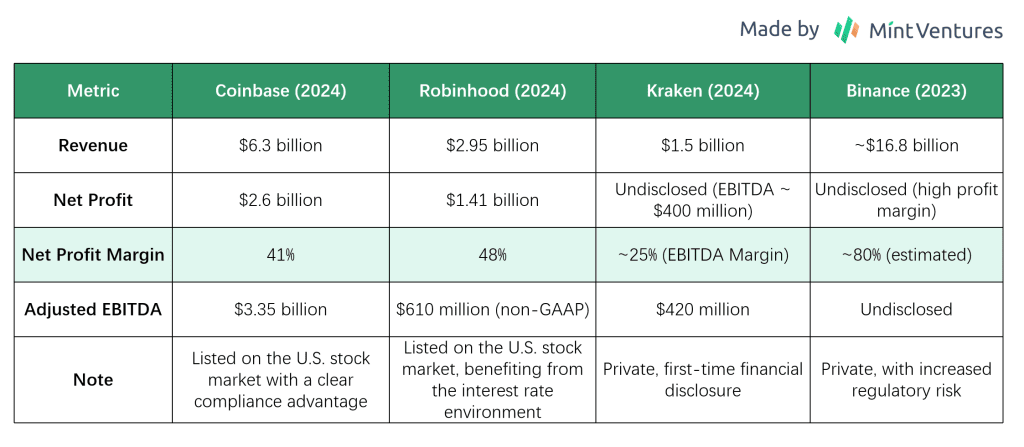
Nous comparons maintenant les données du deuxième trimestre 2025 de Coinbase et de Robinhood :
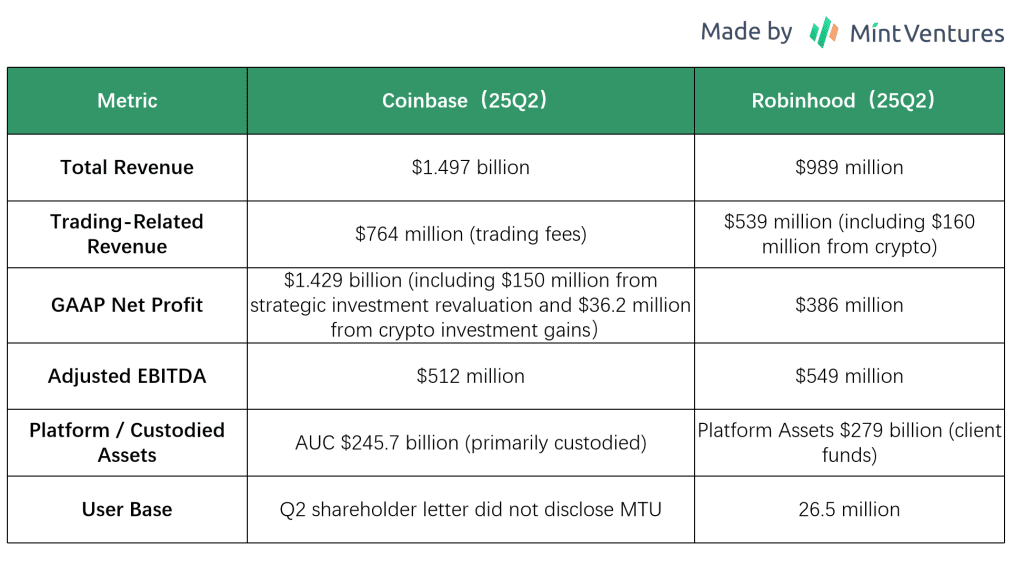
Globalement, les deux entreprises affichent des niveaux de chiffre d'affaires et des indicateurs financiers comparables. La capitalisation boursière actuelle de Coinbase s'élève à 79,8 milliards de dollars, tandis que celle de Robinhood est de 101,8 milliards de dollars. Cependant, leurs structures de revenus diffèrent sensiblement. Les revenus de Coinbase proviennent du trading, des abonnements, de la conservation, des stablecoins et des produits dérivés, tandis que ceux de Robinhood proviennent des commissions de courtage, des intérêts perçus (écart entre les fonds des utilisateurs déposés en banque et les prêts sur marge) et du trading d'abonnements, d'options et de cryptomonnaies. Ces dernières années, les actifs de la plateforme et la base d'utilisateurs de Robinhood ont connu une croissance rapide, et l'acquisition de Bitstamp a accéléré son expansion internationale, la positionnant comme un concurrent direct de Coinbase, tant aux États-Unis qu'à l'international.
En résumé, les performances financières de Coinbase reflètent la forte croissance et la forte volatilité du secteur des cryptomonnaies. Pourtant, grâce à une maîtrise efficace des coûts et à un bilan solide, l'entreprise a su résister aux baisses du marché et a affiché une rentabilité exceptionnelle lors des pics. Cette élasticité de la performance constitue à la fois un atout pour l'investissement et un facteur de risque : si le marché des cryptomonnaies continue de bien se porter, Coinbase pourrait potentiellement atteindre des pics de bénéfices similaires à ceux de 2021. À l'inverse, en cas de baisse du marché, une gestion plus stricte des dépenses serait nécessaire pour éviter de reproduire les pertes de 2022. Actuellement, même en cas de nouveau marché haussier, l'entreprise maintient un effectif réduit et des dépenses maîtrisées. À l'avenir, il conviendra de surveiller attentivement la capacité du développement de l'activité d'abonnement à atténuer les effets cycliques, contribuant ainsi à la stabilité des performances financières de Coinbase.
7. Avantages concurrentiels et fossés
La capacité de Coinbase à maintenir une position de leader dans l’industrie extrêmement compétitive de la cryptographie est étroitement liée aux multiples douves qu’elle a construites :
Avantage de la confiance dans la marque et de la conformité réglementaire
Figurant parmi les premières plateformes d'échange à s'implanter dans l'espace réglementé, Coinbase a acquis une solide crédibilité. Elle fait partie des rares plateformes d'échange américaines à détenir des licences dans plusieurs États (depuis 2013, elle a progressivement obtenu des licences de transfert d'argent dans 46 États/territoires, permettant des opérations légales dans les 50 États), un enregistrement auprès du FinCEN et la New York Trust License. Depuis sa création, Coinbase n'a jamais subi de perte majeure d'actifs utilisateurs. Cela lui a permis de se forger une réputation de sécurité et de fiabilité auprès des utilisateurs, un avantage qui s'est encore renforcé suite à des incidents tels que Mt. Gox, FTX et d'autres faillites et piratages de plateformes d'échange. Pour les grandes institutions et les utilisateurs grand public, Coinbase est souvent le choix privilégié, voire exclusif. Par exemple, aux États-Unis, de nombreux fonds traditionnels ne peuvent utiliser que des plateformes d'échange agréées en raison de contraintes réglementaires, ce qui confère à Coinbase une part de marché naturelle. De plus, Coinbase coopère activement avec les régulateurs (conformité KYC/AML, etc.), ce qui lui a valu une solide réputation auprès des décideurs politiques et lui a permis de militer pour une réglementation favorable. Français Les barrières créées par la confiance dans la marque et la conformité sont difficiles à reproduire rapidement ou à faible coût pour les nouveaux entrants. Les demandes de licence prennent généralement de 12 à 18 mois et nécessitent une adéquation continue des fonds propres, une lutte contre le blanchiment d'argent, des audits de cybersécurité et d'autres examens annuels ; pour qu'une nouvelle plateforme obtienne des licences dans tous les États, cela pourrait nécessiter des centaines de millions de dollars en coûts de conformité. Même si un nouvel entrant est technologiquement compétitif, sans soutien réglementaire et des années de fonctionnement sans incident, il est difficile de contester la position de Coinbase parmi les fonds conservateurs et les utilisateurs novices à court terme. Cet avantage de confiance permet également à Coinbase d'exiger une prime : les utilisateurs sont prêts à payer des frais relativement plus élevés pour une plateforme sécurisée et fiable.
Effets de réseau et liquidité
Les plateformes d'échange présentent des effets de réseau évidents : l'augmentation du nombre d'utilisateurs et du volume d'échanges génère une liquidité plus importante et une expérience de trading améliorée, ce qui attire encore plus d'utilisateurs. Après des années d'activité, Coinbase a accumulé une large base d'utilisateurs mondiaux et un volume d'échanges considérable. Les statistiques montrent que 67 % des détenteurs de cryptomonnaies aux États-Unis ont utilisé Coinbase. Cette large couverture fait de Coinbase une plateforme « passerelle » dans l'univers des cryptomonnaies ; les nouveaux jetons et projets cherchent souvent à s'y inscrire pour toucher un large public. Une large base d'utilisateurs garantit également des carnets d'ordres denses et des spreads acheteur-vendeur serrés, essentiels à l'expérience de trading. En particulier en période de forte volatilité des prix, les plateformes offrant une liquidité importante peuvent mieux gérer les transactions importantes sans glissement significatif, renforçant ainsi la confiance des traders professionnels envers Coinbase. Les effets de réseau sont également amplifiés par le bouche-à-oreille : plus il y a d'utilisateurs, plus l'effet de parrainage est fort, et les débutants ont tendance à choisir les plateformes utilisées par leurs amis, créant ainsi une boucle de rétroaction positive. Il est très difficile pour les concurrents de briser ce cycle, à moins de proposer des services extrêmement différenciés sur un marché de niche (par exemple, l'absence de frais ou la prise en charge d'actifs spécifiques). Actuellement, les effets de réseau de Coinbase sur les marchés américain et européen sont relativement solides.
Économies d'échelle et adhérence multi-produits
Les avantages d'échelle de Coinbase se reflètent non seulement dans les effets de liquidité du réseau, mais aussi dans sa rentabilité et sa diversification. En tant que société cotée en bourse, Coinbase peut lever des capitaux suffisants pour investir dans la sécurité des systèmes, le développement de produits et les équipes de conformité, ce qui réduit les coûts par unité de transaction. Les plateformes plus petites ne peuvent souvent pas se permettre des investissements aussi coûteux en matière de conformité et de sécurité. L'efficacité opérationnelle de Coinbase s'améliore à mesure que sa base d'utilisateurs augmente, créant ainsi un avantage concurrentiel pour les économies d'échelle. Parallèlement, la diversification de ses segments d'activité (trading, conservation, staking, stablecoins, etc.) renforce la fidélité des utilisateurs. Ces derniers ne se contentent pas de trader sur Coinbase : ils détiennent des cryptomonnaies pour percevoir des intérêts, participent au staking pour obtenir des récompenses et utilisent l'USDC pour leurs paiements. Répondre à des besoins multiples sur une seule plateforme augmente les coûts de changement, renforçant ainsi la fidélité des utilisateurs.
fossé technologique et de sécurité
Bien que les barrières technologiques au trading ne soient pas aussi importantes que dans certains secteurs technologiques de pointe, Coinbase a construit au fil des ans un avantage technologique certain dans des domaines tels que les moteurs de correspondance à forte concurrence, la sécurité des portefeuilles et la prise en charge multi-chaînes. Son moteur de trading a été testé lors des pics haussiers des marchés (par exemple, avec des volumes de transactions quotidiens de plusieurs centaines de milliards en 2021) et a démontré sa stabilité malgré des pics d'activité extrêmes. En matière de sécurité des portefeuilles, Coinbase n'a jamais subi de piratage majeur, un record que beaucoup de concurrents ne peuvent pas revendiquer ; même Binance a subi des pertes de plusieurs centaines de millions. De plus, Coinbase a développé de nombreux systèmes internes propriétaires, notamment des outils de surveillance des transactions suspectes, de prévention des manipulations de marché et de fourniture d'API professionnelles aux clients et partenaires institutionnels. Ces systèmes sont difficilement reproductibles à court terme. En matière de sécurité et de gestion des risques, une seule vulnérabilité majeure peut gravement nuire à la réputation d'une nouvelle plateforme, tandis que les années d'investissement de Coinbase dans la sécurité ont permis d'instaurer une solide confiance des utilisateurs, ce qui constitue un obstacle à l'entrée.
Durabilité des douves Ces douves peuvent-elles être entretenues à long terme ? Évaluons chacune d'elles :
Marque et conformité : Avec l’arrivée croissante d’institutions traditionnelles dans le secteur des cryptomonnaies et la clarification des cadres réglementaires, les licences accumulées par Coinbase gagneront en valeur. Son avantage de pionnier devrait s’accroître, car Coinbase s’est forgé une réputation irréprochable et bénéficie d’une expérience et d’avantages d’échelle en matière de licences et de conformité. Cependant, l’incertitude réglementaire demeure un risque potentiel. Par exemple, des changements de gouvernement ou de Congrès pourraient modifier la réglementation américaine sur les cryptomonnaies, limitant potentiellement le marché principal de Coinbase.
Effets de réseau : ils sont probablement stables tant que Coinbase évite les crises de confiance ou les pannes techniques prolongées. Il est peu probable que les utilisateurs migrent facilement. Cependant, l’essor de la finance décentralisée (DeFi) pourrait affaiblir les effets de réseau chez certains utilisateurs professionnels (par exemple, en passant à Uniswap ou à des plateformes on-chain comme Hyperliquid). Actuellement, l’expérience utilisateur et la liquidité de la DeFi sont insuffisantes pour défier significativement Coinbase. De plus, le développement de Base et des portefeuilles cryptographiques intelligents par Coinbase permet de se prémunir contre cette tendance.
Économies d'échelle et adhérence multi-produits : Ces avantages s'accentuent à mesure que l'entreprise se développe. Une plus grande échelle améliore la structure des coûts et augmente l'ARPU utilisateur, créant ainsi une boucle de rétroaction positive. Des risques existent cependant : l'expansion des secteurs d'activité pourrait diluer l'attention de la direction, et les exigences réglementaires pour tous les produits sont complexes, ce qui nécessite une surveillance attentive.
Barrière technologique : Le maintien de ce fossé technologique nécessite des investissements continus. Coinbase investit massivement dans la recherche et le développement (par exemple, 1,2 milliard de dollars en 2023, soit environ 40 % de son chiffre d’affaires ; 1,32 milliard de dollars en 2024, soit une valeur absolue en hausse de 11 % et une part du chiffre d’affaires en baisse à 22 %). Le maintien de ce niveau d’investissement devrait préserver son leadership technologique.
Évaluation globale : Coinbase a établi un avantage concurrentiel important, notamment aux États-Unis, avec un avantage unique en matière de confiance et de conformité. À mesure que le secteur mûrit, l’effet « plus fort devient plus fort » pourrait concentrer les capitaux et les utilisateurs vers les principales plateformes conformes, renforçant ainsi l’avantage concurrentiel de Coinbase. À moins d’un changement perturbateur majeur (par exemple, la DeFi remplaçant entièrement les plateformes d’échange centralisées ou une faillite majeure de Coinbase), ses avantages concurrentiels devraient perdurer dans un avenir proche.
8. Principaux risques et défis
Coinbase est toujours confronté à plusieurs facteurs de risque critiques :
Risques macroéconomiques et liés aux cycles industriels Le marché des cryptomonnaies est très cyclique et les performances de Coinbase dépendent fortement du volume des transactions et du prix des jetons. Lors de marchés baissiers comme ceux de 2018 et 2022, l'activité de trading peut fortement diminuer, exerçant une pression sur les revenus et les bénéfices de l'entreprise, et pouvant entraîner de nouvelles pertes. Un resserrement macroéconomique, comme une liquidité réduite ou des taux d'intérêt élevés, peut également freiner la spéculation sur le marché et les prix des actifs. De plus, le marché des cryptomonnaies reste immature et sensible à des événements isolés (faillites de bourses, piratages, ventes massives, etc.), ce qui peut déclencher une baisse de confiance généralisée. Par exemple, l'effondrement de FTX en 2022 a provoqué une forte baisse des volumes de transactions à l'échelle du secteur ; bien que Coinbase n'ait pas été directement exposé, son activité globale a tout de même été affectée.
Incertitude réglementaire La réglementation reste l'une des plus grandes incertitudes pour Coinbase, en particulier aux États-Unis. La SEC et d'autres agences n'ont pas encore fourni de directives claires sur les jetons classés comme des valeurs mobilières ou sur la question de savoir si les plateformes d'échange enfreignent la réglementation en proposant certains services (bien que la situation se soit améliorée récemment). De plus, les États-Unis n'ont pas encore promulgué de lois complètes sur le commerce des actifs numériques ; l'adoption du Clarity Act cette année est incertaine, et si elle est reportée à l'année prochaine, les élections de mi-mandat pourraient ajouter une imprévisibilité supplémentaire. À l'échelle internationale, les changements réglementaires dans d'autres pays pourraient également affecter les plans d'expansion de Coinbase à l'étranger.
Risques liés à la technologie, à la sécurité et à la stabilité du système En tant que plateforme détenant des centaines de milliards d'actifs utilisateurs, Coinbase est confrontée à d'importants risques de cybersécurité et d'exploitation. Tout piratage entraînant le vol d'actifs clients porterait gravement atteinte à sa réputation et à sa situation financière. L'industrie des cryptomonnaies est fréquemment victime de piratages, et même avec les solides antécédents de Coinbase, la vigilance est essentielle. De plus, les pannes ou les pannes du système pendant les périodes de trading à forte concurrence présentent des risques. Historiquement, Coinbase a connu de brèves pannes pendant les périodes de volatilité du marché, ce qui a suscité des plaintes des utilisateurs ; si la plateforme ne peut pas faciliter les transactions à des moments critiques, les utilisateurs peuvent migrer ailleurs. Les nouveaux produits (par exemple, les contrats intelligents) peuvent contenir des vulnérabilités de code, et le jalonnement ou d'autres services comportent des risques de protocole, qui nécessitent tous une gestion prudente.
Coûts de conformité et risque juridique À mesure que la réglementation se renforce et que les normes se clarifient, la voie vers des opérations conformes devient plus claire, mais les coûts de conformité peuvent augmenter en conséquence. Le maintien des licences dans plusieurs juridictions, la surveillance AML, la vérification du personnel et d'autres obligations représentent des dépenses annuelles importantes. Un examen réglementaire accru peut également distraire la direction. Si les futures lois imposent des obligations supplémentaires (par exemple, la déclaration des transactions, les exigences de capital des actifs des utilisateurs), les charges opérationnelles et la rentabilité pourraient être affectées. En tant que référence du secteur, Coinbase est également une cible probable de litiges, y compris des recours collectifs et des litiges entre utilisateurs. Les poursuites judiciaires entraînent non seulement des coûts d'indemnisation, mais peuvent également nuire à la marque. Par exemple, en 2022, certains utilisateurs ont poursuivi Coinbase pour des promotions prétendument trompeuses ; bien que les montants soient faibles, ils ont consommé les ressources de l'entreprise. Des litiges juridiques peuvent continuer à survenir, nécessitant une équipe juridique solide (actuellement dirigée par un CLO compétent), mais les risques juridiques et de réputation ne peuvent pas être entièrement éliminés.
Intensification de la concurrence sur le marché Bien que Coinbase occupe actuellement une position forte, le paysage concurrentiel évolue rapidement. Des concurrents majeurs comme Binance continuent d'exercer une pression sur certains marchés (frais plus bas, plus de jetons). Si Binance résout les défis réglementaires, sa large base d'utilisateurs pourrait menacer la part de marché mondiale de Coinbase.
Les géants financiers traditionnels pourraient également entrer sur le marché : par exemple, Intercontinental Exchange (ICE) a acquis la plateforme d'échange de cryptomonnaies américaine Bakkt, et le Nasdaq a des initiatives pertinentes. Les grandes banques d'investissement ou les entreprises technologiques pourraient lancer leurs propres plateformes de trading de cryptomonnaies, en exploitant leurs ressources et leurs capitaux pour capter des clients.
Modèles innovants : L’essor des plateformes d’échange décentralisées (DEX) et de la DeFi pose des défis à long terme aux plateformes centralisées. Bien que les expériences DEX soient actuellement limitées, les progrès techniques sont en cours et certains utilisateurs avertis se sont tournés vers le trading en auto-détention. Si les plateformes DEX surpassent les plateformes d’échange centralisées en termes de performances et de liquidité au cours des prochaines années, Coinbase pourrait perdre des utilisateurs haut de gamme. Les courtiers Fintech (par exemple, Robinhood) qui étendent leur prise en charge des cryptomonnaies captent également une partie des flux de détail.
Risques liés aux fusions et acquisitions et à l'intégration Coinbase s'est développé grâce à des acquisitions et à de nouvelles entreprises commerciales, telles que la plateforme NFT et diverses startups. Les risques d'intégration comprennent l'adéquation culturelle, l'alignement technique et les attentes non satisfaites. L'activité NFT est un exemple où les équipes d'acquisition et les ressources internes n'ont pas réussi à créer une synergie efficace. Les acquisitions futures (par exemple, les sociétés de paiement, les sociétés de garde) peuvent comporter des risques similaires, notamment une sous-performance ou une concentration diluée sur les opérations principales. Les fusions et acquisitions à grande échelle impliquent également des risques d'approbation réglementaire ; en tant que leader du marché, toute acquisition du secteur peut faire l'objet d'un examen antitrust (par exemple, l'acquisition d'une autre bourse américaine pourrait être bloquée).
Risques liés à l'environnement géopolitique et juridique mondial En tant que multinationale, Coinbase est confrontée à des risques liés aux changements politiques et économiques dans différents pays. Certaines juridictions pourraient soudainement interdire le trading de cryptomonnaies, ou des sanctions internationales (par exemple, des restrictions sur les utilisateurs russes pendant le conflit russo-ukrainien) pourraient créer des exigences de conformité complexes. Les changements de taux de change et de politique fiscale pourraient également avoir un impact sur les bénéfices des entreprises internationales. Bien qu'il ne s'agisse pas de risques principaux, ceux-ci obligent l'entreprise à maintenir des capacités d'urgence mondiales.
Résumé : Parmi ces risques, l'incertitude réglementaire et les cycles de marché sont les plus importants et continueront d'affecter significativement les performances futures de Coinbase. L'entreprise a pris des mesures pour y faire face, mais une incertitude importante subsiste.
9. Évaluation
Nous évaluons Coinbase en utilisant une approche d'évaluation relative et considérons à la fois les scénarios haussiers et baissiers pour estimer une fourchette de prix cible.
Méthode d'évaluation :
Ratio cours/ventes (C/V) : Compte tenu de la forte volatilité des performances de Coinbase, l’utilisation de mesures basées sur les bénéfices telles que le C/B est instable, ce qui fait du ratio C/V une mesure plus intuitive. Historiquement, Coinbase s’est négocié à près de 20 x C/V pendant les périodes de pointe, tandis qu’en période de baisse, il est tombé sous les 3 x C/V. Actuellement, le cours de l’action correspond à un C/V des douze derniers mois d’environ 11,7 x (ce multiple élevé reflète les attentes des investisseurs quant à une croissance rapide et continue des revenus). Comparé à la plupart des autres sociétés fintech de plateformes de trading, ce multiple est modéré, particulièrement bien inférieur à celui de son homologue Robinhood. Compte tenu de la marge brute élevée de Coinbase et de son fort effet de levier de croissance, une fourchette de ratio cours/bénéfice de base de 10 à 15x est raisonnable, impliquant une capitalisation boursière de 67,1 à 100,7 milliards de dollars et un cours de l'action de 232 à 348 dollars (sur la base d'un nombre d'actions entièrement dilué de 2,89 milliards, par prudence).
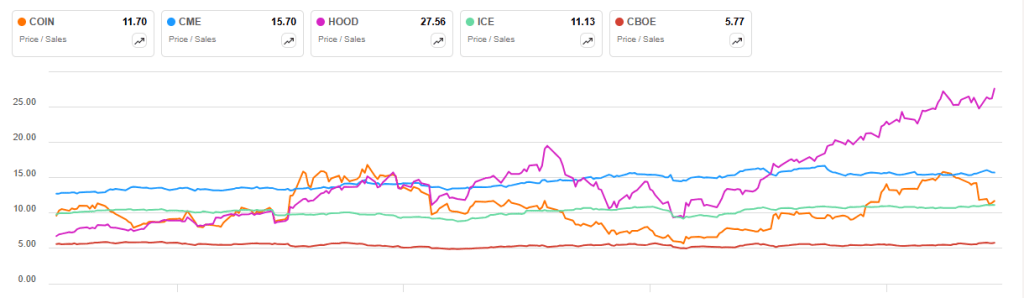
Coinbase et plateformes de trading comparables cotées aux États-Unis : ratio cours/bénéfice
Valeur d'entreprise / EBITDA (EV/EBITDA) : Les plateformes d'échange traditionnelles sont souvent valorisées sur la base de l'EBITDA. L'EBITDA actuel de Coinbase (TTM) est d'environ 3,18 milliards de dollars, ce qui correspond à un EBITDA/EBITDA d'environ 24 fois. C'est légèrement supérieur à celui des plateformes d'échange comme CME et CBOE, qui se négocient autour de 18 à 22 fois, mais bien en dessous de Robinhood à 63 fois. Comparé aux plateformes de trading traditionnelles, Coinbase a un potentiel de croissance plus élevé mais aussi une plus grande volatilité des bénéfices, ce qui entraîne une valeur actualisée plus faible. Selon les hypothèses de base concernant l'environnement réglementaire et le développement du secteur, une fourchette EV/EBITDA raisonnable pour Coinbase pourrait être de 20 à 30 fois, ce qui correspond à une valeur des capitaux propres (EV) d'environ 63,6 à 95,4 milliards de dollars et à un cours de l'action de 220 à 330 dollars. Pour maintenir une marge de sécurité suffisante, on pourrait appliquer une décote de 20 à 30 % à cette fourchette EV/EBITDA comme fourchette d’achat potentielle (de même pour P/S).
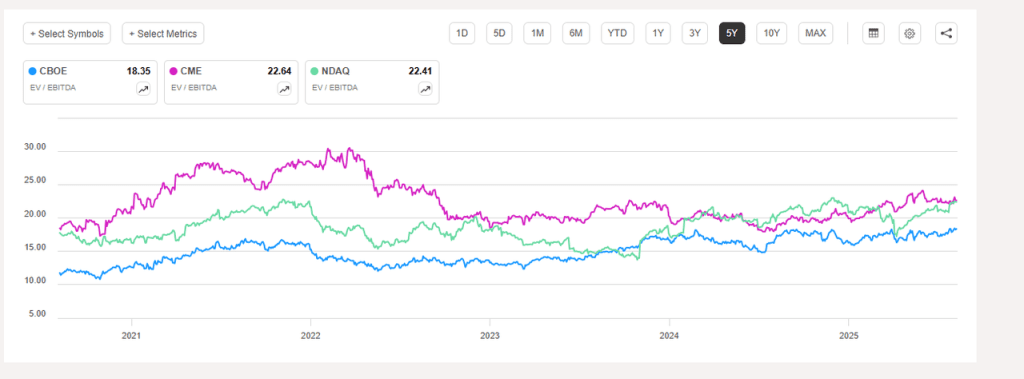
10. Conclusion
Résumé : En tant que plateforme mondiale de premier plan pour le trading et les services de cryptoactifs, Coinbase présente un fort potentiel de croissance durable dans le secteur de la cryptofinance, grâce à la confiance qu'elle inspire, à sa large base d'utilisateurs et à sa gamme de produits diversifiée. L'entreprise a connu une croissance rapide et de forts reculs ces dernières années, mais sa direction a réagi activement, préservant sa stabilité financière et sa discipline stratégique. La valeur à long terme de Coinbase repose sur les facteurs suivants :
Forte réputation en matière de conformité et de sécurité : cela permet d’attirer systématiquement des capitaux traditionnels et institutionnels.
Flux de revenus diversifiés : la croissance des abonnements, des revenus d’intérêts et d’autres services offre un modèle commercial multi-niveaux plus résilient, améliorant sa capacité anticyclique par rapport aux cycles précédents.
Un bilan solide et d’importantes réserves de trésorerie : ils offrent à la fois un tampon et une capacité offensive pour l’innovation technologique, l’expansion internationale et la navigation dans des conditions de marché difficiles.
Tendances positives à long terme du secteur : la blockchain et les actifs numériques s'intègrent de plus en plus dans la finance traditionnelle, positionnant Coinbase favorablement au sein de l'écosystème.
Toutefois, les revenus et les bénéfices demeurent très cycliques et de fortes fluctuations sont encore possibles, comme l’indiquent les derniers résultats financiers trimestriels.
De plus, Coinbase évolue dans un environnement hautement concurrentiel. Aux États-Unis, elle est directement concurrencée par Robinhood et Kraken ; à l'international, elle est confrontée à de nombreuses plateformes d'échange de cryptomonnaies offshore, à des plateformes décentralisées comme Uniswap et à des plateformes d'échange on-chain comme Hyperliquid. En résumé, Coinbase partage défis et opportunités.
Catalyseurs et liste de surveillance : Au cours des prochains trimestres, les investisseurs devraient se concentrer sur les facteurs et événements susceptibles d’influencer le cours de l’action Coinbase :
Évolution réglementaire : des progrès sur la législation réglementaire américaine en matière de cryptomonnaies, comme l’adoption potentielle du Clarity Act, profiteraient à la fois au secteur de la cryptomonnaie et aux activités de Coinbase.
Indicateurs macroéconomiques et sectoriels : tendances du prix du Bitcoin, volume global des échanges et données d'activité sur la chaîne. Une hausse des prix des principales cryptomonnaies pourrait entraîner une augmentation du volume des échanges et l'acquisition de nouveaux utilisateurs. Les tendances mensuelles du volume sectoriel doivent être surveillées afin d'anticiper les points d'inflexion du cycle haussier/baissier.
Expansion des produits et du marché : Développements dans l’activité de produits dérivés de Coinbase (par exemple, l’autorisation de proposer des contrats à terme complets sur cryptomonnaies aux États-Unis), croissance du marché international (adoption par les utilisateurs après les approbations réglementaires) et nouveaux produits (par exemple, activité de l’écosystème sur la chaîne Base). Une augmentation trimestrielle significative du volume des produits dérivés ou des revenus à l’étranger validerait de nouveaux moteurs de croissance.
Activité concurrentielle : Les changements stratégiques ou les obstacles réglementaires rencontrés par des concurrents tels que Binance et Kraken pourraient créer des opportunités de parts de marché pour Coinbase. Par ailleurs, les collaborations avec des géants financiers traditionnels (par exemple, BlackRock qui utilise Coinbase pour la conservation et les services de marché des ETF Bitcoin) méritent d'être soulignées.
Indicateurs opérationnels : nombre d'utilisateurs mensuels (MTU), actifs sous gestion (AUM) et tendances des frais. La croissance du MTU indique une amélioration de l'engagement des clients de détail ; la hausse des AUM indique des entrées nettes de capitaux. Des frais stables ou en baisse nécessitent une analyse pour déterminer si les réductions sont stratégiques pour gagner du volume ou motivées par la pression concurrentielle.
11. Annexe
Glossaire des termes :
MTU (Utilisateur effectuant des transactions mensuelles) : Utilisateurs particuliers qui exécutent au moins une transaction (achat, vente, jalonnement, etc.) sur une période de 28 jours. Le MTU trimestriel est calculé comme la moyenne des trois mois du trimestre. Cette mesure reflète l'activité des utilisateurs particuliers.
BAIIA ajusté : mesure non conforme aux PCGR utilisée par la direction de Coinbase pour évaluer la performance opérationnelle. Elle représente le bénéfice avant intérêts, impôts, dépréciation et amortissement, ajusté en fonction d'éléments tels que la rémunération en actions et les frais juridiques ponctuels. Une valeur négative en 2022 indique une perte d'exploitation.
Coinbase One : service d'abonnement pour les utilisateurs particuliers offrant des avantages tels que des transactions sans frais jusqu'à une certaine limite et un service client prioritaire. Il vise à accroître la fidélité des utilisateurs et à générer des revenus d'abonnement.
MiCA : règlement de l’UE « Marchés de crypto-actifs », en vigueur de 2024 à 2025, établissant un cadre réglementaire unifié pour l’émission et les services de crypto-monnaies dans toute l’Union européenne.
TTM (Trailing Twelve Months) : Données couvrant la période consécutive de 12 mois la plus récente se terminant à la dernière date de reporting financier.