


Auteur : 0xjacobzhao | https://linktr.ee/0xjacobzhao
Sans aucun doute, Pendle est l'un des protocoles DeFi les plus réussis de ce cycle Crypto. Alors que de nombreux protocoles sont tombés dans l'impasse en raison d'une pénurie de liquidité et d'un déclin de la narration, Pendle, grâce à son mécanisme unique de fractionnement des rendements et de trading, est devenu avec succès le "lieu de découverte des prix" des actifs générateurs de revenus, établissant sa position unique en tant qu'"infrastructure de rendement DeFi" à travers une intégration approfondie avec des actifs de rendement tels que les stablecoins, LST/LRT, etc.
Dans le rapport (L'évolution de l'intelligence DeFi : du passage à l'automatisation à l'AgentFi), nous avons systématiquement trié et comparé les trois phases du développement intelligent de DeFi : outils d'automatisation (Automation), assistants centrés sur l'intention (Intent-Centric Copilot) et AgentFi (agents intelligents en chaîne). En dehors des deux scénarios les plus précieux et facilement réalisables que sont le prêt (Lending) et l'exploitation de liquidités (Yield Farming), dans notre vision avancée de l'AgentFi, le trading des droits de rendement PT/YT de Pendle est considéré comme une application de haute priorité extrêmement adaptée à l'AgentFi. Pendle, avec sa structure unique de "fractionnement des rendements + mécanisme d'échéance + trading des droits de rendement", offre aux agents un espace naturel pour l'orchestration des stratégies, permettant une exécution automatisée et une optimisation des rendements avec des possibilités beaucoup plus riches.
Un, Principes de base de Pendle
Pendle est le premier protocole dans le domaine DeFi à se concentrer sur la séparation et le trading des rendements. Son innovation clé réside dans : la tokenisation et la séparation des flux de rendements futurs d'actifs à revenu sur la chaîne (tels que LST, certificats de dépôt de stablecoins, positions de prêt, etc.) permettant aux utilisateurs de verrouiller de manière flexible des rendements fixes, d'amplifier leurs attentes de rendement ou de spéculer sur des opportunités d'arbitrage sur le marché.
En résumé, Pendle a construit un marché secondaire pour la "courbe de rendement" des actifs cryptographiques, permettant aux utilisateurs DeFi non seulement d'échanger des "principaux", mais aussi d'échanger des "rendements". Ce mécanisme est très similaire à la séparation des obligations zéro coupon + des coupons dans la finance traditionnelle, améliorant la précision des prix et la flexibilité des transactions des actifs DeFi.
Mécanisme de séparation des revenus de Pendle
Pendle a divisé un actif de base à rendement (Yield-Bearing Asset, YBA) en deux jetons négociables :
PT (Jeton Principal, Principal Token, similaire aux obligations zéro coupon) : représente la valeur du principal pouvant être remboursée à l'échéance, mais n'offre plus de rendement.
YT (Jeton de Rendement, Yield Token, similaire aux droits de coupon) : représente tous les rendements générés par l'actif avant l'échéance, mais sera nul après l'échéance.
Par exemple, en déposant 1 ETH stETH, il sera divisé en PT-stETH (remboursable à 1 ETH à l'échéance, principal verrouillé) et YT-stETH (permettant d'obtenir tous les rendements de staking avant l'échéance).
Pendle n'est pas simplement une séparation de jetons, mais fournit également un marché de liquidité pour PT et YT grâce à un AMM (Automated Market Maker) spécialement conçu (équivalent à un pool de liquidité secondaire du marché obligataire). Les utilisateurs peuvent acheter ou vendre PT ou YT à tout moment pour ajuster de manière flexible leur exposition au risque de rendement ; dans ce cas, le prix des PT est généralement inférieur à 1, reflétant leur "valeur de principal après escompte", tandis que le prix des YT dépend des anticipations du marché concernant les rendements futurs. Plus important encore, l'AMM de Pendle est optimisé pour les actifs avec une date d'échéance, permettant à PT/YT de différentes durées de former une courbe de rendement sur le marché, très similaire au marché obligataire traditionnel.
Il convient de noter que, parmi les actifs de stablecoin de Pendle, le PT (jeton principal, position à revenu fixe) équivaut à une obligation sur la chaîne, achetable à prix réduit pour verrouiller un taux d'intérêt fixe, pouvant être échangé 1:1 contre un stablecoin à l'échéance, avec des rendements stables et un risque relativement faible, adapté aux investisseurs prudents recherchant des retours déterminés ; tandis que le Stablecoin Pool (position de minage de liquidité) est essentiellement un market making AMM, les rendements des LP proviennent des frais de transaction et des incitations, l'APY étant très variable, accompagné d'un risque de perte impermanente, plus adapté aux investisseurs actifs capables de supporter la volatilité et recherchant des rendements plus élevés. Dans un marché actif avec des incitations généreuses, les rendements du Pool peuvent significativement dépasser ceux du PT à revenu fixe ; alors que dans un marché calme avec des incitations insuffisantes, les rendements du Pool sont souvent inférieurs à ceux du PT, et peuvent même entraîner des pertes en raison de la perte impermanente.
Projet Stablecoin PT Pools de Stablecoin Forme d'actif Jetons obligataires (remboursables en stablecoins à l'échéance) Pools de liquidité AMM (marché de trading PT+YT) Sources de revenus Taux d'intérêt fixe (prix de principal verrouillé) Frais de transaction + incitations à l'exploitation Niveau de risque Relativement faible (proche de la rente fixe sans risque) Relativement élevé (risque IL + risque de liquidité) Public cible Ceux qui veulent sécuriser un revenu fixe Ceux qui souhaitent gagner des frais de transaction et des incitations, capables de supporter la volatilité.
La stratégie de trading PT/YT de Pendle couvre principalement quatre grands chemins : rendement fixe, spéculation sur le rendement, arbitrage inter-temporel et revenus levés, répondant aux besoins d'investissement de différents profils de risque. Les utilisateurs peuvent acheter des PT et les conserver jusqu'à leur échéance pour verrouiller des rendements fixes, ce qui équivaut à obtenir un taux d'intérêt déterminé ; ils peuvent également choisir d'acheter des YT, pariant sur une augmentation des rendements ou une volatilité accrue, afin de spéculer sur les rendements. De plus, les investisseurs peuvent exploiter les écarts de prix entre les PT/YT de différentes durées pour réaliser des arbitrages inter-temporels ou utiliser les PT et YT comme garanties dans des protocoles de prêt pour amplifier leur exposition aux rendements.
Mécanisme de trading des taux de financement de Boros
En dehors de la séparation des revenus de Pendle V2, le module Boros matérialise davantage le taux de financement (Funding Rate), le transformant en un outil qui n'est plus seulement un coût passif des positions de contrats perpétuels, mais qui peut être évalué et échangé de manière indépendante. Grâce à Boros, les investisseurs peuvent spéculer directionnellement, couvrir des risques ou saisir des opportunités d'arbitrage, ce mécanisme introduisant effectivement les dérivés de taux d'intérêt traditionnels (IRS, trading de basis) dans DeFi, fournissant de nouveaux outils pour la gestion des fonds au niveau institutionnel et des stratégies de rendement robustes.
En plus du trading PT/YT et du pool AMM ainsi que du mécanisme de trading des taux de financement de Boros, Pendle V2 propose également plusieurs fonctionnalités étendues, bien qu'elles ne soient pas le point central de cet article, elles constituent tout de même un complément important à l'écosystème du protocole :
vePENDLE : modèle de gouvernance et d'incitation basé sur le mécanisme d'escompte de vote (Vote-Escrow), permettant aux utilisateurs de verrouiller des PENDLE pour obtenir des vePENDLE, participant ainsi au vote de gouvernance et augmentant le poids de la distribution des rendements, constituant le cœur des incitations à long terme et de la gouvernance du protocole.
PendleSwap : point d'entrée unique pour les échanges d'actifs, aidant les utilisateurs à passer efficacement entre PT/YT et les actifs natifs, améliorant ainsi la commodité d'utilisation des fonds et la combinabilité des protocoles, étant essentiellement un agrégateur DEX plutôt qu'une innovation indépendante.
Marché des Points : permet aux utilisateurs de négocier à l'avance divers points de projets sur le marché secondaire, fournissant de la liquidité pour la capture des airdrops et l'arbitrage des points, étant davantage orienté vers la spéculation et des scénarios d'actualité, plutôt que sur des valeurs fondamentales.
Deux, Panorama des stratégies Pendle : cycles de marché, stratification des risques et expansions dérivées
Dans le marché financier traditionnel, les canaux d'investissement des particuliers se concentrent principalement sur le trading d'actions et les produits d'investissement à revenu fixe, rendant généralement difficile la participation directe dans le trading de dérivés obligataires à forte barrière d'entrée. Dans le marché Crypto, les utilisateurs de détail acceptent également plus facilement le trading de jetons et les prêts DeFi, bien que l'apparition de Pendle ait considérablement réduit la barrière d'entrée pour les particuliers dans le trading de "dérivés obligataires", la stratégie de Pendle reste exigeante en termes de professionnalisme, nécessitant une analyse approfondie des variations des taux sur les actifs à revenu dans différents environnements de marché. Sur cette base, nous pensons que dans différentes phases de marché telles que le début d'un marché haussier, la phase de frénésie haussière, la phase de baisse haussière et la phase de fluctuation latérale, les investisseurs devraient combiner leurs propres préférences de risque avec des stratégies de trading Pendle différenciées.
Phase de montée du marché haussier : La tolérance au risque du marché se rétablit progressivement, la demande de prêts et les taux d'intérêt restent bas, le prix de YT sur Pendle est relativement bon marché. À ce stade, acheter des YT équivaut à parier sur une augmentation future des rendements, une fois que le marché entre dans une phase de hausse accélérée, les taux d'intérêt des prêts et les rendements des LST augmenteront, ce qui augmentera la valeur de YT. C'est une stratégie typique à haut risque et à haut rendement, adaptée aux investisseurs prêts à se positionner à l'avance pour capturer les rendements amplifiés en période de marché haussier.
En période de frénésie haussière, l'optimisme du marché propulse la demande de prêts à la hausse, les taux d'intérêt des protocoles de prêts DeFi grimpant souvent de chiffres simples à 15-30% ou plus, faisant monter la valeur de YT sur Pendle, tandis que PT affiche un rabais significatif. À ce stade, si les investisseurs achètent des PT avec des stablecoins, cela équivaut à verrouiller un taux d'intérêt élevé à rabais, pouvant être échangé 1:1 contre l'actif sous-jacent à l'échéance, ce qui constitue en réalité une "arbitrage de revenu fixe" pour se protéger contre le risque de volatilité à la fin du marché haussier. L'avantage de cette stratégie est sa robustesse et sa rationalité, permettant de garantir des rendements fixes et la sécurité du capital lorsque le marché se corrige ou entre en période de baisse, mais son coût est de renoncer à des gains potentiels plus importants que pourrait offrir la détention d'actifs volatils.
En période de baisse du marché, l'optimisme est faible, la demande de prêts chute rapidement, les taux d'intérêt se replient fortement, les rendements YT approchent de zéro, tandis que PT se rapproche d'un actif sans risque. À ce stade, acheter des PT et les conserver jusqu'à l'échéance signifie qu'il est encore possible de verrouiller un retour sûr même dans un environnement de faible taux d'intérêt, établissant ainsi une position défensive ; pour les investisseurs prudents, c'est la principale stratégie pour éviter la volatilité des rendements et préserver le capital.
En période de fluctuation latérale, les taux d'intérêt du marché manquent de tendance, les attentes du marché sont très divergentes, PT et YT de Pendle présentent souvent des désalignements ou des écarts de prix à court terme. Les investisseurs peuvent réaliser des arbitrages inter-temporels entre différents PT/YT, ou capturer des écarts de prix des droits de rendement causés par des fluctuations émotionnelles du marché, en obtenant ainsi des revenus stables d'écart. Ces stratégies exigent une analyse et une exécution plus élevées, avec la possibilité de générer des rendements stables dans les marchés sans tendance.
Perspective globale : tableau de correspondance des cycles de marché des stratégies Pendle
Phase de marché Caractéristiques du marché Stratégie PT Stratégie YT Pool de stablecoins Stratégies d'arbitrage Marché baissier profond (bas plateau) Taux d'intérêt très bas, prix des actifs sous-évalués, sentiment froid Signification faible (PT presque sans escompte) ✅ Meilleur moment : YT très bon marché, pariant sur la récupération future des taux d'intérêt, flux de rendement levé (surtout stETH) ⚪ Rendement faible, position presque idle ⚪ Espace de spread limité, peu d'opportunités Marché baissier lent (baisse lente) Prix en baisse lente, taux d'intérêt bas, marché sans direction ⚪ Rendement fixe peu élevé, attractivité modérée ❌ YT peu intéressant, risque de perte possible ✅ Meilleur choix défensif : le pool de stablecoins préserve le capital, mentalité détendue ⚪ Petits arbitrages inter-plateformes possibles, mais espace limité Début de marché haussier (rebond vers le haut) Demande de prêts en hausse, taux d'intérêt commencent à augmenter ⚪ PT commence à avoir un rabais, mais pas significatif ✅ Forte poussée : YT sous-évalué → taux d'intérêt rebondissant → levée de rendement ⚪ Le pool de stablecoins n'est pas aussi intéressant que le pool d'actifs volatils ⚪ Peut se positionner avec des rendements fixes de PT vs taux d'intérêt variables Marché haussier intermédiaire (accélération de la hausse) Taux d'intérêt augmentent considérablement, sentiment se réchauffe ✅ Verrouiller la rente : PT avec un rabais important, verrouiller 10-20% d'APY ✅ Rendement doublé : le prix de YT augmente, continuer d'accumuler parier sur la hausse des taux d'intérêt ⚪ Opportunités de rendement inférieures à PT/YT ✅ Meilleur moment d'arbitrage : les rentes Pendle vs les écarts de taux flottants d'Aave sont importants Phase de frénésie haussière (pic) Taux d'intérêt des prêts s'élèvent, le marché est fou ✅ Meilleure stratégie : PT avec un rabais très profond, verrouiller 20-30% de rente ❌ Risque élevé : YT à un prix trop élevé, risque de perte ⚪ Le pool de stablecoins a des taux d'intérêt élevés, mais moins attrayant que PT ✅ Stratégies institutionnelles : arbitrage temporel, arbitrage inter-marchés, verrouillage de bénéfices à faible risque Phase de retournement de marché Le marché se retourne, les taux d'intérêt chutent rapidement ⚪ Rabais de PT se réduit, attractivité diminue ❌ Valeur de YT chute drastiquement, risque de zéro ✅ Transfert de fonds vers la défense, le pool de stablecoins revient en force ✅ Arbitrage de couverture, réduction des risques de volatilité
Stratification des risques : Arbre décisionnel de Pendle sous des stratégies robustes vs agressives
Bien sûr, toutes les stratégies ci-dessus sont principalement axées sur des rendements stables, la logique centrale étant de réaliser un équilibre entre risque et rendement en achetant PT, achetant YT ou en participant au minage du pool de stablecoins dans différents cycles de marché. Pour les investisseurs agressifs ayant une tolérance au risque plus élevée, ils peuvent également choisir des stratégies plus offensives de vente à découvert de PT ou YT, pariant sur l'évolution des taux d'intérêt ou sur les désalignements du marché. De telles opérations exigent des jugements professionnels et des capacités d'exécution plus élevées, avec des expositions aux risques plus importantes, c'est pourquoi cet article n'est pas trop étendu à ce sujet, mais sert de référence, comme indiqué dans l'arbre décisionnel ci-dessous.
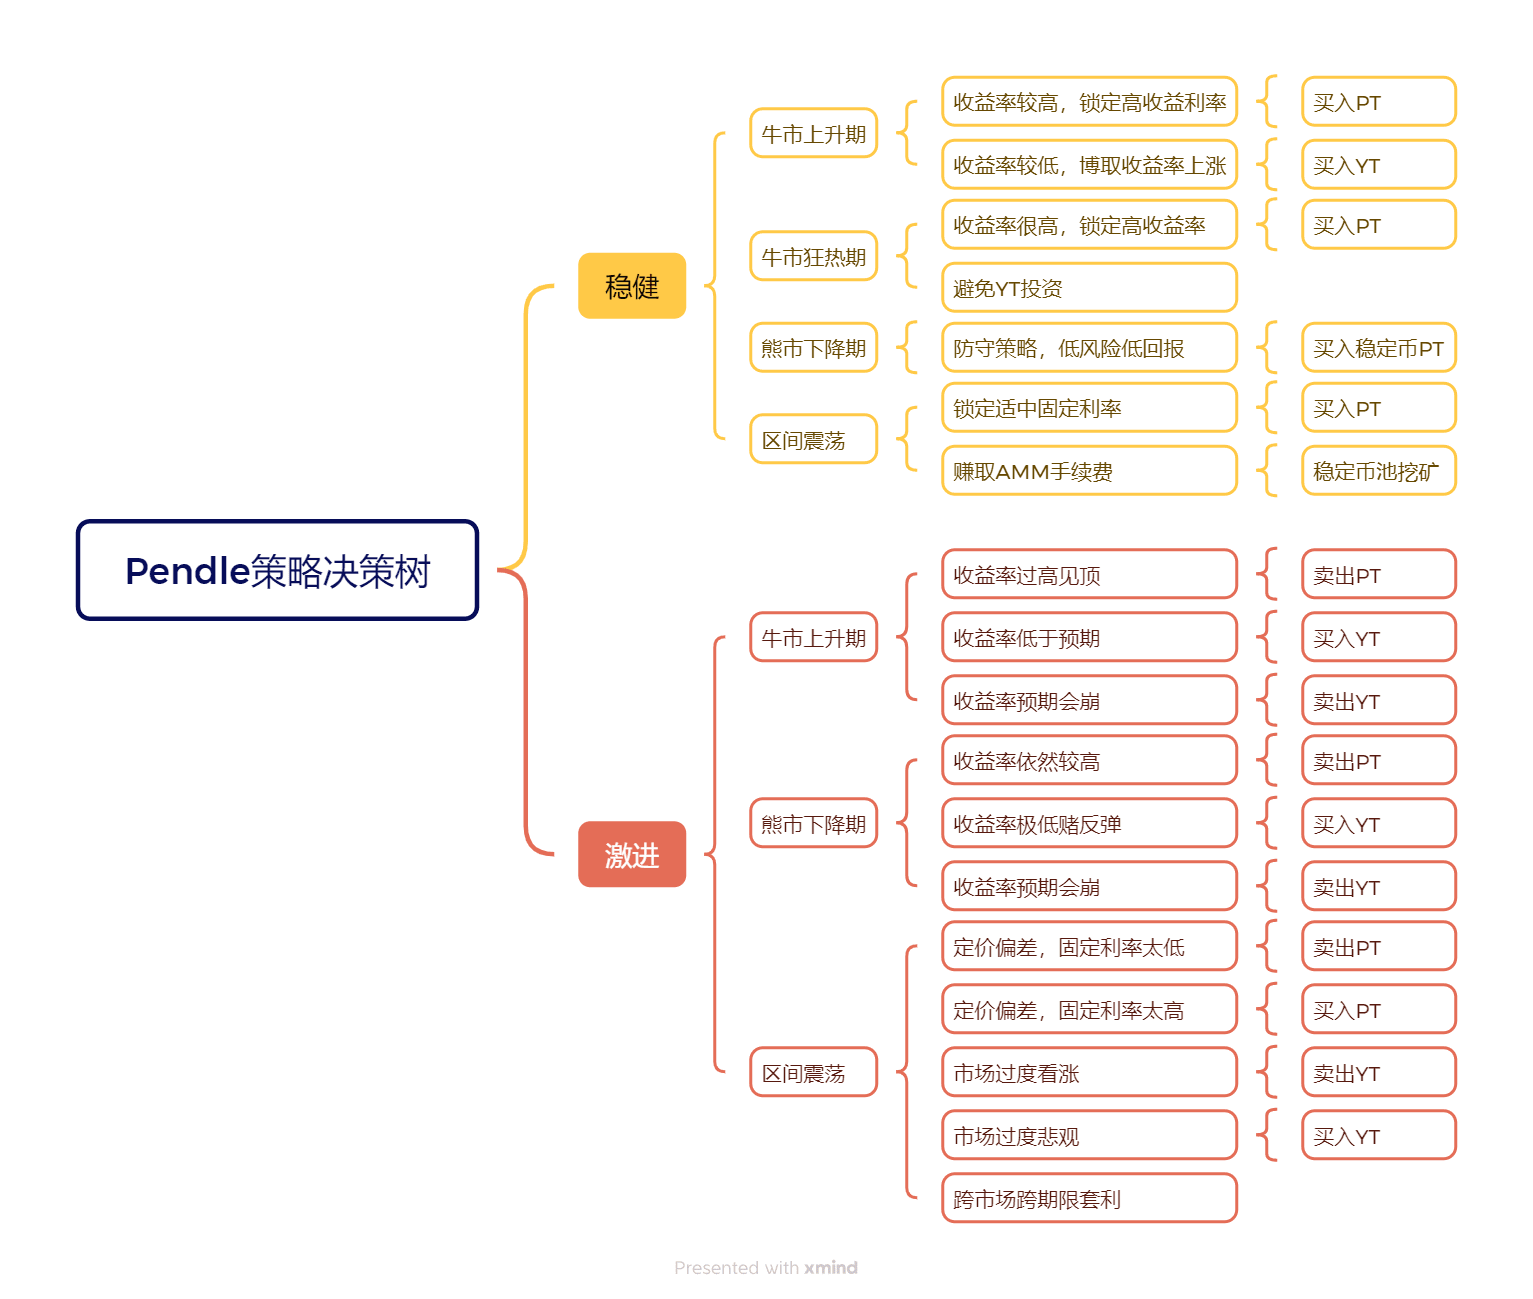
Stratégie basée sur la monnaie Pendle : comparaison entre stETH, uniBTC et le pool de stablecoins
Bien sûr, toutes les analyses des stratégies Pendle ci-dessus sont basées sur la perspective basée sur la monnaie U. L'accent stratégique est mis sur la façon de tirer un rendement excessif en verrouillant un taux d'intérêt élevé ou en capturant la volatilité des taux ; en outre, Pendle propose également des stratégies basées sur la monnaie pour BTC et ETH.
L'ETH est généralement considéré comme le meilleur actif pour une stratégie basée sur la monnaie, en raison de sa position écologique et de la certitude de sa valeur à long terme : en tant qu'actif natif de la chaîne Ethereum, l'ETH est non seulement la base de règlement de la plupart des protocoles DeFi, mais il dispose également de rendements de staking (Staking Yield) en tant que source de flux de trésorerie stable. En revanche, le BTC n'a pas de taux d'intérêt natif, et ses rendements sur Pendle dépendent principalement des incitations des protocoles, rendant la logique basée sur la monnaie relativement faible ; tandis que le pool de stablecoins est plus adapté à une configuration défensive, assumant le rôle de "préservation de la valeur + attente".
Dans différents cycles de marché, les stratégies des trois types de pools d'actifs diffèrent considérablement :
Marché haussier : le pool stETH est le plus offensif, YT est la meilleure stratégie pour une augmentation levée de l'ETH ; uniBTC peut servir de complément, mais est plus spéculatif ; l'attractivité du pool de stablecoins diminue.
Marché baissier : stETH à bas prix YT offre l'opportunité principale d'augmenter l'ETH ; le pool de stablecoins assume principalement une fonction défensive ; uniBTC n'est adapté qu'à de petits arbitrages à court terme.
Marché volatil : le désalignement PT-YT de stETH et les frais AMM fournissent des opportunités d'arbitrage ; uniBTC est adapté pour des paris à court terme ; le pool de stablecoins offre un complément solide.
Actifs Sources de revenus Risques Effet basé sur la monnaie Marché haussier Marché baissier Marché volatil stETH Pool ETH Staking Revenu natif (3-5% APY) Volatilité du prix ETH ✅ Augmentation de la position en ETH (YT peut amplifier le rendement) Acheter YT : parier sur une hausse des taux d'intérêt, capturer des rendements de staking levés ; acheter PT à prix réduit : verrouiller un taux d'intérêt élevé Acheter YT à prix réduit : obtenir des rendements de staking ETH levés, réaliser une croissance en ETH basée sur la monnaie Arbitrage inter-temporel/PT-YT désaligné : adapté pour profiter des frais AMM et des fluctuations de prix uniBTC Pool Taux d'intérêt sur les prêts / incitations protocolaires (non natifs) BTC Pas de taux d'intérêt natif, les rendements dépendent de la durabilité des incitations ⚠️ Logique basée sur la monnaie faible Lorsque la demande de prêt est forte Acheter YT à court terme pour profiter des rendements incitatifs Rendements instables, adapté à de petits paris spéculatifs Volatilité du prix YT, pouvant être un pari à court terme ou un arbitrage inter-marché Pool de stablecoins Taux d'intérêt de prêt stable (2-5% APY) Taux d'intérêt faible, attractivité de PT/YT limitée ❌ Croissance non basée sur la monnaie Les rendements fixes ne sont pas aussi attractifs que les actifs volatils, adapté aux investisseurs très conservateurs Défense principale : verrouiller un taux d'intérêt stable, attendre la correction du marché Arbitrage de faible écart, fournissant des rendements supplémentaires à faible volatilité.
Panorama des stratégies Boros : swaps de taux d'intérêt, couverture et arbitrage inter-marchés
Boros a matérialisé le taux de financement (Funding Rate) en tant que variable flottante, équivalant à l'introduction des swaps de taux d'intérêt (Interest Rate Swaps, IRS) et du trading de basis (Basis Trading / Carry Trade) dans DeFi, transformant le taux de financement d'un coût incontrôlable en un outil d'investissement configurable. Ses instruments principaux, les Yield Units (YU), soutiennent trois voies principales de stratégie : spéculation, couverture et arbitrage.
En matière de spéculation, les investisseurs peuvent parier sur l'augmentation des taux de financement en prenant une position longue sur YU (recevoir un taux d'intérêt fixe Implicit APR, payer un taux d'intérêt variable Underlying APR) ou parier sur la baisse des taux de financement en prenant une position courte sur YU (recevoir un taux d'intérêt fixe Implicit APR, payer un taux d'intérêt variable Underlying APR), similaire au trading traditionnel des dérivés de taux d'intérêt.
En matière de couverture, Boros fournit aux institutions détenant d'importantes positions de contrats perpétuels un outil pour convertir les taux de financement variables en taux fixes ;
Couverture des risques de taux de financement (Funding Rate Hedging) : Long Perp + Long YU, verrouillant les dépenses de taux de financement flottant en tant que coût fixe.
Verrouillage des revenus de taux de financement (Funding Rate Income Hedging) : Short Perp + Short YU → verrouillant les revenus de taux de financement flottants en tant que rendement fixe.
En matière d'arbitrage, les investisseurs peuvent obtenir des revenus de spread relativement stables en utilisant des portefeuilles à gains stables (Delta-Neutral Enhanced Yield) ou des arbitrages stables (Arbitrage / Spread Trade) en profitant des écarts de prix inter-marchés (Prime des Futures vs APR implicite) ou des écarts de prix inter-temporels.
Dans l'ensemble, Boros convient aux fonds professionnels pour la gestion des risques et les gains stables, mais son accessibilité pour les utilisateurs de détail est limitée.
Type de stratégie Méthode d'opération Public cible Comparable aux outils traditionnels Couverture des financements (Funding Hedge) Couverture des dépenses/revenus de taux de financement : en CEX/DEX, faire long sur Perp, tout en étant long sur Boros Long YU ;
Couverture des revenus de taux de financement : à CEX/DEX, vendre à découvert Perp tout en étant à court terme sur Boros Short YU
Importantes positions longues et courtes, swaps de taux d'intérêt Basis Trader (Payer/Receiver Swap) Delta-Neutral revenus fixes Staking au comptant (comme stETH obtenant 4% de rendement de base) + vendre à découvert Perp pour couvrir le risque de prix + verrouiller les rendements fixes en Boros Short YU Stratégies d'institutions robustes, fonds spéculatifs Cash & Carry + Swap arbitrage inter-marchés/échéances Arbitrage inter-marché : comparer la prime des futures avec l'APR implicite de Boros, vendre à découvert le côté surévalué et acheter le côté sous-évalué ;
Arbitrage temporel : lorsqu'il existe des écarts de prix entre les YU avec différentes échéances, vendre à découvert l'échéance surévaluée, acheter l'échéance sous-évaluée
Capitaux professionnels Arbitrage de courbe de rendement des obligations
Trois, Complexité de la stratégie Pendle et valeur unique d'AgentFi
Selon l'analyse précédente, la stratégie de trading de Pendle est essentiellement un trading complexe de dérivés obligataires, même l'achat le plus simple de PT pour verrouiller des rendements fixes doit tenir compte de multiples facteurs tels que la gestion des échéances, la volatilité des taux, le coût d'opportunité et la profondeur de liquidité, sans parler de la spéculation sur YT, de l'arbitrage inter-temporel, de la combinaison levée ou de la comparaison dynamique avec les marchés de prêt externes. Contrairement à des produits de revenus flottants comme le prêt ou le staking qui "gagnent des intérêts une fois déposés", le PT (jeton principal) de Pendle doit avoir une date d'échéance précise (généralement de quelques semaines à quelques mois), au terme de laquelle le principal est remboursé à un ratio de 1:1 contre l'actif sous-jacent, et pour continuer à obtenir des rendements, il faut reconstituer la position. Cette contrainte de durée "périodique" est une condition préalable nécessaire au marché des revenus fixes et est la différence fondamentale entre Pendle et les protocoles de prêt perpétuels.
Actuellement, Pendle n'a pas intégré de mécanisme de renouvellement automatique, tandis que certains coffres à stratégies DeFi offrent des solutions "Auto-Rollover" pour équilibrer l'expérience utilisateur et la simplicité du protocole. Actuellement, il existe trois modes Auto-Rollover : passif, intelligent et hybride.
Auto-Rollover passif : logique simple, le PT est automatiquement réinvesti dans un nouveau PT à l'échéance, offrant une expérience utilisateur fluide. Cependant, cela manque de flexibilité, et lorsque les taux d'intérêt variables de Aave et Morpho sont plus élevés, le renouvellement forcé peut entraîner un coût d'opportunité.
Intelligent Auto-Rollover : le Vault compare dynamiquement le taux d'intérêt fixe de Pendle avec le taux d'intérêt variable du marché de prêt, évitant ainsi le "renouvellement aveugle", tout en maintenant la flexibilité et en maximisant les rendements.
Si le taux d'intérêt fixe de Pendle > le taux d'intérêt variable de prêt → réinvestir dans PT, verrouillant ainsi un revenu fixe plus certain ;
Si le taux d'intérêt fixe de Pendle > le taux d'intérêt variable de prêt → investir dans des protocoles de prêt comme Aave/Morpho pour obtenir un taux d'intérêt variable plus élevé.
Configuration mixte : une partie des fonds est verrouillée à un taux d'intérêt fixe de PT, tandis que l'autre partie circule sur le marché des prêts, formant un portefeuille à la fois robuste et flexible, évitant ainsi d'être "éjecté" dans un environnement de taux unique en cas de situations extrêmes.
Ainsi, AgentFi a une valeur unique dans les stratégies de trading Pendle : elle peut automatiser le jeu complexe des taux d'intérêt. Les taux d'intérêt fixes de PT de Pendle et les taux d'intérêt variables du marché de prêt fluctuent en temps réel, rendant difficile le suivi et le changement en continu par l'homme ; l'Auto-Rollover standard est simplement un renouvellement passif, tandis qu'AgentFi peut comparer dynamiquement les niveaux de taux, ajuster les positions automatiquement et optimiser la configuration des positions selon la tolérance au risque de l'utilisateur. Dans la stratégie plus complexe de Boros, AgentFi peut également prendre en charge des opérations de couverture de taux de financement, d'arbitrage inter-marché et d'arbitrage temporel, libérant ainsi davantage le potentiel de la gestion des rendements spécialisés.
Quatre, Pulse : premier produit AgentFi basé sur la stratégie Pendle PT
Dans le rapport de recherche précédent de la série AgentFi (Le nouveau paradigme des rendements des stablecoins : d'AgentFi à XenoFi), nous avons présenté l'agent d'optimisation des rendements des stablecoins ARMA (https://app.arma.xyz/) lancé sur la couche Giza. Ce produit déployé sur la chaîne Base permet de passer automatiquement entre les protocoles de prêt comme AAVE, Morpho, Compound, Moonwell, maximisant ainsi les rendements inter-protocoles et occupant une place de leader dans le secteur AgentFi depuis longtemps.
En septembre 2025, l'équipe Giza a officiellement lancé le Pulse Optimizer (https://app.usepulse.xyz/) — le premier système d'optimisation automatisée basé sur le marché de revenus fixes Pendle PT dans l'industrie. Contrairement à l'ARMA, qui se concentre sur le prêt de stablecoins, Pulse se concentre sur les scénarios de revenus fixes de Pendle : en surveillant en temps réel les marchés PT multi-chaînes grâce à des algorithmes déterministes (non LLM) et en tenant compte des coûts inter-chaînes, de la gestion des échéances et des contraintes de liquidité, il utilise la programmation linéaire pour allouer dynamiquement les positions et réalise automatiquement le renouvellement (rollover), la planification inter-chaînes et les intérêts composés. Son objectif est de maximiser l'APY du portefeuille dans des conditions de risque contrôlé, en abstraisant le complexe processus de "trouver/APY/changer de position/inter-chaîne/chronométrage" en une expérience de revenu fixe en un clic.
Composants de l'architecture clé de Pulse
Collecte de données (Data Collection) : capture en temps réel des données de marché multi-chaînes de Pendle, y compris les marchés actifs, APY, temps d'échéance, liquidité et frais de pont inter-chaînes, tout en modélisant les glissements et les impacts de prix, fournissant des entrées précises pour le moteur d'optimisation.
Gestion de portefeuille (Wallet Manager) : en tant que centre névralgique des actifs et de la logique, générant des instantanés de portefeuille, gérant la normalisation des actifs inter-chaînes, exécutant le contrôle des risques (comme le seuil d'amélioration minimal APY, la comparaison de valeur historique).
Moteur d'optimisation (Optimization Engine) : basé sur la modélisation de la programmation linéaire, prenant en compte la distribution des fonds, les sources inter-chaînes, les frais de pont, les glissements et les échéances de marché, produisant des solutions d'allocation optimales sous contrainte de risque.
Planification d'exécution (Execution Planning) : transformant les résultats d'optimisation en séquences de transactions, y compris la liquidation des positions inefficaces, la planification des ponts et des chemins d'échange, la reconstruction de nouvelles positions, et en déclenchant le mécanisme de sortie complète si nécessaire, formant ainsi une boucle fermée complète.
Composants Mécanisme clé Résultats Sortie Collecte de données Intégration de l'API Pendle avec des sources de prix multi-chaînes, surveillance du marché et des points de glissement Flux de données du marché en temps réel Gestion de portefeuille Instantanés de portefeuilles, normalisation des actifs, conversion inter-chaînes, contrôle des risques État du portefeuille et contrôle de la redistribution Moteur d'optimisation Modélisation de la distribution des fonds, courbes de coûts inter-chaînes, contraintes de rendement décroissant Solutions d'allocation optimales Planification d'exécution Liquidation des anciennes positions → Planification des ponts/échanges → Ouverture/fermeture Scripts de trading inter-chaînes exécutables
Cinq, Fonctionnalités clés de Pulse et progrès du produit
Pulse se concentre actuellement sur l'optimisation des rendements basés sur l'ETH, gérant automatiquement l'ETH et ses dérivés de staking liquide (wstETH, weETH, rsETH, uniETH, etc.), et effectuant une allocation dynamique dans plusieurs marchés Pendle PT. Le système utilise l'ETH comme actif de base, effectuant automatiquement des conversions de jetons inter-chaînes pour optimiser l'allocation. Il a déjà été lancé sur le réseau principal Arbitrum, avec des extensions prévues sur le réseau principal Ethereum, Base, Mantle, Sonic, etc., et des interopérabilités multi-chaînes mises en œuvre via le pont Stargate.
Expérience utilisateur de Pulse sur l'ensemble du processus
Activation de l'agent et gestion des fonds : les utilisateurs peuvent activer le Pulse Agent d'un simple clic sur le site officiel (www.usepulse.xyz), le processus incluant la connexion du portefeuille, l'authentification du réseau, la vérification de la liste blanche, et un dépôt minimum de 0.13 ETH (environ 500 $). Une fois l'activation terminée, les fonds sont automatiquement déployés sur le meilleur marché PT et entrent dans un cycle d'optimisation continue. Les utilisateurs peuvent ajouter des fonds à tout moment, le système rééquilibrera et redistribuera automatiquement, et les dépôts futurs n'ont pas de seuil minimum, permettant aux gros dépôts d'améliorer la diversité et l'efficacité de l'optimisation du portefeuille.
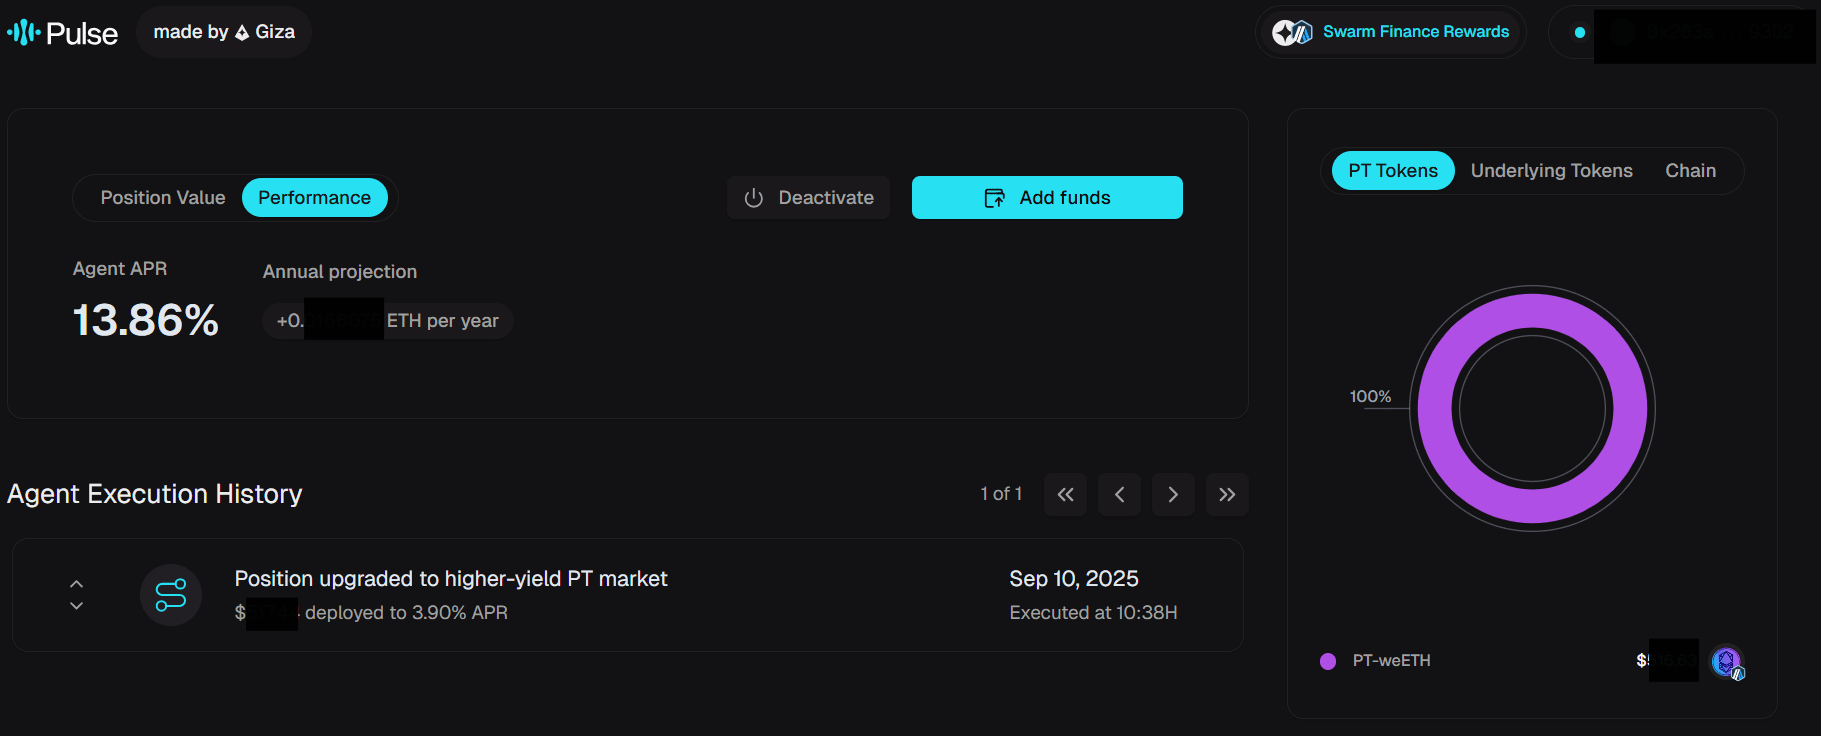
Tableau de bord des données et surveillance des performances
Pulse fournit un tableau de bord de données visuelles, permettant de suivre et d'évaluer les performances d'investissement en temps réel :
Indicateurs clés : solde total des actifs, investissements cumulés, taux de croissance du principal et des rendements, distribution des positions entre les différents jetons PT et les positions inter-chaînes.
Analyse des rendements et des risques : prise en charge du suivi des tendances sur une base quotidienne/hebdomadaire/mensuelle/annuelle, combinée à une surveillance en temps réel de l'APR, prévisions annuelles et comparaisons de marché, aidant à mesurer les rendements excédentaires apportés par l'optimisation automatisée.
Décomposition multidimensionnelle : affichage par jeton PT (comme PT-rETH, PT-weETH), jeton sous-jacent (protocoles LST/LRT) et distribution inter-chaînes.
Transparence d'exécution : conservation complète des journaux d'opération, y compris le moment de l'ajustement, le type d'opération, la taille des fonds, l'impact sur les rendements et le hash sur la chaîne, garantissant la vérifiabilité.
Efficacité d'optimisation : indication de la fréquence de rééquilibrage, de l'ampleur de l'amélioration de l'APR, du degré de diversification et de la rapidité de réponse du marché, comparée à des positions statiques ou à des benchmarks de marché pour évaluer les rendements réels ajustés au risque.
Sortie et extraction d'actifs : les utilisateurs peuvent fermer l'agent à tout moment, Pulse liquidant automatiquement les jetons PT et les échangeant contre de l'ETH, ne prélevant qu'une commission de succès de 10% sur les bénéfices, tandis que le principal est entièrement remboursé. Avant la sortie, le système affichera de manière transparente les détails des rendements et des frais, le retrait étant généralement achevé en quelques minutes. Après avoir quitté, les utilisateurs peuvent réactiver à tout moment, l'historique des rendements étant entièrement conservé.
Six, Swarm Finance : couche d'incitation à la liquidité active
En septembre 2025, Giza a officiellement lancé Swarm Finance — une couche de distribution d'incitations conçue pour le capital actif (Active Capital). Sa mission principale est de connecter directement les incitations protocolaires aux réseaux d'agents via des flux APR standardisés (sAPR), permettant ainsi au capital de devenir véritablement "intelligent".
Pour les utilisateurs : les fonds peuvent être répartis en temps réel et automatiquement entre plusieurs chaînes et protocoles sans avoir besoin de suivre manuellement ou de réinvestir, capturant ainsi les meilleures opportunités de rendement.
Pour les protocoles : Swarm Finance résout le problème de la perte de TVL due aux rachats à l'échéance dans des projets comme Pendle, apportant une liquidité plus stable et collante tout en réduisant considérablement le coût de gestion de la liquidité.
Pour l'écosystème : le capital migre entre chaînes et protocoles en moins de temps, améliorant l'efficacité du marché, la capacité de découverte des prix et l'utilisation des fonds.
Pour Giza lui-même : tous les flux d'incitations routés via Swarm Finance retourneront en partie vers $GIZA, démarrant le volant d'économie des tokens via le mécanisme de capture des frais → rachat.
Selon les données officielles de Giza, Pulse a réalisé environ 13% d'APR lors du lancement du marché ETH PT sur Arbitrum. Plus important encore, Pulse a résolu le problème de la perte de TVL causée par le rachat à l'échéance de Pendle grâce à un mécanisme d'auto-roulement, établissant ainsi une courbe de capital plus robuste et croissante pour Pendle. En tant que première mise en œuvre du réseau d'incitation Swarm Finance, Pulse non seulement démontre le potentiel de l'agent intelligent, mais marque également le début d'un nouveau paradigme pour la liquidité active (Active Capital) dans DeFi.
Sept, Résumé et perspectives
En tant que premier produit AgentFi basé sur la stratégie Pendle PT dans l'industrie, Pulse de l'équipe Giza a sans aucun doute une signification emblématique. Il abstrait pour la première fois le processus complexe de trading de rendement fixe de PT en une expérience d'agent intelligent en un clic, réalisant une automatisation complète dans la configuration inter-chaînes, la gestion des échéances et le réinvestissement automatique, réduisant considérablement la barrière d'entrée pour les utilisateurs tout en améliorant l'efficacité de l'utilisation des fonds et de la liquidité sur le marché Pendle.
Pulse se concentre actuellement principalement sur la stratégie ETH PT. En regardant vers l'avenir, avec l'itération continue du produit et l'arrivée de plus d'équipes AgentFi, nous espérons voir :
Produit de stratégie de stablecoin PT — offrant des solutions adaptées aux investisseurs ayant une tolérance au risque plus modérée ;
Intelligent Auto-Rollover —— Comparaison dynamique du taux d'intérêt fixe de Pendle avec le taux d'intérêt variable sur le marché des prêts, tout en maintenant la flexibilité tout en améliorant les rendements ;
Stratégie panoramique basée sur le cycle du marché — modularisation des stratégies de trading Pendle aux différentes phases haussières et baissières, couvrant YT, les pools de stablecoins, et même des jeux plus avancés comme les ventes à découvert et l'arbitrage ;
Produit AgentFi basé sur les stratégies Boros — réalisant des revenus fixes Delta-Neutral plus intelligents et des arbitrages inter-marchés/échéances que Ethena, poussant la professionnalisation et l'intelligence du marché de la rente DeFi encore plus loin.
Bien sûr, Pulse fait également face aux risques auxquels tous les produits DeFi font face, y compris la sécurité des protocoles et des contrats (potentielles vulnérabilités de Pendle ou des ponts inter-chaînes), les risques d'exécution des stratégies (échecs de renouvellement à l'échéance ou de rééquilibrage inter-chaînes), et les risques de marché (fluctuations des taux, liquidité insuffisante, diminution des incitations). De plus, les rendements de Pulse dépendent de l'ETH et de ses marchés LST/LRT, si le prix de l'Ethereum chute considérablement, même si le nombre d'ETH basé sur la monnaie augmente, il peut toujours y avoir des pertes en termes de dollars.
Dans l'ensemble, la naissance de Pulse a non seulement élargi les frontières des produits AgentFi, mais a également ouvert un nouvel espace d'imagination pour l'automatisation et l'application à grande échelle des stratégies Pendle dans différents cycles de marché, représentant une étape importante dans le développement intelligent des rendements fixes DeFi.
Avertissement : Cet article a été réalisé avec l'assistance d'outils d'IA tels que ChatGPT-5 durant le processus de création. L'auteur a fait de son mieux pour vérifier et assurer l'exactitude des informations, mais des omissions peuvent survenir. Il est à noter que le marché des actifs cryptographiques présente souvent des écarts entre les fondamentaux des projets et les performances des prix sur le marché secondaire. Le contenu de cet article est destiné à des fins d'intégration d'informations et d'échanges académiques/recherche, ne constituant pas des conseils d'investissement et ne devant pas être interprété comme des recommandations d'achat ou de vente de jetons.