
La série d'indicateurs qu'ils utilisaient auparavant pour juger de la position du marché a presque tous échoué.
Début 2026, le marché des cryptomonnaies est imprégné d'un sentiment de frustration et de confusion.
Le Bitcoin a reculé d'environ 36 % par rapport à son sommet historique atteint en octobre 2025, le marché oscillant entre haussiers et baissiers. Mais ce qui rend de nombreux investisseurs en cryptomonnaies encore plus inquiets, ce n'est pas le prix lui-même, mais la série d'indicateurs qu'ils utilisaient auparavant pour juger de la position du marché, qui a presque tous échoué.
La prévision de 500 000 dollars du modèle S2F s'écarte de la réalité de plus de 3 fois, le cycle de quatre ans ne parvient pas à provoquer une flambée après la réduction de moitié, l'indicateur Pi Cycle Top reste silencieux tout au long du cycle, le seuil fixe du score MVRV Z ne déclenche plus, et la zone supérieure du graphique arc-en-ciel devient hors de portée. Pendant ce temps, le signal inverse de l'indice de peur et de cupidité échoue à plusieurs reprises, et tant attendu "la saison des altcoins" ne vient toujours pas.
Pourquoi ces indicateurs échouent-ils collectivement ? Est-ce un biais temporaire ou une modification fondamentale de la structure du marché ? PANews a systématiquement analysé les 8 indicateurs d'échec actuellement largement discutés.
La théorie des cycles de quatre ans : l'impact de l'offre du halving devient insignifiant.
La théorie du cycle de quatre ans est une règle largement reconnue dans le marché des cryptomonnaies, selon laquelle le Bitcoin suit un rythme fixe dicté par les événements de halving : accumulation avant le halving, explosion 12-18 mois après, un pic suivi d'une chute de 75-90 %, et un nouveau départ après un creux du marché. Les trois halvings de 2012, 2016 et 2020 ont bien validé cette règle.
Cependant, après le halving d'avril 2024, le marché n'a pas connu l'explosion typique des cycles précédents. La volatilité annuelle du Bitcoin est tombée de plus de 100 % à environ 50 %, montrant davantage de caractéristiques de "slow bull". La baisse en marché baissier s'est également réduite, avec une baisse de 77 % de son sommet à son creux en 2022, inférieure aux 86 % de 2014 et aux 84 % de 2018.
La discussion sur l'échec de la théorie des cycles de quatre ans est très répandue sur les réseaux sociaux, l'opinion dominante étant que l'entrée de fonds institutionnels a fondamentalement changé la microstructure du marché.
Tout d'abord, le Bitcoin spot ETF a continué d'absorber des fonds après son introduction aux États-Unis, créant une demande durable et brisant le récit simple qui ne reposait que sur le halving.
Deuxièmement, du côté de l'offre, le halving de 2024 a réduit la récompense par bloc à 3,125 BTC, réduisant l'offre quotidienne de 900 BTC à 450 BTC, ce qui représente une réduction annuelle d'environ 164 000 pièces. Cette diminution a fait chuter le taux d'inflation annuel du Bitcoin (taux de croissance de l'offre) de 1,7 % avant le halving à environ 0,85 %, la quantité d'offre réduite n'étant que de 0,78 % du total de 21 millions d'unités émises. Par rapport à la capitalisation boursière de plusieurs trillions de dollars du Bitcoin, l'impact réel de cette réduction de l'offre est devenu négligeable.
Pi Cycle Top : la baisse de la volatilité a fait perdre les conditions de croisement des moyennes mobiles.
Le Pi Cycle Top a été développé par Philip Swift, identifiant le sommet du marché en observant quand la moyenne mobile sur 111 jours croise à la hausse la moyenne mobile sur 350 jours multipliée par 2. Cet indicateur a émis avec précision des signaux de sommet en 2013, 2017 et avril 2021.
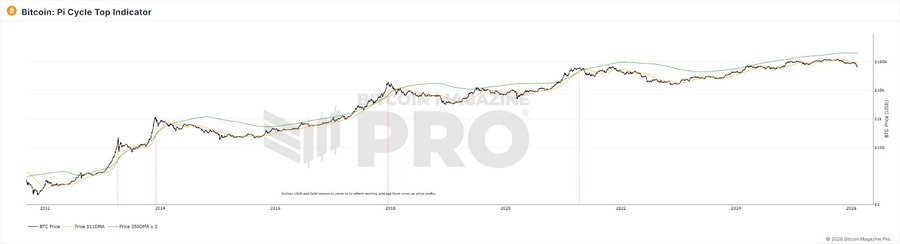
Durant le cycle haussier de 2025, les deux moyennes mobiles n'ont jamais produit de croisement efficace, l'indicateur est resté "silencieux". Mais la tendance à la baisse du marché est déjà très évidente.
La raison de l'échec de cet indicateur pourrait être que le Pi Cycle Top dépend des fluctuations de prix violentes, provoquant un croisement lorsque les moyennes mobiles à court terme s'écartent considérablement des moyennes mobiles à long terme. Avec la diminution structurelle de la volatilité du Bitcoin, l'implication des ETF et des institutions rend les mouvements de prix du BTC plus lisses, réduisant les hausses parabolique alimentées par les détaillants, et les conditions préalables aux croisements de moyennes mobiles ne sont plus facilement satisfaites. De plus, cet indicateur est essentiellement un ajustement de courbe basé sur les données de la phase d'adoption précoce (2013-2021), et après un changement qualitatif dans la structure des participants du marché, les paramètres ajustés au début ne sont probablement plus applicables.
MVRV Z-Score : la taille du marché et les modes de détention ont changé les bases de calcul.
Le MVRV Z-Score est un indicateur d'évaluation on-chain qui évalue la déviation du marché en comparant la valeur de marché (la capitalisation actuelle) du Bitcoin avec la valeur réalisée (la valeur totale de chaque Bitcoin calculée au dernier prix de mouvement on-chain). Traditionnellement, un Z-Score supérieur à 7 est considéré comme un signal de vente en raison de la surchauffe du marché, tandis qu'un Z-Score inférieur à 0 est considéré comme un signal d'achat en raison de la sous-évaluation extrême.
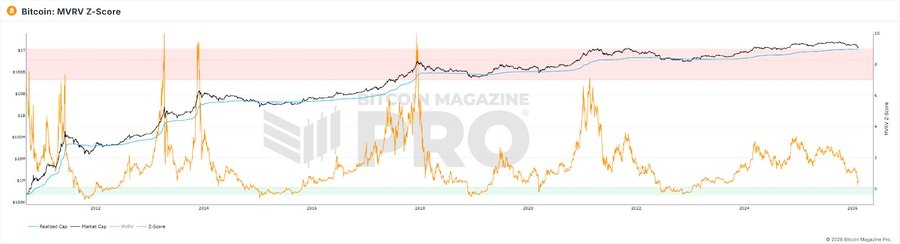
En termes de performance, même au sommet du marché haussier de 2021, le Z-Score n'a pas atteint les sommets des cycles précédents, le seuil fixe traditionnel ( >7) n'a plus été déclenché. En 2025, bien que le prix du Bitcoin atteigne un sommet, le Z-Score n'a également atteint qu'une valeur maximale de 2,69.
En explorant les raisons, plusieurs aspects peuvent être envisagés :
1. Les institutions achètent à des prix élevés et détiennent à long terme, élevant systématiquement la Valeur Réalisée à des niveaux plus proches de la valeur du marché, compressant l'espace de fluctuation du MVRV.
2. Les mouvements fréquents des traders actifs à court terme continuent de "rafraîchir" l'offre active RV à proximité des prix actuels, réduisant encore l'écart entre MV et RV.
3. Après l'expansion de la capitalisation boursière du marché, la quantité de fonds nécessaire pour produire des valeurs extrêmes de Z-Score similaires à celles du début a crû géométriquement.
Le résultat de la superposition de ces trois facteurs est que le plafond du Z-Score a été structurellement abaissé, le seuil fixe de "7 = surchauffe" ne peut plus être atteint.
Graphique arc-en-ciel : l'hypothèse de croissance logarithmique est en train d'être brisée.
Le graphique arc-en-ciel du Bitcoin utilise une courbe de croissance logarithmique pour ajuster les tendances de prix à long terme, divisant la plage de prix en zones colorées allant de "sous-évalué" à "valeur de bulle maximale", permettant aux investisseurs de déterminer le moment d'acheter ou de vendre. En 2017 et 2021, le prix touchant des bandes de couleur haute correspondait effectivement à des sommets de cycles.
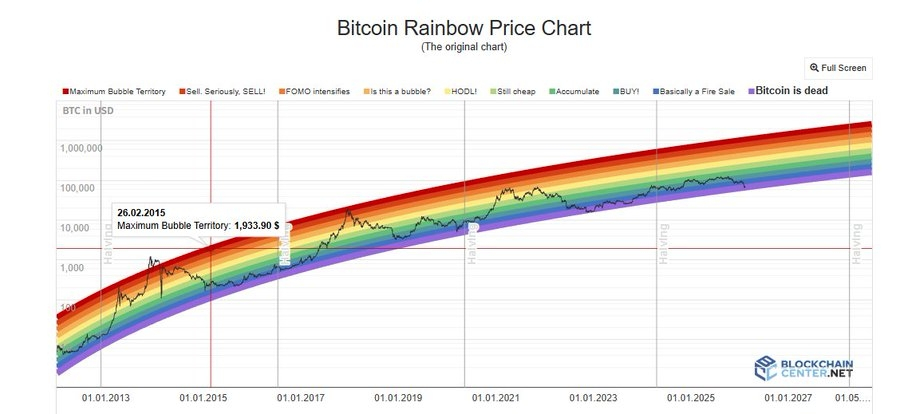
Cependant, tout au long du cycle haussier de 2024-2025, le prix du Bitcoin est resté dans la zone neutre de "HODL!", n'atteignant jamais la zone rouge foncée représentant une bulle extrême. La fonction de prédiction du sommet du graphique n'a presque pas joué son rôle.
Pour l'indicateur du pont arc-en-ciel, dans ce modèle, le prix n'est qu'une fonction du temps. Il ne prend pas en compte le halving, les ETF, les fonds institutionnels, les politiques macroéconomiques ou d'autres variables. De plus, la baisse de la volatilité induite par l'institutionnalisation a systématiquement réduit l'écart autour de la ligne de tendance, rendant les bandes de couleur à largeur fixe inaccessibles. De plus, la croissance du Bitcoin passe de "la pente raide de la courbe S d'adoption" à "la phase de croissance lente des actifs matures", et l'extrapolation de la fonction logarithmique montre un taux de croissance systématiquement supérieur à la croissance réelle, conduisant à un prix qui reste constamment en dessous de la ligne centrale.
L'indice de saison des altcoins et la dominance du BTC : les conditions préalables au "rotation des fonds" ont changé.
L'indice de saison des altcoins mesure le pourcentage des 100 plus grandes altcoins qui ont surperformé le BTC au cours des 90 derniers jours, dépassant 75 est considéré comme "saison des altcoins". La dominance du BTC (la proportion de la capitalisation boursière du BTC par rapport à la capitalisation totale) est considérée comme un signal de rotation des fonds vers les altcoins lorsque cela tombe en dessous de 50 % voire de 40 %. En 2017, la dominance du BTC est passée de 85 % à 33 %, et en 2021 de 70 % à 40 %, correspondant à de vastes mouvements des altcoins.
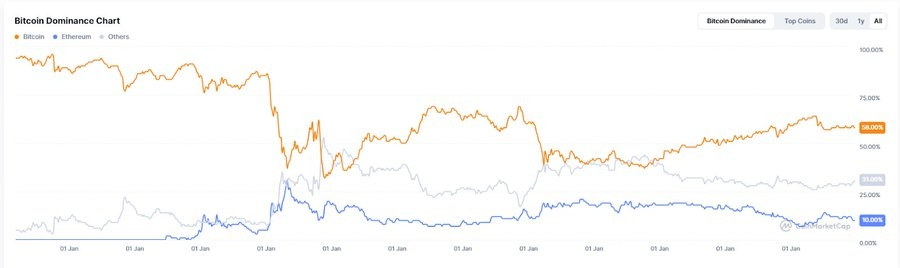
Cependant, tout au long de 2025, l'indice de saison des altcoins est resté en dessous de 30, demeurant dans la "saison Bitcoin". La dominance du BTC a atteint un maximum de 64,34 % et n'est jamais tombée en dessous de 50 %. Au début de 2026, ce que l'on appelle la "saison des altcoins" s'est davantage manifestée par des rotations locales motivées par des récits précis, touchant uniquement des domaines spécifiques tels que l'IA et les RWA, plutôt qu'un mouvement de hausse généralisé comme lors des deux précédents cycles.
Les raisons profondes de l'échec de ces deux indicateurs sont également dues à la structure actuelle du marché, où les fonds institutionnels et des ETF dominent, préférant clairement le Bitcoin aux altcoins. De plus, de nombreux fonds ont été aspirés vers le marché de l'IA et des métaux précieux, rendant l'argent entrant dans le marché des cryptomonnaies déjà rare. Les fonds incrementaux attirés par le Bitcoin ETF vont directement vers le BTC, et ces fonds ne "rotent" pas vers les altcoins structurellement, les détenteurs d'ETF achètent des produits financiers, et non des billets d'entrée dans l'écosystème des cryptomonnaies. De plus, l'épuisement des récits dans l'écosystème des altcoins, et le soutien à la liquidité des nouveaux projets diminuent également de manière significative. C'est une raison importante pour laquelle la saison des altcoins tarde à arriver.
L'indice de peur et de cupidité : l'émotion des détaillants n'est plus la force déterminante des prix.
L'indice de peur et de cupidité des cryptomonnaies intègre la volatilité, l'élan du marché, l'émotion des médias sociaux, Google Trends et d'autres facteurs pour obtenir un score de 0 à 100. L'utilisation classique est de faire l'inverse : acheter en cas de peur extrême, vendre en cas de cupidité extrême.
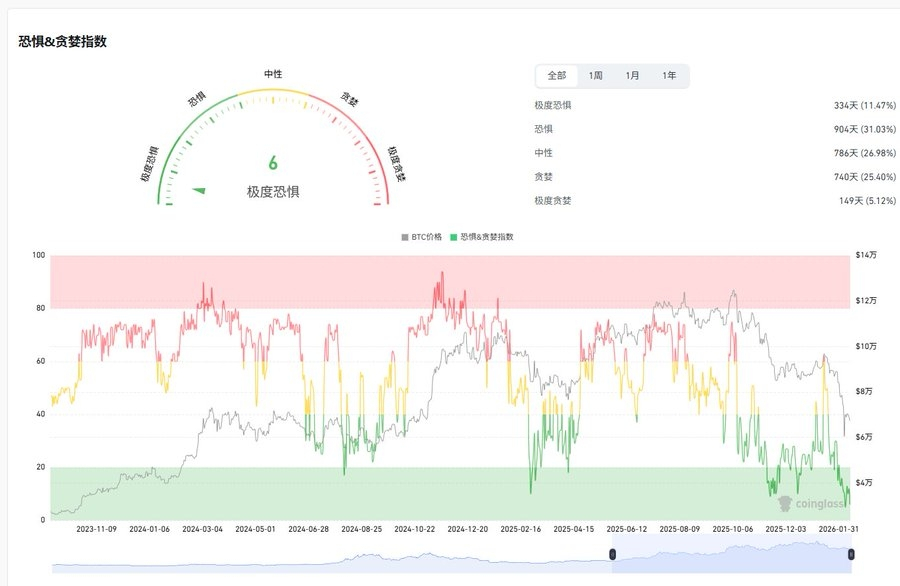
En avril 2025, cet indice est tombé en dessous de 10, en dessous du niveau pendant l'effondrement de FTX, mais le BTC n'a pas connu la forte reprise attendue par la suite. La moyenne sur 30 jours de l'année n'était que de 32, dont 27 jours dans les zones de peur ou de peur extrême. En tant que signal de sommet, cet indicateur est également peu fiable, en octobre 2025, au sommet du marché, cet indice était d'environ 70.
La raison principale de l'échec de l'indice de peur et de cupidité des cryptomonnaies est que le mécanisme de transmission entre l'émotion et le prix a été interrompu par les fonds institutionnels. Lorsque les détaillants sont effrayés, les institutions peuvent être en train d'acheter à bas prix ; lorsque les détaillants sont cupides, les institutions peuvent utiliser des produits dérivés pour se couvrir. Cela signifie que l'émotion des détaillants n'est plus la force dominante des mouvements de prix.
Le ratio NVT : le volume des transactions on-chain ne peut plus représenter la véritable activité économique.
Le ratio NVT est connu comme le "ratio cours/bénéfice cryptographique", calculé en divisant la capitalisation boursière par le montant des transactions on-chain quotidien, un NVT élevé peut signifier une surévaluation, tandis qu'un NVT bas peut indiquer une sous-évaluation.
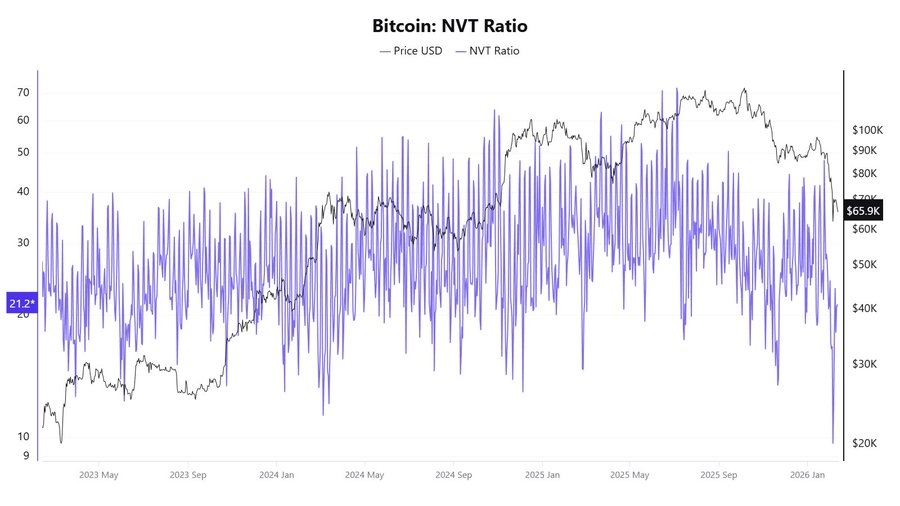
En 2025, cet indicateur a montré des signaux contradictoires, en avril, le prix n'a pas encore fortement augmenté, mais le NVT Golden Cross était déjà élevé à 58, alors qu'en octobre, lorsque le prix atteignait environ 120 000 dollars, il indiquait que le prix était sous-évalué.
La raison fondamentale de l'échec du NVT réside dans son dénominateur, le volume de transactions on-chain, qui ne peut plus représenter les véritables activités économiques du réseau Bitcoin.
Modèle S2F : le coût de ne regarder que l'offre sans tenir compte de la demande.
Le modèle Stock-to-Flow a été proposé par l'analyste anonyme PlanB en 2019, s'inspirant de la logique d'évaluation des métaux précieux, en mesurant la rareté à l'aide du ratio entre le stock de Bitcoin et l'augmentation annuelle, et en ajustant une courbe de prévision des prix par régression logarithmique. L'hypothèse de base est : après chaque halving, le ratio S2F double, le prix devrait augmenter de manière exponentielle.
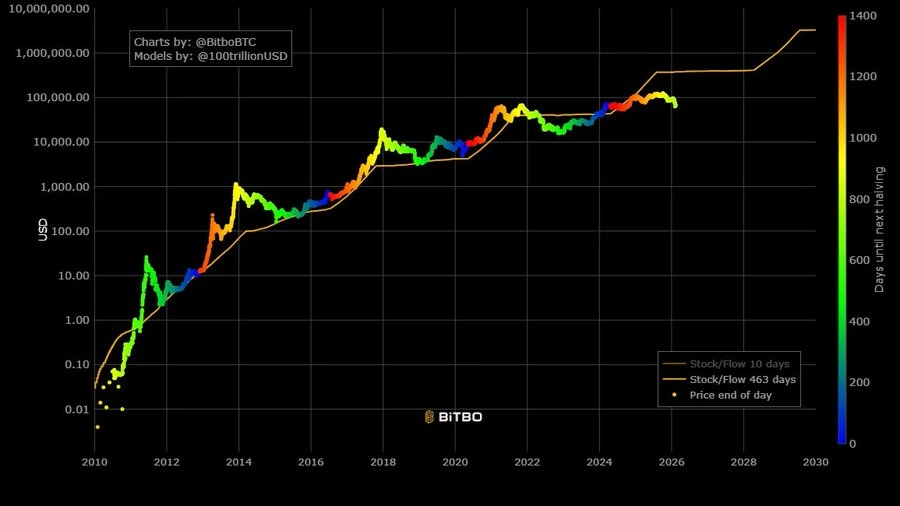
En termes de performances d'échec, en décembre 2021, le modèle prédisait que le BTC devrait atteindre environ 100 000 dollars, alors que le prix réel était d'environ 47 000 dollars, un écart de plus de 50 %. L'objectif du modèle pour 2025 était de 500 000 dollars, alors que le prix réel était d'environ 120 000 dollars, l'écart s'étant encore élargi à plus de 3 fois.
La raison fondamentale de l'échec du S2F réside dans le fait qu'il s'agit d'un modèle purement du côté de l'offre, ignorant complètement les variables du côté de la demande. De plus, lorsque la capitalisation boursière du Bitcoin atteint des niveaux de trillions, la croissance exponentielle devient physiquement de plus en plus difficile à maintenir, et l'effet marginal décroissant est une réalité inévitable.
Ce n'est pas un indicateur spécifique qui a échoué, mais les hypothèses de marché communes sur lesquelles ces indicateurs dépendent.
En examinant l'échec collectif de ces indicateurs, il est possible de constater que leur dysfonctionnement n'est pas un événement isolé, mais pointe vers un même ensemble de changements structurels.
L'institutionnalisation a modifié la microstructure du marché : le Bitcoin ETF, l'allocation des trésoreries d'entreprise, les produits dérivés CME, l'entrée des fonds de pension ont modifié ensemble la structure des fonds et le mécanisme de découverte des prix. Les institutions ont tendance à acheter à la baisse et à détenir à long terme, ce qui a atténué les fortes fluctuations précédemment alimentées par l'émotion des détaillants. Cela a rendu tous les indicateurs dépendant de fluctuations extrêmes ou de signaux émotionnels difficiles à fonctionner selon leurs méthodes habituelles. De plus, l'aspiration de l'IA et des métaux précieux a réduit la liquidité du marché des cryptomonnaies.
La baisse structurelle de la volatilité est la cause technique directe de l'échec de plusieurs indicateurs : le Pi Cycle Top, le graphique arc-en-ciel nécessitent des augmentations extrêmes pour déclencher un signal, le MVRV a besoin d'une grande déviation entre la capitalisation et la base de coût, le taux de financement nécessite un déséquilibre extrême entre acheteurs et vendeurs, lorsque la volatilité passe de 100 % à 50 %, ces conditions deviennent plus difficiles à satisfaire.
Le "type d'actif" du Bitcoin est en train de migrer : passant de bien numérique à actif financier macroéconomique, les facteurs de prix du Bitcoin passent de variables on-chain (halving, activités on-chain) à des facteurs macroéconomiques tels que la politique de la Réserve fédérale, la liquidité mondiale, la géopolitique, etc. Les indicateurs se concentrant sur l'analyse des données on-chain font face à un marché de plus en plus dominé par des facteurs hors chaîne.
La représentativité des données on-chain est en déclin : les transactions de Layer 2, les règlements internes des échanges, le modèle de garde des ETF, ces tendances érodent la base de données des indicateurs on-chain, rendant de plus en plus difficile la capture de l'ensemble par des indicateurs tels que le NVT et le MVRV, qui dépendent des données de transaction on-chain.
De plus, la plupart des indicateurs classiques sont essentiellement basés sur l'ajustement de courbe de 3 à 4 cycles de halving, avec un échantillon très limité, ce qui les rend susceptibles d'échouer lorsque l'environnement du marché subit un changement qualitatif.
Pour l'investisseur ordinaire, l'échec collectif de ces indicateurs pourrait transmettre un message plus simple : comprendre les hypothèses et les limites d'application de chaque indicateur peut être plus important que de rechercher un outil de prévision universel. Une dépendance excessive à un seul indicateur peut entraîner des erreurs de jugement, et dans une phase où les règles fondamentales du marché sont en train d'être réécrites, maintenir une flexibilité cognitive peut être plus pragmatique que de chercher le "prochain indicateur universel".