


Auteur : TTx0x, KOL crypto ; Traduction : Jinse Finance xiaozou
1. Introduction
Galaxy Digital (symbole boursier : GLXY) représente une opportunité sous-évaluée à l'intersection de deux tendances à long terme puissantes : la technologie cryptographique et l'intelligence artificielle. Le marché évalue incorrectement Galaxy, le considérant comme une entreprise cryptographique volatile, tout en négligeant la grande valeur de son actif "joyau de la couronne", le centre de données Helios. Helios est une plateforme d'infrastructure AI de classe mondiale, prévue pour générer des flux de trésorerie stables, à forte marge bénéficiaire et à long terme.
Le cœur de cette thèse d'investissement est que le marché finira par revaloriser GLXY, car il a réussi sa transformation d'une société de services d'actifs numériques à un opérateur d'infrastructure AI de premier plan. Le récent bail principal de 15 ans signé avec le fournisseur de services de supercalcul AI CoreWeave - couvrant les 800 MW actuellement approuvés d'Helios - valide son modèle commercial et préfigure un flux de revenus récurrents annualisés d'environ 720 millions de dollars et une marge EBITDA de 90 %.
Galaxy possède un avantage net par rapport aux concurrents qui tentent de se transformer en "mineurs de Bitcoin vers l'IA", principalement en raison de son bilan solide avec plus de 1,8 milliard de dollars de liquidités nettes et d'actifs d'investissement, d'une équipe de direction ayant une expertise approfondie, et d'une voie claire pour étendre Helios à un parc potentiel de 3,5 GW.
2. Thèse d'investissement : Débloquer des actifs d'infrastructure AI de premier plan
(1) Erreur de tarification fondamentale
Galaxy se compose de deux segments d'activité distincts : le service financier traditionnel d'actifs numériques et le nouveau business d'infrastructure de centres de données AI émergents. Cependant, le marché évalue actuellement GLXY uniquement à travers une seule perspective - celle des entreprises cryptographiques. L'évolution des prix de GLXY reste hautement corrélée à celle du Bitcoin, indiquant que les investisseurs n'ont pas encore intégré les facteurs favorables offerts par son activité de centres de données AI.
(2) Opportunités d'acquisition inattendues
À la fin de 2022, Galaxy a acquis le parc de données Helios pour seulement 65 millions de dollars dans le cadre d'une vente sous contrainte d'Argo Blockchain. À l'époque, Argo était en faillite et devait liquider ses actifs. Galaxy a obtenu cet actif d'infrastructure de classe mondiale à un prix bien inférieur au coût de remplacement actuel. Cette transaction a eu lieu avant l'explosion de la demande en électricité et en centres de données alimentée par l'AI, redéfinissant ainsi la trajectoire de croissance de Galaxy pour la prochaine décennie.
(3) Actif stratégique d'Helios
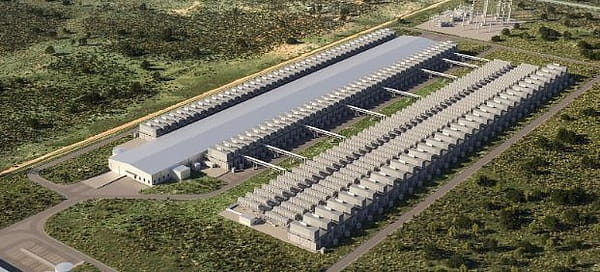
Helios n'est pas un centre de données ordinaire ; il représente un actif d'infrastructure de premier niveau conçu pour répondre aux besoins de la révolution AI.
Avantage énergétique :
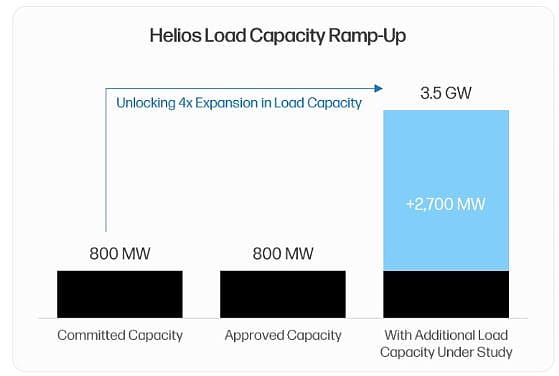
La plus grande contrainte à laquelle l'industrie des centres de données AI est confrontée est l'approvisionnement en électricité. Les contrats d'électricité sont un "facteur limitant" pour les fournisseurs de services de supercalcul qui cherchent à déployer des capacités GPU. Helios a signé un contrat d'électricité de 800 MW avec l'opérateur électrique ERCOT au Texas, permettant aux locataires d'éviter l'attente habituelle de plus de 36 mois pour l'accès à un nouveau réseau électrique. De plus, le site dispose d'une voie d'expansion claire, avec 1,7 GW de capacité actuellement en phase d'étude de charge, permettant une capacité potentielle pouvant atteindre 2,5 GW pour le site initial. Une annonce récente au deuxième trimestre 2025 a révélé que l'entreprise avait acquis des terrains adjacents et soumis une demande d'accès au réseau de 1 GW, portant la capacité électrique potentielle totale du parc à un impressionnant 3,5 GW, faisant de lui l'un des plus grands sites de centres de données au monde.
Échelle et avantage locatif :
Les fournisseurs de services de supercalcul AI préfèrent des installations centralisées pour réaliser des économies d'échelle et des avantages de performance. Helios, en tant que parc unique et évolutif, s'inscrit parfaitement dans ce modèle. Sa localisation au Texas lui permet d'accéder aux ressources électriques les moins chères et les plus fiables des États-Unis. Fait clé, Galaxy investit dans la construction d'un réseau de fibre optique longue distance, garantissant des délais de transmission de 10 à 15 millisecondes dans la région métropolitaine de Dallas/Fort Worth. Cela distingue Helios des installations de formation AI de plus en plus nombreuses - ses caractéristiques de connexion à faible latence permettent de débloquer des cas d'utilisation de raisonnement AI, assurant ainsi une capacité de tarification premium.
Conception tournée vers l'avenir :
Tout centre de données construit actuellement fait face au risque d'obsolescence dans quelques années. Galaxy atténue ce risque grâce à un plan de développement par étapes, permettant d'intégrer des technologies de pointe à chaque nouveau cycle de construction. Cela inclut des solutions de refroidissement avancées comme le refroidissement liquide direct pour les puces, qui sont essentielles pour les GPU de nouvelle génération. Le parc dispose de réservoirs d'eau douce de 10 millions de gallons pour répondre à ces besoins critiques en refroidissement.
(4) Partenariat avec CoreWeave
Le partenariat avec CoreWeave est la validation la plus importante de la stratégie du centre de données AI de Galaxy. Au deuxième trimestre 2025, CoreWeave s'est engagé à louer la totalité des 800 MW actuellement approuvés d'Helios.
Économie de transaction :
Son contrat de triple location net de 15 ans est extrêmement attractif. La première tranche de 600 MW devrait générer environ 720 millions de dollars de revenus par an (y compris une clause d'augmentation annuelle de 3 %). En raison de la structure de triple location nette (les locataires supportent tous les coûts opérationnels), ces revenus devraient se traduire par un EBITDA avec une marge atteignant 90 %.
Gestion des risques et validation de la valeur :
Cet accord historique atteint plusieurs objectifs clés. Tout d'abord, il offre une visibilité de flux de trésorerie prévisible à long terme, réduisant le risque financier de Galaxy. Ensuite, il valide fortement la capacité opérationnelle de Galaxy, établissant la société en tant que partenaire fiable. Cela est crucial pour attirer d'autres locataires de grande envergure - ces locataires préfèrent des partenaires ayant un historique vérifié.
3. Activité traditionnelle de Galaxy : une pierre angulaire rentable et synergique
Les points de vue baissiers courants sur Galaxy soutiennent que son activité cryptographique traditionnelle est un actif de passif ajoutant de la volatilité et des risques. Cette vue est erronée. En réalité, l'activité d'actifs numériques de Galaxy est une entité rentable et leader sur le marché, fournissant des synergies de capital et de crédibilité pour ses autres activités.
L'activité d'actifs numériques de Galaxy se compose principalement de deux unités : le marché mondial (y compris le trading institutionnel, le prêt et les services bancaires d'investissement) et les solutions de gestion d'actifs et d'infrastructure (y compris une gamme de produits de gestion d'actifs et des services de chaîne comme le staking).
Les données financières du deuxième trimestre 2025 confirment la forte rentabilité de cette activité :
Le segment des actifs numériques a atteint un bénéfice brut ajusté de 71,4 millions de dollars, en hausse de 10 % par rapport au trimestre précédent ;
Les performances sur le marché mondial ont surpassé le marché, avec une augmentation de 27 % des comptes de prêts institutionnels à 1,1 milliard de dollars, montrant une augmentation de la demande pour ses produits de crédit ;
L'activité de banque d'investissement démontre sa force en tant que conseiller en fusions et acquisitions, étant le conseiller financier exclusif dans l'acquisition de Bitstamp par Robinhood ;
La plateforme de gestion d'actifs et de solutions d'infrastructure a vu ses actifs totaux augmenter de 27 % pour atteindre près de 9 milliards de dollars ;
Le bilan du deuxième trimestre montre une détention de 1,18 milliard de dollars en liquidités et en stablecoins, ainsi que 1,27 milliard de dollars d'actifs numériques (principalement BTC et ETH).
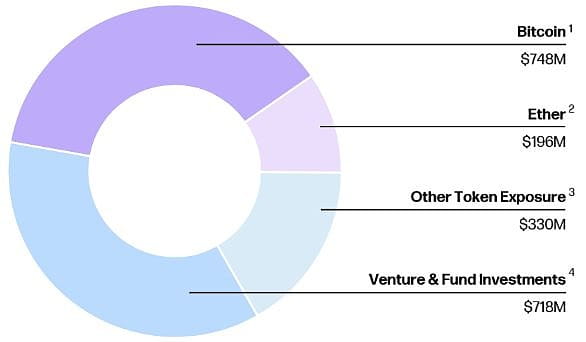
L'activité d'actifs numériques rentable de Galaxy génère non seulement des flux de trésorerie, mais renforce également la solidité de son bilan, permettant à l'entreprise de financer la part de capitaux propres nécessaire à la construction d'Helios. De plus, ce segment a prouvé sa capacité à exécuter des transactions complexes et à grande échelle - par exemple, en vendant récemment plus de 80 000 bitcoins (d'une valeur de plus de 9 milliards de dollars) à un seul client. Toutes ces caractéristiques garantissent aux clients potentiels de supercalcul : Galaxy est un partenaire expérimenté, fiable et financièrement solide, capable de livrer des projets d'infrastructure de plusieurs milliards de dollars. Cette synergie crée un puissant cycle d'auto-renforcement entre les deux segments d'activité.
4. Paysage concurrentiel : leader dans le domaine de la transformation AI
Galaxy Digital est souvent confondu avec des groupes de mineurs de bitcoin cherchant à se tourner vers des services d'hébergement de calcul AI. Cependant, la comparaison suivante montre que Galaxy se démarque, devenant l'un des investissements les plus attractifs dans ce thème. Le paysage concurrentiel peut être divisé en deux niveaux : les entreprises ayant signé des accords AI (comme Core Scientific, TeraWulf) et celles qui ne font que déclarer des intentions stratégiques (comme IREN, Hut 8, Riot). Par rapport aux entreprises de même niveau ayant signé, Galaxy montre un avantage évident dans toutes les dimensions clés.
Galaxy se distingue par sa supériorité dans des dimensions clés :
Attractivité du contrat : Le bail de Galaxy avec CoreWeave présente une meilleure économie. Son revenu locatif annuel par MW est plus élevé (1,8 million de dollars contre 1,4 à 1,6 million de dollars), et sa marge EBITDA est meilleure (90 % contre 75-80 %), et inclut une clause d'augmentation de loyer annuel de 3 % que les concurrents n'ont pas.
Force du bilan : Galaxy possède 1,8 milliard de dollars de liquidités nettes et d'investissements. En revanche, des concurrents comme CORZ et WULF portent d'importants fardeaux de dette nette - CORZ vient de sortir d'une restructuration de faillite, tandis que WULF a évité un destin similaire par une dilution massive des actions. Les activités minières de ces concurrents continuent d'épuiser les flux de trésorerie, tandis que l'activité traditionnelle de Galaxy demeure toujours rentable.
Capacité d'expansion : Le parc Helios de Galaxy a une capacité potentielle de 3,5 GW, ce qui est incomparable par rapport aux capacités électriques dispersées et limitées de ses concurrents, permettant à Galaxy de capturer une plus grande part de la demande future.
Concentration stratégique : Galaxy a pris des décisions stratégiques : se retirer complètement de l'activité d'extraction de bitcoin et se concentrer à 100 % sur les opportunités des centres de données AI. Les concurrents tentent d'adopter un modèle hybride, distrayant leur attention et leur capital entre deux activités distinctes.
5. Analyse de la valorisation d'Helios
L'activité du centre de données Helios devrait être évaluée par rapport à d'autres REITs (sociétés d'investissement immobilier) de centres de données de premier plan cotés en bourse et aux transactions récentes sur le marché privé. Les multiples de sociétés comparables cotées en bourse comme Digital Realty et Equinix se négocient environ 25 fois l'EBITDA ajusté. Les transactions de fusions et acquisitions d'actifs de centres de données se sont également réalisées à des multiples similaires.
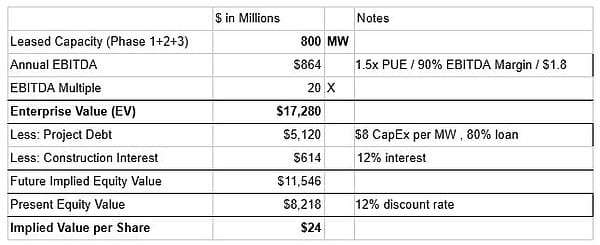
Scénario de référence (seulement les 800 MW actuellement approuvés) :
Supposons que les 800 MW actuellement approuvés soient loués à un prix moyen de 1,8 million de dollars / MW. En appliquant un multiple de 20 fois l'EBITDA, cela générera une valeur d'entreprise d'environ 17,28 milliards de dollars. Après déduction d'environ 5,73 milliards de dollars de dette et d'intérêts au niveau du projet, la valeur des capitaux propres correspondante d'Helios est d'environ 11,54 milliards de dollars. Étant donné que nous prévoyons que l'EBITDA de cette année sera réalisé d'ici 2028, nous appliquons un taux d'actualisation de 12 %, ce qui donne une valeur actuelle des capitaux propres de 8,2 milliards de dollars, soit une valeur par action de 24 dollars.
Scénario haussier (au cours de l'exercice 2026, location de 1 600 MW) :
Supposons que les 800 MW supplémentaires attendus d'ici le quatrième trimestre 2025 soient loués à un prix moyen de 1,6 million de dollars / MW. En totalisant 1 600 MW, cela générera environ 1,63 milliard de dollars d'EBITDA annualisé. En appliquant un multiple de 20 fois, on obtient une valeur d'entreprise d'environ 34,5 milliards de dollars. Après prise en compte d'environ 11,46 milliards de dollars de dette et d'intérêts au niveau du projet, la valeur future des capitaux propres d'Helios est d'environ 21,1 milliards de dollars. Étant donné que nous prévoyons que la capacité de 1 600 MW ne sera pleinement opérationnelle qu'en 2030, nous appliquons un taux d'actualisation plus élevé de 16 % pour tenir compte des risques d'exécution supplémentaires. Cela donne une valeur actuelle des capitaux propres de 10,01 milliards de dollars, soit une valeur par action de 29 dollars.
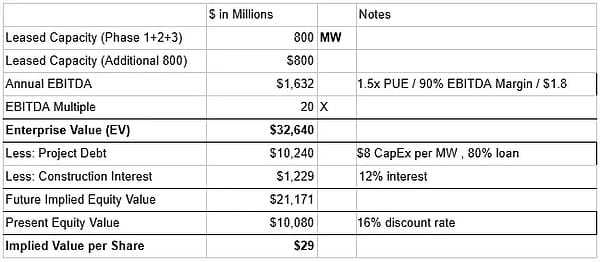
Le prix de transaction actuel de GLXY est d'environ 24 dollars (au 2 septembre 2025). Le scénario de référence du projet Helios a déjà atteint une valorisation de 24 dollars par action. Notre évaluation n'inclut pas encore les bénéfices de l'entreprise traditionnelle d'actifs numériques de Galaxy. Bullish a récemment réussi son introduction en bourse avec une valorisation de 5,4 milliards de dollars, tandis que la société a déclaré une perte nette au premier trimestre 2025. Si la valorisation des activités numériques de Galaxy se rapproche de celle de l'introduction en bourse de Bullish, cela pourrait ajouter environ 8 à 10 dollars à la valeur par action.
6. Risques clés et facteurs d'atténuation
(1) Concentration des locataires de CoreWeave et risque de crédit
Le principal argument baissier repose sur le risque de concentration lié à un seul locataire, CoreWeave, ainsi que sur des doutes quant à sa fiabilité crédit en raison de son fardeau d'endettement et de l'absence de notation de niveau d'investissement.
Atténuation des risques : Le modèle commercial de CoreWeave présente une grande visibilité des revenus, avec 96 % de ses revenus provenant de contrats à long terme. Sa dette est principalement composée de prêts à terme différés, spécifiquement destinés au financement des dépenses d'investissement liées à des contrats clients déjà signés. Ce crédit a été entièrement souscrit par des investisseurs établis comme Blackstone - qui avait dirigé d'importants arrangements de financement pour CoreWeave. De plus, CoreWeave a construit une barrière durable grâce à une alliance stratégique avec NVIDIA, lui permettant d'accéder en priorité aux dernières GPU, et est le seul opérateur "Neocloud" capable de répondre aux besoins d'échelle des principaux laboratoires AI comme OpenAI.
(2) Risques d'exécution de projet et de calendrier
La transformation et l'expansion d'Helios représentent un projet d'infrastructure complexe de plusieurs milliards de dollars, avec des risques d'exécution significatifs.
Atténuation des risques : L'équipe de direction de Galaxy (en particulier le directeur des investissements Chris Ferraro) possède une expertise approfondie en financement de projets et en marchés des capitaux pour atténuer ce risque. Le bilan solide de l'entreprise (récemment renforcé par un financement d'environ 500 millions de dollars) offre un tampon financier important contre des coûts ou des retards inattendus. La stratégie de développement par phases réduit les risques en décomposant les projets en phases gérables.
(3) Risques réglementaires et de réseau électrique
L'expansion future au-delà de la capacité approuvée actuelle pourrait faire face à un examen ou à des retards par l'opérateur du réseau électrique du Texas, ERCOT - cette agence surveille de près les nouvelles demandes d'accès à de grandes charges.
Atténuation des risques : La capacité d'accès approuvée de 800 MW de Galaxy est un actif énorme de désensibilisation, la protégeant des plus grands goulets d'étranglement auxquels font face les nouveaux projets. Cette électricité approuvée est sécurisée. De plus, par rapport à des juridictions plus restrictives, la position généralement pro-business et anti-réglementaire des autorités texanes offre des avantages significatifs pour la croissance future.
7. Conclusion
En résumé, Galaxy Digital représente une opportunité d'investissement sous-évaluée. Le marché continue d'évaluer GLXY à travers le prisme étroit des crypto-monnaies volatiles, ne réalisant pas sa transformation fondamentale en un fournisseur d'infrastructure AI de premier plan.
Le cœur de cette thèse d'investissement réside dans le centre de données Helios - cet actif de classe mondiale a réalisé une couverture contre les risques en signant un bail triple net de 15 ans avec le géant du supercalcul CoreWeave. Ce partenariat garantit non seulement un flux de revenus prévisible à forte marge, mais valide également la position de Galaxy en tant que partenaire fiable pour réaliser ses plans d'expansion ambitieux.
Notre analyse d'évaluation indique que les seuls actifs d'Helios soutiennent déjà le prix actuel de l'action. Son activité traditionnelle d'actifs numériques rentable continue de la distinguer des autres concurrents en "transformation AI", comme en témoigne son bilan solide, ses multiples flux de revenus non corrélés et une équipe de direction hautement concentrée. Bien qu'il existe des risques liés à la concentration des locataires et à l'exécution des projets, l'équipe expérimentée de Galaxy et sa situation financière solide permettent une atténuation efficace. À mesure que l'entreprise met en œuvre sa feuille de route claire, et que le marché commence à digérer l'ampleur et la stabilité des flux de trésorerie d'Helios, nous anticipons une revalorisation de ses actions.