


Auteur : TTx0x, KOL de la cryptographie ; Traduction : Xiaozou de Jinse Finance
1. Introduction
Galaxy Digital (NASDAQ : GLXY) peut être considéré comme une opportunité sous-évaluée à l'intersection de deux tendances à long terme puissantes - la technologie cryptographique et l'intelligence artificielle. Le marché évalue mal Galaxy, la considérant comme une entreprise cryptographique volatile, tout en négligeant la valeur énorme de son "joyau de la couronne", le centre de données Helios. Helios est une plateforme d'infrastructure AI de classe mondiale, promettant des flux de trésorerie stables, à forte marge, sur le long terme.
Le cœur de ce point de vue d'investissement est que le marché finira par revaloriser GLXY, car il a réussi à se transformer d'une entreprise de services d'actifs numériques en un opérateur d'infrastructures AI de premier plan. Le bail principal de 15 ans récemment signé avec le fournisseur de services de supercalculateurs AI CoreWeave - couvrant l'ensemble des 800 mégawatts actuellement approuvés de Helios - valide son modèle commercial et préfigure un flux de revenus récurrents de 720 millions de dollars par an et une marge EBITDA de 90 %.
Galaxy présente un avantage net par rapport à ses concurrents qui tentent de réaliser une "transition des mineurs de Bitcoin vers l'AI", principalement en raison de son bilan fort, possédant plus de 1,8 milliard de dollars de liquidités nettes et d'investissements, d'une équipe de direction expérimentée, et d'une voie claire pour étendre Helios à un parc potentiel de 3,5 GW.
2. Point de vue d'investissement : Débloquer les actifs d'infrastructure AI de premier plan
(1) Erreur de tarification fondamentale
Galaxy se compose de deux segments d'activité distincts : les services financiers traditionnels d'actifs numériques et les infrastructures de centres de données AI émergents. Cependant, le marché évalue actuellement GLXY uniquement par le prisme des entreprises de cryptomonnaie. L'évolution du prix de GLXY reste fortement corrélée au Bitcoin, indiquant que les investisseurs n'ont pas encore intégré les facteurs favorables offerts par ses activités de centres de données AI.
(2) Opportunités d'acquisition inattendues
À la fin de 2022, Galaxy a acquis le parc de données Helios d'Argo Blockchain pour seulement 65 millions de dollars dans le cadre d'une vente en détresse. À ce moment-là, Argo faisait face à une faillite nécessitant la liquidation de ses actifs. Galaxy a obtenu cet actif d'infrastructure de classe mondiale à un prix bien inférieur à son coût de remise à zéro actuel. Cette transaction s'est produite avant l'explosion de la demande d'énergie et de centres de données alimentée par l'AI déclenchée par ChatGPT, redéfinissant ainsi la trajectoire de croissance de Galaxy pour la prochaine décennie.
(3) Actifs stratégiques de Helios
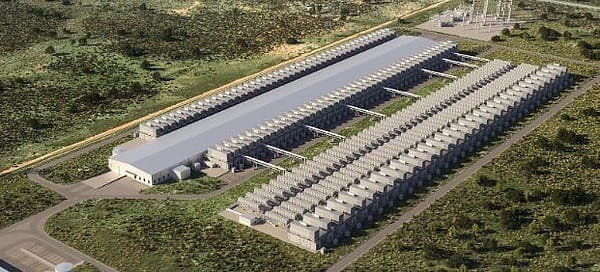
Helios n'est pas un centre de données ordinaire ; c'est un actif d'infrastructure de premier ordre conçu pour répondre aux besoins de la révolution AI.
Avantages en matière de puissance :
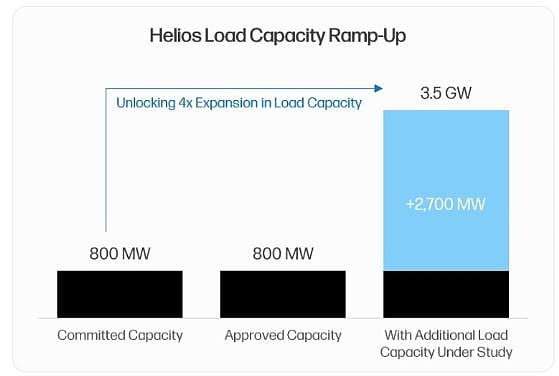
L'industrie des centres de données AI fait face à la plus grande contrainte qui est l'approvisionnement électrique. Les contrats d'approvisionnement en électricité sont le "facteur limitant" que les fournisseurs de supercalculateurs cherchent à déployer pour leur capacité GPU. Helios possède des contrats d'approvisionnement en électricité de 800 mégawatts approuvés avec l'opérateur électrique du Texas, l'ERCOT, permettant aux locataires de contourner les délais d'attente de plus de 36 mois généralement nécessaires pour accéder à un nouveau réseau électrique. De plus, le parc dispose d'une voie d'expansion claire, avec 1,7 GW de capacité actuellement à l'étude de charge, portant la capacité potentielle du site initial à 2,5 GW. Le dernier communiqué du deuxième trimestre 2025 a révélé que l'entreprise avait acquis des terrains adjacents et soumis une demande d'accès au réseau de 1 GW, augmentant la capacité électrique totale potentielle du parc à un impressionnant 3,5 GW, le plaçant parmi les plus grands sites de centres de données au monde.
Avantages d'échelle et de localisation :
Les fournisseurs de services de supercalculateurs AI préfèrent des installations centralisées pour réaliser des économies d'échelle et des avantages en termes de performance. Helios s'inscrit parfaitement dans ce modèle en tant que parc unique et évolutif. Sa localisation au Texas occidental permet d'accéder aux ressources électriques les moins chères et les plus fiables des États-Unis. Fait clé, Galaxy investit dans la construction d'un réseau de fibres optiques longue distance pour garantir un délai de transmission de 10 à 15 millisecondes dans la région métropolitaine de Dallas/Fort Worth. Cela distingue Helios des installations de formation AI de plus en plus nombreuses - ses caractéristiques de connexion à faible latence peuvent débloquer des cas d'utilisation de raisonnement AI, garantissant ainsi une capacité de tarification premium.
Conception orientée vers l'avenir :
Tout centre de données construit actuellement risque d'être obsolète dans quelques années. Galaxy évite ce risque grâce à un plan de développement par phases, permettant d'intégrer des technologies de pointe à chaque nouveau cycle de construction. Des solutions de refroidissement avancées telles que le refroidissement liquide par puce directe sont essentielles pour les GPU de nouvelle génération. Un réservoir d'eau douce de 10 millions de gallons sur le site soutient ces besoins de refroidissement critiques.
(4) Partenariat avec CoreWeave
La collaboration avec CoreWeave est la validation la plus importante de la stratégie de centre de données AI de Galaxy. Au deuxième trimestre 2025, CoreWeave s'est engagé à louer l'ensemble des 800 mégawatts de puissance actuellement approuvés de Helios.
Économie des transactions :
Son contrat de location triple net de 15 ans est très attrayant. La première tranche de 600 mégawatts devrait générer environ 720 millions de dollars de revenus par an (y compris une clause d'augmentation annuelle de 3 %). Grâce à la structure de location triple nette (les locataires supportent tous les frais d'exploitation), ces revenus sont prévus pour se convertir en EBITDA avec une marge atteignant 90 %.
Atténuation des risques et validation de la valeur :
Cet accord marquant atteint plusieurs objectifs clés. Tout d'abord, il offre une visibilité des flux de trésorerie prévisibles à long terme, réduisant le risque financier de Galaxy. Deuxièmement, il valide fortement la capacité opérationnelle de Galaxy, établissant l'entreprise comme un partenaire fiable. Ceci est crucial pour attirer d'autres grands locataires - ces locataires préfèrent des partenaires ayant un historique vérifié.
3. Activités traditionnelles de Galaxy : une pierre angulaire rentable et synergique
Les points de vue baissiers courants sur Galaxy considèrent que son activité traditionnelle de cryptomonnaie est un actif négatif qui augmente la volatilité et le risque. Cette perception est erronée. En réalité, l'activité numérique de Galaxy est une entité rentable et leader sur le marché, fournissant des synergies de capital et de réputation à ses autres activités.
L'activité numérique de Galaxy se compose principalement de deux unités : le marché mondial (comprenant le trading institutionnel, le prêt et les services bancaires d'investissement) ainsi que la gestion d'actifs et les solutions d'infrastructure (comprenant une gamme de produits de gestion d'actifs et de services en chaîne tels que le staking).
Les données financières du deuxième trimestre 2025 confirment la forte rentabilité de cette activité :
Après ajustement, le bénéfice brut du secteur des actifs numériques atteint 71,4 millions de dollars, avec une croissance de 10 % par rapport au trimestre précédent ;
Le marché mondial a surperformé, avec les comptes de prêts institutionnels en hausse de 27 % pour atteindre 1,1 milliard de dollars, montrant une demande croissante pour ses produits de crédit ;
Les activités bancaires d'investissement démontrent la force en tant que conseiller en fusions et acquisitions, étant le conseiller financier exclusif lors de l'acquisition de Bitstamp par Robinhood ;
La plateforme de gestion d'actifs et de solutions d'infrastructure a connu une augmentation de 27 % de ses actifs totaux, atteignant près de 9 milliards de dollars ;
Le bilan du deuxième trimestre montre un montant de 1,18 milliard de dollars en liquidités et stablecoins, ainsi que 1,27 milliard de dollars d'actifs numériques (principalement BTC et ETH).
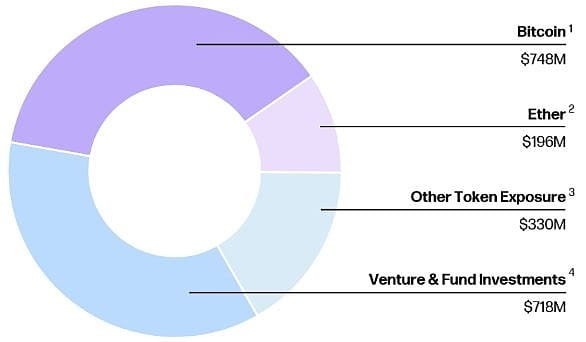
L'activité numérique rentable de Galaxy génère non seulement des flux de trésorerie, mais renforce également la solidité de son bilan, permettant à l'entreprise de financer de manière autonome la part substantielle des fonds propres nécessaires à la construction de Helios. De plus, ce segment d'activité a prouvé sa capacité à exécuter des transactions complexes à grande échelle - par exemple, en vendant récemment plus de 80 000 bitcoins (d'une valeur de plus de 9 milliards de dollars) à un seul client. Toutes ces caractéristiques rassurent les clients potentiels en supercalcul : Galaxy est un partenaire expérimenté, fiable et bien capitalisé, capable de livrer des projets d'infrastructure de plusieurs milliards de dollars. Cette synergie crée un puissant cycle d'auto-renforcement entre les deux segments d'activité.
4. Paysage concurrentiel : Leader dans le domaine de la transformation AI
Galaxy Digital est souvent confondu avec un groupe de mineurs de Bitcoin cherchant à déplacer des actifs vers des services d'hébergement de calcul AI. Cependant, la comparaison ci-dessous montre que Galaxy se distingue, devenant l'un des investissements les plus attrayants dans ce thème. Le paysage concurrentiel peut être divisé en deux niveaux : les entreprises ayant signé des contrats AI (comme Core Scientific, TeraWulf) et celles qui ne font que déclarer des intentions stratégiques (comme IREN, Hut 8, Riot). Par rapport aux entreprises similaires qui ont déjà signé, Galaxy montre un avantage net sur tous les dimensions clés.
La supériorité de Galaxy sur les dimensions clés se manifeste spécifiquement dans :
Attractivité du contrat : le bail de Galaxy avec CoreWeave présente une meilleure économie. Son revenu locatif annuel par mégawatt est plus élevé (1,8 million de dollars contre 1,4 à 1,6 million de dollars), la marge EBITDA est meilleure (90 % contre 75-80 %), et il inclut une clause d'augmentation annuelle du loyer de 3 % que n'ont pas les concurrents.
Solidité du bilan : Galaxy dispose de 1,8 milliard de dollars de liquidités nettes et d'investissements. En revanche, des concurrents comme CORZ et WULF sont lourdement endettés - CORZ vient de sortir d'une restructuration faillitaire, tandis que WULF a évité un sort similaire par une dilution massive des capitaux propres. Les activités minières de ces concurrents continuent d'absorber des flux de trésorerie, tandis que l'activité traditionnelle de Galaxy demeure toujours rentable.
Capacité d'expansion : La capacité potentielle d'un seul parc Helios de Galaxy atteint 3,5 GW, ce qui rend la capacité électrique dispersée et limitée de ses concurrents insignifiante, permettant à Galaxy de capter une plus grande part de la demande future.
Degré de concentration stratégique : Galaxy a pris une décision stratégique : se retirer complètement de l'exploitation minière de Bitcoin et concentrer 100 % de son attention sur les opportunités de centres de données AI. Les concurrents tentent d'adopter un modèle hybride, dispersant leur attention et leur capital entre deux activités complètement différentes.
5. Analyse de la valorisation de Helios
L'activité des centres de données Helios devrait être valorisée par rapport à d'autres REITs (Real Estate Investment Trusts) de centres de données cotés en bourse et aux transactions récentes sur le marché privé. Des entreprises comme Digital Realty et Equinix ont des multiples de transactions d'environ 25 fois l'EBITDA ajusté. Les transactions de fusions et acquisitions d'actifs de centres de données atteignent également des multiples similaires.
Scénario de référence (seulement 800 mégawatts actuellement approuvés) :
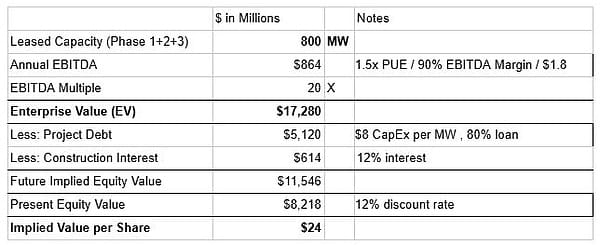
Supposons que les 800 mégawatts actuellement approuvés soient loués à un prix moyen de 1,8 million de dollars/mégawatt. Appliquant un multiple de 20 fois l'EBITDA, cela générerait une valeur d'entreprise d'environ 17,28 milliards de dollars. Après déduction d'environ 5,73 milliards de dollars de dettes de projet et d'intérêts, la valeur des actions correspondante de Helios serait d'environ 11,54 milliards de dollars. Étant donné que nous prévoyons que l'EBITDA de cette année sera réalisé en 2028, nous appliquons un taux d'actualisation de 12 %, ce qui donne une valeur actuelle des actions de 8,2 milliards de dollars, soit une valeur par action de 24 dollars.
Scénario haussier (bail de 1 600 mégawatts d'ici l'exercice 2026) :
Supposons que les 800 mégawatts supplémentaires prévus pour approbation au quatrième trimestre 2025 soient loués à un prix moyen de 1,6 million de dollars/mégawatt. Au total, 1 600 mégawatts généreraient environ 1,63 milliard de dollars d'EBITDA annualisé. Appliquant un multiple de 20 fois, on obtiendrait une valeur d'entreprise d'environ 34,5 milliards de dollars. En tenant compte d'environ 11,46 milliards de dollars de dettes de projet et d'intérêts, la future valeur des actions correspondante de Helios serait d'environ 21,1 milliards de dollars. Étant donné que nous prévoyons que la capacité de 1 600 mégawatts ne sera entièrement opérationnelle qu'en 2030, nous appliquons un taux d'actualisation plus élevé de 16 % pour tenir compte des risques d'exécution supplémentaires. Cela conduit à une valeur actuelle des actions de 10,01 milliards de dollars, soit une valeur par action de 29 dollars.
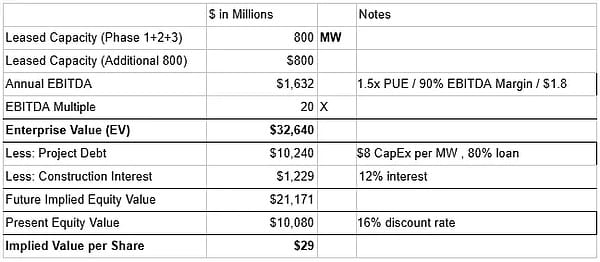
Le prix de l'action GLXY est actuellement d'environ 24 dollars (au 2 septembre 2025). Le scénario de référence pour le projet Helios atteint déjà une évaluation par action de 24 dollars. Notre évaluation n'inclut pas encore les bénéfices de l'activité numérique traditionnelle de Galaxy. Bullish a récemment réussi son IPO avec une évaluation de 5,4 milliards de dollars, alors que l'entreprise a déclaré une perte nette au premier trimestre 2025. Si l'évaluation de l'activité numérique de Galaxy se rapproche de l'évaluation IPO de Bullish, cela pourrait ajouter environ 8 à 10 dollars à la valeur par action.
6. Risques clés et facteurs d'atténuation
(1) Concentration des locataires de CoreWeave et risque de crédit
L'argument baissier le plus marquant concerne le risque de concentration sur le locataire unique CoreWeave, ainsi que des doutes sur la fiabilité de crédit en raison de son fardeau d'endettement et de l'absence de notation de qualité investissement.
Atténuation des risques : le modèle commercial de CoreWeave présente une forte visibilité des revenus, avec 96 % de ses revenus provenant de contrats à long terme. Sa dette est principalement constituée de prêts à terme différés, spécifiquement utilisés pour financer les dépenses en capital de croissance en fonction des contrats clients signés. Ce crédit a été pleinement souscrit par des investisseurs établis comme Blackstone - qui a dirigé d'importants arrangements de financement pour CoreWeave. De plus, CoreWeave a construit une barrière durable grâce à son alliance stratégique avec Nvidia, lui permettant d'obtenir en priorité les derniers GPU et d'être le seul opérateur "Neocloud" capable de répondre à la demande à grande échelle de laboratoires AI de premier plan comme OpenAI.
(2) Risques d'exécution de projet et de calendrier
La transformation et l'extension de Helios représentent un projet d'infrastructure complexe de plusieurs milliards de dollars, avec des risques d'exécution significatifs.
Atténuation des risques : l'équipe de gestion de Galaxy (en particulier le directeur des investissements Chris Ferraro) possède une expertise approfondie en financement de projets et en marchés des capitaux, ce qui atténue ce risque. Le bilan solide de l'entreprise (récemment renforcé par un financement d'environ 500 millions de dollars) offre un tampon financier important pour faire face aux coûts imprévus ou aux retards. La stratégie de développement par phases réduit le risque en décomposant les projets en phases gérables.
(3) Risques réglementaires et de réseau électrique
Les futures expansions au-delà de la capacité actuellement approuvée pourraient faire l'objet d'un examen ou d'un retard par l'opérateur du réseau électrique du Texas, l'ERCOT - cette agence surveille de près les nouvelles demandes d'accès à forte charge.
Atténuation des risques : les 800 mégawatts de capacité d'accès approuvée par Galaxy constituent un actif important pour réduire les risques, la protégeant des principaux goulets d'étranglement auxquels les nouveaux projets font face. Cette puissance approuvée est assurée. De plus, par rapport à des juridictions plus restrictives, la position généralement favorable aux affaires et anti-réglementaire des régulateurs du Texas offre des avantages significatifs pour la croissance future.
7. Conclusion
En résumé, Galaxy Digital représente une opportunité d'investissement sous-évaluée. Le marché continue d'évaluer GLXY à travers le prisme étroit des agents de cryptomonnaie volatils, ne réalisant pas sa transformation fondamentale en fournisseur d'infrastructure AI de premier plan.
Le cœur de cet argument d'investissement réside dans le centre de données Helios - cet actif de classe mondiale se protège contre les risques en signant un bail triple net de 15 ans avec le géant des supercalculateurs CoreWeave. Ce partenariat garantit non seulement des flux de revenus à forte marge prévisibles, mais valide également la position de Galaxy en tant que partenaire fiable pour réaliser ses ambitieux plans d'expansion future.
Notre analyse de valorisation montre que l'actif Helios lui-même soutient déjà le prix actuel de l'action. Son activité numérique traditionnelle rentable continue de le distinguer des autres concurrents "en transition vers l'AI", mettant en évidence un bilan solide, des flux de revenus non corrélés multiples et une équipe de direction hautement concentrée. Bien qu'il existe des risques liés à la concentration des locataires et à l'exécution des projets, l'équipe de direction expérimentée de Galaxy et sa situation financière solide forment une atténuation efficace. Alors que l'entreprise met en œuvre sa feuille de route claire et que le marché commence à digérer l'ampleur et la stabilité des flux de trésorerie de Helios, nous prévoyons que ses actions connaîtront une réévaluation de leur valeur.