


Titre original : Explorer les effets on-chain des entreprises de trésorerie ETH
Auteur original : Tanay Ved, Coin Metrics
Traduction originale : Saoirse, Foresight News
Points clés
· Les réserves d'actifs numériques axées sur Ethereum se développent rapidement, ayant accumulé 2,2 millions d'ETH (soit 1,8 % de l'offre totale) en seulement deux mois, entraînant un déséquilibre entre l'offre et la demande.
· Ces fonds de réserve adoptent des stratégies proactives sur la chaîne, prévoyant d'allouer des fonds via le staking et DeFi tout en améliorant les rendements et en soutenant la sécurité et la liquidité du réseau.
· Bien qu'elles soient encore en phase d'accumulation, un niveau de participation plus élevé sur la chaîne pourrait accroître la liquidité et la sécurité d'Ethereum tout en augmentant leur exposition aux risques financiers des entreprises.
L'essor des réserves d'actifs numériques
Les réserves d'actifs numériques (DATs), c'est-à-dire les entreprises cotées qui détiennent des actifs cryptographiques comme le Bitcoin ou l'Ethereum sur leur bilan, sont devenues un nouveau canal d'accès au marché. Le lancement des ETF spot en 2024 a libéré la demande des investisseurs qui ne pouvaient pas détenir directement BTC et ETH par le biais de la conservation directe. De même, les réserves d'actifs numériques offrent aux investisseurs l'opportunité d'accéder à ces actifs et à leur écosystème par le biais d'actions négociées en bourse, tout en ayant la capacité de lever et d'allouer des fonds de manière stratégique.
Nous avons précédemment analysé en profondeur le (manuel stratégique) de Michael Saylor, qui a levé des fonds par l'émission d'actions et d'obligations convertibles, accumulant plus de 628 000 bitcoins (soit 2,9 % de l'offre totale de bitcoins). Plusieurs entreprises à travers le monde emboîtent le pas, de Marathon Digital à la japonaise Metaplanet, offrant aux actionnaires une exposition amplifiée ou « levée » au bitcoin. Aujourd'hui, ce modèle s'étend à d'autres écosystèmes, avec de nombreuses entités se battant pour accumuler de l'ETH dans leurs réserves de trésorerie.
Bien que l'objectif de renforcer l'exposition des actionnaires aux actifs sous-jacents demeure inchangé, il existe une distinction essentielle entre les réserves d'Ethereum et celles du Bitcoin : les premières peuvent tirer parti du staking d'Ethereum et de l'écosystème DeFi. Cela ouvre la possibilité d'améliorer les rendements grâce à l'allocation efficace du capital et des revenus natifs d'Ethereum. Dans cet article, nous analyserons l'impact dynamique des réserves d'Ethereum sur l'approvisionnement d'Ethereum et examinerons les effets potentiels sur le réseau lorsque ces grandes institutions entreront sur la chaîne.
Dynamique d'approvisionnement : Compétition pour 5 % de l'approvisionnement
Depuis juillet de cette année, les réserves d'actifs numériques d'Ethereum ont atteint 2,2 millions d'ETH, représentant près de 1,8 % de l'offre totale actuelle d'ETH. Il existe actuellement cinq principaux acteurs dans ce domaine, qui lèvent des fonds via des offres publiques ou des financements par actions privées (PIPE) pour allouer des capitaux et augmenter la valeur des actifs détenus. Au 11 août, les avoirs de ces entités étaient les suivants :
· Bitmine Immersion Technologies : 1,15 million d'ETH, d'une valeur d'environ 4,8 milliards de dollars
· SharpLink Gaming : 521 000 ETH, d'une valeur d'environ 2,2 milliards de dollars
· The Ether Machine : 345 000 ETH, d'une valeur d'environ 1,4 milliard de dollars
· Bit Digital : 120 000 ETH, d'une valeur d'environ 503 millions de dollars
· BTCS Inc. : 70 000 ETH, d'une valeur d'environ 293 millions de dollars
Bitmine Immersion Technologies est actuellement le plus grand détenteur d'ETH parmi les entreprises, détenant 0,95 % de l'offre totale d'ETH, et s'achemine rapidement vers l'objectif établi d'accumuler 5 % de l'offre circulante d'ETH. Avec l'évolution des conditions du marché, ces entreprises parviennent à constituer des réserves sur une base de coûts favorable, et la concurrence pour une plus grande part d'ETH s'intensifie.
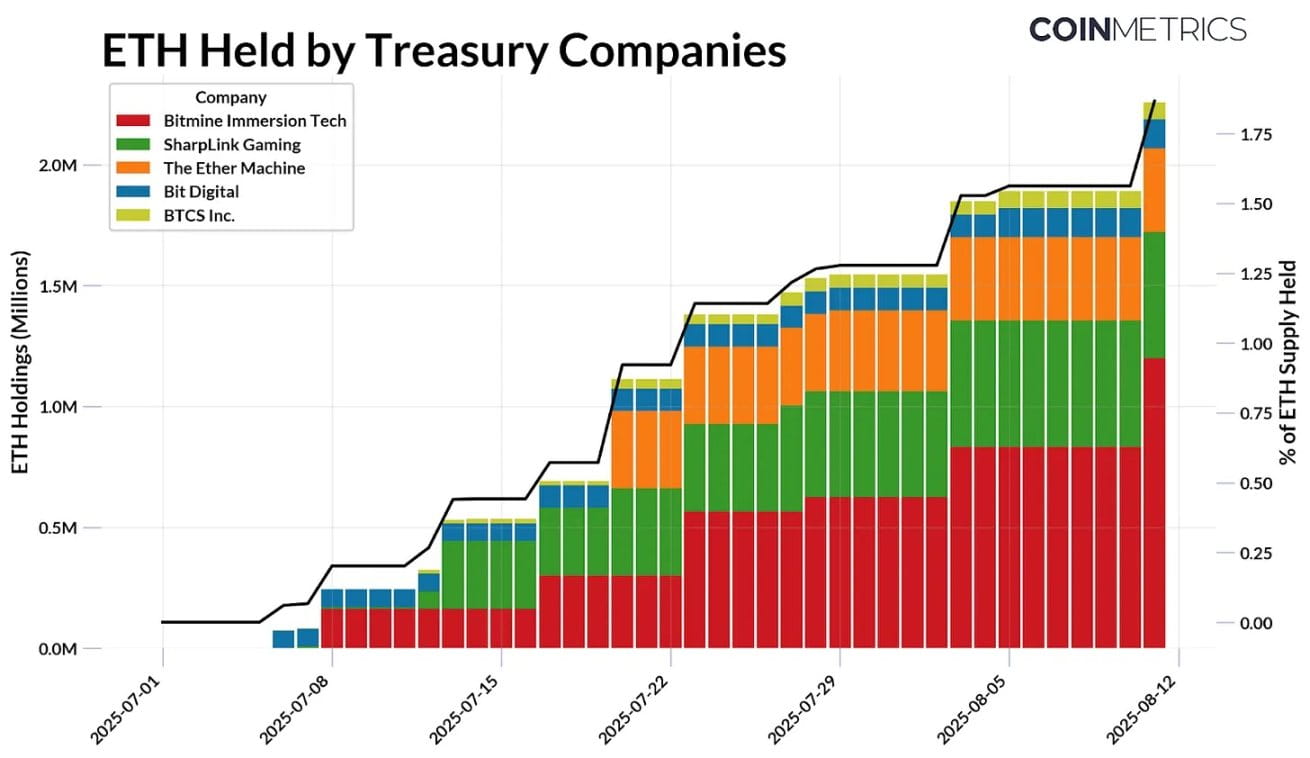
Source : Données réseau Coin Metrics et documents publics (au 11 août 2025)
En conjonction avec la dynamique d'émission d'Ethereum, cette tendance est encore plus marquée. L'approvisionnement d'Ethereum est régulé par le mécanisme PoS, les ETH nouvellement émis étant attribués aux validateurs, tandis qu'une partie des frais de transaction est détruite, de sorte que le volume net d'émission peut osciller entre des valeurs négatives (déflation) et positives (inflation).
Depuis la « fusion » de septembre 2022, Ethereum a émis au total 2,44 millions d'ETH, en détruisant 1,98 million d'ETH, avec une émission nette de 454 300 ETH. Depuis juillet de cette année, les entreprises de trésorerie Ethereum ont accumulé 2,2 millions d'ETH, dépassant largement l'émission nette durant la même période. Le plafond d'approvisionnement et le mécanisme de halving du Bitcoin réduisent directement son volume d'émission, tandis que l'approvisionnement d'Ethereum est dynamique et actuellement en état d'inflation. Étant donné que la capitalisation boursière d'Ethereum est d'environ 1/4,5 de celle du Bitcoin, l'ampleur et la rapidité de la demande récente méritent une attention particulière.
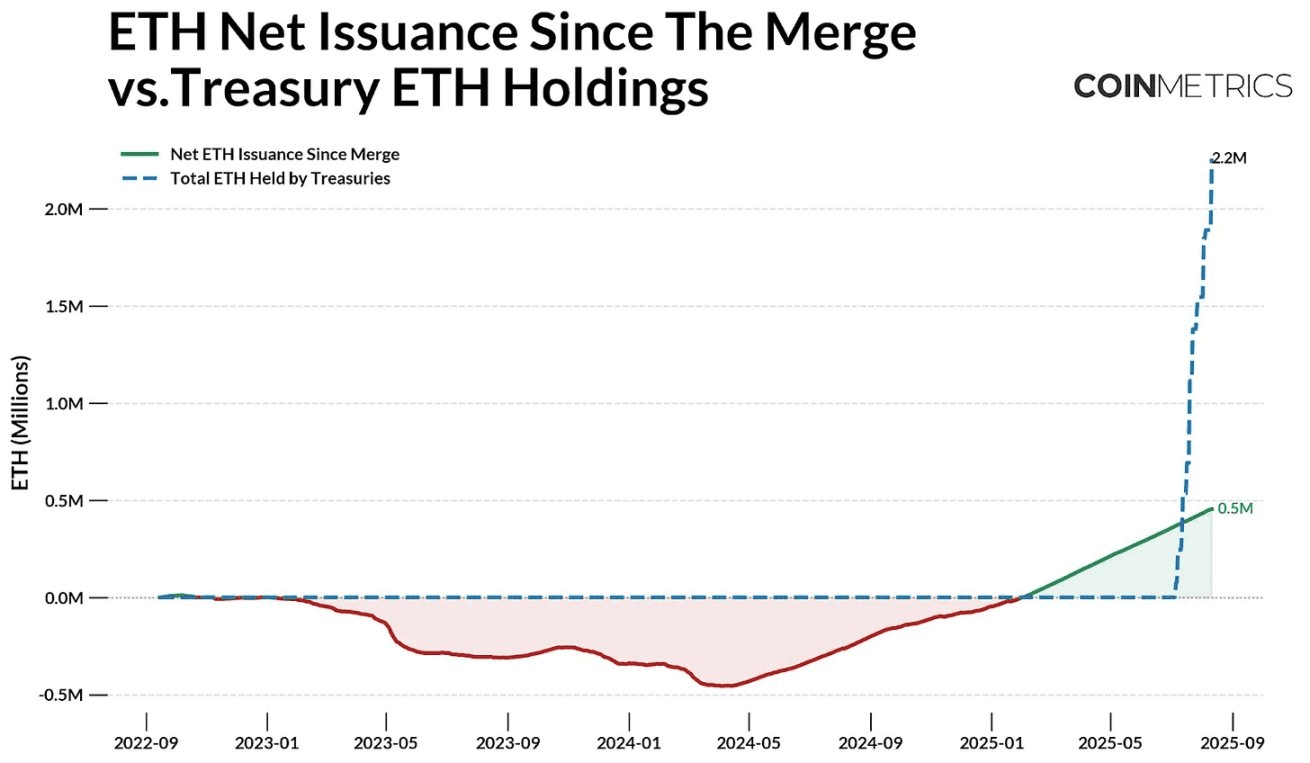
Source : Données réseau Coin Metrics et documents publics
Étant donné que les flux dans les ETF Ethereum ont également augmenté ces derniers mois, ce déséquilibre entre l'offre et la demande est encore plus marqué. Dans l'ensemble, en dehors des 29 % d'ETH stakés au niveau de la couche de consensus et des 8,9 % d'ETH détenus dans d'autres contrats intelligents, ces outils continuent d'absorber les 107,2 millions d'ETH de l'offre libre circulante (l'offre disponible sur le marché). Par conséquent, l'accumulation continue de réserves et d'ETF pourrait amplifier la sensibilité des prix à la nouvelle demande.
Impact sur l'écosystème : Staking, DeFi et activités on-chain
Bien que la plupart des fonds de trésorerie ETH soient encore en phase d'accumulation, une partie de leurs fonds pourrait finalement entrer sur la chaîne. Contrairement à l'approche relativement passive des fonds de trésorerie Bitcoin, ces entreprises prévoient de tirer parti du staking et des infrastructures DeFi d'Ethereum pour améliorer les rendements ajustés au risque et réaliser une utilisation efficace des actifs détenus. Ce changement est déjà en cours : SharpLink Gaming a staké la majorité de ses actifs détenus, BTCS Inc. a obtenu des rendements via Rocket Pool, et d'autres entreprises comme The Ether Machine et ETHZilla se préparent également à une gestion plus proactive sur la chaîne.
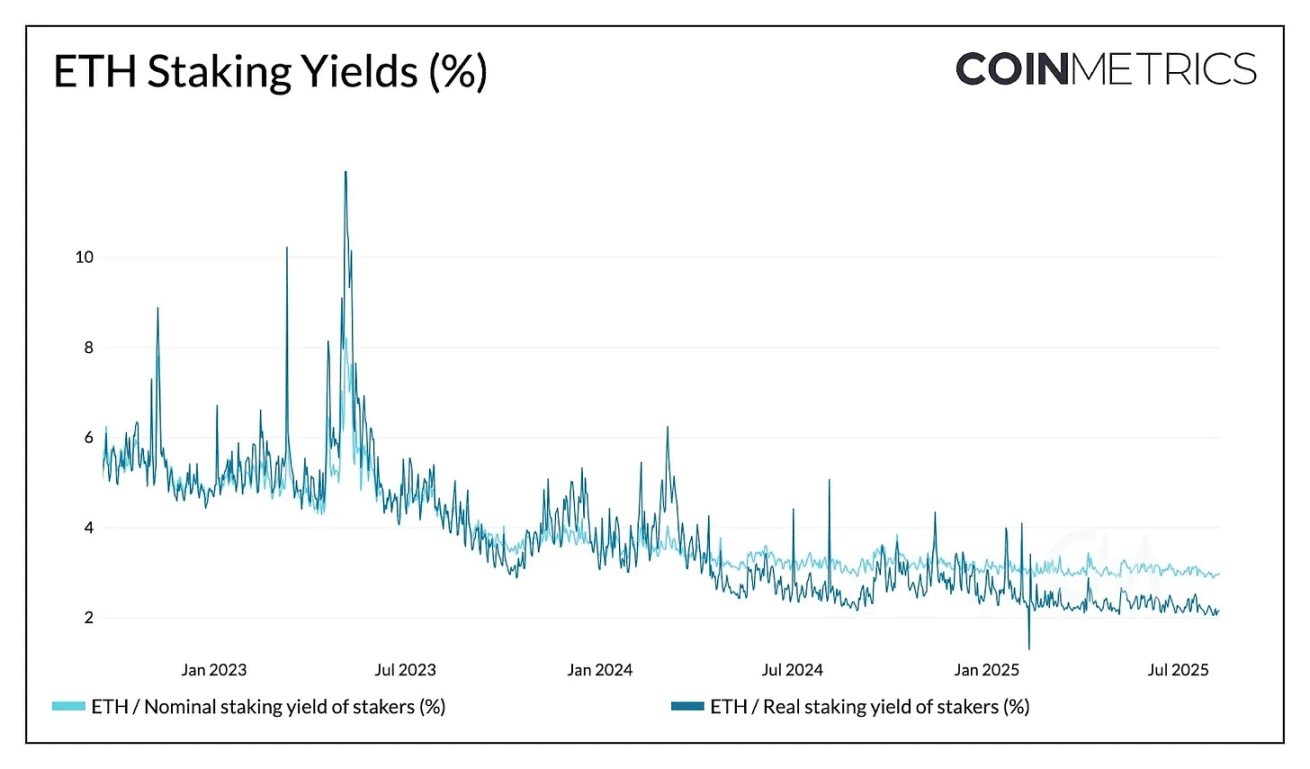
Source : Données réseau Coin Metrics Pro
Actuellement, en offrant des récompenses de staking pour la sécurité du réseau, Ethereum peut fournir un rendement nominal de 2,95 % et un rendement réel (ajusté pour l'inflation) de 2,15 %. Cela peut non seulement apporter une appréciation des prix aux actifs sous-jacents, mais également fournir un flux de revenus stable pour les entreprises de trésorerie. Par exemple, si 30 % des 2,2 millions d'ETH détenus par les entreprises de trésorerie sont stakés à un rendement nominal d'environ 3 %, avec un prix de l'ETH à 4000 dollars, cela pourrait générer environ 79 millions de dollars de revenus par an. Bien qu'un afflux massif de fonds dans le staking puisse faire baisser le rendement, l'impact est modéré car le taux de récompense d'Ethereum tend à diminuer progressivement avec l'augmentation du montant total staké.
Les entreprises de trésorerie participent principalement de deux manières : d'une part en exploitant leurs propres nœuds de validation, d'autre part en utilisant des protocoles de staking liquide. La SEC américaine a clairement indiqué que les protocoles de staking liquide ne sont pas considérés comme des titres, et les entreprises peuvent staker via des tiers comme Lido, Coinbase ou RocketPool, et recevoir des jetons de preuve de « liquidité » en retour.
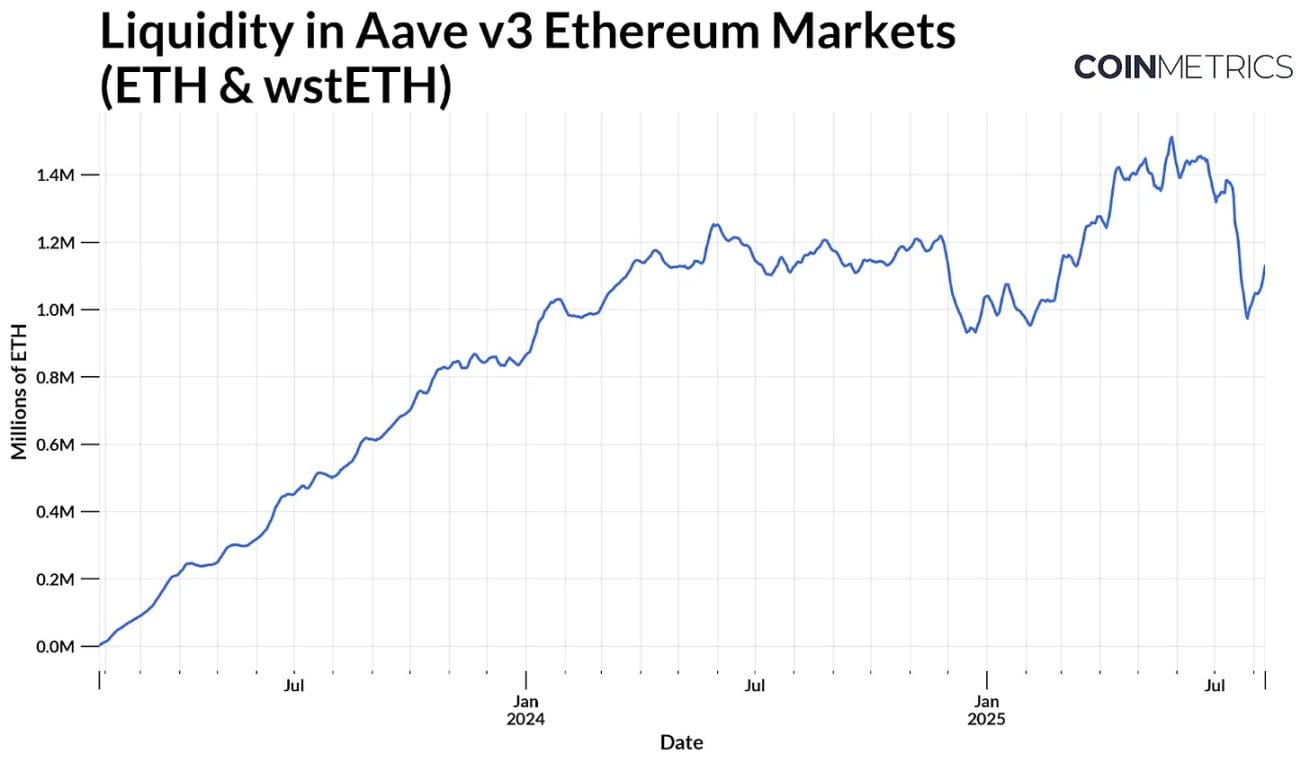
Source : Coin Metrics ATLAS
Bien qu'il existe des risques supplémentaires, des jetons comme le stETH de Lido sont largement utilisés dans DeFi pour le staking et le prêt, ou pour obtenir des rendements supplémentaires de manière efficace en capital, en se basant sur le rendement annuel de référence du staking. Prenons Aave v3 comme exemple, l'ETH et des jetons de staking liquide comme le stETH constituent un vaste pool de liquidités disponibles (approvisionnement d'actifs à prêter). Ce pool a actuellement augmenté pour atteindre environ 1,1 million d'ETH, et l'ajout de fonds de réserve pourrait encore élargir la taille du pool tout en augmentant les rendements et en améliorant la liquidité du marché.
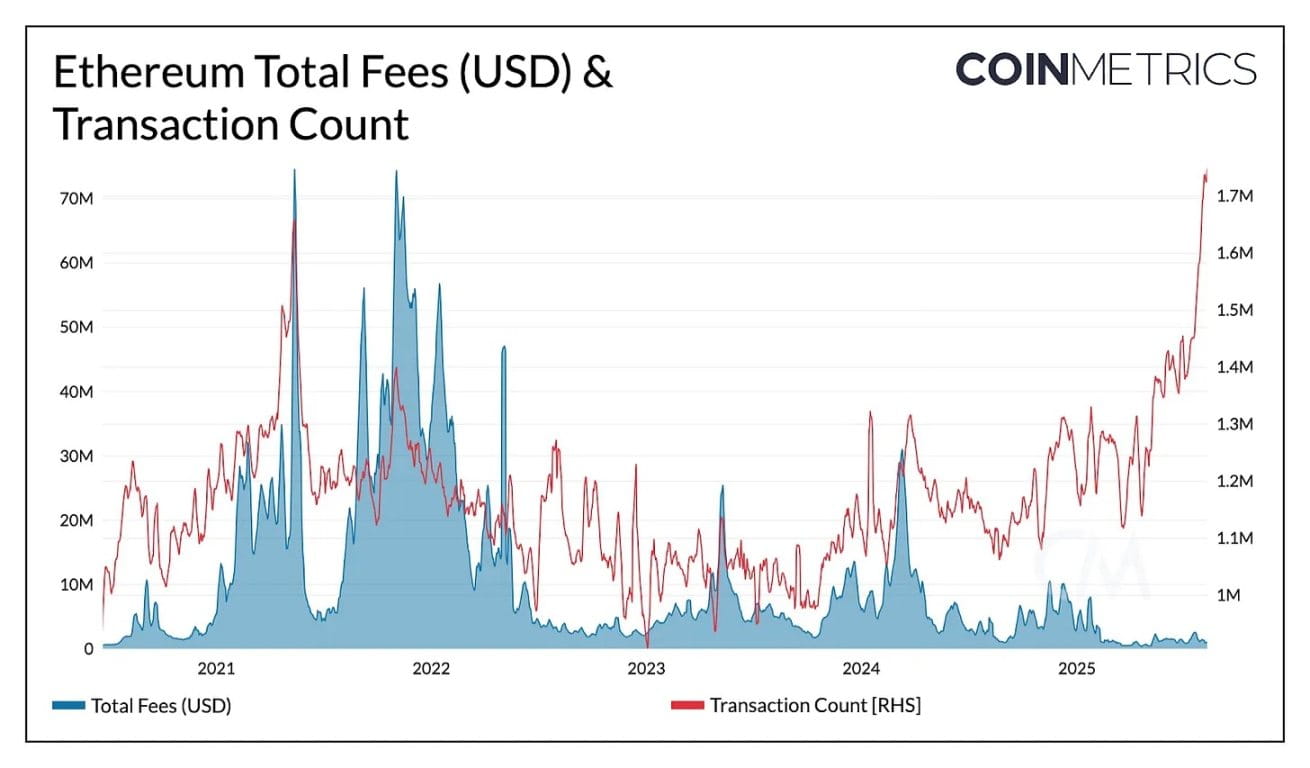
Source : Données réseau Coin Metrics Pro
Bien que le volume des transactions sur le réseau principal d'Ethereum ait désormais atteint des niveaux record (1,7 à 1,9 million de transactions par jour), les récentes augmentations des limites de gas et de la capacité des blocs ont atténué la congestion du réseau et redirigé une partie des activités vers L2, maintenant ainsi des frais totaux à des niveaux bas depuis des années. Si les fonds des entreprises de trésorerie entrent massivement sur la chaîne, les transactions à haute valeur sur Ethereum L1 pourraient stimuler la demande totale de l'espace de bloc et les revenus des frais, créant potentiellement un cycle de rétroaction positif entre les activités des réserves, la liquidité et l'utilisation sur la chaîne.
Lier la performance des entreprises de trésorerie à la santé du réseau
À mesure que le déploiement on-chain des entreprises de trésorerie cotées en bourse s'élargit, leur performance financière a un impact de plus en plus significatif sur la santé à long terme du réseau Ethereum, reliant les performances des entreprises hors chaîne aux impacts potentiels sur la chaîne. Une détention à long terme à grande échelle peut réduire l'offre circulante, accroître la reconnaissance et augmenter la liquidité sur la chaîne, mais la centralisation, le levier et les risques opérationnels signifient que les problèmes au niveau des entreprises peuvent se transmettre au réseau.
L'impact des grandes réserves d'ETH sur la chaîne
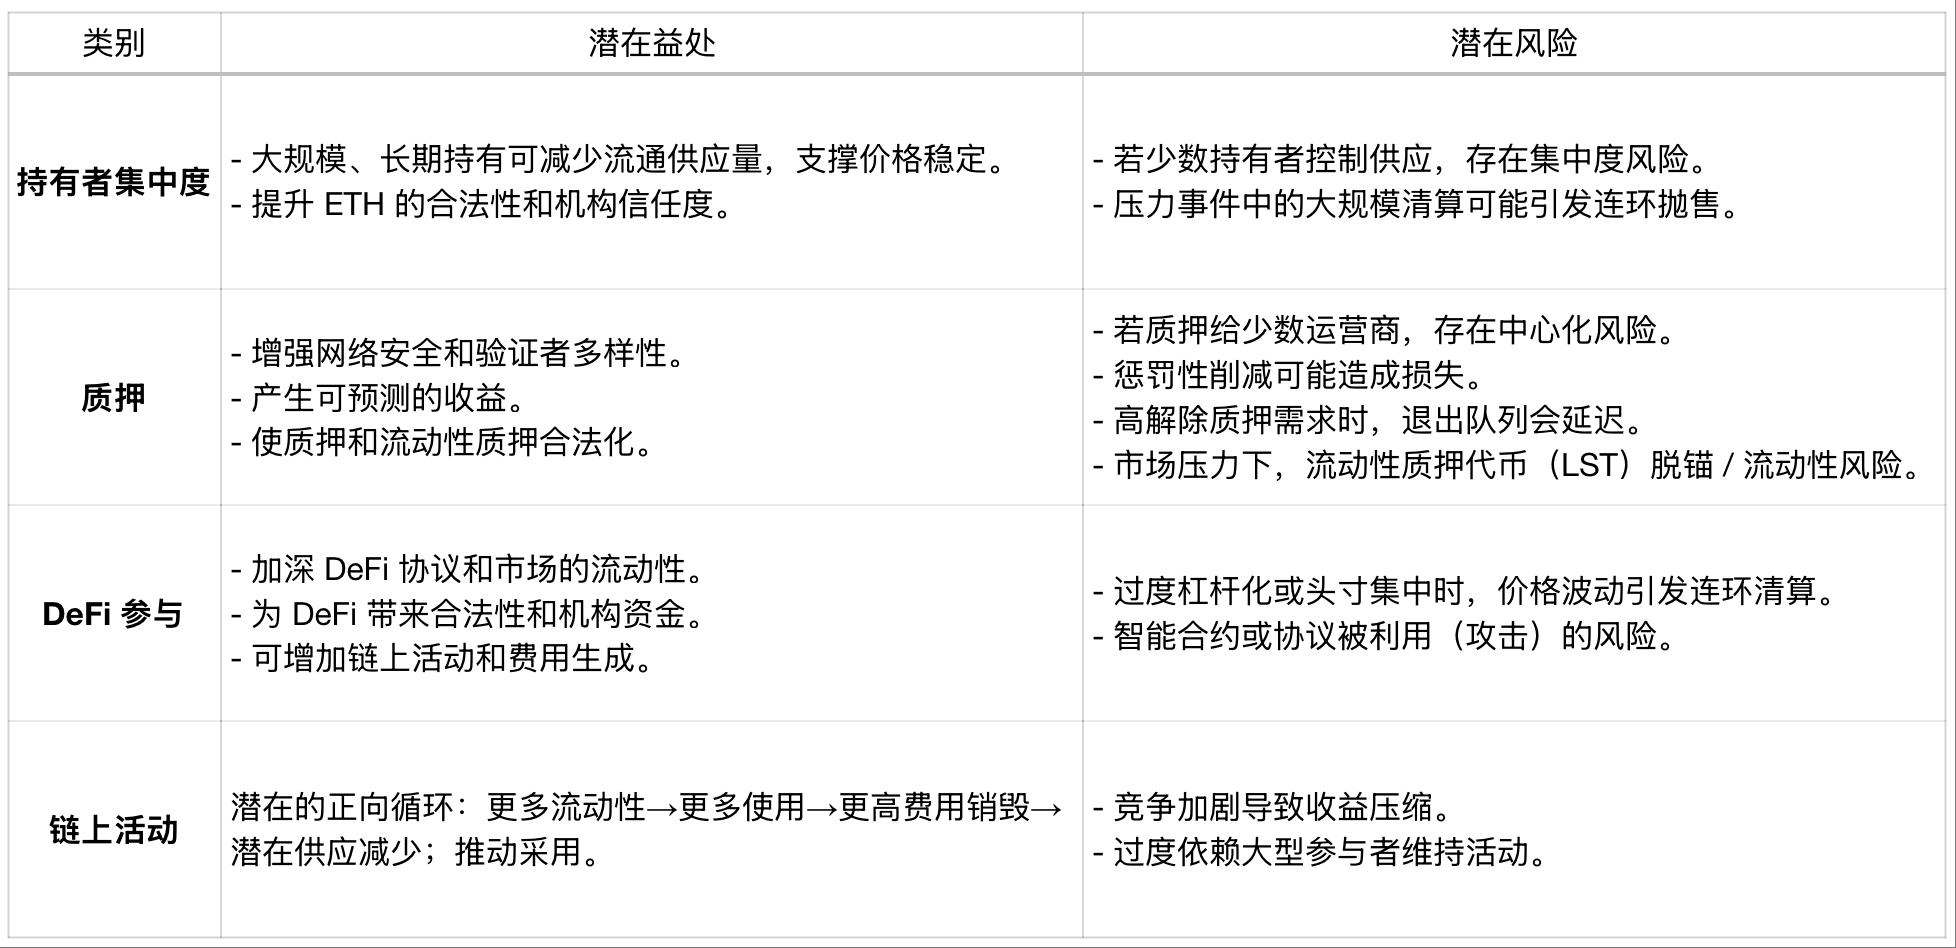
Bien que ces considérations soient au niveau du réseau, les entreprises de trésorerie elles-mêmes sont également influencées par les forces du marché et le sentiment des investisseurs. Un bilan solide et une confiance continue des investisseurs permettent aux réserves d'étendre leurs avoirs et d'augmenter leur participation. En revanche, une chute significative des prix des actifs sous-jacents, un resserrement de la liquidité ou un levier excessif peuvent entraîner une vente d'ETH ou une diminution de l'activité sur la chaîne.
Indicateurs liés à la performance des entreprises de trésorerie
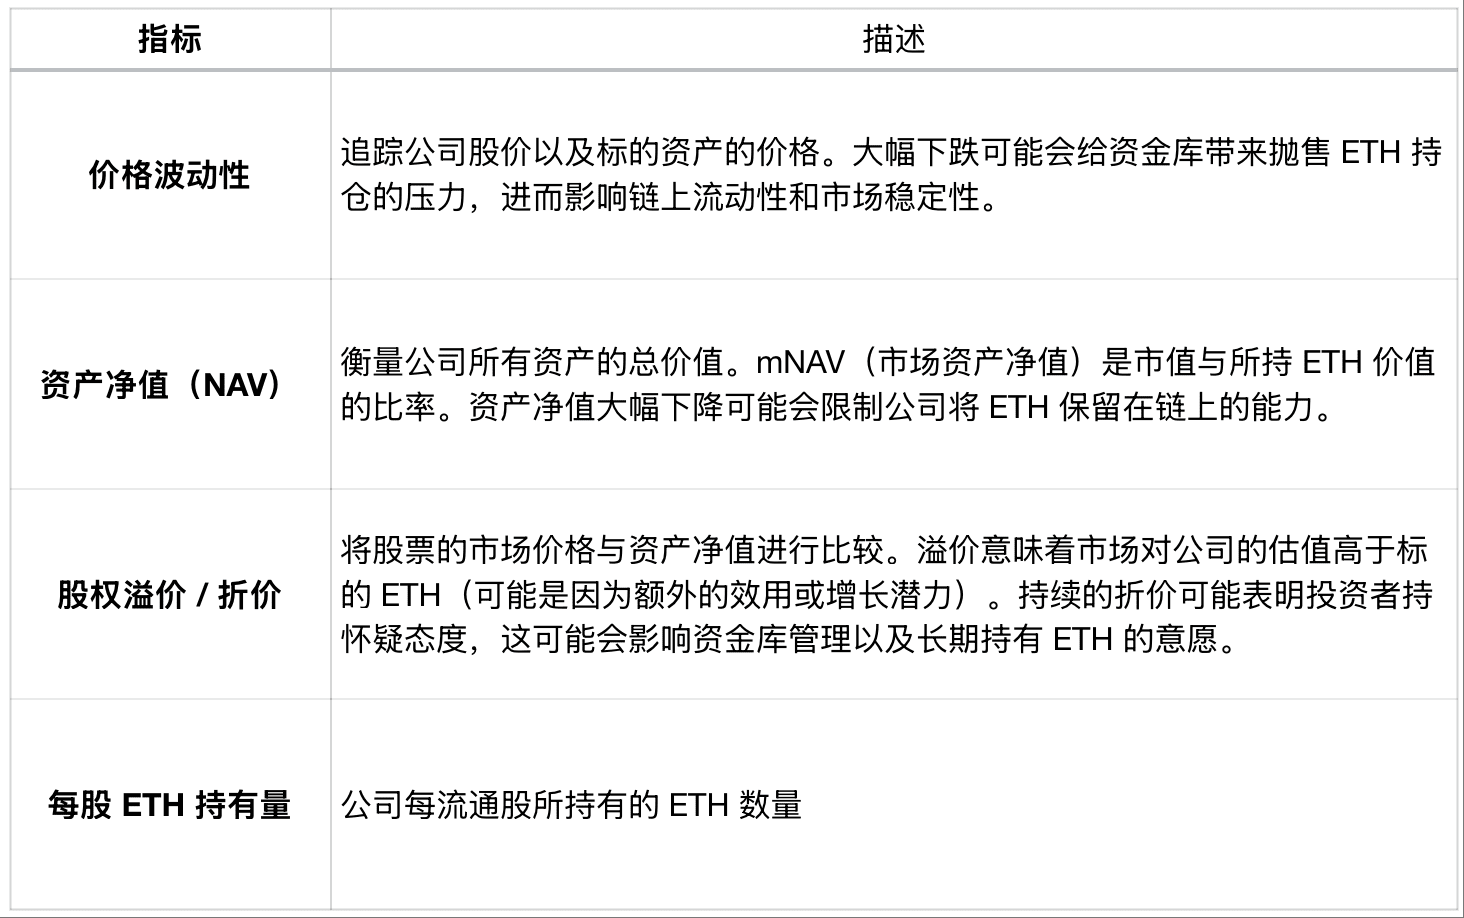
Les indicateurs décrivent la volatilité des prix en suivant les prix des actions des entreprises et ceux des actifs sous-jacents. Une forte baisse peut exercer une pression sur les fonds de réserve pour vendre leurs positions en ETH, ce qui affecte la liquidité sur la chaîne et la stabilité du marché. La valeur nette d'actif (NAV) mesure la valeur totale de tous les actifs d'une entreprise. La mNAV (valeur nette d'actif du marché) est le rapport entre la capitalisation boursière et la valeur des ETH détenus. Une forte baisse de la valeur nette d'actif pourrait limiter la capacité de l'entreprise à conserver des ETH sur la chaîne. La prime/décote sur actions compare le prix de marché des actions à la valeur nette d'actif. Une prime signifie que le marché valorise l'entreprise au-dessus de l'ETH sous-jacent (peut-être en raison d'une utilité ou d'un potentiel de croissance supplémentaire). Une décote persistante pourrait indiquer un scepticisme de la part des investisseurs, ce qui pourrait affecter la gestion des fonds de réserve et la volonté de détenir des ETH à long terme. Le nombre d'ETH détenus par action représente le nombre d'ETH détenus par chaque action en circulation de l'entreprise.
En suivant l'impact au niveau du réseau et la santé financière de ces entreprises, les participants du marché peuvent mieux prédire l'impact potentiel des comportements de trésorerie des entreprises sur la dynamique de l'approvisionnement d'Ethereum et la santé globale du réseau.
Conclusion
L'ascension rapide des trésoreries d'Ethereum par les entreprises illustre l'attrait d'Ethereum en tant qu'actif de réserve et source de revenus on-chain. Son influence croissante pourrait augmenter la liquidité, dynamiser les activités du réseau, mais elle s'accompagne également de risques liés à l'endettement, au financement et à la gestion du capital. À mesure que les facteurs hors chaîne (comme la performance des actions, le remboursement de la dette) se lient plus étroitement aux activités on-chain, ces facteurs pourraient rapidement influencer la chaîne. À mesure que ces institutions grandissent, suivre la santé de leur bilan et leur activité on-chain sera essentiel pour comprendre leur impact.
Lien vers l'article original