

Introduction au projet
Huma Finance est le premier réseau PayFi qui utilise Solana et des stablecoins pour fournir une liquidité instantanée pour les paiements transfrontaliers et le financement de crédit. En tokenisant les comptes clients, Huma offre des rendements élevés (10,5-25 % APR) aux investisseurs de détail et institutionnels. La plateforme a traité plus de 3,8 milliards de dollars en transactions et a collaboré avec Solana, Circle et Arf pour redéfinir l'infrastructure financière des marchés des paiements transfrontaliers de 4 trillions de dollars et des cartes de crédit de 16 trillions de dollars.
Chemin d'expansion de l'écosystème
L'écosystème d'Huma est construit autour d'une pile PayFi modulaire qui prend en charge l'intégration transparente des applications et des partenaires :
1. Plateforme de base (protocole Huma) : La fondation pour tokeniser l'RWA et faciliter le prêt, soutenant Huma 2.0 (détail) et Huma Institutional, et des contrats intelligents pour automatiser le prêt et la distribution de rendement.
2. Arf (paiements transfrontaliers) : Une filiale suisse agréée qui fournit des prêts USDC à court terme aux institutions de paiement agréées, avec une demande annuelle de 600 millions de dollars (10 fois le potentiel), stimulant la croissance du volume des transactions.
3. Raincard (règlement de carte de crédit) : Prend en charge le règlement T+0/T+1, visant le marché des cartes de crédit de 16 trillions de dollars, et peut élargir davantage la coopération à l'avenir.
4. Écosystème Solana : Tirer parti du débit élevé de Solana et de la coopération avec Stripe, Shopify et PayPal (PYUSD) pour élargir les solutions de paiement. L'écosystème DePIN de Solana offre de nouvelles opportunités de financement d'infrastructure décentralisée.
5. Partenaires stratégiques : Circle (USDC), Fireblocks (garde) et Chainalysis (conformité) améliorent les capacités techniques et de conformité. L'Alliance Jupiter DAO (86 % a voté en faveur en mai 2025) intègre la communauté DeFi de Solana pour améliorer la liquidité et la participation à la gouvernance.
Problèmes résolus
Huma résout des points de douleur clés de la finance traditionnelle :
- Frais élevés et règlement lent : Les frais de 1-3 % de Swift et les délais de 3-6 jours sont remplacés par les frais quotidiens de 6-10 points de base d'Huma et le règlement T+0/T+1.
- Écart de liquidité : Les PME et les institutions de paiement peuvent obtenir des fonds instantanément, contournant les prêts bancaires ou les processus de factoring longs.
- Accessibilité : Les investisseurs de détail peuvent participer à des investissements à rendement élevé (10,5 % APR) sans KYC, démocratisant les rendements de niveau institutionnel.
- Barrières réglementaires : La licence FINMA d'Arf et l'intégration de Chainalysis garantissent la conformité et réduisent les risques du marché réglementé.
Opportunités de participation futures
L'écosystème d'Huma fournit des points d'entrée à la participation pour plusieurs parties :
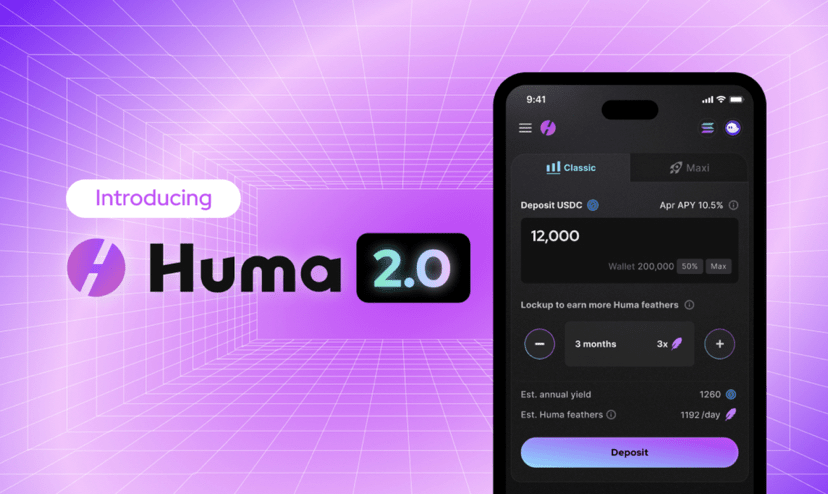
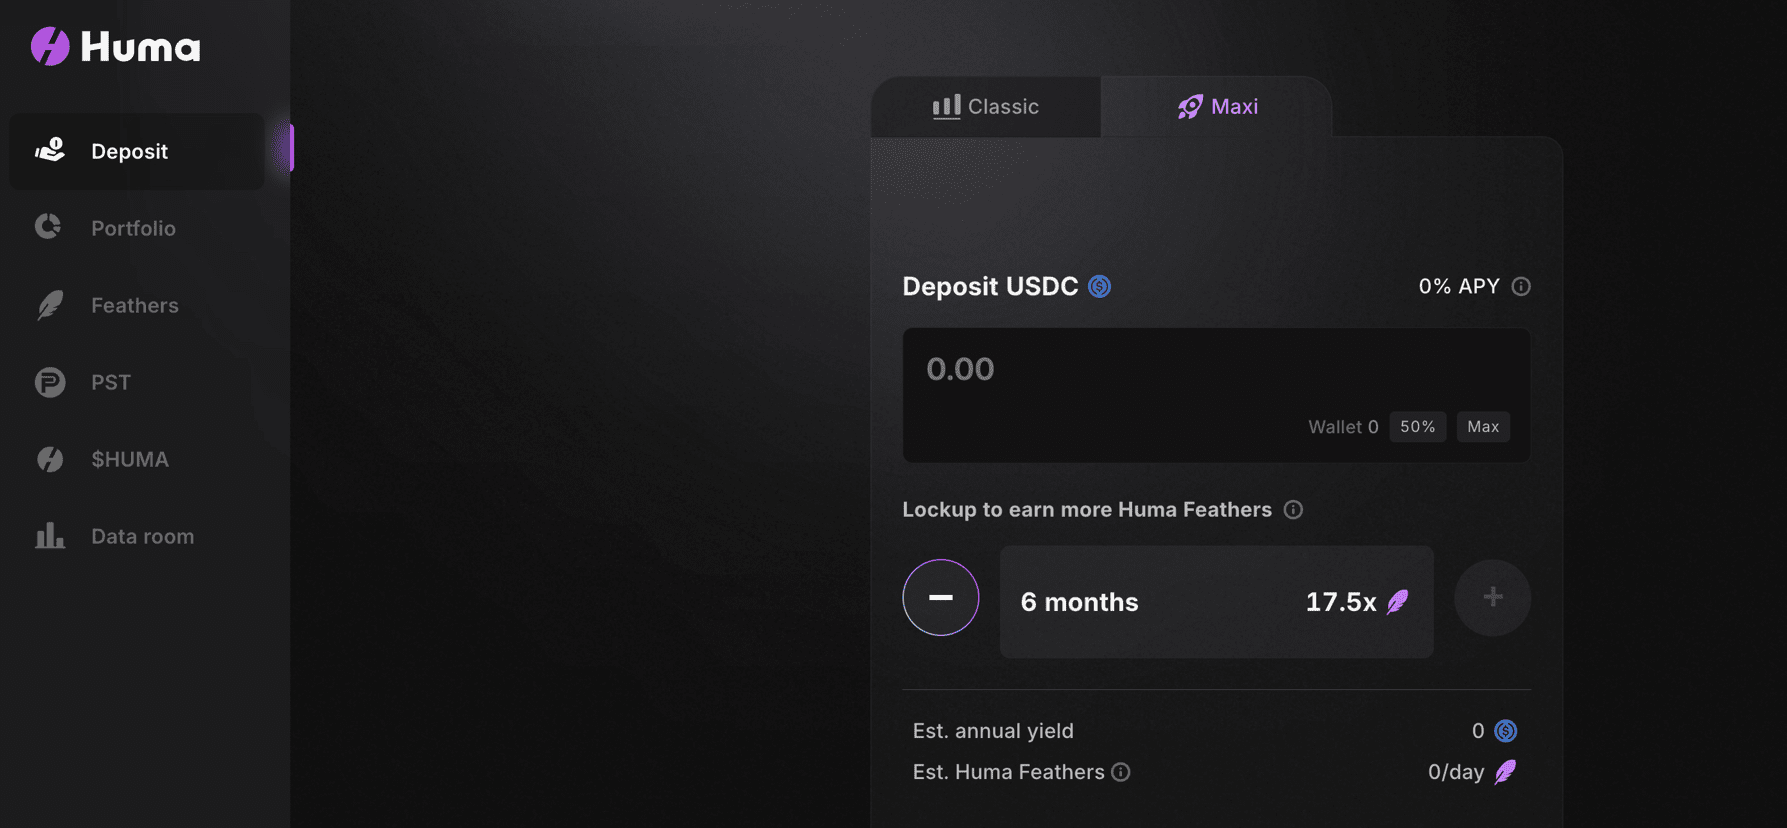
1. Investisseurs de détail : Huma 2.0 prend en charge les dépôts USDC, mode classique (10,5 % APR) ou mode maximum (Feather Points). L'intégration DeFi de Solana rend les tokens LP disponibles pour d'autres protocoles.
2. Investisseurs institutionnels : Huma Institutional propose un pool de crédit sélectionné avec un rendement annualisé de 12,5 %+, attirant les fonds spéculatifs et les bureaux familiaux.
3. Développeurs : La pile PayFi ouverte encourage les applications tierces (telles que le financement du commerce, les micro-prêts) et élargit l'écosystème.
4. Institutions de paiement : Les institutions agréées peuvent obtenir des solutions de liquidité via Arf et réduire leur dépendance à Swift.
5. Gouvernance communautaire : Les stakers HUMA peuvent influencer les décisions du protocole telles que l'allocation de liquidité et la structure des frais pour promouvoir la décentralisation.
Potentiel écologique futur
L'écosystème d'Huma a un potentiel de croissance exponentielle :
- Expansion du marché : En plus des paiements transfrontaliers (4 trillions de dollars) et des cartes de crédit (16 trillions de dollars), Huma peut entrer sur le marché du financement du commerce (10 trillions de dollars) ou des micro-prêts.
- Intégration DePIN : L'écosystème DePIN de Solana (tel que Helium, Render) offre des opportunités de financement d'infrastructure décentralisée.
- Portée mondiale : La collaboration avec Circle et PayPal peut être étendue aux marchés émergents, notamment dans les zones avec un accès limité à la monnaie fiduciaire.
- Participation de la communauté : L'Alliance Jupiter DAO et Binance Launchpool (mai 2025) incitent la participation des utilisateurs grâce à des airdrops (5 % de l'offre) et des Feather Points.
Résumé
L'écosystème d'Huma Finance intègre l'innovation Web3 et la conformité Web2 pour résoudre les problèmes de liquidité et d'accessibilité de la finance mondiale. Sa pile PayFi modulaire est centrée autour de Solana et Arf, soutient des applications évolutives et attire plusieurs parties prenantes. En résolvant des problèmes du monde réel, l'écosystème d'Huma devrait subvertir la finance traditionnelle et devrait couvrir plus de marchés et de scénarios à l'avenir. Une attention à long terme sur la plateforme PayFi d'Huma et la construction de l'écosystème sera une opportunité d'investissement de haute qualité dans les domaines de l'RWA et de la DeFi.