


Focus de ChatGPT : L'application du secteur des paiements Web3 - Le marché des stablecoins en Afrique
Rapport spécial sur les paiements Web3 : 2025, les stablecoins en Afrique
Article partagé par l'enseignant WILL, WILL Awang

Préface
Le monde est plat
Notre monde est passé d'économies locales isolées à un système mondial étroitement interconnecté grâce aux liens mondiaux d'Internet, Thomas L. Friedman a même déclaré que « le monde est plat ». Bien que l'Internet ait rendu la circulation de l'information gratuite et mondialisée, l'infrastructure qui soutient le flux de capitaux reste principalement fondée sur des cadres datant d'avant l'ère d'Internet, rendant toujours le mouvement de l'argent/valeur difficile et coûteux.
Bien que certaines innovations financières régionales puissent accélérer le flux de capitaux, les voies financières qui soutiennent l'Afrique n'ont pas été synchronisées. Le système financier traditionnel n'a pas pu fournir la stabilité, l'accessibilité et l'efficacité nécessaires, exposant les gens aux risques d'inflation et d'incertitude financière, limitant le contrôle sur l'épargne et l'accès aux marchés mondiaux. Mais tout comme la région a sauté l'ère des ordinateurs de bureau pour entrer directement dans le mobile, le continent africain est maintenant prêt à dépasser les infrastructures bancaires obsolètes et à embrasser activement les stablecoins.
Nous ne pouvons plus limiter notre vision à l'utilisation des stablecoins dans le marché des cryptomonnaies. Nous devons adopter une nouvelle perspective pour considérer les cas d'utilisation réels des stablecoins dans des contextes non liés aux cryptomonnaies. Les stablecoins sont devenus une partie essentielle du récit cryptographique en Afrique subsaharienne, servant d'outil populaire pour se protéger contre l'inflation à long terme et la dévaluation monétaire.
« Les stablecoins basés sur des réseaux blockchain sont une réponse. Les stablecoins sont notre première véritable opportunité de transformer la monnaie, tout comme les e-mails ont transformé les communications : en rendant celles-ci ouvertes, instantanées et sans frontières. C'est un moment Whatsapp pour la monnaie/valeur, construit sur un réseau mondial qui profite à tous. » - Chris Dixon, a16z

I. La révolution des stablecoins en Afrique se déroule discrètement
Le taux de pénétration de la monnaie mobile en Afrique est le plus élevé au monde et est profondément ancré, ce qui prouve la demande pour des solutions financières alternatives. Ainsi, l'émergence des stablecoins est une évolution naturelle, offrant un moyen d'accéder facilement aux services financiers avec un simple téléphone. Les stablecoins peuvent se développer davantage sur cette base, élargissant l'inclusion financière et facilitant des transactions sans frontières plus efficaces.
Selon les données de Chainalysis, l'Afrique est la région connaissant la plus forte croissance de l'adoption des cryptomonnaies, avec un taux de croissance d'une année sur l'autre de 45 %, de 2022-2023 à 2023-2024, dépassant les 42,5 % d'autres marchés émergents comme l'Amérique latine. Cette croissance rapide souligne le potentiel énorme des applications de stablecoins, en particulier dans les régions d'Afrique où le taux de pénétration bancaire reste le plus bas au monde.
« Les stablecoins sont déjà une réalité dans les paiements transfrontaliers en Afrique... le reste du monde rattrape son retard. » - Zekarias Amsalu, Co-Fondateur du Africa Fintech Summit

L'un des principaux moteurs de l'adoption des stablecoins en Afrique est la crise des devises (FX) à laquelle de nombreux pays sont confrontés. Environ 70 % des pays africains font face à une pénurie de devises, rendant difficile pour les entreprises d'obtenir les dollars nécessaires à leurs opérations. Dans des pays comme le Nigeria, où la monnaie locale, le naira (NGN), a fortement dévalué, les stablecoins offrent une solution de substitution indispensable. "Les banques n'ont pas de dollars, le gouvernement n'a pas de dollars, et même s'il en avait, elles ne vous en donneraient pas." - Chris Maurice, CEO & Co-fondateur de Yellow Card
Au cours des trois dernières années, les stablecoins sont devenus une partie intégrante du système financier africain, offrant un moyen fiable de stockage de valeur, de remises transfrontalières et de commerce, sans dépendre de monnaies locales instables et volatiles. Les stablecoins soutenus par le dollar, tels que l'USDT et l'USDC, comblent le vide laissé par la finance traditionnelle, permettant aux personnes dans des économies où le dollar est rare d'accéder à un stockage de valeur stable.
Des remises, de l'épargne de détail au commerce B2B et aux paiements transfrontaliers, les stablecoins s'attaquent aux problèmes d'accès au dollar (Dollar Access), de règlement instantané (Instant Settlement) et d'inefficacité des échanges de devises (FX Inefficiencies) sur le continent africain, qui se manifestent particulièrement dans les marchés où les canaux de paiement traditionnels sont insuffisants.
L'Afrique est le marché à la croissance la plus dynamique au monde, avec la population à croissance la plus rapide et la moyenne d'âge la plus jeune, ainsi que neuf des vingt économies à la croissance la plus rapide. L'Afrique compte 400 millions d'utilisateurs de paiements mobiles, et la portée de la finance numérique est déjà vaste. Les stablecoins représentent le prochain saut, transformant les smartphones en comptes dollars connectés au monde. À l'avenir, dans dix ans, plus de personnes en Afrique auront des portefeuilles cryptographiques et utiliseront des stablecoins pour leurs transactions quotidiennes plutôt que des comptes bancaires traditionnels.
« Vous n'avez pas besoin d'éduquer les utilisateurs, la vie les obligera à utiliser. » - Sky, Co-fondateur de ROZO

II. Projets propulsant l'adoption future des stablecoins
Chuk de Paxos a tracé une carte de l'écosystème couvrant les canaux de paiement, les cas d'utilisation et les entreprises pour montrer la profondeur de cette transformation. Bien que de nombreuses cartes de marché montrent l'écosystème mondial des stablecoins, peu d'entre elles se concentrent sur le rôle de l'Afrique dans la définition de son avenir financier. C'est pourquoi nous avons créé cette carte pour montrer les bâtisseurs et les cas d'utilisation qui redéfinissent l'infrastructure financière du continent africain.

(De la monnaie mobile à la monnaie mondiale : La révolution des stablecoins en Afrique, Chuk @ Paxos)
Au cours des trois dernières années d'investissements sur le marché africain, nous avons vu de plus en plus d'entreprises construire autour des stablecoins, chacune jouant un rôle clé dans la promotion de l'adoption et de l'innovation des stablecoins. Voici quelques-uns des acteurs les plus dignes d'intérêt, ainsi que des données de croissance et de financement clés mettant en avant l'expansion rapide de ce secteur.
Yellow Card : L'une des principales bourses d'actifs cryptographiques en Afrique, opérant dans 20 pays du continent. La première plateforme de stablecoins agréée et la plus grande en Afrique. Yellow Card permet aux utilisateurs d'échanger sans effort des monnaies légales contre des cryptomonnaies et vice versa. En 2024, le volume des transactions annuelles de la plateforme a doublé, atteignant 3 milliards de dollars, contre 1,5 milliard de dollars en 2023.
Conduit : Fournit des services de paiement en stablecoins pour les entreprises d'import-export en Afrique et en Amérique latine. Le TPV annualisé devrait passer de 5 milliards de dollars en 2023 à 10 milliards de dollars en 2024.
Juicyway : Une startup basée à Lagos qui utilise des stablecoins pour faciliter les paiements transfrontaliers. Depuis 2021, Juicyway a traité un total de 1,3 milliard de dollars de paiements.
Bridge : Fondée en 2022, Bridge a été acquise par Stripe pour 1,1 milliard de dollars seulement deux ans plus tard. Bridge a renforcé l'infrastructure de paiement stablecoin à l'échelle mondiale. Elle sert la plupart des entreprises de paiement africaines et facilite les paiements en stablecoins en Europe, aux États-Unis et en Asie.
Jia : Une entreprise fintech basée sur la blockchain qui propose des prêts aux petites et moyennes entreprises sur les marchés émergents. En 2024, Jia a dépassé les 10 millions de dollars de prêts accordés, contre 2 millions de dollars l'année précédente, avec un taux de rendement interne (IRR) de 24 % et un taux de défaut de 0,14 %.
Onboard : Un protocole de transaction P2P mondial permettant à quiconque d'accéder aux finances sur la blockchain, Nestcoin a levé 1,9 million de dollars lors de son dernier tour de financement pour stimuler la croissance de son produit.
KotaniPay : Fournit des solutions de règlement en stablecoins pour les entreprises et les utilisateurs. KotaniPay développe un produit API reliant la blockchain aux canaux de paiement locaux. En 2023, KotaniPay a levé 2 millions de dollars lors d'un tour de financement de démarrage.
Accrue : Construit un réseau d'agents de stablecoins pour élargir l'infrastructure de paiement transfrontalier. A obtenu 1,58 million de dollars lors d'un tour de financement de démarrage pour élargir ses opérations.
Convexity : A développé le premier stablecoin réglementé du Nigeria, le cNGN. La société a collaboré avec la banque centrale du Nigeria depuis 2021 et a obtenu une licence temporaire délivrée par la Commission des valeurs mobilières du Nigeria (SEC) en 2024.
Honeycoin : Une plateforme de transfert d'argent transfrontalier, de paiement de factures, d'achat de temps d'appel et de consommation en ligne. Le GTV a bondi de 40 millions de dollars au trimestre précédent à 500 millions de dollars au quatrième trimestre de 2024.
Paycrest : Un protocole de liquidité décentralisé qui prend en charge les paiements instantanés et à faible coût soutenus par des stablecoins. De plus, ils ont développé Zap, une application DApp pour des paiements sans couture entre cryptomonnaie et monnaie légale, qui a remporté le championnat mondial Base 2024 Onchain Summer Buildathon. Aujourd'hui, Zap est prêt à entrer en production sous la forme de Noblocks, la première interface soutenue par un réseau de nœuds de liquidité distribués capable de paiements instantanés décentralisés avec n'importe quelle banque ou portefeuille mobile.
Haraka : Un protocole de microcrédit alimenté par des stablecoins, destiné aux entrepreneurs sous-servis sur les marchés émergents. Haraka utilise un système de scoring de crédit basé sur la réputation et démontre une validation commerciale précoce grâce à des collaborations avec la Grameen Bank et Mercy Corps.
Parmi ces entreprises, beaucoup ont connu une croissance significative au cours des deux dernières années et sont à l'avant-garde de l'innovation des stablecoins en Afrique.
Pour la communauté fintech mondiale, la question n'est pas de savoir si les stablecoins deviendront mainstream. La question est : que pouvons-nous apprendre des endroits où les stablecoins sont déjà adoptés - l'Afrique.
III. Les stablecoins résolvent les problèmes quotidiens en Afrique
« En Afrique, ce n'est pas un choix entre les stablecoins et d'autres outils financiers. C'est soit les stablecoins, soit rien. » - Samora Kariuki, Frontier Fintech
À travers l'Afrique, les stablecoins s'attaquent à des problèmes réels. De la préservation des actifs à la stimulation du commerce, l'adoption des stablecoins est dictée par le besoin, plutôt que par la spéculation ou le commerce. Voici les cas d'utilisation les plus cruciaux basés sur des besoins réels, ainsi que les entreprises qui construisent pour soutenir ces cas.
3.1 Outils quotidiens : Épargne, consommation et crédit
Dans de nombreux pays africains, l'inflation, la dévaluation monétaire et un accès limité aux services bancaires rendent la construction de la sécurité financière extrêmement difficile. Les stablecoins offrent un chemin plus fiable, devenant un outil d'épargne, de transaction et de crédit libellé en dollars.
A. Préservation des actifs
Dans les régions où les services bancaires en dollars sont difficiles à obtenir, où les taux d'inflation sont élevés et où les coûts des réseaux de paiement légaux sont trop élevés ou peu fiables, les stablecoins sont de plus en plus privilégiés. La situation en Afrique reflète ces conditions, faisant des stablecoins un outil clé pour protéger l'épargne et maintenir le pouvoir d'achat, surtout dans les économies où la monnaie locale se dévalue constamment.
La dévaluation monétaire est l'un des plus grands défis financiers auxquels sont confrontés les marchés africains. Prenons l'exemple du shilling kenyan : bien que le PIB du Kenya ait doublé entre 2008 et 2024, depuis 2021, son taux de change par rapport au dollar a chuté de 50 %. La contradiction est évidente : la croissance économique est en hausse, mais la confiance dans la monnaie locale n'a pas augmenté. De même, au cours des 18 derniers mois, l'inflation et la dévaluation du naira ont été des moteurs clés de l'adoption des stablecoins au Nigeria. Le naira a chuté à son plus bas historique en février 2024 et peine depuis à se redresser, ce qui souligne encore plus la demande de solutions alternatives.

(Stablecoins : Sauter par-dessus le système financier de l'Afrique, Ayush Ghiya et Uchenna Edeoga)
Avec la dévaluation continue des monnaies locales, les stablecoins deviennent l'outil de couverture privilégié, offrant une méthode plus fiable pour le commerce et le stockage de la richesse. Contrairement au cash ou à l'or, les stablecoins offrent un canal de paiement entièrement numérique et largement accessible, sans dépendance aux banques, aux réseaux de paiement ou aux banques centrales. Ils peuvent non seulement protéger contre les fluctuations monétaires, mais aussi offrir des rendements plus élevés que les comptes d'épargne traditionnels, ce qui en fait un choix particulièrement attrayant pour les Africains cherchant à préserver et à faire croître leur richesse. Les taux d'intérêt des banques traditionnelles sont faibles, tandis que les plateformes d'épargne en stablecoins utilisent la finance décentralisée (DeFi) et des modèles de prêt en cryptomonnaie pour générer des rendements plus élevés pour les utilisateurs.
Actuellement, les stablecoins indexés sur le dollar sont le choix préféré des utilisateurs des marchés émergents. Dans la plupart des régions d'Afrique, l'USDT (basé sur TRON) est devenu le dollar numérique de facto. La plupart des utilisateurs obtiennent des stablecoins via des applications centralisées comme Binance, en privilégiant la rapidité et la liquidité au lieu des préoccupations occidentales concernant les réserves ou la transparence.
Pour les utilisateurs confrontés à des allocations de devises et à une inflation de 30 %, l'essentiel est que cela puisse fonctionner. Les stablecoins aident les utilisateurs à préserver leurs actifs dans des régions marginalisées et à épargner avec une monnaie stable. Selon les données de la Banque mondiale, en 2021, seulement 49 % des Africains avaient un compte bancaire, mais 400 millions de personnes utilisaient des paiements mobiles, ce que les stablecoins peuvent répondre là où les banques ne peuvent pas.
Des plateformes comme Fonbnk permettent un rechargement instantané en USDT sur des téléphones basiques, tandis qu'Accrue propose un réseau d'agents communautaires pour le dépôt et le retrait de stablecoins. La plateforme nigériane de cryptomonnaie Busha Earn permet aux utilisateurs d'épargner des stablecoins avec des rendements annuels allant jusqu'à 7,5 % (bien au-dessus des taux offerts par la plupart des banques nigérianes). L'Afrique subsaharienne est en tête des applications DeFi à l'échelle mondiale, probablement en raison de la demande croissante de services financiers pratiques dans la région. Cela montre que les stablecoins ne sont pas seulement une alternative, mais qu'ils sont cruciaux pour la stabilité financière dans les zones où le système traditionnel échoue.
Cela rend l'épargne en stablecoins un choix particulièrement attrayant - non seulement en raison des taux d'intérêt plus élevés, mais aussi parce que les utilisateurs peuvent réaliser des gains en plus de la valeur obtenue par la couverture contre la dévaluation monétaire. Ces facteurs conjugués font des stablecoins un outil puissant pour la préservation et l'accroissement de la richesse.
« En transformant les paiements prépayés quotidiens - données mobiles, virements bancaires et paiements mobiles - en USDT, Fonbnk sert de couche de règlement pour les stablecoins, offrant à 400 millions d'Africains non bancarisés et sous-bancarisés un moyen de se protéger contre la dévaluation monétaire et leur ouvrant de nouvelles voies d'épargne et de crédit au-delà des banques traditionnelles. » - Chris Duffus, Fondateur & CEO, Fonbnk
B. Élargir l'accès au crédit
Les petites, moyennes et micro-entreprises (PME) en Afrique font face à un manque de crédit de 330 milliards de dollars, l'absence de services bancaires rendant le système de crédit des petites entreprises peu développée, laissant des millions d'individus et de petites entreprises exclus par les banques. Dans ces marchés, les petites entreprises sont souvent négligées par les institutions financières traditionnelles en raison des exigences élevées en matière de garanties, de processus documentaires longs et d'un manque de dossiers de crédit. L'accès difficile à un capital de départ abordable pousse de nombreuses PME à se tourner vers des prêteurs informels pour obtenir des financements, et le manque de crédit abordable limite leur capacité à maintenir leur fonctionnement quotidien et à favoriser la croissance économique.
Dans le domaine du Web3, les protocoles de prêt basés sur des stablecoins ont montré un potentiel énorme pour résoudre ce problème au cours des trois dernières années. Cependant, la plupart de ces solutions exigent encore des ratios de garantie trop élevés, nécessitant environ 150 % d'actifs cryptographiques en garantie, ce qui exclut effectivement les petites et moyennes entreprises des marchés émergents. Bien que des protocoles de prêt à faible garantie comme Goldfinch aient commencé à émerger, ils agissent principalement comme des fournisseurs de dette alternatifs aux prêteurs fintech, plutôt que de servir directement les petites entreprises.
Récemment, deux entreprises, Jia (qui utilise la finance décentralisée pour offrir des services d'affacturage, de financement de la chaîne d'approvisionnement et d'autres prêts) et Haraka (qui utilise un système de crédit social innovant), s'engagent activement à perturber ce secteur et à exploiter les opportunités du marché africain. Ces entreprises offrent des prêts basés sur la blockchain aux petites et moyennes entreprises et donnent aux emprunteurs responsables la propriété, leur permettant ainsi d'accumuler des richesses et de stimuler le développement économique de leurs communautés.
Amener cette activité économique du monde réel sur la chaîne est bénéfique tant pour les investisseurs que pour les emprunteurs. Les investisseurs peuvent accéder démocratiquement à des rendements réels, tandis que les emprunteurs peuvent bénéficier de la liquidité blockchain et utiliser la propriété comme un moyen de créer des richesses à long terme pour eux-mêmes et leur communauté. L'utilisation de la blockchain réduit également les coûts de transaction élevés courants dans le marché du crédit privé (souvent transférés aux emprunteurs finaux) et permet aux emprunteurs de créer des antécédents de crédit sur la chaîne, établissant ainsi leur réputation au fil du temps.
Ces outils donnent aux utilisateurs un meilleur contrôle sur leurs fonds et débloquent des options financières auparavant inaccessibles.
3.2 Flux transfrontaliers : Commerce, gestion de fonds et remises
Comme l'a dit le PDG de Stripe, Patrick Collison, les stablecoins sont « le supraconducteur à température ambiante des services financiers ». Ils permettront aux entreprises de chercher de nouvelles opportunités qui n'auraient pas pu supporter le fardeau des canaux de paiement existants ou les frictions des gardiens traditionnels. Cela est particulièrement vrai dans le domaine des paiements transfrontaliers, où les systèmes traditionnels sont lents, coûteux, et dépendent de multiples intermédiaires. Les frais élevés et les longs délais rendent les transactions difficiles - surtout en Afrique, où le taux moyen de transfert est d'environ 8 %, et où l'infrastructure financière est souvent limitée ou manquante.
Les paiements transfrontaliers sont la base de l'économie quotidienne en Afrique, allant de l'importation de biens, à l'envoi de remises, en passant par le retour des bénéfices et le paiement des freelances. Cependant, les canaux de paiement soutenant ces flux de fonds restent fragiles : des délais de 3 à 5 jours, des frais de 5 à 10 %, et soumis aux restrictions des allocations de devises. Les stablecoins changent cette situation en offrant une solution à ces problèmes, permettant des transferts en temps réel et à faible coût, sans nécessiter de réserves de capital importantes ou d'intermédiaires bancaires.

(Stablecoins : Sauter par-dessus le système financier de l'Afrique, Ayush Ghiya et Uchenna Edeoga)
Pour le scénario ci-dessus, où un utilisateur ougandais souhaite transférer des fonds à un utilisateur nigérian. Si le transfert est effectué via le réseau SWIFT, comme les deux pays n'ont pas de réseau bancaire interconnecté, l'utilisateur pourrait devoir passer par une banque intermédiaire aux États-Unis pour le transfert. Cependant, une fois qu'un réseau de paiement basé sur des stablecoins est adopté, l'utilisateur peut échanger sa monnaie locale contre des stablecoins et les envoyer directement à l'utilisateur nigérian, qui pourra ensuite les échanger contre des nairas nigérianes et retirer des fonds localement.
Ce processus élimine les inefficacités liées à SWIFT et au modèle de règlement net, puisque les transferts sont effectués directement par le biais des échanges ou des portefeuilles blockchain connectés aux fournisseurs de services de dépôt et de retrait de devises. Ces fournisseurs s'intègrent aux systèmes de paiement locaux, permettant une conversion fluide entre les stablecoins et les devises locales.
Récemment, Stripe a acquis Bridge (un fournisseur d'API de stablecoin) pour 1,1 milliard de dollars, seulement deux ans après la création de Bridge en 2022, dans le but de renforcer son réseau de paiements en stablecoins à l'échelle mondiale. L'Afrique est le principal marché de Bridge, fournissant des services de paiement en stablecoins à la plupart des entreprises de paiement africaines opérant en Europe, aux États-Unis et en Asie. Cela souligne la demande croissante pour une infrastructure de stablecoins sur le marché et la rapidité d'expansion des principaux acteurs dans ce domaine.
Bien que Bridge ait posé les bases de l'orchestration et de l'émission de stablecoins, ce sous-domaine a encore beaucoup de travail à faire. Les paiements transfrontaliers représentent encore une énorme opportunité, mais il existe également des problèmes clés à résoudre.
A. Paiements commerciaux et B2B
La Chine est le plus grand partenaire commercial de l'Afrique, avec des importations atteignant 176 milliards de dollars en 2023, créant un déficit commercial de 66,6 milliards de dollars. Cela crée une demande persistante de paiements en dollars, à laquelle les stablecoins répondent de manière efficace et avec une grande liquidité. Grâce à leur grande liquidité et au large soutien des échanges, l'USDT (basé sur TRON) est devenu le canal préféré pour de nombreux paiements commerciaux.
« Les stablecoins sont la nouvelle pierre angulaire des paiements transfrontaliers en Afrique. Les entreprises utilisant Conduit peuvent régler presque instantanément les paiements, réduire le capital de travail, maintenir la liquidité des fonds et éviter les fluctuations monétaires. » - Eric Wainaina, Directeur Général, Afrique chez Conduit
« Les stablecoins ont complètement transformé la situation des importateurs qui ne peuvent pas obtenir de dollars via les banques - maintenant leur entreprise prospère. » - Suleiman Murunga, Directeur, MUDA
Paiements pour le commerce intra-africain : Le commerce intra-africain représente seulement 15 % des exportations et importations totales du continent, bien en deçà des 54 % en Amérique du Nord, 60 % en Asie et 70 % en Europe. La principale raison de cet déséquilibre est le manque d'infrastructure d'échange monétaire direct, car la plupart des transactions doivent convertir les devises locales en dollars, livres ou euros, puis en d'autres devises africaines. Cette inefficacité ajoute 5 milliards de dollars de coûts inutiles chaque année aux transactions intra-africaines. Résoudre ce problème est essentiel pour permettre un commerce fluide à travers tout le continent africain.
Rapatriement des fonds : Certaines grandes entreprises multinationales vendant des biens et des services en Afrique peuvent utiliser des stablecoins pour rapatrier des fonds dans leur pays d'origine. Grâce à l'infrastructure des stablecoins, le temps de règlement des fonds est inférieur à 30 minutes, contre 2 à 3 jours avec des méthodes de paiement traditionnelles.
B. Remises et paiements mondiaux
Tout comme les stablecoins peuvent faciliter les paiements internationaux, ils peuvent également ramener des fonds sur le continent africain. Cela inclut les remises, les paiements de salaires et les revenus des freelances.
Les remises sont l'un des besoins de paiement transfrontalier les plus courants, mais les méthodes traditionnelles de transfert rendent cela coûteux. En 2023, le flux mondial de remises a atteint 883 milliards de dollars, dont les frais ont un impact particulièrement sévère sur les utilisateurs à faible revenu. Aujourd'hui, le coût d'un transfert de 200 dollars des États-Unis vers le Nigeria via des stablecoins est inférieur à 0,01 dollar, tandis qu'avec des méthodes traditionnelles, cela coûte 7,60 dollars. Réduire ces coûts à grande échelle reste une priorité.
« L'Afrique subsaharienne reste la région la plus coûteuse pour les transferts d'argent au monde, avec un coût moyen de transfert atteignant 8,37 % en 2024. Cependant, de nombreux Africains vivant à l'étranger ne savent pas qu'ils peuvent maintenant utiliser des stablecoins pour renvoyer de l'argent chez eux, plus rapidement et à moindre coût. » - Xino Zee, Responsable chez Send Africa
Paiements : Pour les freelances dans l'économie des petits boulots, les paiements transfrontaliers de faible montant restent coûteux et inefficaces. Dans des pays comme le Kenya, certaines personnes choisissent même de « louer » des comptes PayPal, car créer un compte soi-même est trop difficile - ce qui souligne comment les obstacles d'accès aggravent déjà le coût élevé des paiements internationaux de faible montant. L'émergence des stablecoins peut simplifier le processus de paiement, apportant des avantages significatifs à ces travailleurs. De plus, les entreprises opérant à l'échelle internationale peuvent utiliser des stablecoins pour gérer efficacement les flux de trésorerie et payer sans effort des employés, des clients ou des fournisseurs à travers le monde.
Aide mondiale : Actuellement, pour chaque dollar de dons reçus par les organisations d'aide mondiales, seulement environ 40 cents atteignent finalement les bénéficiaires, le reste des fonds circulant à travers de multiples intermédiaires. Nous avons clairement besoin d'un système plus efficace et à moindre coût pour fournir une aide mondiale de manière transparente et sans couture.
Un certain nombre de nouvelles entreprises reconstruisent l'infrastructure des paiements transfrontaliers en Afrique autour des stablecoins. En tant qu'échanges, Yellow Card, Busha, VALR et Luno fournissent de la liquidité pour les dépôts et retraits en monnaie locale. Conduit, Honeycoin, Shiga Digital et Juicyway soutiennent le commerce, les paiements et les encaissements, tandis que Sling et Send facilitent les paiements P2P pour les consommateurs.
Ces bâtisseurs ont silencieusement transféré des milliards de dollars. De nombreuses entreprises ne vendent pas directement des 'stablecoins', mais commercialisent des remises moins chères, l'efficacité du capital de travail et la stabilité monétaire.
IV. Les opportunités pour les bâtisseurs africains
« En Afrique, si vous frappez un arbre, trois entreprises de fintech utilisant des stablecoins tomberont... Les équipes les plus solides que nous soutenons ont maintenant une liquidité sectorielle ou de canal unique - les stablecoins sont juste cachés derrière les entreprises de fintech. » - Brenton Naicker, Principal & Head of Growth (Africa) chez CV VC
4.1 Quatre leviers pour créer de la valeur
La première vague de croissance des stablecoins s'est concentrée sur l'infrastructure : dépôts et retraits, liquidité des canaux et fonctionnalités de base des portefeuilles. Ce niveau devient rapidement encombré. La prochaine étape est la différenciation : qui possède les utilisateurs, qui définit les normes et comment réaliser des bénéfices dans des cas d'utilisation réels. Voici les quatre leviers qui façonnent la création de valeur sur tout le continent africain.
A. Distribution : Gagner des utilisateurs
Le contrôle de l'interface utilisateur et des relations clients détermine le flux de volume des transactions. Les entreprises les plus robustes ne se concentrent pas sur l'infrastructure des stablecoins, mais sur la résolution des problèmes de paiement, de prêt ou de gestion de fonds, cachant les stablecoins en arrière-plan.
B. Liquidité : Contrôler les deux extrémités des canaux
La liquidité des devises locales est inégale et difficile à reproduire. Une équipe capable de gérer les flux d'entrée et de sortie peut offrir de meilleurs prix, des transactions nettes internes et réduire les frais. La liquidité s'accumule, formant une sorte de fossé défensif.
C. Réglementation : Façonner les règles alors qu'elles sont encore en formation
Dans des marchés concurrentiels comme le Nigeria et le Kenya, une exécution parfaite est essentielle. Mais dans des marchés moins développés comme le Malawi ou le Cap-Vert, les pionniers font face à moins de concurrence et peuvent collaborer avec les régulateurs pour définir les règles du jeu. Les bâtisseurs qui investissent tôt dans la confiance pourraient gagner une cohérence politique à long terme.
« La liquidité en dollars a été mise en chaîne en Afrique grâce aux stablecoins. Les décideurs devraient donner la priorité à la mise en chaîne à grande échelle des monnaies locales pour accélérer la souveraineté économique et le commerce. » - Wale Ayeni, Associé directeur de Helios Digital Ventures
D. Secteurs verticaux : Personnaliser pour des flux de travail spécifiques
Qu'il s'agisse de l'agriculture (comme Agridex), de la logistique, de l'éducation ou de l'aide mondiale, chaque secteur a ses propres flux de travail, attentes des utilisateurs, exigences de conformité et rythmes de paiement. Les bâtisseurs spécialisés peuvent utiliser le jargon, connecter les outils existants et résoudre des problèmes que les généralistes ne peuvent pas. Une fois la confiance établie, ils peuvent ajouter des services financiers supplémentaires, tels que le crédit, la gestion des fonds ou l'assurance. La spécialisation apporte une fidélité des utilisateurs et des bénéfices.
4.2 Principales économies de cryptomonnaie en Afrique

(État du rapport Crypto 2024 : Nouvelles données sur les États clés, les stablecoins, l'IA, l'énergie des bâtisseurs, et plus)
A. Nigeria - Le centre de l'activité cryptographique en Afrique
Sous l'impulsion d'un secteur fintech en pleine expansion et de défis économiques sévères, le Nigeria, le pays le plus peuplé d'Afrique, est en tête de l'adoption des stablecoins. Au cours des dernières années, l'économie nigériane a subi une série de chocs. La baisse des prix du pétrole (un moteur clé de son économie d'exportation), combinée aux impacts de la pandémie de Covid-19 et aux perturbations de la chaîne d'approvisionnement, a entraîné une incertitude financière prolongée. Le taux d'inflation du Nigeria est l'un des plus élevés d'Afrique, même supérieur à celui de toute la zone franc. Avec la dévaluation continue du naira, les stablecoins sont devenus un outil essentiel pour les Nigérians cherchant à préserver leur richesse et à effectuer des transactions mondiales.
Dans l'indice d'adoption mondiale des cryptomonnaies de l'équipe Chainalysis, le pays se classe au deuxième rang général. Entre juillet 2023 et juin 2024, le pays a reçu environ 59 milliards de dollars de cryptomonnaies. Le Nigeria est également l'un des principaux marchés pour l'adoption des portefeuilles cryptographiques mobiles, juste derrière les États-Unis. Le pays s'engage activement vers une clarté réglementaire, y compris par le biais de programmes d'incubation, et l'utilisation des stablecoins dans les transactions quotidiennes (comme le paiement de factures et les achats de détail) a considérablement augmenté.

(Afrique subsaharienne : Le Nigeria prend la 2e place en adoption mondiale, l'Afrique du Sud développe le nexus Crypto-TradFi, Chainalysis)
Tout comme en Éthiopie, au Ghana et en Afrique du Sud, les stablecoins constituent également une partie importante de l'économie cryptographique nigériane, représentant environ 40 % de tous les flux de stablecoins dans la région - le plus élevé de toute l'Afrique subsaharienne. Les utilisateurs nigérians signalent qu'ils effectuent fréquemment des transactions et comprennent le plus profondément que les stablecoins sont un outil financier, et non seulement une classe d'actifs.
L'activité cryptographique au Nigeria est principalement alimentée par des transactions de faible montant et à l'échelle professionnelle, environ 85 % de la valeur des transferts étant inférieure à 1 million de dollars. En raison de l'inefficacité et des coûts élevés des canaux de transfert traditionnels, de nombreux Nigérians dépendent des stablecoins pour les transferts transfrontaliers. Sodipo note : « Les transferts transfrontaliers sont le principal usage des stablecoins au Nigeria. C'est plus rapide et plus abordable. »
« Les activités quotidiennes telles que le paiement de factures, le rechargement de téléphones et les achats de détail sont de plus en plus alimentées par les cryptomonnaies. Les gens commencent à voir l'utilité des cryptomonnaies dans le monde réel, en particulier dans les transactions quotidiennes, ce qui diffère de la perception antérieure des cryptomonnaies comme de simples moyens de s'enrichir rapidement. » - Moyo Sodipo, CEO & Co-fondateur de Busha, bourse de cryptomonnaies au Nigeria
En plus du système financier traditionnel, les plateformes DeFi offrent aux Nigérians de nouvelles opportunités pour gagner des intérêts, emprunter et participer à des échanges décentralisés. Sodipo déclare : « DeFi est un domaine clé de croissance, car les utilisateurs explorent des moyens de maximiser leurs rendements et d'accéder à des services financiers qu'ils ne pourraient pas obtenir autrement. »
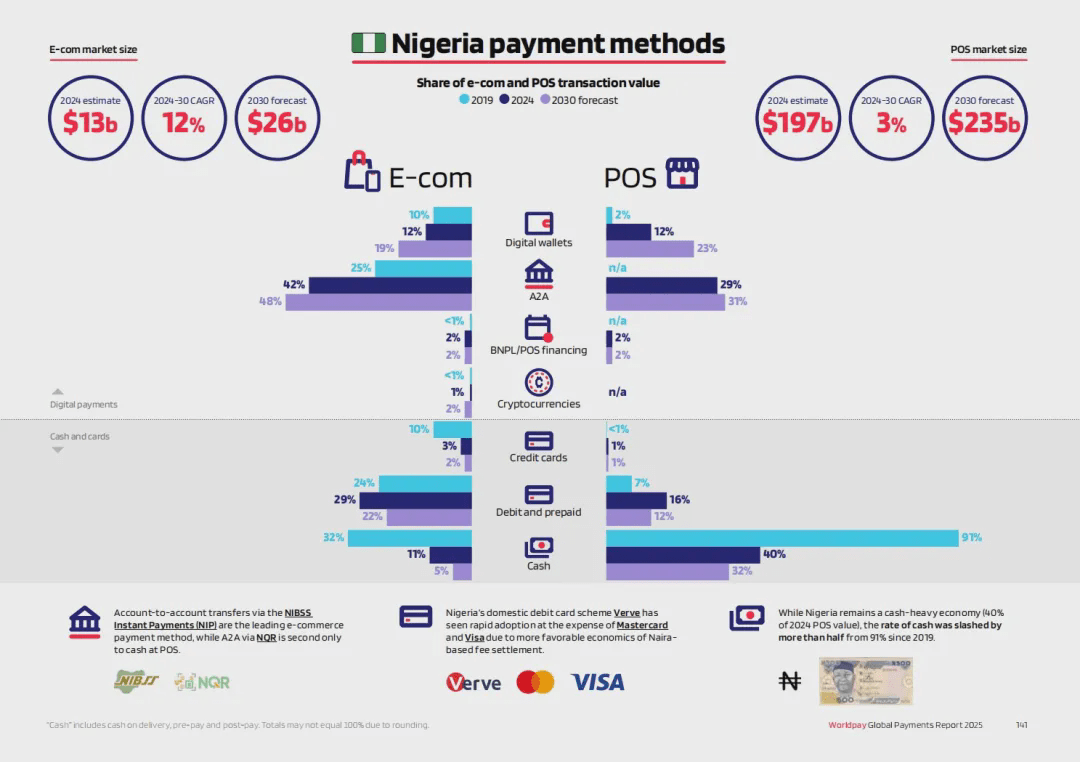
(GPR 2025 : le passé, le présent et l'avenir des paiements, WorldPay)
Nous pouvons voir sur la carte ci-dessus que l'utilisation des cryptomonnaies comme moyen de paiement représente déjà 1 % des ventes en ligne et des points de vente physiques au Nigeria, classées sous les paiements numériques. Dans le rapport de WorldPay, des pays similaires incluent : Argentine, Brésil, Inde, Nigeria, Philippines, Singapour, Turquie.
Dans le contexte de l'inflation, des remises et de l'essor des canaux financiers, on peut s'attendre à ce que l'adoption des stablecoins se manifeste dans divers scénarios. Le Nigeria est devenu un terrain d'essai idéal pour les stablecoins en Afrique. Le rôle du pays dans la construction de l'infrastructure des stablecoins déterminera la direction que prendra cette technologie sur le continent africain.
En décembre 2023, la banque centrale du Nigeria a levé l'interdiction faite aux banques de fournir des services aux entreprises de cryptomonnaies, ce qui a également joué un rôle clé dans l'adoption des cryptomonnaies. « Depuis la levée de l'interdiction bancaire, cela a ouvert de nombreuses possibilités de coopération et d'échanges plus fluides », explique Sodipo. Sur cette base, en juin 2024, la Commission des valeurs mobilières du Nigeria (SEC) a lancé le programme d'incubation réglementaire accélérée (ARIP), exigeant que tous les fournisseurs de services d'actifs virtuels (VASP) s'enregistrent et soient évalués avant d'obtenir une approbation complète. « L'industrie est optimiste quant à l'ARIP ; c'est un changement pour sortir de l'incertitude et un pas positif vers une plus grande clarté réglementaire », dit Sodipo.
Ces initiatives politiques permettront aux entreprises de tous les secteurs de considérer le passage des canaux de paiement traditionnels à l'infrastructure des stablecoins. Bien que les solutions conformes ne soient pas parfaites, chaque entreprise adoptant des stablecoins peut démontrer aux entreprises existantes que les stablecoins sont une solution fiable, sécurisée, conforme et plus robuste pour résoudre les problèmes de paiement traditionnels.
B. Afrique du Sud - L'adoption des institutions TradFi stimule le développement du marché
En tant que plus grande économie d'Afrique, l'Afrique du Sud s'est positionnée comme l'un des marchés Web3 les plus avancés du continent, avec un cadre réglementaire avancé et un fort intérêt des investisseurs institutionnels. Le pays est devenu l'un des plus grands marchés de cryptomonnaies d'Afrique, avec un volume de transactions atteignant 26 milliards de dollars au cours de l'année écoulée. Contrairement à de nombreux autres pays africains, où l'adoption des cryptomonnaies est principalement dirigée par des particuliers, la participation des investisseurs institutionnels en Afrique du Sud est en constante augmentation, avec des entreprises licenciées et des institutions financières traditionnelles entrant dans le domaine.
À partir de la fin de 2023, l'utilisation des stablecoins sur les échanges locaux en Afrique du Sud a continué de croître - avec une augmentation de plus de 50 % en octobre 2023 par rapport au mois précédent. Les stablecoins ont remplacé le bitcoin en tant que cryptomonnaie la plus populaire ces derniers mois.

(Afrique subsaharienne : Le Nigeria prend la 2e place en adoption mondiale, l'Afrique du Sud développe le nexus Crypto-TradFi, Chainalysis)
Le principal moteur de la croissance des cryptomonnaies en Afrique du Sud réside dans sa position réglementaire claire. Le pays a classé les cryptomonnaies comme des produits financiers, créant ainsi un environnement juridique structuré qui offre un cadre réglementaire clair pour les entreprises et les investisseurs. En mars 2024, l'Afrique du Sud a approuvé 59 licences d'exploitation pour les cryptomonnaies, ouvrant la voie à une adoption plus large des stablecoins. En établissant des garde-fous réglementaires, le gouvernement vise à attirer des investissements, à protéger les utilisateurs contre la cybercriminalité et à élargir les canaux de négociation d'actifs numériques à faible coût.
Le groupe de travail intergouvernemental sur les fintechs de l'Afrique du Sud travaille activement à l'amélioration de son approche réglementaire des stablecoins et prévoit de classer officiellement les stablecoins comme un sous-ensemble unique d'actifs cryptographiques. Cette initiative s'aligne sur les efforts de modernisation financière plus larges du pays et sur ses initiatives de paiements numériques, visant à garantir que les stablecoins puissent être intégrés de manière appropriée dans l'écosystème financier. Le budget de 2024 met encore plus l'accent sur l'engagement du gouvernement envers des réformes structurelles, une meilleure gestion des finances publiques et l'élaboration de nouvelles politiques axées sur les stablecoins et les paiements numériques basés sur la blockchain.
L'intérêt croissant des investisseurs institutionnels a également suscité des discussions autour de l'émission de stablecoins par les banques. Alors que les institutions financières traditionnelles explorent le modèle des stablecoins, l'Afrique du Sud pourrait bientôt voir émerger des actifs numériques réglementés et soutenus par des banques, ce qui propulsera davantage l'adoption des stablecoins. Sous la direction de startups telles que VALR, Luno et Altify, les Sud-Africains ont déjà commencé à utiliser des stablecoins pour diversifier leurs investissements, effectuer des paiements et accéder à des services financiers de manière plus efficace.
Avec un secteur financier développé, une réglementation claire et une intégration croissante des cryptomonnaies avec la finance traditionnelle, l'Afrique du Sud devient le leader de l'application des stablecoins sur le continent africain. Avec le gouvernement affinant son cadre politique et une participation institutionnelle croissante, l'Afrique du Sud jette les bases pour que les stablecoins jouent un rôle central dans son économie numérique en pleine expansion.
C. Kenya - En train de devenir le centre des stablecoins en Afrique de l'Est
Le Kenya a longtemps été à la pointe de l'innovation financière en Afrique. Du lancement précoce de la monnaie mobile à l'adoption précoce du Web3, le pays continue de transcender le système bancaire traditionnel en se tournant vers des solutions numériques plus efficaces. Aujourd'hui, le Kenya se positionne comme un acteur clé de la révolution des stablecoins, grâce à son infrastructure fintech solide, à son environnement réglementaire ouvert et à une demande croissante de services financiers alternatifs.
L'un des plus grands atouts du Kenya est sa culture profondément ancrée de la monnaie mobile. M-Pesa, lancé par Safaricom en 2007, est devenu un pilier du système financier kenyan, traitant environ 60 % du PIB du pays et touchant plus de 90 % de la population adulte. Son succès réside dans sa capacité à fournir des services bancaires sans banque physique, permettant à des millions de Kenyans d'effectuer des dépôts, des retraits, des transferts et même d'accéder à des crédits via leurs appareils mobiles. Les stablecoins s'harmonisent avec cet écosystème, permettant aux utilisateurs de détenir de la valeur en monnaie stable et de réaliser des transactions sans friction à l'échelle mondiale.
Au-delà de la monnaie mobile, l'environnement réglementaire du Kenya a été un moteur important du développement de la fintech et du Web3. Contrairement à de nombreux pays adoptant une approche restrictive envers les actifs numériques, l'Autorité des marchés de capitaux du Kenya (CMA) promeut activement l'innovation à travers des sandboxes réglementaires, permettant aux entreprises basées sur la blockchain de tester et d'affiner leurs produits.
La demande de stablecoins au Kenya découle de son manque de services financiers formels. Les petites et moyennes entreprises (PME) font face à d'importants obstacles en matière de crédit, avec environ 1,1 milliard de dollars de prêts recherchés par les entreprises kenyanes en 2021 seulement. Les solutions de prêt alimentées par des stablecoins peuvent combler cette lacune, offrant des choix de crédit moins chers, plus rapides et plus pratiques pour les entreprises et les particuliers.
Le Kenya est également devenu un leader mondial dans le domaine du crédit privé tokenisé. Selon les données de RWA.xyz, le Kenya se classe au premier rang mondial en matière de prêt d'actifs du monde réel tokenisés, avec des prêts atteignant 73,8 millions de dollars, dépassant des économies plus grandes comme l'Inde et le Brésil. Cela reflète non seulement la forte demande du Kenya pour des solutions de financement alternatives, mais également la capacité du pays à intégrer des modèles de crédit basés sur la blockchain dans son écosystème financier.
Grâce à un paysage de monnaie mobile bien établi, à des régulateurs avancés et à une adoption croissante des stablecoins, le Kenya devient rapidement un centre important de stablecoins en Afrique de l'Est. Avec de plus en plus d'entreprises de fintech développant des solutions basées sur des stablecoins, le rôle du Kenya dans la définition de l'avenir financier de la région continuera d'augmenter.

(Nika, photographié au centre-ville du Kenya, mai 2025)
V. Les obstacles à surmonter pour l'adoption
Bien que nous puissions voir de nombreux bâtisseurs réaliser des progrès significatifs dans ce terrain d'expérimentation idéal en Afrique, l'infrastructure des stablecoins fait encore face à des défis structurels. Pour se développer davantage, les bâtisseurs doivent faire face à des obstacles difficiles, dont certains sont techniques et d'autres politiques.
5.1 Risques politiques et ambiguïté réglementaire
Bien que les plus grands pays aient progressé sur le plan réglementaire, la plupart des autres pays restent dans une zone grise réglementaire. Les stablecoins ne sont ni interdits ni entièrement légalisés, ce qui ralentit la vitesse d'adoption par les entreprises et freine l'entrée de capitaux institutionnels.
Avec l'augmentation du volume des transactions, l'application de la loi pourrait devenir plus stricte en matière de contrôle des capitaux, de fiscalité, de lutte contre le blanchiment d'argent et de rapports. Les progrès dans ce domaine découleront d'interactions actives avec les régulateurs. Les fondateurs, les associations professionnelles et les sandboxes régionales peuvent aider à façonner les règles.
« Busha est fier d'être la première bourse agréée sur ce marché, nous menons cette transformation en fournissant la liquidité, la confiance et l'infrastructure nécessaires pour stimuler une économie alimentée par les stablecoins. Ce n'est pas l'avenir, cela est déjà là. » - Michael Adeyeri, Co-Fondateur & CEO de Busha
5.2 Souveraineté monétaire
Les gouvernements s'inquiètent de plus en plus du fait que les portefeuilles de stablecoins créent une 'économie de dollars fantômes'. Certains pays explorent des alternatives locales, comme ZARP (Zimbabwe Asset Reserve Platform) et cNGN (stablecoin soutenu par le naira), ou testent des monnaies numériques émises par des banques centrales (CBDC) pour maintenir le contrôle monétaire.
« La domination des stablecoins en dollars reflète une crise de confiance... Sans une innovation politique décisive et un encouragement pour des stablecoins réglementés et compétitifs comme le cNGN, les pays africains pourraient céder le contrôle de leur finance aux émetteurs de stablecoins offshore. » - Adedeji Owonibi, Fondateur & COO de Convexity (émetteur du cNGN)
5.3 Écart de liquidité
Des paiements transfrontaliers rapides nécessitent que le capital soit disponible au bon moment, au bon endroit et dans la bonne devise. Des fournisseurs comme Wise et Thunes résolvent ce problème en utilisant des comptes de fonds préfinancés, mais à mesure que les stablecoins circulent, cette responsabilité est transférée aux teneurs de marché, aux bureaux de change et à d'autres fournisseurs de liquidités. À mesure que le volume des transactions augmente, le capital reste un facteur limitant dans chaque canal.
Des entreprises de paiement comme MANSA et Arf comblent ce vide. En utilisant les stablecoins comme couche de transmission, elles fournissent aux entreprises fintech, aux coordinateurs et aux PME une liquidité en temps réel.
« La liquidité en temps réel et à faible coût ne rend pas seulement les paiements plus rapides, elle débloque également de nouveaux modèles, comme le financement instantané des fournisseurs. Pour ceux qui ont construit leur activité autour des risques de règlement, c'est un changement décisif.
La prochaine étape consiste à intégrer cette liquidité en dollars directement dans les applications et les outils déjà utilisés par les entreprises des marchés émergents, afin que la valeur puisse circuler aussi facilement que les messages WhatsApp. » - Mouloukou Sanoh, CEO & Co-Fondateur, MANSA
5.4 Fraude, escroqueries et confiance des consommateurs
L'adoption des cryptomonnaies a apporté de nouveaux risques, allant des escroqueries de phishing aux portefeuilles contrefaits et aux applications peu sécurisées. Ces vulnérabilités sapent la confiance des utilisateurs, en particulier celle des nouveaux utilisateurs. La responsabilité de la sécurité repose sur les applications pour consommateurs. Une conception fiable, des outils de gestion des risques et l'éducation doivent faire partie intégrante du produit de base.
« Les utilisateurs sont les plus grandes victimes des comportements malveillants. Les utilisateurs continueront d'utiliser et de recommander des plateformes qu'ils jugent sûres. » - Zach Bijesse, CEO & Co-Fondateur d'Archer
5.5 Sensibilisation et éducation
En dehors du cercle des cryptomonnaies, de nombreux commerçants et agents trouvent encore les stablecoins difficiles à comprendre. L'adoption continue du 'dernier kilomètre' dépend de la facilité d'utilisation, de la formation et de la démonstration de la valeur réelle.
« Dans de nombreuses zones rurales et même dans certaines communautés urbaines, la sensibilisation aux cryptomonnaies reste très faible, car elles semblent trop techniques. » - Xino Zee, Responsable chez Send Africa
Ces obstacles existent réellement, mais ils sont progressivement surmontés chaque jour. Les équipes qui réussissent ne vont pas attendre que les conditions soient parfaites, mais renforceront leur résilience, gagneront la confiance et s'adapteront à chaque canal et communauté à mesure que la réglementation s'améliore.
VI. Les stablecoins redéfinissent la finance en Afrique
Les stablecoins changent radicalement le paysage financier des marchés émergents en fournissant une alternative pratique, efficace et fiable au système bancaire traditionnel. Contrairement à l'adoption par les institutions dans les économies occidentales, l'Afrique n'attend pas un consensus mondial sur les stablecoins, mais commence déjà à construire. Les marchés émergents comme l'Afrique subsaharienne connaissent une croissance organique des transferts de faible montant, des remises, des paiements P2P et de la conservation de valeur, principalement grâce à la participation des utilisateurs individuels. En même temps, grâce aux entreprises de fintech, il y a une application réelle dans les domaines des remises, du commerce, du crédit et de l'épargne.
L'expérience des dernières années montre que les stablecoins ne sont pas seulement une alternative, mais une tendance inévitable pour l'avenir des monnaies en Afrique. Ils peuvent contourner les voies financières rompues, offrir une valeur stable et permettre des transactions instantanées à faible coût, en faisant des outils essentiels pour les individus, les entreprises et même les institutions. Avec la construction d'une infrastructure accrue et une transparence réglementaire améliorée, les stablecoins s'intégreront de plus en plus dans le système financier africain.
Voici le prototype futur de la monnaie programmable. C'est une région digne d'apprentissage, de construction et d'investissement.
Nous produisons une série de documentaires pour raconter ces histoires - des histoires d'êtres humains utilisant des stablecoins au dernier kilomètre - car pour réaliser pleinement les opportunités des stablecoins, nous devons mieux comprendre les conditions qui favorisent leur adoption et continuer à faire avancer leur utilisation sur des marchés où cette technologie a trouvé un point de convergence avec le marché. - Justin Norman, Fondateur de The Flip
Il souligne que pour comprendre l'adoption des stablecoins en Afrique, il faut voir les utilisateurs du 'dernier kilomètre', et pas seulement la technologie.
La démographie de l'Afrique est en place, la demande est évidente, et avec l'amélioration progressive de la réglementation mondiale, cet élan ne fera que s'accélérer. Les stablecoins ne sont plus un terme à la mode sur le marché des crypto-monnaies, mais représentent une transformation systémique déconnectée des finances traditionnelles et reconstruite sur la chaîne.
Chacun voit un aspect différent, mais tous pointent vers le même avenir - un monde où il n'est pas nécessaire de passer par une banque, mais où chacun peut 'avoir une banque'.
Focus : Le secteur des paiements est un marché où le Web3 a pris son envol, avec des projets phares comme XRP et TON en plein développement. Si une adoption généralisée se concrétise, comment pensez-vous pouvoir en tirer parti ?
#payfi #payment #币安Alpha上新