


Auteur original : Kaori, BlockBeats.
Reproduction : Oliver, Mars Finance.
Binance Alpha a déjà formé un consensus de valeur entre les équipes de projets, les profiteurs et les petits investisseurs, les équipes de projets fournissant des « approvisionnements » à Alpha, les profiteurs effectuant massivement des KYC pour ouvrir un nouveau cycle de profit, tandis que les petits investisseurs naviguent entre les restrictions de points, les numéros de fin de série chanceux et l'usure des transactions pour réaliser des bénéfices.
Dès le départ, le lancement sur Alpha a représenté la meilleure fenêtre de sortie pour les jetons meme, passant par les premières épreuves de « donner de l'argent violemment », pour ensuite introduire un système de points pour filtrer les utilisateurs et les équipes de jetons faisant la queue pour se lancer sur Alpha, Binance a progressivement repris le flux et le pouvoir de tarification sur le marché en chaîne. Et tout cela reflète l'ambition de Binance de réorganiser l'écosystème après avoir été distancé par OKX sur le côté produit.
Après 150 jours, Binance Alpha est passé d'une fonctionnalité de portefeuille à un mécanisme structurel le plus influent du marché cryptographique.
En 5 mois, qu'a fait Alpha ?
En 2024, le marché cryptographique a connu une prospérité de marché haussier sous les doubles stimulants de l'approbation des ETF Bitcoin au comptant et de la frénésie des memes. Cependant, sous l'apparence d'un réchauffement de la liquidité, un problème plus profond est que le mécanisme de tarification entre le marché primaire et le marché secondaire devient progressivement défaillant. Les projets VC sont surévalués, les cycles d'émission de jetons sont prolongés, et les seuils de participation des utilisateurs ne cessent d'augmenter, alors que la fenêtre d'inscription finale se transforme souvent en un point d'encaissement collectif pour les équipes de projets et les investisseurs précoces, laissant aux petits investisseurs uniquement des débris.
C'est dans ce contexte que Binance a lancé Binance Alpha le 17 décembre 2024. Au départ, c'était juste une fonctionnalité expérimentale dans le portefeuille Web3 de Binance pour découvrir des projets de qualité, mais cela a rapidement évolué pour devenir l'outil central de Binance pour reconstruire le pouvoir de tarification sur le marché en chaîne.
Binance 联创何一在一场回应社区争端的 Space 中承认 Binance 上币存在「开盘即巅峰」的问题,并坦言传统上币机制在当前体量与监管约束下已难以为继。Binance 也曾作出过投票上币、荷兰拍等机制来约束新币上线后的价格表现,但效果始终差强人意。
Ainsi, le lancement de jetons Alpha est devenu une solution stratégique alternative dans la portée contrôlable de Binance à ce stade.
« Mettre ces projets à la mode sur le marché dans Binance Alpha, les projets entrant dans la zone d'observation ne garantissent pas d'entrer sur Binance, un projet ne peut avoir de revenus et de profits que s'il est bénéfique pour la société, et seulement alors il est possible de partager les bénéfices avec les utilisateurs. » Dans l'espace, He Yi a donné cette promesse.
Le 18 décembre, Binance Alpha a annoncé la première liste de projets, et jusqu'au 13 février, Binance Alpha a totalisé plus de 80 jetons de l'écosystème BSC, Solana, Base, principalement des jetons meme et AI. Cependant, le marché n'a pas diminué son attaque contre les jetons VC qui chutent immédiatement après l'ouverture, comme Binance l'avait prévu, et le lancement d'Alpha est devenu le dernier bastion des attentes pour les jetons meme.
Ce n'est qu'à partir du début février 2025 que l'écosystème BSC a commencé à ouvrir le canal entre Alpha et le trafic, à partir de la monnaie de test TST, et c'est à partir de cette période qu'Alpha a commencé à lister des jetons non-meme tels que ONDO, MORPHO, AERO, etc.
En mars, en raison de l'arrêt d'OKX DEX, le portefeuille Binance a lancé Binance Alpha 2.0 à ce moment-là, permettant aux utilisateurs d'effectuer des transactions de jetons Alpha directement avec les fonds disponibles dans le CEX. Cela a permis au volume de transactions et aux utilisateurs actifs du portefeuille Binance de dépasser de manière significative, occupant 80 % de la part de marché des portefeuilles cryptographiques, devenant ainsi la partie la plus dynamique de la courbe de croissance des produits de portefeuille.
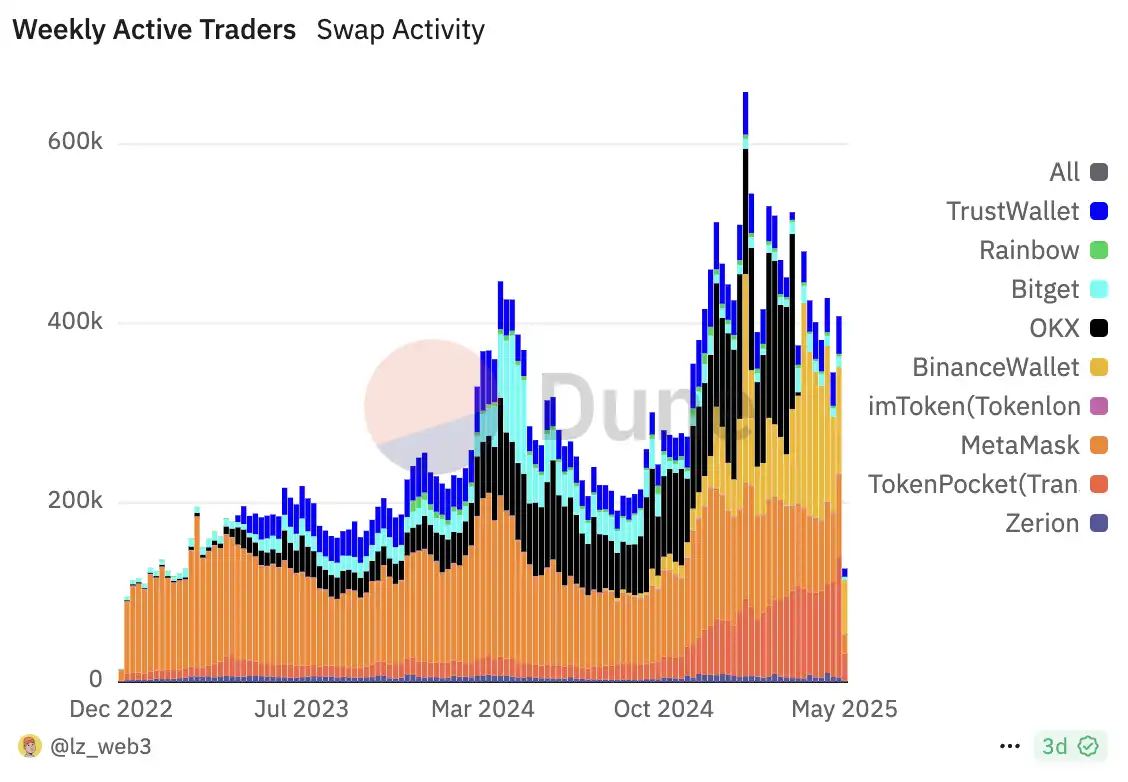
En même temps, les critères de sélection de Binance pour les utilisateurs d'Alpha évoluent constamment, le système initial de « points de tâche » n'est plus suffisant pour former une distinction efficace, la plateforme a rapidement introduit des numéros de fin de série chanceux, des dépenses de points, etc., pour stimuler des comportements d'interaction plus fréquents. Ce mécanisme prend en compte la continuité et la différenciation de la participation des utilisateurs, tout en offrant aux projets des groupes cibles d'airdrop relativement précis.
Le projet ne doute plus.
Dès le lancement du mécanisme Alpha, les choix des équipes de projets ont déjà changé.
Face à l'incertitude élevée des fenêtres de lancement sur le site principal, à la pression de conversion de la communauté en chaîne, et à l'inversion de la valorisation sur les livres des VC, de plus en plus d'équipes commencent à réaliser que pour attirer l'attention du marché et le soutien de la liquidité, s'appuyer uniquement sur le fait de raconter des histoires, de maintenir la communauté ou d'attendre les processus traditionnels de lancement de jetons peut être largement insuffisant.
Au lieu de continuer à s'épuiser dans une voie dont les résultats ne peuvent être mesurés, il vaut mieux s'adapter activement au nouveau paradigme apporté par Alpha. Dans le système Alpha, les flux de jetons, les quotas d'airdrop et l'activité de trading peuvent tous être directement reflétés par les données observables de la plateforme. Et ces données pourraient très bien être le ticket d'entrée vers le lancement officiel de Binance, et entrer dans Alpha peut aussi récolter l'attention du marché, avec presque aucun impact négatif.
C'est pourquoi les équipes de projets commencent à ajuster rapidement leurs stratégies, ne doutant plus de l'émission ou du moment du lancement, mais concevant de manière ciblée un modèle d'exécution « à faible coût pour entrer sur Binance » adapté au mécanisme Alpha.
Trahir la communauté est devenu une norme.
Binance Alpha a actuellement deux options pour le lancement de jetons, soit des projets déjà en circulation, soit de nouveaux projets non encore circulants, et différents indicateurs de détail mesurent ces deux lignes principales. Cela fait d'Alpha un point d'entrée avec des règles claires et des normes définies.
Sur le plan d'exécution, le rythme de Binance Alpha vers l'inscription sur le site principal est extrêmement contrôlé, les quotas de spots au cours des cinq derniers mois sont bien inférieurs à ceux des rythmes de lancement de jetons précédents de Binance. Ce design de rareté limitée construit un typique volant de croissance de style Web2 - dépenser de l'argent pour obtenir du trafic, établir des seuils pour filtrer les utilisateurs, optimiser continuellement les règles de compétition interne, et finalement réaliser la rétention des utilisateurs et le renforcement structurel de l'écosystème.
Pour entrer dans ce système, les équipes de projets doivent généralement apporter des ajustements significatifs, y compris mais sans s'y limiter, déployer ou mapper des jetons sur BSC, redessiner des structures d'incitation, sacrifier une partie des quotas d'airdrop initialement prévus par la communauté. Dans une certaine mesure, Alpha est non seulement un produit de portefeuille, mais ressemble à un protocole d'émission de jetons en chaîne, léger et centralisé, combiné aux besoins de sélection de jetons et de couverture des risques de la plateforme Binance.
Après l'annonce de l'émission de Zora dans l'écosystème Base sur Binance Alpha, un membre du groupe de profit a déclaré : « N'attendez pas trop, il se peut que vous ayez joué pendant des années et que vous n'ayez pas de gains aussi importants qu'un autre jouant Alpha », ce qui s'est avéré vrai, les utilisateurs de Binance Alpha répondant aux critères ont reçu 4276 jetons ZORA, d'une valeur d'environ 90U ; tandis que de nombreux utilisateurs de la communauté ayant suivi et participé aux activités écologiques depuis le lancement de Zora ont déclaré n'avoir reçu que 30U en airdrop, certains n'obtenant même qu'un nombre de jetons à un chiffre.
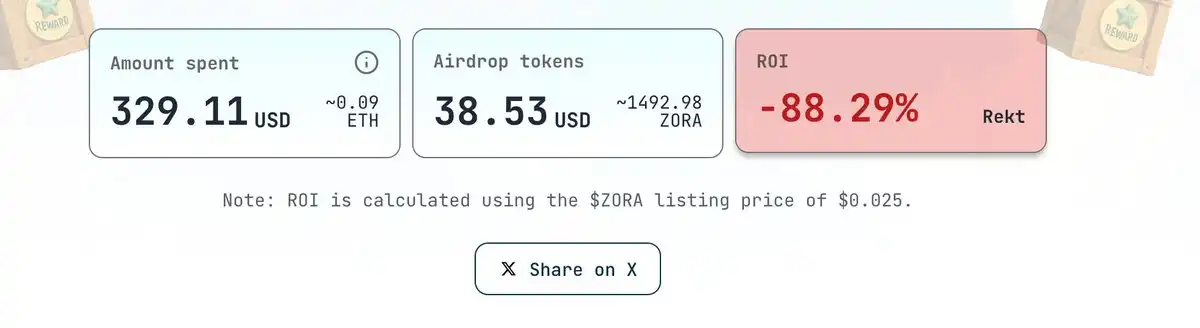
Des captures d'écran des gains d'airdrop publiées par les utilisateurs de l'écosystème Zora dans la communauté ; source de l'image : @zkgoudan
Cette situation de contourner les anciennes communautés pour servir directement les utilisateurs d'Alpha n'est pas rare parmi les projets déjà lancés sur Alpha.
Prenons l'exemple de PRAI, selon les retours des utilisateurs ayant participé à sa ronde KOL, « les tours VC et KOL ne rapportent que des pertes », d'une part parce que le projet impose des politiques de verrouillage aux utilisateurs de la communauté, limitant la circulation des jetons ; d'autre part, les utilisateurs d'Alpha n'ont pas à supporter les coûts de participation précoce ou de verrouillage des fonds, et peuvent simplement obtenir des airdrops de jetons d'une valeur proche de cent dollars uniquement en fonction de leurs points de portefeuille et de leur historique d'interaction. Cette disparité d'incitation manifeste brise l'« équité interne de l'écosystème » que le projet avait initialement.
Un utilisateur ayant participé au protocole de prêt Haedal de l'écosystème Sui a déclaré à BlockBeats que la quantité d'airdrop de Haedal variait considérablement, négligeant presque le coût de participation des premiers déposants, ne laissant que des rendements significatifs pour les utilisateurs d'Alpha.
Avant le lancement sur Alpha du protocole de staking liquide d'Osmosis sur Celestia, les utilisateurs de la communauté ont non seulement subi la baisse de TIA, mais les parts attribuées aux premiers utilisateurs étaient très faibles, nécessitant non seulement un verrouillage mais aussi des tâches à accomplir pour les débloquer. De plus, ceux qui détiennent simplement des NFT sans avoir de système de points ne reçoivent pas d'airdrop, et la fenêtre de temps est très courte, avec des rendements bien inférieurs à ceux des utilisateurs d'Alpha.
Cette approche de détourner les groupes de soutien natifs des projets et de réorienter les ressources vers les utilisateurs d'Alpha a suscité de larges discussions, mais pour la plupart des équipes de projets, c'est un choix pragmatique : dans un contexte de ressources limitées, investir d'abord dans des voies qui peuvent apporter une liquidité secondaire et une exposition à la plateforme est une stratégie d'optimisation de l'efficacité.
Après le lancement d'Alpha.
L'indicateur clé du lancement de jetons de Binance Alpha réside dans la quantité de jetons qu'il peut fournir, ce qui correspond également à la philosophie « d'embrasser l'écosystème Binance et la chaîne BNB ».
Selon les statistiques de KOL cryptographique AB Kuai.Dong, Puffer a été lancé sur Alpha sept mois après son émission, et selon les données en chaîne, les équipes de projets ont mappé environ 3,16 % des jetons sur la chaîne BNB, dont 1,24 % ont été directement alloués au pool d'airdrop pour les utilisateurs d'Alpha, tout en injectant près de 500 000 USDC de liquidité dans PancakeSwap. En résumé, Puffer a dépensé un coût total proche de 3 millions de dollars pour cet airdrop Alpha.
Comme l'a dit AB, « le coût n'est pas négligeable, mais le bénéfice est évident », en obtenant directement un accès de trading CEX de Binance via l'entrée de fonctionnalités Alpha, avant d'obtenir des futures ou de lister sur le site principal, réalisant déjà un préchauffage de la liquidité et une préparation de la reconnaissance du marché.
Un chemin similaire peut être observé avec le projet vedette de la piste ZK, Polyhedra, dont le jeton ZKJ a été intégré à Alpha sans être lancé sur le site principal de Binance, devenant le premier jeton à être inclus dans ce mécanisme parmi les cent premiers en capitalisation boursière. Les équipes de projets ont introduit des rendements de staking allant jusqu'à 150 % et des compétitions de points pour inciter les utilisateurs à effectuer des transactions et à accumuler de l'activité de portefeuille. Sur le plan stratégique, les équipes de projets pourraient vouloir accumuler de l'influence grâce aux indicateurs internes d'Alpha et finalement pousser à la décision de lancement sur Binance.
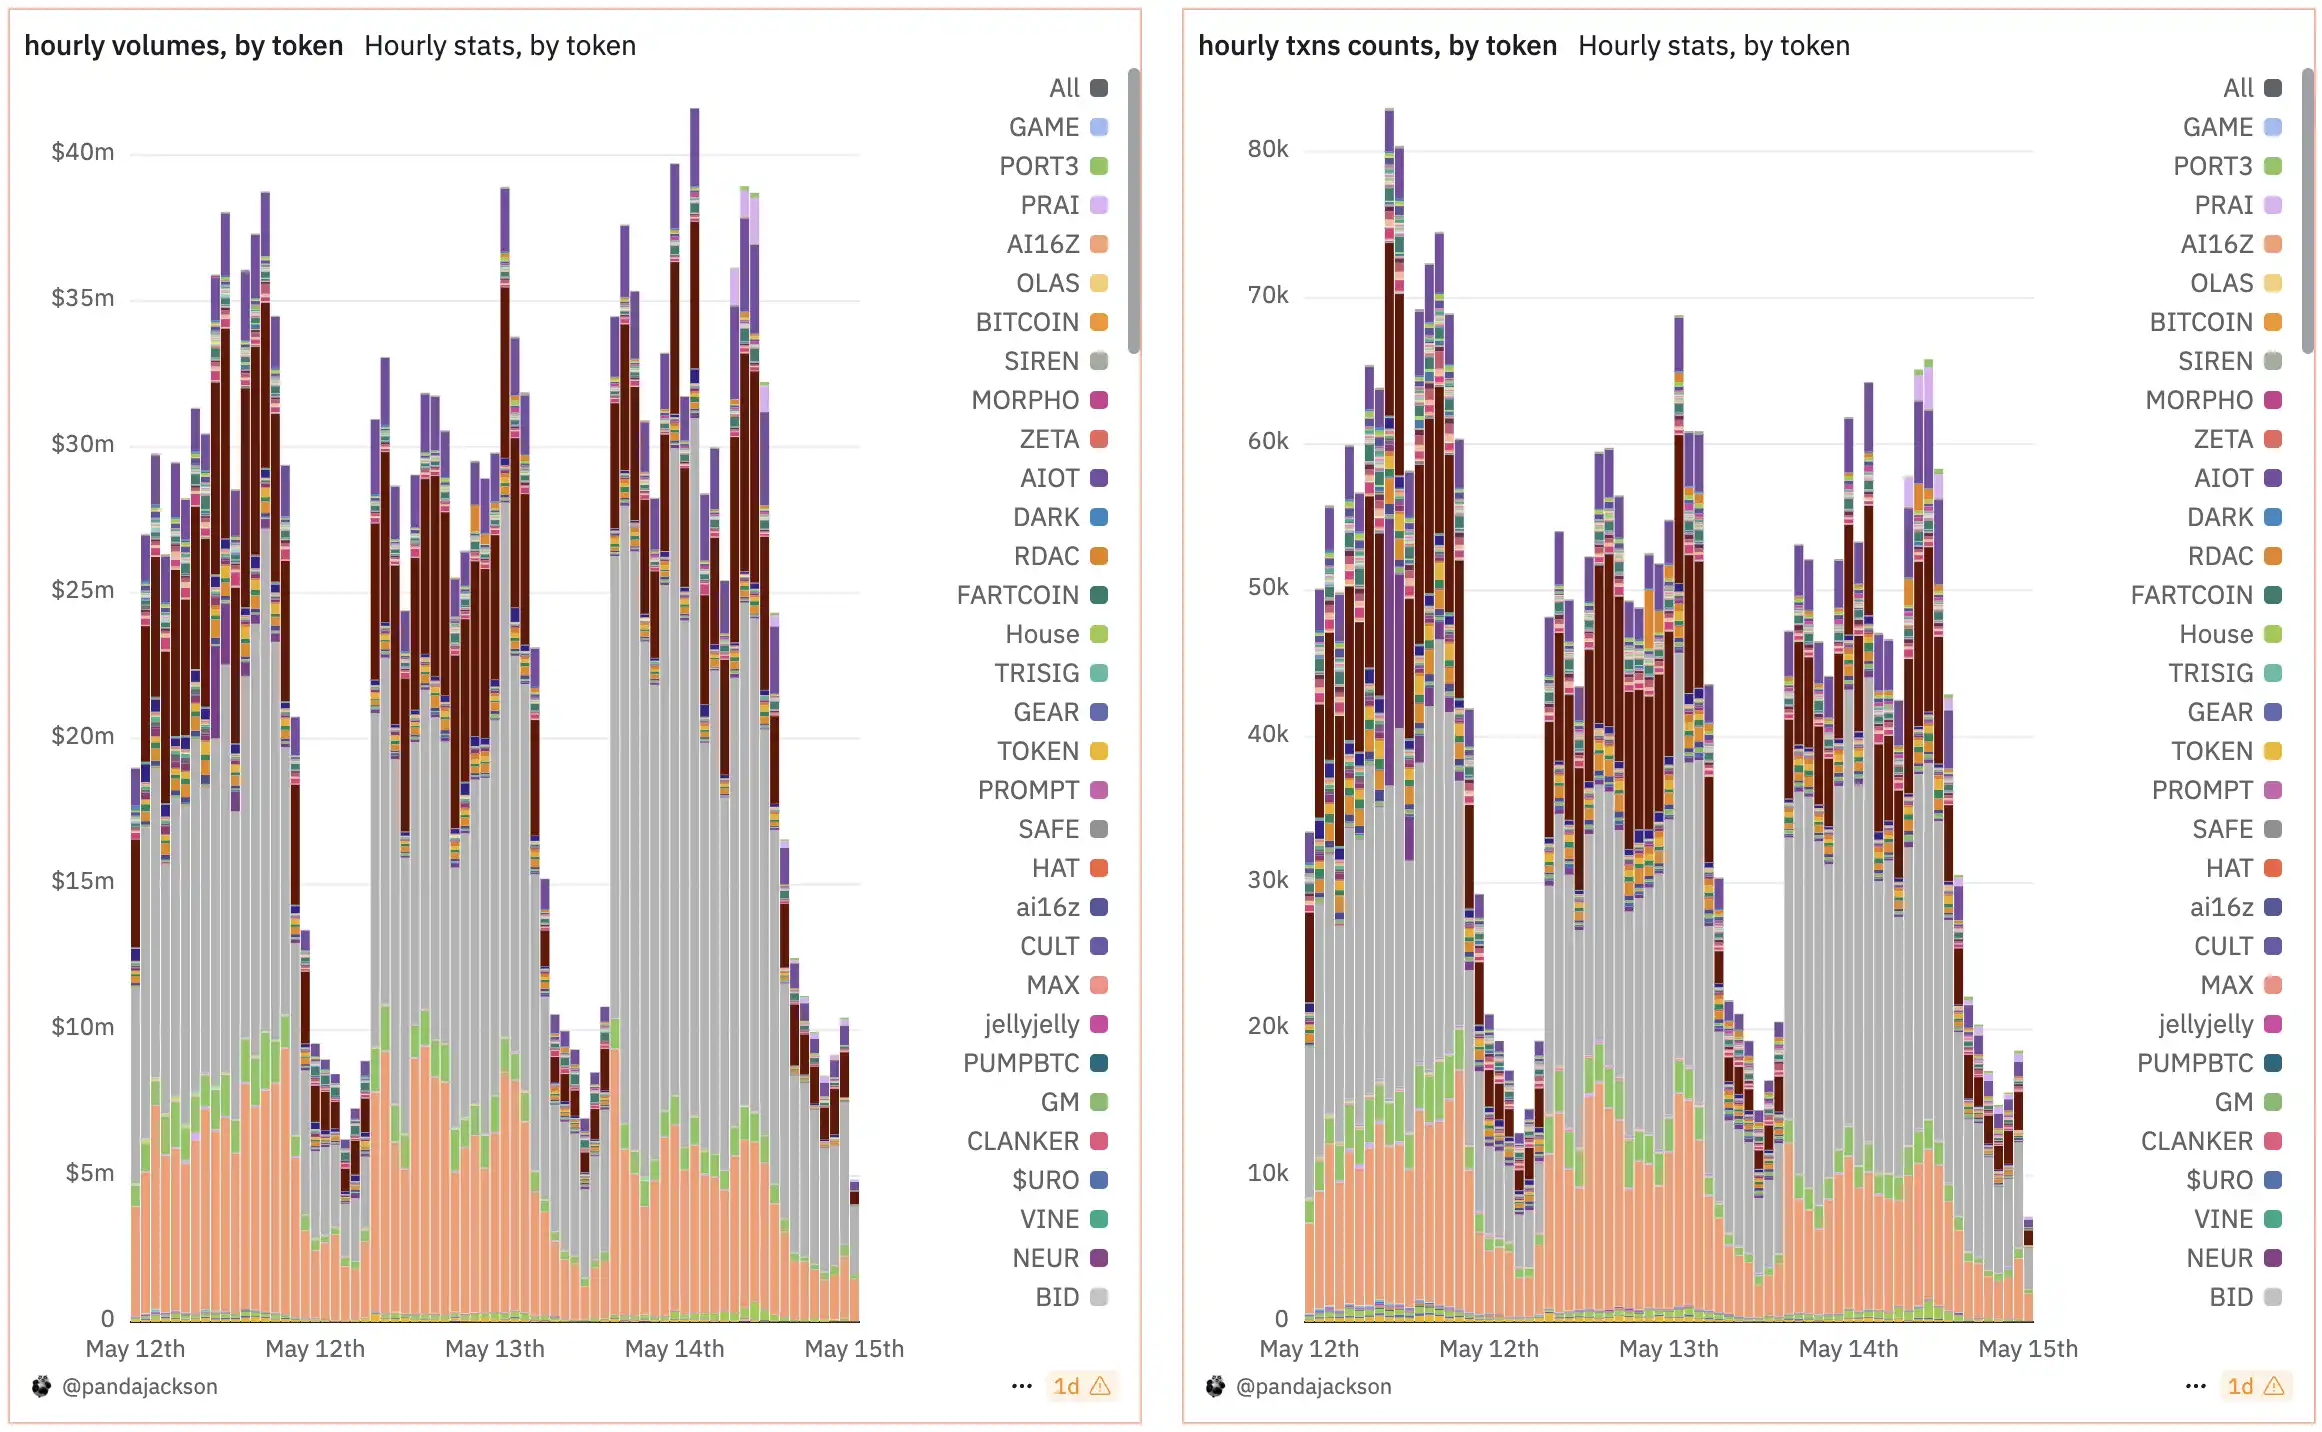
ZKJ reste récemment en tête des volumes de transactions Alpha ; source de l'image : Panda Jackson (@pandajackson42)
Ce cycle de comportement en chaîne - de retour de points - d'enregistrement de la plateforme a reconstruit la structure de jeu entre Binance et les équipes de projets : avant, « capitalisation boursière + communauté » déterminait si un projet pouvait être inscrit, maintenant c'est « données en chaîne + performance d'Alpha » qui domine le rythme des inscriptions.
La stratégie des nouveaux projets est alors devenue plus agressive. Stakestone, après avoir lancé Binance Alpha à la mi-avril, a adopté une approche de marché extrêmement proactive, distribuant d'abord 5 % des jetons via un IDO de portefeuille, puis a effectué un airdrop de 1,5 % pour couvrir les utilisateurs d'Alpha, et a libéré près de 4 % de récompenses supplémentaires pour les anciens utilisateurs de la communauté, cumulant plus de 10 % du total distribué.
En même temps, les équipes de projets investissent directement une partie des fonds de financement sur le marché secondaire, guidant le prix des jetons à maintenir la stabilité au début de leur circulation publique. Cette série d'opérations a finalement conduit à un accès au site principal de Binance. Comme le disent les professionnels familiers avec le processus : « Après que les normes de lancement de jetons de Binance ont changé, les projets n'ont plus besoin de raconter des histoires, mais doivent montrer des données et du contrôle. »
Psychologie des petits investisseurs.
Par rapport à la stratégie minutieusement calculée et bien conçue des équipes de projets, le rôle des petits investisseurs semble complexe et ambigu.
Dans la logique traditionnelle des nouveaux ajouts, les petits investisseurs peuvent obtenir des opportunités d'arbitrage de premier niveau grâce à leur sensibilité à l'information et à leur agilité financière. Mais dans le système de points construit par Alpha, le chemin de profit des petits investisseurs est institutionnalisé et transparent, devenant également hautement compétitif. Ce que Alpha active n'est pas l'imagination de la hausse des prix des jetons, mais plutôt le mécanisme de conversion en chaîne « points - airdrop - ajout au marché ».
Pour certains utilisateurs, ce mécanisme a effectivement reconstruit le concept d'équité. Les petits et moyens utilisateurs qui restent longtemps dans le portefeuille, s'ils peuvent maintenir leur activité, même avec un faible montant de fonds, ont toujours la possibilité d'obtenir des retours bien supérieurs à leurs coûts via Alpha. Depuis le début du système de points d'Alpha, selon les statistiques de BlockBeats, si les utilisateurs ordinaires participent à chaque airdrop Alpha et activités de nouveaux ajouts au portefeuille, ils pourraient obtenir près de 1700U de gains.
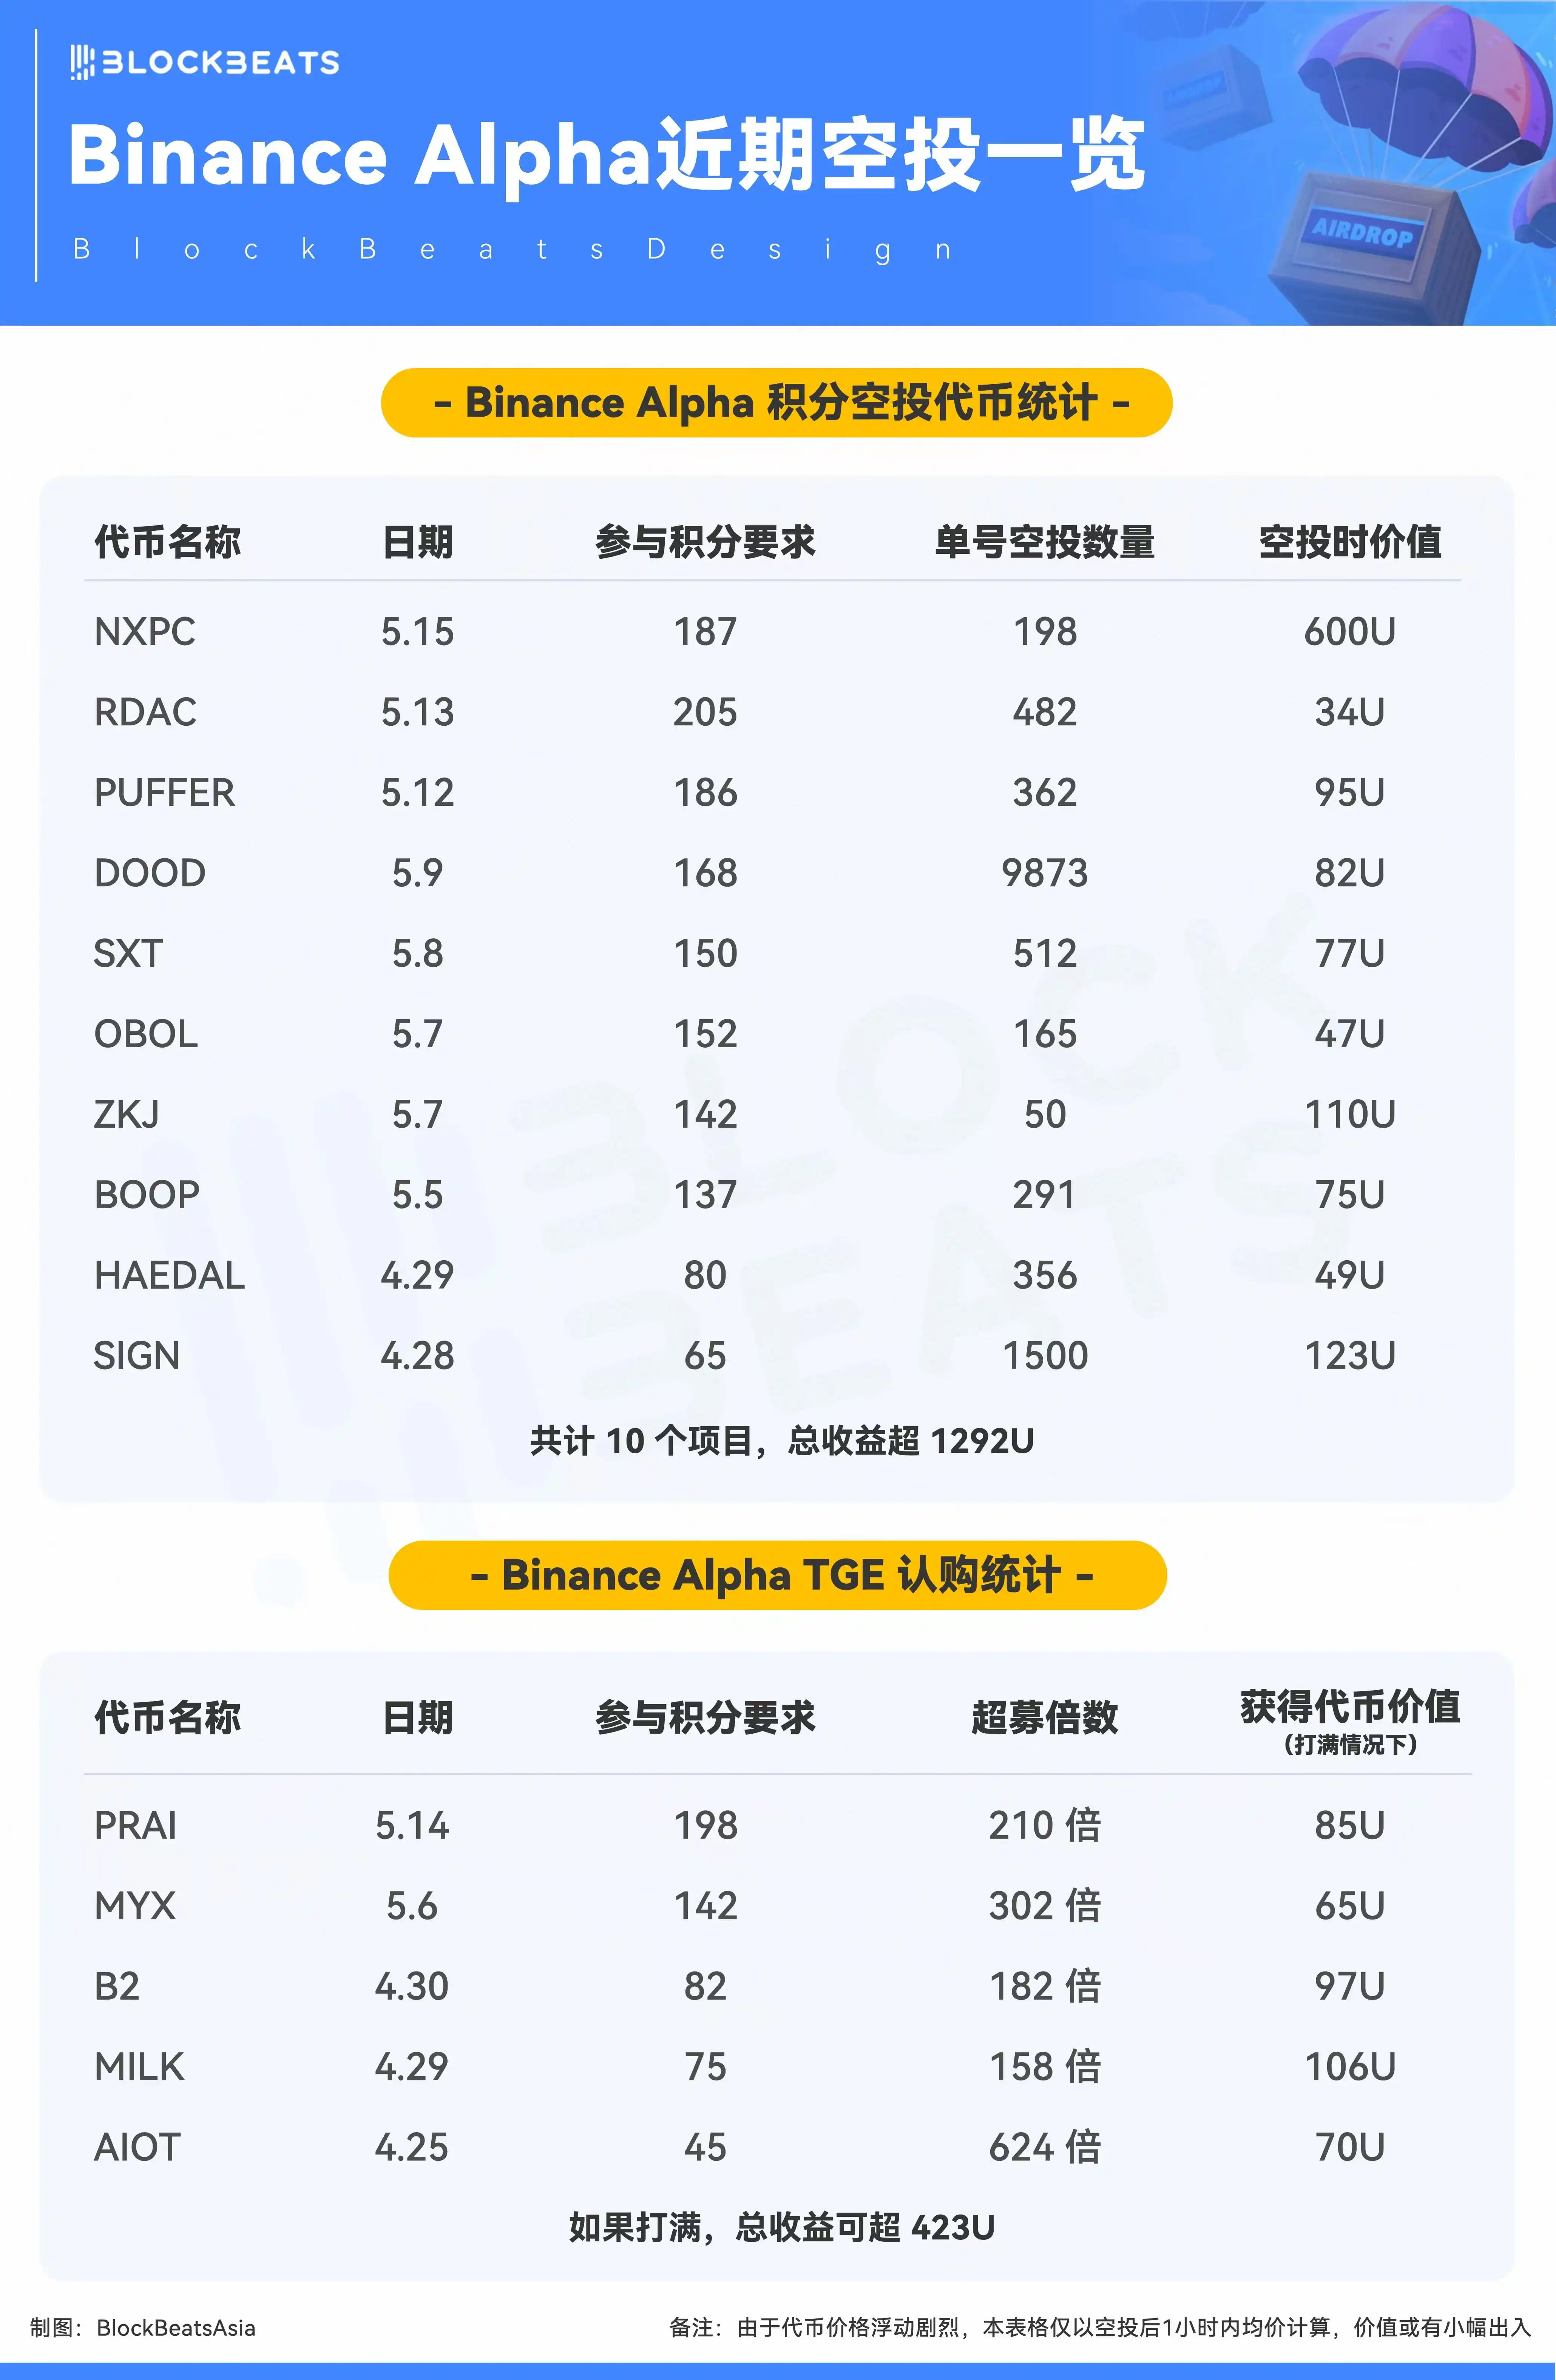
Cependant, l'autre face des rendements élevés est un système de sélection hautement structuré, ce qui signifie que ce jeu de points qui semble accessible à tous fixe en réalité des seuils implicites, imposant des exigences considérables sur le chemin de comportement des utilisateurs, la fréquence des transactions et même la continuité de leur participation.
Binance ne distribue pas directement d'airdrops, mais fournit des infrastructures telles que la distribution de points, la sélection de données et la classification des utilisateurs. Les airdrops sont à la charge des équipes de projets, mais à qui et selon quels critères ils sont attribués est déterminé par le mécanisme de Binance Alpha. Le cœur de cette conception institutionnelle n'est pas « récompenser », mais « sélectionner ». Qui peut être identifié comme « utilisateur de haute valeur » pourra continuer à recevoir des airdrops.
Les doutes ont également surgi, certains utilisateurs signalant que le volume de transactions sur Alpha ne correspond pas à la demande réelle des utilisateurs, « sans points ni airdrop, il n'y a pas de transactions », ce qui entraîne une inflation des données des équipes de projets et une superficialité de la rétention des utilisateurs. « Ce mode d'incitation n'est-il pas similaire à ces chaînes fantômes ou airdrops de faux jeux qui ne sont plus utilisés après le TGE ? »
Selon les statistiques de KOL cryptographique Guhe, parmi l'échantillon statistique, seuls 22 % des utilisateurs qui effectuent des transactions normalement chaque jour peuvent obtenir suffisamment de points pour recevoir un airdrop, tandis que les autres doivent continuellement répéter des transactions ou abandonner leur participation en raison d'une incapacité à suivre le rythme des points.
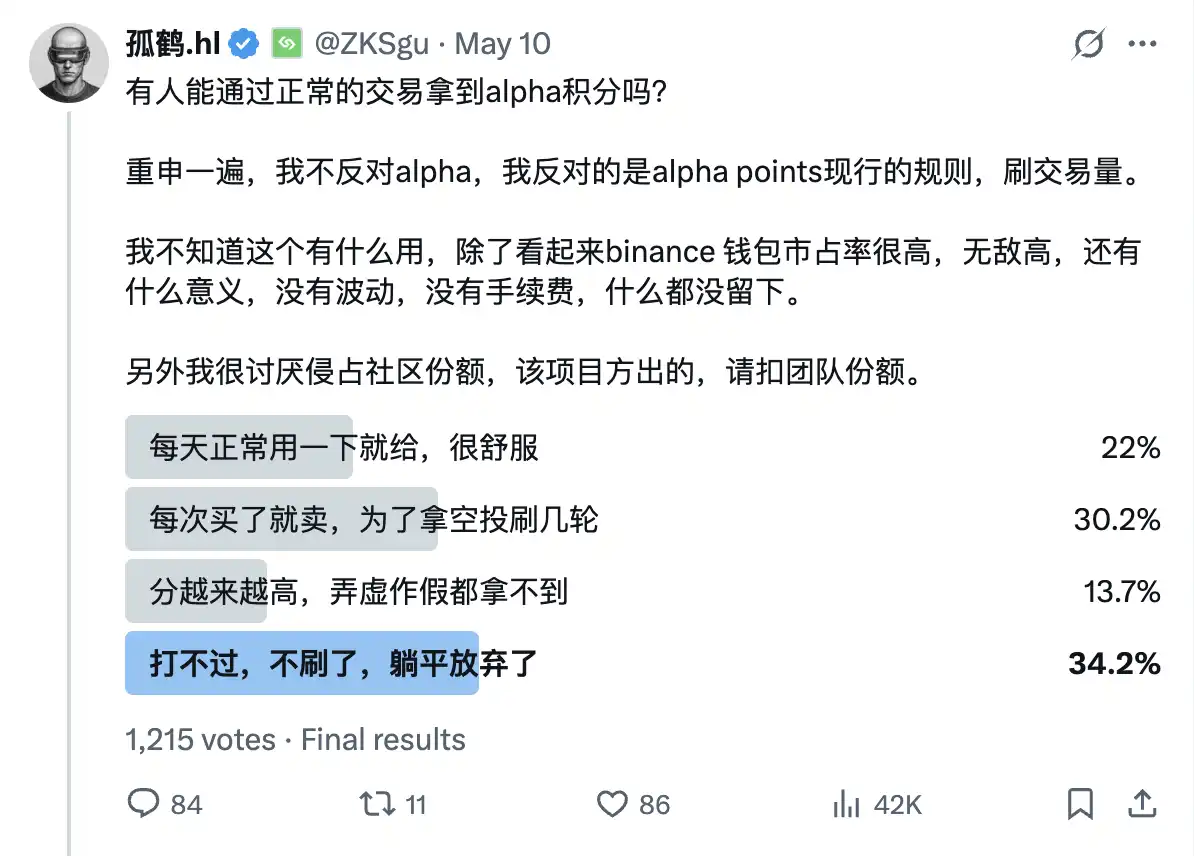
Mais il est indéniable qu'avec la rareté globale de la liquidité du marché actuel et le manque de mécanismes de suivi soutenus pour les projets, Alpha reste l'un des rares canaux où faire quelque chose peut mener à des récompenses. Dans un contexte où rendement et certitude coexistent, ce mécanisme reste très attractif. Dans ce système, la logique de participation des petits investisseurs passe d'un jugement de valeur à un jeu institutionnel, leurs bénéfices ne dépendent plus de leur jugement sur l'avenir du projet, mais de leur compréhension du mécanisme Alpha et de leur capacité à l'exécuter.
Qui est le véritable bénéficiaire d'Alpha ?
Bien que les petits investisseurs et les équipes de projets aient chacun leur propre jeu dans le mécanisme Alpha, en revenant à la structure globale, ce que Alpha a réellement redéfini, c'est la relation fondamentale entre les plateformes de trading et les actifs.
En termes d'expérience produit et d'écosystème d'outils, Binance ne présente pas d'avantage significatif par rapport à des plateformes comme OKX, mais le mécanisme d'entrée de liquidité construit par Alpha lui permet de conserver une forte voix au moment du lancement des actifs.
Même si le projet n'est pas lancé sur Binance, la sélection de trafic et le chemin de points fournis par Alpha permettent à de nombreux nouveaux jetons d'avoir déjà terminé un cycle de préchauffage du marché et d'ancrage de la tarification avant de se connecter aux paires de trading sur le site principal. Cela a changé le point de départ de l'émission de jetons et étendu la portée d'influence de Binance du côté des actifs.
Le jeu blockchain NXPC, qui a lancé Alpha hier, est un très bon exemple ; après l'ouverture du pool de liquidité en chaîne, l'airdrop Alpha a été rapidement distribué aux utilisateurs de points, tandis que les contrats et le spot Binance ont respectivement été retardés de près d'une demi-heure à plusieurs heures, et il y avait également un certain écart de prix sur d'autres plateformes d'échange comme Bybit et Upbit. Les fenêtres de trading à des rythmes différents déterminent les profits des fonds à chaque étape et renforcent également le rôle prépondérant d'Alpha dans le démarrage de la liquidité.
Auparavant, le lancement d'un projet sur Binance signifiait qu'il avait déjà atteint le prix de première émission, atteignant la station terminale. Maintenant, Alpha est le point de départ pour l'inscription d'un projet, la source de la tarification, réintégrant le domaine de démarrage froid qui appartenait auparavant à OKX, Bybit et d'autres plateformes d'échange dans le système Binance. Une fois qu'un projet commence à augmenter, il y a une raison d'accéder aux contrats et aux spots de Binance, le projet est naturellement disposé à « fournir » des parts selon les règles, à libérer des parts de jetons et des fonds, en échange d'une exposition à la plateforme et d'un soutien à la liquidité, formant ainsi un cercle vertueux de retour sur la plateforme.
Cela libère également Binance du fardeau d'opinion publique associé à « l'ajout de jetons est le sommet ». CZ a déclaré qu'il espérait éliminer l'effet de prime associé au lancement de jetons par Binance, ramenant le marché aux fondamentaux. Alpha est en réalité le chemin qu'il a choisi pour concrétiser cette déclaration, ne s'appuyant plus directement sur « l'inscription sur Binance » comme autorité, mais établissant un nouveau mécanisme de sélection de liquidité à travers Alpha, aplanissant la ligne de départ entre les projets et déterminant qui peut continuer à avancer sur la base des données en chaîne.
Actuellement, ce chemin semble réussi, Alpha n'est plus seulement une fonction dans le portefeuille Binance, mais ce mécanisme derrière représente une redéfinition du rôle de Binance. Son succès ne réside pas dans l'expérience produit ultime, mais dans la capacité d'Binance à organiser ses actifs de premier niveau, depuis les coulisses jusqu'à la chaîne, de manière publique et quantifiable.
Comparé à la stratégie de développement de produit d'OKX dans le domaine des portefeuilles, Binance choisit d'échanger des points contre du trafic et des airdrops contre de l'attention. Le responsable des affaires de portefeuille de Binance, Winson, a déjà déclaré que le portefeuille Binance ne copierait aucun modèle de produit concurrent, mais choisirait un développement différencié, « le marché n'a pas besoin de deux portefeuilles identiques ». Il pense qu'il vaut mieux reconstruire le scénario que de refaire le produit.
Face aux problèmes persistants de manipulation des volumes d'airdrop et de distorsion des données de transaction, Binance ne cherche pas à éliminer ces comportements, mais à créer un mécanisme permettant aux projets de prouver d'abord leur attractivité, puis d'observer s'ils peuvent former une base d'utilisateurs stable et une profondeur de transactions réelles. La frontière entre la manipulation des volumes et les comportements réels est différée dans le système de points d'Alpha et est également quantifiée.
Mais d'un autre côté, Binance Alpha a simplement réussi à attirer les profiteurs, sans attirer de volume de transactions réel, les utilisateurs ne considérant toujours pas le portefeuille Binance comme leur premier choix lorsqu'ils prennent des décisions de comportement en chaîne.
Le cycle passé était dans une certaine mesure « à VC », basé sur le fait de raconter des histoires pour lever des fonds, alors que maintenant c'est « à la liquidité », et Alpha est le point d'ancrage pour que Binance reprenne le contrôle de la liquidité. À une époque où les VC ne sont plus fiables, la communauté a déjà disparu, et la concurrence des produits est devenue homogène, Binance Alpha n'est peut-être pas la solution d'innovation optimale, mais c'est le moyen le plus efficace de gérer la bulle.