


Rédigé par : Saurabh Deshpande
Compilation : Luffy, Foresight News
Coinbase a acquis Deribit pour 2,9 milliards de dollars, ce qui constitue la plus grande opération de fusion et acquisition dans l'histoire des cryptomonnaies.
L'histoire du secteur technologique est similaire. À ce jour, Google a acquis 261 entreprises. Ces acquisitions ont donné naissance à des produits tels que Google Maps, Google AdSense et Google Analytics. L'une des plus significatives est peut-être l'acquisition de YouTube par Google en 2020 pour 1,65 milliard de dollars. Au premier trimestre 2025, YouTube a généré 8,9 milliards de dollars de revenus, représentant 10 % des revenus totaux d'Alphabet (la société mère de Google). Tout comme Google, Meta a également réalisé 101 acquisitions à ce jour. Instagram, WhatsApp et Oculus en sont des exemples notables. Instagram a généré plus de 65 milliards de dollars de revenus annuels en 2024, représentant plus de 40 % des revenus de toutes les activités de Meta.
Est-il préférable d'acheter prêt à l'emploi ou de construire soi-même ?
Le secteur des cryptomonnaies n'est plus un secteur nouveau. On estime que le nombre d'utilisateurs de cryptomonnaie a atteint 659 millions, Coinbase ayant plus de 105 millions d'utilisateurs, tandis que le nombre total d'utilisateurs d'Internet dans le monde est d'environ 5,5 milliards. Ainsi, les utilisateurs de cryptomonnaies représentent désormais 10 % du nombre total d'utilisateurs d'Internet. Ces chiffres sont importants car ils nous aident à déterminer la source de croissance de la prochaine étape.
L'augmentation du nombre d'utilisateurs est une voie de croissance évidente. À l'heure actuelle, nous développons seulement des cas d'utilisation des cryptomonnaies dans le domaine financier. Si d'autres applications utilisent la technologie blockchain comme infrastructure, cela élargira considérablement la taille totale du marché. Acquérir des utilisateurs existants, vendre de manière croisée et augmenter le revenu par utilisateur sont quelques-unes des manières dont les entreprises existantes peuvent croître.
Lorsque le pendule penche vers l'acquisition
Les acquisitions résolvent trois problèmes clés que le simple financement ne peut pas résoudre. Tout d'abord, dans des domaines hautement spécialisés où les développeurs expérimentés sont rares, l'acquisition aide à attirer des talents. Deuxièmement, dans un environnement où le coût de la croissance naturelle augmente, l'acquisition aide à l'acquisition d'utilisateurs. Troisièmement, l'acquisition peut faciliter l'intégration technologique, permettant aux protocoles d'aller au-delà de leurs cas d'utilisation d'origine. Ces questions seront explorées plus avant avec des exemples de l'industrie.
Nous sommes au milieu d'une nouvelle vague d'acquisitions dans le domaine des cryptomonnaies. Coinbase a acquis Deribit pour un montant record de 2,9 milliards de dollars ; Kraken a acquis la plateforme de trading à terme de détail NinjaTrader pour 1,5 milliard de dollars, réglementée par la CFTC ; Ripple a acquis le courtier principal multi-actifs Hidden Road pour 1,25 milliard de dollars, et a également proposé d'acquérir Circle, mais cela a été refusé.
Ces transactions reflètent les priorités changeantes dans le domaine. Ripple souhaite des canaux de distribution et de réglementation, Coinbase vise le volume de trading d'options, tandis que Kraken cherche à combler les lacunes de produits. Ces acquisitions sont motivées par des considérations stratégiques, de survie et de positionnement concurrentiel.
Le tableau ci-dessous peut vous aider à comprendre ce que les entreprises existantes envisagent lorsqu'elles envisagent de construire ou d'acquérir.
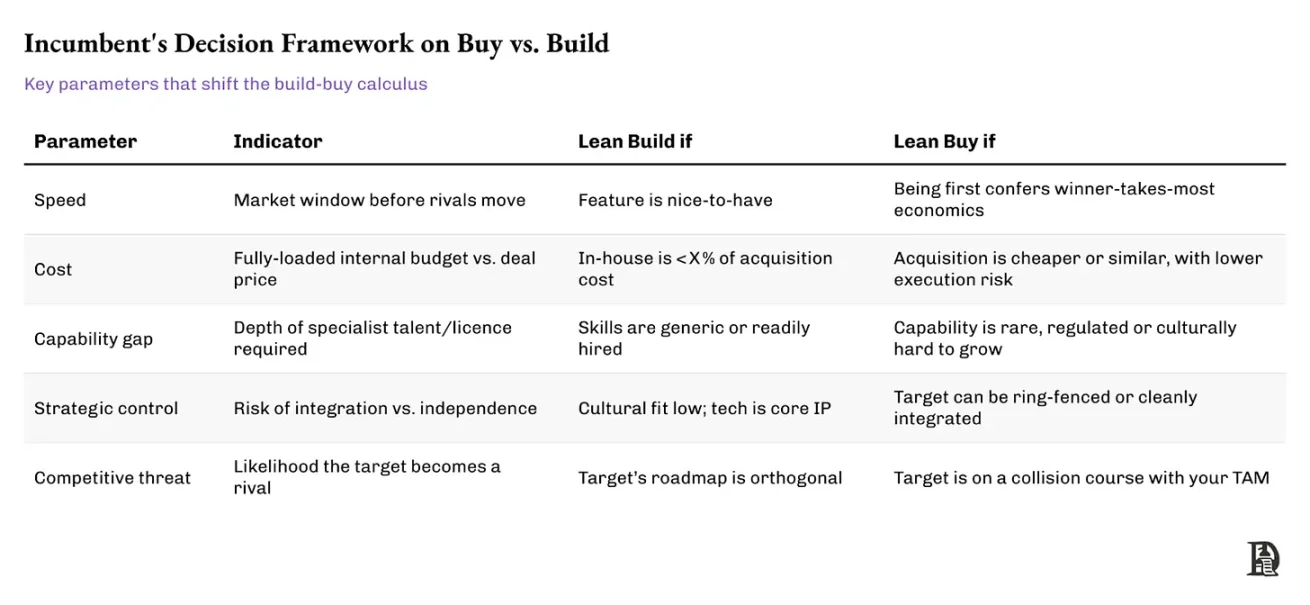
Bien que le tableau résume les principaux compromis dans les décisions de construction ou d'acquisition, les entreprises existantes s'appuient souvent sur des signaux spécifiques lorsqu'elles agissent avec détermination. Un bon exemple est lorsque Stripe a acquis Paystack, basé au Nigeria, en 2020. Construire une infrastructure en Afrique signifie faire face à une courbe d'apprentissage raide en matière de détails réglementaires, d'intégration locale et d'incitation des commerçants.
Stripe a choisi d'acquérir. Paystack avait déjà résolu les problèmes de conformité locale, établi une base de commerçants et prouvé sa capacité de distribution. L'acquisition par Stripe répondait à plusieurs critères, tels que la rapidité (obtenir un avantage de premier arrivé sur un marché en croissance), le fossé de capacité (expertise locale) et la menace concurrentielle (Paystack devenant un concurrent régional). Cette initiative a accéléré l'expansion mondiale de Stripe sans détourner l'attention de son activité principale.
Avant d'explorer les raisons pour lesquelles les transactions se produisent, deux questions méritent d'être considérées : pourquoi les fondateurs devraient-ils envisager d'être acquis ? Et pourquoi est-il crucial de considérer cette question maintenant ?
Une acquisition réussie peut devenir un propulseur
Pourquoi l'environnement macro actuel est-il propice aux acquisitions ?
Pour certains, il s'agit de liquidité lors de la sortie. Pour d'autres, il s'agit de se connecter à des canaux de distribution plus durables pour assurer un développement à long terme, ou de faire partie d'une plateforme capable d'amplifier leur impact. Et pour beaucoup, c'est un moyen d'éviter un chemin de capital-risque de plus en plus étroit, où le capital-risque est plus rare que jamais, avec des attentes d'investisseurs plus élevées et des délais plus pressants.
La marée ne soulève pas tous les bateaux
Le marché du capital-risque est en retard de plusieurs trimestres par rapport au marché liquide. En général, chaque fois que le prix du bitcoin atteint un sommet, l'activité de capital-risque met plusieurs mois ou trimestres à ralentir. L'activité de capital-risque dans le domaine des cryptomonnaies a chuté de plus de 70 % depuis son pic en 2021, et la valorisation médiane est revenue à des niveaux de 2019-2020. Je ne pense pas qu'il s'agisse d'une simple correction temporaire.
Laissez-moi expliquer pourquoi. En résumé, le retour sur investissement en capital-risque a diminué, tandis que le coût du capital a augmenté. Par conséquent, en raison d'un coût d'opportunité plus élevé, les fonds de capital-risque réduisent leur exposition aux transactions à risque. Mais pour des raisons propres au secteur des cryptomonnaies, la structure du marché a été affectée par une augmentation massive du nombre d'actifs. J'ai observé ce graphique, et la plupart des entreprises de tokens devraient en prendre conscience. Émettre simplement de nouveaux tokens parce que c'est facile peut ne pas être judicieux. Le capital sur Internet est limité. Avec chaque nouvel actif émis, la liquidité pour le poursuivre diminue, comme l'indique le graphique ci-dessous.
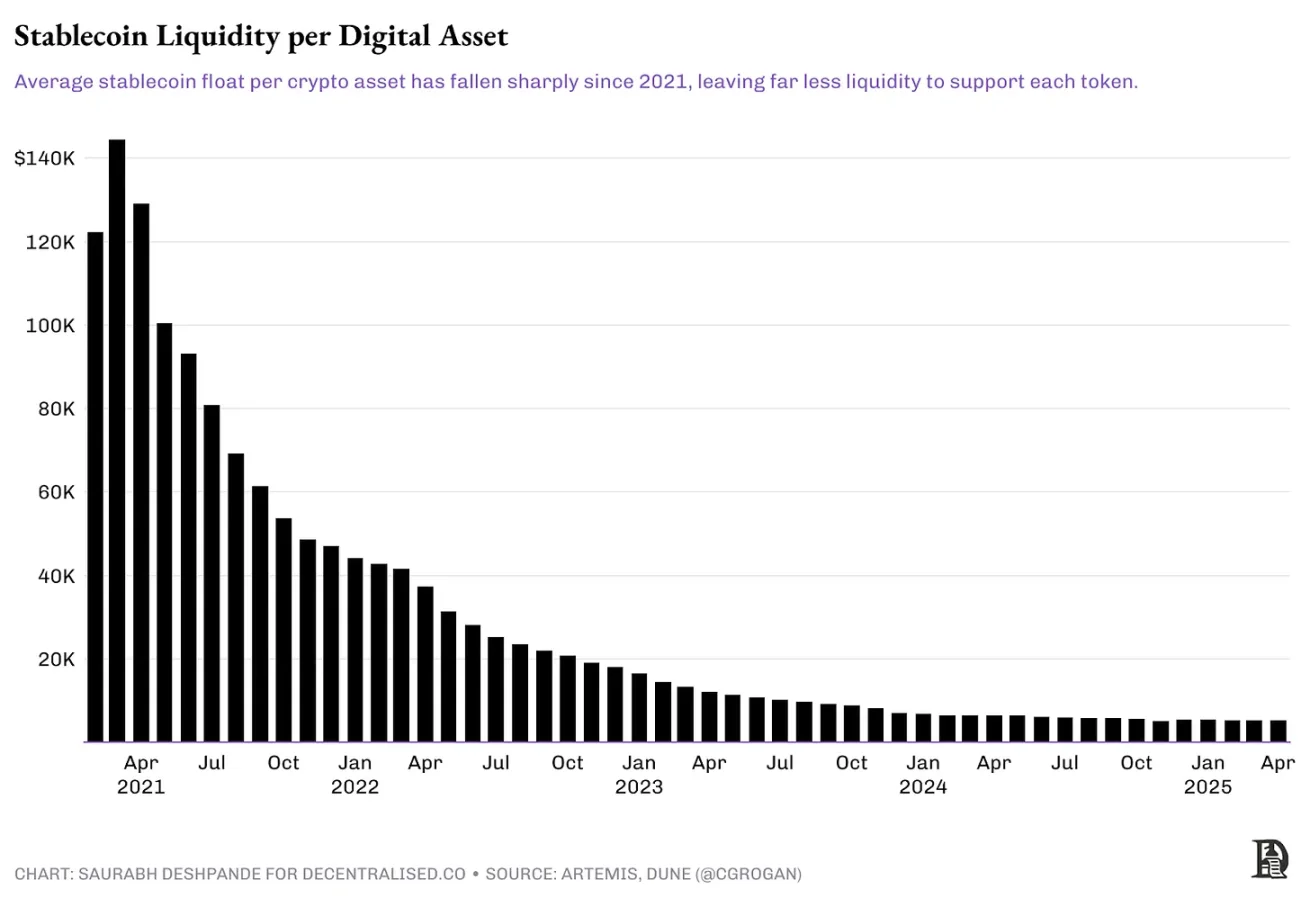
Chaque token soutenu par du capital-risque lancé avec une évaluation totalement diluée élevée (FDV) nécessite une grande liquidité pour atteindre une capitalisation boursière de plusieurs milliards de dollars. Par exemple, le token EIGEN d'EigenLayer a été lancé à 3,9 dollars, avec une évaluation totalement diluée de 6,5 milliards de dollars. Au lancement, la circulation était d'environ 11 %, avec une capitalisation boursière d'environ 720 millions de dollars. La circulation actuelle est d'environ 15 %, avec une évaluation totalement diluée d'environ 1,4 milliard de dollars. Après plusieurs vagues de déblocage, 4 % de l'approvisionnement est entré en circulation depuis la première émission du token. Depuis son lancement, le prix du token a chuté d'environ 80 %. Pour revenir à l'évaluation d'émission, avec l'augmentation de l'approvisionnement, le prix doit augmenter de 400 %.
À moins que les tokens ne puissent réellement accumuler de la valeur, les participants du marché n'ont aucune raison de chasser ces tokens, surtout dans un marché où de nombreuses options d'investissement sont disponibles. La plupart de ces tokens ne parviendront probablement plus jamais à atteindre leurs évaluations initiales. J'ai examiné les revenus des 30 derniers jours de tous les projets sur Token Terminal, et seuls trois projets (Tether, Tron et Circle) ont généré des revenus mensuels de plus de 1 million de dollars. Il n'y a que 14 projets dont les revenus mensuels dépassent 100 000 dollars. Parmi ces 14 projets, 8 ont des tokens, c'est-à-dire qu'ils ont une valeur d'investissement.
Cela signifie que les investisseurs particuliers ne peuvent pas sortir ou doivent le faire avec une décote. La mauvaise performance générale du marché secondaire a mis la pression sur les rendements des investissements en capital-risque. Cela conduira à une stratégie d'investissement plus prudente. Ainsi, un produit doit soit trouver un point d'adéquation produit-marché (PMF), soit être quelque chose de nouveau que nous n'avons pas encore essayé pour attirer les investisseurs et obtenir une prime de valorisation. Un produit n'ayant qu'un produit viable minimal (MVP) et pas d'utilisateurs a du mal à trouver des investisseurs. Donc, si vous construisez une autre « couche d'extension de blockchain », il est peu probable que vous attiriez l'intérêt d'excellents investisseurs.
Nous avons déjà vu cela se produire. Comme nous l'avons mentionné dans l'article (suivi du capital-risque), les entrées mensuelles de capital-risque dans le secteur de la cryptomonnaie ont chuté de 23 milliards de dollars à son maximum en 2022 à 6 milliards de dollars en 2024. Le nombre total de tours de financement est passé de 941 au premier trimestre 2022 à 182 au premier trimestre 2025, ce qui indique une attitude prudente des fonds de capital-risque.
Pourquoi maintenant ?
Alors, que va-t-il se passer ensuite ? Les acquisitions pourraient avoir plus de sens que le prochain tour de financement. Ceux qui ont déjà un certain revenu rechercheront des niches capables de combler leurs propres lacunes. L'environnement actuel pousse les équipes vers l'intégration. Des taux d'intérêt plus élevés rendent le capital coûteux ; le taux d'adoption des utilisateurs se stabilise, rendant la croissance naturelle plus difficile ; l'effet des incitations liées aux tokens n'est plus ce qu'il était ; pendant ce temps, la réglementation pousse les équipes à se spécialiser plus rapidement. Tous ces facteurs poussent le domaine des cryptomonnaies à considérer les acquisitions comme un moyen de croissance. Cette fois, l'activité d'acquisition dans le domaine des cryptomonnaies semble être plus réfléchie et concentrée que dans les cycles précédents. Nous explorerons les raisons plus loin.
Cycles de fusions et acquisitions
Historiquement, le secteur financier traditionnel a connu cinq à six vagues majeures de fusions et acquisitions, déclenchées par des facteurs tels que la déréglementation, l'expansion économique, le capital bon marché ou les changements technologiques. Les premières vagues étaient motivées par des ambitions d'intégration verticale et de monopole ; les vagues ultérieures mettaient l'accent sur les synergies, la diversification ou l'influence mondiale. Nous n'avons pas besoin d'explorer en détail un siècle d'histoire des fusions et acquisitions, en résumé : lorsque la croissance ralentit et que le capital est abondant, les intégrations s'accélèrent.
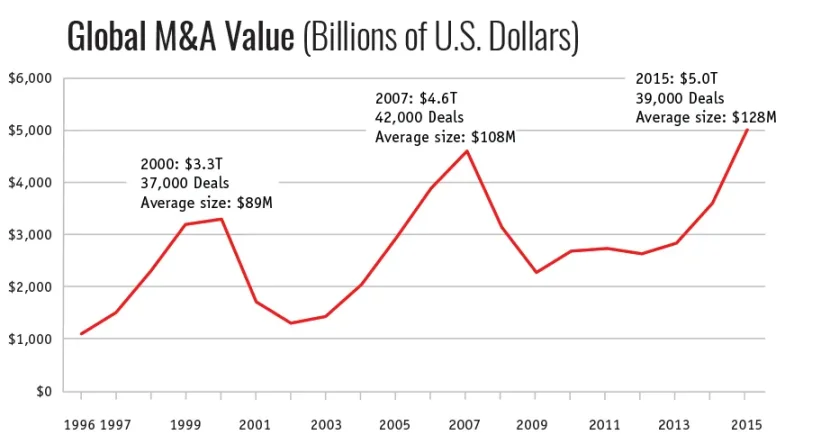
Source : Forum de gouvernance d'entreprise de la Harvard Law School
Comment expliquer les différentes phases des acquisitions dans le domaine des cryptomonnaies ? Cela ressemble beaucoup à ce que nous avons observé sur les marchés traditionnels au cours des dernières décennies. La croissance des industries émergentes est souvent ondulatoire plutôt que linéaire. Chaque vague d'acquisition reflète des demandes différentes sur la courbe de maturité de l'industrie : de la construction de produits, à la recherche d'une adéquation produit-marché, puis à l'acquisition d'utilisateurs, et enfin à la sécurisation des canaux de distribution, de la conformité ou des capacités défensives.
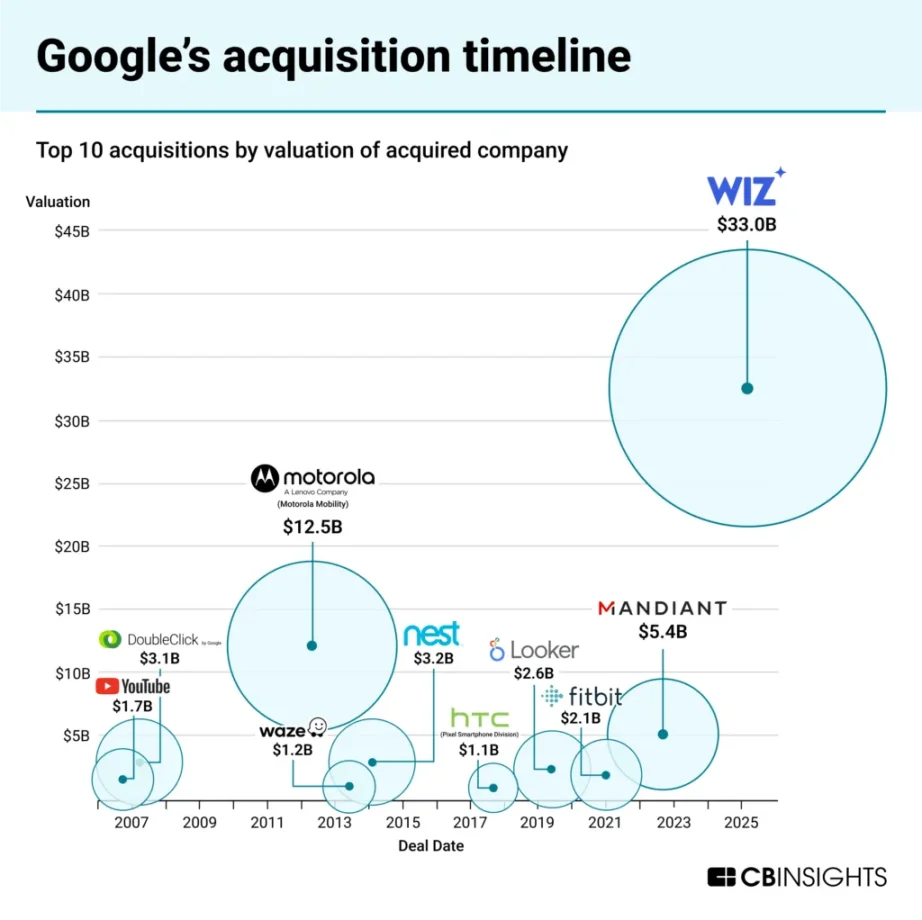
Source : CBInsights
Nous avons vu cela se produire à la fois à l'ère d'Internet précoce et à l'ère de l'Internet mobile. Rappelons-nous que, à la mi-2005, Google a acquis le système Android. C'était un pari stratégique que les appareils mobiles deviendraient la plateforme de calcul dominante. Selon le livre (Androids : l'équipe qui a construit le système Android) de Chet Haase, un ancien ingénieur de Google,
En 2004, le volume d'expédition mondial d'ordinateurs personnels était de 178 millions d'unités. Pendant ce temps, le volume d'expédition de téléphones portables était de 675 millions d'unités, presque quatre fois le nombre d'ordinateurs personnels, mais leurs processeurs et mémoires avaient des performances comparables à celles des ordinateurs personnels de 1998.
Le marché des systèmes d'exploitation mobiles était autrefois fragmenté et limité. Microsoft facturait des frais de licence pour Windows Mobile, le système Symbian était principalement utilisé sur les appareils Nokia, et le système d'exploitation BlackBerry ne fonctionnait que sur ses propres appareils. Cela a créé des opportunités stratégiques pour le développement de plateformes ouvertes.
Google a saisi cette opportunité en acquérant un système d'exploitation open source gratuit que les fabricants pouvaient adopter sans payer de frais de licence exorbitants ni construire leur propre système d'exploitation à partir de zéro. Cette approche démocratique a permis aux fabricants de matériel de se concentrer sur leurs forces tout en accédant à une plateforme complexe qui pouvait rivaliser avec l'écosystème iOS strictement contrôlé d'Apple. Google aurait pu construire un système d'exploitation à partir de zéro, mais l'acquisition d'Android lui a permis de prendre les devants et de lutter contre la domination croissante d'Apple. Vingt ans plus tard, 63 % du trafic Internet provient des appareils mobiles, dont 70 % provient du système Android.
La décennie 2010 a été marquée par des transactions liées à l'infrastructure cloud. Microsoft a acquis LinkedIn pour 26 milliards de dollars en 2016, une initiative visant à intégrer les informations d'identité et les données professionnelles d'Office, Azure et Dynamics. Amazon a acquis Annapurna Labs en 2015 pour construire ses propres puces personnalisées et fournir des capacités de calcul en périphérie pour AWS, signalant que l'intégration verticale de l'infrastructure devient essentielle.
L'émergence de ces cycles est due au fait que chaque étape du développement de l'industrie a apporté différents facteurs limitants. Au début, la clé était la rapidité de lancement des produits. Plus tard, l'accent était mis sur l'acquisition d'utilisateurs. Enfin, la clarté réglementaire, l'évolutivité et la durabilité sont devenues essentielles. Les acquisitions sont le moyen pour les gagnants de l'industrie de comprimer le temps ; ils achètent des licences plutôt que de postuler, acquièrent des équipes plutôt que de recruter, achètent des infrastructures plutôt que de construire à partir de zéro.
Ainsi, le rythme des fusions et acquisitions dans le domaine des cryptomonnaies résonne avec ce qui se passe sur les marchés traditionnels. La technologie est différente, mais le bon sens reste le même.
Les trois vagues de fusions et acquisitions dans les cryptomonnaies
En y réfléchissant bien, le secteur des cryptomonnaies a traversé trois phases différentes en matière de fusions et acquisitions. Chaque phase est déterminée par la demande du marché et l'état technique de l'époque.
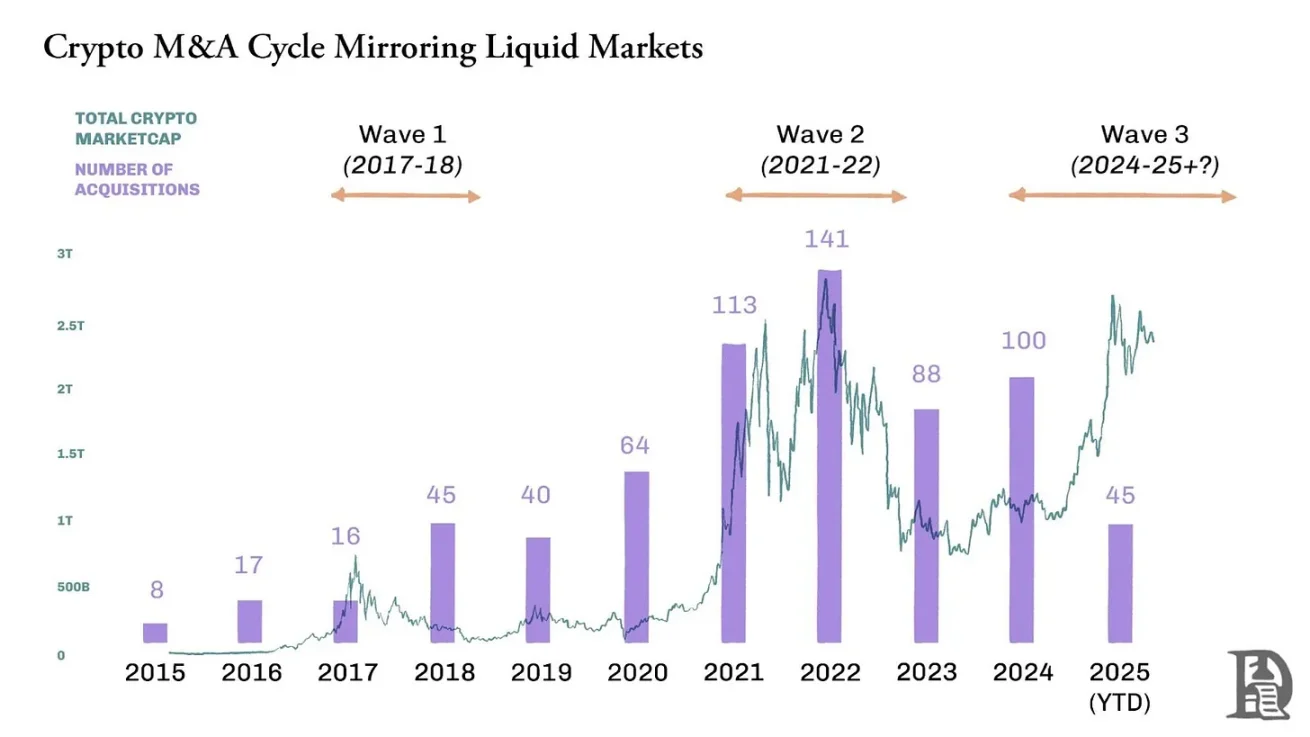
Première vague (2017-2018) – Vague ICO : Les plateformes de contrats intelligents venaient de faire leur apparition, avec peu de finance décentralisée (DeFi), et les gens cherchaient simplement à construire des applications en chaîne qui attirent des utilisateurs. Les échanges et les portefeuilles ont acquis de petites plateformes frontales pour attirer de nouveaux détenteurs de tokens. Les acquisitions notables de cette époque incluent Binance qui a acquis Trust Wallet et Coinbase qui a acquis Earn.com.
Deuxième vague (2020-2022) – Acquisitions motivées par le financement : certains protocoles comme Uniswap, Matic (maintenant Polygon) et Yearn Finance, ainsi que des entreprises comme Binance, FTX et Coinbase, ont trouvé leur adéquation produit-marché (PMF). Pendant le marché haussier de 2021, leur capitalisation boursière a explosé et la valorisation de leurs tokens était trop élevée pour être dépensée. Les organisations autonomes décentralisées (DAO) des protocoles utilisent des tokens de gouvernance pour acquérir des équipes et des technologies connexes. La saison des acquisitions de Yearn, l'acquisition de Dharma par OpenSea et la frénésie d'acquisitions avant l'effondrement de FTX (comme l'acquisition de LedgerX et Liquid) ont défini cette époque. Polygon a également entrepris des acquisitions ambitieuses, en acquérant des équipes comme Hermez (solution d'extension de preuve de zéro connaissance) et Mir (technologie de zéro connaissance) pour établir sa position de leader dans le domaine de l'extension de zéro connaissance.
Troisième vague (2024 à aujourd'hui) – Phase de conformité et d'évolutivité : alors que le capital-risque se resserre et que la réglementation devient plus claire, les entreprises disposant de capitaux abondants se précipitent pour acquérir des équipes capables d'apporter des lieux réglementés, des infrastructures de paiement, des talents en technologie de zéro connaissance et des primitives d'abstraction de compte. Des exemples récents incluent l'acquisition par Coinbase de BRD Wallet pour renforcer sa stratégie de portefeuille mobile et d'orientation utilisateur, ainsi que l'acquisition de FairX pour accélérer son avancée vers le domaine des produits dérivés.
Robinhood a acquis Bitstamp pour étendre ses activités à d'autres régions. Bitstamp détient plus de 50 licences et qualifications d'enregistrement valides à l'échelle mondiale, ce qui apportera à Robinhood des clients de l'UE, du Royaume-Uni, des États-Unis et d'Asie. Stripe a acquis OpenNode pour approfondir son infrastructure de paiement en cryptomonnaies.
Pourquoi les acquéreurs achètent-ils ?
Certaines startups sont acquises pour des motivations stratégiques. Lorsque les acquéreurs lancent une transaction, ils espèrent généralement accélérer leur propre feuille de route de développement, éliminer les menaces concurrentielles, ou s'étendre à de nouveaux groupes d'utilisateurs, domaines techniques ou régions.
Pour les fondateurs, devenir une cible d'acquisition n'est pas seulement une question de retour, mais aussi une question d'expansion d'échelle et de pérennité des affaires. Une acquisition bien planifiée peut offrir à l'équipe des canaux de distribution plus larges, un soutien à long terme en ressources, ainsi que la capacité d'intégrer les produits dans un écosystème plus large qu'elle essaie d'améliorer. Au lieu de s'efforcer de réaliser un nouvel tour de financement ou de se transformer pour saisir la prochaine vague, devenir une cible d'acquisition pourrait être le moyen le plus efficace de réaliser la mission originale de la startup.
Ici, il y a un cadre qui peut vous aider à évaluer à quelle distance votre startup est de devenir une « cible d'acquisition appropriée ». Que vous envisagiez activement la voie de l'acquisition ou que vous considériez simplement la possibilité d'être acquis en construisant votre entreprise, exceller sur ces paramètres augmentera considérablement vos chances d'attirer l'attention des acquéreurs appropriés.
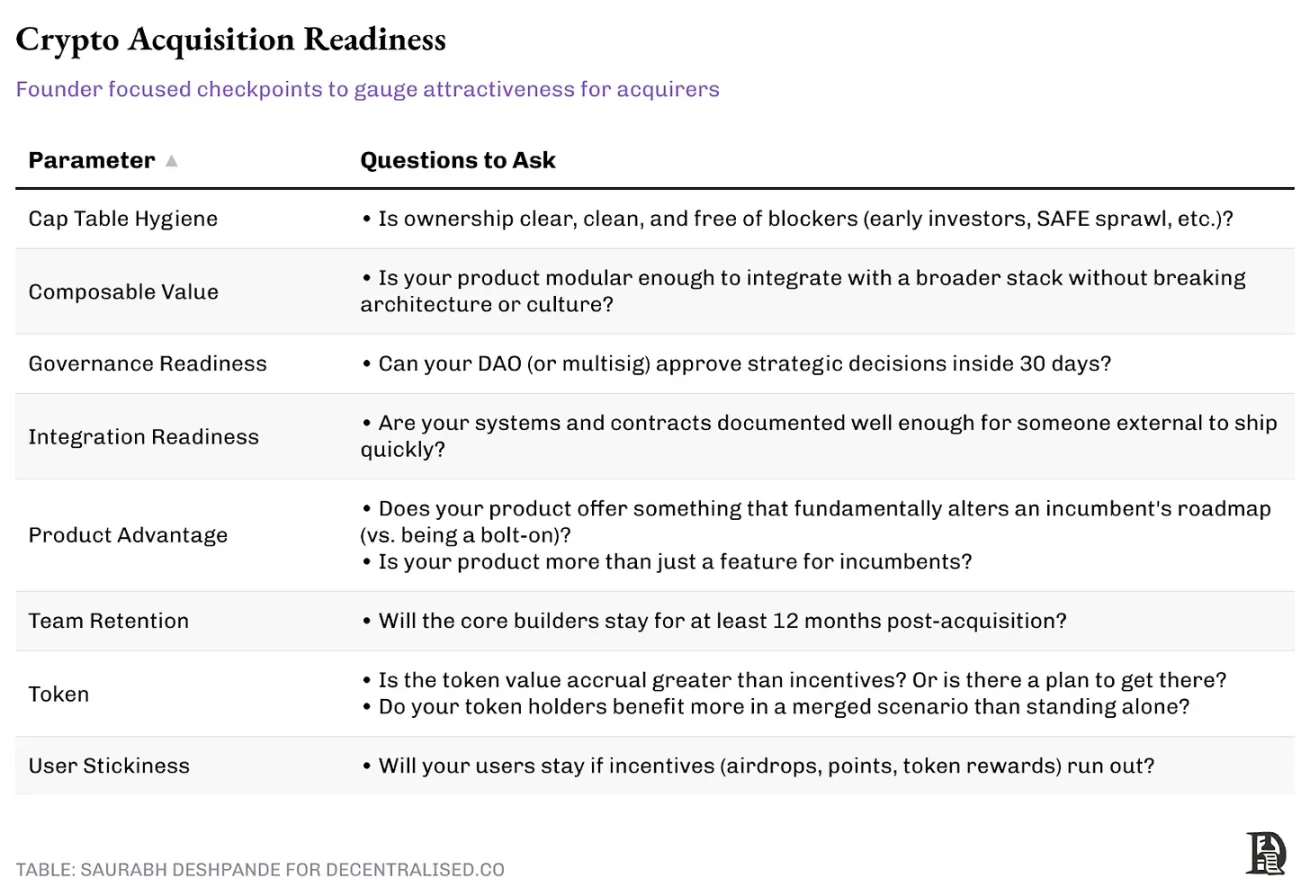
Quatre modèles d'acquisition dans le domaine des cryptomonnaies
En examinant les transactions majeures des dernières années, nous avons constaté que ces acquisitions présentent des motifs évidents tant en termes de structure que d'exécution. Chaque motif représente un point focal stratégique différent :
1. Acquisition de talents
La programmation par ambiance (vibe coding) est déjà apparue, mais les équipes ont besoin de programmeurs qualifiés capables de construire des produits sans dépendre de l'intelligence artificielle. Nous n'avons pas encore atteint le stade où l'intelligence artificielle peut écrire du code et être utilisée en toute confiance avec des millions de dollars de fonds. Ainsi, acquérir de petites startups avant qu'elles ne deviennent une menace pour obtenir des talents est en effet une raison valable pour que les entreprises existantes acquièrent des startups.
Mais pourquoi l'acquisition de talents est-elle économiquement justifiée ? Premièrement, les acquéreurs obtiennent généralement des droits de propriété intellectuelle pertinents, des lignes de produits continues et des bases d'utilisateurs et des canaux de distribution existants. Par exemple, lorsque ConsenSys a acquis Truffle Suite en 2020, il n'a pas seulement intégré une équipe d'outils de développement, mais a également obtenu des droits de propriété intellectuelle clés, tels que la suite d'outils de développement Truffle, y compris Truffle Boxes, Ganache et Drizzle.
Deuxièmement, l'acquisition de talents permet aux entreprises existantes d'intégrer rapidement des équipes spécialisées, et le coût est souvent inférieur à celui de constituer une équipe à partir de zéro sur un marché du talent compétitif. À ma connaissance, il n'y avait qu'environ 500 ingénieurs réellement familiarisés avec les technologies de zéro connaissance en 2021. C'est pourquoi il est logique que Polygon ait acquis Mir Protocol pour 400 millions de dollars et Hermez Network pour 250 millions de dollars. Supposons que ces talents soient disponibles, embaucher ces cryptographes de zéro connaissance individuellement pourrait prendre des années.
Au contraire, ces acquisitions ont intégré du jour au lendemain des chercheurs et ingénieurs en zéro connaissance de haut niveau dans l'équipe de Polygon, simplifiant massivement le processus de recrutement et d'intégration. Comparé au recrutement, à la formation et au temps de croissance du personnel, le coût total de cette acquisition est économiquement efficace, surtout lorsque l'équipe acquise est déjà en train de lancer un produit.
Lorsque Coinbase a acquis Agara pour 40 à 50 millions de dollars à la fin de 2021, la transaction visait davantage à acquérir des talents d'ingénierie qu'à automatiser le service client. L'équipe d'Agara en Inde avait une expertise approfondie en intelligence artificielle et en traitement du langage naturel. Après l'acquisition, de nombreux ingénieurs ont été intégrés à l'équipe de produits et d'apprentissage machine de Coinbase pour soutenir ses activités d'intelligence artificielle plus larges.
Bien que ces acquisitions aient été cadrées par la technologie, le véritable atout était le talent : ingénieurs, cryptographes et concepteurs de protocoles capables de réaliser la vision de Polygon pour un avenir basé sur zéro connaissance. Bien que l'intégration complète de ces équipes et leur mise sur le marché aient pris plus de temps que prévu, ces acquisitions ont permis à Polygon de constituer un solide réservoir de talents en technologies de zéro connaissance, un atout qui continue de façonner sa stratégie concurrentielle.
2. Capacité / Expansion de l'écosystème
Certaines acquisitions stratégiques se concentrent sur l'élargissement de la couverture de l'écosystème ou des capacités internes de l'équipe. Le positionnement et la notoriété de marché de l'acquéreur contribuent souvent à atteindre cet objectif.
Coinbase est un excellent exemple d'expansion des capacités par acquisition. En 2019, elle a acquis Xapo pour étendre ses activités d'hébergement. Cela a jeté les bases de Coinbase Custody, offrant des solutions de stockage sécurisées et conformes pour les actifs numériques. L'acquisition de Tagomi en 2020 a conduit Coinbase à lancer Coinbase Prime, une suite complète de services de trading et d'hébergement institutionnels. L'acquisition de FairX en 2022 et celle de Deribit en 2025 ont respectivement contribué à renforcer la position de Coinbase sur le marché des produits dérivés aux États-Unis et à l'international.
Prenons l'exemple de Jupiter qui a acquis Drip Haus début 2025. Jupiter est le principal agrégateur de transactions décentralisées sur Solana, visant à s'étendre du domaine de la finance décentralisée (DeFi) vers celui des tokens non fongibles (NFT). Drip Haus a établi une audience en ligne très active en offrant un service gratuit de distribution de collections NFT pour les créateurs sur Solana.
Étant donné que Jupiter est étroitement lié à l'infrastructure et à l'écosystème des développeurs de Solana, il a une perspective unique sur les produits culturels qui attirent l'attention. Il considère Drip Haus comme un centre d'attention clé, en particulier au sein de la communauté des créateurs.
En acquérant Drip Haus, Jupiter a obtenu une position dans le domaine de l'économie des créateurs et de la distribution de NFT axée sur la communauté. Cette initiative lui permet d'étendre les fonctionnalités NFT à un public plus large et de proposer des NFT comme incitations aux traders et aux fournisseurs de liquidités. Il ne s'agit pas seulement de collections, mais de contrôler le canal NFT d'attention natif de Solana. Cette expansion de l'écosystème marque la première incursion de Jupiter dans le domaine de la culture et du contenu, où il n'avait auparavant aucune activité. Cela est très similaire à la manière dont Coinbase a systématiquement construit ses capacités de garde, de courtage principal, de produits dérivés et de gestion d'actifs par acquisitions.
Source : Bloomberg
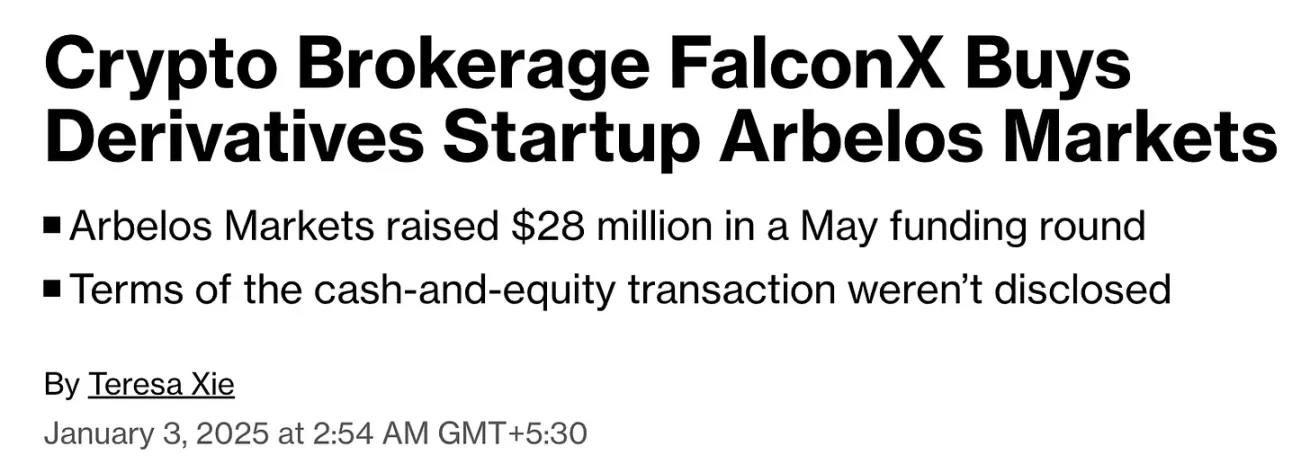
Un autre exemple est l'acquisition d'Arbelos Markets par FalconX en avril 2025. Arbelos est une société de trading spécialisée, reconnue pour son expertise en produits dérivés structurés et en gestion de risques. Ces capacités sont cruciales pour servir des clients institutionnels. En tant que principal courtier en cryptomonnaie pour les fonds institutionnels, FalconX comprend la dynamique des volumes de trading dérivés via Arbelos. Cela pourrait les convaincre qu'Arbelos est une cible d'acquisition de grande valeur.
En intégrant Arbelos, FalconX a renforcé sa capacité à évaluer, couvrir et gérer les risques liés aux outils cryptographiques complexes. Cette acquisition les aidera à moderniser leur infrastructure de base pour attirer et retenir les flux de fonds institutionnels matures.
3. Distribution d'infrastructure
Au-delà des talents, de l'écosystème ou des utilisateurs, certaines acquisitions se concentrent sur la distribution d'infrastructure. Elles intègrent un produit dans une pile plus large pour améliorer la capacité défensive et la couverture de marché. Un exemple évident est l'acquisition par ConsenSys de MyCrypto en 2021. Bien que MetaMask soit déjà le portefeuille Ethereum leader, MyCrypto a apporté des expériences utilisateur expérimentales, des outils de sécurité et un public différent axé sur les utilisateurs avancés et les actifs de longue traîne.
Cette acquisition n'est pas une refonte complète de la marque ou une fusion, les deux équipes continuant à développer en parallèle. En fin de compte, elles intégreront l'ensemble des fonctionnalités de MyCrypto dans la base de code de MetaMask. Cela renforce la position de marché de MetaMask et, en intégrant directement les résultats d'innovation, permet de résister à la concurrence de portefeuilles plus agiles.
Ces acquisitions axées sur l'infrastructure visent à verrouiller les utilisateurs à des niveaux clés en améliorant l'ensemble d'outils et en protégeant les canaux de distribution.
4. Acquisition de la base d'utilisateurs
Enfin, il y a la stratégie la plus directe : acheter des utilisateurs. Cela est particulièrement évident dans la concurrence du marché NFT, où la lutte pour attirer les collectionneurs devient très intense.
OpenSea a acquis Gem en avril 2022. À l'époque, Gem avait environ 15 000 portefeuilles actifs par semaine. Pour OpenSea, cette transaction était une mesure préventive : verrouiller un groupe d'utilisateurs « professionnels » de haute valeur et accélérer le développement d'une interface d'agrégation avancée, qui a ensuite été lancée sous la forme d'OpenSea Pro. Dans un marché très concurrentiel, les acquisitions sont plus rentables lorsque la rapidité est essentielle. La valeur à vie (LTV) de ces utilisateurs, en particulier des « professionnels » qui dépensent souvent des sommes importantes dans le domaine des NFT, prouve probablement que le coût d'acquisition est justifié.
Les acquisitions n'ont de sens que lorsqu'elles sont économiquement viables. Selon les normes de l'industrie, le revenu moyen par utilisateur NFT en 2024 est de 162 dollars. Mais le noyau d'utilisateurs de Gem – les « utilisateurs professionnels », pourrait contribuer une valeur de plusieurs ordres de grandeur. Si nous supposons que la valeur du cycle de vie de chaque utilisateur est de 10 000 dollars, cela signifie que ces utilisateurs ont une valeur de 150 millions de dollars. Si OpenSea acquiert Gem pour moins de 150 millions de dollars, alors, du point de vue de l'économie des utilisateurs, cette acquisition pourrait déjà être rentabilisée, sans parler du temps de développement économisé.
Bien que les acquisitions centrées sur l'utilisateur ne soient pas aussi frappantes que les transactions axées sur les talents ou la technologie, elles restent l'un des moyens les plus rapides de consolider les effets de réseau.
Que signifient ces données ?
Voici une perspective macro sur l'évolution des acquisitions de cryptomonnaie au cours des dix dernières années – classée par volume d'affaires, acquéreurs et catégories cibles.
Comme mentionné précédemment, le nombre de transactions ne suit pas exactement la tendance des prix sur les marchés publics. Au cours du cycle de 2017, le bitcoin a atteint un pic en décembre, mais la vague d'acquisitions s'est poursuivie en 2018. Nous avons également observé un délai similaire cette fois-ci. Le bitcoin a atteint un pic en novembre 2021, mais les acquisitions dans le secteur des cryptomonnaies n'ont atteint leur sommet qu'en 2022. La réaction des marchés privés est plus lente que celle des marchés liquides et met généralement du temps à digérer les tendances du marché.
Après 2020, l'activité de fusions et acquisitions a considérablement augmenté, atteignant un pic en 2022 tant en nombre qu'en valeur cumulative. Mais le volume des transactions ne raconte pas toute l'histoire. Bien que l'activité de fusions et acquisitions ait ralenti en 2023, l'échelle et la nature des acquisitions ont changé. La vaste vague de fusions et acquisitions défensives est terminée, remplacée par des investissements de catégorie plus prudents. Fait intéressant, bien que le nombre d'acquisitions ait diminué après 2022, la valeur totale des transactions a rebondi en 2025. Cela indique que le marché ne se contracte pas, mais que des acquéreurs matures réalisent moins d'acquisitions, mais de plus grande taille et plus ciblées. La taille moyenne des transactions est passée de 25 millions de dollars en 2022 à 64 millions de dollars en 2025.
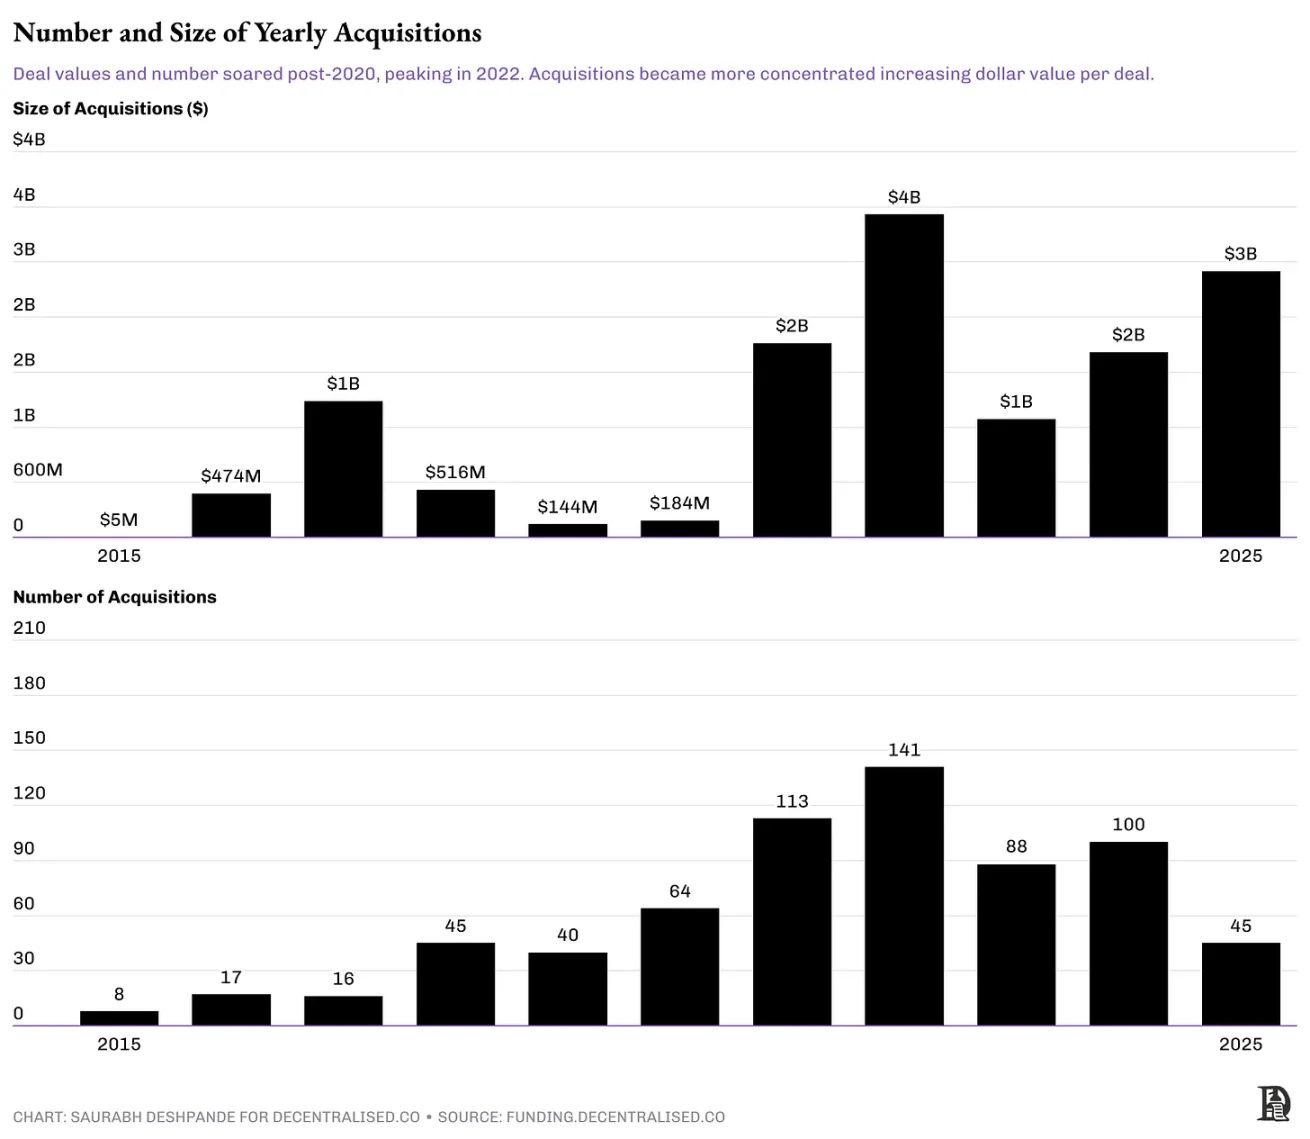
La transaction de Coinbase avec Deribit n'est pas incluse dans ce graphique
En termes de catégories cibles, les premières cibles d'acquisition étaient assez dispersées. Les plateformes du marché ont acquis des actifs de jeu, des infrastructures Rollup, ainsi qu'une série d'investissements dans des écosystèmes couvrant les premiers jeux, les infrastructures de couche 2 et les intégrations de portefeuilles. Mais au fil du temps, les catégories cibles sont devenues plus concentrées. Au pic des acquisitions en 2022, les transactions étaient concentrées sur l'acquisition d'infrastructures de transaction, telles que les moteurs de correspondance, les systèmes d'hébergement et les interfaces frontales nécessaires pour améliorer les plateformes de trading. Récemment, les acquisitions se sont concentrées dans le domaine des produits dérivés et des canaux de courtage orientés utilisateur.
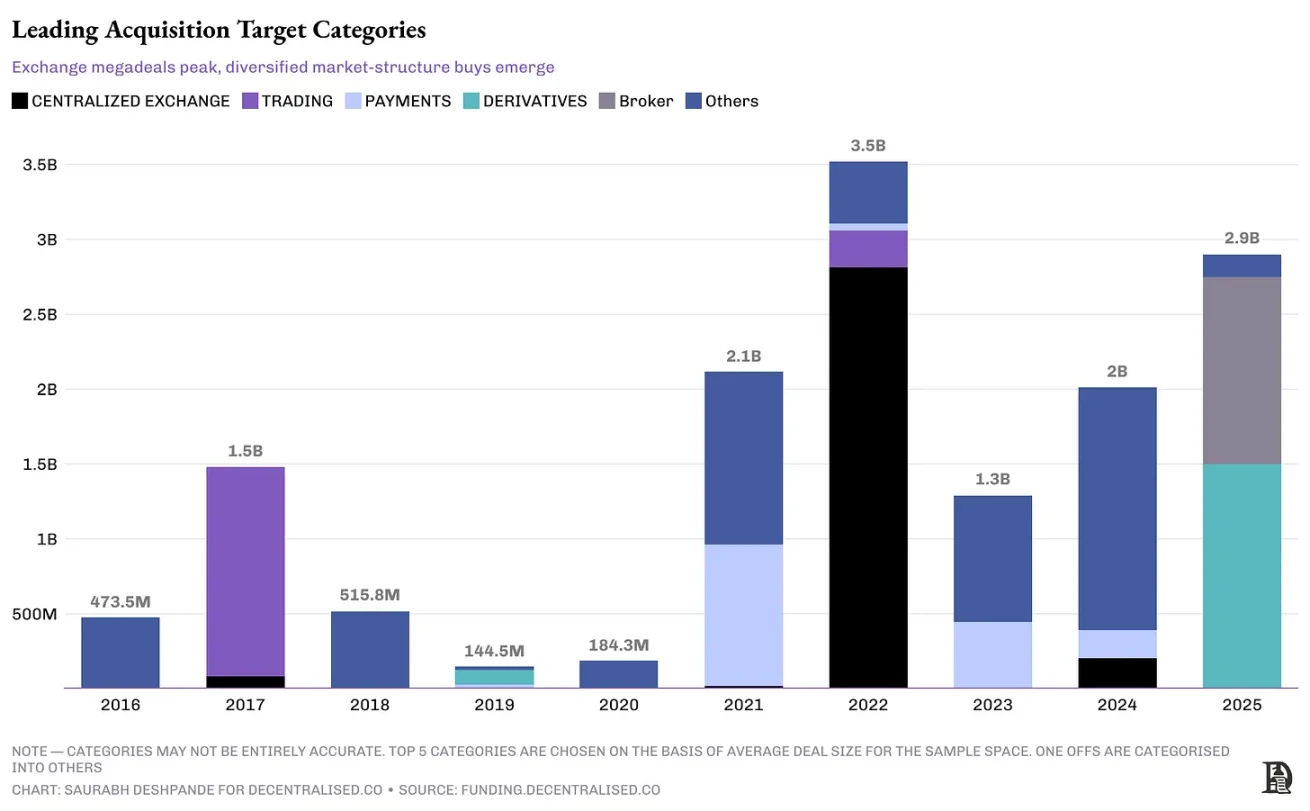
La transaction de Coinbase avec Deribit n'est pas incluse dans ce graphique.
Une étude approfondie des transactions de 2024-2025 révèle une concentration croissante des acquisitions. Les plateformes de trading de produits dérivés, les canaux de courtage et les émetteurs de stablecoins ont absorbé plus de 75 % de la valeur des transactions divulguées. La Commodity Futures Trading Commission (CFTC) a clarifié les règles sur les contrats à terme en cryptomonnaies, MiCA a ouvert la voie aux stablecoins, et les directives de Bâle sur les actifs de réserve réduisent les risques dans ces domaines. La réponse des géants comme Coinbase est d'acheter des points d'ancrage réglementaires plutôt que de construire eux-mêmes. NinjaTrader a fourni à Kraken les licences nécessaires, ainsi qu'une base de 2 millions de clients aux États-Unis. Bitstamp offre une couverture en conformité avec MiCA, tandis qu'OpenNode connecte directement le canal de stablecoins en dollars au réseau de commerçants de Stripe.
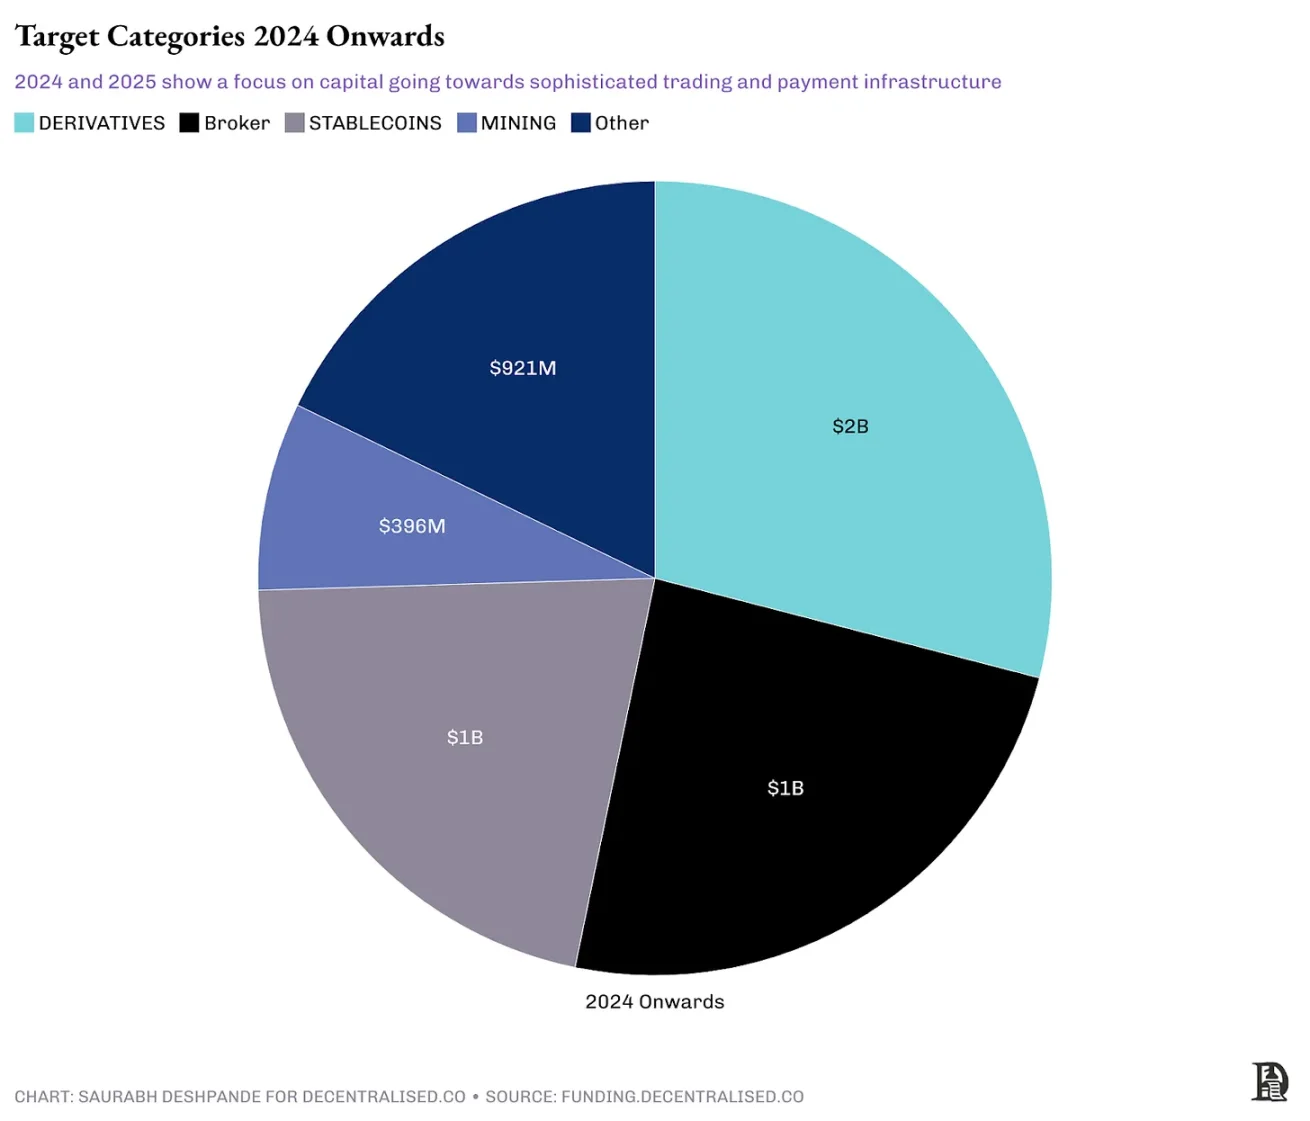
La transaction de Coinbase avec Deribit n'est pas incluse dans ce graphique.
Les acquéreurs évoluent également constamment. En 2021-2022, les échanges ont dirigé la vague d'acquisitions en défendant leur part de marché en acquérant des infrastructures, des portefeuilles et des couches de liquidité. De 2023 à 2024, le relais a été passé à des entreprises de paiement et des plateformes d'outils financiers, visant des produits en aval tels que des canaux NFT, des courtiers et des infrastructures de produits structurés. Mais avec les changements réglementaires et le manque de services sur le marché des produits dérivés, des échanges comme Coinbase et Robinhood sont redevenus des acquéreurs, rachetant des infrastructures de produits dérivés et de courtage.
Une caractéristique commune de ces acquéreurs est leur abondance de capitaux. D'ici la fin de 2024, Coinbase disposera de plus de 9 milliards de dollars en liquidités et équivalents de liquidités. Kraken a réalisé un bénéfice d'exploitation de 454 millions de dollars en 2024. Stripe aura plus de 2 milliards de dollars de flux de trésorerie libre en 2024. En termes de valeur de transaction, la plupart des acquéreurs sont des entreprises rentables. Kraken a acquis NinjaTrader pour contrôler toute la pile de trading à terme, de l'interface utilisateur au règlement, ce qui est un exemple d'acquisition verticale visant à contrôler plus de valeur dans la chaîne. En revanche, les acquisitions horizontales visent à élargir la couverture du marché à un même niveau, comme lorsque Robinhood a acquis Bitstamp pour étendre sa portée géographique. L'acquisition d'OpenNode par Stripe combine intégration verticale et expansion horizontale.
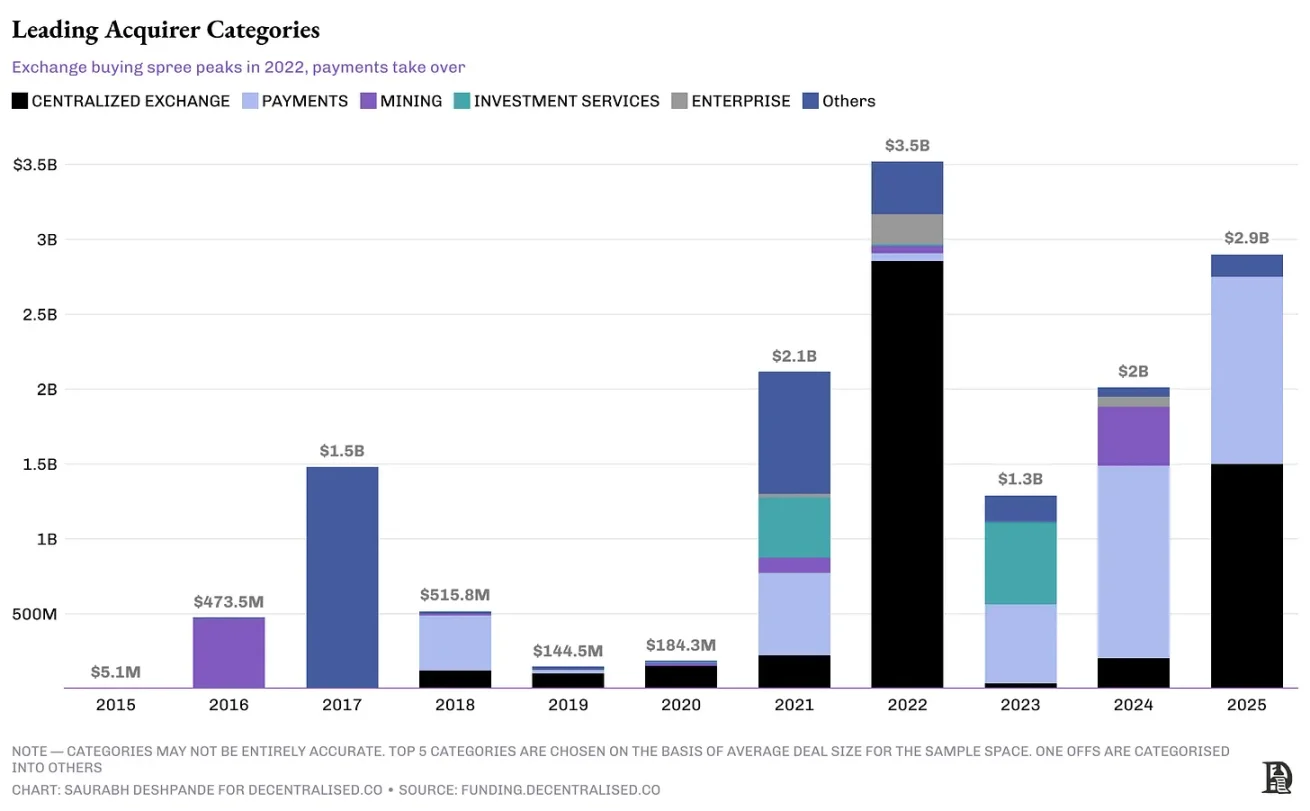
La transaction de Coinbase avec Deribit n'est pas incluse dans ce graphique.
Vous vous souvenez de l'histoire de Google acquérant le système Android ? Google ne s'est pas concentré sur les revenus à court terme, mais a plutôt donné la priorité à deux choses qui ont simplifié l'ensemble de l'expérience mobile pour les fabricants de matériel et les créateurs de logiciels. Tout d'abord, fournir un système unifié pour les fabricants de matériel. Cela éliminerait le problème de fragmentation qui affligeait l'écosystème mobile. Deuxièmement, fournir un modèle de programmation logiciel cohérent pour permettre aux développeurs de créer des applications pouvant fonctionner sur tous les appareils Android.
Dans le domaine des cryptomonnaies, nous pouvons également observer des motifs similaires. Les entreprises existantes dotées de capitaux abondants n'achètent pas simplement pour combler des lacunes commerciales, mais visent également à renforcer leur position sur le marché. Lorsque vous examinez de près les derniers cas d'acquisition, vous verrez une évolution stratégique progressive tant du côté des cibles d'acquisition que des acquéreurs. La clé est que nous avons vu des signes de maturation dans toute l'industrie. Les échanges renforcent leurs barrières à l'entrée, les entreprises de paiement cherchent à contrôler les canaux, les mineurs se renforcent avant les événements de halving, et des secteurs comme le jeu, autrefois portés par la spéculation, ont discrètement disparu des enregistrements d'acquisition. L'industrie commence à comprendre quelles intégrations produisent réellement des effets composés et lesquelles consomment simplement du capital.
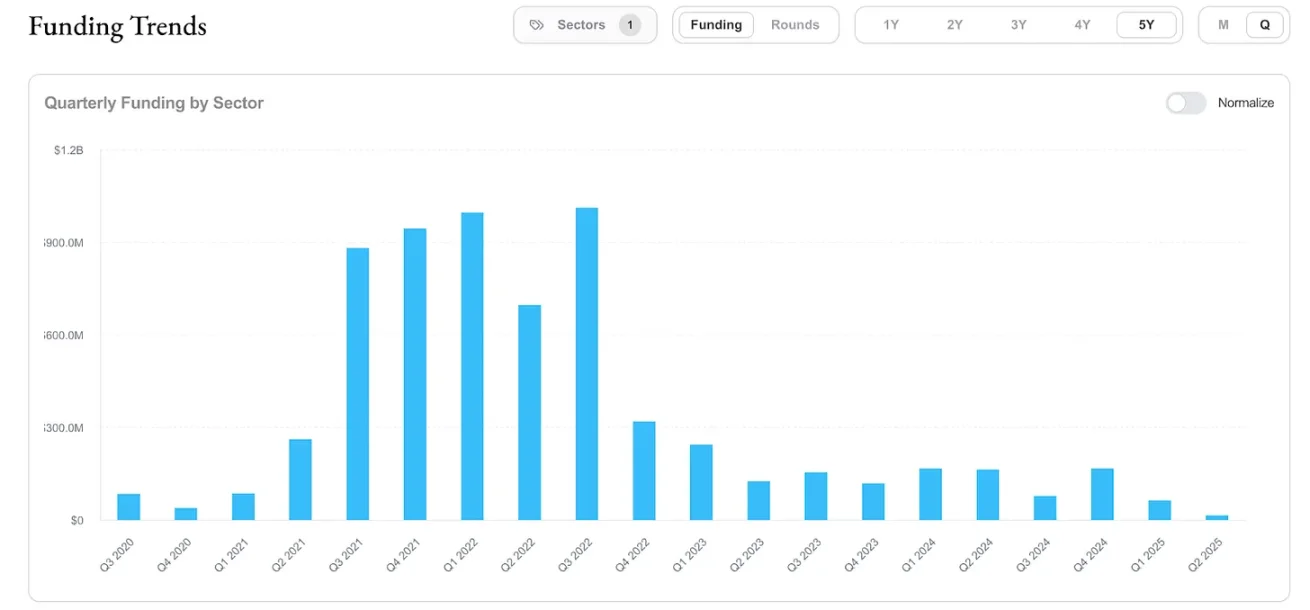
Le secteur du jeu est un excellent exemple. En 2021-2022, les investisseurs ont investi des milliards de dollars dans des startups liées au jeu. Mais depuis lors, le rythme des investissements a considérablement ralenti. Comme Arthur l'a mentionné dans notre podcast, à moins qu'il n'y ait un point d'adéquation produit-marché clair, les investisseurs ont perdu tout intérêt pour le secteur du jeu.
Source : funding.decentralised.co
Ce contexte nous aide à comprendre pourquoi tant de transactions d'acquisition, bien qu'elles aient des intentions stratégiques, n'ont pas réussi à atteindre les résultats escomptés. Il ne s'agit pas seulement de ce qui a été acquis, mais aussi de la qualité de l'intégration. Bien que les cryptomonnaies soient différentes à bien des égards, elles ne peuvent pas échapper à ces problèmes.
Pourquoi les acquisitions échouent-elles si souvent ?
Dans le livre (pièges des échecs d'acquisition), Baruch Lev et Feng Gu ont étudié 40 000 cas d'acquisition dans le monde et ont conclu que 70 % à 75 % des acquisitions échouent. Ils attribuent ces échecs à des facteurs tels que la taille excessive de l'entreprise cible, une évaluation trop élevée, des acquisitions sans rapport avec le cœur de métier, une opération faible de l'entreprise cible et des incitations incohérentes pour les cadres.
Le domaine des cryptomonnaies a également connu quelques cas d'échecs d'acquisition, les facteurs évoqués précédemment s'appliquant ici également. Prenons l'exemple de l'acquisition par FTX en 2020 de l'application de suivi de portefeuille Blockfolio pour 150 millions de dollars. À l'époque, cette transaction était présentée comme une initiative stratégique visant à convertir les 6 millions d'investisseurs particuliers de Blockfolio en utilisateurs de trading sur FTX. Bien que l'application ait été renommée FTX App et ait brièvement attiré une certaine attention, elle n'a pas réussi à augmenter le volume de trading des particuliers de manière significative.
Pire encore, lorsque FTX s'est effondré fin 2022, le partenariat avec Blockfolio a presque complètement disparu. Des années d'actifs de marque se sont évaporées. Cela nous rappelle que même des acquisitions ayant une base d'utilisateurs forte peuvent échouer à cause de l'effondrement global de la plateforme.
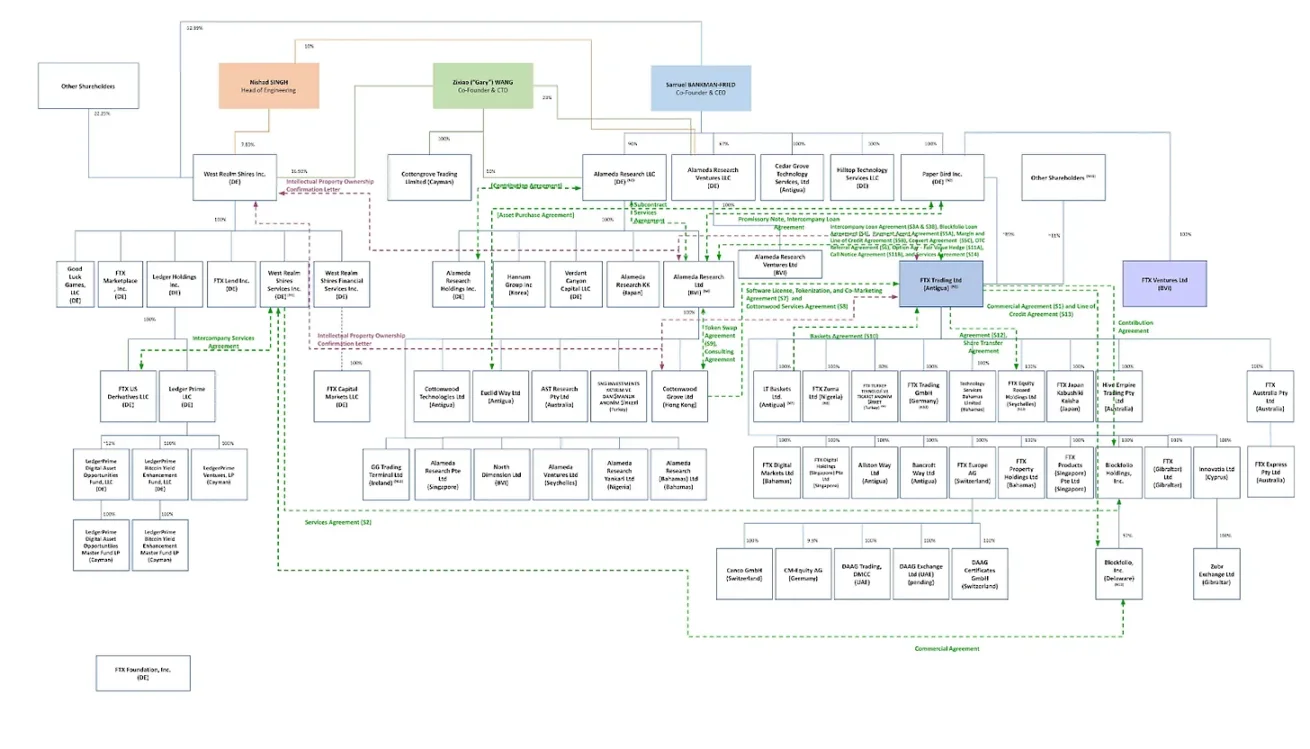
De nombreuses entreprises agissent trop rapidement lors des acquisitions, commettant des erreurs. L'image ci-dessous montre à quelle vitesse FTX a agi lors de ses acquisitions, peut-être de manière inutile. Elle a acquis des licences, et l'image ci-dessous montre sa structure organisationnelle après l'acquisition.
Source : (Financial Times)
Polygon est un exemple marquant des risques d'une stratégie d'acquisition agressive. Entre 2021 et 2022, elle a dépensé près de 1 milliard de dollars pour acquérir des projets liés aux preuves de zéro connaissance, tels que Hermez et Mir Protocol. À l'époque, ces initiatives étaient saluées comme visionnaires. Mais deux ans plus tard, ces investissements n'ont pas été convertis en adoption significative des utilisateurs ou en dominance sur le marché. L'un de ses projets clés de preuve de zéro connaissance, Miden, a finalement été scindé en une société indépendante en 2024. Polygon, qui était autrefois au centre des débats sur les cryptomonnaies, a considérablement diminué en pertinence stratégique. Bien sûr, ces choses prennent souvent du temps, mais jusqu'à présent, il n'y a pas de preuves substantielles de retour sur investissement de ces acquisitions. La frénésie d'acquisitions de Polygon nous rappelle que même avec des ressources abondantes, sans le bon timing, intégration et usages en aval clairs, les acquisitions axées sur les talents peuvent échouer.
Des exemples d'échecs d'acquisition existent également dans le domaine DeFi natif en chaîne. En 2021, la fusion de Fei Protocol et Rari Capital, ainsi que l'échange de tokens, se sont déroulés sous la gouvernance du nouveau Tribe DAO. Théoriquement, cette fusion promettait d'apporter une liquidité plus profonde, une intégration des prêts et une collaboration entre les DAO. Cependant, l'entité fusionnée a rapidement été plongée dans des disputes de gouvernance et a subi une coûteuse vulnérabilité du marché Fuse, entraînant finalement un vote DAO pour restituer les fonds aux détenteurs de tokens.
Néanmoins, le secteur des cryptomonnaies a un avantage en matière de succès des acquisitions par rapport à l'industrie traditionnelle pour trois raisons :
L'infrastructure open source signifie que l'intégration technologique est généralement plus facile. Lorsque la majeure partie de votre code est déjà publique, la due diligence devient plus directe, et il y a moins de problèmes d'intégration par rapport à des systèmes propriétaires.
L'économie des tokens peut créer des mécanismes d'alignement des incitations inégalés par l'équité traditionnelle, à condition que les tokens aient une véritable utilité et une capacité de captation de valeur. Lorsque les équipes des deux parties à l'acquisition détiennent des tokens de l'entité fusionnée, leurs incitations restent alignées longtemps après la conclusion de la transaction.
La gouvernance communautaire introduit un mécanisme de responsabilité rare dans les fusions et acquisitions traditionnelles. Lorsque des changements majeurs doivent être approuvés par les détenteurs de tokens, il devient plus difficile de faire avancer une transaction simplement sur la base de l'arrogance des cadres.
Alors, où allons-nous maintenant ?
Construit pour être acquis
L'environnement de financement d'aujourd'hui nécessite une attitude pragmatique. Si vous êtes fondateur, votre argumentation devrait porter non seulement sur « pourquoi devrions-nous lever des fonds », mais aussi sur « pourquoi quelqu'un pourrait vouloir nous acquérir ». Voici les trois principaux moteurs de l'activité d'acquisition dans le domaine des cryptomonnaies actuellement.
Tout d'abord, le capital-risque sera plus précis
L'environnement de financement a changé. Le capital-risque a chuté de plus de 70 % depuis son pic en 2021. Le financement de série A de 225 millions de dollars de Monad et le financement de 70 millions de dollars de Babylon sont des exemples qui ne témoignent pas d'un rebond du marché. La plupart des sociétés de capital-risque se concentrent sur celles qui ont un élan et un modèle commercial clair. Avec l'augmentation des taux d'intérêt augmentant le coût du capital, et la plupart des tokens n'ayant pas réussi à démontrer des mécanismes de captation de valeur durables, les investisseurs sont devenus extrêmement sélectifs. Pour les fondateurs, cela signifie qu'ils doivent également envisager des offres d'acquisition tout en tenant compte d'un chemin de financement de plus en plus difficile.
Deuxièmement, levier stratégique
Les entreprises existantes dotées de capitaux abondants achètent du temps, des canaux de distribution et des capacités défensives. Avec une clarté réglementaire accrue, les entités ayant obtenu des licences sont devenues des cibles d'acquisition évidentes. Mais ce désir d'acquisition ne s'arrête pas là. Des entreprises comme Coinbase, Robinhood, Kraken et Stripe procèdent à des acquisitions pour entrer plus rapidement sur de nouveaux marchés, établir une base d'utilisateurs stable ou condenser des années de construction d'infrastructures en une seule transaction. Si ce que vous construisez peut réduire les risques juridiques, accélérer le processus de conformité ou fournir un chemin plus clair vers la rentabilité ou l'amélioration de la réputation pour les acquéreurs, alors vous êtes déjà sur leur liste de considérations.
Troisièmement, distribution et interfaces
Le maillon manquant dans l'infrastructure est la capacité à livrer rapidement et de manière fiable les produits aux utilisateurs. L'enjeu est d'acquérir ceux qui peuvent débloquer des canaux de distribution, simplifier la complexité et réduire le délai de mise sur le marché. Stripe a acquis OpenNode pour simplifier le processus de paiement en cryptomonnaies. Jupiter a acquis DRiP Haus pour ajouter des fonctionnalités de distribution de NFT à sa pile de liquidité. FalconX a acquis Arbelos pour ajouter des produits structurés de niveau institutionnel, ce qui pourrait faciliter son service à différents groupes de clients. Toutes ces acquisitions visent à élargir la portée et à réduire les frictions opérationnelles. Si ce que vous construisez peut permettre à d'autres entreprises de croître plus rapidement, de couvrir plus large ou de mieux servir, alors vous êtes sur la liste des candidats des acquéreurs.
C'est une époque de sortie stratégique. En construisant votre entreprise, vous devez garder à l'esprit que votre avenir dépend de la volonté des autres d'acquérir ce que vous avez créé.