


Rédigé par : Shisan Jun
Introduction
Solana a déjà cinq ans, tandis que Jito (le leader de l'infrastructure MEV sur Solana) n'a pas encore 3 ans de développement, mais sa part de marché a rapidement évolué de 15 % à 95 % aujourd'hui. On peut dire que la plupart des transactions de vente et d'achat de mèmes sur Solana passent par lui !
Pas de publicité tout au long, chers lecteurs, prenez bien vos sièges, ajoutez à vos favoris, laissez Shisan Jun vous guider à travers les principes de base, vous révélant progressivement :
Qu'est-ce que Jito-Solana ? Pourquoi a-t-il pu occuper le marché pendant 2 ans ?
Les différences entre les mécanismes fondamentaux de Solana et Ethereum.
Pourquoi votre transaction est-elle toujours sandwichée ?
Comment l'écosystème MEV de Solana évoluera-t-il à l'avenir ?
1, Qu'est-ce que Jito-Solana ?
Bien sûr, il n'y a pas que Jito-Solana (qui détient 95 % de part de marché) qui s'occupe de l'infrastructure MEV sur Solana. Il y a aussi d'autres comme Paladin, Deeznode, BlockRazor, BloxRoute, Galaxy, Nozomi, etc., des fournisseurs qui se positionnent sous différents angles.
Cet article abordera le parcours de développement des leaders du secteur et les principes techniques, puis commentera les avantages et inconvénients de ces entreprises.
1.1, La chronologie du développement de Jito
Tout d'abord, examinons la vitesse de développement de ses parts de marché à l'aide d'une chronologie, en prêtant attention au taux de staking et aux partenaires concernés.
Établi fin 2021.
Lancé sur le réseau principal de Solana en juin 2022, avec 200 validateurs et une couverture de 15 % du volume de staking en septembre de la même année.
De 2022 à 2023, le financement + l'itération + la collaboration avec la Fondation Solana ont vu le client Jito inclus dans les recommandations officielles.
En 2023, le TGE a permis de staker Jito pour obtenir des rendements MEV supplémentaires, formant ainsi un modèle de staking et de re-staking.
Au premier trimestre 2024, en raison de l'opposition forte de la communauté, la voie de Jito-Solana vers Jito-Blockengine a été fermée.
Au deuxième trimestre 2024, plus de 500 validateurs ont coopéré, couvrant 70 % des MEV sur Solana et traitant 3 milliards de transactions en 2024.
Au premier trimestre 2025, le taux de couverture des staking a atteint 94,71 %. Aujourd'hui, l'importance des ponts inter-chaînes est indéniable.
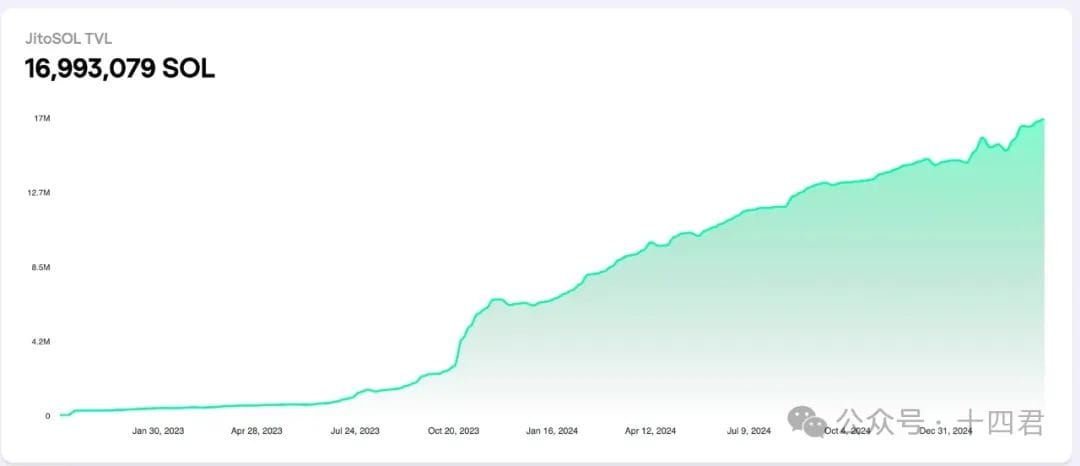
【Source de l'image : https://www.jito.network/zh/stats/】
On peut donc dire que Jito est le leader des infrastructures dans l'écosystème MEV sur Solana, ayant évolué au cours des 3 dernières années.
Établi un soutien solide pour les validateurs de Solana, de sorte que la grande majorité des transactions passent par le système de Jito.
C'est son système de dérivation qui a considérablement réduit les pannes de Solana.
C'est lui qui a permis aux sandwichs d'avoir des rendements élevés.
C'est également lui qui a permis aux validateurs de Solana d'augmenter leurs revenus MEV de 30 % supplémentaires, et ce de manière stable.
C'est lui, passant du héros dragon à un dragon maléfique, et naviguant sans cesse entre le héros et le dragon, parfois terrifiant, parfois clément.
Dans le récit dominant actuel de Meme sur le marché, il devient un acteur à double face.
1.2, Quel type de système Jito a-t-il construit ?
Il s'agit en fait de 3 services principaux : block-engine, jito-solana et jito-relayer. Leur relation est illustrée ci-dessous :
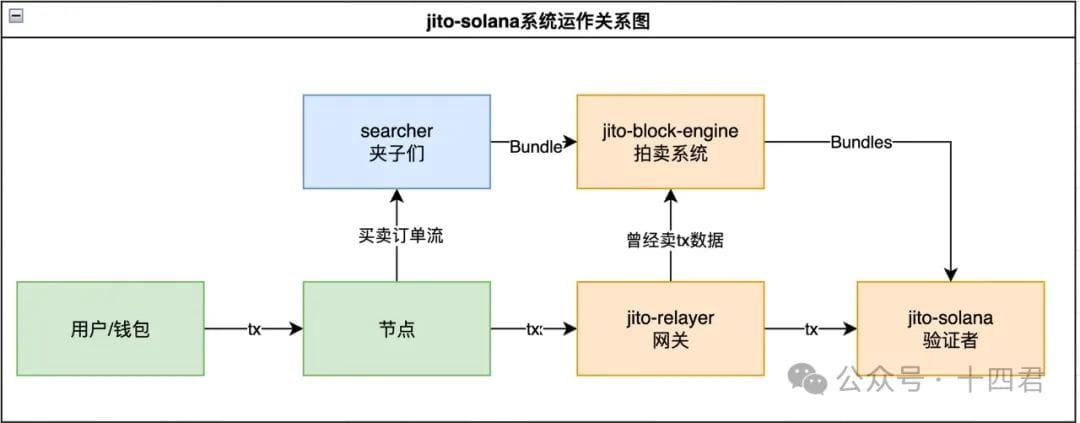
[Source de l'image : création originale de Shisan Jun]
Tout d'abord, il y a le block-engine, qui est un système d'enchères.
Le scénario typique permet aux sandwichs de soumettre des transactions dans un ordre fixe de 5 transactions ou moins par le biais de packages Bundle, où ils peuvent également envoyer des transactions supplémentaires appelées tips aux validateurs pour inciter ceux-ci à prioriser le traitement de ce Bundle.
D'autres scénarios incluent des plateformes d'échange décentralisées comme okx, gmgn, bn wallet, qui, pour éviter que les utilisateurs ne soient sandwichés, peuvent ajouter des tips aux transactions des utilisateurs, en suivant la voie des enchères pour atteindre plus rapidement le point de terminaison de la chaîne de transactions.
D'autre part, jito-solana est un client qui remplace les validateurs pour effectuer des vérifications de transactions et créer des blocs.
Son rôle principal est de permettre aux validateurs de recevoir les paquets Bundle envoyés par block-engine, afin de traiter les transactions en priorité et de compléter la construction de la séquence de transactions. À son apogée, le nombre de bundles traités par jour pouvait atteindre 25 millions (récemment, il est d'environ 10 millions), presque chacune ayant un potentiel de profit.
Les tips finaux sont versés sur un compte unique, distribués aux validateurs à hauteur de 95 à 97 %, tandis que jito lui-même reçoit 3 à 5 %.
Le plus controversé est le jito-relayer, qui peut être compris comme une porte d'entrée pour les validateurs pour recevoir des transactions.
Au début, lorsque ce relayer a reçu la transaction, il y avait un délai de 200 ms avant de la transmettre à jito-solana, alors que la transmission à block-engine se faisait sans délai, ce qui montre clairement qu'il vendait des données de commande. Ainsi, l'émergence initiale de jito a été causée par la différence de profit subie par les utilisateurs.
Il convient de noter qu'en mars 2024, cette règle a été officiellement promue comme n'étant plus un transfert de données, mais jusqu'à aujourd'hui, des options de rétroaction comme le jito-relayer peuvent encore être trouvées avec des paramètres de 200 ms de latence.
Donc, aujourd'hui, les validateurs vendent-ils ou non les données des utilisateurs ? Cela reste incertain en raison de la fermeture du système blockengine.
1.3, Combien Jito a-t-il gagné ?
Il est évident que l'écart entre les transactions sandwich et non sandwich sera également influencé par l'introduction des mécanismes de tips, entraînant ainsi la situation actuelle d'une part de marché qui explose. Qui refuserait des bénéfices supplémentaires de 30 % ?
Ainsi, le nombre total de Bundles initiés au cours de la dernière année atteint 4,3 milliards, avec des frais de tips totalisant 5,51 millions de SOL, ce qui, selon un prix de 140, entraîne 7,7 milliards de dollars de bénéfices supplémentaires grâce à l'infrastructure Jito.
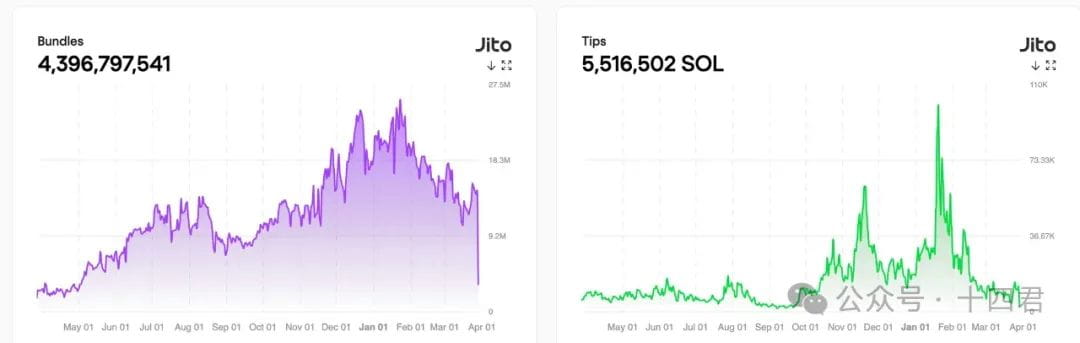
[Source de l'image : https://explorer.jito.wtf/]
Cependant, cela ne représente pas tous les bénéfices du système fourni par Jito. Comme mentionné précédemment, la répartition des bénéfices entre jito et les validateurs est de 3 à 5 %, donc en réalité, les bénéfices de jito se chiffrent à environ 20 à 27 millions de SOL, soit environ 35 millions de dollars de bénéfices au cours de l'année écoulée.
Cela pourrait être l'équivalent des revenus de Wangzhe Rongyao en deux jours, ce qui ne semble pas élevé ? En réalité, ce n'est pas nécessairement le cas, car il s'agit en fin de compte de bénéfices tangibles de plateforme, surtout quand la plupart des secteurs du domaine Web3 ne peuvent pas vraiment parler de revenus concrets.
Il a réussi à établir un monopole oligopolistique, possédant une exclusivité par rapport à d'autres concurrents (après tout, les validateurs ne peuvent exécuter qu'un seul client) et les bénéfices proviennent de la faiblesse récente des mèmes. Si Solana découvre davantage de scénarios de transactions à long terme.
Même en l'absence de concurrents sur le marché pendant longtemps, la plateforme a ajusté le partage des bénéfices, passant de 3-5 % à 30 % (ce qui est en fait un taux de plateforme courant après l'établissement d'une application Internet).
Cela donne des estimations de PE très élevées. En tenant compte d'un ratio de 30PE pour les leaders de l'industrie Web2, l'évaluation peut atteindre 1 milliard, tandis qu'en tenant compte d'une évaluation de 300 fois pour Web3 en fonction de l'anticipation de monopole et de la croissance potentielle de l'industrie, cela peut atteindre 10 milliards de niveau. Des méthodes d'évaluation similaires sont référencées (super intermédiaire ou génie commercial ? Regardons LayerZero, le leader des ponts inter-chaînes, de V1 à V2 au cours de cette année).
Cependant, nous ne sommes pas là aujourd'hui pour tirer de telles conclusions macro, ni simplement pour comprendre cela par le biais d'une évaluation virtuelle basée sur des fantasmes. Au contraire, il est essentiel de plonger dans les détails pour comprendre les principes plus profonds et analyser le développement futur du marché.
1.4, Quels sont les scénarios de demande que jito peut supporter ?
Ce sujet traite en réalité des différents types d'attaques MEV existants.
Ce qui est le plus courant, c'est le type de frontal, par exemple :
Arbitrage, sans risque, comme sur Ethereum.
Sandwich Attack, une attaque sandwich typique, avec un rendement d'environ 2 dollars par sandwich sur SOL.
JIT - Just in time liquidity, fournissant des opérations de liquidité instantanée.
Une autre grande catégorie est le backrun :
Cela fait référence à l'insertion de transactions d'arbitrage après une transaction cible (comme une grande transaction DEX, un événement de liquidation), en profitant des fluctuations de marché provoquées par la transaction cible.
Arbitrage DEX : Vous pouvez comprendre que toute transaction entraînera un delta de prix entre différents DEX. Ensuite, le suivi vise à aplanir ce delta.
Suivi de liquidation : après que les actifs d'un utilisateur soient liquidés, une transaction de suivi achète ces actifs à prix réduit et les revend.
Délai des oracles : avant que l'oracle ne mette à jour le prix, exécuter une opération inverse basée sur le prix obsolète.
Au-delà des scénarios d'attaque évidents, d'autres scénarios d'accélération conviennent également à jito. Donc, objectivement, on ne peut pas dire que jito sert uniquement le MEV, mais qu'il sert tous les scénarios qui nécessitent de l'accélération et des bundles de transactions.
Par exemple, lors des événements d'ouverture animés sur Solana, les acteurs de marché utiliseront les mécanismes de bundling et d'accélération pour ouvrir et déployer des jetons, etc.
Par exemple, les grandes plateformes d'échange pourraient également éviter d'être attaquées en fournissant des tips élevés aux utilisateurs pour leurs grandes transactions. Mais il est important de noter que cela ne peut pas empêcher les scénarios de malveillance de la part des validateurs (en réalité, vous ne pouvez pas déterminer quel validateur est malveillant).
2, Approfondir les différences entre les systèmes Solana et ETH.
Pourquoi Jito est-il si adapté à Solana ?
Pourquoi ce marché n'a-t-il pas de compétition aussi élevée que celle d'ETH ?
Nous devons aborder les différences systémiques entre les deux. Vous avez peut-être déjà entendu parler de la consensus POH plusieurs fois, mais en réalité, le cycle de vie de la transaction de Solana est différent de celui d'Ethereum, ce qui crée des écosystèmes fondamentalement différents.
2.1, Le paysage MEV d'ETH.
Il y a deux ans, à l'anniversaire de la fusion d'Ethereum, j'ai réalisé une analyse systématique : (le paysage MEV un an après la fusion d'Ethereum).
On peut clairement voir que le cycle de vie du système Ethereum est très clair :
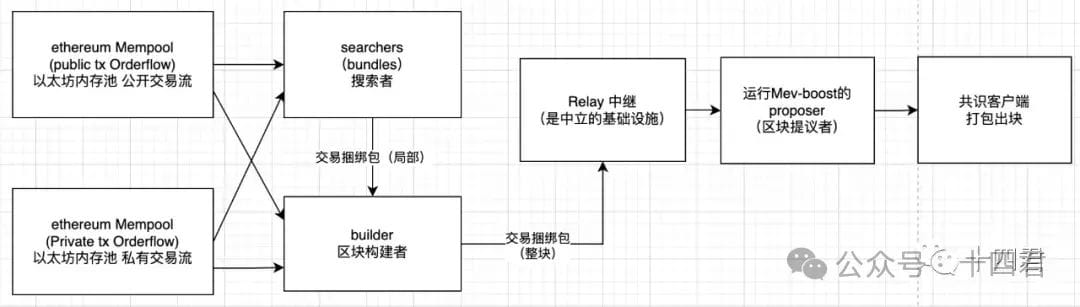
[Source de l'image : https://mp.weixin.qq.com/s/IepFvVpIxLpkXV5qgF68Rw]
Cela vient de l'apparition de deux points très importants pour le MEV après la fusion :
1. L'intervalle de création de blocs d'Ethereum est devenu stable. Ce n'est plus un cas aléatoire relativement dispersé de 3 à 30 secondes, ce qui est à la fois un avantage et un inconvénient pour le MEV. Bien que les searchers n'aient pas à se précipiter pour voir des transactions légèrement rentables, ils peuvent accumuler un meilleur ensemble de transactions avant de les soumettre aux validateurs, cela aggrave également la concurrence entre searchers.
2, Les incitations pour les mineurs diminuent. Cela pousse les validateurs à être plus enclins à accepter les enchères de transactions MEV, atteignant ainsi 90 % de part de marché en seulement 2 à 3 mois.
Ainsi, il y a les rôles de Searchers, Builders, Relay, Proposer, Validator.
Chaque cycle de vie de blocs est :
Les builders créent un bloc en recevant des transactions des utilisateurs, searchers ou d'autres flux de commandes (privés ou publics).
Les builders soumettent ce bloc au relais (c'est-à-dire qu'il existe plusieurs builders).
Le relais vérifiera la validité du bloc et calculera combien il doit payer au producteur de blocs.
Le relais enverra au producteur de blocs du slot actuel un paquet de séquences de transactions et le prix des bénéfices (qui est aussi l'enchère).
Le producteur de blocs évalue toutes les offres qu'il a reçues et choisit le paquet de séquences qui lui apportera le plus de bénéfices.
Le producteur de blocs envoie ce titre signé de retour au relais (ce qui termine ce tour d'enchères).
Après la publication du bloc, les récompenses sont réparties entre les builders et le proposeur en fonction des transactions dans le bloc et des récompenses de bloc.
C'est pourquoi je pense que le MEV d'Ethereum sera inévitablement soumis à une forte concurrence interne entre searchers et builders.
Et les données réelles le confirment : le taux de rendement global a diminué de manière significative de 62 %.
Un an avant la fusion, l'analyse de MEV-Explore a donné un profit moyen de 22 MU/M (commencée en septembre 2021, terminée en septembre 2022 avant la fusion, les valeurs incluent les modes d'arbitrage et de liquidation).
Un an après la fusion, l'analyse d'Eigenphi a donné un profit moyen de 8,3 MU/M (de décembre 2022 à fin septembre 2023, les valeurs incluent les modes d'arbitrage et de sandwich).
Bien sûr, vous pourriez penser que l'accélération du MEV sur ETH est plus rapide, c'est vrai !
Mais une croissance rapide ne signifie pas de hauts profits ? Nous avons déjà analysé le montant des profits, et la croissance rapide d'Ethereum est principalement due à la baisse des incitations pour les mineurs, ce qui pousse les validateurs à accepter les enchères de transactions MEV, atteignant une part de marché de 90 % en seulement 2 à 3 mois.
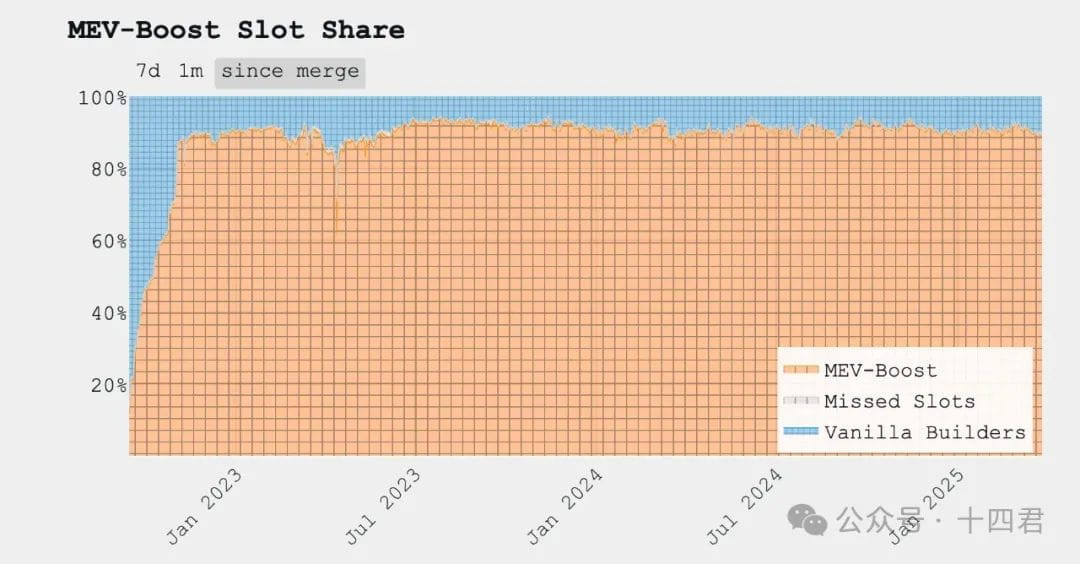
【Source de l'image : https://mevboost.pics/】
Et la plus grande différence entre ETH et Solana réside dans le fait qu'il y a également plusieurs builders, et leurs différents bénéfices finaux influencent les décisions des validateurs, formant ainsi une concurrence entre builders.
En raison de la concurrence, les bénéfices des searchers sont continuellement compressés. En raison de la concurrence, en plus des algorithmes, la seule chose qui influence les builders est le volume de données.
Les searchers qui ne peuvent pas rivaliser quitteront le marché, tandis que les builders qui peuvent obtenir une grande quantité de données auront souvent leur propre infrastructure, formant ainsi un flux de commandes stable et une réputation sur le marché, plutôt que de dépendre de la propagation du Mempool entre les nœuds.
Cela conduit à ce que le marché MEV d'ETH est en réalité plus commercialisé par rapport à des systèmes de plateforme oligopolistiques purs comme Solana, offrant ainsi aux utilisateurs un peu d'air.
2.2, Le mécanisme de bloc de Solana
En comprenant le système ETH, videz votre esprit, car de nombreux aspects de Solana diffèrent d'Ethereum, y compris même les blocs traditionnels.
Et ce sont ces mécanismes qui sont à la racine de la prolifération du MEV dans le système Solana.
Nous pouvons utiliser un tableau pour comparer rapidement ces 4 caractéristiques clés.
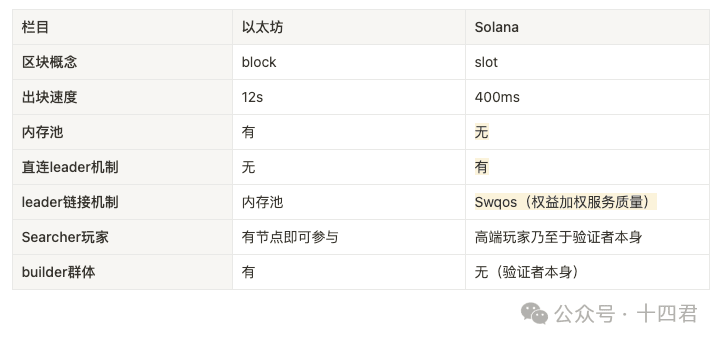
La clé réside dans l'absence de mémorial pool et la connexion directe au leader. L'un cause des retards de transaction, tandis que l'autre permet aux validateurs d'agir mal.
2.2.1, Solana n'a en réalité pas de mémoire pool.
Le délai de 200 ms de jito mentionné précédemment, ainsi que la transmission synchronisée à blockengine, représente en fait une sorte de mécanisme de monétisation de la mémoire pool. Donc, objectivement, le fait qu'il ne fasse pas de mécanisme de mémoire pool (ce qui est en réalité une fonctionnalité d'optimisation pour accélérer Solana et protéger la vie privée) aura-t-il un impact sur le mécanisme de création de blocs ?
Si vous êtes un utilisateur ordinaire et que vous initiez une transaction vers un nœud, cela équivaut à la diffuser.
Dans la configuration par défaut, ce nœud cherchera immédiatement le leader actuel et le prochain leader (au total 2 validateurs) pour soumettre votre transaction.
En ce qui concerne l'ordre des transactions, cela doit être distingué entre le Solana natif et jito-solana :
Solana natif : après que le leader a reçu la transaction, il théoriquement ajoutera les transactions selon FIFO (premier arrivé, premier servi), qui arrive d'abord à moi, le leader, et alors je l'ajoute à la séquence de transaction. En combinaison avec le mécanisme POH, cela revient à diviser un bloc en de nombreux petits ticks pour la synchronisation.
Jito-Solana : les transactions normales vers le leader passent par une file d'attente de calcul de la limite de gaz actuelle (appelée CU dans le système SVM, ressources de calcul), dont le poids est inférieur à celui des transactions de bundle. Ainsi, les transactions ordinaires seront traitées après les transactions de bundle. Si c'est la même transaction (c'est-à-dire qu'il y a une attaque contre vous), alors Jito-Solana priorisera le regroupement de ces quelques transactions qui vous attaquent. Ici, il consacre 80 % aux bundles, tandis que seulement 20 % aux transactions ordinaires.
Ainsi, Solana n'a pas de mémoire pool, il a simplement réduit les transmissions publiques, mais n'a pas complètement éliminé (ce qui est impossible) les transmissions.
Cette caractéristique fait que les searchers sur Solana deviennent des joueurs de haut niveau.
2.2.2, Le leader suivant dans le processus de création de blocs peut être prédit.
Les validateurs seront échantillonnés chaque epoch (environ 2-3 jours), ce qui implique un échantillonnage aléatoire parmi les 1300 validateurs, utilisant un algorithme VDF, et il y aura un effet de poids de staking.
Par exemple, si le volume total de staking de SOL est de 2 millions, et que vous stakiez 200 000 SOL, cela donnerait environ 10 % de chance d'être sélectionné à chaque fois que vous êtes tiré au sort.
S'il est tiré au sort, il est responsable des quatre prochains slots (le concept correspondant au bloc dans Solana) qui prend environ 1,6 seconde pour être créé.
Cette vitesse est très rapide, donc tout nœud efficace peut calculer qui sera le prochain validateur et tenter de se connecter à lui pour soumettre la transaction de l'utilisateur. En raison des délais du réseau, il est également très facile que les transactions manquent le leader actuel et arrivent au prochain leader.
2.2.3, La stratégie de liaison du leader, avec un poids de staking.
C'est le mécanisme SWQoS. La capacité totale de connexion P2P du leader actuel est de 2500 connexions, dont 80 % (2000 connexions) sont réservées pour les nœuds stakés.
Les 20 % restants (500 connexions) sont attribués aux messages de transaction provenant de nœuds non stakés.
Cela semble confus, mais en réalité, c'est un nouveau mécanisme pour prévenir les spam et renforcer la résistance contre Sybil, dont l'objectif est de faire en sorte que le leader traite en priorité les messages de transaction transmis par d'autres validateurs stakés.
2.3, Pourquoi Solana est-elle facile à attaquer ?
De nombreux utilisateurs ordinaires, pour éviter que leurs transactions ne soient sandwichées, se demandent s'ils peuvent offrir des frais de priorité élevés (frais de traitement de transaction) pour que les mineurs priorisent leur transaction et ainsi éviter d'être sandwichés ?
La vérité est qu'il y a une légère efficacité, mais pas beaucoup, et dans des situations extrêmes, cela a même un effet inverse.
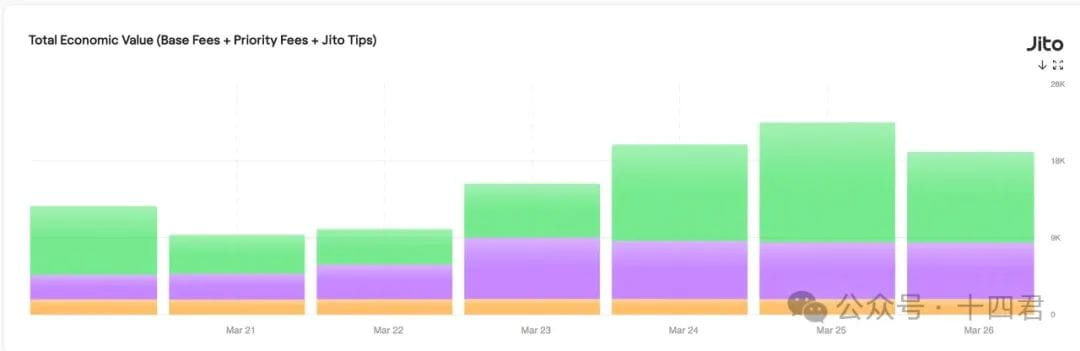
[Source de l'image : https://explorer.jito.wtf/feestats]
D'après le graphique ci-dessus, il est évident que la proposition des utilisateurs de frais de priorité est une probabilité proportionnelle similaire, tandis que les tips sont sujets à des fluctuations et à la concurrence. De plus, les tips sont en réalité une transaction distincte, donc de l'extérieur, il est impossible de savoir quelles transactions sont dans le Bundle.
Ainsi, même si vos frais de priorité sont très élevés, vous n'êtes que dans les 20 % finaux de la file d'attente des validateurs pour produire un bloc dans ce slot. Mais pour un Searcher qui peut identifier votre commande dès le départ et qui lance une attaque de sandwich, avoir un Bundle avec des frais de priorité élevés augmente en fait le coût unitaire moyen, ce qui signifie qu'il sera traité plus rapidement dans la file d'attente de consommation des bundles des validateurs et diffusé de manière synchrone.
De la même manière, d'autres mécanismes de Solana peuvent sembler, à première vue, favoriser les utilisateurs pour éviter d'être sandwichés, mais pourquoi les sandwichs sur Solana sont-ils les plus répandus ? Les points suivants sont cruciaux :
Les méfaits des leaders sont difficiles à prouver.
Il y a deux leaders, A et B, qui peuvent tous deux obtenir toutes les transactions des utilisateurs. Par conséquent, le coût et l'ambiguïté des méfaits de leader B sont réduits.
Vous voyez, en tant que deuxième leader, si je vois une transaction lucrative, je vais rapidement construire une attaque de sandwich pour la soumettre à blockengine pour enchérir, puis sous le mécanisme de priorité de 80 % pour les bundles, mon attaque prendra naturellement effet, cependant, c'est le leader A qui est regroupé.
Comment pourriez-vous alors décider que je, leader B, suis l'attaquant ?
Bien sûr, vous pourriez dire qu'au final, le leader A a regroupé la transaction d'attaque, donc il est l'attaquant. Cependant, dans la logique par défaut, 95 % des validateurs feraient la même chose, ce qui réduit les chances d'intervenir.
La pénalité A n'est en réalité pas raisonnable, car il y a d'autres étapes intermédiaires, ce qui pourrait également entraîner des fuites d'informations, comme suit.
Les réessais de transaction prennent du temps.
Il est vrai que chaque slot n'a que 400 ms, mais avez-vous déjà eu l'expérience où une transaction sur Solana reste étrangement bloquée pendant plus de 23 secondes ?
Vous pourriez penser à tort que le nœud auquel vous êtes connecté n'est pas assez performant, mais ce n'est pas le cas.
À cause du mécanisme Swqos, si vous vous connectez à un nœud ordinaire, il calculera le leader et soumettra la transaction, mais lorsque le réseau est encombré, il n'y a que 500 connexions disponibles pour les nœuds ordinaires. Si la connexion échoue, toutes les transactions de ce nœud seront réessayées toutes les 2 secondes.
Les paramètres ci-dessus sont tous des paramètres par défaut au niveau de la couche de base des nœuds Solana. Différents nœuds peuvent avoir des configurations différentes (par exemple, un délai de réessai de 1 seconde).
Quant aux utilisateurs ordinaires, comment peuvent-ils évaluer la probabilité de subir un réessai ?
À la date de mars 2025, Solana a actuellement environ 1300 validateurs et 4000 nœuds RPC.
Une fois que la concurrence se produit, cela se produit dans un délai de 1,6 seconde (4 slots), 2700 nœuds rivalisant pour 500 connexions de pool. Si l'espace de ce leader n'est pas atteint, il continue à chercher le suivant.
Donc, sous cette illusion, si votre transaction reste longtemps bloquée dans un nœud, comment vont-ils réagir ? Si votre prix de CU n'est pas suffisamment élevé et que le leader est déjà complet, qu'est-ce qu'il devrait faire avec la transaction qu'il a déjà vue ?
Oui, vendre des données. Pour les nœuds à fort trafic, certains searchers achèteront des flux de commandes à 10 000 dollars par mois.
Narration meme et taille de l'augmentation des revenus de staker
Tout d'abord, la phase du marché des mèmes, car le récit dominant actuel sur Solana est l'écosystème des mèmes. Les pools sur la chaîne sont donc très peu profonds, ce qui signifie que les utilisateurs doivent configurer des glissements de prix assez laxistes pour exécuter leurs transactions, ce qui amplifie les gains d'attaque pour les searchers (actuellement, ceux que j'ai échantillonnés peuvent atteindre un gain de 2 dollars, comparé à presque 0,1 dollar sur ETH, ce qui est assez élevé).
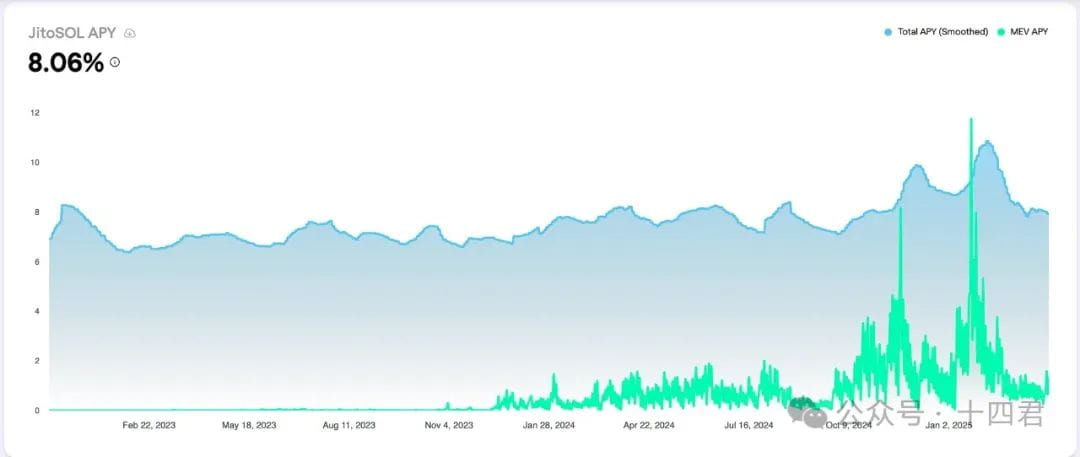
[Source de l'image : https://www.jito.network/zh/stats/]
Deuxièmement, le rendement de staking des validateurs de Solana est d'environ 8 % par an, une valeur relativement stable depuis de nombreuses années.
Le rendement annualisé après le renforcement de mev est d'environ 1,5 %.
La combinaison des deux équivaut à ce que les stakers exécutent le client jito-solana, ce qui peut augmenter les rendements de staking de 15 à 30 % supplémentaires. Lorsque le marché explose localement, les rendements MEV peuvent même dépasser les rendements du staking lui-même.
2.4, Pourquoi les validateurs de Solana sont-ils enclins à la trahison ?
Les profits sont vraiment trop élevés et les coûts sont également très élevés, poussant les validateurs à élargir leurs sources de revenus.
Le coût de vote pour les validateurs se situe entre 300 et 350 SOL par an (estimé à 42 000 dollars au prix de 140 dollars) et 4 200 dollars pour les coûts matériels (sans compter les coûts dynamiques du réseau).
Et la énorme charge de configuration des nœuds sur Solana exige que la performance des nœuds soit d'au moins 24 cœurs, 256 Go de mémoire, 2*1,9 To NVME.
Les modèles Latitude personnalisés courants sur le marché sont utilisés par environ 14 % des validateurs et coûtent 350 dollars par mois.
Cela a également conduit à ce que parmi les 1 323 validateurs de Solana, seuls 458 soient rentables. C'est pourquoi la proposition SIMD-0228 a été rejetée.
D'après les résultats, cette proposition réduira encore les incitations à créer des blocs, ce qui obligera inévitablement les petits validateurs à quitter. Cela pourrait entraîner une centralisation irréversible de la plateforme. Et lorsque les bénéfices MEV augmentent, tandis que les bénéfices du travail essentiel diminuent, que pensez-vous qu'il se passera ?
Jetons un œil à la stratégie de leurs concurrents en dehors de Jito.
3, Les autres concurrents MEV sur Solana
3.1, Paladin : protection des transactions VIP contre les front-runs.
Part de marché actuelle : 5 %, lancée fin 2023. À la fin de mars 2025, l'entreprise officielle a déclaré avoir déployé 205 nœuds validateurs sur Paladin, ayant staké 53 millions de SOL. L'utilisation du client Paladin peut augmenter les rendements des nœuds d'environ 12,5 %.
En fait, il s'agit essentiellement d'une version modifiée du client Jito-Solana.
Le principal argument de vente lancé est
Port de priorité P3 : permettant au leader de créer des blocs d'ouvrir ce canal VIP rapide, en traitant à nouveau selon les règles FIFO initiales.
Identifier et exclure les attaques sandwich : bien que cela semble initialement désavantageux pour les récompenses des validateurs, les validateurs Paladin obtiennent une compensation grâce à un mécanisme basé sur la confiance. Les validateurs qui évitent les sandwichs peuvent attirer des transactions directes, créant ainsi un écosystème de confiance et augmentant les bénéfices.
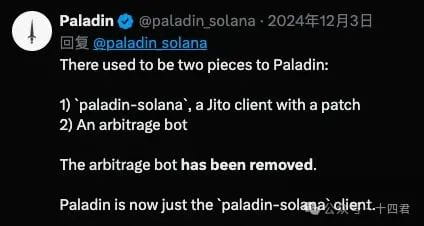
Paladin Bot : Il s'agit d'un robot de trading à haute fréquence open-source, fonctionnant directement sur le nœud du validateur, qui ne s'active que lorsque ce nœud est élu leader. Lorsque le leader possède Paladin Bot, il exécute rapidement des stratégies MEV simples et sans risque (comme des arbitrages de prix entre DEX à deux et des arbitrages de prix entre échanges centralisés et chaînes), et les bénéfices sont directement comptabilisés dans les revenus du validateur.
À la date du 3 décembre 2024, ce bot a été annoncé comme supprimé.
3.2, bloXroute : optimisation de la couche réseau + garantie de canal privé.
bloXroute Labs est une entreprise d'infrastructure fournissant un réseau de distribution de données blockchain (BDN), qui a précédemment accéléré la diffusion des transactions sur des chaînes comme Ethereum, réduisant la latence.
bloXroute ne participe pas directement à la répartition MEV, mais en fournissant des canaux plus rapides, il peut aider les transactions de type front-run à atteindre le leader plus rapidement.
Contrairement à Jito/Paladin, bloXroute n'a pas modifié directement le client de validation Solana ou introduit de mécanisme d'enchères de transactions, mais a fourni des canaux de message plus rapides pour tous les nœuds au niveau réseau.
L'idée principale est de relayer plus rapidement les « morceaux » de blocs Solana à tous les validateurs grâce à un réseau de nœuds d'accélération répartis dans le monde, réduisant ainsi la latence de diffusion des données lors de la création de blocs et les forks causés par une mauvaise connexion au réseau. Ainsi, les services fournis sont :
Accélération BDN Solana : selon la documentation officielle, le bloXroute Solana BDN peut réduire la latence de diffusion des fragments de blocs de 30 à 50 millisecondes.
Le service MEV-Protect RPC, similaire au port de transaction privé protecteur d'Ethereum, indique que bloXroute prévoit de permettre aux utilisateurs de soumettre des transactions via son RPC au Leader, évitant ainsi d'être vu par des tiers pour prévenir les front-runs ou les sandwichs.
3.3, BlockRazor : optimisation de la couche réseau + garantie de canal privé.
BlockRazor est un projet d'infrastructure MEV nouvellement créé en 2024, avec une équipe principalement d'Asie. Il se positionne comme un fournisseur de services réseau « centré sur l'intention », prévoyant de fournir des services tels que MEV Protect RPC, un réseau d'accélération haute performance, MEV Builder sur les blockchains majeures.
Scutum MEV Protect RPC : C'est un service de passerelle de transaction privée proposé par BlockRazor, similaire à Flashbots Protect. Les utilisateurs peuvent soumettre des bundles de transactions via Scutum RPC.
BlockRazor s'assurera que ces transactions ne sont pas publiées via le Mempool public, mais envoyées directement aux producteurs de blocs pour éviter d'être sandwichées ou d'être victimes d'une attaque.
4, Résumé
4.1, Comment apprécier le paysage concurrentiel du MEV sur Solana ?
Il y a aussi un nouveau concurrent qui est entré sur le marché récemment.
Warlock Labs a levé 8 millions de dollars le 27 mars 2025, visant à remodeler le flux de commandes sur la chaîne.
Cependant, il se concentre sur le secteur d'Ethereum, prévoyant de fournir des preuves des données de flux de commandes et de les enregistrer sur la chaîne pour garantir qu'ils traitent les transactions des utilisateurs de manière précise et responsable.
C'est ce que je pense : un véritable bon marché verra constamment de nouveaux concurrents émerger, tandis qu'un marché oligopolistique créera un isolement pour les challengers. Quel type de marché la plateforme souhaite-t-elle devenir ?
Réfléchissons encore plus profondément : dans cette infrastructure MEV, qu'est-ce qui est réellement important ?
Paladin est construit sur jito-solana, ce qui signifie que jito peut mettre à niveau une version qui ne prend plus en charge le soi-disant canal P3, un peu comme la bataille des 3Q d'autrefois, où celui qui avait un besoin plus urgent (qui est clairement social) l'emporte. Cela se produit également lorsque WeChat interdit le partage de NetEase Cloud Music sur Moments. Si aucune règle plus élevée n'existait, cette stratégie de concurrence exclusive pourrait être appliquée indéfiniment dans n'importe quel domaine. Et maintenant, la part de marché de 5 % de Paladin est également due à l'utilisation initiale de bots intégrés pour améliorer les bénéfices des validateurs, bien que son bot open-source soit uniquement centré sur des actions non agressives (c'est-à-dire faire de l'arbitrage et non pas des sandwichs qui nuisent clairement aux intérêts des utilisateurs), mais il a tout de même été mis hors ligne sous la pression de l'opinion publique.
De plus, les autres concurrents comme bloXroute et BlockRazor adoptent également une approche d'accélération et de canal privé. Le soi-disant privé peut, au maximum, ne fournir qu'un seul leader à la fois, évitant ainsi que le suivant agisse mal, et en faisant face à une attaque malveillante directe.
La capacité d'accélération est effectivement une véritable force technique aujourd'hui. C'est aussi le point focal de la prochaine bataille sur le marché des portefeuilles/Dex.
Objectivement, le code client d'origine de Solana présente encore des dettes historiques, ce qui a poussé certaines personnes à modifier le client pour réduire la configuration et accélérer la synchronisation. En combinant cela avec le mécanisme Swqos, les validateurs peuvent également améliorer la stabilité et le taux de réussite de la connexion.
De plus, le système blockengine de jito est en fait un système multicentralisé, mais même dans un système multicentralisé (pas complètement décentralisé), des points de défaillance peuvent survenir. Comme il joue un rôle central en amont, toute panne équivaut à une panne de Solana.
Donc, pour réaliser une accélération multi-nœuds, il faut passer par un système qui a déjà été testé dans le passé, ce qui explique pourquoi les bugs du portefeuille Binance semblent plus fréquents, car de nombreuses technologies historiques n'ont pas encore été finalisées.
Cependant, cette question de la force technique sera finalement résolue.
Tout le monde peut faire de l'optimisation mondiale multi-nœuds. Le dernier leader, quel que soit le continent, établira le chemin le plus court pour que ses transactions atteignent rapidement le leader, et peut également établir des stratégies de diffusion pour répondre à différents besoins des utilisateurs. Le résultat de la concurrence à l'avenir sera certainement le résultat d'une gestion raffinée.
Mais le problème qui ne peut pas être résolu est la concurrence du marché.
Si jito-solana utilise son avantage oligopolistique pour modifier la stratégie de priorité des bundles de 80 % à 90 %, voire 95 %, alors les utilisateurs ordinaires devront constamment augmenter les frais de priorité pour rivaliser pour cet espace de 5 % de CU laissé.
Mais ici, lorsque l'utilisation totale de CU est insuffisante, cela influencera également la valeur totale des bénéfices des validateurs (et en raison de l'accumulation de nombreuses transactions dans la file d'attente non traitée, la motivation des validateurs à agir mal augmente), donc Jito n'activera pas de mode de concurrence à moins de n'avoir d'autre choix.
Pourquoi le marché ETH est-il plus ouvert à la concurrence ? Tandis que la concurrence sur Solana est plus exclusive ?
Je pense que la racine du problème vient du manque de rôle de compétition pour les builders.
ETH peut avoir plusieurs builders produisant plusieurs séquences de blocs finales, tandis que les validateurs ne font que valider et choisir laquelle.
Cependant, Solana n'a que plusieurs blockengine (et tous proviennent de lui-même). La file d'attente des transactions qu'il fournit aux validateurs est en fait un seul Bundle (5 transactions), ce qui élimine la concurrence entre plusieurs builders.
Objectivement, l'histoire du développement d'ETH montre que cette concurrence augmentera considérablement les bénéfices des validateurs tout en réduisant les bénéfices des searchers. Lorsque les bénéfices des searchers diminuent, les attaques diminuent également, atteignant finalement un équilibre.
Dans un avenir où la technologie et le marché sont équilibrés, quelle sera la véritable compétitivité ?
Je pense que lorsque le fossé technologique est nivelé par la concurrence en talents et les investissements, et que le marché est affecté par la centralisation et la décentralisation, cela résoudra également la situation. Aujourd'hui, Solana a déjà ouvert la discussion sur plusieurs builders et a même commencé à discuter de la proposition d'un leader multiple et d'une génération de blocs aléatoire.
Bien que plusieurs leaders signifient aussi que plus de personnes obtiendront vos ordres, le fait que le producteur de blocs soit l'un des plusieurs dans une file d'attente aléatoire signifie également qu'il y a une concurrence entre plusieurs builders. L'impact sur le marché suivra également la même tendance.
Ainsi, la véritable compétitivité se déplacera vers les îlots de données de flux de commandes.
Par exemple, Jupiter a déjà capturé plus de 80 % du marché DEX, donc son flux de commandes est le plus précieux, il doit simplement peser s'il fournira le meilleur prix ou s'il tirera au sort un « oiseau chanceux » pour réaliser des bénéfices, même si cela nuit à sa réputation.
Je pense qu'ils n'ont pas choisi de développer leur propre infrastructure MEV en raison de la phase de développement du marché, où personne ne peut affirmer être aussi solide qu'une grande entreprise traditionnelle. Dans ce contexte, se concentrer sur le profit donnerait l'occasion à un concurrent de les dépasser.
Et le MEV reste toujours un problème de théorie des jeux. Une fois qu'il atteint une position de monopole, le soutien des validateurs dépendra de la manière dont ils redistribueront les bénéfices.
Tout héros dragon semble avoir un potentiel irrésistible pour devenir un dragon maléfique, et il devient en même temps une combinaison de héros et de dragon.
Bien sûr, vous pourriez dire que Jito était initialement conçu comme une infrastructure pour le MEV, alors comment pourrait-il être un héros dragon ?
4.2, Quels sont les avantages et les inconvénients de Jito pour Solana ?
Beaucoup de ce qui a été dit précédemment concerne les défauts de jito, mais jito a-t-il des mérites ?
Objectivement, jito a fait ses preuves.
Lorsque j'ai commencé à m'intéresser à Solana il y a trois ans, j'avais une perception très négative (d'accord, j'admets que j'étais trop bruyant à l'époque), mais cette analyse était basée sur son taux de panne beaucoup trop élevé.
Pourquoi y a-t-il un si haut taux de panne ?
D'un côté, il y avait trop de pièges dans le code initial, mais on a découvert plus tard que l'argent pouvait résoudre la plupart des problèmes (les configurations des machines continuent à être améliorées).
D'un autre côté, il y a la stratégie FIFO. Lorsqu'il y a une transaction lucrative sur la chaîne, même si c'est sous forme d'attaque de backrun, plus quelqu'un est proche derrière, plus le bénéfice de la transaction sera élevé.
Il est évident que chaque searcher mettra en place une infrastructure pour envoyer les transactions le plus rapidement possible au leader, ce qui fait que les premiers leaders sont souvent victimes d'attaques massives.
L'apparition du blockengine a également généré un cycle d'enchères. Vous voyez des bénéfices, donc vous enchérissez en premier, et ici, le flux est détourné.
Ce système d'enchères a également une fonction d'interception des transactions échouées, car si votre transaction entre en conflit avec celle d'un autre et que le prix de l'autre est plus élevé, alors, puisque les deux searchers ciblent la même transaction, il y aura nécessairement un conflit de stockage. Si vous ne parvenez pas à enchérir, le blockengine vous refusera directement, et vous devrez alors augmenter votre offre et continuer l'enchère (il est également possible qu'il vous refuse aléatoirement, vous faisant croire que vous devez enchérir davantage, ce qui est assez touchant dans le cas de la discrimination des prix).
Bien sûr, vous pourriez vous demander pourquoi nous voyons encore tant de transactions échouées sur Solana.
Bien sûr, parce que blockengine est multicentralisé. La vitesse de création de blocs de 400 ms entre les différents centres fait qu'il est impossible de synchroniser rapidement les données, éliminant ainsi les erreurs d'enchères qui pourraient survenir entre différents blockengine.
Je pense donc que jito a également fait ses preuves, après tout, il a considérablement réduit le taux de panne de Solana.
En plus des pannes, ses transactions groupées ont également ouvert diverses applications sur le marché.
Pour qu'un marché prospère, il faut vraiment bien servir les market makers. Le marché le plus explosif de Solana est le marché des mèmes, qui dépend fortement des groupes de lancement. Ils ont besoin de commencer à « collecter discrètement » des jetons à bas prix dès le lancement. C'est un scénario très ciblé. Si l'opérateur du marché ne parvient pas à rassembler suffisamment de jetons à bas prix rentables, il pourrait abandonner le rallye et rouvrir directement le marché.
En réalité, cela s'avère être un désavantage mutuel, après tout, il a également gâché son propre lancement.
Par ailleurs, il y a d'autres besoins d'accélération des transactions, comme les différents DEX, qui aujourd'hui font également confiance à jito-solana pour ne pas vendre de données aussi ouvertement que par le passé. Donc, pour les transactions de grande valeur, les utilisateurs peuvent donner un tip, empruntant la voie rapide du blockengine, occupant ainsi 80 % de la file de traitement de CU, améliorant la vitesse des transactions et évitant d'être sandwichés.
Améliorer les rendements des stakers Solana, accroître le degré de décentralisation global.
Les données analysées précédemment montrent que le rendement de staking de Solana est d'environ 8 % par an. Avec les revenus supplémentaires de mevtip de jito, cela peut atteindre environ 10 %, ce qui représente un bon potentiel.
De plus, parmi les 1 323 validateurs de Solana, seuls 458 sont rentables ; les autres ne sont pas totalement non rentables (sinon, qui continuerait ?) En réalité, d'autres sont soit malveillants, soit indirectement malveillants, soit motivés par autre chose que le profit (par exemple, uniquement pour améliorer la vitesse de Swqos). En substance, ces statistiques sont basées sur les revenus de staking, sans inclure complètement les revenus MEV.
C'est également grâce à l'existence de jito que les 800 autres validateurs peuvent être rentables, permettant à Solana de ne pas être aussi centralisé aujourd'hui.
En regardant cela de manière globale, jito-solana a en effet des mérites, au moins pour l'instant, il n'a pas encore entièrement adopté une stratégie de concurrence exclusive, et il reste encore des opportunités d'entrée pour des tiers.
4.3, Comment l'écosystème MEV évoluera-t-il à l'avenir ?
Les points clés que j'ai mentionnés précédemment montrent que, bien que cela semble être un leader unique, il s'agit en réalité d'une opportunité en gestation.
Premièrement, les profits MEV sur Solana sont généralement élevés (environ 2U, supérieur aux 0,1U d'Ethereum), donc la dynamique des mèmes continuera à s'accompagner de différents récits, cela signifie qu'il y aura de nouveaux searchers qui entreront, même si le coût d'acquisition élevé des flux de commandes sur Solana bloque certains petits joueurs, la concurrence entre les grands joueurs augmentera également leurs investissements en fonction des bénéfices.
Deuxièmement, il y a de nombreuses voix opposées sur Solana, qui s'opposent aux infrastructures MEV. Cela a contraint Jito à annoncer la fermeture des canaux de vente de données et a également contraint Paladin à supprimer la fonction de bot intégré. Dans des propositions comme SIMD-228, il y a déjà la proposition SIMD-96 qui a été adoptée.
Auparavant, la moitié des récompenses récoltées par les validateurs, qui étaient la somme de la base fee + Priority Fees, seraient détruites. Maintenant, seule la moitié de la base fee sera détruite, augmentant ainsi indirectement les bénéfices des validateurs pour le regroupement des transactions des utilisateurs ordinaires, renforçant ainsi leur motivation à contrer Jito qui réduit le poids des transactions ordinaires. De nouvelles propositions continuent à participer au jeu de décision macro de Solana.
Troisièmement, l'espace de profit MEV est globalement très important. Par exemple, en octobre de l'année dernière, Jito Labs a généré des revenus de frais de 78,92 millions de dollars, soit le double du précédent record de 39,45 millions de dollars en mai, dépassant des protocoles DeFi établis tels que Lido et Uniswap. Même si Jito doit partager les bénéfices avec les validateurs, l'écart de bénéfice global représente le minimum des pertes des utilisateurs.
Plus la perte est importante, plus la motivation est grande. Les attentes des utilisateurs en matière de services fiables peuvent également être quantifiées. Cela représente l'opportunité pour BlockRazor et bloXroute.
Et ce qui me donne également de l'espoir, ce sont certaines explorations plus avancées :
Partant des transactions privées : il existe un chiffrement à seuil (Threshold Encryption) et un chiffrement différé (Delayed Encryption) ainsi que le chiffrement SGX, qui exigent essentiellement des conditions de déchiffrement, que ce soit un verrou temporel, une signature multiple ou un matériel de confiance.
Partant des transactions équitables : il existe le tri équitable (FSS) et les enchères de flux de commandes (MEV Auction) ainsi que MEV-Share, Mev-Blocker, etc., la différence réside dans le fait de décider comment obtenir une relative équité dans les transactions, de la non-rentabilité totale au partage des bénéfices.
L'amélioration au niveau du protocole PBS, qui est en fait une proposition de la Fondation Ethereum, a été réalisée en utilisant MEV-boost pour atteindre une séparation, à l'avenir, ce mécanisme central deviendra le mécanisme du protocole d'Ethereum lui-même.
La plupart de ces éléments ont déjà été proposés dans Ethereum lui-même, mais les différences de compatibilité ont empêché leur émergence dans le champ de vision des utilisateurs, bien que Solana puisse également en tirer des leçons.
5, Conclusion finale
Le dénouement de la concurrence ne sera souvent pas dépassé par l'effort dans le même secteur. Ce qui éliminera jito ne sera pas le prochain jito (il a aussi ses mérites et ses défauts), mais une toute nouvelle forme d'application.
Dans mes recherches précédentes ([Interprétation du protocole UniswapX]), j'ai résumé le processus opérationnel et les sources de bénéfices d'UniswapX, avec l'intention de décrire complètement le taux de rendement spécifique du MEV, car c'est de là qu'il combat et redistribue aux utilisateurs.
Ainsi, de la même manière, les échanges sous forme de carnet de commandes (y compris les échanges décentralisés) sont également de bons outils pour contrer le MEV. Pensez à la manière dont, à l'avenir, à mesure que la puissance de calcul augmente et que les transactions quotidiennes s'élargissent, le mécanisme AMM et les scénarios d'attaque MEV correspondants disparaîtront. Cependant, les carnets de commandes sont confrontés à d'autres défis qui ne sont pas moins importants que ceux du MEV.
Des récentes turbulences d'hyperliquid, en laissant de côté les préoccupations de centralisation, sur la route vers une réglementation conforme du Web3, les joueurs à la table se sont déjà mis en costume et sont entrés dans le hall international.
En ce moment, la conformité est une épée à double tranchant, après tout, il est du côté de l'utilisateur.