


Auteur original : vik0nchain, chercheur chez Cyber Capital
Traduction de l'original : Luffy, Foresight News
Au quatrième trimestre 2024 et au début de 2025, le paysage concurrentiel de l'écosystème DeFi de Solana commence à se dessiner, principalement à travers l'émergence des agrégateurs, l'abstraction de l'expérience utilisateur (UX), des intégrations majeures et des normes économiques de jetons en constante évolution. Bien que ces changements ne soient pas immédiatement apparents, les données récentes montrent clairement leur impact, notamment en ce qui concerne la redistribution de la liquidité, la génération de frais et les variations de parts de marché.
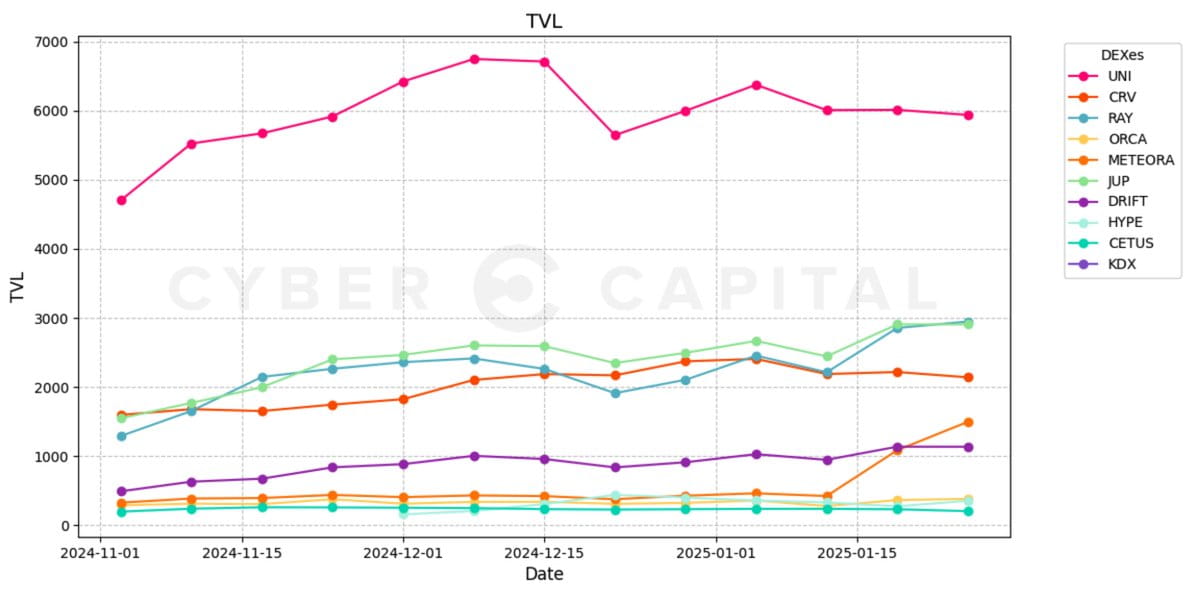
Cette analyse examine en profondeur le positionnement de la liquidité des principales plateformes d'échange décentralisées (DEX) basées sur Solana — Raydium, Jupiter, Orca et Meteora — en mettant l'accent sur leurs avantages, inconvénients et impacts potentiels sur les investissements par rapport aux concurrents existants et émergents.
Cadre d'analyse d'investissement
Perspectives optimistes pour Raydium (RAY) : Liquidité profonde et avantages de rachat
Domination de la liquidité et du volume des échanges : Raydium reste la plateforme d'échange décentralisée la plus liquide et la plus utilisée de l'écosystème Solana. Plus de 55 % des transactions routées par Jupiter sont réglées sur Raydium. De plus, Raydium, avec Uniswap, occupe le leadership du marché parmi toutes les plateformes d'échange décentralisées, dépassant parfois Uniswap, tout en ayant une valeur totalement diluée (FDV) et une capitalisation boursière d'environ un tiers de celles d'Uniswap.
Ratio de valeur totalement diluée Raydium/Uniswap : 28,72828346 millions de dollars / 91,02379018 millions de dollars = 31,5 %
Ratio de capitalisation boursière Raydium/Uniswap : 15,05604427 millions de dollars / 54,65824531 millions de dollars = 27,5 %
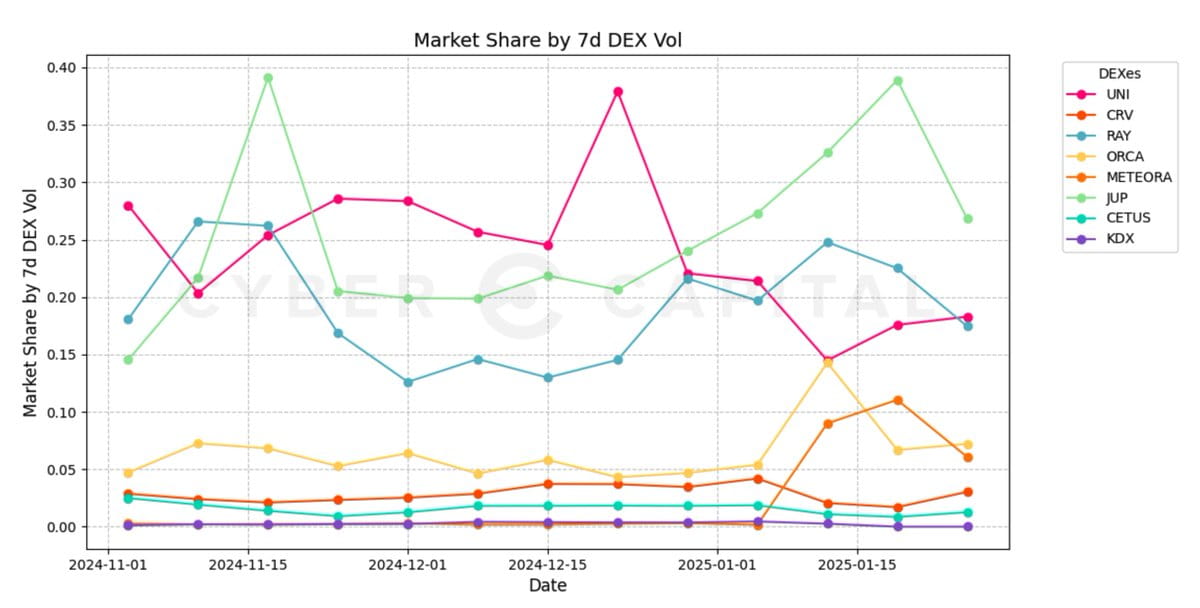
Intégration de Pump.fun : Les partenariats clés, y compris l'intégration avec Pump.fun, ont amélioré le volume des échanges et la fidélité aux protocoles grâce à la migration de tous les nouveaux pools de Meme vers Raydium.
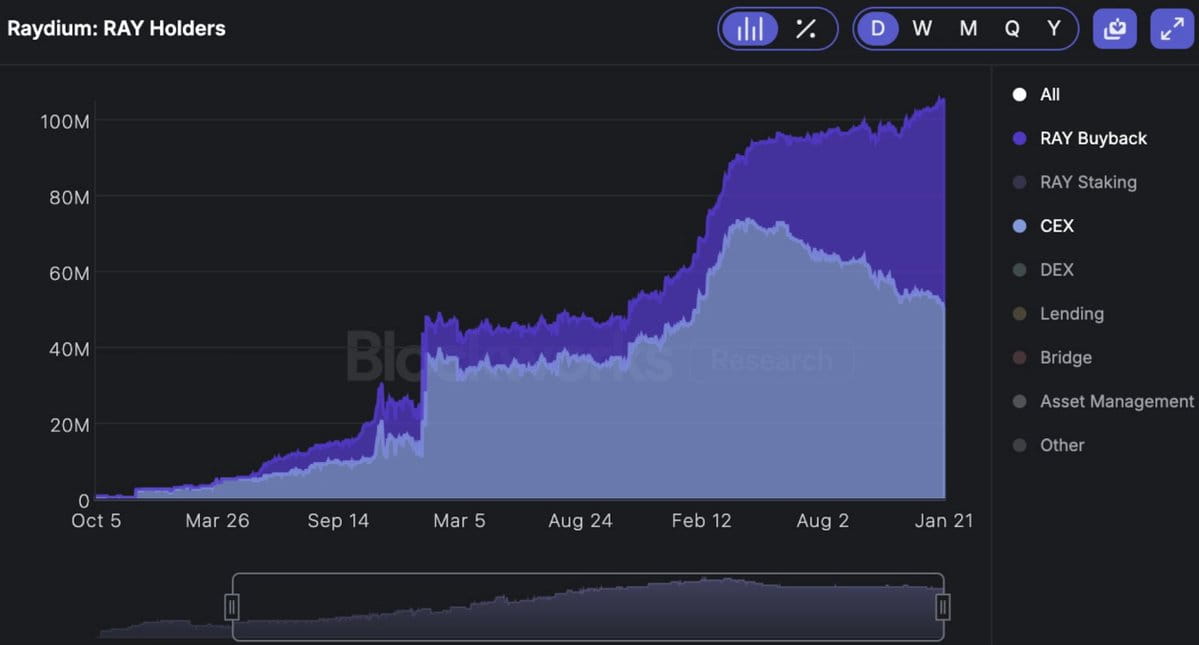
Rachat de jetons : Le programme de rachat de 12 % des frais de Raydium a racheté plus de 10 % de l'offre totale de jetons, allégeant ainsi considérablement la pression de vente. Il convient de noter que la quantité rachetée par Raydium dépasse de loin celle détenue par les échanges centralisés.
Perspectives optimistes pour Jupiter (JUP) : Agrégateur de premier plan sur le marché
Avantages de l'agrégation de liquidité : Jupiter, en tant qu'agrégateur dominant de Solana, joue un rôle clé.
Acquisition de Moonshot : L'acquisition de Moonshot permet à Jupiter d'intégrer des canaux de dépôt/retrait dans sa plateforme d'échange décentralisée, améliorant ainsi sa compétitivité grâce à une expérience utilisateur simplifiée.
Pression de déblocage : En raison du déblocage de jetons, Jupiter fait face à une augmentation de l'offre de 127 %, ce qui entraîne un risque d'inflation à moyen terme. Bien qu'un mécanisme de rachat ait été récemment annoncé, l'estimation interne du taux de rachat annuel est de 2,4 %. Bien que cela offre un certain soutien à l'économie des jetons, son impact face à Raydium est limité.
Modèle commercial : Puisque les frais des agrégateurs sont prélevés en plus des frais des protocoles sous-jacents, le modèle d'agrégation fait face à des défis du côté des frais bas.
Manque de concurrents : En tant qu'agrégateur pionnier sur Solana, Jupiter manque de concurrents solides.
Perspectives optimistes pour Meteora : L'émergence d'un agrégateur de liquidité
Efficacité de l'agrégation de liquidité : Contrairement aux échanges décentralisés indépendants, des agrégateurs comme Meteora présentent intrinsèquement un risque à la baisse plus faible et une efficacité du capital plus stable.
Catalyseurs d'émission de jetons : Le succès de l'émission de jetons de Meteora pourrait modifier les préférences de liquidité et fournir un soutien à long terme pour son positionnement sur le marché. Contrairement au leader du secteur LP Kamino, les points MET ne sont pas affichés sur l'interface utilisateur. De plus, depuis l'annonce de son système de points MET il y a plus d'un an, aucune déclaration officielle concernant l'airdrop n'a été faite. Bien que dans d'autres parties de l'écosystème (comme lulo.fi), les fournisseurs de liquidité puissent obtenir des rendements plus élevés, le positionnement sur le marché et les attentes concernant l'airdrop pourraient être les principaux moteurs pour les fournisseurs de liquidité.
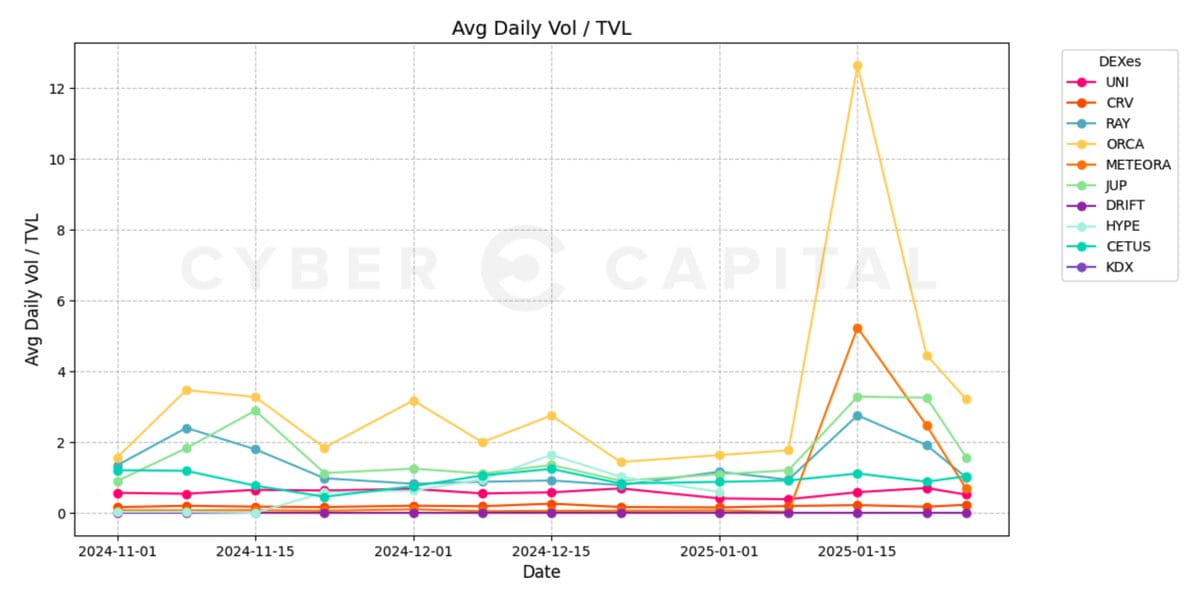
Rétention de la valeur totale verrouillée (TVL) : Meteora a connu un développement grâce à des événements majeurs tels que l'airdrop de Pengu et le lancement de Memecoin lié à Trump et Melania. Bien que le ratio volume/valeur totale verrouillée (Vol/TVL) de nombreux paires d'échange ait augmenté pendant le lancement de Memecoin en raison de la demande temporaire, la valeur totale verrouillée de Meteora a continué d'augmenter après l'événement, montrant une bonne rétention.
Développement de l'intégration : Virtuals a migré vers Solana au premier trimestre 2024 et a annoncé son intégration avec le pool de liquidité de Meteora.
Perspectives pessimistes pour Orca : Insuffisance de la rétention de liquidité
Insuffisance de profondeur de liquidité : Bien que très efficace, la taille des pools de fonds d'Orca est nettement inférieure à celle de Raydium, entraînant une glisse plus importante pour les transactions importantes.
Problèmes de positionnement de marché : Le mécanisme de routage de Jupiter privilégie les plateformes d'échange avec une liquidité plus profonde, rendant les plateformes d'échange décentralisées et les pools de liquidité émergents moins attractifs.
L'émergence de Meteora en tant qu'agrégateur de liquidité limite encore la capacité de survie concurrentielle des échanges décentralisés non dominants dans le cadre de routage, car ils ne sont routés que lorsque les coûts de glissement sont inférieurs à la prime de frais de Meteora, ce qui est extrêmement rare en dehors d'une demande de marché accrue.
Incitations limitées pour les fournisseurs de liquidité : Orca manque de stratégies robustes de minage de liquidité, ce qui entraîne un faible taux de fidélisation des fournisseurs de liquidité à long terme.
Mauvaise allocation du capital : Contrairement à Meteora, Orca n'a pas encore mis en œuvre d'optimisation automatique des rendements, nécessitant une gestion manuelle des LP, rendant l'expérience utilisateur plus fastidieuse.
Tendances de liquidité peu optimistes : Le lancement imminent du jeton Meteora pourrait totalement attirer les fournisseurs de liquidité d'Orca, rendant sa situation encore plus difficile.
Intégration insuffisante : L'incapacité à établir un partenariat avec Pump.fun au début de 2024 et la perte récente d'une collaboration avec Virtuals mettent en évidence sa faiblesse concurrentielle dans l'obtention de flux de commandes d'applications émergentes axées sur le retail. Si aucun catalyseur imminent ne vient inverser cette tendance, la migration de liquidité pourrait se poursuivre.
Les facteurs ci-dessus empêchent Orca de retenir le surplus d'utilisateurs acquis lors des pics de demande du réseau.
Catalyseurs clés et risques
Catalyseurs à surveiller
Comparaison des rachats RAY et des avoirs des échanges centralisés : Le rythme de rachat de RAY a désormais dépassé la quantité totale de RAY détenue par les échanges centralisés, renforçant la rareté du jeton.
Tendances de croissance de la valeur totale verrouillée : La position dominante continue de Raydium, Jupiter et Meteora indique la durabilité de la liquidité à long terme. Dans des conditions de marché à forte pression, la performance en matière de fidélisation des protocoles émergents est à surveiller et ne doit pas être sous-estimée.
Partenariats : Tout comme l'intégration de Pumpfun a apporté une liquidité significative à Raydium, l'intégration de Meteora avec Virtuals pourrait également avoir un effet similaire. L'impact de tels partenariats à grande échelle sur la liquidité et la valeur totale verrouillée attire une attention particulière.
Émission de jetons de Meteora : Cet événement pourrait marquer un tournant dans la répartition de la liquidité des échanges décentralisés de Solana.
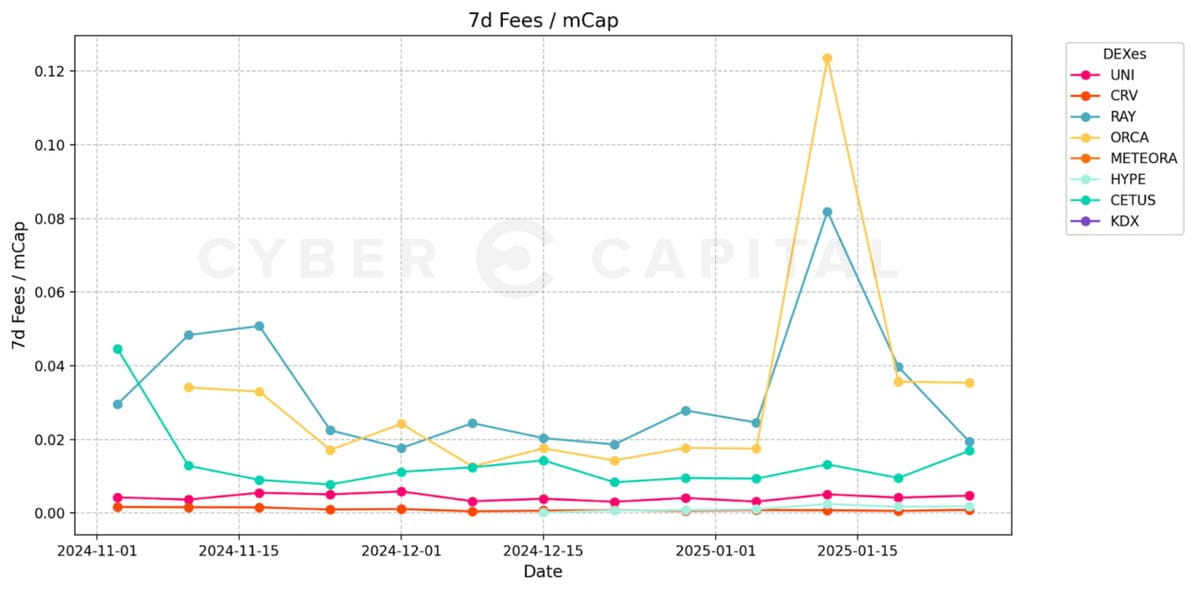
Ratio de frais et de capitalisation boursière : Orca montre une efficacité très élevée pendant les mois de forte demande, mais son insuffisance de rétention de liquidité entrave sa compétitivité à long terme. D'autre part, JUP fait face à une situation inverse, limitée par son modèle commercial. Comparé au dernier « projet populaire » Hyperliquid, Raydium génère dix fois plus de frais avec une valeur totalement diluée d'un huitième.
Risques
Pression inflationniste de JUP : Bien que la position d'agrégateur de Jupiter soit solide, son importante offre de jetons pourrait exercer une pression sur les prix à court terme.
Diminution de la part de marché d'Orca : Si la tendance à la migration des fournisseurs de liquidité se poursuit, Orca pourrait faire face à une perte continue de liquidité.
Risques d'exécution de l'airdrop et de l'économie des jetons de Meteora : Bien que la croissance de la valeur totale verrouillée ait été forte au début, son économie de jetons et sa structure d'incitation restent non testées.
Conclusion et perspectives d'investissement
Le paysage des échanges décentralisés de Solana évolue vers une plus grande efficacité et une concentration de liquidité plus profonde. Le positionnement de liquidité exceptionnel de Raydium, son mécanisme de rachat proactif et sa position dominante sur le marché en font une plateforme d'échange décentralisée digne de confiance pour les investissements. Le rôle d'agrégateur de Jupiter reste essentiel et offre des barrières à l'entrée, mais la dilution de l'offre de jetons constitue une résistance à court terme. Orca, qui était autrefois un participant compétitif, fait face à des défis sévères en matière de rétention de liquidité et d'efficacité du capital, devenant ainsi un actif de plus en plus vulnérable, ce qui indique un manque d'intégration clé et des difficultés à concurrencer directement des participants établis. Meteora est attendu pour émerger après le lancement réussi de son jeton à venir. Selon notre théorie actuelle, les positions d'investissement dans les échanges décentralisés devraient se concentrer sur les échanges décentralisés de premier plan dans un écosystème donné, les agrégateurs de DEX et les agrégateurs de liquidité, tandis que les nouveaux participants respectant les critères de catalyseurs peuvent également détenir de petites positions.