


Rédigé par : 0xjs@Golden Finance
Deepseek, une percée technologique de « niveau national », continue d’avoir un impact, et l’ensemble des actifs chinois pourrait devoir être réévalué.
Le 5 février 2025, la Deutsche Bank a publié un rapport de recherche (La Chine mange le monde), qui est devenu viral parmi les investisseurs. La Deutsche Bank a déclaré que 2025 serait l'année où la Chine dépasserait les autres pays, la Chine ayant lancé en une semaine le premier avion de combat de sixième génération au monde et le système d'intelligence artificielle à faible coût « DeepSeek ». Marc Andreessens a qualifié le lancement de DeepSeek de « moment Spoutnik » pour l’IA, mais il s’agit plutôt du « moment Spoutnik » de la Chine, marquant la reconnaissance de la propriété intellectuelle chinoise. Les domaines dans lesquels la Chine excelle dans les secteurs à forte valeur ajoutée et domine la chaîne d’approvisionnement se développent à un rythme sans précédent. La Chine compte des entreprises qui occupent des positions de leader dans presque tous les secteurs et, à mesure que les entreprises chinoises se développent sur les marchés mondiaux, la décote de valorisation de la Chine devrait se transformer en prime à un moment donné dans le futur. Les investisseurs doivent s’orienter de manière significative vers des investissements dans les actions chinoises à moyen terme, et les actions de Hong Kong/Chine inaugureront un grand marché haussier à moyen terme.
Il est à noter que le titre de son rapport s'inspire de la célèbre citation de Marc Andreessen, fondateur d'a16z : "Le logiciel dévore le monde", et que la première partie du rapport intitulée "C'est un moment Spoutnik pour la Chine, pas pour l'IA" s'inspire également des commentaires récents de Marc Andreessen sur DeepSeek : "DeepSeek est le moment Spoutnik de l'IA".
Voici le texte intégral du rapport de Deutsche Bank :
Titre original : La Chine dévore le monde (China eats the World)
Auteur : Peter Milliken, CFA, analyste de recherche
C'est un moment Spoutnik pour la Chine, pas pour l'IA.
Nous pensons que 2025 sera l'année où le monde de l'investissement réalisera que la Chine dépasse les autres pays. Aujourd'hui, il devient de plus en plus difficile d'ignorer un fait : les entreprises chinoises offrent un meilleur rapport qualité-prix dans de nombreux domaines de fabrication, ainsi que dans un nombre croissant de services, souvent avec une qualité supérieure.
Les investisseurs paient un prix élevé pour occuper une position dominante, nous prévoyons que la "décote chinoise" disparaîtra. De plus, étant donné que les politiques privilégient la consommation plutôt que la production, et qu'il pourrait y avoir une libéralisation financière, nous croyons que la rentabilité devrait dépasser les attentes tout au long du cycle. Nous pensons que le marché haussier des actions de Hong Kong/Chine a commencé en 2024 et dépassera les précédents sommets à moyen terme.
La Chine s'est d'abord démarquée par sa domination dans le secteur mondial de l'habillement, des textiles et des jouets. Ensuite, elle a pris le contrôle dans des domaines tels que l'électronique de base, l'acier et la construction navale, et récemment dans les appareils électroménagers, l'énergie solaire et d'autres domaines moins en vue.
La Chine a également pris le devant de la scène dans des secteurs complexes tels que les équipements de télécommunications, l'énergie nucléaire, la défense et les chemins de fer à grande vitesse, sans aucun avertissement. Ces réalisations technologiques n'avaient pas été prises en compte par les investisseurs auparavant.
Mais d'ici fin 2024, la Chine sera sous les projecteurs en tant que premier exportateur mondial de voitures, avec un afflux de voitures électriques fonctionnelles, attrayantes et moins chères que les modèles existants sur le marché mondial.
En 2025, la Chine a lancé la première chasse de combat de sixième génération au monde et le système d'intelligence artificielle à faible coût "DeepSeek" en une semaine.
Marc Andreessen a qualifié le lancement de "DeepSeek" de "moment Spoutnik" de l'IA, mais c'est plutôt un "moment Spoutnik" pour la Chine, marquant la reconnaissance de la propriété intellectuelle de la Chine. La Chine excelle dans des domaines à forte valeur ajoutée et domine les chaînes d'approvisionnement, en s'étendant à une vitesse sans précédent.
Nous pensons que les investisseurs mondiaux sous-pondèrent souvent les actifs chinois, tout comme ils ont évité les combustibles fossiles il y a quelques années, jusqu'à ce que le marché punisse ceux qui prennent des décisions non orientées par le marché. Aujourd'hui, nous constatons que les fonds ont une exposition minimale au risque chinois. Les investisseurs désireux de posséder des entreprises avec des fossés de protection ne doivent pas ignorer cela : les entreprises chinoises ont actuellement des fossés de protection larges et profonds, contrairement aux entreprises occidentales qu'elles considèrent comme supérieures sur le plan économique.
La puissance manufacturière de la Chine est évidente, avec des exportations de biens deux fois plus élevées que celles des États-Unis. La Chine contribue à 30 % de la valeur ajoutée manufacturière mondiale, et sa part dans le secteur des services augmente rapidement. Les investisseurs évitent la Chine comme destination d'investissement en raison de craintes concernant la faiblesse de son économie, mais malgré le ralentissement cyclique, la vitesse de croissance de la Chine est encore plus de deux fois supérieure à celle de la plupart des marchés développés.
Avec des entreprises occupant une position de leader dans presque chaque secteur, il est peu probable que la part de la Chine dans la capitalisation boursière mondiale reste à un niveau à un chiffre à long terme. Nous pensons que les gens prennent conscience progressivement que la Chine d'aujourd'hui est comme le Japon du début des années 1980, lorsque les entreprises japonaises montaient dans la chaîne de valeur, offrant des produits de meilleure qualité et innovant sans relâche. De nombreuses entreprises et secteurs occidentaux pourraient faire face à une crise de survie potentielle, nécessitant un réajustement de leurs portefeuilles pour refléter cette réalité.
Pour survivre, les entreprises occidentales devront : 1) automatiser massivement ; et/ou 2) établir des barrières commerciales. Par le passé, la seconde voie était synonyme de déclin pour les économies, bien que cela soit en train de se produire, cela n'apportera pas nécessairement d'avantages à l'Occident. Par exemple, dans le secteur automobile, le principal marché d'exportation de la Chine est souvent constitué d'environ 7 milliards de personnes en dehors des pays du G10.
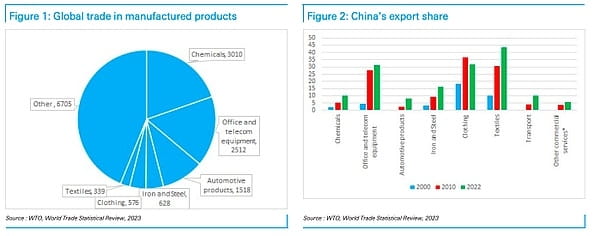
Figure 1 : Commerce mondial des produits manufacturés Figure 2 : Part des exportations de la Chine
En observant les principales catégories du commerce international, la Chine détient une part dans toutes les catégories sauf les vêtements (dans lesquels elle dominait avant d'étendre ses activités à l'étranger). Dans les catégories de produits clés, l'échelle de la Chine est plus grande que celle des États-Unis, souvent de plusieurs ordres de grandeur. La seule exception est l'automobile (ici, il s'agit de valeur et non de quantité), mais la Chine est probablement déjà en tête - le PDG de Ford conduit une voiture de Xiaomi, et il est difficile de voir comment cette tendance pourrait changer. Même dans le secteur des services, la Chine rattrape son retard, par exemple dans les services de transport, avec une part augmentant d'environ 0,5 point de pourcentage chaque année.
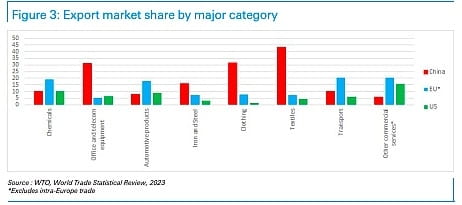
Figure 3 : Parts de marché des exportations par catégorie principale
Utiliser les brevets comme indicateur de propriété intellectuelle
La Chine possède une chaîne de valeur complète et développe des clusters spécialisés localement, ayant plusieurs domaines spécialisés similaires à la Silicon Valley dans des secteurs clés, et collabore étroitement avec les universités nationales en matière de recherche.
Dans le domaine des véhicules électriques, la Chine détient environ 70 % des brevets, et elle est également dans une position similaire dans le secteur des équipements de télécommunications 5G et 6G.
En 2023, le nombre de dépôts de brevets en Chine représentait près de la moitié du total mondial. Étant donné que le nombre de diplômés en sciences et en ingénierie en Chine est supérieur à celui du reste du monde, à l'exception de l'Inde, cette tendance pourrait se poursuivre. De plus, il convient de considérer que de nombreux diplômés d'autres pays sont également chinois. Par conséquent, à moins qu'il ne se produise des circonstances exceptionnelles, la montée en puissance des entreprises chinoises est peu susceptible d'être arrêtée à court terme.
La Chine fait face à des barrières commerciales, les tarifs imposés par les États-Unis et l'UE sur les voitures électriques en étant un exemple évident, mais l'Occident est limité dans ses actions car il doit prendre en compte les conséquences plus graves qui pourraient en découler (comme l'inflation, la perte de compétitivité et des représailles). Dans les années 1980, les États-Unis ont tenté de freiner le développement du Japon avec un certain succès, mais nous pensons que la situation actuelle de la Chine n'est pas celle du Japon de 1989, mais plutôt similaire à celle du Japon des années précédentes.
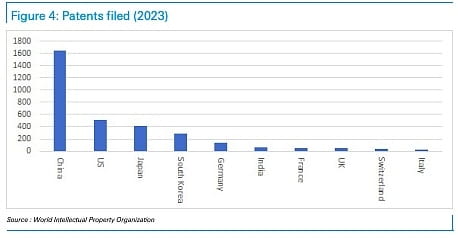
Figure 4 : Nombre de dépôts de brevets en 2023
Chine vs. Japon des années 1980
Tout au long des années 1970, le produit national brut (PNB) du Japon se classait au deuxième rang mondial, juste derrière les États-Unis. Après avoir consulté Wikipédia, nous avons été surpris de constater que le taux de croissance du PIB réel du Japon dans les années 1980 n'était que de 4 % par an, mais cela est tout de même considéré comme une partie importante de son "miracle" économique. En revanche, aujourd'hui, les gens s'inquiètent de savoir si le taux de croissance de l'économie chinoise sera de 4 % ou de 5 %, et considèrent cette croissance comme "lente", mais avec le temps, cette opinion pourrait évoluer pour être considérée comme un "miracle".
(L'accord du Plaza) exigeait une appréciation de 40 % du yen, ce qui a freiné l'avantage industriel du Japon. Cela a conduit à un ralentissement économique, et le gouvernement japonais a réagi par une politique monétaire accommodante. De 1987 à 1989, la croissance économique a retrouvé 5 %, période durant laquelle le marché boursier a fortement augmenté, entraînant une bulle. La reprise de la croissance économique a stimulé le redressement de l'industrie sidérurgique et de la construction, augmentant les niveaux de salaire et créant des emplois. À la fin des années 1980, la demande intérieure, et non les exportations, est devenue le moteur de la croissance économique. Cette situation pourrait également se produire en Chine.
Le Japon des années 1980
Selon Wikipedia, la croissance économique du Japon a été réalisée par une forte mobilisation de main-d'œuvre bon marché, une utilisation intensive du capital et une amélioration de la productivité. L'investissement intérieur représentait plus de 30 % du PIB, et la répression financière maintenait les taux d'intérêt à des niveaux bas, favorisant ainsi l'investissement. Le Japon a acquis de nouvelles technologies par le biais de coentreprises. Au début des années 1970, le taux d'épargne du Japon atteignait 40 % du PIB, mais au début des années 1980, il était tombé à environ 30 %. Dans les années 1970, le Japon a commencé à établir des usines à l'étranger pour éviter les frictions commerciales. La Chine ne se lance dans de telles initiatives que récemment.
La question est : à quel stade la Chine se trouve-t-elle sur cette voie de développement ? Tout comme le Japon, la Chine a également connu une bulle immobilière, mais dans une bien moindre mesure. De plus, cela fait six ans que le crédit est resserré et que l'industrie immobilière commence à décliner. Les prix de l'immobilier ont chuté d'un tiers, les taux d'intérêt hypothécaires ont été réduits de moitié, et le PIB nominal a augmenté d'environ un tiers, rendant l'accessibilité au logement comparable à des niveaux non vus depuis des années. En raison des faibles marges bénéficiaires et des multiples de valorisation boursière, les évaluations du marché boursier sont également à bas niveaux. Ainsi, ce n'est pas le Japon en bulle en 1989 (à l'époque, la capitalisation boursière japonaise avait été multipliée par 50 au cours des 20 dernières années).
Il est généralement admis que la Chine ne suivra pas un modèle de développement économique axé sur la consommation comme le Japon, mais qu'elle sombrera dans une stagnation économique comme le Japon. En réalité, la Chine emprunte un chemin déjà suivi par les États-Unis, le Japon, Singapour, Hong Kong, Taïwan, la Corée du Sud, l'Espagne et de nombreux pays de l'Est de l'Europe. D'autres pays et régions luttent dans un piège de revenu moyen, mais contrairement à eux, la Chine est devenue un leader mondial dans la fabrication et dans un nombre croissant de secteurs de services.
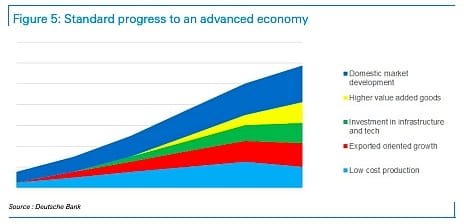
Figure 5 : Processus de mise à niveau vers une économie développée
Le Japon a réalisé la libéralisation de son système financier à peu près à cette époque.
Dans le chapitre 12 du rapport 2013 du Fonds monétaire international (la transformation économique de la Chine), il est mentionné que le Japon des années 1980 présente des similitudes avec le chemin de développement futur de la Chine. Avant l'accord du Plaza, le système financier japonais était hautement régulé, les taux d'intérêt étaient contrôlés, et le contrôle des capitaux était strict. En raison d'un abondance de fonds pour les entreprises, la demande de crédit bancaire était limitée. Les investisseurs japonais détenaient une grande quantité d'actifs américains, et avec la dévaluation du yen, cela a suscité des appels à l'ouverture du marché financier japonais pour accroître l'attractivité des actifs libellés en yen. Cela a à son tour conduit à des flux de capitaux vers le Japon, augmentant l'offre monétaire et stimulant ainsi la croissance économique et la bulle d'actifs.
La Chine pourrait également évoluer dans une direction similaire. Le président Trump pourrait suivre l'exemple du président Reagan en poussant à la libéralisation financière de la Chine dans le cadre d'accords commerciaux, et la Chine pourrait également être prête à accélérer le processus d'internationalisation du yuan. Nous pensons que cela serait une bonne nouvelle pour le marché boursier, car une dévaluation du yuan, d'un point de vue des devises, stimulerait la rentabilité des entreprises et l'attractivité des actifs chinois. Pourquoi les États-Unis voudraient-ils promouvoir cela ? Les raisons pourraient inclure : 1) des considérations politiques pour conclure un accord ; 2) la conviction que la dévaluation du yuan pourrait compenser l'impact des tarifs, permettant ainsi de continuer à commercer tout en prélevant des tarifs, plutôt que de voir le commerce être évincé ; 3) la croyance que la libéralisation financière entraînerait une appréciation du yuan, ce qui affaiblirait la compétitivité de la Chine.
Quelles que soient les pressions externes, si la Chine souhaite stimuler la consommation, la libéralisation de son système financier sera utile, en normalisant les taux d'intérêt et en mettant fin au transfert de richesse des épargnants vers les entreprises. Cela réduira la surinvestissement et la concurrence malsaine, car le capital sera correctement alloué, ce qui devrait améliorer la rentabilité des entreprises et alléger la pression fiscale, car le taux de retour des entreprises d'État augmentera. Nous prévoyons que les grandes entreprises, les sociétés d'investissement et les ménages exerceront de plus en plus de pression sur le gouvernement pour atténuer la concurrence malsaine afin d'améliorer la valeur du marché boursier. Tout comme le gouvernement a précédemment freiné le surinvestissement dans les infrastructures et l'immobilier, il sera manifestement nécessaire de contenir le surinvestissement industriel, et cela pourrait se produire plus rapidement que prévu. Nous prévoyons que cela deviendra un sujet clé en 2025, apaisant les États-Unis et répondant aux besoins de la situation, et nous pensons que cela déclenchera un grand marché haussier.
Mais quel impact a la baisse de la population chinoise ?
La baisse de la population chinoise pèse sur la croissance économique, mais de nombreux pays font face à ce problème. Nous pensons que cela ignore complètement un fait important : la Chine a deux avantages : 1) un leadership en matière d'automatisation, avec environ 70 % des robots industriels installés en Chine, ce qui entraîne un avantage de productivité, augmentant ainsi la richesse par habitant ; 2) un vaste marché potentiel, l'initiative "Belt and Road" intégrant l'Asie centrale, l'Asie de l'Ouest, le Moyen-Orient et l'Afrique du Nord dans son orbite de développement, élargissant le potentiel du marché.
Bien que la région d'Asie centrale ne compte que 80 millions d'habitants, elle est riche en ressources ; la région d'Asie de l'Ouest compte 310 millions d'habitants et est généralement relativement prospère. La région d'Asie du Sud compte 2,1 milliards d'habitants (bien que deux tiers d'entre eux vivent en Inde, qui a actuellement largement restreint le commerce et l'investissement avec la Chine, mais cette situation pourrait changer à moyen terme). Il y a aussi l'Afrique, avec une population de 1,4 milliard. En d'autres termes, le nombre de consommateurs potentiels en Afrique est comparable à celui de la Chine, et le nombre de consommateurs potentiels en Asie centrale, en Asie de l'Ouest et en Asie du Sud (hors Inde) est comparable à celui de l'ASEAN et de l'Amérique latine, et si les relations sino-indiennes s'améliorent, le nombre de consommateurs potentiels en Inde deviendra également un marché énorme. Par conséquent, se concentrer uniquement sur la population intérieure de la Chine pourrait amener à des conclusions erronées sur son avenir.
En 2024, les exportations de la Chine ont augmenté de 7 %, avec des hausses respectives de 23 %, 19 % et 18 % des exportations vers le Brésil, les Émirats arabes unis et l'Arabie saoudite, et une augmentation de 13 % des exportations vers les pays de l'ASEAN le long de la "Belt and Road". Actuellement, les exportations de la Chine vers l'ASEAN et les pays du BRICS+ sont équivalentes à celles vers les États-Unis et l'UE, et la part de marché des exportations vers ces destinations a augmenté de près de deux points de pourcentage par an au cours des cinq dernières années. Même en Amérique latine, la Chine étend rapidement son marché. Par conséquent, bien que les droits de douane élevés imposés par les États-Unis nuisent à la Chine, l'équipe économique de Deutsche Bank estime que si les États-Unis imposent des droits de douane de 10 % au premier semestre et au second semestre, étant donné que les exportations américaines représentent 3 % du PIB chinois, cela exercerait une pression à la baisse de 0,5 % sur le PIB chinois, ce qui constitue un choc contrôlable.
Le problème de la domination des exportations de la Chine est que de nombreux grands pays, même au sein des BRICS+, ont adopté des mesures protectionnistes, ce qui limite en partie la croissance des exportations de la Chine. Cependant, en raison de son avantage en matière de propriété intellectuelle et de valeur ajoutée manufacturière, les entreprises chinoises sont susceptibles d'élargir leur influence sur le marché international en établissant des usines sur d'autres marchés ou en exportant des composants pour l'assemblage. L'armement du dollar rend les investissements dans les infrastructures et les usines à l'étranger plus attrayants que l'investissement dans les obligations d'État américaines, rendant ainsi la direction future assez claire.
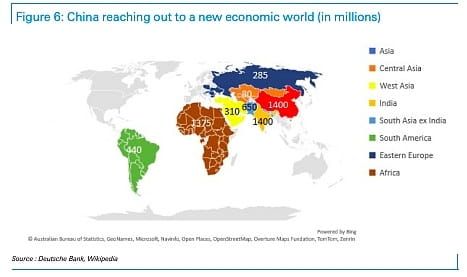 Figure 6 : La Chine s'attaque à de nouveaux marchés économiques (en millions)
Les problèmes commerciaux entre les États-Unis et la Chine pourraient connaître des développements inattendus.
Le marché s'attend généralement à ce que les tarifs américains sur la Chine soient plus élevés que prévu par Deutsche Bank (nous prévoyons une mise en œuvre en deux étapes de 20 % de droits de douane d'ici 2025, dont une étape a déjà été annoncée). Cependant, la situation réelle pourrait être beaucoup plus optimiste que cette attente pessimiste.
L'administration Trump semblait impatiente d'utiliser les tarifs comme source de revenus fiscaux, et pour des raisons économiques et stratégiques, a considéré la Chine comme une source majeure de revenus tarifaires. Cependant, le président Trump semble accorder plus d'importance aux victoires tactiques qu'aux positions idéologiques qui sont difficiles à soutenir. Dans notre secteur, il y a des investisseurs et des négociants. Au cours des dernières années, l'influence des négociants a augmenté. Peut-être que le président Trump est plus un "négociant" politique qu'un "investisseur" ancré dans l'idéologie. Si tel est le cas, il est probable qu'il fixe des points de perte stricts.
"DeepSeek" a brisé l'illusion occidentale selon laquelle il serait possible de contenir la Chine. Les États-Unis feraient mieux de stimuler le développement commercial en réduisant la réglementation, en offrant une énergie bon marché et en abaissant les barrières à l'importation des produits intermédiaires qui ne peuvent pas être compétitifs sur le marché intérieur. Ce dernier point pourrait prendre plus de temps à se réaliser, mais nous prévoyons que les membres de la Chambre des représentants, du Sénat et les leaders d'entreprise des États-Unis exprimeront des pressions internes pour que les États-Unis retrouvent une position traditionnelle républicaine sur les questions commerciales. Cela pourrait nécessiter des négociations répétées, mais cet analyste prévoit qu'avant les élections de mi-mandat, une position plus favorable au commerce finira par faire partie de l'agenda "America First".
Nous pensons qu'un "négociant" politique cherchera à verrouiller les résultats le plus tôt possible, il pourrait donc conclure un accord commercial sino-américain au cours du premier semestre 2025, puis se concentrer sur les affaires de l'hémisphère occidental. Un accord conclu rapidement pourrait inclure des tarifs limités (comme prévu par Deutsche Bank), l'annulation de certaines restrictions existantes, ainsi que quelques gros contrats entre entreprises chinoises et américaines. Si cela se produit (ce que cet analyste estime probable), le marché boursier chinois devrait connaître une hausse.
Le commerce et les tendances du marché ne sont pas toujours étroitement liés.
Historiquement, le commerce et la puissance économique ont toujours été complémentaires. Par conséquent, nous sommes surpris de constater qu'il existe peu d'études établissant un lien entre les exportations et la performance du marché boursier. Cependant, les exportations de la Chine sont étroitement liées à la croissance de l'offre monétaire mondiale, qui a constamment augmenté, mais qui ralentit actuellement. Lorsque nous avons demandé à la plateforme d'intelligence artificielle de Deutsche Bank de rechercher des études pertinentes, elle nous a dit : "Certaines études montrent que la croissance des exportations peut augmenter les bénéfices des entreprises, ce qui améliore les évaluations boursières... (mais) certaines études montrent également que se concentrer uniquement sur la croissance des exportations peut parfois se faire au détriment de la demande intérieure, ce qui peut freiner la croissance économique globale et avoir un impact négatif sur le marché boursier."
Ainsi, paradoxalement, une baisse des exportations pourrait en réalité stimuler le marché boursier pendant un certain temps. L'essor de la Chine dans divers secteurs s'accompagne d'un surinvestissement dans de nombreux domaines. Dans le secteur de l'énergie solaire, des efforts sont actuellement déployés pour réduire l'offre, et si d'autres secteurs suivent cet exemple, cela pourrait être bénéfique pour le marché boursier et libérer des fonds pour la consommation intérieure.
La croissance des dépôts des ménages en Chine a ralenti pour atteindre deux fois la croissance du PIB nominal, mais depuis 2020, les économies des ménages chinois ont augmenté de 10 000 milliards de dollars, et nous prévoyons que ces économies seront massivement utilisées pour la consommation et l'investissement boursier à moyen terme. Par conséquent, les actions de Hong Kong/Chine ont un grand potentiel de hausse en termes d'accélération des bénéfices et de réévaluation des ratios de valorisation.
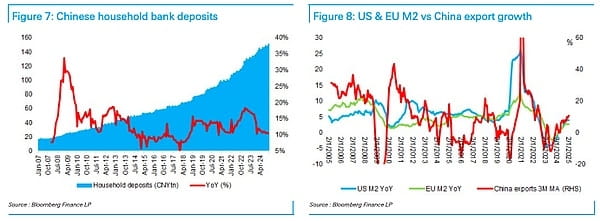
Figure 7 : Dépôts bancaires des ménages en Chine Figure 8 : Comparaison de la M2 des États-Unis et de l'UE avec la croissance des exportations de la Chine
Évaluer les leaders du marché
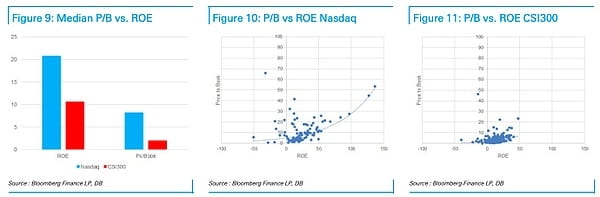
Figure 9 : Comparaison des ratios P/B médians avec le ROE Figure 10 : Comparaison des ratios P/B et ROE du Nasdaq Figure 11 : Comparaison des ratios P/B et ROE du CSI 300
Le problème avec l'investissement dans le secteur technologique est que les bénéfices sont souvent concentrés entre les mains des leaders du marché, ce qui incite les entreprises à se livrer une concurrence féroce pour cette position. Les investisseurs chinois sont pleinement conscients de ce problème, mais des actions technologiques de premier plan comme Amazon ont également été confrontées à la même situation. En comparant l'indice CSI 300 avec l'indice Nasdaq, les deux indices contiennent des entreprises leaders mondiales dans leurs domaines respectifs. Nous constatons que le rendement des capitaux propres (ROE) des entreprises américaines est le double de celui des entreprises chinoises, mais le ratio prix/valeur comptable (P/B) que les investisseurs paient pour les entreprises américaines est quatre fois supérieur à celui des entreprises chinoises (8,2 fois contre 2,0 fois). La plupart des grandes capitalisations chinoises sont également cotées à Hong Kong, où leur prix est généralement environ 40 % moins cher, proche d'un ratio P/B de 1. Si l'on regarde l'indice MSCI China, il affiche une décote de 10 points de pourcentage par rapport à l'indice mondial en termes de ratio Cours/Bénéfice, atteignant également le bas de sa fourchette d'évaluation.
Avec l'expansion des entreprises chinoises sur le marché mondial, cette décote d'évaluation devrait à un moment donné se transformer en prime. Nous pensons que les investisseurs doivent se tourner massivement vers les actions chinoises à moyen terme, et qu'il pourrait être difficile d'obtenir ces actions sans faire monter les prix. Nous avons toujours été optimistes quant au marché boursier chinois, mais nous avons été préoccupés par l'absence de facteurs qui inciteraient le monde à se réveiller et à acheter des actions chinoises, et nous pensons que le "moment Spoutnik" de la Chine (ou des événements tels que sa domination dans le domaine des véhicules électriques) est ce facteur. Nous prévoyons que le marché boursier de Hong Kong/Chine continuera de dominer à moyen terme, tout comme en 2024.
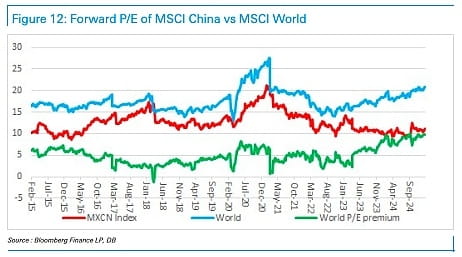
Figure 12 : Comparaison des ratios Cours/Bénéfice prévus de l'indice MSCI China et de l'indice MSCI World
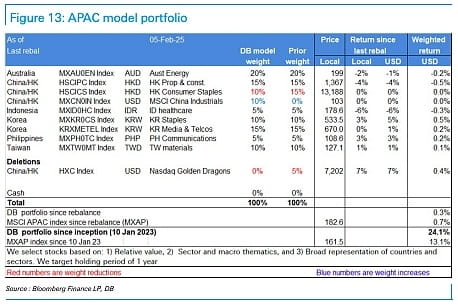
Figure 13 : Modèle de portefeuille de la région Asie-Pacifique