



Préface
En juin dernier, j'ai imaginé une idée simple d'utiliser un modèle multifactoriel pour sélectionner des crypto-monnaies.
Lectures connexes : (LUCIDA : Utiliser le modèle multifactoriel pour choisir des secteurs et des crypto-monnaies)
Un an plus tard, nous avons commencé à développer des stratégies multifactoriels pour le marché des actifs numériques et avons rédigé une série d'articles sur le cadre stratégique global (Construire un portefeuille d'investissement en crypto-actifs puissant avec une stratégie multifactorielle).
Le cadre global de cette série est le suivant (sans exclure la possibilité de micro-ajustements) :
1. Fondements théoriques du modèle multifactoriel
2. Construction à un facteur
Prétraitement des données des facteurs
Filtrage des données
Gestion des valeurs aberrantes : extrêmes, erreurs, valeurs nulles
Standardisation
Neutralisation : industrie, marché, capitalisation boursière
Évaluation de l'efficacité des facteurs
Ratio d'information IC, rendement, ratio de Sharpe, taux de rotation
3. Synthèse des grands facteurs
Analyse de la colinéarité des facteurs
Élimination orthogonale de la colinéarité des facteurs
Méthode de pondération classique → Synthèse des facteurs
Pondération égale, IC roulant, pondération IC_IR
Tests des facteurs synthétiques : rendement, rendement par groupe, rendement pondéré par valeur de facteur, IC de facteur synthétique, taux de rotation par groupe
Autres méthodes de pondération (lorsque les facteurs et les rendements ont des relations non linéaires) : apprentissage automatique, apprentissage par renforcement (en raison des particularités de l'industrie des crypto-monnaies, non considérées)
4. Optimisation du portefeuille de risque
Voici le contenu principal du premier chapitre **#Fondements théoriques#**.
1. Qu'est-ce qu'un « facteur » ?
Le « facteur » se réfère aux « indicateurs » en analyse technique, aux « caractéristiques » en apprentissage automatique, et est la raison qui détermine les variations des rendements des crypto-monnaies.
Notre équipe a identifié les types de facteurs courants dans le domaine des crypto-monnaies : facteurs fondamentaux, facteurs on-chain, facteurs volume-prix, facteurs dérivés, facteurs alternatifs et facteurs macroéconomiques.
L'objectif final d'extraire et de calculer les « facteurs » est de calculer avec précision le rendement attendu des actifs.
2. Calcul des « facteurs »
(1) Déduction du modèle multifactoriel
Origine : Modèle à un facteur - CAPM
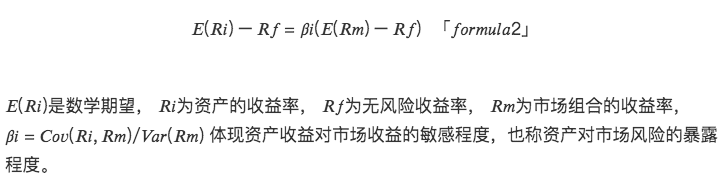
La recherche sur les facteurs remonte aux années 1960, avec l'émergence du modèle de tarification des actifs en capital (CAPM), qui quantifie comment le risque influence le coût du capital d'une entreprise, et donc le rendement attendu. Selon la théorie du CAPM, le rendement excédentaire attendu d'un actif unique peut être déterminé par le modèle linéaire unidimensionnel suivant :
Compréhension complémentaire :
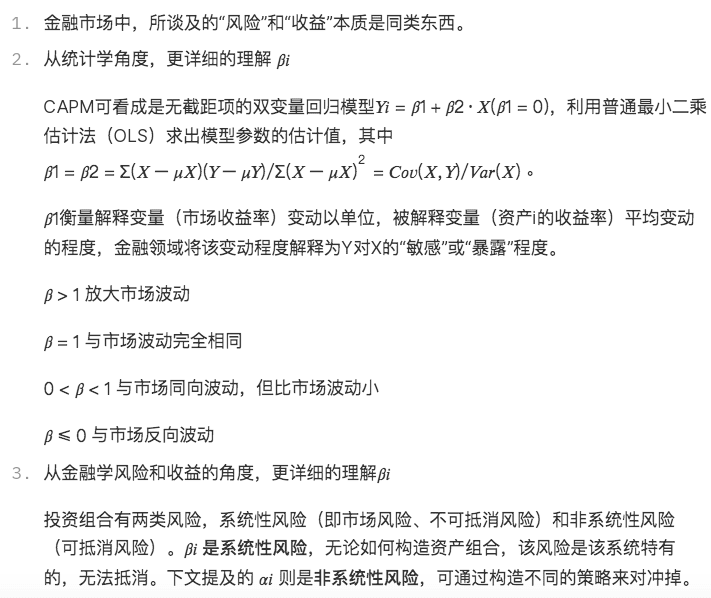
Le modèle CAPM est le modèle linéaire des facteurs le plus simple, indiquant que le rendement excédentaire d'un actif dépend uniquement du rendement excédentaire attendu du **portefeuille de marché (facteur de marché)** et de l'exposition de l'actif au risque de marché. Ce modèle a établi la base théorique pour de nombreuses recherches ultérieures sur les modèles de tarification linéaire multifactoriels.
Développement : Modèle multifactoriel - APT
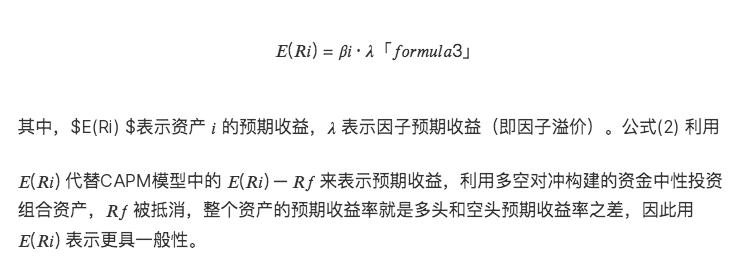
Sur la base du CAPM, il a été découvert que les rendements des différents actifs étaient influencés par plusieurs facteurs, ce qui a conduit à la naissance de la théorie de la tarification des actifs par arbitrage (APT), construisant ainsi un modèle linéaire multifactoriel :
Maturité : Modèle multifactoriel - Rendement Alpha, Rendement Beta
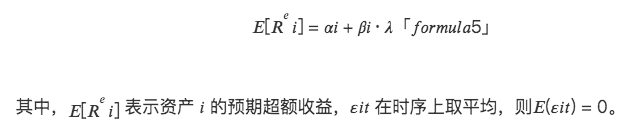
En tenant compte des erreurs de prix réelles sur les marchés financiers et du modèle APT, du point de vue temporel, le rendement attendu d'un actif unique est déterminé par le modèle linéaire multiple suivant :
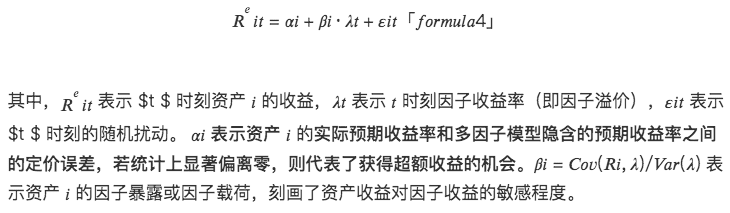
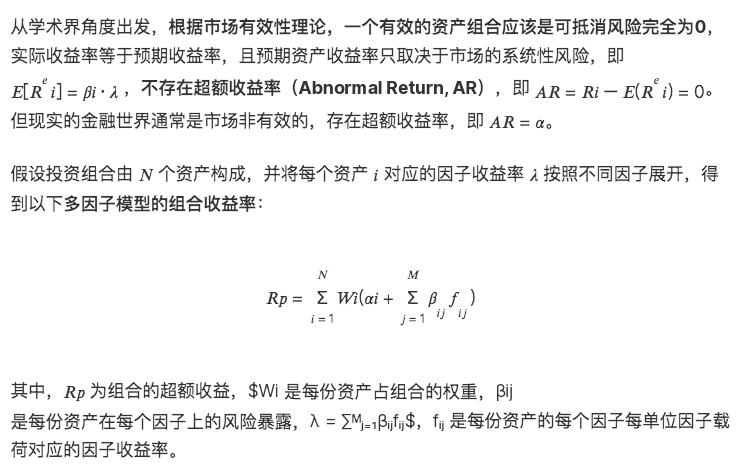
Le modèle multifactoriel se concentre sur les différences de rendements attendus des actifs au sein de la coupe transversale, étant essentiellement un modèle de moyennes, tandis que le rendement attendu est la moyenne des rendements dans la série chronologique. Sur la base de (3), on peut déduire le modèle linéaire multiple du point de vue transversal :
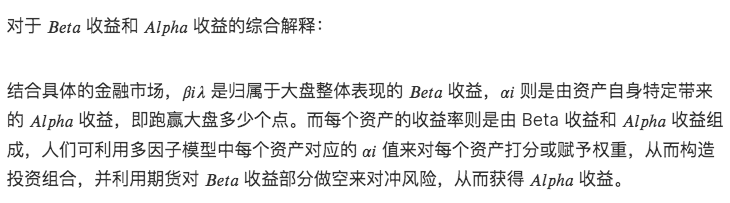
Compréhension complémentaire :
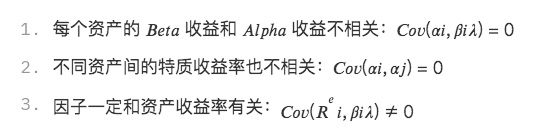
En combinant des connaissances statistiques, ce modèle implique trois hypothèses :
(2) Volatilité du modèle multifactoriel
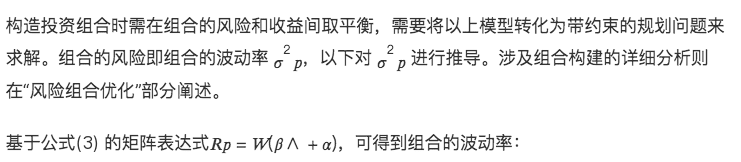
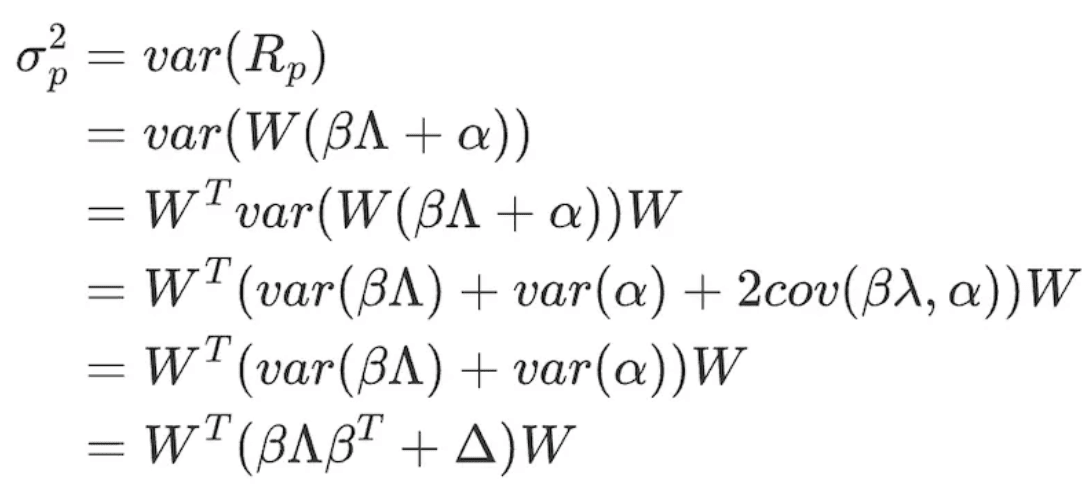
formule 7
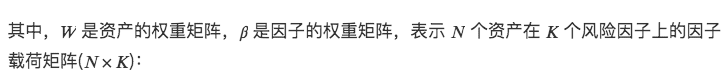

formule 8
∧ représente la matrice de covariance des rendements des K facteurs (K×K) :
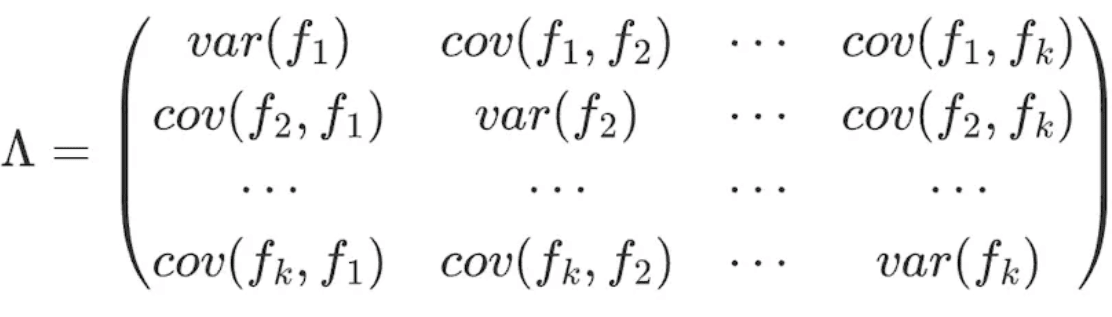
formule 9
Selon l'hypothèse 3, les rendements caractéristiques entre différents actifs ne sont pas non corrélés, ce qui donne la matrice Δ :
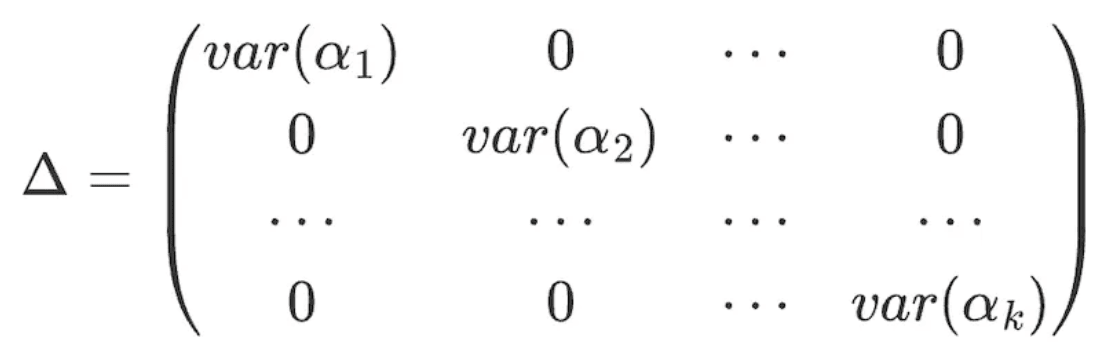
formule 10
À propos de LUCIDA FALCON
Lucida est un fonds de couverture quantitatif de premier plan dans l'industrie, entrant sur le marché Crypto en avril 2018, principalement en négociant des stratégies CTA / arbitrage statistique / arbitrage de volatilité d'options, actuellement avec une taille de gestion de 30 millions de dollars.
Falcon est une infrastructure d'investissement Web3 de nouvelle génération, basée sur un modèle multifactoriel, aidant les utilisateurs à « choisir », « acheter », « gérer », « vendre » des actifs numériques. Falcon a été incubé par Lucida en juin 2022.
Pour plus de contenu, visitez : https://linktr.ee/lucida_and_falcon